


Vehicle Electrification Market
Report Code
AT 2839
Published in
Oct, 2026, By MarketsandMarkets™
Vehicle Electrification Market by Product Type (Start-Stop, EPS, EHPS, Liquid Heater PTC, Electric A/C Compressor, Electric Vacuum Pump, Electric Oil Pump, Electric Water Pump, ISG), Propulsion, DOH, Vehicle Type, and Region - Global Forecast to 2033

USD 87.81 BN
MARKET SIZE, 2033

CAGR 6.9%
(2026-2033)

320
REPORT PAGES

350
MARKET TABLES
OVERVIEW
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
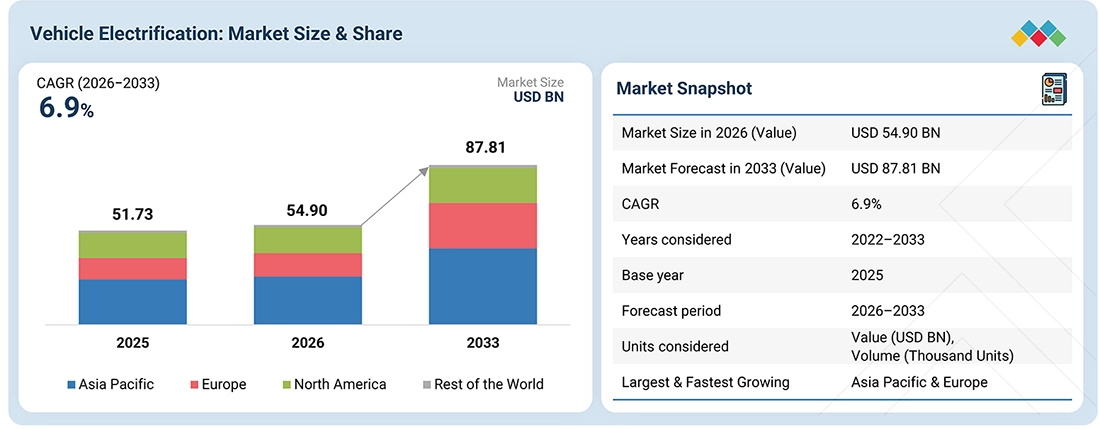
The global vehicle electrification market is projected to grow from USD 54.90 billion in 2026 to USD 87.81 billion by 2033 at a CAGR of 6.9% as OEMs are replacing mechanically driven functions with independently controlled pumps, compressors, steering, and braking systems to reduce parasitic losses and enable more precise energy management. The emergence of 48V architecture is extending electrification into higher-power auxiliary loads, while BEV/hybrid thermal architectures are increasing the need for e-compressors, PTC heaters and electric coolant/oil pumps. At the same time, centralized E/E architectures are enabling software-controlled operation of these auxiliaries based on real-time thermal, energy, and vehicle conditions. The key challenge is managing 12V/48V/HV platform fragmentation and the associated cost, control, diagnostics, and integration complexity. “According to Robert Bosch GmbH, the vehicle low-voltage power demand would reach 5 to 6 kW by the end of the decade, which would strengthen the case for higher-voltage auxiliary systems.”
KEY TAKEAWAYS
-
By RegionThe Asia Pacific vehicle electrification market accounted for a 48.3% revenue share in 2026.
-
BY Propulsion and Product TypeThe liquid heater PTC segment is expected to register the highest CAGR of 13.6%.
-
By Vehicle TypeBy vehicle type, the truck segment is projected to grow at the fastest rate from 2026 to 2033.
-
BY Degree of HybridizationBy degree of hybridization, the ICE segment is expected to dominate the market.
-
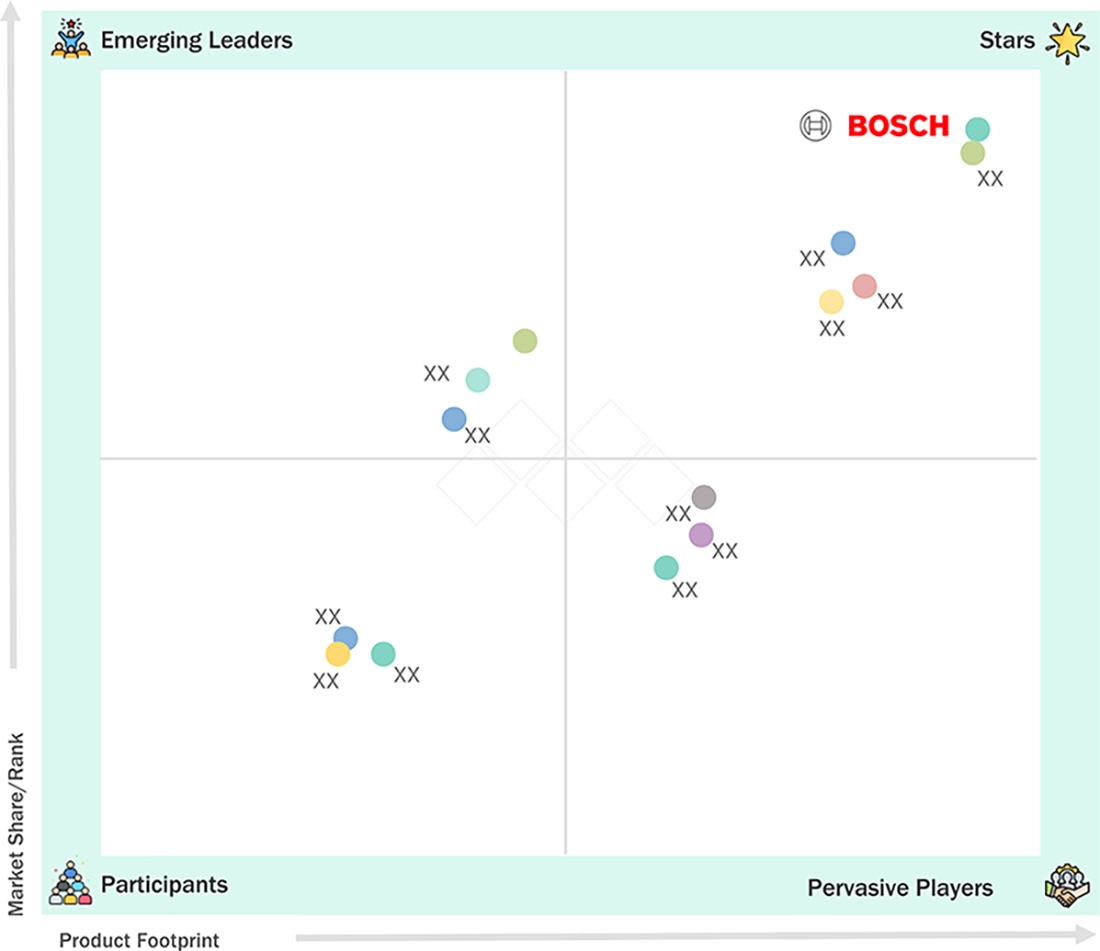
Competitive LandscapeCompanies Robert Bosch GmbH (Germany), Denso Corporation (Japan), Valeo SE (France), ZF Friedrichshafen AG (Germany), and Aisin Corporation (Japan) were identified as some of the star players in the vehicle electrification market, given their strong market share and product footprint.
-
Competitive LandscapeTCCI Manufacturing, Highly Marelli Holdings, and Zhejiang Boyang Compressor, among others, have distinguished themselves among startups and SMEs by securing strong footholds in specialized niche areas, underscoring their potential as emerging market leaders.
Vehicle electrification is expanding rapidly as automakers transition toward BEVs, PHEVs, and 48V mild hybrid vehicles. This shift is creating strong demand for electrified components such as EPS, start-stop systems, electric water and oil pumps, electric A/C compressors, electric vacuum pumps, liquid heater PTC, and ISG. These components replace traditional mechanically driven systems, allowing independent operation from the engine, improved efficiency, and precise, on-demand control.
TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS
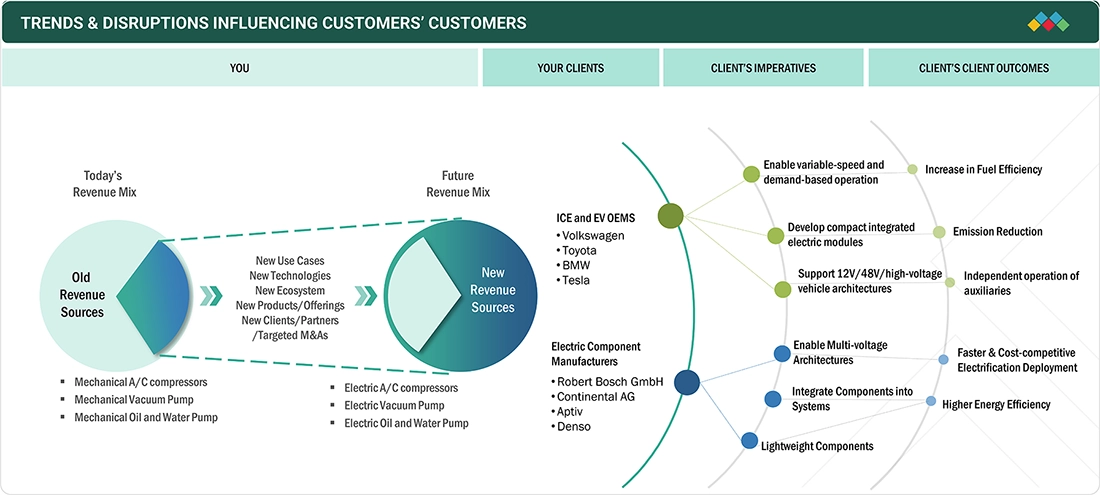
The vehicle electrification market at the component level is being reshaped by the transition from mechanically driven auxiliaries toward electrically driven and electronically controlled systems such as EPS, e-pumps, electric A/C compressors, electric vacuum pumps, and ISG, with suppliers focusing on variable-speed and demand-based operation and compact integrated modules. Support for 12V/48V/high-voltage vehicle architectures, multi-voltage compatibility, component integration, and lightweight designs is accelerating the development of flexible and efficient electrification solutions across vehicle platforms. Additionally, trends such as intelligent control, system-level integration, and lightweight component development are disrupting traditional component architectures and creating new opportunities for Tier 1 suppliers to deliver higher energy efficiency, independent auxiliary operation, emission reduction, and faster, cost-competitive electrification deployment for OEMs.
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
MARKET DYNAMICS

Drivers
Impact
Level
Level
-
Elevated consumer demand for safety and convenience features

-
Rise in global adoption of EV


RESTRAINTS
Impact
Level
Level
-
Fragmented electrical architectures complicate migration to next-generation auxiliaries

-
High cost of electric components


OPPORTUNITIES
Impact
Level
Level
-
Shift toward software-defined vehicles

-
Need for intelligent thermal management


CHALLENGES
Impact
Level
Level
-
Complex integration with ICE platforms

-
Increasing E/E architecture complexity and voltage-platform fragmentation

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
Driver: Software-defined E/E architectures turning auxiliaries into controllable vehicle functions
The shift toward centralized and zonal E/E architectures is changing electric auxiliaries from standalone components into software-controlled actuators. Instead of an electric water pump, oil pump, A/C compressor, or vacuum pump operating primarily according to a fixed component-level control strategy, the vehicle computer can coordinate their operation using real-time inputs such as battery state, thermal loads, vehicle speed, and powertrain operating conditions. Bosch specifically describes its centralized architecture as separating “thinking” in the vehicle computer from “acting” through zone ECUs, sensors, and actuators, creating a common platform for cross-domain functions. This creates additional value for components in the scope because software can dynamically determine when and how much auxiliary capacity is required, rather than simply switching components on/off. For example, coolant-pump speed, compressor output or thermal-system operation can be coordinated with battery/e-drive thermal requirements, while the same vehicle computer can host thermal-management functions alongside powertrain and chassis controls. The value proposition is shifting from “electrifying the auxiliary” to “making the auxiliary software-controllable” — increasing the importance of variable-speed motors, electronic controllers, diagnostics, communication interfaces and integrated control algorithms across pumps, compressors, steering, braking and thermal-management systems.
Restraint: Fragmented electrical architectures complicate migration to next-generation auxiliaries
The market is constrained by the coexistence of 12V, 48V, and high-voltage architectures across vehicle platforms, which prevents a uniform migration path for electric auxiliaries. A vehicle may require 48V for high-power loads while retaining a large installed base of 12V pumps, actuators, and ECUs, requiring DC/DC conversion, additional power distribution, and multiple component variants. Bosch specifically notes that 48V is not a simple drop-in replacement for 12V and that the optimal architecture depends on the number of 48V components and the extent of zonal power distribution. This restraint is particularly relevant to EPS/EHPS, electric pumps, e-compressors, PTC heaters, electric vacuum pumps, and ISGs, because their addressable market increasingly depends not just on whether the vehicle is electrified, but on which E/E and powernet architecture the OEM has selected for each platform. The issue becomes more significant as auxiliaries become networked, software-controlled, and safety-relevant. Electric pumps, compressors, steering, and braking actuators increasingly need communication, diagnostics, cybersecurity, and functional-safety capabilities in addition to the motor itself. Bosch notes that increasing electrification raises requirements for functional safety and energy-supply reliability, while Continental highlights the challenge of managing the rapidly expanding software scope and the need for standardized interfaces in zonal architectures.
Opportunity: Migration from component supply to integrated, software-controlled auxiliary systems
The biggest opportunity for the Tier I suppliers in the market is to move up the value chain from supplying individual electric auxiliaries to supplying integrated, electronically controlled auxiliary/thermal modules. As OEMs adopt centralized E/E architectures, electric pumps, compressors, valves, heaters, and actuators can be coordinated through vehicle controllers based on real-time thermal and energy requirements. Bosch's vehicle control unit, for example, combines 48V/HV coordination, thermal management, diagnostics, and powertrain control, indicating that auxiliary functions are increasingly becoming part of the vehicle's central control architecture. This creates a significant opportunity for suppliers to combine hardware + electronics + sensing + control software rather than competing only on the motor/pump/compressor. MAHLE provides a concrete example: its integrated thermal-management module combines the e-compressor, heat exchanger, coolant pumps, sensors, and valves, while its intelligent thermal-management system for Mahindra's XEV 9e/BE 6 uses software-based control and reduces e-compressor power consumption by 15–20%. MAHLE also secured two thermal-module orders worth almost €1.5 billion, demonstrating that OEM purchasing is moving toward higher-value integrated thermal solutions. The market opportunity is shifting from electrifying individual auxiliaries to supplying integrated, software-controlled auxiliary systems, enabling suppliers to capture additional value through electronics, sensing, controls, and system integration rather than competing solely on component hardware
Challenge: Increasing E/E architecture complexity and voltage-platform fragmentation
The strategic importance of 48V is not simply that it provides more electrical power. It acts as a bridge between legacy 12V systems and high-voltage electrification. At the same power output, moving from 12V to 48V reduces current by four times, enabling smaller cables, terminals, and connectors. The problem for OEMs is that a 48V component cannot simply replace every 12V component. The problem for OEMs is that a 48V component cannot simply replace every 12V component. A modern vehicle may therefore require: HV battery → DC/DC → 48V network → 48V loads. The issue is not simply component cost. OEMs must determine which functions should remain at 12V, migrate to 48V, or operate directly at HV, while simultaneously maintaining compatibility with existing platforms. This leads to multiple voltage domains, more power-conversion hardware, more component variants, more wiring/connectivity requirements, greater validation burden, and higher architecture complexity.
VEHICLE ELECTRIFICATION MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES
| COMPANY | USE CASE DESCRIPTION | BENEFITS |
|---|---|---|
 |
Replace hydraulic steering with a motor-driven, electronically-controlled steering assist (servo/EPS) that integrates with ADAS and steer-by-wire. Used across passenger cars and light commercial vehicles | Eliminates hydraulic pump parasitic losses, improves vehicle electrical efficiency. Enables easy integration with ADAS |
 |
Electrically-driven PTC liquid heaters (or PTC water heaters) provide fast cabin warm-up and local heating for battery thermal management in BEVs / PHEVs where engine waste heat is not available. | Fast cabin heating improves perceived range (less heater draw from HV battery at cold start). Precise thermal control for battery life & charge performance. |
 |
ISG replaces conventional starter & alternator with a single motor/generator that enables smooth start/stop, torque assist (mild hybrid), and regenerative energy capture. Common in 48V and high-voltage mild hybrids. | Improves fuel economy through longer engine-off operation and regenerative recovery. Seamless, fast restarts and added low-end torque for drivability. |
Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.
MARKET ECOSYSTEM
The vehicle electrification market ecosystem connects raw material suppliers, component manufacturers, Tier 1 integrators, OEMs, and end users with regulatory bodies and R&D, driving compliance and innovation. Raw materials like lithium and copper flow into components such as motors, inverters, and pumps, which Tier-1s assemble into systems for OEMs. Adoption by customers and fleets fuels demand and market growth.
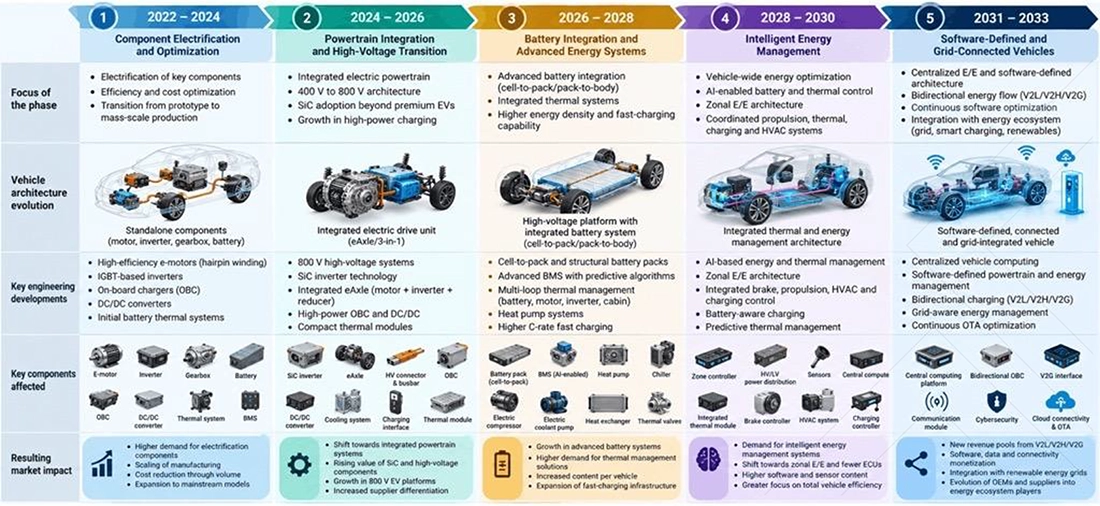
Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.
MARKET SEGMENTS
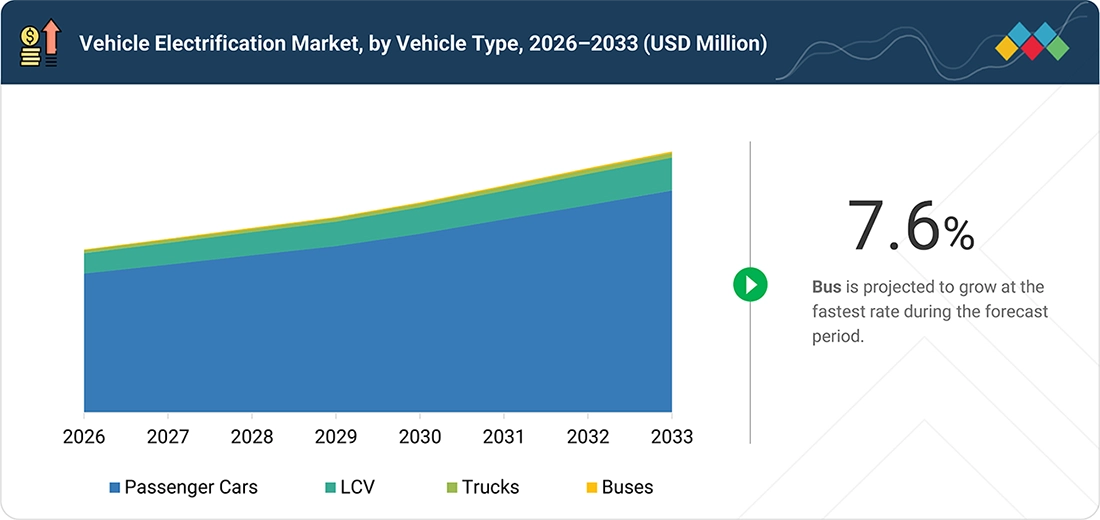
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
Vehicle Electrification Market, By Propulsion and Product Type
EPS and EHPS represent the largest vehicle-electrification product markets primarily because steering is a high-penetration, high-content function that must be electrified across a very broad range of vehicles. EPS has effectively become the mainstream steering architecture across passenger cars, SUVs, vans, and increasingly commercial vehicles, replacing mechanically driven hydraulic assistance with an electric motor, torque/angle sensors, and electronic control. ZF reported production of 100 million EPS systems in July 2026, illustrating the enormous installed scale. Technically, EPS provides assistance only when steering input is required, eliminating the continuous parasitic load of an engine-driven hydraulic pump. More importantly, the electric actuator can generate steering torque independently of the driver, allowing lane keeping, automated parking, lane centering, and other ADAS functions. It is therefore one of the few electrification products whose technical requirement is simultaneously driven by efficiency, vehicle architecture, safety, and automation. EPS is also highly scalable from small-car column-assist systems to rack-assist systems capable of handling high front-axle loads in large SUVs, pickups and EVs making its addressable vehicle base exceptionally broad. EHPS remains a substantial market because it provides a lower-disruption pathway for electrifying steering while retaining the hydraulic steering architecture. Instead of mechanically driving the hydraulic pump from the engine, an electric motor drives the pump only when hydraulic pressure is required; this enables engine-off steering, on-demand hydraulic flow, and greater packaging flexibility, making EHPS particularly relevant to hybrids, ICE vehicles with start-stop functionality, and commercial vehicles where full EPS conversion can be technically more demanding because of steering loads. ZF, for example, offers electrically powered hydraulic steering for ICE, hybrid and electric commercial vehicles, with flow controlled according to vehicle speed and steering velocity.
Vehicle Electrification Market, By Vehicle Type
Battery electric heavy commercial vehicles are likely to be the fastest-growing vehicle segment for the vehicle electrification market because electrification of a heavy truck is not limited to replacing the engine with an electric motor it forces a much broader conversion of engine-driven auxiliaries into electrically controlled systems. In a conventional heavy truck, several functions are mechanically driven by the ICE or depend on engine vacuum/hydraulics. Once the engine disappears, these functions must be independently powered: electric oil/water pumps for drivetrain and battery cooling, electric A/C compressors and PTC heaters for cabin and battery thermal management, electric vacuum/air systems for braking, and electrically assisted steering. Heavy-duty electrification is increasingly becoming a “systems-electrification” opportunity rather than only a powertrain opportunity. Heavy trucks operate at high loads for long durations, making energy efficiency, uptime, payload preservation, and thermal control economically important; consequently, OEMs are adopting highly integrated electrical and thermal architectures. BorgWarner, for instance, is combining its heavy-duty e-drive with integrated oil-water heat exchange and a water pump to reduce OEM integration complexity, while also offering eHeaters, eCoolers, and other thermal solutions for commercial vehicles. Therefore, BE-HCVs can generate simultaneous demand across EPS/EHPS, electric pumps, electric compressors, PTC heaters and other auxiliaries, while ICE-heavy segments increasingly lose engine-dependent components. The result is a particularly strong electrification-content multiplier per vehicle, making BE-HCVs strategically important to suppliers even before they become the highest-volume vehicle category.
REGION
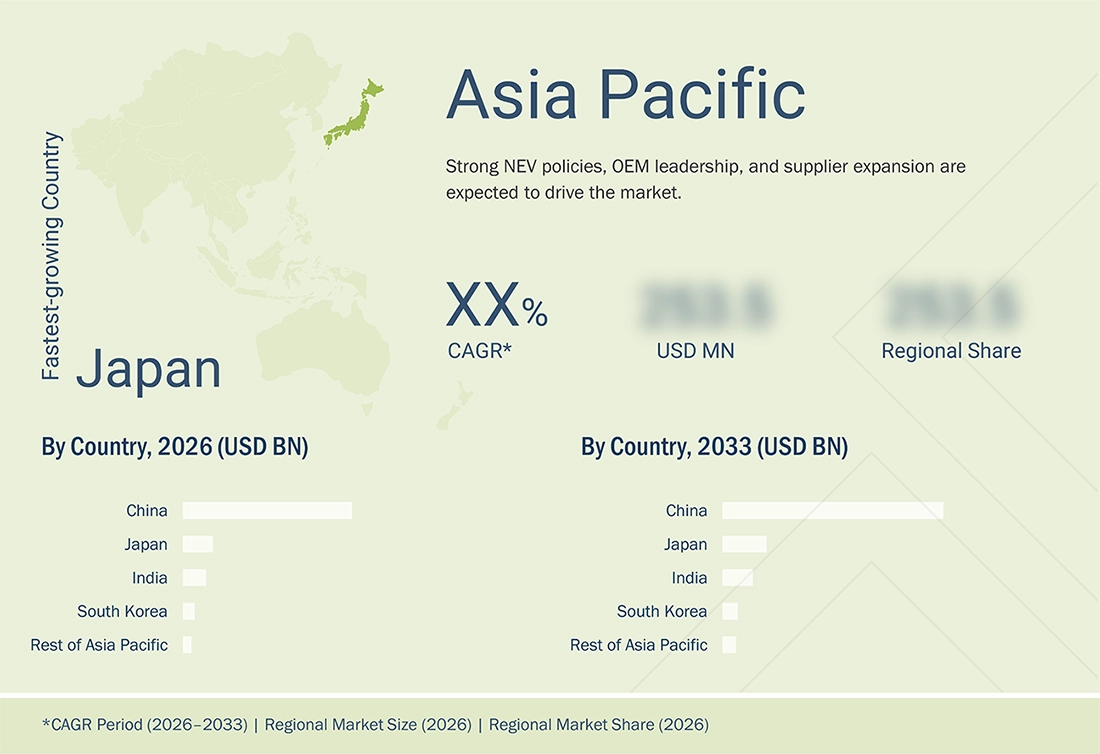
Asia Pacific is expected to be the largest market for vehicle electrification during the forecast period.
Asia Pacific is the largest market for vehicle electrification primarily because the region combines an exceptionally large commercial-vehicle production base with much deeper penetration of electrified vehicle architectures particularly in China creating a significantly larger installed opportunity for auxiliary electrification products. China is the key structural driver in 2025; it accounted for about 88–90% of global zero-emission medium- and heavy-duty vehicle sales, while electric truck sales exceeded 400,000 units and represented about 28% of heavy-truck sales. This is important for the defined product scope because Chinese OEMs are not simply adding an electric drivetrain; the transition is accelerating the replacement of engine-dependent auxiliaries with electric pumps, compressors, heaters, and steering systems. China's highly integrated ecosystem of OEMs, battery suppliers, power electronics, and component suppliers located in close proximity also allows these architectures to scale faster and at lower system cost. IEA notes that Chinese electric trucks are almost exclusively built with Chinese batteries and locally produced chassis, with CATL alone supplying around 80% of batteries used in Chinese electric trucks. The second strategic reason is that APAC is moving from “electrification adoption” to “electrification industrialization.” China is rapidly electrifying high-utilization applications such as port, mining, steel, logistics, and regional-haul trucks, where predictable routes make BEV economics and charging/battery swapping particularly viable. According to ICCT, electric heavy-truck sales in China nearly tripled in 2025 to roughly 232,000 units. Meanwhile, India is building the ecosystem for electric buses and trucks, including dedicated zero-emission freight corridors and initiatives around e-truck financing and charging standards. Hence, Asia Pacific's leadership is driven not just by vehicle volume, but by the region's ability to scale complete electrically driven auxiliary architectures across commercial and passenger vehicles.
VEHICLE ELECTRIFICATION MARKET: COMPANY EVALUATION MATRIX
In the vehicle electrification market matrix, ROBERT BOSCH GMBH (Star) leads with a strong global presence, broad electrification portfolio, and established relationships with major automotive OEMs. The company maintains a strong position across core and advanced electrification technologies, including integrated eAxles, electric motors, SiC-based inverters, high-voltage DC/DC converters, charger-converters, vehicle control units, and power-electronics modules, enabling it to address evolving requirements for power density, energy efficiency, higher-voltage architectures, fast charging, driving range, and scalable electric powertrain integration.
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
KEY MARKET PLAYERS
- Robert Bosch GmbH (Germany)
- DENSO Corporation (Japan)
- Valeo SE (France)
- ZF Friedrichshafen AG (Germany)
- AISIN Corporation (Japan)
- JTEKT Corporation (Japan)
- MAHLE GmbH (Germany)
- BorgWarner (US)
MARKET SCOPE
| REPORT METRIC | DETAILS |
|---|---|
| Market Size Value in 2026 | USD 54.90 BILLION |
| Market Size Forecast in 2033 | USD 87.81 BILLION |
| Growth Rate | 6.9% |
| Actual Data | 2022 – 2033 |
| Base eYar | 2025 |
| Forecast Period | 2026 - 2033 |
| Units Considered | USD Million/Billion (Value) and Thousand Units (Volume) |
| Report Coverage | Revenue Forecast, Regional Market Shares, Competitive Landscape, Driving Factors, Trends & Disruptions, and Others |
| Segments Covered | Propulsion and product type (ICE [Start-stop, electric power steering, electric-hydraulic power steering, liquid heater PTC, electric air conditioner compressor, electric vacuum pump, electric oil pump, electric water pump, integrated starer generator], BEV [electric power steering, liquid heater PTC, electric air conditioner compressor, electric vacuum pump, electric water pump], PHEV [Start-stop, electric power steering, liquid heater PTC, electric air conditioner compressor, electric vacuum pump, electric oil pump, electric water pump, integrated starer generator], HEV [Start-stop, electric power steering, liquid heater PTC, electric air conditioner compressor, electric vacuum pump, electric oil pump, electric water pump, integrated starer generator]), by vehicle type (passenger car, light commercial vehicle, truck, bus), by degree of hybridization (ICE & micro hybrid vehicle, HEV, PHEV, BEV, 48 V) |
| Regions Covered | Asia Pacific, Europe, North America, and Rest of the World |
WHAT IS IN IT FOR YOU: VEHICLE ELECTRIFICATION MARKET REPORT CONTENT GUIDE
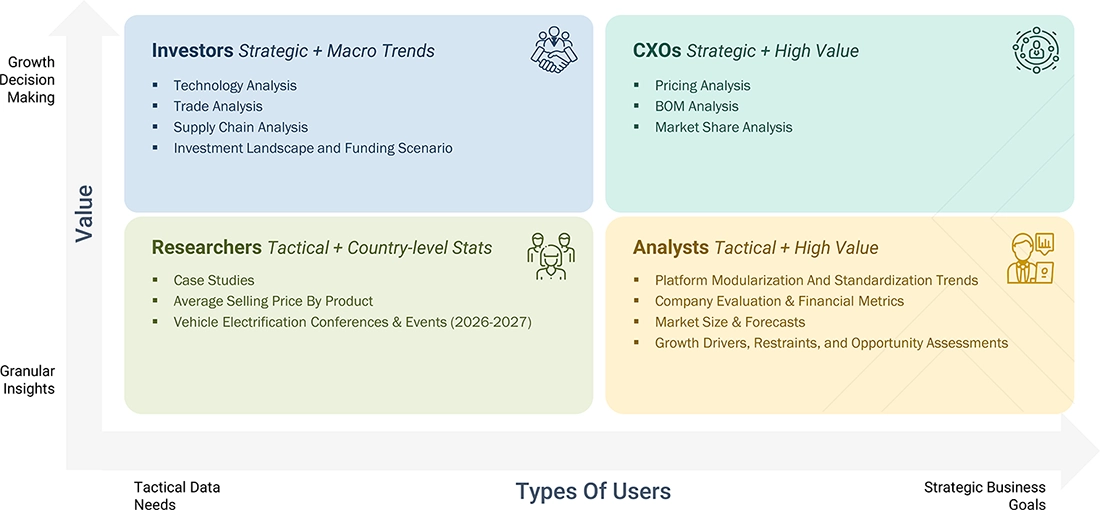
DELIVERED CUSTOMIZATIONS
We have successfully delivered the following deep-dive customizations:
| CLIENT REQUEST | CUSTOMIZATION DELIVERED | VALUE ADDS |
|---|---|---|
| 48V MARKET, BY COMPONENT AND REGION | • Regional-level market for components such as a Start-Stop System, Electric Power Steering (EPS), Liquid Heater PTC, Electric A/C Compressor, Electric Vacuum Pump, Electric Oil Pump, Electric Water Pump, and Integrated Starter Generator is given | • Granular understanding of electrification maturity by region |
RECENT DEVELOPMENTS
- September 2026 : VALEO (France) launched production of high-voltage inverters at its Étaples, France facility, marking the site's transition from 12V/48V electrical technologies toward high-voltage EV power electronics. The company secured its first contracts, with production beginning in 2026 for electric commercial vehicles and 2027 for passenger cars, strengthening its localized inverter manufacturing capability in Europe.
- September 2026 : ZF (Germany) expanded its EV aftermarket portfolio with new repair solutions for e-motors, inverters, hybrid modules, mechatronics, and electric-drive reducers. The development extends ZF's electrification strategy beyond original-equipment systems into component-level servicing of electrified drivetrains, supporting longer vehicle lifecycles and reducing the need for complete drive-unit replacement.
- August 2026 : ROBERT BOSCH (Germany) introduced its Rigid eAxle for 18–49-ton commercial vehicles, integrating the electric motor and transmission directly into a rigid axle. The solution expands Bosch's electrified powertrain portfolio into heavier commercial vehicles and is designed to support higher-load electric applications.
- August 2026 : DENSO, AISIN, and BluE Nexus (Japan) jointly developed a two-motor hybrid drive module, which was adopted for the new Stellantis Jeep Cherokee. The system combines a high-efficiency, high-torque transaxle with optimized motor and boost-converter control; AISIN manufactures the transaxle and motors while DENSO supplies the inverter, creating a vertically integrated electrified drive solution for the North American market.
- August 2026 : DENSO (Japan) launched its Digital Product Passport Solution for Batteries, enabling automakers and battery manufacturers to collect, manage, and provide traceability data for individual batteries. The service is designed to support compliance with the European Battery Regulation and the planned February 2027 battery-passport requirement, adding a software/data layer to DENSO's vehicl electrification portfolio.
Table of Contents
 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.
TITLE
PAGE NO
1
INTRODUCTION
29
2
EXECUTIVE SUMMARY
36
3
PREMIUM INSIGHTS
41
4
MARKET OVERVIEW
Electrification and software-defined architectures redefine vehicle auxiliary systems, driving strategic shifts across sectors.
44
4.1
INTRODUCTION
4.2
MARKET DYNAMICS
4.2.1
DRIVERS
4.2.1.1
EXPANDING ELECTRIFICATION OF MECHANICAL AUXILIARIES ACROSS ICE, 48V, AND EV PLATFORMS
4.2.1.2
INCREASING ADOPTION OF ELECTRIC VEHICLES
4.2.1.3
GROWING DEMAND FOR ENERGY-EFFICIENT ELECTRIFIED COMPONENTS OVER MECHANICALLY DRIVEN COMPONENTS
4.2.1.4
SOFTWARE-DEFINED E/E ARCHITECTURES TURNING AUXILIARIES INTO CONTROLLABLE VEHICLE FUNCTIONS
4.2.2
RESTRAINTS
4.2.2.1
HIGH COSTS OF ELECTRIC COMPONENTS
4.2.2.2
FRAGMENTED ELECTRICAL ARCHITECTURES COMPLICATE MIGRATION TO NEXT-GENERATION AUXILIARIES
4.2.3
OPPORTUNITIES
4.2.3.1
SHIFT TOWARD SOFTWARE-DEFINED VEHICLES
4.2.3.2
NEED FOR INTELLIGENT THERMAL MANAGEMENT
4.2.3.3
MIGRATION FROM COMPONENT SUPPLY TO INTEGRATED, SOFTWARE-CONTROLLED AUXILIARY SYSTEMS
4.2.4
CHALLENGES
4.2.4.1
COMPLEX INTEGRATION WITH ICE PLATFORMS
4.3
UNMET NEEDS AND WHITE SPACES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
4.5.1
STRATEGIC MOVES BY OEMS
4.5.2
STRATEGIC MOVES BY TIER-1 PLAYERS
4.5.3
STRATEGIC MOVES BY TIER-2 PLAYERS
4.5.4
STRATEGIC MOVES BY TIER-3 PLAYERS
5
INDUSTRY TRENDS
Vehicle electrification trends reshape global automotive market with high-efficiency systems and intelligent energy management.
59
5.1
MACROECONOMIC OUTLOOK
5.1.1
GDP TRENDS AND FORECAST
5.1.2
TRENDS IN GLOBAL AUTOMOTIVE INDUSTRY INFLUENCING VEHICLE ELECTRIFICATION MARKET
5.1.2.1
INTEGRATED ELECTRIC DRIVE ARCHITECTURES DRIVING DEMAND FOR HIGH-INTEGRATION ELECTRIFICATION SYSTEMS
5.1.2.2
800-V ARCHITECTURES AND SIC POWER ELECTRONICS DRIVING DEMAND FOR HIGH-EFFICIENCY ELECTRIFICATION COMPONENTS
5.1.2.3
HIGHER BATTERY ENERGY DENSITY AND ULTRA-FAST CHARGING DRIVING DEMAND FOR ADVANCED ELECTRIFICATION COMPONENTS
5.1.2.4
SOFTWARE-DEFINED ENERGY MANAGEMENT DRIVING DEMAND FOR INTELLIGENT ELECTRIFICATION SYSTEMS
5.2
ECOSYSTEM ANALYSIS
5.3
SUPPLY CHAIN ANALYSIS
5.4
CASE STUDY ANALYSIS
5.4.1
ZF AXTRAX 2 LF ELECTRIC AXLE FOR INDIAN CITY BUSES
5.4.2
VALEO'S 3-IN-1 E-AXLE FOR MAHINDRA'S ELECTRIC VEHICLE PLATFORM
5.4.3
IMPLEMENTATION OF START–STOP SYSTEMS IN DIESEL VEHICLES
5.4.4
SHIFT TOWARD ELECTRIC POWER STEERING
5.4.5
DEVELOPMENT OF ADVANCED HIGH-VOLTAGE COMPONENTS
5.5
KEY CONFERENCES AND EVENTS, 2026–2027
5.6
INVESTMENT AND FUNDING SCENARIO
5.7
PRICING ANALYSIS
5.7.1
AVERAGE SELLING PRICE, BY PRODUCT TYPE, 2023−2025
5.7.2
AVERAGE SELLING PRICE, BY REGION, 2023−2025
5.8
TRADE ANALYSIS
5.8.1
IMPORT SCENARIO (HS CODE 841330)
5.8.2
EXPORT SCENARIO (HS CODE 841330)
5.9
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.10
VEHICLE ELECTRIFICATION ARCHITECTURE TRANSITION
5.11
PLATFORM MODULARIZATION AND STANDARDIZATION TRENDS
5.12
ELECTRIFIED COMPONENT CONTENT & VALUE MIGRATION
5.13
COMPONENT-LEVEL CARBON FOOTPRINT ANALYSIS
5.14
ELECTRIC COOLANT PUMP FITMENT BY TOP 12 ELECTRIC PASSENGER CAR OEMS
5.15
ELECTRIC COOLANT PUMP FITMENT BY TOP 13 COMMERCIAL VEHICLE OEMS
5.16
ELECTRIC COOLANT PUMP - SUPPLIER CONTRACTS IN-HAND
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE STRATEGIC APPLICATIONS
AI-driven innovations and strategic tech applications redefine vehicle electrification and future revenue streams.
81
6.1
TECHNOLOGY ANALYSIS
6.1.1
KEY TECHNOLOGIES
6.1.1.1
HIGH-VOLTAGE INTEGRATED E-AXLE SYSTEMS
6.1.1.2
ADVANCED ECUS AND SOFTWARE-DEFINED COMPONENTS
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.1
ELECTRIC COOLANT PUMPS BY NON-SEALED MATERIALS
6.1.2.1.1
SHAFT MATERIAL
6.1.2.1.2
BEARING MATERIAL
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.1
CONNECTIVITY & IOT-ENABLED COMPONENTS
6.2
COMPONENT TECHNOLOGY ROADMAP & FUTURE REVENUE POOLS
6.3
PATENT ANALYSIS
6.4
OEM–TIER-1 TECHNOLOGY & SOURCING LANDSCAPE
6.5
IMPACT OF AI/GEN AI ON VEHICLE ELECTRIFICATION MARKET
6.6
IMPACT OF EU-INDIA FTA TRADE DEAL ON VEHICLE ELECTRIFICATION MARKET
6.7
IMPACT OF US-ISRAEL-IRAN CONFLICT ON AUTOMOTIVE AND TRANSPORTATION INDUSTRY
6.8
IMPACT OF US-ISRAEL-IRAN WAR ON VEHICLE ELECTRIFICATION MARKET
7
REGULATORY LANDSCAPE
Navigate global EV incentives and regulations to optimize compliance and sustainability strategies.
94
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2
EV INCENTIVES, BY COUNTRY
7.1.2.1
NETHERLANDS
7.1.2.2
GERMANY
7.1.2.3
FRANCE
7.1.2.4
UK
7.1.2.5
CHINA
7.1.2.6
US
7.2
INDUSTRY STANDARDS
7.3
SUSTAINABILITY INITIATIVES
7.3.1
BATTERY CIRCULARITY AND RECYCLING
7.3.2
SMART CHARGING AND RENEWABLE ENERGY INTEGRATION
7.3.3
HIGH-EFFICIENCY ELECTRIC POWERTRAIN ARCHITECTURES
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Navigate complex buyer dynamics to unlock unmet needs and enhance EV market profitability.
105
8.1
DECISION-MAKING PROCESS
8.2
KEY STAKEHOLDERS IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.2.2
BUYING CRITERIA
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
8.4.1
PASSENGER CARS – LONGER RANGE AND FASTER CHARGING WITHOUT EXCESSIVE BATTERY SIZE
8.4.2
PREMIUM & HIGH-PERFORMANCE EVS – HIGH POWER DENSITY AND RAPID ENERGY DELIVERY
8.4.3
ELECTRIC LCVS – HIGH UTILISATION WITH LOW OPERATING COST
8.4.4
ELECTRIC BUSES – HIGH-CAPACITY BATTERIES WITH MINIMAL SERVICE INTERRUPTION
8.4.5
HEAVY TRUCKS – HIGH PAYLOAD WITH LONG-RANGE ELECTRIFICATION
8.4.6
ELECTRIC 2/3-WHEELERS – AFFORDABLE BATTERIES AND CONVENIENT CHARGING
8.5
MARKET PROFITABILITY
8.5.1
PROFITABILITY OVERVIEW
9
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 20 Data Tables
114
9.1
INTRODUCTION
9.2
ICE & MICRO-HYBRID VEHICLE
9.2.1
INTEGRATION OF ELECTRIC AUXILIARIES TO REDUCE MECHANICAL LOSSES DRIVING DEMAND
9.3
HEV
9.3.1
OEMS EXTENDING HYBRID SYSTEMS THROUGH HIGHER ELECTRIC POWER AND GREATER POWERTRAIN INTEGRATION
9.4
PLUG-IN HYBRID ELECTRIC VEHICLES (PHEVS)
9.4.1
LONGER ELECTRIC-DRIVING CAPABILITY INCREASING ELECTRICAL CONTENT OF PHEVS
9.5
BEV
9.5.1
RANGE AND CHARGING REQUIREMENTS PUSHING BEVS TOWARD HIGHER-VOLTAGE AND MORE INTEGRATED ARCHITECTURES
9.6
PRIMARY INSIGHTS
10
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 113 Data Tables
124
10.1
INTRODUCTION
10.2
START-STOP SYSTEM
10.2.1
HIGHER ENGINE RESTART FREQUENCY DRIVING DEMAND FOR HIGH-CYCLE BATTERIES AND 48V STARTER SYSTEMS
10.2.1.1
ICE
10.2.1.2
EV
10.3
ELECTRIC POWER STEERING
10.3.1
HIGHER VEHICLE MASS AND ADAS STEERING INTERVENTION DRIVING DEMAND FOR HIGH-OUTPUT EPS
10.3.1.1
ICE
10.3.1.2
EV
10.4
ELECTRO-HYDRAULIC POWER STEERING
10.4.1
ENGINE-OFF STEERING OPERATION CREATING DEMAND FOR INDEPENDENT HYDRAULIC PRESSURE GENERATION
10.4.1.1
ICE
10.4.1.2
EV
10.5
LIQUID HEATER PTC
10.5.1
LOSS OF ENGINE WASTE HEAT IN BEVS INCREASING DEPENDENCE ON DEDICATED ELECTRIC HEATING
10.5.1.1
ICE
10.5.1.2
EV
10.6
ELECTRIC A/C COMPRESSOR
10.6.1
ENGINE-INDEPENDENT HVAC OPERATION AND INTEGRATION WITH HEAT-PUMP SYSTEMS TO DRIVE MARKET
10.6.1.1
ICE
10.6.1.2
EV
10.7
ELECTRIC VACUUM PUMP
10.7.1
LOSS OF ENGINE-GENERATED VACUUM REQUIRING INDEPENDENT BRAKE-BOOSTER ASSISTANCE
10.7.1.1
ICE
10.7.1.2
EV
10.8
ELECTRIC OIL PUMP
10.8.1
HIGHER E-AXLE POWER DENSITY INCREASING DEMAND FOR TARGETED OIL COOLING
10.8.1.1
ICE
10.8.1.2
EV
10.9
ELECTRIC WATER PUMP
10.9.1
FAST CHARGING AND HIGHER BATTERY POWER DENSITY INCREASING COOLANT-FLOW REQUIREMENTS
10.9.1.1
ICE
10.9.1.2
EV
10.10
INTEGRATED STARTER GENERATOR
10.10.1
48V ARCHITECTURES COMBINING ENGINE RESTART, REGENERATIVE BRAKING, AND TORQUE ASSISTANCE
10.10.1.1
ICE
10.10.1.2
EV
10.11
PRIMARY INSIGHTS
11
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 20 Data Tables
164
11.1
INTRODUCTION
11.2
PASSENGER CARS
11.2.1
BROAD POWERTRAIN CHOICES EXPAND ELECTRIC CONTENT IN PASSENGER CARS
11.3
LIGHT COMMERCIAL VEHICLES
11.3.1
URBAN DELIVERY DUTY CYCLES INCREASING ELECTRICAL CONTENT IN LIGHT COMMERCIAL VEHICLES
11.4
TRUCKS
11.4.1
HIGH PAYLOAD AND LONG-DUTY CYCLES REQUIRE HIGH-CAPACITY ELECTRIFIED AUXILIARIES AND PROPULSION
11.5
BUSES
11.5.1
HIGH DAILY UTILIZATION NECESSITATING ELECTRIC AUXILIARIES AND THERMAL SYSTEMS
11.6
PRIMARY INSIGHTS
12
VEHICLE ELECTRIFICATION MARKET, BY REGION
Comprehensive coverage of 5 Regions with country-level deep-dive of 15 Countries | 92 Data Tables.
174
12.1
INTRODUCTION
12.2
ASIA PACIFIC
12.2.1
CHINA
12.2.1.1
STRONG NEV POLICIES, OEM LEADERSHIP, AND SUPPLIER EXPANSION TO DRIVE MARKET
12.2.2
JAPAN
12.2.2.1
LEADERSHIP IN HYBRID AND PLUG-IN HYBRID TECHNOLOGIES TO DRIVE MARKET
12.2.3
INDIA
12.2.3.1
OEM MOMENTUM AND SUPPLIER LOCALIZATION TO DRIVE MARKET
12.2.4
SOUTH KOREA
12.2.4.1
STRONG OEM AND SUPPLIER ECOSYSTEM TO DRIVE MARKET
12.2.5
REST OF ASIA PACIFIC
12.3
EUROPE
12.3.1
GERMANY
12.3.1.1
HIGH EV PRODUCTION AND ELEVATED DOMESTIC DEMAND TO DRIVE MARKET
12.3.2
NETHERLANDS
12.3.2.1
SUBSTANTIAL EV ADOPTION AND V2G INNOVATION TO DRIVE MARKET
12.3.3
FRANCE
12.3.3.1
OEM PROGRAMS, BATTERY PROJECTS, AND SUPPLIER SCALE-UP TO DRIVE MARKET
12.3.4
UK
12.3.4.1
AWARENESS OF CLEAN TRANSPORT TO DRIVE MARKET
12.3.5
SPAIN
12.3.5.1
INCREASING DEMAND FOR E-DRIVES AND POWER ELECTRONICS TO DRIVE MARKET
12.3.6
ITALY
12.3.6.1
CONCENTRATED OEM INVESTMENT AND ACTIVE SUPPLIER DEALS TO DRIVE MARKET
12.3.7
REST OF EUROPE
12.4
NORTH AMERICA
12.4.1
US
12.4.1.1
STRINGENT REGULATORY PUSH TO DRIVE MARKET
12.4.2
CANADA
12.4.2.1
ZEV MANDATES AND SUPPLIER INVESTMENTS TO DRIVE MARKET
12.4.3
MEXICO
12.4.3.1
STRICT CO2 STANDARDS AND LOCALIZED PRODUCTION TO DRIVE MARKET
12.5
REST OF THE WORLD
12.5.1
BRAZIL
12.5.1.1
RISING DEMAND FOR FUEL-EFFICIENT VEHICLES TO DRIVE MARKET
12.5.2
SOUTH AFRICA
12.5.2.1
GROWING DEMAND FOR CLEANER AND MORE FUEL-EFFICIENT VEHICLES TO DRIVE MARKET
12.6
INDUSTRY INSIGHTS
13
COMPETITIVE LANDSCAPE
Gain strategic insights into market leaders and emerging players shaping the electric vehicle component sector.
232
13.1
OVERVIEW
13.2
KEY PLAYERS' STRATEGIES/RIGHT TO WIN, 2022–2026
13.3
ELECTRIC COOLANT PUMP MARKET SHARE ANALYSIS, 2025
13.4
ELECTRIC COMPRESSOR MARKET SHARE ANALYSIS, 2025
13.5
E-AXLE MARKET SHARE ANALYSIS, 2025
13.6
CHINESE E-AXLE MARKET SHARE ANALYSIS, 2025
13.7
REVENUE ANALYSIS, 2023–2025
13.8
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
13.8.1
STARS
13.8.2
EMERGING LEADERS
13.8.3
PERVASIVE PLAYERS
13.8.4
PARTICIPANTS
13.8.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
13.8.5.1
COMPANY FOOTPRINT
13.8.5.2
REGION FOOTPRINT
13.8.5.3
VEHICLE TYPE FOOTPRINT
13.9
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
13.9.1
PROGRESSIVE COMPANIES
13.9.2
RESPONSIVE COMPANIES
13.9.3
DYNAMIC COMPANIES
13.9.4
STARTING BLOCKS
13.9.5
COMPETITIVE BENCHMARKING
13.9.5.1
DETAILED LIST OF KEY STARTUPS/SMES
13.9.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
13.10
COMPANY VALUATION AND FINANCIAL METRICS
13.11
BRAND/PRODUCT COMPARISON
13.12
COMPETITIVE SCENARIO
13.12.1
PRODUCT LAUNCHES/DEVELOPMENTS
13.12.2
DEALS
13.12.3
EXPANSIONS
14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
252
14.1
KEY PLAYERS
14.1.1
ROBERT BOSCH GMBH
14.1.1.1
BUSINESS OVERVIEW
14.1.1.2
PRODUCTS OFFERED
14.1.1.3
RECENT DEVELOPMENTS
14.1.1.3.1
PRODUCT LAUNCHES
14.1.1.3.2
DEALS
14.1.1.3.3
EXPANSIONS
14.1.1.3.4
OTHERS
14.1.1.4
MNM VIEW
14.1.1.4.1
KEY STRENGTHS
14.1.1.4.2
STRATEGIC CHOICES
14.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
14.1.2
DENSO CORPORATION
14.1.3
VALEO
14.1.4
AISIN CORPORATION
14.1.5
ZF FRIEDRICHSHAFEN AG
14.1.6
MAHLE GMBH
14.1.7
BORGWARNER INC.
14.1.8
JTEKT CORPORATION
14.2
OTHER PLAYERS
14.2.1
BROSE FAHRZEUGTEILE SE & CO. KG
14.2.2
NIDEC CORPORATION
14.2.3
SCHAEFFLER AG
14.2.4
PANASONIC AUTOMOTIVE SYSTEMS CO., LTD.
14.2.5
ASTEMO, LTD.
15
RESEARCH METHODOLOGY
301
15.1
RESEARCH DATA
15.1.1
SECONDARY DATA
15.1.1.1
SECONDARY SOURCES FOR VEHICLE PRODUCTION
15.1.1.2
SECONDARY SOURCES FOR MARKET SIZING
15.1.1.3
KEY DATA FROM SECONDARY SOURCES
15.1.2
PRIMARY DATA
15.1.2.1
PRIMARY INTERVIEW PARTICIPANTS
15.1.2.2
BREAKDOWN OF PRIMARY INTERVIEWS
15.2
MARKET SIZE ESTIMATION METHODOLOGY
15.2.1
BOTTOM-UP APPROACH
15.3
DATA TRIANGULATION
15.4
FACTOR ANALYSIS
15.5
RESEARCH ASSUMPTIONS
15.6
RESEARCH LIMITATIONS
16
APPENDIX
312
16.1
KEY INDUSTRY INSIGHTS
16.2
DISCUSSION GUIDE
16.3
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
16.4
CUSTOMIZATION OPTIONS
16.4.1
48V MARKET, BY COMPONENT & REGION
16.4.1.1
ASIA OCEANIA
16.4.1.1.1
START-STOP SYSTEM
16.4.1.1.2
ELECTRIC POWER STEERING (EPS)
16.4.1.1.3
LIQUID HEATER PTC
16.4.1.1.4
ELECTRIC AIR CONDITIONER COMPRESSOR
16.4.1.1.5
ELECTRIC VACUUM PUMP
16.4.1.1.6
ELECTRIC OIL PUMP
16.4.1.1.7
ELECTRIC WATER PUMP
16.4.1.1.8
INTEGRATED STARTER GENERATOR
16.4.1.2
EUROPE
16.4.1.2.1
START-STOP SYSTEM
16.4.1.2.2
ELECTRIC POWER STEERING (EPS)
16.4.1.2.3
LIQUID HEATER PTC
16.4.1.2.4
ELECTRIC AIR CONDITIONER COMPRESSOR
16.4.1.2.5
ELECTRIC VACUUM PUMP
16.4.1.2.6
ELECTRIC OIL PUMP
16.4.1.2.7
ELECTRIC WATER PUMP
16.4.1.2.8
INTEGRATED STARTER GENERATOR
16.4.1.3
NORTH AMERICA
16.4.1.3.1
START-STOP SYSTEM
16.4.1.3.2
ELECTRIC POWER STEERING (EPS)
16.4.1.3.3
LIQUID HEATER PTC
16.4.1.3.4
ELECTRIC AIR CONDITIONER COMPRESSOR
16.4.1.3.5
ELECTRIC VACUUM PUMP
16.4.1.3.6
ELECTRIC OIL PUMP
16.4.1.3.7
ELECTRIC WATER PUMP
16.4.1.3.8
INTEGRATED STARTER GENERATOR
16.4.1.4
REST OF THE WORLD
16.4.1.4.1
START-STOP SYSTEM
16.4.1.4.2
ELECTRIC POWER STEERING (EPS)
16.4.1.4.3
LIQUID HEATER PTC
16.4.1.4.4
ELECTRIC AIR CONDITIONER COMPRESSOR
16.4.1.4.5
ELECTRIC VACUUM PUMP
16.4.1.4.6
ELECTRIC OIL PUMP
16.4.1.4.7
ELECTRIC WATER PUMP
16.4.1.4.8
INTEGRATED STARTER GENERATOR
16.5
RELATED REPORTS
16.6
AUTHOR DETAILS
LIST OF TABLES
TABLE 1
MARKET DEFINITION, BY PRODUCT
TABLE 2
EXCHANGE RATE, 2022–2025
TABLE 3
TECHNICAL BENEFITS OF ELECTRIFIED COMPONENTS
TABLE 4
UNMET NEEDS AND WHITE SPACES
TABLE 5
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
TABLE 6
STRATEGIC MOVES BY OEMS
TABLE 7
STRATEGIC MOVES BY TIER-1 PLAYERS
TABLE 8
STRATEGIC MOVES BY TIER-2 PLAYERS
TABLE 9
STRATEGIC MOVES BY TIER-3 PLAYERS
TABLE 10
GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2022–2031
TABLE 11
VEHICLE ELECTRIFICATION MARKET: ROLE OF COMPANIES IN ECOSYSTEM
TABLE 12
KEY CONFERENCES AND EVENTS, 2026–2027
TABLE 13
LIST OF FUNDINGS, 2022–2025
TABLE 14
AVERAGE SELLING PRICE TREND OF VEHICLE ELECTRIFICATION COMPONENTS, BY PRODUCT TYPE, 2023-2025
TABLE 15
AVERAGE SELLING PRICE TREND OF VEHICLE ELECTRIFICATION PRODUCTS, BY REGION, 2023−2025
TABLE 16
IMPORT DATA FOR HS CODE 841330-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 17
EXPORT DATA FOR HS CODE 841330-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 18
PLATFORM MODULARIZATION AND STANDARDIZATION TRENDS
TABLE 19
COMPONENT-LEVEL CARBON FOOTPRINT ANALYSIS
TABLE 20
ELECTRIC PASSENGER CAR OEMS FITMENT (THOUSAND UNITS), 2018–2030
TABLE 21
ELECTRIC COMMERCIAL VEHICLE OEMS FITMENT (THOUSAND UNITS), 2018–2030
TABLE 22
RECENT E-AXLE DEVELOPMENTS
TABLE 23
OEMS’ KEY INNOVATION AND FOCUS AREAS
TABLE 24
CHARACTERISTICS OF STAINLESS STEEL CLASSIFICATIONS
TABLE 25
PROPERTIES OF SILICON NITRIDE-BASED CERAMIC BALLS
TABLE 26
COMPONENT TECHNOLOGY ROADMAP & FUTURE REVENUE POOLS
TABLE 27
PATENT ANALYSIS
TABLE 28
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 29
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 30
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 31
NETHERLANDS: EV INCENTIVES
TABLE 32
NETHERLANDS: EV CHARGING STATION INCENTIVES
TABLE 33
GERMANY: EV INCENTIVES
TABLE 34
GERMANY: EV CHARGING STATION INCENTIVES
TABLE 35
FRANCE: EV INCENTIVES
TABLE 36
FRANCE: EV CHARGING STATION INCENTIVES
TABLE 37
UK: EV INCENTIVES
TABLE 38
UK: EV CHARGING STATION INCENTIVES
TABLE 39
CHINA: EV INCENTIVES
TABLE 40
CHINA: EV CHARGING STATION INCENTIVES
TABLE 41
US: EV INCENTIVES
TABLE 42
US: EV CHARGING STATION INCENTIVES
TABLE 43
REGULATIONS AND INITIATIVES
TABLE 44
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE (%)
TABLE 45
KEY BUYING CRITERIA, BY VEHICLE TYPE
TABLE 46
UNMET NEEDS, BY END-USE INDUSTRY
TABLE 47
MARKET PROFITABILITY, BY ELECTRIFIED COMPONENTS/TECHNOLOGIES
TABLE 48
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION, 2022–2025 (THOUSAND UNITS)
TABLE 49
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION, 2026–2033 (THOUSAND UNITS)
TABLE 50
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION, 2022–2025 (USD MILLION)
TABLE 51
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION, 2026–2033 (USD MILLION)
TABLE 52
ICE & MICRO-HYBRID VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 53
ICE & MICRO-HYBRID VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 54
ICE & MICRO-HYBRID VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 55
ICE & MICRO-HYBRID VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 56
HEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 57
HEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 58
HEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 59
HEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 60
PHEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 61
PHEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 62
PHEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 63
PHEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 64
BEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 65
BEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 66
BEV ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 67
BEV ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 68
OVERVIEW OF ELECTRIFIED VEHICLE COMPONENTS, BY PRODUCT, VOLTAGE, AND APPLICATION
TABLE 69
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 70
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 71
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 72
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 73
START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 74
START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 75
START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 76
START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 77
ICE: START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 78
ICE: START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 79
ICE: START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 80
ICE: START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 81
EV: START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 82
EV: START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 83
EV: START-STOP SYSTEM MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 84
EV: START-STOP SYSTEM MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 85
ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 86
ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 87
ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 88
ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 89
ICE: ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 90
ICE: ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 91
ICE: ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 92
ICE: ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 93
EV: ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 94
EV: ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 95
EV: ELECTRIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 96
EV: ELECTRIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 97
ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 98
ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 99
ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 100
ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 101
ICE: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 102
ICE: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 103
ICE: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 104
ICE: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 105
EV: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 106
EV: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 107
EV: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 108
EV: ELECTRO-HYDRAULIC POWER STEERING MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 109
LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 110
LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 111
LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 112
LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 113
ICE: LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 114
ICE: LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 115
ICE: LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 116
ICE: LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 117
EV: LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 118
EV: LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 119
EV: LIQUID HEATER PTC MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 120
EV: LIQUID HEATER PTC MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 121
ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 122
ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 123
ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 124
ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 125
ICE: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 126
ICE: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 127
ICE: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 128
ICE: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 129
EV: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 130
EV: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 131
EV: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 132
EV: ELECTRIC A/C COMPRESSOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 133
ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 134
ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 135
ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 136
ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 137
ICE: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 138
ICE: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 139
ICE: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 140
ICE: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 141
EV: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 142
EV: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 143
EV: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 144
EV: ELECTRIC VACUUM PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 145
ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 146
ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 147
ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 148
ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 149
ICE: ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 150
ICE: ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 151
ICE: ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 152
ICE: ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 153
EV: ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 154
EV: ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 155
EV: ELECTRIC OIL PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 156
EV: ELECTRIC OIL PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 157
ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 158
ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 159
ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 160
ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 161
ICE: ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 162
ICE: ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 163
ICE: ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 164
ICE: ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 165
EV: ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 166
EV: ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 167
EV: ELECTRIC WATER PUMP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 168
EV: ELECTRIC WATER PUMP MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 169
INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 170
INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 171
INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 172
INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 173
ICE: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 174
ICE: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 175
ICE: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 176
ICE: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 177
EV: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 178
EV: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 179
EV: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 180
EV: INTEGRATED STARTER GENERATOR MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 181
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 182
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 183
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2022–2025 (USD MILLION)
TABLE 184
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2026–2033 (USD MILLION)
TABLE 185
PASSENGER CAR ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 186
PASSENGER CAR ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 187
PASSENGER CAR ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 188
PASSENGER CAR ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 189
LIGHT COMMERCIAL VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 190
LIGHT COMMERCIAL VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 191
LIGHT COMMERCIAL VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 192
LIGHT COMMERCIAL VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 193
TRUCK ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 194
TRUCK ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 195
TRUCK ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 196
TRUCK ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 197
BUS ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 198
BUS ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 199
BUS ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 200
BUS ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 201
VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (THOUSAND UNITS)
TABLE 202
VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (THOUSAND UNITS)
TABLE 203
VEHICLE ELECTRIFICATION MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 204
VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026–2033 (USD MILLION)
TABLE 205
ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (THOUSAND UNITS)
TABLE 206
ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (THOUSAND UNITS)
TABLE 207
ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 208
ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (USD MILLION)
TABLE 209
CHINA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 210
CHINA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 211
CHINA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 212
CHINA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 213
JAPAN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 214
JAPAN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 215
JAPAN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 216
JAPAN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 217
INDIA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 218
INDIA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 219
INDIA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 220
INDIA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 221
SOUTH KOREA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 222
SOUTH KOREA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 223
SOUTH KOREA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 224
SOUTH KOREA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 225
REST OF ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 226
REST OF ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 227
REST OF ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 228
REST OF ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 229
EUROPE: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (THOUSAND UNITS)
TABLE 230
EUROPE: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (THOUSAND UNITS)
TABLE 231
EUROPE: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 232
EUROPE: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (USD MILLION)
TABLE 233
GERMANY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 234
GERMANY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 235
GERMANY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 236
GERMANY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 237
NETHERLANDS: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 238
NETHERLANDS: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 239
NETHERLANDS: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 240
NETHERLANDS: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 241
FRANCE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 242
FRANCE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 243
FRANCE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 244
FRANCE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 245
UK: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 246
UK: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 247
UK: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 248
UK: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 249
SPAIN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 250
SPAIN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 251
SPAIN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 252
SPAIN: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 253
ITALY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 254
ITALY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 255
ITALY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 256
ITALY: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 257
REST OF EUROPE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 258
REST OF EUROPE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 259
REST OF EUROPE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 260
REST OF EUROPE: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 261
NORTH AMERICA: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (THOUSAND UNITS)
TABLE 262
NORTH AMERICA: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (THOUSAND UNITS)
TABLE 263
NORTH AMERICA: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 264
NORTH AMERICA: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (USD MILLION)
TABLE 265
US: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 266
US: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 267
US: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 268
US: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 269
CANADA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 270
CANADA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 271
CANADA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 272
CANADA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 273
MEXICO: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 274
MEXICO: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 275
MEXICO: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 276
MEXICO: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 277
REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (THOUSAND UNITS)
TABLE 278
REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (THOUSAND UNITS)
TABLE 279
REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 280
REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY COUNTRY, 2026–2033 (USD MILLION)
TABLE 281
BRAZIL: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 282
BRAZIL: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 283
BRAZIL: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 284
BRAZIL: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 285
SOUTH AFRICA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 286
SOUTH AFRICA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 287
SOUTH AFRICA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 288
SOUTH AFRICA: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 289
OTHERS IN REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (THOUSAND UNITS)
TABLE 290
OTHERS IN REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (THOUSAND UNITS)
TABLE 291
OTHERS IN REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2022–2025 (USD MILLION)
TABLE 292
OTHERS IN REST OF THE WORLD: VEHICLE ELECTRIFICATION MARKET, BY PRODUCT TYPE, 2026–2033 (USD MILLION)
TABLE 293
KEY PLAYERS' STRATEGIES/RIGHT TO WIN, 2022–2026
TABLE 294
ELECTRIC COOLANT PUMP MARKET SHARE ANALYSIS, 2025
TABLE 295
ELECTRIC COMPRESSOR MARKET SHARE ANALYSIS, 2025
TABLE 296
E-AXLE MARKET SHARE ANALYSIS, 2025
TABLE 297
CHINESE E-AXLE MARKET SHARE ANALYSIS, 2025
TABLE 298
VEHICLE ELECTRIFICATION MARKET: REGION FOOTPRINT
TABLE 299
VEHICLE ELECTRIFICATION MARKET: VEHICLE TYPE FOOTPRINT
TABLE 300
VEHICLE ELECTRIFICATION MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 301
VEHICLE ELECTRIFICATION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 302
VEHICLE ELECTRIFICATION MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2022−SEPTEMBER 2026
TABLE 303
VEHICLE ELECTRIFICATION MARKET: DEALS, JANUARY 2022−SEPTEMBER 2026
TABLE 304
VEHICLE ELECTRIFICATION MARKET: EXPANSIONS, JANUARY 2022−SEPTEMBER 2026
TABLE 305
ROBERT BOSCH GMBH: COMPANY OVERVIEW
TABLE 306
ROBERT BOSCH GMBH: PRODUCTS OFFERED
TABLE 307
ROBERT BOSCH GMBH: PRODUCT LAUNCHES
TABLE 308
ROBERT BOSCH GMBH: DEALS
TABLE 309
ROBERT BOSCH GMBH: EXPANSIONS
TABLE 310
ROBERT BOSCH GMBH: OTHERS
TABLE 311
DENSO CORPORATION: COMPANY OVERVIEW
TABLE 312
DENSO CORPORATION: PRODUCTS OFFERED
TABLE 313
DENSO CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 314
DENSO CORPORATION: DEALS
TABLE 315
DENSO CORPORATION: EXPANSIONS
TABLE 316
DENSO CORPORATION: OTHERS
TABLE 317
VALEO: COMPANY OVERVIEW
TABLE 318
VALEO: PRODUCTS OFFERED
TABLE 319
VALEO: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 320
VALEO: DEALS
TABLE 321
VALEO: EXPANSIONS
TABLE 322
VALEO: OTHERS
TABLE 323
AISIN CORPORATION: COMPANY OVERVIEW
TABLE 324
AISIN CORPORATION: PRODUCTS OFFERED
TABLE 325
AISIN CORPORATION: DEALS
TABLE 326
AISIN CORPORATION: EXPANSIONS
TABLE 327
AISIN CORPORATION: OTHERS
TABLE 328
ZF FRIEDRICHSHAFEN AG: COMPANY OVERVIEW
TABLE 329
ZF FRIEDRICHSHAFEN AG: PRODUCTS OFFERED
TABLE 330
ZF FRIEDRICHSHAFEN AG: DEALS
TABLE 331
ZF FRIEDRICHSHAFEN AG: EXPANSIONS
TABLE 332
ZF FRIEDRICHSHAFEN AG: OTHERS
TABLE 333
MAHLE GMBH: COMPANY OVERVIEW
TABLE 334
MAHLE GMBH: PRODUCTS OFFERED
TABLE 335
MAHLE GMBH: EXPANSIONS
TABLE 336
MAHLE GMBH: OTHERS
TABLE 337
BORGWARNER INC.: COMPANY OVERVIEW
TABLE 338
BORGWARNER INC.: PRODUCTS OFFERED
TABLE 339
BORGWARNER INC.: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 340
BORGWARNER INC.: DEALS
TABLE 341
BORGWARNER INC.: EXPANSIONS
TABLE 342
BORGWARNER INC.: OTHERS
TABLE 343
JTEKT CORPORATION: COMPANY OVERVIEW
TABLE 344
JTEKT CORPORATION: PRODUCTS OFFERED
TABLE 345
JTEKT CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 346
JTEKT CORPORATION: EXPANSIONS
TABLE 347
JTEKT CORPORATION: OTHERS
TABLE 348
BROSE FAHRZEUGTEILE SE & CO. KG: COMPANY OVERVIEW
TABLE 349
NIDEC CORPORATION: COMPANY OVERVIEW
TABLE 350
SCHAEFFLER AG: COMPANY OVERVIEW
TABLE 351
PANASONIC AUTOMOTIVE SYSTEMS CO., LTD.: COMPANY OVERVIEW
TABLE 352
ASTEMO, LTD.: COMPANY OVERVIEW
LIST OF FIGURES
FIGURE 1
VEHICLE ELECTRIFICATION MARKET SEGMENTATION
FIGURE 2
MARKET SCENARIO
FIGURE 3
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2026–2033
FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN VEHICLE ELECTRIFICATION MARKET, 2022–2026
FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF VEHICLE ELECTRIFICATION MARKET
FIGURE 6
HIGH-GROWTH SEGMENTS IN VEHICLE ELECTRIFICATION MARKET, 2026–2033
FIGURE 7
ASIA PACIFIC TO LEAD VEHICLE ELECTRIFICATION MARKET DURING FORECAST PERIOD
FIGURE 8
INCREASING USE OF ELECTRIFIED COMPONENTS TO REDUCE ENERGY LOSSES TO DRIVE MARKET
FIGURE 9
BUSES TO BE THE FASTEST-GROWING SEGMENT AS FLEET ELECTRIFICATION ACCELERATES
FIGURE 10
BEVS TO BE THE FASTEST-GROWING SEGMENT AS ELECTRIFICATION GAINS MOMENTUM
FIGURE 11
LIQUID HEATER PTC TO WITNESS FASTEST GROWTH AS BEV THERMAL MANAGEMENT DEMAND RISES
FIGURE 12
ASIA PACIFIC TO LEAD THE VEHICLE ELECTRIFICATION MARKET, DRIVEN BY STRONG VEHICLE PRODUCTION AND EV ADOPTION
FIGURE 13
VEHICLE ELECTRIFICATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 14
VEHICLE ELECTRIFICATION CREATING NEW VALUE POOLS ACROSS AUTOMOTIVE, ENERGY & ELECTRONICS
FIGURE 15
VEHICLE ELECTRIFICATION MARKET: ECOSYSTEM ANALYSIS
FIGURE 16
VEHICLE ELECTRIFICATION MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 17
INVESTMENT AND FUNDING SCENARIO, 2022−2025
FIGURE 18
AVERAGE SELLING PRICE TREND OF VEHICLE ELECTRIFICATION COMPONENTS, BY PRODUCT TYPE, 2023–2025
FIGURE 19
AVERAGE SELLING PRICE TREND OF VEHICLE ELECTRIFICATION PRODUCTS, BY REGION, 2023−2025
FIGURE 20
IMPORT SCENARIO FOR HS CODE 841330-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025
FIGURE 21
EXPORT SCENARIO FOR HS CODE 841330-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025
FIGURE 22
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 23
VEHICLE ELECTRIFICATION ARCHITECTURE TRANSITION
FIGURE 24
VEHICLE ELECTRIFICATION MARKET: PATENT ANALYSIS
FIGURE 25
CRUDE OIL PRICE SURGE FOLLOWING US-ISRAEL-IRAN CONFLICT, 2026
FIGURE 26
INCREASE IN PETROL PRICES ACROSS KEY COUNTRIES, 2026
FIGURE 27
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE
FIGURE 28
KEY BUYING CRITERIA, BY VEHICLE TYPE
VEHICLE ELECTRIFICATION MARKET, BY DEGREE OF HYBRIDIZATION,
2026
VS. 2033
115
VEHICLE ELECTRIFICATION MARKET, BY PROPULSION AND PRODUCT,
2026
VS. 2033
126
FIGURE 31
VEHICLE ELECTRIFICATION MARKET, BY VEHICLE TYPE, 2026 VS. 2033
FIGURE 32
VEHICLE ELECTRIFICATION MARKET, BY REGION, 2026 VS. 2033
FIGURE 33
ASIA PACIFIC: VEHICLE ELECTRIFICATION MARKET SNAPSHOT
FIGURE 34
EUROPE: VEHICLE ELECTRIFICATION MARKET SNAPSHOT
FIGURE 35
NORTH AMERICA: VEHICLE ELECTRIFICATION MARKET SNAPSHOT
FIGURE 36
ROW: VEHICLE ELECTRIFICATION MARKET, 2026 VS. 2033
FIGURE 37
ELECTRIC COOLANT PUMP MARKET SHARE ANALYSIS, 2025
FIGURE 38
ELECTRIC COMPRESSOR MARKET SHARE ANALYSIS, 2025
FIGURE 39
E-AXLE MARKET SHARE ANALYSIS, 2025
FIGURE 40
CHINESE E-AXLE MARKET SHARE ANALYSIS, 2025
FIGURE 41
REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2023−2025
FIGURE 42
VEHICLE ELECTRIFICATION MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 43
VEHICLE ELECTRIFICATION MARKET: COMPANY FOOTPRINT
FIGURE 44
VEHICLE ELECTRIFICATION MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 45
COMPANY VALUATION
FIGURE 46
FINANCIAL METRICS (EV/EBITDA)
FIGURE 47
BRAND/PRODUCT COMPARISON
FIGURE 48
ROBERT BOSCH GMBH: COMPANY SNAPSHOT
FIGURE 49
DENSO CORPORATION: COMPANY SNAPSHOT
FIGURE 50
VALEO: COMPANY SNAPSHOT
FIGURE 51
AISIN CORPORATION: COMPANY SNAPSHOT
FIGURE 52
ZF FRIEDRICHSHAFEN AG: COMPANY SNAPSHOT
FIGURE 53
MAHLE GMBH: COMPANY SNAPSHOT
FIGURE 54
BORGWARNER INC.: COMPANY SNAPSHOT
FIGURE 55
JTEKT CORPORATION: COMPANY SNAPSHOT
FIGURE 56
RESEARCH DESIGN
FIGURE 57
RESEARCH DESIGN MODEL
FIGURE 58
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
FIGURE 59
BOTTOM-UP APPROACH
FIGURE 60
DATA TRIANGULATION
FIGURE 61
FACTOR ANALYSIS FOR MARKET SIZING: DEMAND AND SUPPLY SIDES
Methodology
The research study involved various secondary sources, such as company annual reports/presentations, industry association publications, EV magazine articles, directories, technical handbooks, World Economic Outlook, trade websites, technical articles, and databases, which were used to identify and collect information for an extensive study of the vehicle electrification market. Primary sources experts from related industries, automobile OEMs, and suppliers were interviewed to obtain and verify critical information and assess prospects and market estimations.
Secondary Research
Secondary sources for this research study included the vehicle electrification industry association, internal databases, corporate filings (such as annual reports, investor presentations, and financial statements), and data from trade and business. Secondary data was collected and analyzed to determine the overall market size, further validated by primary research.
Primary Research
In the primary research process, several primary interviews were conducted with market experts from the demand and supply sides across major regions: North America, Europe, Asia Pacific, and the RoW. 32%, 40%, and 26% of primary interviews were conducted with the OEMs, Tier 1 players, and Tier 2 players, respectively.
Primary data was collected through questionnaires, e-mails, and telephonic interviews. In the canvassing of primary data, various departments within organizations, such as sales, operations, and administration, were covered to provide a holistic viewpoint in the report. After interacting with industry experts, brief sessions were conducted with highly experienced independent consultants to validate the findings from the primaries. These and insights from in-house subject-matter experts led to the conclusions described in the remainder of this report.

To know about the assumptions considered for the study, download the pdf brochure
Market Size Estimation
- The bottom-up approach was used to derive the market size based on volume and value. This was followed by primary interviews and vehicle model mapping on a regional basis from the MarketsandMarkets repository.
- The market size was validated through in-depth interviews with industry experts—excerpts available in the discussion guide in the appendix—and secondary research. The report-writing phase begins after arriving at the final numbers for the market size.
BOTTOM-UP APPROACH:
The bottom-up approach was used to estimate and validate the size of the vehicle electrification market. In this approach, the country-level sales of each vehicle type (passenger cars, LCVs, trucks, and buses) were identified through country-level associations, paid databases like MarkLines, EV Volumes, and non-profit organizations like OICA. The vehicle sales forecast in each country was carried out based on multiple factors, such as country-wise macroeconomic indicators, emission regulations, automotive industry growth, GDP growth, and government initiatives.
Further, determining the vehicle electrification market in terms of volume and country-level penetration/ installation trends for each electrified component in each vehicle type was identified through model mapping for each country. The number of electric components per vehicle type was derived through secondary research and validated by industry experts.
The country-level vehicle type sales were then multiplied by the country-level penetration/ installation trend of each electrified component in each vehicle type, and the number of electric components installed in each vehicle type gave the country-level vehicle electrification market by vehicle type and by product type in terms of volume.
The country-level average selling price of each component/ product installed in each vehicle type was derived through secondary sources and further validated by industry experts. The country-level vehicle electrification market volume, by product type, was multiplied by the average selling price of component/ product, giving the vehicle electrification market in terms of value (USD million) by vehicle type and product type.Further, the summation of country-level markets provided the regional-level markets in terms of volume (thousand units) and value (USD million). A further summation of regional-level markets provided the global vehicle electrification market in terms of volume (thousand units) and value (USD million) by region and product type.
A similar methodology has been followed for the vehicle electrification market of EVs (BEVs, HEVs, and PHEVs) based on component/ product.
Vehicle Electrification Market: Bottom-Up Approach

Data Triangulation
All percentage shares, splits, and breakdowns were determined using secondary sources and verified through primary sources. All parameters expected to affect the markets covered in this research study were accounted for, viewed in extensive detail, verified through primary research, and analyzed to obtain the final quantitative and qualitative data. This data was consolidated, supplemented with detailed inputs and analysis from MarketsandMarkets, and presented in the report.
Market Definition
The electrification of the conventional mechanically operated systems and components in the vehicle can be referred to as vehicle electrification. Over the last ten years, the automotive sector has shifted its focus to vehicle electrification, owing to certain key influencing factors such as the increasing and volatile oil prices, deteriorating urban air quality, and climate change, along with increasingly stringent emissions and fuel-economy regulations, the need to reduce dependence on petroleum-based fuels, advancements in battery and power-electronics technologies, and the expansion of charging infrastructure. The electrification of systems and components improves efficiency and helps reduce weight. It also enables higher vehicle energy efficiency, reduces dependence on mechanically driven auxiliaries, supports the adoption of electrified powertrains, and improves overall vehicle performance and controllability.
Key Stakeholders
- Automotive sector associations, government authorities, and research organizations
- Automobile OEMs
- Component manufacturers of various electrification products such as electric oil pump, electric water pump, electric A/C compressor, start-stop system, PTC heater, and electronic power steering
- Electric motor & E-drive suppliers
- Thermal management system manufacturers
- Raw material suppliers for electrification product manufacturers
- Traders, distributors, and suppliers of vehicle electrification systems/components
- Battery cell, module, and pack manufacturers
- Battery management system (BMS) manufacturers
- Power electronics and semiconductor manufacturers
- Charging infrastructure / EVSE manufacturers and charging point operators
- Automotive electronics, control-unit, and software suppliers
Report Objectives
-
To define, describe, and forecast the size of the global vehicle electrification market in terms of value (USD million) and volume (thousand units)
- By vehicle type
- By degree of hybridization
- By propulsion and product type
- By region
- To identify and analyze key drivers, restraints, opportunities, and challenges influencing the market
- To strategically profile key players and analyze their market shares and core competencies
- To analyze recent developments, including product launches, deals, and expansions, by key market players
-
To study the following with respect to the market
- Trends/Disruptions Impacting Customer Business
- Ecosystem Analysis
- Technology Analysis
- Supply Chain Analysis
- Patent Analysis
- Regulatory Landscape
- Case Study Analysis
- Key Stakeholders and Buying Criteria
- Key Conferences and Events
- Trade Analysis
- Pricing Analysis
- Impact of EU-India FTA
- Impact of Israel-Iran War
Available customizations:
Along with the market data, MarketsandMarkets offers customizations per company-specific needs.
The following customization options are available for the report:
- Vehicle Electrification market, by product type, at the country level
- Vehicle Electrification market, by propulsion type, at the country level
- Vehicle Electrification market, by vehicle type, at the country level
Key Questions Addressed by the Report
What is the current market size of the Vehicle Electrification Market, and how is it expected to grow?
The global vehicle electrification market is projected to grow from USD 54.90 billion in 2026 to USD 87.81 billion by 2033 at a CAGR of 6.9%, during the forecast period.
What are the key factors driving the growth of the Vehicle Electrification Market?
The market is driven by the increasing adoption of electric and hybrid vehicles, stringent emission regulations, growing demand for energy-efficient vehicle systems, and advancements in electrified automotive components.
Which region is expected to dominate the Vehicle Electrification Market during the forecast period?
Asia Pacific is expected to dominate the Vehicle Electrification Market due to rapid EV adoption, strong automotive manufacturing, supportive government policies, and expanding production of electrified vehicle components.
What are the latest trends shaping the Vehicle Electrification Market?
Key trends include the adoption of 48V architectures, electrified auxiliary components, advanced thermal management systems, electric pumps and compressors, and the increasing integration of vehicle electrification technologies in passenger cars.
Who are the leading companies in the Vehicle Electrification Market, and what strategies are they adopting?
Leading companies are focusing on product innovation, advanced electrification technologies, strategic collaborations, and expanding their portfolios of electric powertrain and thermal management solutions to strengthen their market position.
Fact checked
Personalize This Research
- Triangulate with your Own Data
- Get Data as per your Format and Definition
- Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
- Any level of Personalization
Let Us Help You
- What are the Known and Unknown Adjacencies Impacting the Vehicle Electrification Market
- What will your New Revenue Sources be?
- Who will be your Top Customer; what will make them switch?
- Defend your Market Share or Win Competitors
- Get a Scorecard for Target Partners

Custom Market Research Services
We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements
Get 10% Free CustomisationTESTIMONIALS
JIM NAAS
PRODUCT DIRECTOR, WEASLER
Weasler Engineering, a CentroMotion organization
Global Provider of Industrial Actuation & Control Solutionswww.weasler.com
Our organization was interested in learning more about the attractiveness of a particular market space. We contacted MarketsandMarkets to help us based on previous positive experiences we had with them. The results did not disappoint! We discussed our objectives with them, and the team at MarketsandMarkets developed and executed a proposal that met our needs precisely. We were very impressed by their level of expertise, the quality of the analysis and their insightful recommendations. We would not hesitate in working with them again in the future.

Matt Kardel,
Vice President
Aptiv,
A global technology company that develops safer, greener and more connected solutions.www.aptiv.com
We contracted with
MarketsandMarkets to evaluate the value chain and potential go-to-market partners related to our
interest in the Fleet Management space. The team successfully completed the work on time and at the
pricing agreed. MarketsandMarkets listened and understood our objectives and collaborated well with
us to help us get the visibility we needed to make an investment.
We have subsequently used
MarketsandMarkets again related to Smart Cities to good results.
- China Vehicle Electrification Market
- Japan Vehicle Electrification Market
- India Vehicle Electrification Market
- South Korea Vehicle Electrification Market
- Canada Vehicle Electrification Market
- Mexico Vehicle Electrification Market
- US Vehicle Electrification Market
- Germany Vehicle Electrification Market
- Netherlands Vehicle Electrification Market
- France Vehicle Electrification Market
- UK Vehicle Electrification Market
- Spain Vehicle Electrification Market
- Italy Vehicle Electrification Market
- Brazil Vehicle Electrification Market
- South Africa Vehicle Electrification Market
Growth opportunities and latent adjacency in Vehicle Electrification Market


Athur
Dec, 2022
Interested in knowing more about the Vehicle Electrification Market and competitive landscape.
Ronak
Dec, 2022
What are the growth estimates for the vehicle electrification market till 2025?.
TEDDY
Jun, 2026
Want to introduce electrical automotive parts in the business. .
Enrison
Jun, 2026
Electrification in South America .