Patient Experience Technology Market by Offerings, Functions (Appointment {Online Booking}, Registration {Intake}, Virtual Care {Telehealth, RPM}, Communication, Feedback), End User (Providers, Payers, Pharma & Biotech), Region - Global Forecast to 2031

Market Size
$0.74B
MARKET SIZE, 2026
Projected Market Size
$1.29B
MARKET SIZE, 2031
CAGR
11.8%
CAGR (2026-2031)
Forecast Period
2026-2031
FORECAST PERIOD

PATIENT EXPERIENCE TECHNOLOGY MARKET SIZE, SHARE & GROWTH SNAPSHOT

patient-experience-technology-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

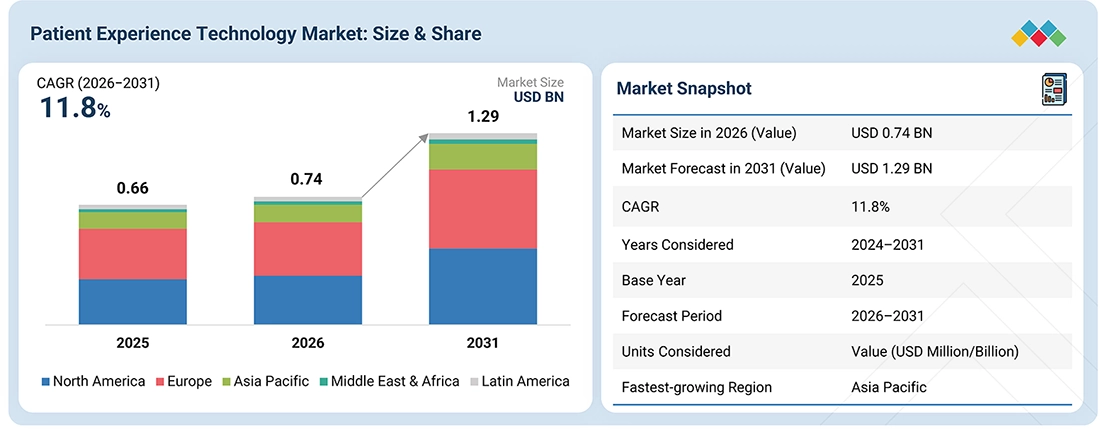
The global patient experience technology market is projected to grow from USD 0.74 billion in 2026 to USD 1.29 billion by 2031, at a CAGR of 11.8% during the forecast period. The market was valued at USD 0.66 billion in 2025. The market is entering a new phase of digital transformation as healthcare providers increasingly adopt technology across the patient journey rather than relying on standalone engagement tools. Growing adoption of AI-powered communication, digital patient portals, virtual care, online appointment scheduling, automated registration, and feedback management is enabling healthcare organizations to improve accessibility, personalization, and patient engagement. Increasing integration of patient experience platforms with EHRs, CRM systems, telehealth platforms, and analytics solutions is further creating opportunities for technology providers. As healthcare organizations place greater emphasis on patient-centric care, convenience, and experience-driven outcomes, demand for scalable and intelligent patient experience solutions is expected to increase substantially over the forecast period.

KEY TAKEAWAYS

  • MARKET SNAPSHOT:
    Base Year Market Size (2025): USD 0.66 Billion
    Current Market Size (2026): USD 0.74 Billion
    Forecast Market Size (2031): USD 1.29 Billion
    CAGR (2026–2031): 11.8%
  • SEGMENT LEADERSHIP:
    Regional Leader: North America is the largest market for patient experience technology.
    Component Leader: Software segment accounted for the largest market share of 67.9% in 2025.
    Application Leader: Patient communication segment accounted for the largest share of 22.3% of the patient experience technology market in 2025.
    End User Leader: Healthcare providers accounted for the largest share of 67.7% in the patient experience technology market.
  • MARKET OUTLOOK & COMPETITIVE LANDSCAPE:
    The major market players have adopted both organic and inorganic strategies, including partnerships and investments. For instance, Epic Systems Corporation (US), IQVIA (US), and Press Ganey (US) have entered into a number of agreements and partnerships to cater the growing demand for advance patient experience technology.
    Vital, Nexhealth, and Collectly, Inc., among others, have distinguished themselves among startups and SMEs by securing strong footholds in specialized niche areas, underscoring their potential as emerging market leaders.

The patient experience technology market is witnessing steady growth, driven by rising patient demand for convenience through digital-first services such as mobile apps and self-service portals. Additionally, the integration of interoperable health data systems is driving adoption, enabling seamless care coordination, improved outcomes, and stronger trust between patients and providers.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

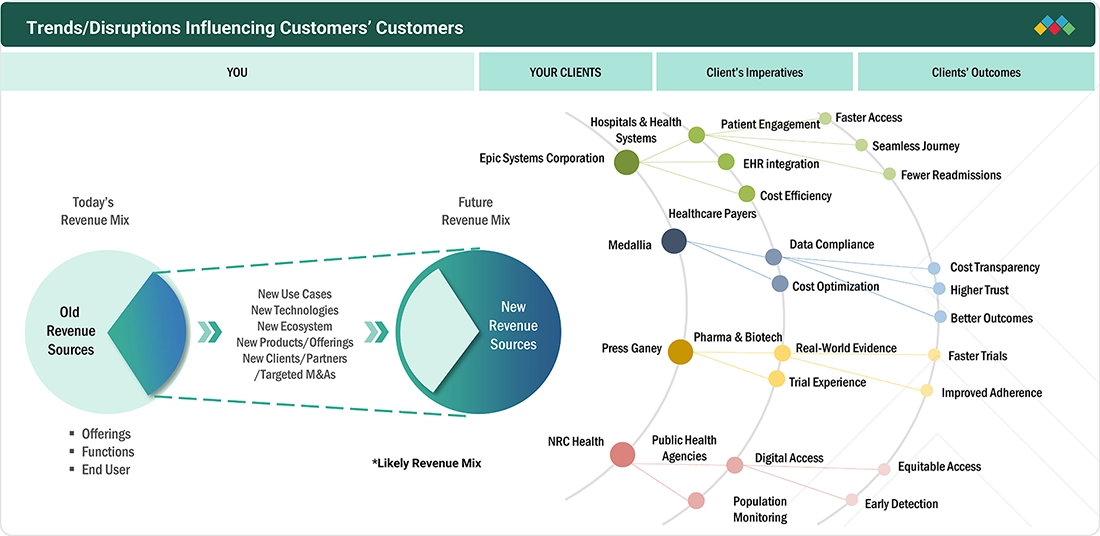
The impact on consumers' business emerges from customer trends or disruptions. Hot bets are the clients of patient experience technology manufacturers, and target applications are the clients of patient experience technology manufacturers. Shifts, which are changing trends or disruptions, will impact the revenues of end users. Revenue impacts on end users will affect hot bets' revenue, which will further affect patient experience technology manufacturers' revenue.

patient-experience-technology-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Rising demand for digital engagement platforms and personalized patient care
  • Increasing adoption of telehealth, mobile health apps, and AI-powered analytics
RESTRAINTS
Impact
Level
  • Data privacy and cybersecurity concerns restricting adoption
  • High implementation and integration costs for healthcare providers
OPPORTUNITIES
Impact
Level
  • Expansion in emerging markets with growing healthcare infrastructure
  • Adoption of AI-driven personalization and predictive analytics for patient care
CHALLENGES
Impact
Level
  • Ensuring accuracy and reliability of patient feedback data
  • Rapid technological evolution requiring continuous updates and training

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Government-backed digital health initiatives

Government-led programs are accelerating adoption of patient experience technologies by funding digital infrastructure, standardizing data frameworks, and incentivizing patient-centered models. Initiatives like CMS’s trusted health app library and NHS’s AI-powered “doctor in your pocket” strategy make digital health tools more accessible, reimbursable, and secure, fostering higher patient engagement and satisfaction worldwide.

Restraint: Rising data privacy concerns

Data privacy and cybersecurity risks remain major barriers to adoption. Cloud-based platforms and AI-driven engagement tools create vast pools of sensitive health data vulnerable to breaches. Initiatives that link patient records across systems, while improving access, raise trust concerns about control and misuse. Without stronger safeguards and transparent governance, patient hesitancy will hinder the scaling of digital experience technologies.

Opportunity: AI-powered patient advocacy platforms

Global air passenger traffic continues to surge, especially in emerging economies such as India, China, and Southeast Asia, prompting record aircraft orders from Boeing, Airbus, and other OEMs. This expansion fuels demand for advanced aerospace materials that can support next-generation aircraft design, improve durability, and reduce lifecycle costs. Moreover, rising investments in space exploration, UAVs, and sustainable aviation open new avenues for aerospace material applications.

Challenge: Regulatory fragmentation in data interoperability

The aerospace sector is highly vulnerable to fluctuations in raw material prices, particularly titanium, carbon fiber, and specialty alloys. Global trade tensions and geopolitical risks have exposed supply chain weaknesses, leading to delays and cost overruns. Ensuring a stable supply of high-quality materials while managing cost pressures remains a critical challenge for OEMs and suppliers alike.

PATIENT EXPERIENCE TECHNOLOGY MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Integrated patient portals, MyChart apps, telehealth, and scheduling tools that connect with EHRs to support appointment booking, visit summaries, and secure messaging Streamlined access, better care coordination, higher patient satisfaction
company logo
Track satisfaction across inpatient, outpatient, and digital touchpoints for quality improvement in hospitals. It also supports post-discharge feedback, physician performance tracking, and experience optimization across telehealth and mobile platforms. Enables healthcare providers to capture real-time patient feedback and uncover actionable insights using AI and NLP analytics. It helps improve service quality, personalize care experiences, and automate issue resolution across the patient journey.
company logo
Patient experience measurement platforms providing real-time feedback, healthcare consumer insights, and loyalty analytics to help hospitals and health systems understand community needs and patient expectations Deeper patient insights, stronger loyalty, community trust, and improved care personalization.
company logo
Real-time patient feedback, satisfaction surveys, and reputation management platforms integrated with care delivery systems Continuous quality improvement, stronger loyalty, reputation enhancement
company logo
Experience management (XM) platforms offering patient and caregiver surveys, sentiment analysis, and AI-powered dashboards that integrate with EHR and CRM systems for actionable insights across the care journey Actionable experience insights, improved satisfaction, better decision-making, and higher care quality

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

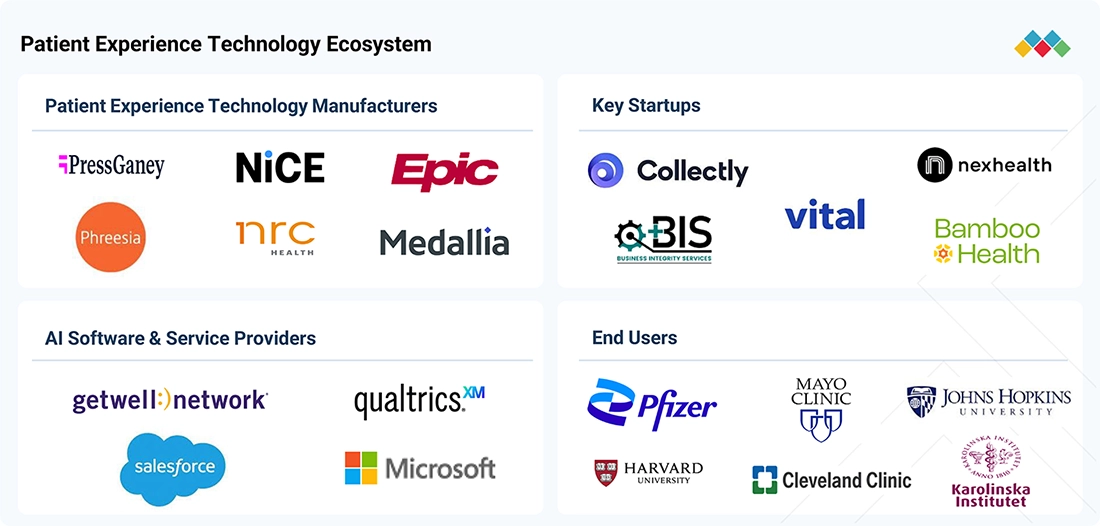
The patient experience technology ecosystem brings together software providers, service partners, regulators, and healthcare organizations to strengthen patient engagement across the care continuum. Core players deliver cloud, on-premises, and hybrid platforms for secure data exchange, personalization, and seamless interactions. Leaders like Press Ganey, NRC Health, Phreesia, NiCE, Qualtrics, Medallia Inc., Relias LLC, Epic Systems Corporation, GetWellNetwork, and CipherHealth Inc. drive solutions for pre-care access, navigation, in-encounter support, billing, and follow-up. Revenue models span SaaS subscriptions, licenses, and pay-per-use, serving hospitals, payers, and pharma companies. Regulators such as CMS, ONC, and EMA set standards, while research and tech partners advance AI, mobile health, and analytics, collectively enabling transparent, accessible, and patient-centered healthcare delivery

patient-experience-technology-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS

patient-experience-technology-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Patient Experience Technology Market, By Offering

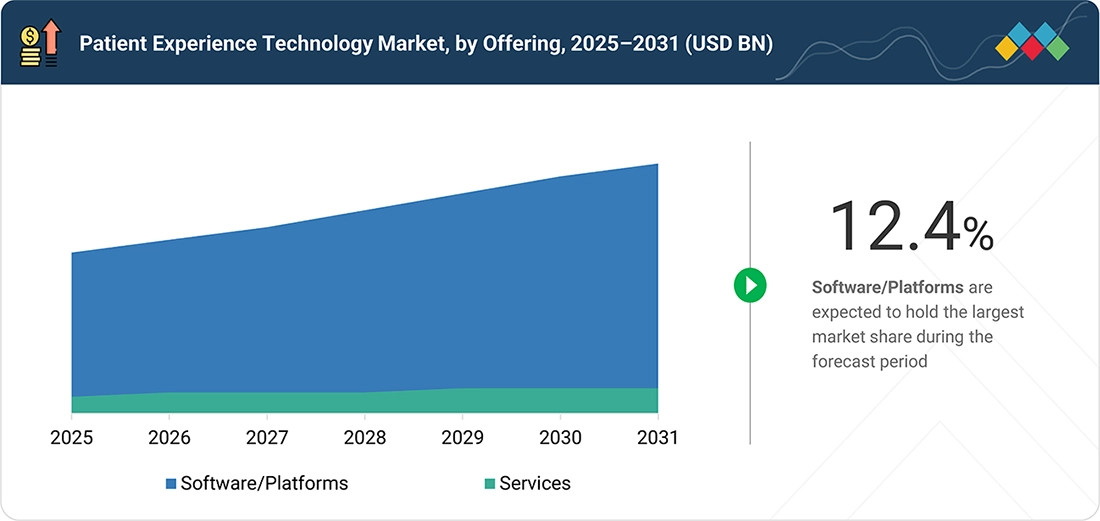
In 2025, the software/platforms segment led the patient experience technology market, driven by demand for digital tools that capture, analyze, and act on patient feedback in real time. This segment includes cloud-based, on-premises, and hybrid solutions widely used in hospitals, outpatient centers, and healthcare networks. Cloud platforms dominate because of scalability, remote access, EHR integration, and lower costs, while on-premises solutions serve large health systems that need robust data security. Hybrid models offer flexibility with compliance. AI analytics, voice-enabled assistants, and mobile portals further boost adoption, alongside growing patient-centered care, telehealth expansion, and regulatory mandates for engagement.

Patient Experience Technology Market, By Function

In 2025, the patient communication segment held a significant share of the patient experience technology market, driven by the growing emphasis on personalized, patient-centered care. Healthcare providers are increasingly investing in digital tools such as mobile health apps, patient portals, and real-time communication platforms to enhance engagement, education, and adherence. These technologies empower patients to take an active role in their healthcare journey, improving satisfaction and outcomes. Additionally, value-based care models and regulatory focus on experience metrics are pushing hospitals and payers to adopt engagement platforms that support shared decision-making, remote monitoring, and continuous feedback, strengthening this segment’s market position.

Patient Experience Technology Market, By End User

In 2025, the healthcare providers segment dominates the patient experience technology market, driven by hospitals, outpatient centers, and physician practices increasingly investing in patient experience technologies to improve engagement, streamline workflows, and meet regulatory mandates. Providers benefit from tools that optimize scheduling, communication, and feedback collection, while enhancing patient satisfaction and clinical outcomes.

REGION

North America to dominate the global patient experience technology market

North America is expected to dominate the global patient experience technology market, supported by its advanced healthcare infrastructure, strong digital adoption, and regulatory frameworks that encourage innovation. The region benefits from widespread implementation of electronic health records (EHRs), integration of patient portals, telehealth services, and analytics platforms that enable seamless care delivery and real-time feedback collection. The US leads due to its strong payer-provider ecosystem, significant investments in digital health startups, and increasing use of AI-driven personalization tools to enhance patient engagement. Canada also contributes through its focus on virtual care expansion and digital-first healthcare strategies. Key players such as Epic Systems, Press Ganey, NRC Health, and Qualtrics drive innovation with platforms that measure satisfaction, streamline communication, and provide actionable insights. Rising consumer expectations, regulatory emphasis on value-based care, and the demand for improved transparency and accessibility further reinforce North America’s position as the leading market for patient experience technologies.

patient-experience-technology-market Region

PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY EVALUATION MATRIX

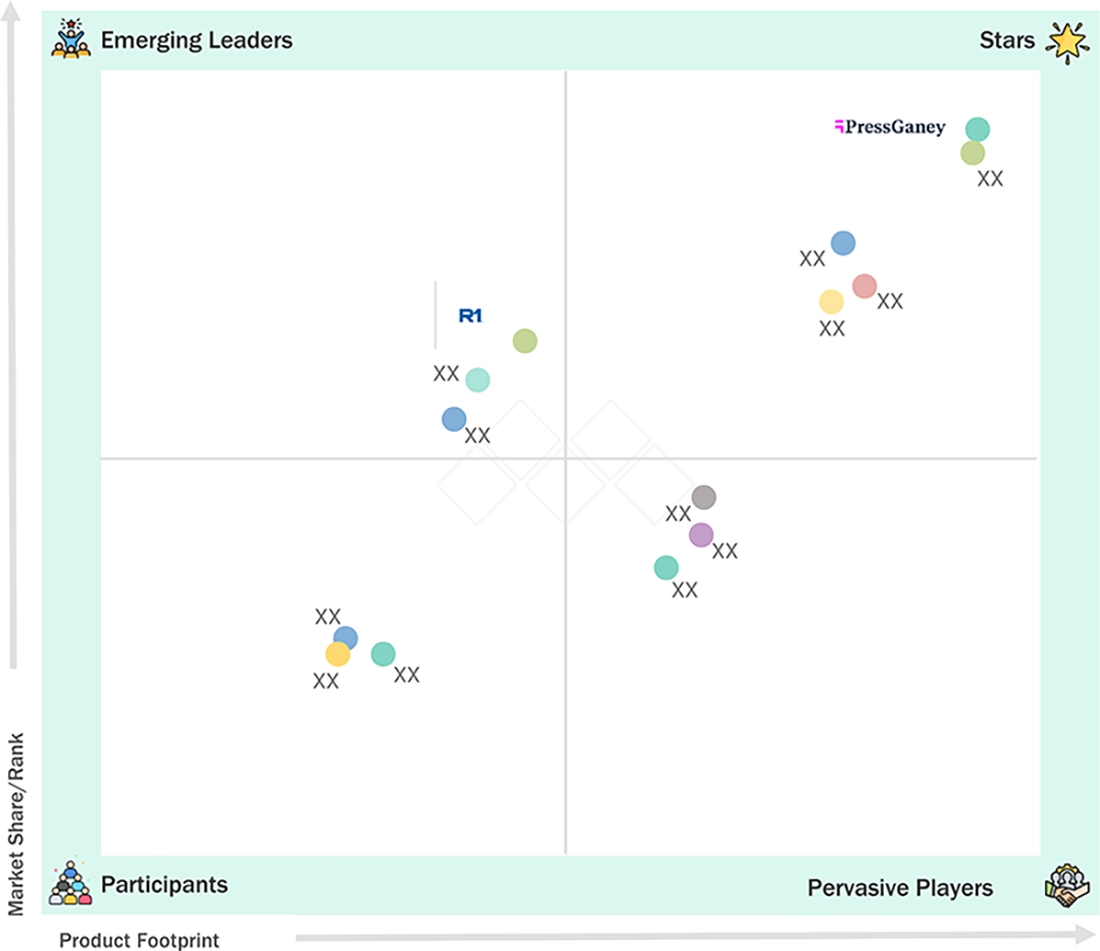
In the patient experience technology market matrix, Press Ganey (Star) leads with strong market share and an extensive product footprint, driven by comprehensive analytics capabilities, robust patient engagement platforms, and integrated solutions for healthcare providers, payers, and life sciences companies. R1 RCM (Emerging Leader) is gaining visibility by offering specialized patient rounding, care coordination, and real-time feedback solutions, strengthening its position through innovation and niche product offerings. While Press Ganey dominates through scale, global presence, and diversified patient experience technology solutions spanning telehealth, patient surveys, and digital engagement tools, R1 RCM shows significant potential to move toward the Leaders’ Quadrant as demand for real-time patient engagement and workflow optimization continues to rise.

patient-experience-technology-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 0.66 Billion
Market Size in 2026 (Value) USD 0.74 Billion
Market Forecast in 2031 (value) USD 1.29 Billion
Growth Rate CAGR of 11.8% from 2025-2030
Years Considered 2024-2031
Base Year 2025
Forecast Period 2026-2031
Units Considered Value (USD Million/Billion)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends.
Segments Covered
  • By Offering:
    • Software/Platforms
    • Services
  • By Function:
    • Appointment Scheduling
    • Patient Registration
    • Virtual Care
    • Patient Communication
    • Billing
    • Feedback Management
    • Others
  • By End User:
    • Healthcare Providers
    • Healthcare Payers
    • Pharma & Biotech Companies
    • Others
Regions Covered North America, Asia Pacific, Europe, South America, Middle East & Africa

WHAT IS IN IT FOR YOU: PATIENT EXPERIENCE TECHNOLOGY MARKET REPORT CONTENT GUIDE

patient-experience-technology-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Growth & Market Penetration
  • Estimated adoption rates among hospitals, pharmacists, and payers using surveys and data analytics
  • modeled replacement rates and reasons for churn
  • Achieve double-digit revenue growth in US patient portal market
  • Estimate adoption & replacement rates
  • Enabled targeted go-to-market strategies and identification of high-opportunity segments
  • Supported revenue growth forecasting and risk mitigation
Product Insights & User Needs –
  • Understand unmet needs and limitations of current products
  • Conducted user interviews and surveys to identify benefits, limitations, and unmet needs
Prioritized high-potential accounts and optimized resource allocation for faster revenue realization
Competitive & Vendor Analysis –
  • Analyze vendor strategies, selection criteria, and decision-making
  • Benchmarked top 10–15 global competitors, mapped strengths, market share, differentiators, product types; assessed features, cost, service offerings, and sales support
  • Delivered clear competitor landscape for strategic positioning, pricing strategy, and feature prioritization
  • Helped anticipate competitor moves
Financial Planning & Market Strategy –
  • Conducted budget/cost analysis for portal replacement
  • profiled niche/disruptive players and emerging trends (AI, telehealth, predictive analytics)
Supported informed investment decisions, identified emerging opportunities, and improved ROI on technology adoption

RECENT DEVELOPMENTS

  • January 2026 : Medallia announced a strategic partnership with Ada to combine Medallia's omnichannel experience intelligence with Ada's real-time, AI-powered action capabilities, enabling organizations to move from identifying experience issues to automated, timely interventions.
  • August 2025 : Epic announced new AI solutions, including the “Emmie” virtual assistant and MyChart enhancements, to improve patient education, streamline prior authorization, reduce manual charting, and help health insurers enhance patient experiences across 3,000+ hospitals and 71,000 clinics globally.
  • August 2025 : Phreesia was named to the 2025 Capterra Shortlist for Patient Engagement and Medical Scheduling. Recognized for high user ratings and market presence, Phreesia’s digital intake and engagement platform supports 170 million patient visits annually, empowering providers to streamline workflows and improve patient activation.
  • March 2025 : Qualtrics introduced Experience Agents, AI-driven tools that deliver personalized customer and employee interactions, at X4 2025. The event also highlighted Qualtrics Edge, new XM capabilities, and research warning that USD 1.3 trillion is at risk from delayed AI adoption.


Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


30
2
EXECUTIVE SUMMARY


36
3
PREMIUM INSIGHTS


42
4
MARKET OVERVIEW
Digital health transformation accelerates with AI, telehealth, and personalized care, despite integration challenges.


45
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
RISING DEMAND FOR DIGITAL ENGAGEMENT PLATFORMS AND PERSONALIZED PATIENT CARE


4.2.1.2
INCREASING ADOPTION OF TELEHEALTH, MOBILE HEALTH APPS, AND AI-POWERED ANALYTICS


4.2.1.3
GOVERNMENT INITIATIVES AND FUNDING FOR HEALTHCARE DIGITAL TRANSFORMATION


4.2.1.4
GROWING FOCUS ON IMPROVING PATIENT SATISFACTION AND LONG-TERM ENGAGEMENT


4.2.1.5
EXPANSION OF CLOUD-BASED ENGAGEMENT PLATFORMS


4.2.2
RESTRAINTS


4.2.2.1
DATA PRIVACY AND CYBERSECURITY CONCERNS


4.2.2.2
HIGH IMPLEMENTATION AND INTEGRATION COSTS FOR HEALTHCARE PROVIDERS


4.2.2.3
LIMITED INTEROPERABILITY BETWEEN PATIENT ENGAGEMENT SYSTEMS AND EXISTING ELECTRONIC HEALTH RECORD SYSTEMS


4.2.3
OPPORTUNITIES


4.2.3.1
GROWTH OPPORTUNITIES IN EMERGING MARKET


4.2.3.2
ADOPTION OF AI-DRIVEN PERSONALIZATION AND PREDICTIVE ANALYTICS FOR PATIENT CARE


4.2.3.3
STRATEGIC PARTNERSHIPS AMONG TECHNOLOGY PROVIDERS, PHARMA COMPANIES, AND PAYERS


4.2.3.4
RISING ADOPTION OF VIRTUAL REALITY AND AUGMENTED REALITY


4.2.4
CHALLENGES


4.2.4.1
NEED TO ENSURE ACCURACY AND RELIABILITY OF FEEDBACK DATA


4.2.4.2
RAPID TECHNOLOGICAL EVOLUTION


4.3
UNMET NEEDS AND WHITE SPACES


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS


5
INDUSTRY TRENDS
Navigate competitive dynamics and digital healthcare trends to leverage market shifts and investment opportunities.


56
 
5.1
PORTER’S FIVE FORCES ANALYSIS


5.2
BARGAINING POWER OF SUPPLIERS


5.3
BARGAINING POWER OF BUYERS


5.4
THREAT OF NEW ENTRANTS


5.5
THREAT OF SUBSTITUTES


5.6
INTENSITY OF COMPETITIVE RIVALRY


5.7
MACROECONOMIC INDICATORS


5.7.1
INTRODUCTION


5.7.2
GDP TRENDS AND FORECAST


5.7.3
HEALTHCARE DIGITALIZATION AND PATIENT ENGAGEMENT ADOPTION TRENDS


5.8
VALUE CHAIN ANALYSIS


5.8.1
PRODUCT DESIGN & DEVELOPMENT


5.8.2
SYSTEM INTEGRATION & WORKFLOW CUSTOMIZATION


5.8.3
IMPLEMENTATION & CHANGE MANAGEMENT


5.8.4
EXPERIENCE ANALYTICS & REPORTING INSIGHTS


5.8.5
POST-SALES SUPPORT & CONTINUOUS IMPROVEMENT


5.9
ECOSYSTEM ANALYSIS


5.10
PRICING ANALYSIS


5.10.1
AVERAGE SELLING PRICE TREND, BY KEY PLAYER


5.10.2
AVERAGE SELLING PRICE TREND, BY REGION


5.11
KEY CONFERENCES AND EVENTS, 2026–2027


5.12
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES


5.13
INVESTMENT AND FUNDING SCENARIO


5.14
CASE STUDY ANALYSIS


5.15
IMPACT OF 2025 US TARIFFS ON PATIENT EXPERIENCE TECHNOLOGY MARKET


5.15.1
INTRODUCTION


5.15.2
KEY TARIFF RATES


5.15.3
IMPACT ON COUNTRY/REGION


5.15.3.1
US


5.15.3.2
EUROPE


5.15.3.3
ASIA PACIFIC


5.15.4
IMPACT ON END USERS


5.15.4.1
HEALTHCARE PROVIDERS


5.15.4.2
HEALTHCARE PAYERS


5.15.4.3
PHARMA & BIOTECH COMPANIES


5.15.4.4
OTHERS


6
STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
Leverage AI and patents to revolutionize patient engagement and predictive healthcare solutions.


74
 
6.1
KEY EMERGING TECHNOLOGIES


6.1.1
VOICE-OF-THE-PATIENT (VOP) PLATFORMS


6.1.2
TELEHEALTH AND VIRTUAL CARE PLATFORMS


6.1.3
PATIENT PORTALS AND PERSONAL HEALTH RECORDS


6.1.4
REMOTE PATIENT MONITORING (RPM)


6.2
COMPLEMENTARY TECHNOLOGIES


6.2.1
INTEROPERABILITY/API AND FHIR INFRASTRUCTURE


6.2.2
PATIENT IDENTITY MANAGEMENT AND AUTHENTICATION SYSTEMS


6.3
ADJACENT TECHNOLOGIES


6.3.1
CLINICAL DECISION SUPPORT SYSTEMS (CDSS)


6.3.2
POPULATION HEALTH MANAGEMENT (PHM) PLATFORMS


6.3.3
PATIENT ENGAGEMENT SOLUTIONS


6.4
TECHNOLOGY/PRODUCT ROADMAP


6.5
PATENT ANALYSIS


6.5.1
PATENT PUBLICATION TRENDS


6.5.2
JURISDICTION ANALYSIS


6.5.3
MAJOR PATENTS IN PATIENT EXPERIENCE TECHNOLOGY MARKET


6.6
FUTURE APPLICATIONS


6.6.1
AI-POWERED DIGITAL FRONT DOOR AND INTELLIGENT PATIENT NAVIGATION


6.6.2
PREDICTIVE AND PROACTIVE PATIENT EXPERIENCE MANAGEMENT


6.6.3
PERSONALIZED, OMNICHANNEL, AND CONNECTED PATIENT ENGAGEMENT


7
REGULATORY LANDSCAPE
Navigate complex global regulations with region-specific compliance insights and authoritative agency details.


83
 
7.1
REGIONAL REGULATIONS AND COMPLIANCE


7.1.1
REGULATORY ANALYSIS


7.1.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


7.1.2
INDUSTRY STANDARDS


8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Discover unmet needs and key buying criteria shaping end-user expectations in top industries.


94
 
8.1
INTRODUCTION


8.2
DECISION-MAKING PROCESS


8.3
KEY STAKEHOLDERS AND BUYING CRITERIA


8.3.1
KEY STAKEHOLDERS IN BUYING PROCESS


8.3.2
KEY BUYING CRITERIA


8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES


8.4.1
UNMET NEEDS


8.4.2
END-USER EXPECTATIONS


8.5
MARKET PROFITABILITY


9
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 8 Data Tables


100
 
9.1
INTRODUCTION


9.2
APPOINTMENT SCHEDULING


9.2.1
ENABLING OPERATIONAL EFFICIENCY AND PATIENT ACCESS


9.3
PATIENT REGISTRATION


9.3.1
OPTIMIZING FRONT-END WORKFLOWS AND DATA ACCURACY


9.4
VIRTUAL CARE


9.4.1
EXPANDING REMOTE ACCESS AND CONTINUITY OF CARE


9.5
PATIENT COMMUNICATION


9.5.1
DRIVING PATIENT ACTIVATION AND CARE ADHERENCE


9.6
BILLING


9.6.1
PUSH FOR TRANSPARENT & AUTOMATED FINANCIAL WORKFLOWS


9.7
FEEDBACK MANAGEMENT


9.7.1
FACILITATING CONTINUOUS IMPROVEMENT IN PATIENT EXPERIENCE


9.8
OTHER FUNCTIONS


9.8.1
GROWING FOCUS ON HOLISTIC, PATIENT-CENTRIC CARE


10
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 10 Data Tables


112
 
10.1
INTRODUCTION


10.2
SOFTWARE


10.2.1
ON-PREMISE SOFTWARE


10.2.1.1
ENSURING DATA CONTROL, COMPLIANCE, AND SYSTEM INTEGRATION


10.2.2
CLOUD-BASED


10.2.2.1
LOWER UPFRONT COSTS AND SEAMLESS INTEROPERABILITY TO AID GROWTH


10.2.3
HYBRID SOFTWARE


10.2.3.1
ABILITY TO ENSURE MAXIMUM COMPLIANCE AND CONTROL TO BOOST MARKET


10.3
SERVICES


10.3.1
MANAGED SERVICES


10.3.1.1
RISING DEMAND FOR OPERATIONAL EFFICIENCY AND RISK MITIGATION TO ENCOURAGE GROWTH


10.3.2
PROFESSIONAL SERVICES


10.3.2.1
NEED FOR CONTINUOUS PATIENT ENGAGEMENT TO CONTRIBUTE TO GROWTH


11
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 11 Data Tables


123
 
11.1
INTRODUCTION


11.1.1
HEALTHCARE PROVIDERS


11.1.1.1
GROWING PATIENT EXPECTATIONS AND DIGITAL-FIRST STRATEGIES


11.1.2
HOSPITALS & HEALTH SYSTEMS


11.1.2.1
ENTERPRISE-WIDE DIGITAL PLATFORMS TO UNIFY PATIENT JOURNEYS AND OPTIMIZE VALUE-BASED CARE


11.1.3
OUTPATIENT & AMBULATORY CARE CENTERS


11.1.3.1
DIGITAL TRANSFORMATION ELEVATES PATIENT EXPERIENCE IN AMBULATORY SETTINGS


11.1.4
PHYSICIAN & GROUP PRACTICES


11.1.4.1
AI, EHRS, AND MOBILE APPS TRANSFORM CARE DELIVERY IN GROUP PRACTICES


11.1.5
LONG-TERM CARE & POST-ACUTE FACILITIES


11.1.5.1
ENHANCING CARE QUALITY AND PATIENT EXPERIENCE IN LTC AND PAC FACILITIES


11.1.6
OTHER HEALTHCARE PROVIDERS


11.1.6.1
IMPROVING PATIENT ENGAGEMENT AND CARE EFFICIENCY ACROSS SPECIALTY AND AMBULATORY SETTINGS TO DRIVE SEGMENT


11.2
HEALTHCARE PAYERS


11.2.1
ADVANCING MEMBER-CENTRIC CARE TO BOOST GROWTH


11.3
PHARMA & BIOTECH COMPANIES


11.3.1
PHARMA & BIOTECH ADVANCING PATIENT EXPERIENCE THROUGH DIGITAL SOLUTIONS


11.4
OTHER END USERS


11.4.1
ENABLERS OF STANDARDS, COMPLIANCE, AND INNOVATION DRIVING PATIENT EXPERIENCE TECHNOLOGY ADOPTION


12
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 174 Data Tables.


139
 
12.1
INTRODUCTION


12.2
NORTH AMERICA


12.2.1
MACROECONOMIC OUTLOOK FOR NORTH AMERICA


12.2.2
US


12.2.2.1
US TO DOMINATE GLOBAL MARKET FOR PATIENT EXPERIENCE TECHNOLOGY


12.2.3
CANADA


12.2.3.1
ADVANCING PATIENT-CENTRIC DIGITAL HEALTH SOLUTIONS


12.3
EUROPE


12.3.1
MACROECONOMIC OUTLOOK FOR EUROPE


12.3.2
UK


12.3.2.1
NHS-DRIVEN PATIENT-CENTRIC INNOVATION


12.3.3
GERMANY


12.3.3.1
DIGITAL HEALTH LEADERSHIP AND PATIENT ENGAGEMENT


12.3.4
FRANCE


12.3.4.1
ADVANCING PATIENT-CENTRIC DIGITAL HEALTH


12.3.5
ITALY


12.3.5.1
REGIONAL GROWTH AND TELEMEDICINE EXPANSION


12.3.6
SPAIN


12.3.6.1
PATIENT-CENTRIC DIGITAL HEALTH AND REGIONAL INNOVATION


12.3.7
REST OF EUROPE


12.4
ASIA PACIFIC


12.4.1
MACROECONOMIC OUTLOOK FOR ASIA PACIFIC


12.4.2
JAPAN


12.4.2.1
RAPIDLY GROWING ELDERLY POPULATION TO PROPEL MARKET EXPANSION


12.4.3
CHINA


12.4.3.1
WIDESPREAD SUPER-APP INTEGRATION TO ACCELERATE ADOPTION


12.4.4
INDIA


12.4.4.1
NATIONAL DIGITAL HEALTH PROGRAMS ACCELERATING MARKET GROWTH IN INDIA


12.4.5
SOUTH KOREA


12.4.5.1
REGULATORY LIBERALIZATION AND ICT INTEGRATION FUELING MARKET GROWTH


12.4.6
AUSTRALIA


12.4.6.1
MATURE HEALTHCARE SYSTEM AND DIGITAL INFRASTRUCTURE DRIVING ADOPTION


12.4.7
REST OF ASIA PACIFIC


12.5
LATIN AMERICA


12.5.1
MACROECONOMIC OUTLOOK FOR LATIN AMERICA


12.5.2
BRAZIL


12.5.2.1
BRAZIL TO DOMINATE PATIENT EXPERIENCE TECHNOLOGY MARKET IN LATIN AMERICA


12.5.3
MEXICO


12.5.3.1
MEXICO EMERGES AS A HUB FOR RETAIL-INTEGRATED AND MULTILINGUAL PATIENT EXPERIENCE PLATFORMS


12.5.4
REST OF LATIN AMERICA


12.6
MIDDLE EAST & AFRICA


12.6.1
MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA


12.6.2
GCC COUNTRIES


12.6.2.1
RISING HEALTHCARE INVESTMENTS TO FUEL UPTAKE


12.6.2.2
SAUDI ARABIA


12.6.2.2.1
VISION 2030 AND MOH DIGITAL-FIRST STRATEGY


12.6.2.3
UAE


12.6.2.3.1
GOVERNMENT-LED DIGITAL TRANSFORMATION AND PRIVATE-SECTOR INNOVATION


12.6.2.4
REST OF GCC


12.6.2.4.1
RISING DEMAND FOR TELEHEALTH & VIRTUAL CARE


12.6.3
SOUTH AFRICA


12.6.4
REST OF MIDDLE EAST & AFRICA


13
COMPETITIVE LANDSCAPE
Discover top strategies and market dynamics shaping patient experience technology leaders by 2025.


232
 
13.1
OVERVIEW


13.2
KEY PLAYER STRATEGIES/RIGHT TO WIN


13.2.1
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET


13.3
REVENUE ANALYSIS, 2021–2025


13.4
MARKET SHARE ANALYSIS, 2025


13.5
COMPANY VALUATION AND FINANCIAL METRICS


13.6
BRAND/SOFTWARE COMPARISON


13.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


13.7.1
STARS


13.7.2
EMERGING LEADERS


13.7.3
PERVASIVE PLAYERS


13.7.4
PARTICIPANTS


13.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025


13.7.5.1
COMPANY FOOTPRINT


13.7.5.2
REGION FOOTPRINT


13.7.5.3
OFFERING FOOTPRINT


13.7.5.4
FUNCTION FOOTPRINT


13.7.5.5
END USER FOOTPRINT


13.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025


13.8.1
PROGRESSIVE COMPANIES


13.8.2
RESPONSIVE COMPANIES


13.8.3
DYNAMIC COMPANIES


13.8.4
STARTING BLOCKS


13.8.5
COMPETITIVE BENCHMARKING OF STARTUPS/SMES, 2025


13.8.5.1
DETAILED LIST OF KEY STARTUPS/SMES


13.8.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


13.9
COMPETITIVE SCENARIO


13.9.1
SOLUTION/SERVICE LAUNCHES


13.9.2
DEALS


13.9.3
EXPANSIONS


14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


257
 
14.1
KEY PLAYERS


14.1.1
PRESS GANEY


14.1.1.1
BUSINESS OVERVIEW


14.1.1.2
SOLUTIONS OFFERED


14.1.1.3
RECENT DEVELOPMENTS


14.1.1.3.1
SOLUTION LAUNCHES AND ENHANCEMENTS


14.1.1.3.2
DEALS


14.1.1.4
MNM VIEW


14.1.1.4.1
RIGHT TO WIN


14.1.1.4.2
STRATEGIC CHOICES


14.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS


14.1.2
NATIONAL RESEARCH CORPORATION


14.1.3
MEDALLIA INC.


14.1.4
PHREESIA


14.1.5
NICE


14.1.6
R1


14.1.7
EPIC SYSTEMS CORPORATION


14.1.8
IQVIA


14.1.9
QUALTRICS


14.1.10
RELIAS LLC


14.1.11
GETWELLNETWORK, INC.


14.1.12
CIPHERHEALTH INC.


14.1.13
KYRUUS, INC.


14.1.14
RELATIENT


14.1.15
ALIDA


14.1.16
TWILIO INC.


14.1.17
AVAAMO


14.1.18
CERTIFY HEALTH


14.1.19
LUMA HEALTH INC.


14.1.20
SOLUTIONREACH


14.1.21
SALESFORCE, INC.


14.2
OTHER PLAYERS


14.2.1
VITAL


14.2.2
NEXHEALTH


14.2.3
COLLECTLY, INC.


14.2.4
BUSINESS INTEGRITY SERVICES


14.2.5
BAMBOO HEALTH


15
RESEARCH METHODOLOGY


322
 
15.1
RESEARCH DATA


15.1.1
SECONDARY DATA


15.1.1.1
KEY DATA FROM SECONDARY SOURCES


15.1.2
PRIMARY DATA


15.1.2.1
KEY DATA FROM PRIMARY SOURCES


15.1.2.2
BREAKDOWN OF PRIMARY SOURCES


15.2
RESEARCH METHODOLOGY DESIGN


15.3
MARKET SIZE ESTIMATION


15.4
MARKET BREAKDOWN & DATA TRIANGULATION


15.5
RESEARCH ASSUMPTIONS


15.5.1
MARKET SIZING ASSUMPTIONS


15.5.2
OVERALL STUDY ASSUMPTIONS


15.6
RISK ASSESSMENT


15.7
RESEARCH LIMITATIONS


15.7.1
METHODOLOGY-RELATED LIMITATIONS


15.7.2
SCOPE-RELATED LIMITATIONS


16
APPENDIX


338
 
16.1
DISCUSSION GUIDE


16.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


16.3
CUSTOMIZATION OPTIONS


16.4
RELATED REPORTS


16.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
USD EXCHANGE RATES


TABLE 2
PATIENT EXPERIENCE TECHNOLOGY MARKET: PORTER’S FIVE FORCES ANALYSIS


TABLE 3
PATIENT EXPERIENCE TECHNOLOGY MARKET: ROLE OF COMPANIES IN ECOSYSTEM


TABLE 4
AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE SOFTWARE, BY KEY PLAYER, 2022–2025 (USD)


TABLE 5
AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE TECHNOLOGY, BY REGION, 2022–2025 (USD)


TABLE 6
PATIENT EXPERIENCE TECHNOLOGY MARKET: KEY CONFERENCES AND EVENTS, 2026–2027


TABLE 7
CASE STUDY 1: IMPROVED PATIENT-CENTERED CARE WITH DIGIVALET PATIENT EXPERIENCE PLATFORM


TABLE 8
CASE STUDY 2: PAPERLESS ADMISSIONS VIA PWC + SALESFORCE DIGITAL PATIENT PORTAL


TABLE 9
CASE STUDY 3: TIMELY PATIENT COMMUNICATIONS WITH TWILIO MESSAGING


TABLE 10
CASE STUDY 4: DIGITAL WAYFINDING & WI-FI ENHANCEMENTS BY WORLDWIDE TECHNOLOGY


TABLE 11
US ADJUSTED RECIPROCAL TARIFF RATES


TABLE 12
JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR PATIENT EXPERIENCE TECHNOLOGY


TABLE 13
PATIENT EXPERIENCE TECHNOLOGY MARKET: KEY PATENTS/PATENT APPLICATIONS


TABLE 14
REGULATORY SCENARIO IN NORTH AMERICA


TABLE 15
REGULATORY SCENARIO IN EUROPE


TABLE 16
REGULATORY SCENARIO IN ASIA PACIFIC


TABLE 17
REGULATORY SCENARIO IN MIDDLE EAST & AFRICA


TABLE 18
REGULATORY SCENARIO IN LATIN AMERICA


TABLE 19
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 20
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 21
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 22
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 23
MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 24
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)


TABLE 25
KEY BUYING CRITERIA FOR TOP THREE END USERS


TABLE 26
PATIENT EXPERIENCE TECHNOLOGY MARKET: UNMET NEEDS


TABLE 27
PATIENT EXPERIENCE TECHNOLOGY MARKET: END-USER EXPECTATIONS


TABLE 28
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 29
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR APPOINTMENT SCHEDULING, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 30
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PATIENT REGISTRATION, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 31
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR VIRTUAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 32
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PATIENT COMMUNICATION, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 33
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR BILLING, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 34
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR FEEDBACK MANAGEMENT, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 35
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OTHER FUNCTIONS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 36
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 37
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE, BY DEPLOYMENT, 2024–2031 (USD MILLION)


TABLE 38
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 39
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR ON-PREMISE SOFTWARE, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 40
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR CLOUD-BASED SOFTWARE, BY REGION, 2024–2031 (USD MILLION)


TABLE 41
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HYBRID SOFTWARE, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 42
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY SERVICE, 2024–2031 (USD MILLION)


TABLE 43
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 44
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR MANAGED SERVICES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 45
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PROFESSIONAL SERVICES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 46
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 47
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 48
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 49
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HOSPITALS & HEALTH SYSTEMS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 50
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OUTPATIENT & AMBULATORY CARE CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 51
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PHYSICIAN & GROUP PRACTICES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 52
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR LONG-TERM CARE & POST-ACUTE FACILITIES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 53
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR OTHER HEALTHCARE PROVIDERS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 54
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PAYERS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 55
PATIENT EXPERIENCE TECHNOLOGY MARKET FOR PHARMA & BIOTECH COMPANIES, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 56
PATIENT EXPERIENCE TECHNOLOGY FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 57
PATIENT EXPERIENCE TECHNOLOGY MARKET, BY REGION, 2024–2031 (USD MILLION)


TABLE 58
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 59
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 60
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 61
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 62
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 63
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 64
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 65
US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 66
US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 67
US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 68
US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 69
US: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 70
US: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 71
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 72
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 73
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 74
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 75
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 76
CANADA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 77
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 78
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 79
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 80
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 81
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 82
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 83
EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 84
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 85
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 86
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 87
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 88
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 89
UK: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 90
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 91
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 92
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 93
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 94
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 95
GERMANY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 96
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 97
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 98
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 99
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 100
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 101
FRANCE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 102
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 103
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 104
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 105
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 106
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 107
ITALY: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 108
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 109
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 110
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 111
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 112
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 113
SPAIN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 114
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 115
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 116
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 117
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 118
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 119
REST OF EUROPE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 120
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 121
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 122
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 123
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 124
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 125
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 126
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 127
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 128
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 129
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 130
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 131
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 132
JAPAN: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 133
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 134
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 135
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 136
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 137
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 138
CHINA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 139
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 140
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 141
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 142
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 143
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 144
INDIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 145
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 146
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 147
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 148
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 149
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 150
SOUTH KOREA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 151
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 152
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 153
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 154
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 155
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 156
AUSTRALIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 157
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 158
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 159
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 160
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 161
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 162
REST OF ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 163
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 164
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 165
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 166
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 167
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 168
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 169
LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 170
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 171
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 172
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 173
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 174
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 175
BRAZIL: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 176
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 177
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 178
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 179
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 180
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 181
MEXICO: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 182
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 183
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 184
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 185
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 186
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 187
REST OF LATIN AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 188
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 189
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 190
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 191
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 192
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 193
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 194
MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 195
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 196
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 197
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 198
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 199
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 200
GCC COUNTRIES: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 201
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 202
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 203
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 204
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 205
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 206
SAUDI ARABIA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 207
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 208
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 209
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 210
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 211
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 212
UAE: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 213
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 214
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 215
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 216
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 217
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 218
REST OF GCC: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 219
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 220
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 221
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 222
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 223
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 224
SOUTH AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 225
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 226
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SOFTWARE/PLATFORM, BY TYPE, 2024–2031 (USD MILLION)


TABLE 227
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 228
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY FUNCTION, 2024–2031 (USD MILLION)


TABLE 229
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 230
REST OF MIDDLE EAST & AFRICA: PATIENT EXPERIENCE TECHNOLOGY MARKET FOR HEALTHCARE PROVIDERS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 231
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, JANUARY 2023–JULY 2026


TABLE 232
PATIENT EXPERIENCE TECHNOLOGY MARKET: DEGREE OF COMPETITION


TABLE 233
PATIENT EXPERIENCE TECHNOLOGY MARKET: REGION FOOTPRINT


TABLE 234
PATIENT EXPERIENCE TECHNOLOGY MARKET: OFFERING FOOTPRINT


TABLE 235
PATIENT EXPERIENCE TECHNOLOGY MARKET: FUNCTION FOOTPRINT


TABLE 236
PATIENT EXPERIENCE TECHNOLOGY MARKET: END USER FOOTPRINT


TABLE 237
PATIENT EXPERIENCE TECHNOLOGY MARKET: DETAILED LIST OF KEY STARTUPS/SMES


TABLE 238
PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


TABLE 239
PATIENT EXPERIENCE TECHNOLOGY MARKET: SOLUTION/SERVICE LAUNCHES, JANUARY 2023–JULY 2026


TABLE 240
PATIENT EXPERIENCE TECHNOLOGY MARKET: DEALS, JANUARY 2023 - JULY 2026


TABLE 241
PATIENT EXPERIENCE TECHNOLOGY MARKET: EXPANSIONS, JANUARY 2023 - JULY 2026


TABLE 242
PRESS GANEY: COMPANY OVERVIEW


TABLE 243
PRESS GANEY: SOLUTIONS OFFERED


TABLE 244
PRESS GANEY: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 245
PRESS GANEY: DEALS, JANUARY 2023–JULY 2026


TABLE 246
NATIONAL RESEARCH CORPORATION: COMPANY OVERVIEW


TABLE 247
NATIONAL RESEARCH CORPORATION: SOLUTIONS OFFERED


TABLE 248
NATIONAL RESEARCH CORPORATION: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 249
MEDALLIA INC.: COMPANY OVERVIEW


TABLE 250
MEDALLIA INC.: SOLUTIONS OFFERED


TABLE 251
MEDALLIA INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 252
MEDALLIA INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 253
PHREESIA: COMPANY OVERVIEW


TABLE 254
PHREESIA: SOLUTIONS OFFERED


TABLE 255
PHREESIA: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 256
PHREESIA: DEALS, JANUARY 2023–JULY 2026


TABLE 257
NICE: COMPANY OVERVIEW


TABLE 258
NICE: SOLUTIONS OFFERED


TABLE 259
R1: COMPANY OVERVIEW


TABLE 260
R1: SOLUTIONS OFFERED


TABLE 261
R1 RCM INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 262
R1: DEALS, JANUARY 2023–JULY 2026


TABLE 263
EPIC SYSTEMS CORPORATION: COMPANY OVERVIEW


TABLE 264
EPIC SYSTEMS CORPORATION: SOLUTIONS OFFERED


TABLE 265
EPIC SYSTEMS CORPORATION: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 266
EPIC SYSTEMS CORPORATION: DEALS, JANUARY 2023–JULY 2026


TABLE 267
IQVIA: COMPANY OVERVIEW


TABLE 268
IQVIA: SOLUTIONS OFFERED


TABLE 269
IQVIA: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 270
QUALTRICS: COMPANY OVERVIEW


TABLE 271
QUALTRICS: SOLUTIONS OFFERED


TABLE 272
QUALTRICS: DEALS, JANUARY 2023–JULY 2026


TABLE 273
QUALTRICS: EXPANSIONS, JANUARY 2023–JULY 2026


TABLE 274
QUALTRICS: OTHER DEVELOPMENTS, JANUARY 2023–JULY 2026


TABLE 275
RELIAS LLC: COMPANY OVERVIEW


TABLE 276
RELIAS LLC: SOLUTIONS OFFERED


TABLE 277
RELIAS LLC: DEALS, JANUARY 2023–JULY 2026


TABLE 278
GETWELLNETWORK, INC.: COMPANY OVERVIEW


TABLE 279
GETWELLNETWORK, INC.: SOLUTIONS OFFERED


TABLE 280
GETWELLNETWORK, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 281
GETWELLNETWORK, INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 282
CIPHERHEALTH INC.: COMPANY OVERVIEW


TABLE 283
CIPHERHEALTH INC.: SOLUTIONS OFFERED


TABLE 284
CIPHERHEALTH INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 285
CIPHERHEALTH INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 286
KYRUUS, INC.: COMPANY OVERVIEW


TABLE 287
KYRUUS, INC.: SOLUTIONS OFFERED


TABLE 288
KYRUUS, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 289
KYRUUS, INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 290
RELATIENT: COMPANY OVERVIEW


TABLE 291
RELATIENT: SOLUTIONS OFFERED


TABLE 292
RELATIENT: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 293
ALIDA: COMPANY OVERVIEW


TABLE 294
ALIDA: SOLUTIONS OFFERED


TABLE 295
TWILIO INC.: COMPANY OVERVIEW


TABLE 296
TWILIO INC.: SOLUTIONS OFFERED


TABLE 297
TWILIO INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 298
TWILIO INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 299
AVAAMO: COMPANY OVERVIEW


TABLE 300
AVAAMO: SOLUTIONS OFFERED


TABLE 301
AVAAMO: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 302
CERTIFY HEALTH: COMPANY OVERVIEW


TABLE 303
CERTIFY HEALTH: SOLUTIONS OFFERED


TABLE 304
CERTIFY HEALTH: OTHER DEVELOPMENTS, JANUARY 2023–JULY 2026


TABLE 305
LUMA HEALTH INC.: COMPANY OVERVIEW


TABLE 306
LUMA HEALTH INC.: SOLUTIONS OFFERED


TABLE 307
LUMA HEALTH INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 308
LUMA HEALTH INC.: DEALS, JANUARY 2023–JULY 2026


TABLE 309
SOLUTIONREACH: COMPANY OVERVIEW


TABLE 310
SOLUTIONREACH: SOLUTIONS OFFERED


TABLE 311
SOLUTIONREACH: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 312
SALESFORCE, INC.: COMPANY OVERVIEW


TABLE 313
SALESFORCE, INC.: SOLUTIONS OFFERED


TABLE 314
SALESFORCE, INC.: SOLUTION LAUNCHES AND ENHANCEMENTS, JANUARY 2023–JULY 2026


TABLE 315
VITAL: COMPANY OVERVIEW


TABLE 316
NEXHEALTH: COMPANY OVERVIEW


TABLE 317
COLLECTLY, INC.: COMPANY OVERVIEW


TABLE 318
BUSINESS INTEGRITY SERVICES: COMPANY OVERVIEW


TABLE 319
BAMBOO HEALTH: COMPANY OVERVIEW


TABLE 320
FACTOR ANALYSIS


TABLE 321
RISK ASSESSMENT: PATIENT EXPERIENCE TECHNOLOGY MARKET


LIST OF FIGURES


FIGURE 1
PATIENT EXPERIENCE TECHNOLOGY MARKET SEGMENTATION & REGIONAL SCOPE


FIGURE 2
MARKET SCENARIO


FIGURE 3
GLOBAL PATIENT EXPERIENCE TECHNOLOGY MARKET, 2024–2031


FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2023–2026


FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF PATIENT EXPERIENCE TECHNOLOGY MARKET


FIGURE 6
HIGH-GROWTH SEGMENTS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2026–2031


FIGURE 7
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN PATIENT EXPERIENCE TECHNOLOGY MARKET DURING FORECAST PERIOD


FIGURE 8
INCREASING ADOPTION OF DIGITAL HEALTH SOLUTIONS TO ENHANCE PATIENT ENGAGEMENT


FIGURE 9
SOFTWARE/PLATFORMS IN NORTH AMERICA TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026


FIGURE 10
INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD


FIGURE 11
PATIENT EXPERIENCE TECHNOLOGY MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 12
PATIENT EXPERIENCE TECHNOLOGY MARKET: PORTER’S FIVE FORCES ANALYSIS


FIGURE 13
PATIENT EXPERIENCE TECHNOLOGY MARKET: VALUE CHAIN ANALYSIS


FIGURE 14
PATIENT EXPERIENCE TECHNOLOGY MARKET: ECOSYSTEM ANALYSIS


FIGURE 15
AVERAGE SELLING PRICE TREND OF PATIENT EXPERIENCE TECHNOLOGY, BY REGION, 2022–2025 (USD)


FIGURE 16
PATIENT EXPERIENCE TECHNOLOGY MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES


FIGURE 17
RECENT FUNDING ACTIVITY IN PATIENT EXPERIENCE TECHNOLOGY MARKET


FIGURE 18
GLOBAL PATENT PUBLICATION TRENDS IN PATIENT EXPERIENCE TECHNOLOGY, 2015–2026


FIGURE 19
JURISDICTION ANALYSIS OF PATIENT EXPERIENCE TECHNOLOGY PATENTS, JANUARY 2015–SEPTEMBER 2026


FIGURE 20
PATIENT EXPERIENCE TECHNOLOGY MARKET: PATENT ANALYSIS, JANUARY 2015–SEPTEMBER 2026


FIGURE 21
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS


FIGURE 22
KEY BUYING CRITERIA FOR TOP THREE END USERS


FIGURE 23
NORTH AMERICA: PATIENT EXPERIENCE TECHNOLOGY MARKET SNAPSHOT


FIGURE 24
ASIA PACIFIC: PATIENT EXPERIENCE TECHNOLOGY MARKET SNAPSHOT


FIGURE 25
PATIENT EXPERIENCE TECHNOLOGY MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021–2025 (USD MILLION)


FIGURE 26
MARKET SHARE ANALYSIS OF KEY PLAYERS IN PATIENT EXPERIENCE TECHNOLOGY MARKET, 2025


FIGURE 27
EV/EBITDA OF KEY VENDORS


FIGURE 28
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS


FIGURE 29
PATIENT EXPERIENCE TECHNOLOGY MARKET: BRAND/SOFTWARE COMPARISON


FIGURE 30
PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 31
PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY FOOTPRINT


FIGURE 32
PATIENT EXPERIENCE TECHNOLOGY MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 33
NATIONAL RESEARCH CORPORATION: COMPANY SNAPSHOT (2025)


FIGURE 34
PHREESIA: COMPANY SNAPSHOT (2025)


FIGURE 35
NICE: COMPANY SNAPSHOT (2025)


FIGURE 36
IQVIA: COMPANY SNAPSHOT (2025)


FIGURE 37
TWILIO INC.: COMPANY SNAPSHOT (2025)


FIGURE 38
SALESFORCE, INC.: COMPANY SNAPSHOT (2025)


FIGURE 39
RESEARCH DESIGN


FIGURE 40
PRIMARY SOURCES


FIGURE 41
INSIGHTS FROM INDUSTRY EXPERTS


FIGURE 42
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION


FIGURE 43
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING


FIGURE 44
SUPPLY-SIDE MARKET ESTIMATION


FIGURE 45
PATIENT EXPERIENCE TECHNOLOGY MARKET: REVENUE ESTIMATION APPROACH


FIGURE 46
BOTTOM-UP APPROACH


FIGURE 47
CAGR PROJECTIONS FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES (2026–2031)


FIGURE 48
CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS


FIGURE 49
TOP-DOWN APPROACH


FIGURE 50
DATA TRIANGULATION METHODOLOGY


Methodology

The study involved significant work to estimate the current size of the patient experience technology market. Exhaustive secondary research was done to collect information on the patient experience technology market. The next step was to validate these findings, assumptions, and sizing with industry experts across the value chain using primary research. Different approaches, such as top-down and bottom-up, were employed to estimate the total market size. After that, the market breakup and data triangulation procedures were used to estimate the market size of the segments and subsegments of the patient experience technology market.

Secondary Research

This research study relied heavily on secondary sources, including directories and databases such as Dun & Bradstreet, Bloomberg Businessweek, and Factiva; white papers, annual reports, and company house documents; investor presentations; and SEC filings. The market for companies offering patient experience technology solutions was determined using secondary data from paid and unpaid sources, analyzing the product portfolios of major companies in the ecosystem, and rating companies by performance and quality. Various sources were referred to in the secondary research process to identify and collect information for this study. Secondary sources included annual reports, press releases, company investor presentations, white papers, journals, certified publications, and articles from recognized authors, directories, and databases.

Various secondary sources were referred to in the secondary research process to identify and collect information related to the study. These sources included annual reports, press releases, investor presentations of patient experience technology vendors, forums, certified publications, and whitepapers. Secondary research was used to obtain critical information on the industry’s value chain, the total pool of key players, market classification, and segmentation from market- and technology-oriented perspectives.

Primary Research

In the primary research process, various sources from both the supply and demand sides were interviewed to obtain qualitative and quantitative information for this report. Primary sources mainly included industry experts from core and related industries, as well as preferred suppliers, manufacturers, distributors, technology developers, researchers, and organizations across all segments of this industry’s value chain. In-depth interviews were conducted with primary respondents, including key industry participants, subject-matter experts (SMEs), C-level executives of key market players, and industry consultants, among other experts, to obtain and verify critical qualitative and quantitative information and assess prospects.

Primary research was conducted to identify segmentation types, industry trends, key players, and key market dynamics such as drivers, restraints, opportunities, challenges, and strategies adopted by key players.

After completing market engineering (calculations for market statistics, market breakdown, market size estimations, market forecasting, and data triangulation), we conducted extensive primary research to gather information and verify and validate the critical numbers.

In the complete market engineering process, the top-down and bottom-up approaches and several data triangulation methods were extensively used to perform the market estimation and market forecasting for the overall market segments and subsegments listed in this report. Extensive qualitative and quantitative analysis was performed on the complete market engineering process to list the key information/insights throughout the report.

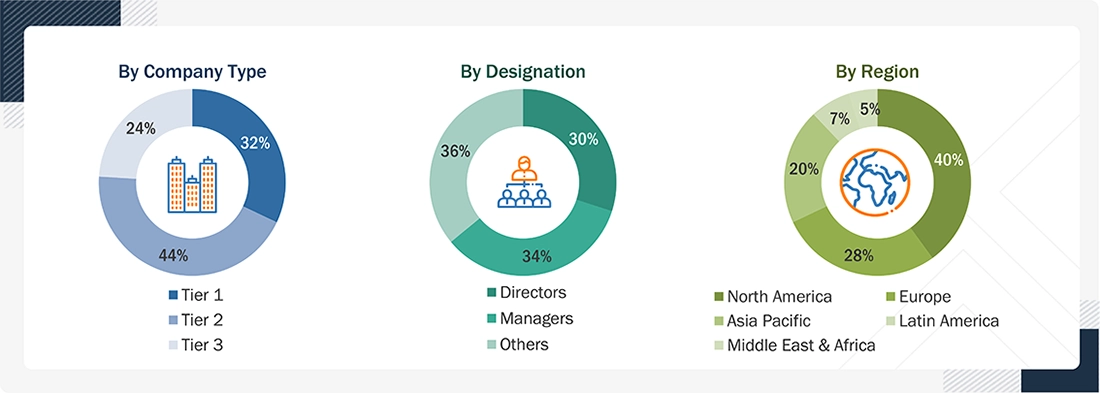
Breakdown of the Primary Respondents:

Patient Experience Technology Market Size, and Share

Note: Other designations include sales managers, marketing managers, and product managers.
Note: Tiers are defined based on a company’s total revenue as of 2025: Tier 1 = >USD 1 billion, Tier 2 = USD 500 million to USD 1 billion, and Tier 3 = <USD 500 million.

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

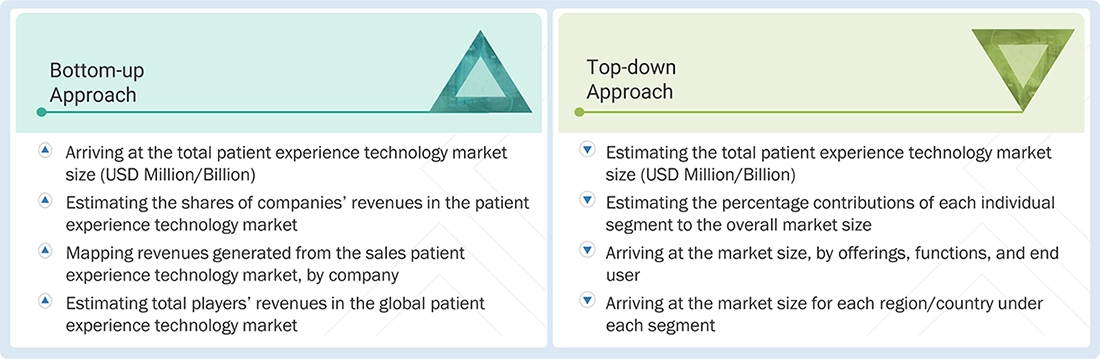
The market size estimates and forecasts in this study are derived through a mix of the bottom-up approach (revenue share analysis of leading players) and the top-down approach (assessment of utilization/adoption/penetration trends by offerings, functions, end user, and region).

Patient Experience Technology Market: Bottom-Up Approach

Patient Experience Technology Market Top Down and Bottom Up Approach

Data Triangulation

After arriving at the overall market size using the market size estimation processes, the market was split into several segments and subsegments. To complete the overall market engineering process and arrive at the exact statistics of each market segment and sub-segment, the data triangulation and market breakdown procedures were employed, wherever applicable. The data were triangulated by studying various factors and trends on both the demand and supply sides of the patient experience technology market. 

Market Definition

The patient experience technology market refers to the range of digital solutions and platforms designed to enhance every interaction a patient has with a care provider across the patient journey. It focuses on improving convenience, transparency, and satisfaction through tools such as appointment scheduling, digital check-ins, wayfinding, real-time updates during care, billing transparency, and post-care feedback management.

By integrating real-time data, analytics, and interoperability with electronic health records, these technologies create seamless care journeys and informed decision-making. They empower patients and providers alike, fostering collaboration, transparency, and better adherence to treatment plans across the continuum of care.

Key Stakeholders

  • Healthcare Providers
  • Patient Experience Technology Vendors
  • Government Bodies & Regulators
  • Healthcare IT & EHR Vendors
  • Patients and Caregivers
  • Startups & Innovators
  • Healthcare Associations/Institutes
  • Payers & Insurance Companies
  • Venture Capitalists & Private Equity
  • System Integrators & Service Providers
  • Distributors & Channel Partners
  • Advocacy Groups & Patient Rights Organizations
  • Investors and Financial Institutions
  • Industry Associations & Trade Groups

Report Objectives

  • To define, describe, and forecast the global patient experience technology market based on offerings, function, end user, and region.
  • To provide detailed information regarding the factors influencing the growth of the market (such as the drivers, restraints, opportunities, and challenges)
  • To strategically analyze micromarkets with respect to individual growth trends, prospects, and contributions to the overall patient experience technology market
  • To analyze market opportunities for stakeholders and provide details of the competitive landscape for market leaders
  • To forecast the size of the patient experience technology market in five main regions (along with their respective key countries): North America, Europe, the Asia Pacific, Latin America, and the Middle East & Africa
  • To profile key players and comprehensively analyze their product portfolios, market positions, and core competencies in the market
  • To track and analyze competitive developments such as product & service launches; expansions; partnerships, agreements, and collaborations; and acquisitions in the patient experience technology market
  • To benchmark players within the patient experience technology market using the Company Evaluation Matrix framework, which analyzes market players on various parameters within the broad categories of business strategy, market share, and product offering

Available customizations:

With the provided market data, MarketsandMarkets offers customizations to meet your company’s specific needs. The following customization options are available for the report:

Company Information

  • Detailed analysis and profiling of additional market players (up to 5)

Geographic Analysis

  • Further breakdown of the Rest of Europe’s patient experience technology market into Denmark, Norway, and others
  • Further breakdown of the Rest of Asia Pacific patient experience technology market into Vietnam, New Zealand, Australia, South Korea, and others


Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Patient Experience Technology Market

  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Patient Experience Technology Market

DMCA.com Protection Status
popup img