Network-attached Storage (NAS) Market Size, Share & Trends by Design (1-4 Bays, 5-8 Bays, 9-16 Bays, More Than 16 Bays), Product Type, Storage Solution (Scale-up NAS, Scale-out NAS), Deployment Type, By Mount Type, End-use Industry, & Region - Global Forecast to 2032

icon1
USD 97.44 BN
MARKET SIZE, 2032
icon2
CAGR 16.6%
(2026-2032)
icon3
300
REPORT PAGES
icon4
180
MARKET TABLES

NETWORK-ATTACHED STORAGE MARKET OVERVIEW

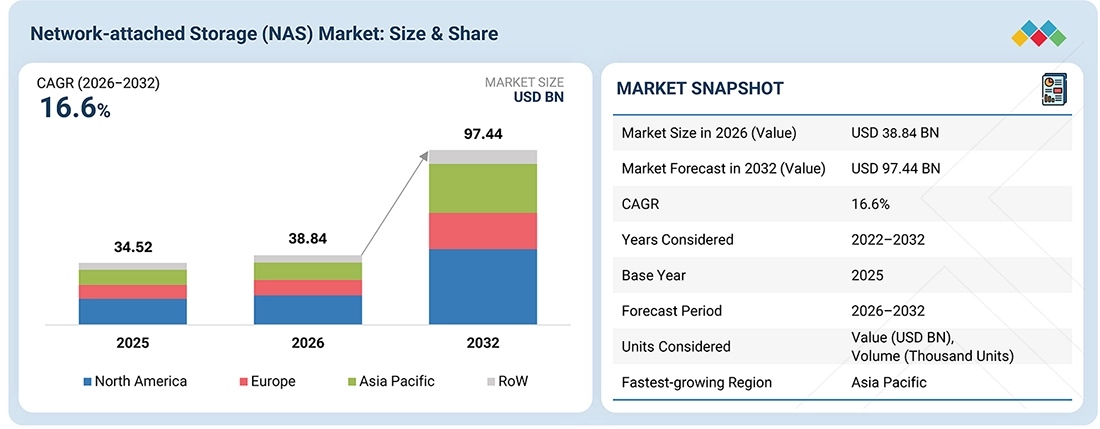
According to Marketsandmarkets, the network-attached storage (NAS) market size is projected to grow from USD 38.84 billion in 2026 to USD 97.44 billion by 2032, growing at a CAGR of 16.6% from 2026 to 2032. The increasing volume of enterprise data, growing adoption of hybrid cloud environments, and rising demand for centralized, scalable, and secure storage solutions are driving the demand for NAS systems. Additionally, the increasing adoption of artificial intelligence (AI), big data analytics, virtualization, and edge computing, along with rising investments in enterprise IT infrastructure and data centers, is accelerating the deployment of NAS solutions globally.

REPORT SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 34.52 Billion
Market Size in 2026 (Value) USD 38.84 Billion
Market Forecast in 2032 (Value) USD 97.44 Billion
CAGR At a CAGR of 16.6% from 2026-2032
Years Considered 2022–2032
Base Year 2025
Forecast Period 2026–2032
Units Considered Value (USD Billion), Volume (Thousand Units)
Top Companies
  • NetApp, Inc. (US)
  • Dell Technologies Inc. (US)
  • Huawei Technologies Co., Ltd. (China)
  • Everpure, Inc. (US)
  • Hewlett Packard Enterprise Company (US)
Growth Driver
  • Rising automation is driving demand for real-time process monitoring and control.
  • Stricter quality standards are increasing the use of process analyzers.
  • Emission and wastewater regulations are boosting demand for continuous monitoring.
  • The need to reduce energy, waste, and costs is driving process optimization.
  • Growth in chemical, pharmaceutical, and food industries is increasing analyzer adoption.
Report Coverage Revenue Forecast, Company Ranking, Competitive Landscape, Growth Factors, and Trends
Segments Covered
  • By Component & Service:
    • Hardware
    • Software
    • Services
  • By Storage Solution:
    • Scale-up NAS
    • Scale-out NAS
  • By Deployment Type:
    • On-premises
    • Remote
    • Hybrid
  • By Mount Type:
    • Desktop
    • Rackmount
  • By Design:
    • 1–4 Bays
    • 5–8 Bays
    • 9–16 Bays
    • More Than 16 Bays
  • By Product Type:
    • Entry-level NAS Solutions
    • Mid-range NAS Solutions
    • Enterprise NAS
    • Enterprise NAS Solutions
  • By End-use Industry:
    • BFSI
    • Telecommunications & ITES
    • Consumer Goods & Retail/E-commerce
    • Healthcare
    • Government
    • Media & Entertainment
    • Education & Research
    • Manufacturing
    • Energy & Utilities
    • Other End-use Industries
Regions Covered North America, Europe, Asia Pacific and Rest of the World

KEY TAKEAWAYS

  • By REGION
    North America accounted for the largest share of 42% of the network-attached storage market in 2025.
  • By DESIGN
    Based on design, the more than 16 bays accounted for the largest share of 34% of the network-attached storage market in 2025.
  • BY PRODUCT TYPE
    Enterprise NAS solutions accounted for the largest share of 44% of the network-attached storage market, based on product type, in 2025.
  • By STORAGE SOLUTION
    The scale-out NAS segment is expected to register a higher CAGR in the market, by storage solution, during the forecast period.
  • BY DEPLOYMENT TYPE
    Hybrid deployment type is expected to register the highest CAGR during the forecast period.
  • BY MOUNT TYPE
    The rackmount segment accounted for the largest share of the network-attached storage (NAS) market, by mount type, in 2025.
  • BY END-USE INDUSTRY
    Telecommunications & ITES end-use industry is expected to register the highest CAGR during the forecast period.
  • COMPETITIVE LANDSCAPE (KEY PLAYERS)
    NetApp, Inc. (US), Dell Technologies Inc. (US), Hewlett Packard Enterprise (US), Western Digital Corporation (US), and Huawei Technologies Co., Ltd. (China) are among the leading players in the network-attached storage (NAS) market, supported by extensive product portfolios and strong enterprise presence.
  • COMPETITIVE LANDSCAPE (STARTUPS/SMES)
    Synology Inc. (Taiwan), QNAP Systems, Inc. (Taiwan), Infortrend Technology, Inc. (Taiwan), Promise Technology, Inc. (US), and ASUSTOR Inc. (Taiwan) are among the notable startups and small and medium-sized enterprises (SMEs) in the network-attached storage market, competing through specialized storage solutions and targeted offerings for small and medium-sized businesses (SMBs) and enterprise workloads.

The network-attached storage market is witnessing significant growth due to the increasing volume of enterprise data and rising adoption of hybrid cloud and digital transformation initiatives across industries. Organizations are increasingly deploying NAS solutions to enable centralized file storage, secure data sharing, backup and disaster recovery, and efficient data management. Additionally, growing investments in artificial intelligence (AI), edge computing, hyperscale data centers, and enterprise IT infrastructure, along with increasing demand for scalable, high-performance storage systems, are further accelerating the expansion of the network-attached storage (NAS) market globally.
network-attached-storage-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

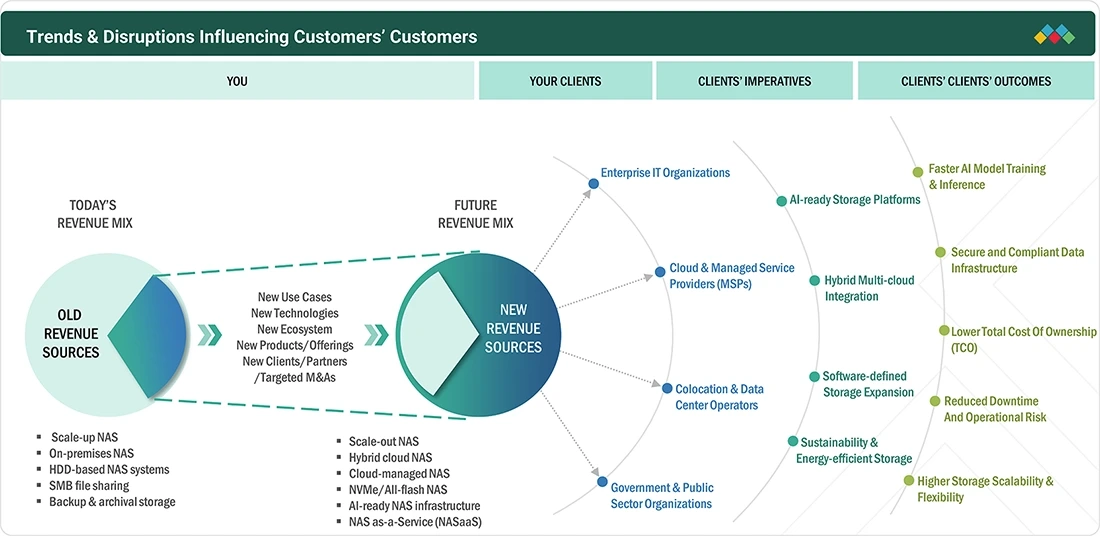
The impact on customers' businesses in the network-attached storage market stems from evolving enterprise data management requirements and rapid advancements in storage technologies. Enterprise IT organizations, cloud & managed service providers (MSPs), colocation & data center operators, and government & public sector organizations are the primary end users driving adoption of NAS solutions. The shift from traditional scale-up NAS, on-premises NAS, and HDD-based storage toward scale-out NAS, hybrid cloud NAS, cloud-managed NAS, and all-flash NAS is improving storage performance, scalability, security, and operational efficiency. These advancements are accelerating the adoption of network-attached storage industry (NAS) solutions and driving market growth.
network-attached-storage-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Increasing demand for centralized file storage solutions due to growing enterprise data volumes
  • Rising adoption of hybrid cloud and multi-cloud storage architectures
RESTRAINTS
Impact
Level
  • High initial deployment and infrastructure costs associated with enterprise NAS solutions
  • Performance limitations associated with network bandwidth and latency
OPPORTUNITIES
Impact
Level
  • Increasing adoption of all-flash NAS solutions for high-performance workloads
  • Expansion of edge computing creating demand for distributed network-attached storage deployments
CHALLENGES
Impact
Level
  • Managing exponential growth of unstructured data across enterprises
  • Addressing evolving data governance, compliance, and cybersecurity requirements

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Increasing demand for centralized file storage solutions due to growing enterprise data volumes

Increasing enterprise data generation is driving demand for centralized file storage solutions that improve data accessibility, scalability, and collaboration across organizations.

Restraint: High initial deployment and infrastructure costs associated with enterprise NAS solutions

High deployment, infrastructure, and maintenance costs of enterprise NAS solutions may limit adoption, particularly among small and medium-sized enterprises.

Opportunity: Increasing adoption of all-flash NAS solutions for high-performance workloads

The increasing adoption of all-flash NAS systems is enabling faster data access, lower latency, and improved performance for enterprise-grade and AI-driven workloads.

Challenge: Managing exponential growth of unstructured data across enterprises

Managing rapidly growing volumes of unstructured data across enterprise environments is becoming increasingly complex due to storage scalability, governance, and data management requirements.

NETWORK-ATTACHED STORAGE (NAS) MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Deployment of NetApp enterprise storage by DreamWorks Animation to support AI-enabled rendering, digital content creation, and large-scale animation production workflows Provides scalable high-performance storage | Ensures uninterrupted availability | Accelerates AI-ready content creation | Improves management of large digital assets
company logo
Deployment of Dell PowerScale storage and Dell AI Factory with NVIDIA by Samsung SDS to support enterprise generative AI, retrieval-augmented generation (RAG), and high-performance computing workloads Enables scalable AI infrastructure | Improves GenAI model accuracy | Increases user productivity | Significantly reduces content generation time
company logo
Adoption of Dell PowerScale storage by Subaru to support AI-driven vehicle development, large-scale sensor data processing, and engineering analytics workloads Accelerates AI-based advanced driver-assistance system (ADAS) development| Improves analytics performance | Provides scalable storage for growing engineering datasets

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

The network-attached storage ecosystem comprises component & technology providers, NAS platform providers, software & cloud ecosystem partners, system integrators, channel partners, and end users. Component & technology providers supply storage media, processors, networking components, and controllers that enable NAS performance, reliability, and scalability. NAS platform providers develop and deliver enterprise and SMB NAS systems for centralized storage, backup, and data management. Software and cloud ecosystem partners provide virtualization, data protection, backup, and cloud integration solutions to enhance storage efficiency and business continuity. Enterprises across BFSI, healthcare, manufacturing, IT & telecommunications, government, media & entertainment, and other industries increasingly adopt NAS solutions to support secure data storage, collaboration, disaster recovery, and AI-driven workloads.
network-attached-storage-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS
network-attached-storage-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

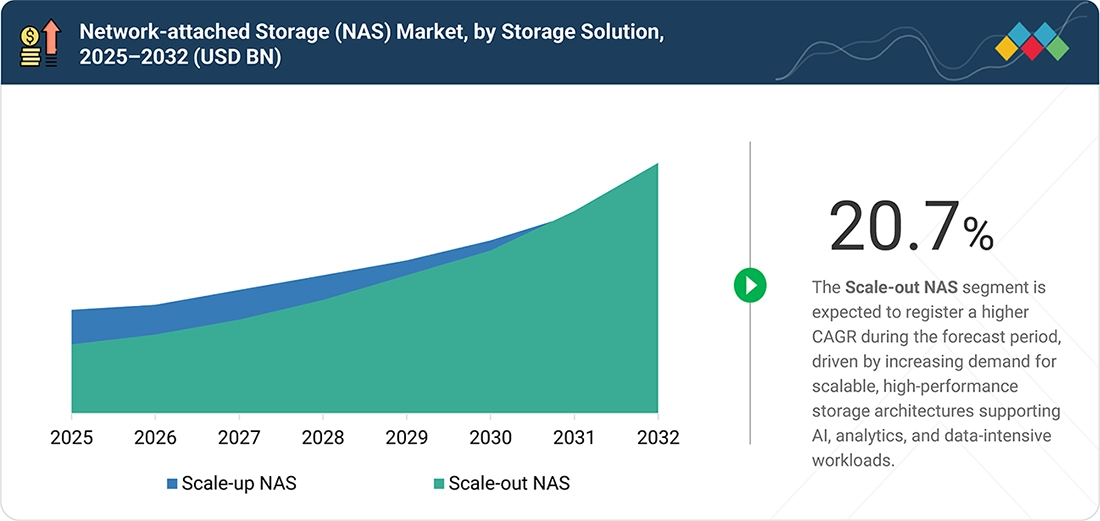
Network-attached storage market, by storage solution

The scale-out NAS segment is expected to register a higher CAGR in the network-attached storage (NAS) market owing to the increasing demand for scalable, high-performance storage architectures capable of supporting AI, analytics, and unstructured data workloads. Scale-out NAS enables seamless capacity expansion, higher availability, and efficient management of distributed storage environments. Rising adoption across enterprise data centers, cloud environments, and AI-driven applications is further accelerating the demand for scale-out NAS solutions globally.

Network-attached storage market, by deployment type

The hybrid segment is expected to register the highest CAGR in the network-attached storage (NAS) market due to the growing adoption of hybrid cloud strategies and the need for flexible data management across on-premises and cloud environments. Hybrid NAS enables organizations to improve scalability, optimize storage costs, and strengthen business continuity while supporting secure access to enterprise data. Increasing investments in cloud-enabled storage infrastructure are further driving the growth of the hybrid deployment segment.

Network-attached storage market, by end user industry

The telecommunications & ITES segment accounts for the largest share of the network-attached storage (NAS) market, owing to the increasing demand for scalable, secure, and high-performance storage solutions to manage growing volumes of enterprise data. Organizations across telecommunications and information technology-enabled services (ITES) are increasingly deploying NAS solutions to support cloud infrastructure, data centers, virtualization, artificial intelligence (AI) workloads, and centralized data management. The growing adoption of digital services, data-intensive applications, and hybrid cloud environments is further driving demand for NAS solutions. In addition, increasing investments in IT infrastructure, cybersecurity, and data management are supporting the continued growth of the telecommunications & ITES segment.

Network-attached storage market, by design type

The more than 16 bays segment accounts for the largest share of the network-attached storage (NAS) market, driven by increasing demand for high-capacity, scalable, and high-performance storage infrastructure across enterprise environments. Organizations are increasingly deploying high-bay NAS systems to manage growing volumes of unstructured data, support backup and disaster recovery, and accommodate data-intensive workloads. The growing adoption of artificial intelligence (AI), big data analytics, virtualization, and hybrid cloud environments is further increasing demand for high-capacity NAS platforms. In addition, the ability to provide greater storage capacity, scalability, centralized management, and efficient data access is supporting the adoption of more than 16-bay NAS solutions across large enterprises and data-intensive environments.

Network-attached storage market, by product type

The enterprise NAS solutions segment is expected to register the highest CAGR in the network-attached storage (NAS) market, driven by the increasing demand for high-performance, scalable, and secure storage solutions for enterprise workloads. Organizations are increasingly deploying enterprise NAS platforms to manage growing volumes of unstructured data and support artificial intelligence (AI), virtualization, big data analytics, and other data-intensive applications. The growing adoption of hybrid cloud environments and the need for centralized data management, backup, and disaster recovery are further accelerating demand for enterprise-grade NAS solutions. In addition, increasing investments in cybersecurity, intelligent storage management, and AI-ready infrastructure are supporting the rapid growth of the enterprise NAS solutions segment globally.

Network-attached storage market, by mount type

The rackmount segment accounts for the largest share in the network-attached storage (NAS) market, driven by increasing enterprise demand for high-capacity, scalable, and centralized storage infrastructure. Organizations are increasingly deploying rackmount NAS systems in data centers and enterprise IT environments to optimize space utilization, simplify storage management, and support high-performance workloads. The growing adoption of cloud computing, virtualization, artificial intelligence (AI), and data-intensive applications is further driving demand for rackmount storage solutions. In addition, the ability of rackmount NAS systems to provide greater storage capacity, scalability, centralized management, and efficient integration with enterprise IT infrastructure is supporting their widespread adoption.

Network-attached storage market, by region

The North America region accounts for the largest share of the network-attached storage (NAS) market, owing to the strong presence of enterprise IT infrastructure, increasing investments in cloud computing and data centers, and growing adoption of artificial intelligence (AI), virtualization, and data-intensive applications. Organizations across industries are increasingly deploying NAS solutions to support centralized data storage, secure data sharing, backup and disaster recovery, and high-performance workloads. The region benefits from the presence of leading storage technology providers and a mature enterprise technology ecosystem. In addition, increasing investments in digital transformation, cybersecurity, hybrid cloud environments, and AI-ready infrastructure are further supporting the adoption of NAS solutions across North America.

REGION

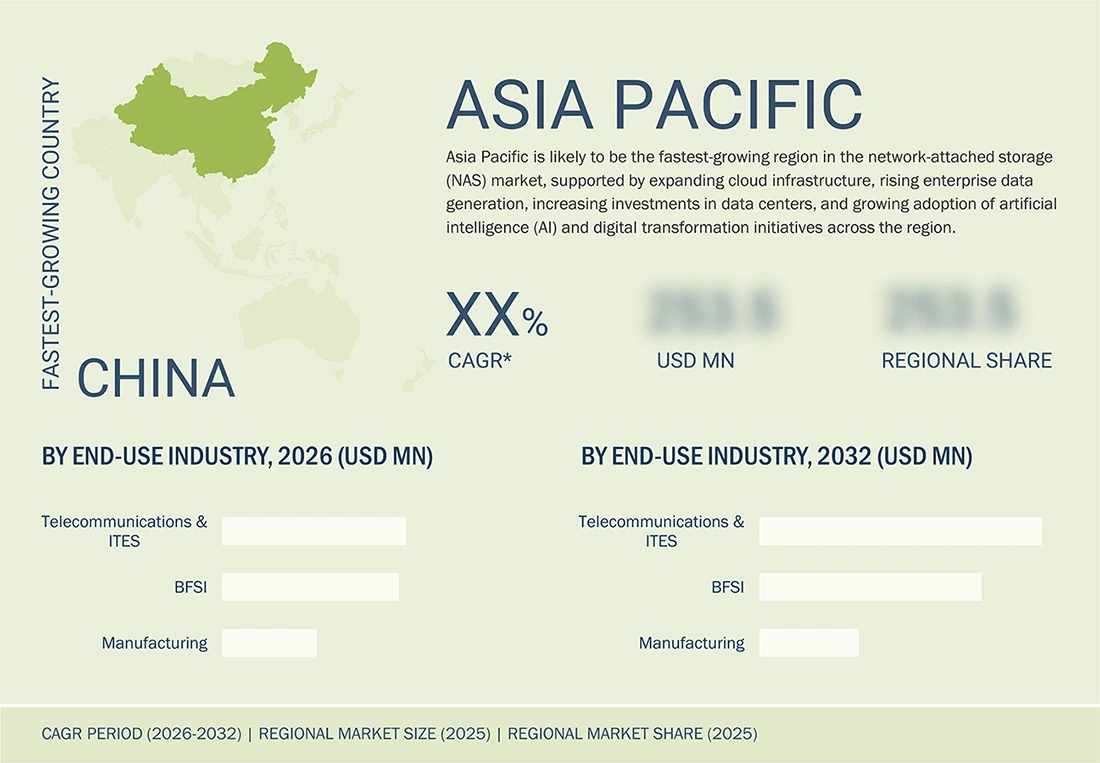
Asia Pacific to be fastest-growing region in network-attached storage market during forecast period

Asia Pacific is expected to register the highest CAGR in the network-attached storage due to increasing enterprise digitalization, rapid expansion of cloud infrastructure, and rising investments in data centers across countries such as China, India, Japan, and South Korea. Growing adoption of artificial intelligence (AI), big data analytics, and hybrid cloud storage solutions is further accelerating demand for scalable and high-performance network-attached storage (NAS) systems across the region.
network-attached-storage-market Region

NETWORK-ATTACHED STORAGE MARKET: COMPANY EVALUATION MATRIX

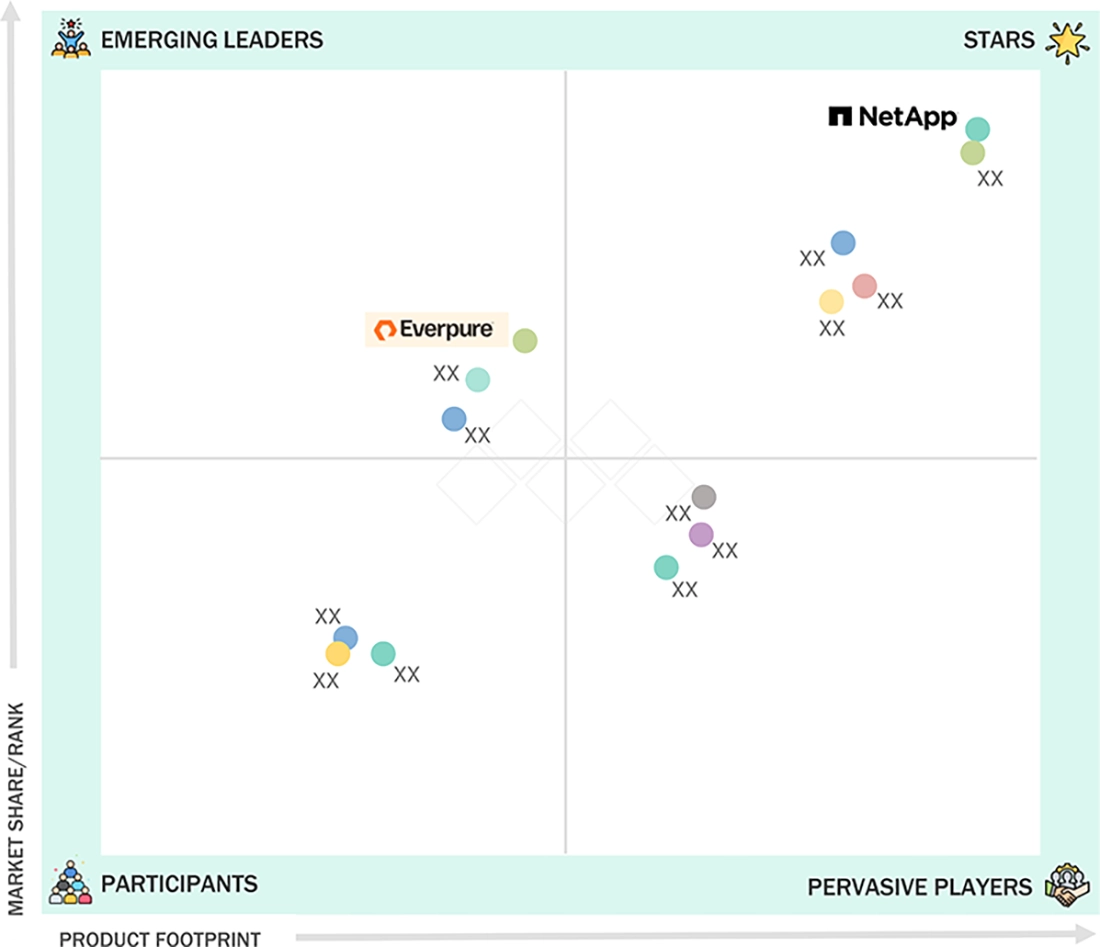
In the network-attached storage companies matrix, NetApp, Inc. (US) (Star Player) leads with a strong market presence and a comprehensive portfolio of enterprise storage solutions supporting hybrid cloud, AI, and data management workloads. Everpure, Inc. (US) (Emerging Player) is strengthening its position by expanding its AI-ready storage capabilities and enterprise data infrastructure solutions. While NetApp, Inc. maintains its leadership through its broad product portfolio, global presence, and continuous innovation, Everpure, Inc. continues to expand its market presence by delivering scalable, high-performance network-attached storage (NAS) solutions for enterprise applications.
network-attached-storage-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

WHAT IS IN IT FOR YOU: NETWORK-ATTACHED STORAGE (NAS) MARKET REPORT CONTENT GUIDE
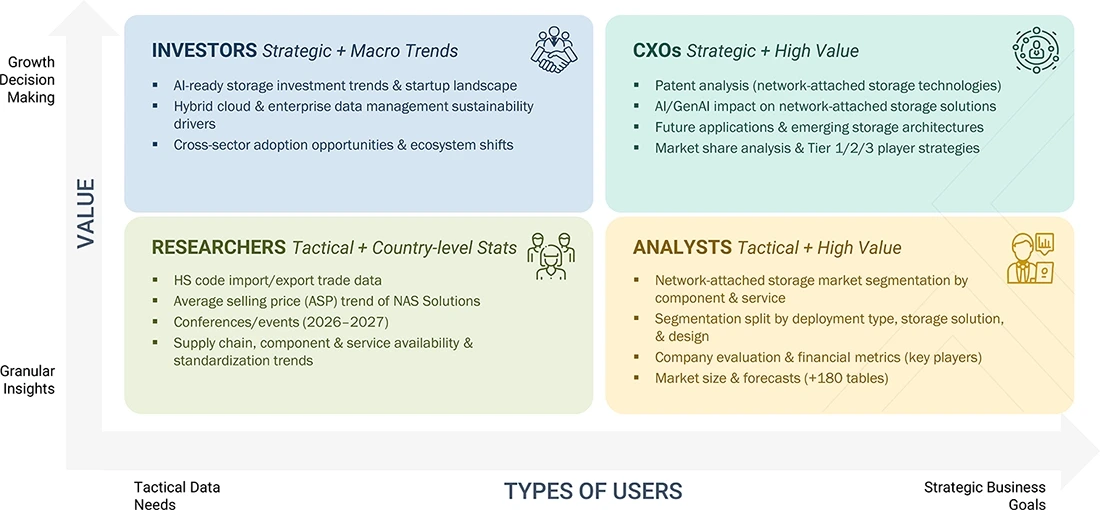
network-attached-storage-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Enterprise IT Organization Competitive benchmarking of enterprise NAS solutions across performance, scalability, security, and hybrid cloud capabilities with deployment strategy assessment
  • Improved storage infrastructure planning
  • Enhanced data management efficiency and business continuity
Cloud/Managed Service Provider (MSP) Regional demand analysis for cloud-integrated NAS solutions, storage-as-a-service (STaaS), and hybrid cloud deployments with market opportunity evaluation
  • Better investment decisions
  • Optimized cloud storage service offerings and customer acquisition
Data Center Operator Evaluation of NAS infrastructure requirements for AI, virtualization, backup, and disaster recovery workloads with implementation roadmap analysis
  • Faster infrastructure expansion
  • Improved storage utilization and operational efficiency
Storage Component Manufacturer Supply-demand analysis for HDDs, SSDs, controllers, and networking components with technology trend and procurement assessment
  • Strengthened product development strategy
  • Improved partnership opportunities and market expansion planning

RECENT DEVELOPMENTS

  • June 2026 : NetApp Inc. (US) enhanced StorageGRID 12.1 (Object Storage Software) with improved performance and metadata management capabilities, supporting AI data pipelines and enterprise AI workloads.
  • May 2026 : Hewlett Packard Enterprise Company (US) enhanced HPE Alletra Storage MP X10000 with unified file and object storage capabilities, native NFS support, AI data intelligence, RDMA acceleration, and expanded cyber resilience features, strengthening its platform for enterprise NAS, AI, and high-performance computing workloads.


Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


30
2
EXECUTIVE SUMMARY


36
3
PREMIUM INSIGHTS


40
4
MARKET OVERVIEW
Digitalization fuels enterprise data surge, driving hybrid cloud adoption amid cybersecurity and cost challenges.


44
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
GROWING VOLUME OF ENTERPRISE DATA GENERATION DUE TO DIGITALIZATION


4.2.1.2
RISING ADOPTION OF HYBRID CLOUD AND MULTI-CLOUD STORAGE ARCHITECTURES


4.2.1.3
INCREASING DEPLOYMENT OF AI, ML, HPC, AND ADVANCED ANALYTICS


4.2.1.4
STRONG FOCUS ON CYBER RESILIENCE AND DATA LOSS PREVENTION


4.2.2
RESTRAINTS


4.2.2.1
HIGH INITIAL DEPLOYMENT AND INFRASTRUCTURE COSTS


4.2.2.2
PERFORMANCE LIMITATIONS ASSOCIATED WITH NETWORK BANDWIDTH AND LATENCY


4.2.3
OPPORTUNITIES


4.2.3.1
TRANSITION TOWARD ALL-FLASH NAS SYSTEMS TO SUPPORT HIGH-PERFORMANCE WORKLOADS


4.2.3.2
PROLIFERATION OF EDGE COMPUTING


4.2.3.3
INTEGRATION OF NAS WITH CLOUD-NATIVE AND HYBRID IT PLATFORMS


4.2.4
CHALLENGES


4.2.4.1
ISSUES IN MANAGING UNSTRUCTURED DATA ACROSS ENTERPRISES


4.2.4.2
DATA GOVERNANCE, COMPLIANCE, AND CYBERSECURITY CHALLENGES


4.3
UNMET NEEDS AND WHITE SPACES


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS


5
INDUSTRY TRENDS
Navigate shifting industry dynamics with strategic insights into competitive forces and macroeconomic trends.


56
 
5.1
INTRODUCTION


5.2
PORTER’S FIVE FORCES ANALYSIS


5.2.1
THREAT OF NEW ENTRANTS


5.2.2
THREAT OF SUBSTITUTES


5.2.3
BARGAINING POWER OF SUPPLIERS


5.2.4
BARGAINING POWER OF BUYERS


5.2.5
INTENSITY OF COMPETITIVE RIVALRY


5.3
MACROECONOMIC OUTLOOK


5.3.1
INTRODUCTION


5.3.2
GDP TRENDS AND FORECAST


5.3.3
TRENDS IN GLOBAL DATA GENERATION INDUSTRY


5.3.4
TRENDS IN GLOBAL DATA CENTER INDUSTRY


5.4
SUPPLY CHAIN ANALYSIS


5.5
ECOSYSTEM ANALYSIS


5.6
PRICING ANALYSIS


5.6.1
PRICING RANGE OF NAS SYSTEMS OFFERED BY KEY PLAYERS, BY END-USE INDUSTRY, 2025


5.6.2
AVERAGE SELLING PRICE TREND OF NAS SYSTEMS, BY REGION, 2022–2025


5.7
TRADE ANALYSIS


5.7.1
IMPORT SCENARIO (HS CODE 847170)


5.7.2
EXPORT SCENARIO (HS CODE 847170)


5.8
KEY CONFERENCES AND EVENTS, 2026–2027


5.9
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.10
INVESTMENT AND FUNDING SCENARIO


5.11
CASE STUDY ANALYSIS


5.11.1
DREAMWORKS ANIMATION ADOPTS NETAPP ENTERPRISE STORAGE SOLUTIONS TO ENABLE AI-READY DIGITAL CONTENT CREATION


5.11.2
SAMSUNG SDS DEPLOYS DELL AI FACTORY WITH NVIDIA TO DELIVER HIGH-PERFORMANCE, SCALABLE AI STORAGE AND COMPUTING INFRASTRUCTURE


5.11.3
SUBARU LEVERAGES DELL POWERSCALE STORAGE TO EXPAND DATA STORAGE AND ANALYTICS CAPABILITIES


5.12
IMPACT OF US TARIFFS – NETWORK ATTACHED STORAGE (NAS) MARKET


5.12.1
INTRODUCTION


5.12.2
KEY TARIFF RATES


5.12.3
PRICE IMPACT ANALYSIS


5.12.4
IMPACT ON COUNTRIES/REGIONS


5.12.4.1
US


5.12.4.2
EUROPE


5.12.4.3
ASIA PACIFIC


5.12.5
IMPACT ON END-USE INDUSTRIES


6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven NAS innovations redefine storage efficiency, unlocking new market opportunities and patent landscapes.


77
 
6.1
KEY TECHNOLOGIES


6.1.1
SCALE-OUT AND CLUSTERED NAS


6.1.2
ALL-FLASH NAS


6.1.3
CLOUD-INTEGRATED AND HYBRID NAS


6.2
COMPLEMENTARY TECHNOLOGIES


6.2.1
SOFTWARE-DEFINED STORAGE


6.2.2
VIRTUALIZATION AND CONTAINER STORAGE


6.3
ADJACENT TECHNOLOGIES


6.3.1
AI-DRIVEN STORAGE MANAGEMENT AND PREDICTIVE ANALYTICS


6.3.2
OBJECT STORAGE


6.4
PATENT ANALYSIS


6.5
IMPACT OF AI/GEN AI ON NETWORK ATTACHED STORAGE (NAS) MARKET


6.5.1
TOP USE CASES AND MARKET POTENTIAL


6.5.2
BEST PRACTICES FOLLOWED BY OEMS IN NETWORK ATTACHED STORAGE (NAS) MARKET


6.5.3
CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION IN NETWORK ATTACHED STORAGE (NAS) MARKET


6.5.4
INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS


6.5.5
CLIENTS’ READINESS TO ADOPT AI/GEN AI-INTEGRATED NAS SOLUTIONS


7
REGULATORY LANDSCAPE
Navigate global compliance with insights into key regional regulations and standards.


89
 
7.1
REGIONAL REGULATIONS AND COMPLIANCE


7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


7.1.2
REGULATORY STANDARDS


7.1.2.1
NIST SPECIAL PUBLICATION 800-53


7.1.2.2
CRITICAL INFRASTRUCTURE PROTECTION STANDARDS


7.1.2.3
ISO/IEC 24775


7.1.2.4
ISO 14001:2015


8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Gain insights into stakeholder influence, buying criteria, and unmet needs shaping customer decisions.


93
 
8.1
DECISION-MAKING PROCESS


8.2
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA


8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS


8.2.2
BUYING CRITERIA


8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES


8.4
UNMET NEEDS OF VARIOUS END-USE INDUSTRIES


9
NETWORK ATTACHED STORAGE (NAS) MARKET, BY COMPONENT
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 4 Data Tables


98
 
9.1
INTRODUCTION


9.2
HARDWARE


9.2.1
HDDS


9.2.1.1
HIGH STORAGE CAPACITY AND COST-EFFECTIVENESS TO ACCELERATE SEGMENTAL GROWTH


9.2.2
SSDS


9.2.2.1
SUPERIOR PERFORMANCE, LOW LATENCY, HIGH IOPS, AND ENERGY EFFICIENCY TO FOSTER SEGMENTAL GROWTH


9.2.3
OTHER HARDWARE


9.3
SOFTWARE


9.3.1
RELIANCE ON INTELLIGENT PLATFORMS TO MANAGE GROWING DATA VOLUMES TO AUGMENT SEGMENTAL GROWTH


9.4
SERVICES


9.4.1
FOCUS ON EFFICIENT OPERATION AND LONG-TERM PERFORMANCE OPTIMIZATION TO EXPEDITE SEGMENTAL GROWTH


10
NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 74 Data Tables


105
 
10.1
INTRODUCTION


10.2
SCALE-UP NAS


10.2.1
CENTRALIZED STORAGE WITH SCALABLE CAPACITY TO ACCELERATE SEGMENTAL GROWTH


10.3
SCALE-OUT NAS


10.3.1
SCALABLE ARCHITECTURE WITH COST-EFFICIENT EXPANSION TO BOLSTER SEGMENTAL GROWTH


11
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 14 Data Tables


134
 
11.1
INTRODUCTION


11.2
ON-PREMISES


HIGH SECURITY AND CONTROL OVER APPLICATIONS, SYSTEMS,


11.3
CLOUD


LOW OWNERSHIP COST AND CUSTOMIZATION OPTIONS TO


11.4
HYBRID


PERFORMANCE EFFICIENCY, SCALABILITY, MANAGEABILITY,


12
NETWORK ATTACHED STORAGE (NAS) MARKET, BY MOUNT TYPE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 2 Data Tables


143
 
12.1
INTRODUCTION


12.2
DESKTOP


EASE OF DEPLOYMENT, LOW POWER CONSUMPTION,


12.3
RACKMOUNT


12.3.1
REQUIREMENT FOR HIGH STORAGE DENSITY, SUPERIOR PERFORMANCE, AND CONTINUOUS AVAILABILITY TO DRIVE MARKET


13
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DESIGN
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 2 Data Tables


147
 
13.1
INTRODUCTION


13.2
1 TO 4 BAY


COMPACT FORM FACTOR, LOW POWER CONSUMPTION,


13.3
5 TO 8 BAY


STORAGE SCALABILITY, OPERATIONAL EFFICIENCY, AND


13.4
9 TO 16 BAY


HIGH-CAPACITY, PERFORMANCE STORAGE PLATFORMS FOR


13.5
ABOVE 16 BAY


HIGH STORAGE DENSITY AND SCALABILITY TO EXPEDITE


14
NETWORK ATTACHED STORAGE (NAS) MARKET, BY PRODUCT
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million and Units | 4 Data Tables


153
 
14.1
INTRODUCTION


14.2
ENTRY-LEVEL NAS


AFFORDABILITY, EASE OF DEPLOYMENT, AND USER-FRIENDLY


14.3
ENTERPRISE NAS


14.3.1
ABILITY TO PROVIDE CENTRALIZED STORAGE, ADVANCED SECURITY, AND INTELLIGENT DATA MANAGEMENT TO FACILITATE SEGMENTAL GROWTH


14.4
MID-RANGE NAS


NEED FOR HIGH PERFORMANCE, SCALABILITY, AND


15
NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 62 Data Tables


159
 
15.1
INTRODUCTION


15.2
BFSI


15.2.1
RISING DIGITAL BANKING AND DEMAND FOR CUSTOMER-CENTRIC FINANCIAL SERVICES TO AUGMENT SEGMENTAL GROWTH


15.3
TELECOMMUNICATIONS & ITES


MOUNTING DEMAND FOR DIGITAL SERVICES, CLOUD COMPUTING,


15.4
CONSUMER GOODS & RETAIL


15.4.1
STRONG FOCUS ON MANAGING DATA GENERATED THROUGH OMNICHANNEL RETAIL OPERATIONS AND ONLINE TRANSACTIONS TO DRIVE MARKET


15.5
HEALTHCARE


15.5.1
INCREASING ELECTRONIC HEALTH RECORDS (EHRS), AI-ASSISTED DIAGNOSTICS, AND PRECISION MEDICINES TO AUGMENT SEGMENTAL GROWTH


15.6
GOVERNMENT


15.6.1
ACCELERATING DIGITAL TRANSFORMATION TO IMPROVE PUBLIC SERVICE DELIVERY AND ADMINISTRATIVE EFFICIENCY TO FOSTER SEGMENTAL GROWTH


15.7
MEDIA & ENTERTAINMENT


15.7.1
GROWING DEMAND FOR DIGITAL ASSET MANAGEMENT, REMOTE CONTENT CREATION, AND AI-ENABLED MEDIA WORKFLOWS TO DRIVE MARKET


15.8
EDUCATION & RESEARCH


INCREASING RELIANCE ON DIGITAL LABORATORIES AND HYBRID


15.9
MANUFACTURING


15.9.1
RISING ADOPTION OF INDUSTRY 4.0 TECHNOLOGIES TO IMPROVE PRODUCTION EFFICIENCY TO BOLSTER SEGMENTAL GROWTH


15.10
ENERGY


INCREASING DEPLOYMENT OF SMART GRIDS, RENEWABLE PROJECTS,


15.11
OTHER END-USE INDUSTRIES


16
NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 11 Countries | 58 Data Tables.


185
 
16.1
INTRODUCTION


16.2
NORTH AMERICA


16.2.1
US


16.2.1.1
RAPID ADVANCES IN DIGITAL INFRASTRUCTURE AND HIGH ENTERPRISE IT SPENDING TO CONTRIBUTE TO MARKET GROWTH


16.2.2
CANADA


16.2.2.1
INCREASING INVESTMENT IN DIGITAL INFRASTRUCTURE, CLOUD COMPUTING, AI, AND ENTERPRISE DATA MANAGEMENT TO EXPEDITE MARKET GROWTH


16.2.3
MEXICO


16.2.3.1
GROWING EMPHASIS ON MANUFACTURING EXPANSION AND ENTERPRISE DIGITAL TRANSFORMATION TO SUPPORT MARKET GROWTH


16.3
EUROPE


16.3.1
UK


16.3.1.1
STRONG FOCUS ON ENTERPRISE DIGITAL TRANSFORMATION AND CLOUD ADOPTION TO ACCELERATE MARKET GROWTH


16.3.2
GERMANY


16.3.2.1
MOUNTING DEPLOYMENT OF INDUSTRY 4.0 AND INDUSTRY 5.0 TECHNOLOGIES TO ACCELERATE MARKET GROWTH


16.3.3
FRANCE


16.3.3.1
HIGH INVESTMENT IN CLOUD INFRASTRUCTURE, AI, AND ENTERPRISE CYBERSECURITY TO BOLSTER MARKET GROWTH


16.3.4
ITALY


16.3.4.1
INCREASING INVESTMENT IN CLOUD COMPUTING, DIGITAL TRANSFORMATION, AND DATA-INTENSIVE APPLICATIONS TO DRIVE MARKET


16.3.5
REST OF EUROPE


16.4
ASIA PACIFIC


16.4.1
CHINA


16.4.1.1
RAPID DIGITAL TRANSFORMATION AND INVESTMENTS IN CLOUD COMPUTING AND ENTERPRISE IT MODERNIZATION TO EXPEDITE MARKET GROWTH


16.4.2
JAPAN


16.4.2.1
INCREASING SMART MANUFACTURING AND DIGITAL GOVERNMENT INITIATIVES TO BOOST MARKET GROWTH


16.4.3
INDIA


16.4.3.1
RAPID DIGITAL TRANSFORMATION, CLOUD ADOPTION, AND ENTERPRISE IT INVESTMENTS TO CONTRIBUTE TO MARKET GROWTH


16.4.4
SOUTH KOREA


THRIVING SEMICONDUCTOR INDUSTRY, HIGH DIGITAL CONNECTIVITY,


16.4.5
REST OF ASIA PACIFIC


16.5
ROW


16.5.1
SOUTH AMERICA


16.5.1.1
EXPANDING DIGITAL INFRASTRUCTURE AND ENTERPRISE IT MODERNIZATION TO AUGMENT MARKET GROWTH


16.5.2
MIDDLE EAST


16.5.2.1
RISING HYPERSCALE DATA CENTERS, SMART-CITY INFRASTRUCTURE, AND DIGITAL GOVERNMENT INITIATIVES TO FUEL MARKET GROWTH


16.5.3
AFRICA


16.5.3.1
INCREASING INVESTMENT IN DIGITAL INFRASTRUCTURE, ENTERPRISE DIGITALIZATION, AND DATA CENTER DEVELOPMENT TO FUEL MARKET GROWTH


17
COMPETITIVE LANDSCAPE
Discover strategies driving market dominance and revenue growth among top storage solution players.


216
 
17.1
OVERVIEW


17.2
KEY PLAYER COMPETITIVE STRATEGIES, RIGHT TO WIN, 2023–2026


17.3
MARKET SHARE ANALYSIS, 2025


17.4
REVENUE ANALYSIS, 2021–2025


17.5
COMPANY VALUATION AND FINANCIAL METRICS


17.6
BRAND/PRODUCT COMPARISON


17.6.1
NETAPP. (US)


17.6.2
DELL INC. (US)


17.6.3
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP (US)


17.6.4
WESTERN DIGITAL CORPORATION (US)


17.6.5
HUAWEI TECHNOLOGIES CO., LTD. (CHINA)


17.7
COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


17.7.1
STARS


17.7.2
EMERGING LEADERS


17.7.3
PERVASIVE PLAYERS


17.7.4
PARTICIPANTS


17.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025


17.7.5.1
COMPANY FOOTPRINT


17.7.5.2
REGION FOOTPRINT


17.7.5.3
STORAGE SOLUTION FOOTPRINT


17.7.5.4
MOUNT TYPE FOOTPRINT


17.7.5.5
END-USE INDUSTRY FOOTPRINT


17.7.5.6
PRODUCT FOOTPRINT


17.8
COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


17.8.1
PROGRESSIVE COMPANIES


17.8.2
RESPONSIVE COMPANIES


17.8.3
DYNAMIC COMPANIES


17.8.4
STARTING BLOCKS


17.8.4.1
DETAILED LIST OF KEY STARTUPS/SMES


17.8.4.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


17.9
COMPETITIVE SCENARIO


17.9.1
PRODUCT LAUNCHES/ENHANCEMENTS


17.9.2
DEALS


18
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


236
 
18.1
KEY PLAYERS


18.1.1
NETAPP


18.1.1.1
BUSINESS OVERVIEW


18.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED


18.1.1.3
RECENT DEVELOPMENTS


18.1.1.3.1
PRODUCT LAUNCHES/ENHANCEMENTS


18.1.1.3.2
DEALS


18.1.1.4
MNM VIEW


18.1.1.4.1
KEY STRENGTHS/RIGHT TO WIN


18.1.1.4.2
STRATEGIC CHOICES MADE


18.1.1.4.3
WEAKNESSES/COMPETITIVE THREATS


18.1.2
DELL INC.


18.1.3
HUAWEI TECHNOLOGIES CO., LTD.


18.1.4
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP


18.1.5
WESTERN DIGITAL CORPORATION


18.1.6
EVERPURE, INC


18.1.7
SEAGATE TECHNOLOGY LLC


18.1.8
IBM CORPORATION


18.1.9
SYNOLOGY INC.


18.1.10
QNAP SYSTEMS, INC.


18.2
OTHER PLAYERS


18.2.1
IXSYSTEMS, INC.


18.2.2
BUFFALO AMERICAS, INC.


18.2.3
INFORTREND TECHNOLOGY, INC.


18.2.4
PROMISE TECHNOLOGY INC.


18.2.5
NETGEAR


18.2.6
QSAN TECHNOLOGY, INC.


18.2.7
ASUSTOR, INC.


18.2.8
TERRAMASTER


18.2.9
THECUS


18.2.10
BUURST


18.2.11
NASUNI


18.2.12
HITACHI VANTARA LLC


18.2.13
DATADIRECT NETWORKS (DDN)


18.2.14
OPEN-E


18.2.15
CTERA NETWORKS LTD.


19
RESEARCH METHODOLOGY


298
 
19.1
RESEARCH DATA


19.1.1
SECONDARY DATA


19.1.1.1
LIST OF KEY SECONDARY SOURCES


19.1.1.2
KEY DATA FROM SECONDARY SOURCES


19.1.2
PRIMARY DATA


19.1.2.1
LIST OF PRIMARY INTERVIEW PARTICIPANTS


19.1.2.2
KEY DATA FROM PRIMARY SOURCES


19.1.2.3
KEY INDUSTRY INSIGHTS


19.1.2.4
BREAKDOWN OF PRIMARY INTERVIEWS


19.1.3
SECONDARY AND PRIMARY RESEARCH


19.2
MARKET SIZE ESTIMATION


19.2.1
BOTTOM-UP APPROACH


APPROACH TO ARRIVE AT MARKET SIZE USING BOTTOM-UP ANALYSIS


19.2.2
TOP-DOWN APPROACH


APPROACH TO ARRIVE AT MARKET SIZE USING TOP-DOWN ANALYSIS


19.3
DATA TRIANGULATION


19.4
RESEARCH ASSUMPTIONS


19.5
RESEARCH LIMITATIONS


19.6
RISK ANALYSIS


20
APPENDIX


311
 
20.1
DISCUSSION GUIDE


20.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


20.3
CUSTOMIZATION OPTIONS


20.4
RELATED REPORTS


20.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
NETWORK ATTACHED STORAGE (NAS) MARKET: INCLUSIONS AND EXCLUSIONS


TABLE 2
NETWORK ATTACHED STORAGE (NAS) MARKET: SUMMARY OF CHANGES


TABLE 3
KEY STRATEGIC FOCUS OF TIER 1/2/ 3 PLAYERS


TABLE 4
IMPACT OF PORTER’S FIVE FORCES ANALYSIS


TABLE 5
GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021–2030


TABLE 6
ROLE OF COMPANIES IN NETWORK ATTACHED STORAGE (NAS) ECOSYSTEM


TABLE 7
PRICING RANGE OF NAS SYSTEMS OFFERED BY KEY PLAYERS, BY END-USE INDUSTRY, 2025 (USD)


TABLE 8
AVERAGE SELLING PRICE TREND OF NAS SYSTEMS, BY REGION, 2022–2025 (USD)


TABLE 9
IMPORT DATA FOR HS CODE 847170-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 10
EXPORT DATA FOR HS CODE 847170-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 11
LIST OF KEY CONFERENCES AND EVENTS, 2026–2027


TABLE 12
DREAMWORKS ANIMATION IMPROVES AI-ENABLED PRODUCTION WORKFLOWS USING NETAPP ENTERPRISE STORAGE SOLUTIONS


TABLE 13
SAMSUNG SDS ACCELERATES ENTERPRISE GENERATIVE AI SERVICES USING DELL AI FACTORY WITH NVIDIA


TABLE 14
SUBARU EXPANDS AI-DRIVEN VEHICLE DEVELOPMENT USING DELL POWERSCALE STORAGE


TABLE 15
US-ADJUSTED RECIPROCAL TARIFF RATES


TABLE 16
EVOLUTION OF NAS TECHNOLOGIES


TABLE 17
LIST OF APPLIED/GRANTED PATENTS, 2024–2026


TABLE 18
USE CASES AND MARKET POTENTIAL


TABLE 19
USE CASES: BEST PRACTICES FOLLOWED BY OEM


TABLE 20
CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION


TABLE 21
INTERCONNECTED ECOSYSTEM AND INFLUENCE ON MARKET PLAYERS


TABLE 22
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 23
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 24
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 25
ROW: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 26
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR THREE MAJOR E ND-USE INDUSTRIES


TABLE 27
KEY BUYING CRITERIA FOR THREE MAJOR END-USE INDUSTRIES


TABLE 28
UNMET NEEDS, BY END-USE INDUSTRY


TABLE 29
NETWORK ATTACHED STORAGE (NAS) MARKET, BY COMPONENT, 2022–2025 (USD MILLION)


TABLE 30
NETWORK ATTACHED STORAGE (NAS) MARKET, BY COMPONENT, 2026–2032 (USD MILLION)


TABLE 31
HARDWARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY TYPE, 2022–2025 (USD MILLION)


TABLE 32
HARDWARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY TYPE, 2026–2032 (USD MILLION)


TABLE 33
NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 34
NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 35
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 36
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 37
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ON-PREMISES, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 38
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ON-PREMISES, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 39
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR REMOTE/CLOUD, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 40
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR REMOTE/CLOUD, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 41
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HYBRID, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 42
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HYBRID, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 43
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR BFSI, BY REGION, 2022–2025 (USD MILLION)


TABLE 44
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR BFSI, BY REGION, 2026–2032 (USD MILLION)


TABLE 45
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR CONSUMER GOODS & RETAIL, BY REGION, 2022–2025 (USD MILLION)


TABLE 46
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR CONSUMER GOODS & RETAIL, BY REGION, 2026–2032 (USD MILLION)


TABLE 47
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR TELECOMMUNICATIONS & ITES, BY REGION, 2022–2025 (USD MILLION)


TABLE 48
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR TELECOMMUNICATIONS & ITES, BY REGION, 2026–2032 (USD MILLION)


TABLE 49
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HEALTHCARE, BY REGION, 2022–2025 (USD MILLION)


TABLE 50
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HEALTHCARE, BY REGION, 2026–2032 (USD MILLION)


TABLE 51
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ENERGY, BY REGION, 2022–2025 (USD MILLION)


TABLE 52
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ENERGY, BY REGION, 2026–2032 (USD MILLION)


TABLE 53
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR GOVERNMENT, BY REGION, 2022–2025 (USD MILLION)


TABLE 54
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR GOVERNMENT, BY REGION, 2026–2032 (USD MILLION)


TABLE 55
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR EDUCATION & RESEARCH, BY REGION, 2022–2025 (USD MILLION)


TABLE 56
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR EDUCATION & RESEARCH, BY REGION, 2026–2032 (USD MILLION)


TABLE 57
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MEDIA & ENTERTAINMENT, BY REGION, 2022–2025 (USD MILLION)


TABLE 58
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MEDIA & ENTERTAINMENT, BY REGION, 2026–2032 (USD MILLION)


TABLE 59
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MANUFACTURING, BY REGION, 2022–2025 (USD MILLION)


TABLE 60
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MANUFACTURING, BY REGION, 2026–2032 (USD MILLION)


TABLE 61
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR OTHER END-USE INDUSTRIES, BY REGION, 2022–2025 (USD MILLION)


TABLE 62
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR OTHER END-USE INDUSTRIES, BY REGION, 2026–2032 (USD MILLION)


TABLE 63
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN NORTH AMERICA, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 64
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN NORTH AMERICA, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 65
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN EUROPE, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 66
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN EUROPE, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 67
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ASIA PACIFIC, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 68
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ASIA PACIFIC, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 69
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ROW, BY REGION, 2022–2025 (USD MILLION)


TABLE 70
SCALE-UP NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ROW, BY REGION, 2026–2032 (USD MILLION)


TABLE 71
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 72
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 73
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ON-PREMISES, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 74
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ON-PREMISES, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 75
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR REMOTE/CLOUD, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 76
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR REMOTE/CLOUD, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 77
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HYBRID, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 78
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HYBRID, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 79
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR BFSI, BY REGION, 2022–2025 (USD MILLION)


TABLE 80
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR BFSI, BY REGION, 2026–2032 (USD MILLION)


TABLE 81
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR CONSUMER GOODS & RETAIL, BY REGION, 2022–2025 (USD MILLION)


TABLE 82
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR CONSUMER GOODS & RETAIL, BY REGION, 2026–2032 (USD MILLION)


TABLE 83
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR TELECOMMUNICATIONS & ITES, BY REGION, 2022–2025 (USD MILLION)


TABLE 84
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR TELECOMMUNICATIONS & ITES, BY REGION, 2026–2032 (USD MILLION)


TABLE 85
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HEALTHCARE, BY REGION, 2022–2025 (USD MILLION)


TABLE 86
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR HEALTHCARE, BY REGION, 2026–2032 (USD MILLION)


TABLE 87
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ENERGY, BY REGION, 2022–2025 (USD MILLION)


TABLE 88
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR ENERGY, BY REGION, 2026–2032 (USD MILLION)


TABLE 89
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR GOVERNMENT, BY REGION, 2022–2025 (USD MILLION)


TABLE 90
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR GOVERNMENT, BY REGION, 2026–2032 (USD MILLION)


TABLE 91
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR EDUCATION & RESEARCH, BY REGION, 2022–2025 (USD MILLION)


TABLE 92
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR EDUCATION & RESEARCH, BY REGION, 2026–2032 (USD MILLION)


TABLE 93
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MEDIA & ENTERTAINMENT, BY REGION, 2022–2025 (USD MILLION)


TABLE 94
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MEDIA & ENTERTAINMENT, BY REGION, 2026–2032 (USD MILLION)


TABLE 95
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MANUFACTURING, BY REGION, 2022–2025 (USD MILLION)


TABLE 96
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR MANUFACTURING, BY REGION, 2026–2032 (USD MILLION)


TABLE 97
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR OTHER END-USE INDUSTRIES, BY REGION, 2022–2025 (USD MILLION)


TABLE 98
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET FOR OTHER END-USE INDUSTRIES, BY REGION, 2026–2032 (USD MILLION)


TABLE 99
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN NORTH AMERICA, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 100
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN NORTH AMERICA, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 101
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN EUROPE, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 102
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN EUROPE, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 103
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ASIA PACIFIC, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 104
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ASIA PACIFIC, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 105
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ROW, BY REGION, 2022–2025 (USD MILLION)


TABLE 106
SCALE-OUT NAS: NETWORK ATTACHED STORAGE (NAS) MARKET IN ROW, BY REGION, 2026–2032 (USD MILLION)


TABLE 107
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 108
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 109
ON-PREMISES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 110
ON-PREMISES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 111
ON-PREMISES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 112
ON-PREMISES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 113
CLOUD: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 114
CLOUD: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 115
CLOUD: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 116
CLOUD: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 117
HYBRID: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 118
HYBRID: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 119
HYBRID: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 120
HYBRID: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 121
NETWORK ATTACHED STORAGE (NAS) MARKET, BY MOUNT TYPE, 2022–2025 (USD MILLION)


TABLE 122
NETWORK ATTACHED STORAGE (NAS) MARKET, BY MOUNT TYPE, 2026–2032 (USD MILLION)


TABLE 123
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DESIGN, 2022–2025 (USD MILLION)


TABLE 124
NETWORK ATTACHED STORAGE (NAS) MARKET, BY DESIGN, 2026–2032 (USD MILLION)


TABLE 125
NETWORK ATTACHED STORAGE (NAS) MARKET, BY PRODUCT, 2022–2025 (USD MILLION)


TABLE 126
NETWORK ATTACHED STORAGE (NAS) MARKET, BY PRODUCT, 2026–2032 (USD MILLION)


TABLE 127
NETWORK ATTACHED STORAGE (NAS) MARKET, BY PRODUCT, 2022–2025 (THOUSAND UNITS)


TABLE 128
NETWORK ATTACHED STORAGE (NAS) MARKET, BY PRODUCT, 2026–2032 (THOUSAND UNITS)


TABLE 129
NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 130
NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 131
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 132
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 133
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 134
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 135
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 136
BFSI: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 137
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 138
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 139
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 140
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 141
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 142
TELECOMMUNICATIONS & ITES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 143
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 144
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 145
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 146
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 147
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 148
CONSUMER GOODS & RETAIL: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 149
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 150
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 151
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 152
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 153
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 154
HEALTHCARE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 155
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 156
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 157
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 158
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 159
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 160
GOVERNMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 161
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 162
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 163
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 164
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 165
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 166
MEDIA & ENTERTAINMENT: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 167
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 168
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 169
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 170
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 171
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 172
EDUCATION & RESEARCH: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 173
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 174
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 175
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 176
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 177
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 178
MANUFACTURING: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 179
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 180
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 181
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 182
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 183
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 184
ENERGY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 185
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 186
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 187
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2022–2025 (USD MILLION)


TABLE 188
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY DEPLOYMENT TYPE, 2026–2032 (USD MILLION)


TABLE 189
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 190
OTHER END-USE INDUSTRIES: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 191
NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 192
NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 193
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 194
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 195
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 196
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 197
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 198
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 199
US: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 200
US: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 201
CANADA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 202
CANADA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 203
MEXICO: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 204
MEXICO: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 205
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 206
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 207
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 208
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 209
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 210
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 211
UK: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 212
UK: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 213
GERMANY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 214
GERMANY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 215
FRANCE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 216
FRANCE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 217
ITALY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 218
ITALY: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 219
REST OF EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 220
REST OF EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 221
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 222
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 223
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 224
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 225
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 226
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY COUNTRY, 2026–2032 (USD MILLION)


TABLE 227
CHINA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 228
CHINA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 229
JAPAN: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 230
JAPAN: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 231
INDIA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 232
INDIA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 233
SOUTH KOREA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 234
SOUTH KOREA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 235
REST OF ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 236
REST OF ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 237
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 238
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 239
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 240
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY END-USE INDUSTRY, 2026–2032 (USD MILLION)


TABLE 241
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 242
ROW: NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2032 (USD MILLION)


TABLE 243
SOUTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 244
SOUTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 245
MIDDLE EAST: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 246
MIDDLE EAST: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 247
AFRICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2022–2025 (USD MILLION)


TABLE 248
AFRICA: NETWORK ATTACHED STORAGE (NAS) MARKET, BY STORAGE SOLUTION, 2026–2032 (USD MILLION)


TABLE 249
NETWORK ATTACHED STORAGE (NAS) MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023–JUNE 2026


TABLE 250
NETWORK ATTACHED STORAGE (NAS) MARKET: DEGREE OF COMPETITION, 2025


TABLE 251
NETWORK ATTACHED STORAGE (NAS) MARKET: REGION FOOTPRINT


TABLE 252
NETWORK ATTACHED STORAGE (NAS) MARKET: STORAGE SOLUTION FOOTPRINT


TABLE 253
NETWORK ATTACHED STORAGE (NAS) MARKET: MOUNT TYPE FOOTPRINT


TABLE 254
NETWORK ATTACHED STORAGE (NAS) MARKET: END-USE INDUSTRY FOOTPRINT


TABLE 255
NETWORK ATTACHED STORAGE (NAS) MARKET: PRODUCT FOOTPRINT


TABLE 256
NETWORK ATTACHED STORAGE (NAS) MARKET: DETAILED LIST OF KEY STARTUPS/SMES


TABLE 257
NETWORK ATTACHED STORAGE (NAS) MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUP/SMES


TABLE 258
NETWORK ATTACHED STORAGE (NAS) MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, JANUARY 2023–JUNE 2026


TABLE 259
NETWORK ATTACHED STORAGE (NAS) MARKET: DEALS, JANUARY 2023–JUNE 2026


TABLE 260
NETAPP: COMPANY OVERVIEW


TABLE 261
NETAPP: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 262
NETAPP: PRODUCT LAUNCHES /ENHANCEMENTS


TABLE 263
NETAPP: DEALS


TABLE 264
DELL INC.: COMPANY OVERVIEW


TABLE 265
DELL INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 266
DELL INC.: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 267
DELL INC.: DEALS


TABLE 268
HUAWEI TECHNOLOGIES CO., LTD.: COMPANY OVERVIEW


TABLE 269
HUAWEI TECHNOLOGIES CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 270
HUAWEI TECHNOLOGIES CO., LTD.: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 271
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: COMPANY OVERVIEW


TABLE 272
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 273
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 274
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: DEALS


TABLE 275
WESTERN DIGITAL CORPORATION: COMPANY OVERVIEW


TABLE 276
WESTERN DIGITAL CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 277
WESTERN DIGITAL CORPORATION: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 278
EVERPURE, INC.: COMPANY OVERVIEW


TABLE 279
EVERPURE, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 280
EVERPURE, INC.: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 281
EVERPURE, INC.: OTHER DEVELOPMENTS


TABLE 282
SEAGATE TECHNOLOGY LLC: COMPANY OVERVIEW


TABLE 283
SEAGATE TECHNOLOGY LLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 284
SEAGATE TECHNOLOGY LLC: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 285
IBM CORPORATION: COMPANY OVERVIEW


TABLE 286
IBM CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 287
IBM CORPORATION: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 288
IBM CORPORATION: DEALS


TABLE 289
SYNOLOGY INC.: COMPANY OVERVIEW


TABLE 290
SYNOLOGY INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 291
SYNOLOGY INC.: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 292
SYNOLOGY INC.: DEALS


TABLE 293
QNAP SYSTEMS, INC.: COMPANY OVERVIEW


TABLE 294
QNAP SYSTEMS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 295
QNAP SYSTEMS, INC.: PRODUCT LAUNCHES/ENHANCEMENTS


TABLE 296
IXSYSTEMS, INC.: COMPANY OVERVIEW


TABLE 297
BUFFALO AMERICAS, INC.: COMPANY OVERVIEW


TABLE 298
INFORTREND TECHNOLOGY, INC.: COMPANY OVERVIEW


TABLE 299
PROMISE TECHNOLOGY INC.: COMPANY OVERVIEW


TABLE 300
NETGEAR: COMPANY OVERVIEW


TABLE 301
QSAN TECHNOLOGY, INC.: COMPANY OVERVIEW


TABLE 302
ASUSTOR, INC.: COMPANY OVERVIEW


TABLE 303
TERRAMASTER: COMPANY OVERVIEW


TABLE 304
THECUS: COMPANY OVERVIEW


TABLE 305
BUURST: COMPANY OVERVIEW


TABLE 306
NASUNI: COMPANY OVERVIEW


TABLE 307
HITACHI VANTARA LLC: COMPANY OVERVIEW


TABLE 308
DATADIRECT NETWORKS (DDN): COMPANY OVERVIEW


TABLE 309
OPEN-E: COMPANY OVERVIEW


TABLE 310
CTERA NETWORKS LTD.: COMPANY OVERVIEW


TABLE 311
MAJOR SECONDARY SOURCES


TABLE 312
PRIMARY INTERVIEW PARTICIPANTS


TABLE 313
NETWORK ATTACHED STORAGE (NAS) MARKET: RESEARCH ASSUMPTIONS


TABLE 314
NETWORK ATTACHED STORAGE (NAS) MARKET: RISK ANALYSIS


LIST OF FIGURES


FIGURE 1
NETWORK ATTACHED STORAGE (NAS) MARKET SEGMENTATION AND REGIONAL SCOPE


FIGURE 2
NETWORK ATTACHED STORAGE (NAS) MARKET: DURATION CONSIDERED


FIGURE 3
NETWORK ATTACHED STORAGE (NAS) MARKET SCENARIO


FIGURE 4
NETWORK ATTACHED STORAGE (NAS) MARKET SIZE, 2022–2032


FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN NETWORK ATTACHED STORAGE (NAS) MARKET, JANUARY 2023–JUNE 2026


FIGURE 6
DISRUPTIVE TRENDS IMPACTING GROWTH OF NETWORK ATTACHED STORAGE (NAS) MARKET


FIGURE 7
HIGH-GROWTH SEGMENTS IN NETWORK ATTACHED STORAGE (NAS) MARKET, 2026–2032


FIGURE 8
ASIA PACIFIC TO WITNESS HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 9
RISING ADOPTION OF AI, HIGH-PERFORMANCE COMPUTING, AND ADVANCED CONNECTIVITY TO DRIVE MARKET


FIGURE 10
ABOVE 16 BAY TO ACCOUNT FOR LARGEST MARKET SHARE IN 2032


FIGURE 11
HYBRID SEGMENT TO RECORD HIGHEST CAGR IN NETWORK ATTACHED STORAGE (NAS) MARKET DURING FORECAST PERIOD


FIGURE 12
SCALE-OUT NAS SEGMENT TO EXHIBIT HIGHER CAGR IN GLOBAL MARKET FROM 2026 TO 2032


FIGURE 13
ENTERPRISE NAS SEGMENT TO CAPTURE MAJORITY OF MARKET SHARE IN 2032


FIGURE 14
TELECOMMUNICATIONS & ITES SEGMENT TO HOLD LARGEST MARKET SHARE IN 2032


RACKMOUNT SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE IN


2026
AND 2032


43
FIGURE 16
CHINA TO RECORD HIGHEST CAGR IN GLOBAL NETWORK ATTACHED STORAGE (NAS) MARKET DURING FORECAST PERIOD


FIGURE 17
DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 18
IMPACT ANALYSIS: DRIVERS


FIGURE 19
IMPACT ANALYSIS: RESTRAINTS


FIGURE 20
IMPACT ANALYSIS: OPPORTUNITIES


FIGURE 21
IMPACT ANALYSIS: CHALLENGES


FIGURE 22
PORTER’S FIVE FORCES ANALYSIS


FIGURE 23
NETWORK ATTACHED STORAGE (NAS) SUPPLY CHAIN ANALYSIS


FIGURE 24
NETWORK ATTACHED STORAGE (NAS) ECOSYSTEM ANALYSIS


FIGURE 25
ASP OF NAS SYSTEMS OFFERED BY KEY PLAYERS, BY END-USE INDUSTRY, 2025


FIGURE 26
ASP TREND OF NAS SYSTEMS, BY REGION, 2022–2025


FIGURE 27
IMPORT DATA FOR HS CODE 847170-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021−2025


FIGURE 28
EXPORT DATA FOR HS CODE 847170-COMPLIANT PRODUCTS FOR TOP FIVE COUNTRIES, 2021−2025


FIGURE 29
TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS


FIGURE 30
INVESTMENT AND FUNDING SCENARIO, 2022–2025


FIGURE 31
PATENTS APPLIED AND GRANTED, 2016–2025


FIGURE 32
DECISION-MAKING FACTORS IN NETWORK ATTACHED STORAGE (NAS) MARKET


FIGURE 33
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE END-USE INDUSTRIES


FIGURE 34
KEY BUYING CRITERIA FOR TOP THREE END-USE INDUSTRIES


FIGURE 35
NAS ADOPTION BARRIERS AND INTERNAL CHALLENGES


FIGURE 36
SOFTWARE SEGMENT TO REGISTER HIGHEST CAGR IN NETWORK ATTACHED STORAGE (NAS) MARKET FROM 2026 TO 2032


FIGURE 37
SCALE-OUT NAS SEGMENT TO REGISTER HIGHER CAGR DURING FORECAST PERIOD


ON-PREMISES SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN


2026
AND 2032


135
FIGURE 39
RACKMOUNT NAS TO EXHIBIT HIGHER CAGR BETWEEN 2026 AND 2032


FIGURE 40
ABOVE 16 BAY SEGMENT TO HOLD LARGEST MARKET SHARE IN 2026 AND 2032


FIGURE 41
ENTERPRISE NAS SEGMENT TO RECORD HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 42
TELECOMMUNICATIONS & ITES SEGMENT TO REGISTER HIGHEST CAGR FROM 2026 TO 2032


FIGURE 43
ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 44
NORTH AMERICA: NETWORK ATTACHED STORAGE (NAS) MARKET SNAPSHOT


FIGURE 45
EUROPE: NETWORK ATTACHED STORAGE (NAS) MARKET SNAPSHOT


FIGURE 46
ASIA PACIFIC: NETWORK ATTACHED STORAGE (NAS) MARKET SNAPSHOT


FIGURE 47
MARKET SHARE ANALYSIS OF COMPANIES OFFERING NAS SOLUTIONS, 2025


FIGURE 48
NETWORK ATTACHED STORAGE (NAS) MARKET: REVENUE ANALYSIS OF TOP FOUR PLAYERS, 2021–2025


FIGURE 49
COMPANY VALUATION


FIGURE 50
FINANCIAL METRICS (EV/EBITDA)


FIGURE 51
BRAND/PRODUCT COMPARATIVE ANALYSIS


FIGURE 52
NETWORK ATTACHED STORAGE (NAS) MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 53
NETWORK ATTACHED STORAGE (NAS) MARKET: COMPANY FOOTPRINT


FIGURE 54
NETWORK ATTACHED STORAGE (NAS) MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 55
NETAPP: COMPANY SNAPSHOT


FIGURE 56
DELL INC.: COMPANY SNAPSHOT


FIGURE 57
HUAWEI TECHNOLOGIES CO., LTD.: COMPANY SNAPSHOT


FIGURE 58
HEWLETT PACKARD ENTERPRISE DEVELOPMENT LP: COMPANY SNAPSHOT


FIGURE 59
WESTERN DIGITAL CORPORATION: COMPANY SNAPSHOT


FIGURE 60
EVERPURE, INC.: COMPANY SNAPSHOT


FIGURE 61
SEAGATE TECHNOLOGY LLC: COMPANY SNAPSHOT


FIGURE 62
IBM CORPORATION: COMPANY SNAPSHOT


FIGURE 63
NETWORK ATTACHED STORAGE (NAS) MARKET: RESEARCH DESIGN


FIGURE 64
DATA CAPTURED FROM SECONDARY SOURCES


FIGURE 65
DATA CAPTURED FROM PRIMARY SOURCES


FIGURE 66
CORE FINDINGS FROM INDUSTRY EXPERTS


FIGURE 67
BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION


FIGURE 68
NETWORK ATTACHED STORAGE (NAS) MARKET: RESEARCH APPROACH


FIGURE 69
NETWORK ATTACHED STORAGE (NAS) MARKET: RESEARCH FLOW


FIGURE 70
NETWORK ATTACHED STORAGE (NAS) MARKET: BOTTOM-UP APPROACH


FIGURE 71
NETWORK ATTACHED STORAGE (NAS) MARKET SIZE ESTIMATION (APPROACH 1)


FIGURE 72
NETWORK ATTACHED STORAGE (NAS) MARKET SIZE ESTIMATION (APPROACH 2)


FIGURE 73
NETWORK ATTACHED STORAGE (NAS) MARKET: TOP-DOWN APPROACH


FIGURE 74
NETWORK ATTACHED STORAGE (NAS) MARKET: DATA TRIANGULATION


Methodology

The research process for this technical, market-oriented, and commercial study of the network-attached storage (NAS) market included systematic gathering, recording, and analysis of data about companies operating in the market. It involved the extensive use of secondary sources, directories, and databases (Factiva, Oanda) to identify and collect relevant information. In-depth interviews have been conducted with various primary respondents, including experts from core and related industries and preferred manufacturers, to obtain and verify critical qualitative and quantitative information, as well as to assess the growth prospects of the market. Key players in the network-attached storage (NAS) market have been identified through secondary research, and their market rankings have been determined through primary and secondary research. This included studying annual reports of top players and interviewing key industry experts, such as CEOs, directors, and marketing executives.

Secondary Research

In the secondary research process, various secondary sources have been referred to for identifying and collecting information relevant to this study. Secondary sources include annual reports, press releases, and investor presentations of companies; white papers, certified publications, and articles from recognized authors; directories; and databases. Secondary research has been mainly conducted to obtain key information about the supply of the industry; a total pool of key players; segmentation of the market according to industry trends, geographic markets, and key developments from market- and technology-oriented perspectives.

Primary Research

In the primary research process, primary sources from the supply and demand sides have been interviewed to obtain qualitative and quantitative information for this report. Primary sources from the supply side include experts, such as CEOs, vice presidents, marketing directors, technology and innovation directors, subject-matter experts, consultants, and related key executives from major companies and organizations operating in the network-attached storage (NAS) market.

After the complete market engineering process (market statistics calculations, market breakdown, market size estimations, market forecasting, and data triangulation), extensive primary research has been conducted to gather information and verify and validate the critical market numbers.

Several primary interviews have been conducted with experts from the demand and supply sides across four major regions: North America, Europe, Asia Pacific, and RoW. Approximately 25% of the primary interviews have been conducted with the demand side and 75% with the supply side. This primary data has been collected through questionnaires, emails, and telephonic interviews.

BREAKDOWN OF PRIMARY INTERVIEW PARTICIPANTS
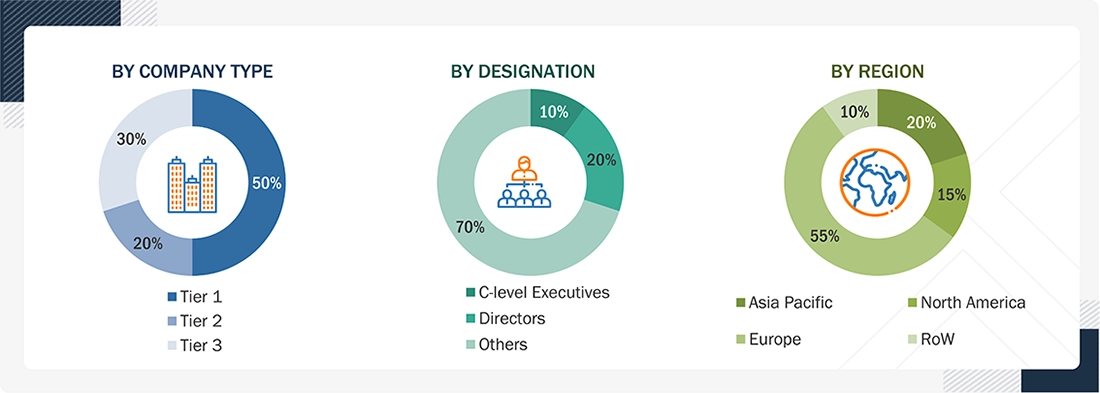
Network-attached Storage (NAS) Market Size, and Share

Note: Other designations include sales, marketing specialists, and product managers.
RoW mainly includes the Middle East & Africa and South America.
The 3 tiers of the companies are defined based on their total revenue as of 2025: tier 1 = >USD 500 million, tier 2 = USD 100 million to 500 million, and tier 3 = <USD 100 million.

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

In the complete market estimation process, the top-down and bottom-up approaches have been used, along with several data triangulation methods, to estimate and forecast the size of the market and its segments and subsegments listed in the report. Extensive qualitative and quantitative analyses have been carried out on the complete market engineering process to list the key information/insights pertaining to the network-attached storage (NAS) market.

Key players in the network-attached storage (NAS) market have been identified through secondary research, and their rankings in the respective regions have been determined through primary and secondary research. This entire procedure involved the study of the annual and financial reports of top players and interviews with industry experts, such as chief executive officers, vice presidents, directors, and marketing executives, for quantitative and qualitative insights. All percentage shares, splits, and breakdowns have been determined using secondary sources and verified through primary sources. All parameters that affect the markets covered in this research study have been accounted for, viewed in extensive detail, verified through primary research, and analyzed to obtain the final quantitative and qualitative data. This data has been consolidated and enhanced with detailed inputs and analysis from MarketsandMarkets and presented in this report.

BOTTOM-UP APPROACH

  • Identifying the stakeholders in the network-attached storage (NAS) market influencing the entire market, along with the related component players
  • Analyzing major providers of network-attached storage (NAS) solutions, studying their portfolios, and understanding different types of product offerings
  • Analyzing trends pertaining to the adoption of different types of network-attached storage (NAS) solutions across enterprise and consumer applications
  • Tracking the ongoing and upcoming developments in the market, such as investments made, R&D activities, product launches, collaborations, and partnerships, and forecasting the market based on these developments and other critical parameters
  • Carrying out multiple discussions with key opinion leaders to understand different types of network-attached storage (NAS) solutions and recent trends in the market, thereby analyzing the breakup of the scope of work carried out by major companies
  • Arriving at market estimates by analyzing and totaling the revenues generated by companies from each type of network-attached storage (NAS) solution
  • Categorizing the overall market into various segments
  • Verifying and cross-checking the estimated values at every level through discussions with key opinion leaders such as CXOs, directors, and operations managers, and finally with the domain experts in MarketsandMarkets.
  • Studying various paid and unpaid sources of information, such as annual reports, press releases, white papers, company websites, and databases.

TOP-DOWN APPROACH

  • Focusing initially on top-line investments and expenditures being made in the network-attached storage (NAS) ecosystem
  • Calculating the market size by considering the revenues generated by players through the sales of network-attached storage (NAS) hardware, software, and services
  • Segmenting the market based on product developments, deployment trends, and technological advancements across key market areas
  • Segmenting the market based on mapping the adoption of network-attached storage (NAS) solutions across different product types, storage solutions, deployment types, and end-use industries
  • Collecting information related to the revenues generated by players by offering key types of network-attached storage (NAS) solutions.
  • Conducting multiple on-field discussions with key opinion leaders across major companies involved in the development and deployment of network-attached storage (NAS) solutions.
  • Estimating the geographic split using secondary sources based on various factors, such as the number of vendors in a specific country and region, the presence of major market players, enterprise adoption levels, investments in digital infrastructure, and demand across key end-use industries.

Network-attached Storage (NAS) Market : Top-Down and Bottom-Up Approach
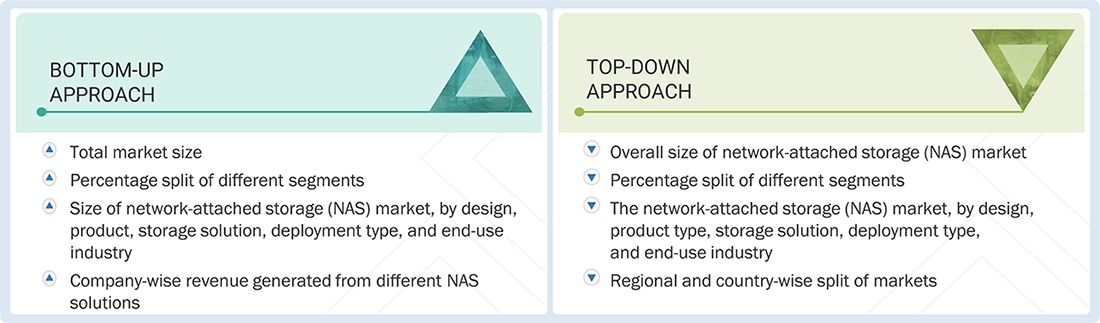
Network-attached Storage (NAS) Market Top Down and Bottom Up Approach

Data Triangulation

After arriving at the overall market size from the market size estimation process explained in the previous section, the total market has been split into several segments and subsegments. Market breakdown and data triangulation procedures have been employed, wherever applicable, to complete the overall market engineering process and arrive at the exact statistics for all segments and subsegments. The data has been triangulated by studying various factors and trends from both the demand and supply sides. Along with this, the network-attached storage (NAS) market has been validated using both top-down and bottom-up approaches.        

Market Definition

The network-attached storage (NAS) market refers to the global ecosystem of dedicated file-level storage solutions that connect to wired or wireless networks, enabling centralized data storage, management, protection, and sharing across multiple users and devices. NAS systems integrate storage hardware, operating software, networking interfaces, and data management capabilities to support enterprise, small and medium-sized business (SMB), and consumer workloads. These solutions provide scalable storage for file sharing, backup and recovery, virtualization, multimedia content management, surveillance, collaboration, and AI-driven data applications through standard network protocols such as SMB/CIFS, NFS, and FTP. The market includes revenues generated through the sale of NAS hardware systems, storage management software, subscriptions, support and maintenance services, and cloud-enabled storage solutions associated with network-attached storage deployments.

Key Stakeholders

  • NAS solution providers
  • Technology consultants and system integrators
  • System distributors and suppliers
  • Data storage experts
  • Suppliers of accessories related to NAS systems
  • Research organizations and consulting companies
  • Government bodies such as regulating authorities and policymakers
  • Venture capitalists and private equity firms
  • Associations, organizations, and alliances related to the NAS ecosystem
  • Analysts and strategic business planners
  • Technology investors

Report Objectives

  • To describe and forecast the network-attached storage market by component, storage solution, deployment type, design, product type, end-use industry, and region, in terms of value
  • To forecast the market size for various segments across the main regions: North America, Europe, Asia Pacific, and the Rest of the World (RoW), along with their respective country-level market size, in terms of value
  • To provide industry-specific information regarding the major drivers, restraints, opportunities, and challenges influencing the growth of the network-attached storage market
  • To study the complete supply chain and related industry segments for the network-attached storage market
  • To identify key network-attached storage (NAS) solution providers and analyze their product offerings in the market
  • To strategically analyze the micromarkets1 concerning individual growth trends, prospects, and contributions to the total network-attached storage market
  • To analyze trends/disruptions impacting customer business; pricing analysis; patent analysis; trade analysis (export and import scenario); Porter's five forces analysis; macroeconomic indicators; case studies; investment and funding scenario; decision-making process; buyer stakeholders and buying evaluation criteria; adoption barriers & internal challenges; unmet needs from various industries; technology analysis; ecosystem analysis; regional regulations and compliance; AI-driven storage adoption; cybersecurity and ransomware resilience; sustainability initiatives; and key conferences and events related to the network-attached storage market
  • To analyze opportunities in the market for various stakeholders by identifying the high-growth segments of the network-attached storage market
  • To strategically profile the key players and comprehensively analyze their market position, ranking, and core competencies2, along with detailing the competitive landscape for the market leaders
  • To analyze competitive developments, such as product launches, collaborations, agreements, expansions, partnerships, mergers & acquisitions, and research and development (R&D) activities carried out by players in the network-attached storage market.

Available customizations:

With the given market data, MarketsandMarkets offers customizations according to the company’s specific needs. The following customization options are available for the report:

Company Information

  • Detailed analysis and profiling of additional market players (up to 7)


Key Questions Addressed by the Report

What is the size of the Network Attached Storage (NAS) Market?

The NAS market is projected to grow from USD 38.84 billion in 2026 to USD 97.44 billion by 2032.

What is the CAGR of the NAS Market?

The market is expected to grow at a 16.6% CAGR from 2026 to 2032.

What are the key trends in the NAS Market?

Key trends include hybrid cloud NAS, scale-out NAS, cloud-managed NAS, all-flash NAS, AI, and edge computing.

What is driving the growth of the NAS Market?

Rising enterprise data volumes, demand for centralized storage, hybrid cloud adoption, AI, big data analytics, and virtualization are major growth drivers.

Which NAS segment held the largest share in 2025?

More than 16 bays accounted for the largest design share at 34%, while enterprise NAS held 44% of the product-type market.

Which companies are leading the NAS Market?

Key companies include NetApp, Dell Technologies, Hewlett Packard Enterprise, Western Digital, and Huawei Technologies.

Which industries use NAS solutions?

Major industries include telecommunications & ITES, BFSI, healthcare, manufacturing, government, media & entertainment, and energy.

Which industry is expected to grow fastest?

Telecommunications & ITES is expected to register the highest CAGR during the forecast period.

Which region dominates the NAS Market?

North America held the largest regional share at 42% in 2025, supported by strong enterprise IT infrastructure and data-center investments.

Which region is expected to grow fastest?

Asia Pacific is expected to register the highest CAGR, driven by digitalization, cloud infrastructure, data centers, AI, and hybrid-cloud adoption.

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Network-attached Storage (NAS) Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Network-attached Storage (NAS) Market

DMCA.com Protection Status
popup img