4
MARKET OVERVIEW
Explore strategic expansions and opportunities in the booming plasma fractionation market amid rising demand.
51
4.2.1.1
GROWING DEMAND FOR IMMUNOGLOBULINS ACROSS IMMUNOLOGY AND NEUROLOGY
4.2.1.2
STRATEGIC EXPANSION OF PLASMA COLLECTION CAPACITY BY MARKET PLAYERS
4.2.1.2.1
PLASMA COLLECTION-BY VOLUME
4.2.1.3
GROWING PREVALENCE OF RESPIRATORY DISEASES AND ALPHA- 1 ANTITRYPSIN DEFICIENCY
4.2.1.4
INCREASING UTILIZATION OF ALBUMIN IN CRITICAL CARE
4.2.2.1
HIGH TREATMENT COSTS AND REIMBURSEMENT CONSTRAINTS FOR PLASMA-DERIVED PRODUCTS
4.2.2.2
MARKET DISRUPTION CAUSED BY RECOMBINANT ALTERNATIVES
4.2.3.1
GOVERNMENT STRATEGIES FOR INCREASING REGIONAL SELF-SUFFICIENCY IN PLASMA FRACTIONATION
4.2.4.1
STRINGENT GOVERNMENT REGULATIONS FOR MAINTAINING SAFETY AND QUALITY OF PLASMA-DERIVED PRODUCTS
4.3
UNMET NEEDS & WHITE SPACES
4.4
INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Navigate competitive forces and macroeconomic shifts to capitalize on emerging biopharma trends.
62
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
INTENSITY OF COMPETITIVE RIVALRY
5.1.2
BARGAINING POWER OF SUPPLIERS
5.1.3
BARGAINING POWER OF BUYERS
5.1.4
THREAT OF SUBSTITUTES
5.1.5
THREAT OF NEW ENTRANTS
5.2
MACROECONOMIC OUTLOOK
5.2.2
GDP TRENDS & FORECAST
5.2.3
TRENDS IN GLOBAL HEALTHCARE INDUSTRY
5.2.4
TRENDS IN GLOBAL BIOPHARMA INDUSTRY
5.4.1
ROLE OF PLAYERS IN ECOSYSTEM
5.5.1
AVERAGE SELLING PRICE TREND, BY PRODUCT, 2023–2025
5.5.2
AVERAGE SELLING PRICE TREND, BY REGION, 2023–2025
5.6.1
IMPORT SCENARIO (HS CODE 3002.12)
5.6.2
EXPORT SCENARIO (HS CODE 3002.12)
5.7
KEY CONFERENCES & EVENTS, 2026–2027
5.8
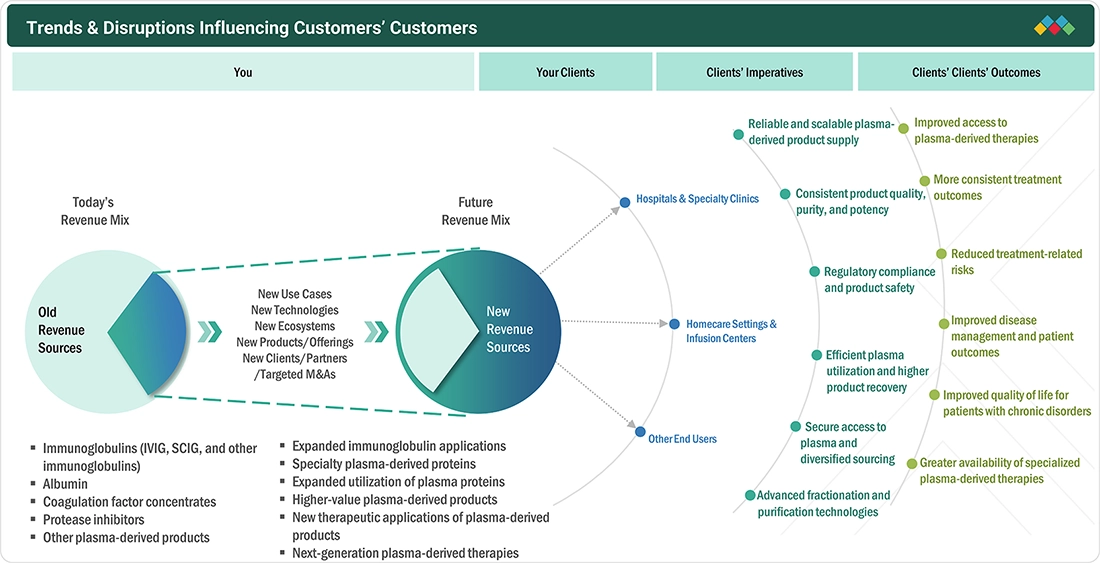
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
5.9
INVESTMENT & FUNDING SCENARIO
5.10.1
UK APPROVES DOMESTIC PLASMA FOR FIVE ADDITIONAL PDMPS
5.10.2
TAKEDA'S INDONESIA COLLABORATION STRENGTHENS NATIONAL PDMP ECOSYSTEM
5.10.3
ADVANCED VIRAL INACTIVATION IMPROVES PLASMA-DERIVED PRODUCT MANUFACTURING
5.11
IMPACT OF 2025 US TARIFFS ON PLASMA FRACTIONATION MARKET
5.11.3
PRICE IMPACT ANALYSIS
5.11.4
IMPACT ON COUNTRY/REGION
5.11.5
IMPACT ON END-USE INDUSTRIES
5.11.5.1
HOSPITALS & SPECIALTY CLINICS
5.11.5.2
HOMECARE SETTINGS & INFUSION CENTERS
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven plasma fractionation innovations revolutionize efficiency, patent growth, and future market applications.
85
6.1.1.1
COHN’S COLD ETHANOL PLASMA FRACTIONATION
6.1.1.2
PLASMA FRACTIONATION BY CHROMATOGRAPHY
6.1.1.3
PLASMA SEPARATION BY CENTRIFUGATION
6.1.1.4
PLASMA SEPARATION BY DEPTH FILTRATION
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.1
FACILITATED SUBCUTANEOUS INFUSION SYSTEMS
6.1.2.2
LIQUID-STABLE HIGH-CONCENTRATION (20%) FORMULATIONS
6.1.2.3
SINGLE-USE BIOPROCESSING & CONTINUOUS CHROMATOGRAPHY
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.1
AI-DRIVEN ANALYTICS & SMART FRACTIONATION YIELD OPTIMIZATION
6.1.3.2
NEXT-GENERATION AUTOMATED PLASMAPHERESIS & SMART DONOR CENTER SYSTEMS
6.3.2
NUMBER OF PATENTS FILED, BY DOCUMENT TYPE
6.3.3
LIST OF KEY PATENTS
6.5
IMPACT OF AI/GEN AI ON PLASMA FRACTIONATION MARKET
6.5.1
TOP USE CASES & MARKET POTENTIAL
6.5.2
BEST PRACTICES IN AI-ENABLED PLASMA FRACTIONATION WORKFLOWS
6.5.3
CASE STUDIES OF AI IMPLEMENTATION IN PLASMA FRACTIONATION MARKET
6.5.4
INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
6.5.5
CLIENTS’ READINESS TO ADOPT AI-INTEGRATED PLASMA FRACTIONATION TECHNOLOGIES
7
SUSTAINABILITY & REGULATORY LANDSCAPE
Navigate global sustainability with insights into regional regulations and eco-certification impacts.
96
7.1
REGIONAL REGULATIONS & COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2.4
REST OF THE WORLD
7.2
SUSTAINABILITY INITIATIVES
7.3
IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
7.4
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock customer insights: Navigate complex buying processes and unmet needs across diverse industries.
105
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS & BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.2.2
KEY BUYING CRITERIA, BY END USER
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9
PLASMA FRACTIONATION MARKET, BY PRODUCT
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million and Tons | 119 Data Tables
110
9.2.1.1
EXPANDING CLINICAL INDICATIONS, RISING IMMUNE DISORDER DIAGNOSES, AND ADVANCES IN IVIG FORMULATIONS TO DRIVE MARKET GROWTH
9.2.2.1
RISING PREFERENCE FOR HOME-BASED TREATMENT, EXPANDING NEUROLOGICAL INDICATIONS, AND PATIENT-FRIENDLY ADMINISTRATION TO DRIVE SCIG DEMAND
9.2.3
OTHER IMMUNOGLOBULINS
9.3
COAGULATION FACTOR CONCENTRATES
9.3.1.1
IMPROVED HEMOPHILIA DIAGNOSIS AND RELIABLE PLASMA-DERIVED PRODUCT SUPPLY TO BOOST DEMAND FOR FACTOR VIII
9.3.2.1
HEMOPHILIA B DIAGNOSIS AND CONTINUED DEMAND FOR REPLACEMENT THERAPY TO SUPPORT FACTOR IX UTILIZATION
9.3.3
VON WILLEBRAND FACTOR
9.3.3.1
EXPANDED PEDIATRIC PROPHYLAXIS AND INCREASING ACCESS TO SPECIALIZED BLEEDING DISORDER CARE TO SUPPORT MARKET GROWTH
9.3.4
PROTHROMBIN COMPLEX CONCENTRATES (PCC)
9.3.4.1
RAPID ANTICOAGULATION REVERSAL AND RISING EMERGENCY-CARE REQUIREMENTS TO AID MARKET GROWTH
9.3.5
FIBRINOGEN CONCENTRATES
9.3.5.1
RISING DEMAND FOR TARGETED COAGULATION REPLACEMENT TO DRIVE GLOBAL MARKET GROWTH
9.3.6.1
GROWING DEMAND FOR PREVENTIVE REPLACEMENT THERAPY TO SUPPORT MARKET GROWTH
9.3.7
OTHER COAGULATION FACTOR CONCENTRATES
9.4.1
RISING DEMAND FOR CRITICAL CARE AND LIVER DISEASE THERAPIES TO BOOST MARKET GROWTH
9.5.1
INCREASING AATD DIAGNOSIS AND DEMAND FOR LONG-TERM AUGMENTATION THERAPY TO PROPEL MARKET
9.6
OTHER PLASMA PRODUCTS
10
PLASMA FRACTIONATION MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 15 Data Tables
165
10.2.1
STRONG CLINICAL DEMAND FOR PLASMA-DERIVED THERAPIES TO SUSTAIN THERAPEUTICS AS CORE APPLICATION OF PLASMA FRACTIONATION MARKET
10.3
ACADEMICS & PRECLINICAL RESEARCH
10.3.1
EXPANDING USE OF HUMAN PLASMA FRACTIONS IN RESEARCH AND BIOPROCESSING TO SUPPORT DEMAND
11
PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 57 Data Tables
174
11.2.1
GROWING UTILIZATION OF PLASMA-DERIVED IMMUNOGLOBULINS IN NEUROLOGICAL DISORDERS TO DRIVE DEMAND FOR PLASMA FRACTIONATION
11.3.1
INCREASING PREVALENCE OF IMMUNODEFICIENCIES AND AUTOIMMUNE DISORDERS TO DRIVE DEMAND FOR PLASMA-DERIVED IMMUNOGLOBULINS
11.4.1
RISING DEMAND FOR PLASMA-DERIVED COAGULATION FACTORS TO SUPPORT TREATMENT OF BLEEDING DISORDERS
11.5.1
ESSENTIAL DEMAND FOR ALBUMIN EXPANDERS AND FOUR-FACTOR CONCENTRATE REVERSAL AGENTS TO DRIVE CLINICAL UTILITY IN EMERGENCY SETTINGS
11.6.1
GROWING DIAGNOSIS OF ALPHA-1 ANTITRYPSIN DEFICIENCY TO SUPPORT DEMAND FOR PLASMA-DERIVED PROTEASE INHIBITORS
11.7.1
INCREASING SUPPORTIVE-CARE REQUIREMENTS IN HEMATOLOGICAL MALIGNANCIES TO SUPPORT UTILIZATION OF PLASMA-DERIVED PRODUCTS
11.8.1
EXPANDING USE OF IMMUNOGLOBULIN THERAPY IN IMMUNE-MEDIATED DISORDERS TO SUPPORT DEMAND FOR PLASMA-DERIVED PRODUCTS
11.9
OTHER THERAPEUTIC AREAS
12
PLASMA FRACTIONATION MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 22 Data Tables
203
12.2
HOSPITALS & SPECIALTY CLINICS
12.2.1
INCREASING UTILIZATION OF PLASMA-DERIVED THERAPIES ACROSS CLINICAL TREATMENT SETTINGS TO DRIVE DEMAND FOR PLASMA FRACTIONATION PRODUCTS
12.3
HOME CARE SETTINGS & INFUSION CENTERS
12.3.1
GROWING ADOPTION OF HOME-BASED IMMUNOGLOBULIN ADMINISTRATION TO SUPPORT DEMAND FOR PLASMA-DERIVED THERAPIES
13
PLASMA FRACTIONATION MARKET, BY REGION
Comprehensive coverage of 7 Regions with country-level deep-dive of 21 Countries | 205 Data Tables.
214
13.2.1.1
EXPANDING PLASMA COLLECTION, FRACTIONATION CAPACITY, AND IMMUNOGLOBULIN DEMAND TO DRIVE US MARKET GROWTH
13.2.2.1
RISING IMMUNOGLOBULIN DEMAND AND INVESTMENTS IN DOMESTIC PLASMA SUPPLY TO DRIVE MARKET GROWTH
13.3.1.1
EXPANDING PLASMA COLLECTION INFRASTRUCTURE AND RISING DEMAND FOR PLASMA-DERIVED THERAPIES TO DRIVE MARKET GROWTH IN GERMANY
13.3.2.1
RISING IMMUNOGLOBULIN DEMAND, DOMESTIC PLASMA COLLECTION, AND INVESTMENTS IN FRACTIONATION CAPACITY TO BOOST MARKET GROWTH
13.3.3.1
ESTABLISHED HEALTHCARE INFRASTRUCTURE AND PUBLIC PLASMA DONATION MODEL TO SUPPORT ACCESS TO TREATMENT
13.3.4.1
GROWING USE OF IMMUNOGLOBULINS FOR NEUROLOGICAL AND IMMUNOLOGICAL DISORDERS TO DRIVE DEMAND
13.3.5.1
GROWING UTILIZATION OF ALBUMIN FOR CRITICAL CARE AND COAGULATION FACTOR CONCENTRATES FOR BLEEDING DISORDERS TO SUPPORT GROWTH
13.4.1.1
LARGE DOMESTIC DONOR-PLASMA COLLECTION NETWORK AND MANUFACTURERS FOCUSED ON EXPANDING PRODUCT AVAILABILITY TO DRIVE GROWTH
13.4.2.1
HIGHLY ORGANIZED BLOOD DONATION SYSTEM AND NATIONAL FOCUS ON SECURING PLASMA FOR DOMESTIC THERAPEUTIC REQUIREMENTS TO BOOST MARKET
13.4.3.1
SUBSTANTIAL UNMET TREATMENT NEEDS AND EFFORTS TO IMPROVE ACCESS TO QUALITY-ASSURED PLASMA-DERIVED MEDICINES TO DRIVE GROWTH
13.4.4.1
DOMESTIC MANUFACTURING EXPERTISE WITH INVESTMENTS IN STORAGE INFRASTRUCTURE AND OVERSEAS CONTRACT MANUFACTURING TO EXPAND MARKET
13.4.5.1
NATIONAL SELF-SUFFICIENCY POLICY LINKING LOCALLY COLLECTED PLASMA WITH DOMESTIC MANUFACTURING AND PATIENT SUPPLY TO POSITION AUSTRALIA AS MAJOR HUB
13.4.6.1
IMPROVEMENTS IN HEALTHCARE ACCESS AND GROWING AWARENESS OF PLASMA-DERIVED THERAPIES TO SUPPORT DEMAND
13.4.7.1
DEPENDENCE ON IMPORTED PLASMA-DERIVED THERAPIES TO INCREASE FOCUS ON PLASMA COLLECTION, CONTRACT FRACTIONATION, AND LONG-TERM SUPPLY AGREEMENTS
13.4.8.1
LARGE PATIENT POPULATION AND INCREASING DIAGNOSIS OF NEUROLOGICAL AND IMMUNOLOGICAL DISORDERS TO SUPPORT DEMAND FOR IMMUNOGLOBULINS
13.4.9
REST OF ASIA PACIFIC
13.5.1.1
EXPANDING LOCAL PROCESSING TO CREATE OPPORTUNITIES TO IMPROVE PLASMA UTILIZATION AND STRENGTHEN BRAZIL'S BIOPHARMACEUTICAL SUPPLY CHAIN
13.5.2.1
BROADER NATIONAL STRATEGY TO EXPAND PHARMACEUTICAL MANUFACTURING AND REDUCE RELIANCE ON IMPORTED MEDICINES TO DRIVE MARKET
13.5.3
REST OF LATIN AMERICA
13.6.1.1.1
NATIONAL OBJECTIVE OF ACHIEVING SELF-SUFFICIENCY IN PLASMA-DERIVED MEDICINES AND REDUCING DEPENDENCE ON IMPORTED THERAPIES TO AID GROWTH
13.6.1.2.1
GROWING INVESTMENT IN PHARMACEUTICAL LOCALIZATION AND EFFORTS TO STRENGTHEN NATIONAL MEDICINE SECURITY TO BOOST GROWTH
13.6.1.3
REST OF GCC COUNTRIES
13.6.2.1
DOMESTIC FRACTIONATION INVESTMENT, IMPORT SUBSTITUTION, AND RISING DEMAND FOR PLASMA-DERIVED THERAPIES TO DRIVE GROWTH
13.6.3.1
DOMESTIC PLASMA SELF-SUFFICIENCY, EXPANDING COLLECTION INFRASTRUCTURE, AND INVESTMENT IN LOCAL FRACTIONATION TO FUEL MARKET
13.6.4
REST OF MIDDLE EAST
13.7.1
INVESTMENTS IN PLASMA COLLECTION, DOMESTIC MANUFACTURING, AND INTERNATIONAL PARTNERSHIPS TO SUPPORT DEVELOPMENT OF MARKET
14
COMPETITIVE LANDSCAPE
Discover strategic maneuvers propelling key players and startups in the plasma fractionation market.
318
14.2
KEY PLAYER STRATEGY/RIGHT TO WIN, 2023–2026
14.2.1
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, JANUARY 2023–AUGUST 2026
14.3
REVENUE ANALYSIS, 2021–2025
14.4
MARKET SHARE ANALYSIS, 2025
14.5
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
14.5.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
14.5.5.1
COMPANY FOOTPRINT
14.5.5.2
REGION FOOTPRINT
14.5.5.3
PRODUCT FOOTPRINT
14.5.5.4
THERAPEUTIC AREA FOOTPRINT
14.5.5.5
APPLICATION FOOTPRINT
14.6
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
14.6.1
PROGRESSIVE COMPANIES
14.6.2
RESPONSIVE COMPANIES
14.6.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
14.6.5.1
DETAILED LIST OF KEY STARTUP/SME PLAYERS
14.6.5.2
COMPETITIVE BENCHMARKING OF STARTUPS/SMES
14.7
COMPANY VALUATION & FINANCIAL METRICS
14.8
BRAND/PRODUCT COMPARISON
14.9
COMPETITIVE SCENARIO
15
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
340
15.1.1.1
BUSINESS OVERVIEW
15.1.1.2
PRODUCTS OFFERED
15.1.1.3
RECENT DEVELOPMENTS
15.1.1.3.1
PRODUCT LAUNCHES
15.1.1.4.2
STRATEGIC CHOICES
15.1.1.4.3
WEAKNESSES & COMPETITIVE THREATS
15.1.3
TAKEDA PHARMACEUTICAL COMPANY LIMITED
15.1.7
ADMA BIOLOGICS, INC.
15.1.9
TAIBANG BIOLOGICAL GROUP CO., LTD.
15.1.10
GC BIOPHARMA CORPORATE
15.1.11
HUALAN BIOLOGICAL ENGINEERING INC.
15.1.12
JAPAN BLOOD PRODUCTS ORGANIZATION
15.1.14
SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.
15.1.15
INTAS PHARMACEUTICALS LTD.
15.2.1
BHARAT SERUMS AND VACCINES LIMITED
15.2.3
SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD.
15.2.4
KAMADA PHARMACEUTICALS
15.2.6
PLASMAGEN BIOSCIENCES PVT. LTD.
16
RESEARCH METHODOLOGY
399
16.1.1.1
KEY DATA FROM SECONDARY SOURCES
16.1.2.1
KEY DATA FROM PRIMARY SOURCES
16.1.2.2
KEY PRIMARY PARTICIPANTS
16.1.2.3
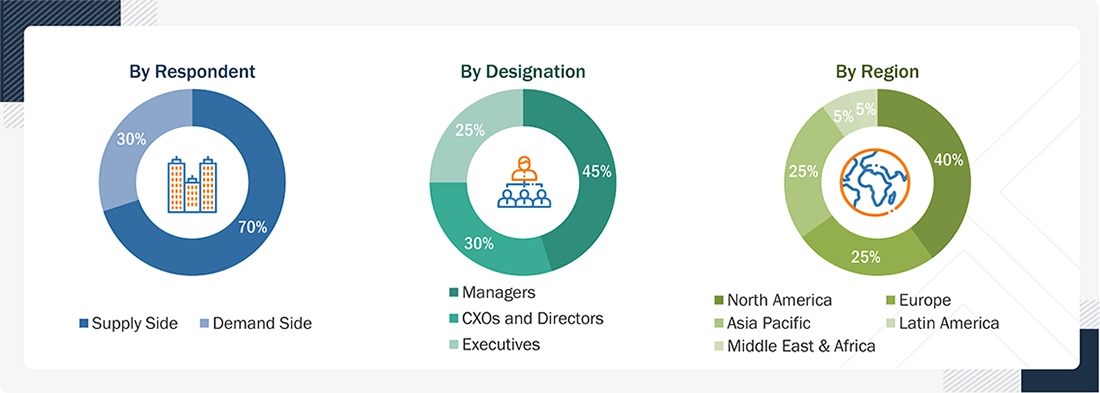
BREAKDOWN OF PRIMARY INTERVIEWS
16.1.2.4
KEY INDUSTRY INSIGHTS
16.2
MARKET SIZE ESTIMATION
16.2.1
GLOBAL PLASMA FRACTIONATION MARKET ESTIMATION, 2025
16.2.2
SEGMENTAL MARKET SIZE ESTIMATION
16.3
MARKET GROWTH RATE PROJECTIONS
16.6
RESEARCH ASSUMPTIONS
16.7
RESEARCH LIMITATIONS & RISK ASSESSMENT
17.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
17.3
CUSTOMIZATION OPTIONS
TABLE 1
PLASMA FRACTIONATION MARKET: INCLUSIONS & EXCLUSIONS
TABLE 2
PLASMA FRACTIONATION MARKET: IMPACT ANALYSIS OF MARKET DYNAMICS
TABLE 3
NUMBER OF PLASMA COLLECTION CENTERS, BY COMPANY, 2021–2022
TABLE 4
PLASMA FRACTIONATION MARKET: PORTER’S FIVE FORCES
TABLE 5
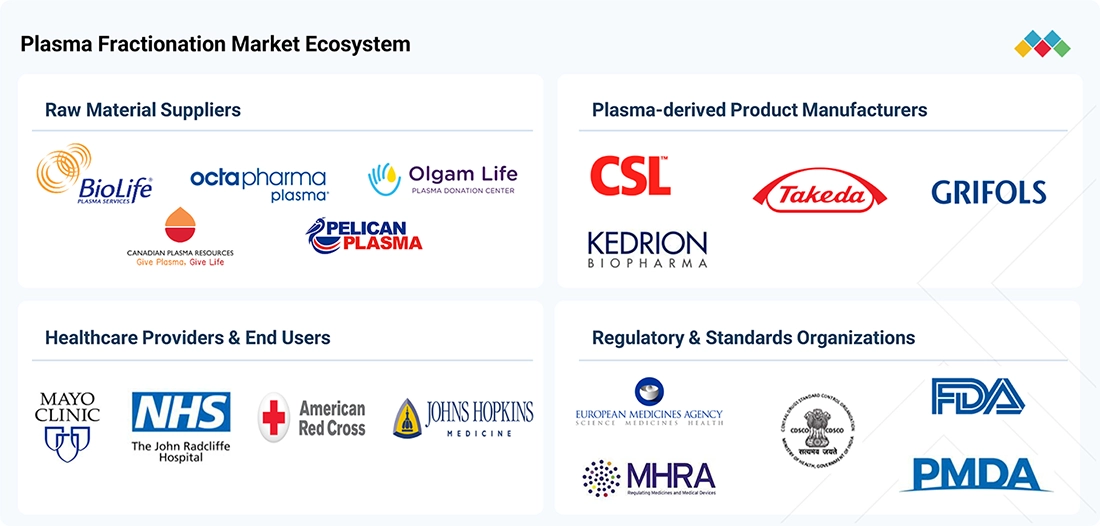
PLASMA FRACTIONATION MARKET: ROLE OF PLAYERS IN ECOSYSTEM
TABLE 6
AVERAGE SELLING PRICE TREND, BY PRODUCT, 2023–2025 (USD)
TABLE 7
AVERAGE SELLING PRICE TREND, BY REGION, 2023–2025 (USD)
TABLE 8
IMPORT DATA FOR HS CODE 3002.12-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)
TABLE 9
EXPORT DATA FOR HS CODE 3002.12-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)
TABLE 10
PLASMA FRACTIONATION MARKET: LIST OF KEY CONFERENCES & EVENTS, JANUARY 2026–MARCH 2027
TABLE 11
RECIPROCAL TARIFF RATES ADJUSTED BY US
TABLE 12
CRITICAL COMPONENTS LIKELY EXPOSED TO TARIFF CHANGES
TABLE 13
NUMBER OF PATENTS FILED, BY DOCUMENT TYPE, 2015–2025
TABLE 14
LIST OF KEY PATENTS IN PLASMA FRACTIONATION MARKET, 2023–2025
TABLE 15
CASE STUDIES OF AI IMPLEMENTATION IN PLASMA FRACTIONATION MARKET
TABLE 16
CLIENTS’ READINESS TO ADOPT AI-INTEGRATED PLASMA FRACTIONATION TECHNOLOGIES IN PLASMA FRACTIONATION MARKET
TABLE 17
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 18
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 19
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 20
REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 21
INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS, BY PRODUCT
TABLE 22
KEY BUYING CRITERIA, BY END USER
TABLE 23
PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 24
PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 25
PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY REGION, 2024–2031 (USD MILLION)
TABLE 26
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 27
EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 28
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 29
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 30
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 31
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 32
PLASMA FRACTIONATION MARKET FOR IVIG, BY REGION, 2024–2031 (USD MILLION)
TABLE 33
PLASMA FRACTIONATION MARKET FOR IVIG, 2024–2031 (METRIC TONS)
TABLE 34
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 35
EUROPE: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 36
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 37
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 38
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 39
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IVIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 40
PLASMA FRACTIONATION MARKET FOR SCIG, BY REGION, 2024–2031 (USD MILLION)
TABLE 41
PLASMA FRACTIONATION MARKET FOR SCIG, 2024–2031 (METRIC TONS)
TABLE 42
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 43
EUROPE: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 44
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 45
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 46
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 47
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR SCIG, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 48
PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY REGION, 2024–2031 (USD MILLION)
TABLE 49
PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, 2024–2031 (METRIC TONS)
TABLE 50
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 51
EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 52
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 53
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 54
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 55
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER IMMUNOGLOBULINS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 56
PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 57
PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY REGION, 2024–2031 (USD MILLION)
TABLE 58
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 59
EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 60
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 61
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 62
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 63
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 64
PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY REGION, 2024–2031 (USD MILLION)
TABLE 65
PLASMA FRACTIONATION MARKET FOR FACTOR VIII, 2024–2031 (MILLION IU)
TABLE 66
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 67
EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 68
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 69
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 70
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 71
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR VIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 72
PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY REGION, 2024–2031 (USD MILLION)
TABLE 73
PLASMA FRACTIONATION MARKET FOR FACTOR IX, 2024–2031 (MILLION IU)
TABLE 74
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 75
EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 76
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 77
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 78
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 79
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR IX, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 80
PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY REGION, 2024–2031 (USD MILLION)
TABLE 81
PLASMA FRACTIONATION MARKET FOR FACTOR VON WILLEBRAND FACTOR, 2024–2031 (MILLION LITER)
TABLE 82
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 83
EUROPE: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 84
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 85
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 86
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 87
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR VON WILLEBRAND FACTOR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 88
PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY REGION, 2024–2031 (USD MILLION)
TABLE 89
PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, 2024–2031 (MILLION IU)
TABLE 90
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 91
EUROPE: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 92
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 93
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 94
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 95
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PROTHROMBIN COMPLEX CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 96
PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY REGION, 2024–2031 (USD MILLION)
TABLE 97
PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, 2024–2031 (MILLION IU)
TABLE 98
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 99
EUROPE: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 100
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 101
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 102
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 103
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FIBRINOGEN CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 104
PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY REGION, 2024–2031 (USD MILLION)
TABLE 105
PLASMA FRACTIONATION MARKET FOR FACTOR XIII, 2024–2031 (MILLION IU)
TABLE 106
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 107
EUROPE: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 108
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 109
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 110
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 111
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR FACTOR XIII, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 112
PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY REGION, 2024–2031 (USD MILLION)
TABLE 113
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 114
EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 115
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 116
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 117
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 118
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER COAGULATION FACTOR CONCENTRATES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 119
PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY REGION, 2024–2031 (USD MILLION)
TABLE 120
PLASMA FRACTIONATION MARKET FOR ALBUMIN, 2024–2031 (METRIC TONS)
TABLE 121
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 122
EUROPE: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 123
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 124
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 125
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 126
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR ALBUMIN, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 127
PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY REGION, 2024–2031 (USD MILLION)
TABLE 128
PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, 2024–2031 (MILLION IU)
TABLE 129
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 130
EUROPE: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 131
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 132
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 133
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 134
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PROTEASE INHIBITORS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 135
PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY REGION, 2024–2031 (USD MILLION)
TABLE 136
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 137
EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 138
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 139
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 140
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 141
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER PLASMA PRODUCTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 142
PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 143
PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY REGION, 2024–2031 (USD MILLION)
TABLE 144
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 145
EUROPE: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 146
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 147
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 148
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 149
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR THERAPEUTICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 150
PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY REGION, 2024–2031 (USD MILLION)
TABLE 151
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 152
EUROPE: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 153
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 154
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 155
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 156
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR ACADEMICS & PRECLINICAL RESEARCH, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 157
PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 158
PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 159
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 160
EUROPE: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 161
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 162
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 163
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 164
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR NEUROLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 165
PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 166
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 167
EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 168
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 169
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 170
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 171
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 172
PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 173
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 174
EUROPE: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 175
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 176
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 177
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 178
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HEMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 179
PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY REGION, 2024–2031 (USD MILLION)
TABLE 180
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 181
EUROPE: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 182
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 183
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 184
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 185
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR CRITICAL CARE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 186
PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 187
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 188
EUROPE: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 189
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 190
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 191
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 192
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR PULMONOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 193
PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 194
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 195
EUROPE: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 196
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 197
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 198
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 199
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HEMATO-ONCOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 200
PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 201
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 202
EUROPE: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 203
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 204
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 205
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 206
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR RHEUMATOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 207
PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY REGION, 2024–2031 (USD MILLION)
TABLE 208
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 209
EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 210
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 211
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 212
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 213
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER THERAPEUTIC AREAS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 214
PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 215
PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY REGION, 2024–2031 (USD MILLION)
TABLE 216
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 217
EUROPE: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 218
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 219
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 220
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 221
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HOSPITALS & SPECIALTY CLINICS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 222
PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 223
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 224
EUROPE: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 225
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 226
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 227
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 228
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR HOME CARE SETTINGS & INFUSION CENTERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 229
PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 230
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 231
EUROPE: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 232
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 233
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 234
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 235
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 236
PLASMA FRACTIONATION MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 237
NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 238
NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 239
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 240
NORTH AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 241
NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 242
NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 243
NORTH AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 244
US: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 245
US: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 246
US: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 247
US: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 248
US: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 249
US: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 250
CANADA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 251
CANADA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 252
CANADA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 253
CANADA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 254
CANADA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 255
CANADA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 256
EUROPE: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 257
EUROPE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 258
EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 259
EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 260
EUROPE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 261
EUROPE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 262
EUROPE: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 263
GERMANY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 264
GERMANY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 265
GERMANY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 266
GERMANY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 267
GERMANY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 268
GERMANY: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 269
UK: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 270
UK: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 271
UK: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 272
UK: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 273
UK: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 274
UK: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 275
FRANCE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 276
FRANCE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 277
FRANCE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 278
FRANCE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 279
FRANCE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 280
FRANCE: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 281
ITALY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 282
ITALY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 283
ITALY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 284
ITALY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 285
ITALY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 286
ITALY: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 287
SPAIN: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 288
SPAIN: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 289
SPAIN: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 290
SPAIN: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 291
SPAIN: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 292
SPAIN: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 293
REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 294
REST OF EUROPE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 295
REST OF EUROPE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 296
REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 297
REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 298
REST OF EUROPE: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 299
ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 300
ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 301
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 302
ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 303
ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 304
ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 305
ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 306
CHINA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 307
CHINA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 308
CHINA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 309
CHINA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 310
CHINA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 311
CHINA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 312
JAPAN: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 313
JAPAN: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 314
JAPAN: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 315
JAPAN: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 316
JAPAN: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 317
JAPAN: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 318
INDIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 319
INDIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 320
INDIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 321
INDIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 322
INDIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 323
INDIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 324
SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 325
SOUTH KOREA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 326
SOUTH KOREA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 327
SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 328
SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 329
SOUTH KOREA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 330
AUSTRALIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 331
AUSTRALIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 332
AUSTRALIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 333
AUSTRALIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 334
AUSTRALIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 335
AUSTRALIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 336
VIETNAM: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 337
VIETNAM: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 338
VIETNAM: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 339
VIETNAM: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 340
VIETNAM: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 341
VIETNAM: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 342
MALAYSIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 343
MALAYSIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 344
MALAYSIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 345
MALAYSIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 346
MALAYSIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 347
MALAYSIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 348
INDONESIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 349
INDONESIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 350
INDONESIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 351
INDONESIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 352
INDONESIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 353
INDONESIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 354
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 355
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 356
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 357
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 358
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 359
REST OF ASIA PACIFIC: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 360
LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 361
LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 362
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 363
LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 364
LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 365
LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 366
LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 367
BRAZIL: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 368
BRAZIL: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 369
BRAZIL: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 370
BRAZIL: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 371
BRAZIL: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 372
BRAZIL: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 373
MEXICO: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 374
MEXICO: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 375
MEXICO: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 376
MEXICO: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 377
MEXICO: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 378
MEXICO: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 379
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 380
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 381
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 382
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 383
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 384
REST OF LATIN AMERICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 385
MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 386
MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 387
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 388
MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 389
MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 390
MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 391
MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 392
GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 393
GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 394
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 395
GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 396
GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 397
GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 398
GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 399
SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 400
SAUDI ARABIA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 401
SAUDI ARABIA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 402
SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 403
SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 404
SAUDI ARABIA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 405
UAE: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 406
UAE: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 407
UAE: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 408
UAE: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 409
UAE: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 410
UAE: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 411
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 412
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 413
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 414
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 415
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 416
REST OF GCC COUNTRIES: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 417
TURKEY: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 418
TURKEY: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 419
TURKEY: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 420
TURKEY: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 421
TURKEY: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 422
TURKEY: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 423
EGYPT: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 424
EGYPT: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 425
EGYPT: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 426
EGYPT: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 427
EGYPT: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 428
EGYPT: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 429
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 430
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 431
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 432
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 433
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 434
REST OF MIDDLE EAST: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 435
AFRICA: PLASMA FRACTIONATION MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 436
AFRICA: PLASMA FRACTIONATION MARKET FOR IMMUNOGLOBULINS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 437
AFRICA: PLASMA FRACTIONATION MARKET FOR COAGULATION FACTOR CONCENTRATES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 438
AFRICA: PLASMA FRACTIONATION MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 439
AFRICA: PLASMA FRACTIONATION MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 440
AFRICA: PLASMA FRACTIONATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 441
OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, JANUARY 2023–AUGUST 2026
TABLE 442
PLASMA FRACTIONATION MARKET: DEGREE OF COMPETITION
TABLE 443
PLASMA FRACTIONATION MARKET: REGION FOOTPRINT
TABLE 444
PLASMA FRACTIONATION MARKET: PRODUCT FOOTPRINT
TABLE 445
PLASMA FRACTIONATION MARKET: THERAPEUTIC AREA FOOTPRINT
TABLE 446
PLASMA FRACTIONATION MARKET: APPLICATION FOOTPRINT
TABLE 447
PLASMA FRACTIONATION MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 448
PLASMA FRACTIONATION MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 449
PLASMA FRACTIONATION MARKET: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 450
PLASMA FRACTIONATION MARKET: DEALS, JANUARY 2023–AUGUST 2026
TABLE 451
PLASMA FRACTIONATION MARKET: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 452
CSL: COMPANY OVERVIEW
TABLE 453
CSL: PRODUCTS OFFERED
TABLE 454
CSL: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 455
CSL: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 456
GRIFOLS, S.A.: COMPANY OVERVIEW
TABLE 457
GRIFOLS, S.A.: PRODUCTS OFFERED
TABLE 458
GRIFOLS, S.A.: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 459
GRIFOLS, S.A.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 460
GRIFOLS, S.A.: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 461
TAKEDA PHARMACEUTICAL COMPANY LIMITED: COMPANY OVERVIEW
TABLE 462
TAKEDA PHARMACEUTICAL COMPANY LIMITED: PRODUCTS OFFERED
TABLE 463
TAKEDA PHARMACEUTICAL COMPANY LIMITED: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 464
TAKEDA PHARMACEUTICAL COMPANY LIMITED: DEALS, JANUARY 2023–AUGUST 2026
TABLE 465
TAKEDA PHARMACEUTICAL COMPANY LIMITED: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 466
OCTAPHARMA AG: COMPANY OVERVIEW
TABLE 467
OCTAPHARMA AG: PRODUCTS OFFERED
TABLE 468
OCTAPHARMA AG: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 469
OCTAPHARMA AG: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 470
KEDRION S.P.A.: COMPANY OVERVIEW
TABLE 471
KEDRION S.P.A.: PRODUCTS OFFERED
TABLE 472
KEDRION S.P.A.: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 473
KEDRION S.P.A.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 474
KEDRION S.P.A.: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 475
LFB: COMPANY OVERVIEW
TABLE 476
LFB: PRODUCTS OFFERED
TABLE 477
LFB: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 478
ADMA BIOLOGICS, INC.: COMPANY OVERVIEW
TABLE 479
ADMA BIOLOGICS, INC.: PRODUCTS OFFERED
TABLE 480
ADMA BIOLOGICS, INC.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 481
SANQUIN: COMPANY OVERVIEW
TABLE 482
SANQUIN: PRODUCTS OFFERED
TABLE 483
SANQUIN: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 484
TAIBANG BIOLOGICAL GROUP CO., LTD.: COMPANY OVERVIEW
TABLE 485
TAIBANG BIOLOGICAL GROUP CO., LTD.: PRODUCTS OFFERED
TABLE 486
TAIBANG BIOLOGICAL GROUP CO., LTD.: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 487
GC BIOPHARMA CORPORATE: COMPANY OVERVIEW
TABLE 488
GC BIOPHARMA CORPORATE: PRODUCTS OFFERED
TABLE 489
GC BIOPHARMA CORPORATE: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 490
GC BIOPHARMA CORPORATE: DEALS, JANUARY 2023–AUGUST 2026
TABLE 491
GC BIOPHARMA CORPORATE: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 492
HUALAN BIOLOGICAL ENGINEERING INC.: COMPANY OVERVIEW
TABLE 493
HUALAN BIOLOGICAL ENGINEERING INC.: PRODUCTS OFFERED
TABLE 494
JAPAN BLOOD PRODUCTS ORGANIZATION: COMPANY OVERVIEW
TABLE 495
JAPAN BLOOD PRODUCTS ORGANIZATION: PRODUCTS OFFERED
TABLE 496
JAPAN BLOOD PRODUCTS ORGANIZATION: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 497
JAPAN BLOOD PRODUCTS ORGANIZATION: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 498
EMERGENT: COMPANY OVERVIEW
TABLE 499
EMERGENT: PRODUCTS OFFERED
TABLE 500
SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: COMPANY OVERVIEW
TABLE 501
SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: PRODUCTS OFFERED
TABLE 502
SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 503
INTAS PHARMACEUTICALS LTD.: COMPANY OVERVIEW
TABLE 504
INTAS PHARMACEUTICALS LTD.: PRODUCTS OFFERED
TABLE 505
INTAS PHARMACEUTICALS LTD.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 506
INTAS PHARMACEUTICALS LTD.: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 507
BHARAT SERUMS AND VACCINES LIMITED: COMPANY OVERVIEW
TABLE 508
SK PLASMA: COMPANY OVERVIEW
TABLE 509
SICHUAN YUANDA SHUYANG PHARMACEUTICAL CO., LTD.: COMPANY OVERVIEW
TABLE 510
KAMADA PHARMACEUTICALS: COMPANY OVERVIEW
TABLE 511
CENTURION: COMPANY OVERVIEW
TABLE 512
PLASMAGEN BIOSCIENCES PVT. LTD.: COMPANY OVERVIEW
TABLE 513
VIRCHOW BIOTECH: COMPANY OVERVIEW
TABLE 514
FUSION HEALTHCARE: COMPANY OVERVIEW
TABLE 515
ICHOR: COMPANY OVERVIEW
TABLE 516
IMPACT ANALYSIS OF SUPPLY-SIDE AND DEMAND-SIDE FACTORS
TABLE 517
RISK ASSESSMENT
FIGURE 1
PLASMA FRACTIONATION MARKET SEGMENTATION & REGIONS CONSIDERED
FIGURE 2
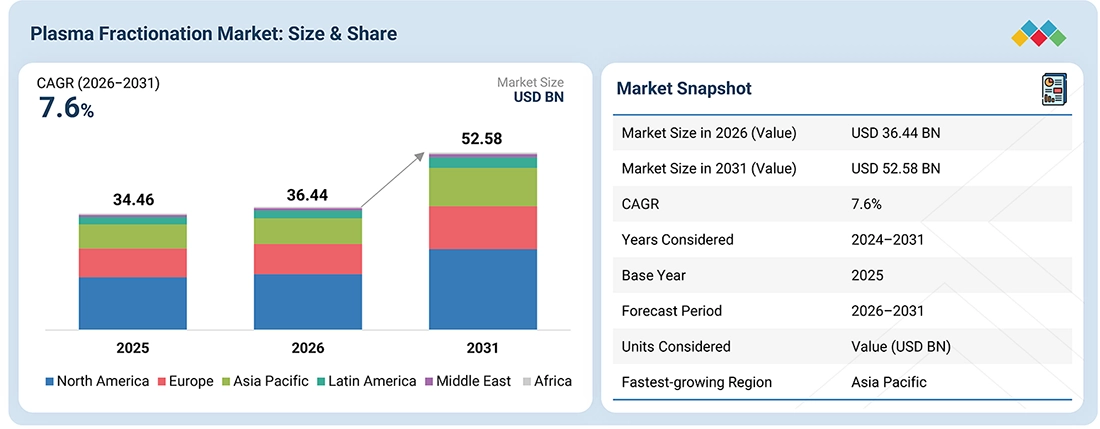
PLASMA FRACTIONATION MARKET: YEARS CONSIDERED
FIGURE 4
GLOBAL PLASMA FRACTIONATION MARKET, 2024–2031
FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2023–2026
FIGURE 6
DISRUPTIONS INFLUENCING GROWTH OF PLASMA FRACTIONATION MARKET
FIGURE 7
HIGH-GROWTH SEGMENTS IN PLASMA FRACTIONATION MARKET, 2026–2031
FIGURE 8
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN PLASMA FRACTIONATION MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
FIGURE 9
RISING ADOPTION OF PLASMA-DERIVED PRODUCTS IN THERAPEUTIC APPLICATIONS TO DRIVE MARKET GROWTH
FIGURE 10
THERAPEUTICS ACCOUNTED FOR LARGEST SHARE OF PLASMA FRACTIONATION MARKET IN NORTH AMERICA IN 2025
FIGURE 11
CHINA AND GERMANY LIKELY TO BE FASTEST-GROWING MARKETS IN GLOBAL PLASMA FRACTIONATION MARKET DURING FORECAST PERIOD
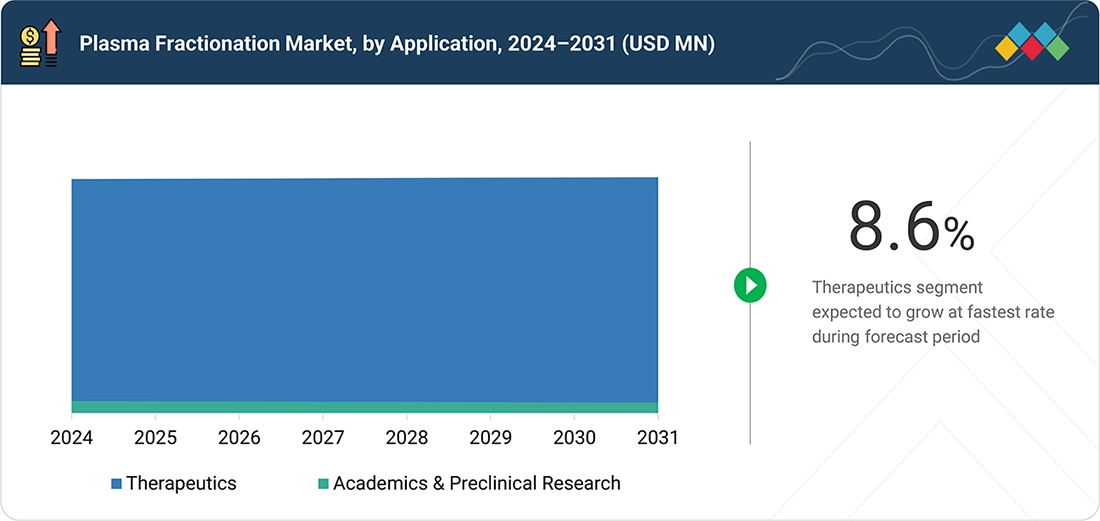
FIGURE 12
THERAPEUTICS TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 13
PLASMA FRACTIONATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 14
PLASMA FRACTIONATION MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 15
PLASMA FRACTIONATION MARKET: VALUE CHAIN ANALYSIS
FIGURE 16
PLASMA FRACTIONATION MARKET: ECOSYSTEM ANALYSIS
FIGURE 17
AVERAGE SELLING PRICE OF PRODUCTS, 2025 (USD)
FIGURE 18
AVERAGE SELLING PRICE OF PRODUCTS, BY REGION, 2025 (USD)
FIGURE 19
PLASMA FRACTIONATION MARKET: TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
FIGURE 20
INVESTMENT & FUNDING SCENARIO, 2024–2026 (USD MILLION)
FIGURE 21
PATENT APPLICATIONS IN PLASMA FRACTIONATION MARKET, JANUARY 2015–DECEMBER 2025
FIGURE 22
IMPACT OF AI/GEN AI ON PLASMA FRACTIONATION MARKET
FIGURE 23
INFLUENCE OF KEY STAKEHOLDERS ON BUYING PROCESS, BY PRODUCT
FIGURE 24
KEY BUYING CRITERIA, BY END USER
FIGURE 25
NORTH AMERICA: PLASMA FRACTIONATION MARKET SNAPSHOT
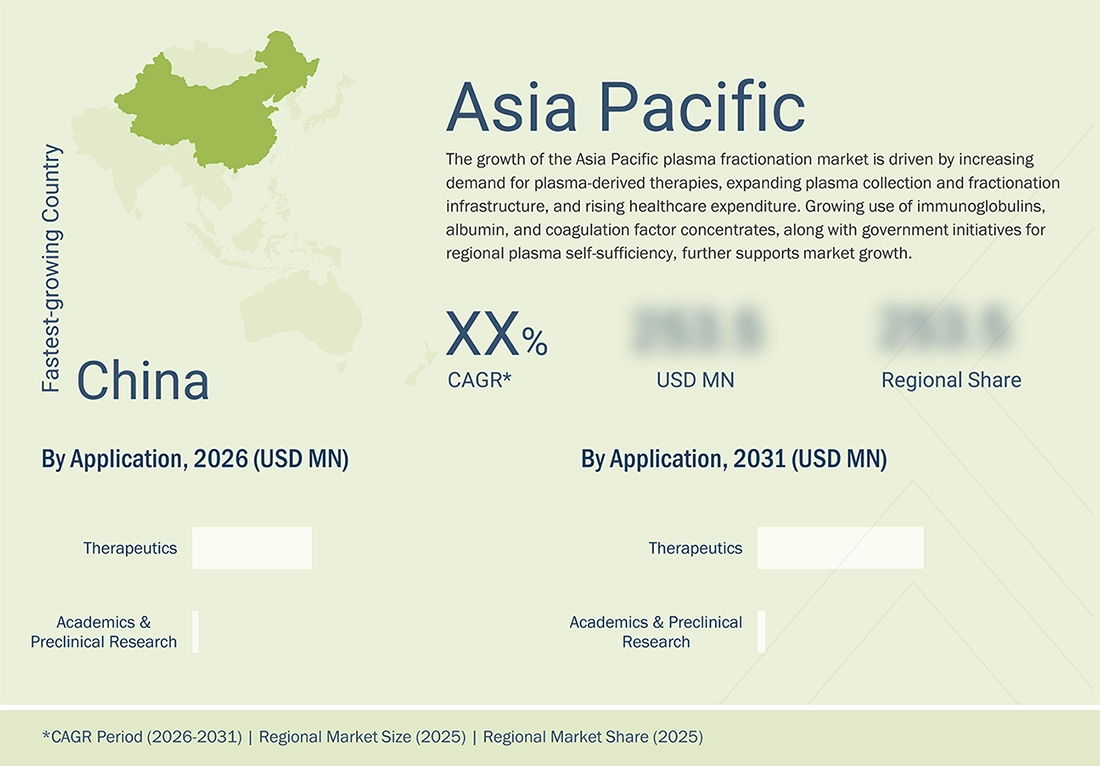
FIGURE 26
ASIA PACIFIC: PLASMA FRACTIONATION MARKET SNAPSHOT
FIGURE 27
REVENUE ANALYSIS OF KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2021–2025 (USD MILLION)
FIGURE 28
MARKET SHARE ANALYSIS OF KEY PLAYERS IN PLASMA FRACTIONATION MARKET, 2025
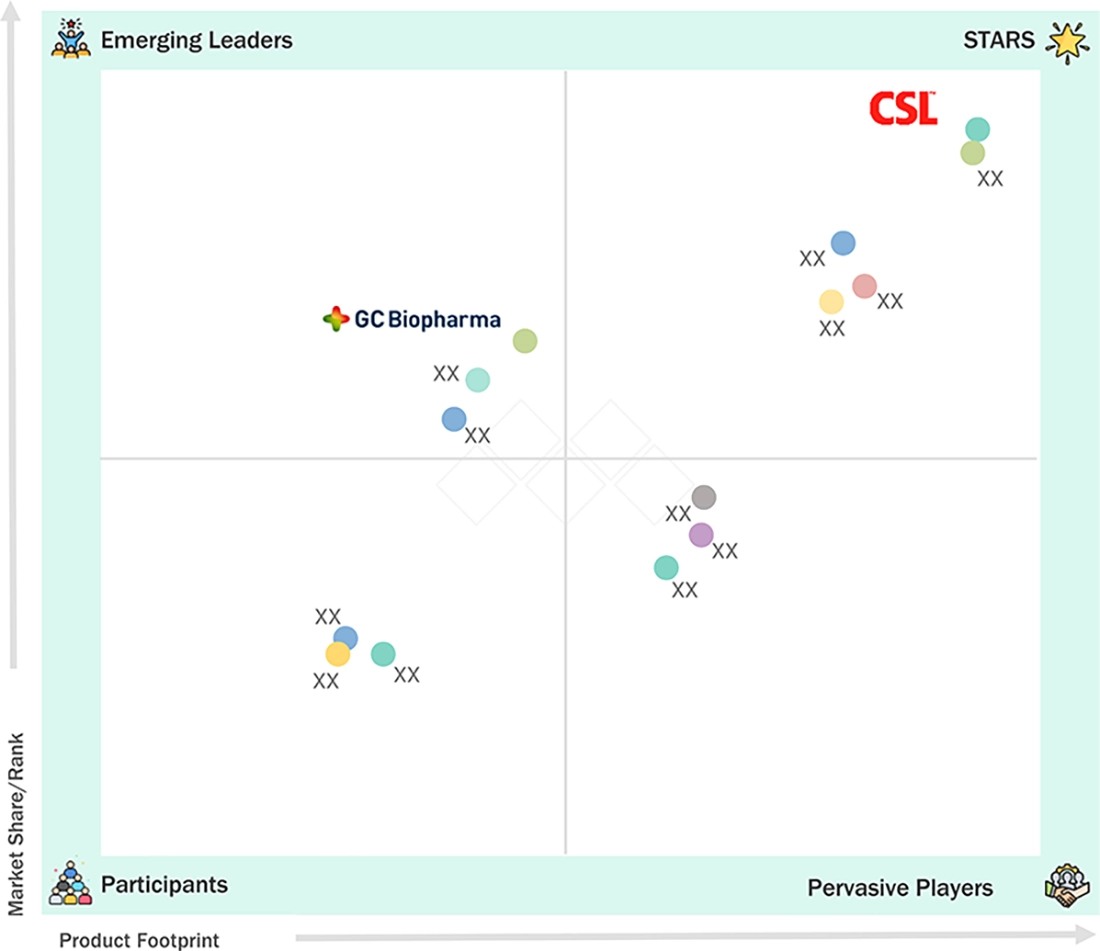
FIGURE 29
PLASMA FRACTIONATION MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 30
PLASMA FRACTIONATION MARKET: COMPANY FOOTPRINT
FIGURE 31
PLASMA FRACTIONATION MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 32
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 33
EV/EBITDA OF KEY VENDORS
FIGURE 34
PLASMA FRACTIONATION MARKET: BRAND/PRODUCT COMPARISON
FIGURE 35
CSL: COMPANY SNAPSHOT (2025)
FIGURE 36
GRIFOLS, S.A.: COMPANY SNAPSHOT (2025)
FIGURE 37
TAKEDA PHARMACEUTICAL COMPANY LIMITED: COMPANY SNAPSHOT (2025)
FIGURE 38
OCTAPHARMA AG: COMPANY SNAPSHOT (2025)
FIGURE 39
KEDRION S.P.A.: COMPANY SNAPSHOT (2025)
FIGURE 40
ADMA BIOLOGICS, INC.: COMPANY SNAPSHOT (2025)
FIGURE 41
SANQUIN: COMPANY SNAPSHOT (2025)
FIGURE 42
GC BIOPHARMA CORPORATE: COMPANY SNAPSHOT (2025)
FIGURE 43
EMERGENT: COMPANY SNAPSHOT (2025)
FIGURE 44
SHANGHAI RAAS BLOOD PRODUCTS CO., LTD.: COMPANY SNAPSHOT (2025)
FIGURE 45
PLASMA FRACTIONATION MARKET: RESEARCH DESIGN
FIGURE 46
PLASMA FRACTIONATION MARKET: BREAKDOWN OF PRIMARIES
FIGURE 47
PLASMA FRACTIONATION MARKET: INSIGHTS FROM PRIMARIES
FIGURE 48
GLOBAL PLASMA FRACTIONATION MARKET ESTIMATION, 2025
FIGURE 49
PLASMA FRACTIONATION MARKET: COMPANY REVENUE ANALYSIS-BASED ESTIMATION (BOTTOM-UP APPROACH) (2025)
FIGURE 50
ILLUSTRATIVE EXAMPLE OF CSL: REVENUE ANALYSIS (2025)
FIGURE 51
SEGMENTAL MARKET SIZE ESTIMATION: TOP-DOWN APPROACH
FIGURE 52
PLASMA FRACTIONATION MARKET: CAGR PROJECTIONS
FIGURE 53
PLASMA FRACTIONATION MARKET: DATA TRIANGULATION







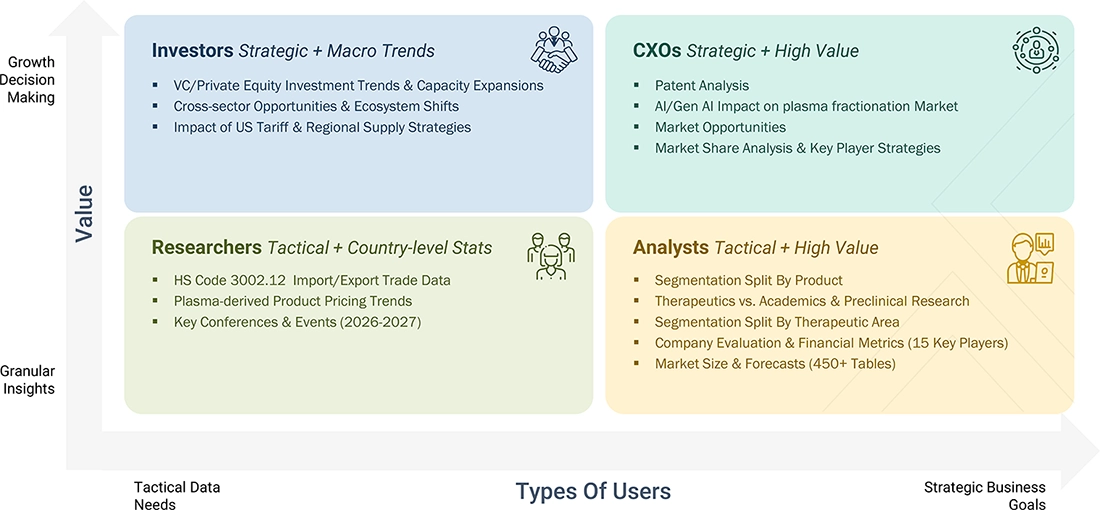
 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.






Dr.
Feb, 2020
Informative; however, the study requires more details..