Waste Heat Recovery Systems Market by Application (Preheating, Steam & Electricity Generation, Others), End-use Industry (Petroleum Refining, Metal Production, Cement, Chemical, Paper & Pulp, Other End-use Industry), & Region - Global Forecast to 2031

icon1
USD 135.33 BN
MARKET SIZE, 2031
icon2
CAGR 7.8%
(2026-2031)
icon3
300
REPORT PAGES
icon4
370
MARKET TABLES

OVERVIEW

waste-heat-recovery-system-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

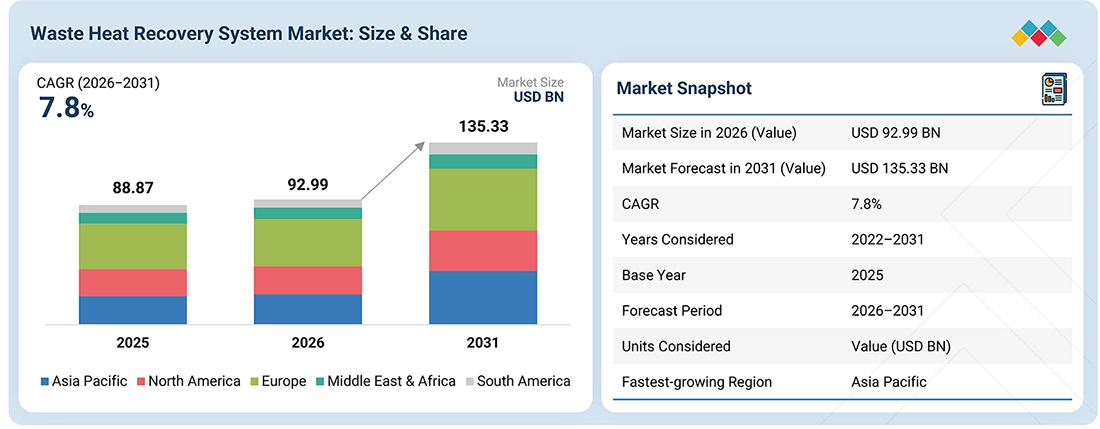
The waste heat recovery system market is projected to reach USD 135.33 billion in 2031 from USD 92.99 billion in 2026, at a CAGR of 7.8%. The waste heat recovery system market is driven by increasing emphasis on energy efficiency, industrial decarbonization, and operating cost reduction. Rising energy costs and stringent emissions regulations are encouraging energy-intensive industries to recover and reuse waste heat. Advancements in heat exchangers, waste heat boilers, organic Rankine cycle systems, and supercritical CO2 technologies, along with digital monitoring and advanced controls, are further improving system efficiency and expanding market opportunities.

KEY TAKEAWAYS

  • By Region
    By region, Europe accounted for a significant share of 38.0% of the waste heat recovery system market in 2025.
  • By Application
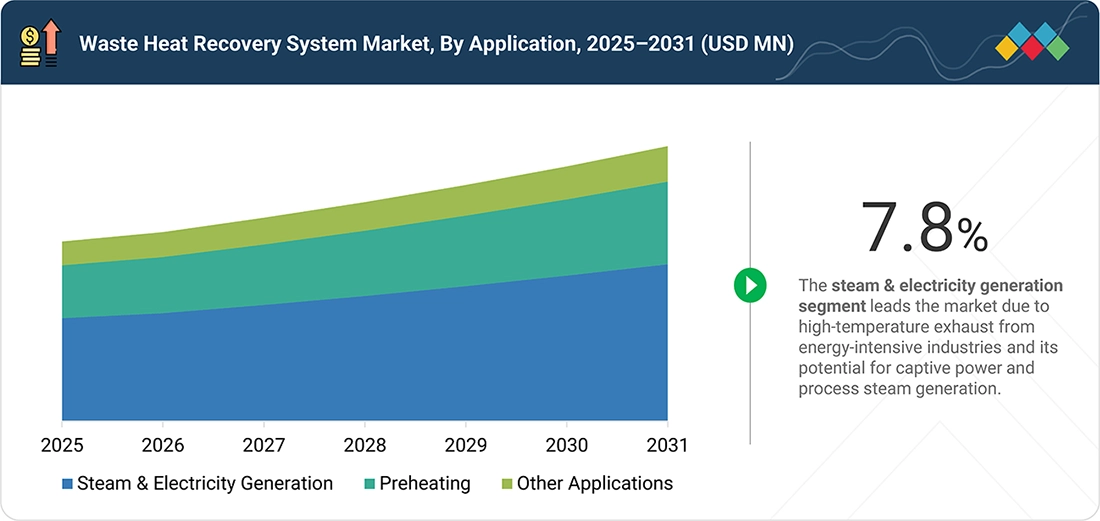
    By application, the steam & electricity generation segment held a majority market share of 57.0% in 2025.
  • By End-use Industry
    By end-use industry, the petroleum refining segment captured the largest market share of 28.8% in 2025.
  • Competitive Landscape - Key Players
    Siemens Energy AG (Germany), GE Vernova Inc. (US), Mitsubishi Heavy Industries, Ltd. (Japan), ABB Ltd. (Switzerland), Shanghai Electric Group Co., Ltd. (China) were identified as key players in the waste heat recovery system market (global), given their strong market share and product footprint.
  • Competitive Landscape - Startups/SMEs
    IHI Corporation (Japan), Wärtsilä Corporation (Finland), Bharat Heavy Electricals Limited (BHEL) (India) have distinguished themselves among startups and SMEs by securing strong footholds in specialized niche areas, underscoring their potential as emerging market leaders.

The waste heat recovery system market is fueled by rising energy costs, decarbonization efforts, and stricter emissions norms. Growing adoption across energy-intensive industries, coupled with advances in heat recovery technologies and digital controls, is enhancing energy savings, plant efficiency, and system performance.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

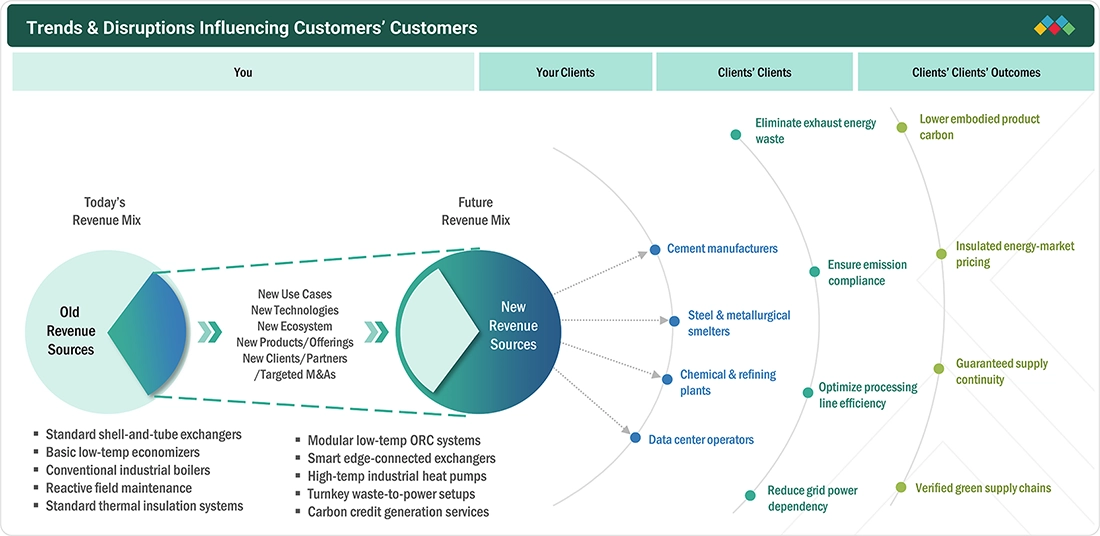
The market for waste heat recovery systems is evolving from traditional rigid heat exchangers to advanced digital thermal management solutions. Traditionally, revenue was generated through standard shell-and-tube exchangers, basic low-temperature economizers, conventional industrial boilers, reactive field maintenance, and standard thermal insulation. Fresh possibilities for income have arisen in the form of such products as modular organic Rankine cycle setups, smart edge-connected exchangers, high-temperature industrial heat pumps, turnkey waste-to-power setups, and carbon credit generation services. These products are increasingly utilized by cement manufacturers, steel & metallurgical smelters, chemical & refining plants, and data center operators. Such clients need to eliminate exhaust energy waste, ensure emission compliance, optimize processing line efficiency, and reduce grid power dependency. In response to these demands, suppliers have developed organic Rankine cycle options, AI thermal management software, data center liquid cooling, thermoelectric generation modules, and heat-exchanger-as-a-service models. In the end, everybody benefits from lower embodied product carbon, insulated energy-market pricing, guaranteed supply continuity, and verified green supply chains.

waste-heat-recovery-system-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Rising Energy Costs Across Energy-intensive Industries
  • Increasing Recovery from Steel Furnace and Reheating Operations
RESTRAINTS
Impact
Level
  • High Capital Requirement for Installing Waste Heat Recovery Systems
  • Complex Integration of Waste Heat Recovery Systems with Existing Plant Infrastructure
OPPORTUNITIES
Impact
Level
  • Increasing Integration of Waste Heat Recovery Systems with Data Center Cooling Infrastructure
  • Growing Deployment of Industrial Heat Pumps for Waste Heat Valorization
CHALLENGES
Impact
Level
  • Corrosion and Fouling Risks in High-temperature Waste Heat Recovery Equipment
  • Fluctuating Production Loads Causing Variations in Waste Heat Generation

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Rising Energy Costs Across Energy Intensive Industries

The increasing cost of electricity and fuels is increasing the economic justification for using waste heat recovery systems in energy-intensive industries such as cement, steel, glass, chemicals, refining, and pulp & paper. These industries make use of furnaces, kilns, boilers, reformers, compressors, and turbines, and cannot avoid losing large amounts of thermal energy in the process in the form of flue gases, exhaust streams, and cooling water. Waste heat recovery technologies allow such facilities to capture this otherwise wasted energy and convert it into either steam, hot water, process heat, or electricity, thereby decreasing their dependence on purchased energy. This effect is especially noticeable for facilities that suffer from volatile natural gas and electricity prices, where the waste heat recovered can be used to reduce consumption of fuel in boilers or electricity supplied from the grid with the help of steam turbines or Organic Rankine Cycle technology. Furthermore, introducing heat recovery into the already existing manufacturing process could increase the thermal efficiency as a whole without a similar rise in the amount of primary energy used. Thus, the growing cost of operation within energy-intensive manufacturing leads to longer payback periods for WHR installations and greater chances of their implementation.

Restraint: High Capital Requirement for Installing Waste Heat Recovery Systems

High upfront investment continues to constrain the deployment of waste heat recovery systems, particularly in plants with low-temperature heat sources or intermittent operating conditions. A complete installation may require heat exchangers, waste heat boilers, turbines, Organic Rankine Cycle units, piping, pumps, automation systems, filters, insulation, and other auxiliary equipment. Costs can increase substantially when systems are integrated into operating cement kilns, steel and glass furnaces, refineries, or chemical plants because of structural modifications, additional piping, production shutdowns, and control-system integration. High-temperature applications may also require specialized alloys and protective components, further increasing equipment costs. For small and medium-sized manufacturers, engineering, procurement, installation, and commissioning expenses may be difficult to justify when potential energy savings are modest or affected by fluctuations in energy prices and production loads.

Opportunity: Increasing Integration of Waste Heat Recovery Systems with Data Center Cooling Infrastructure

The rapid expansion of data centers is creating opportunities to recover and reuse the substantial thermal energy generated by server operations and cooling systems. Heat exchangers and heat pumps can capture this otherwise rejected heat and supply it for low-temperature applications, including district heating, commercial buildings, hospitals, swimming pools, greenhouses, and industrial processes. The opportunity is particularly significant for hyperscale and colocation data centers, which generate large and relatively consistent heat loads. The growing adoption of liquid cooling for high-performance computing can further improve recovery potential by providing more concentrated and accessible heat streams.

Challenge: Corrosion and Fouling Risks in High-temperature Waste Heat Recovery Equipment

Corrosion and fouling are significant challenges for waste heat recovery systems operating with high-temperature and corrosive exhaust gases. Processes such as cement manufacturing, steel production, waste incineration, and glass processing generate flue gases containing dust, sulfur compounds, chlorides, alkalis, and other contaminants. As these gases pass through heat exchangers, waste heat boilers, and economizers, particulate matter can accumulate on heat-transfer surfaces, reducing thermal efficiency and restricting gas flow. Corrosive compounds can also degrade heat exchanger tubes and other components, particularly under high-temperature operating conditions, increasing maintenance requirements, equipment degradation, and the risk of unplanned downtime.

WASTE HEAT RECOVERY SYSTEM MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
ORC-Based Heat Power Recovery: Deployed modular Organic Rankine Cycle (ORC) fluid heat systems to capture energy from low-temperature cooling water and exhaust loops • Converts low-grade industrial waste heat into free, usable electricity • Drops overall cooling system load and facility parasitic power demands• Features compact, plug-and-play footprints for easy retrofitting
company logo
High-temperature Industrial WHP: Installed large-scale Organic Rankine Cycle systems utilizing thermal oil loops integrated directly into high-heat cement kiln exhaust ducts • Generates megawatts of reliable, clean captive electricity on-site • Significantly offsets volatile grid electricity consumption costs • Minimizes peak thermal exhaust load released into the environment

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

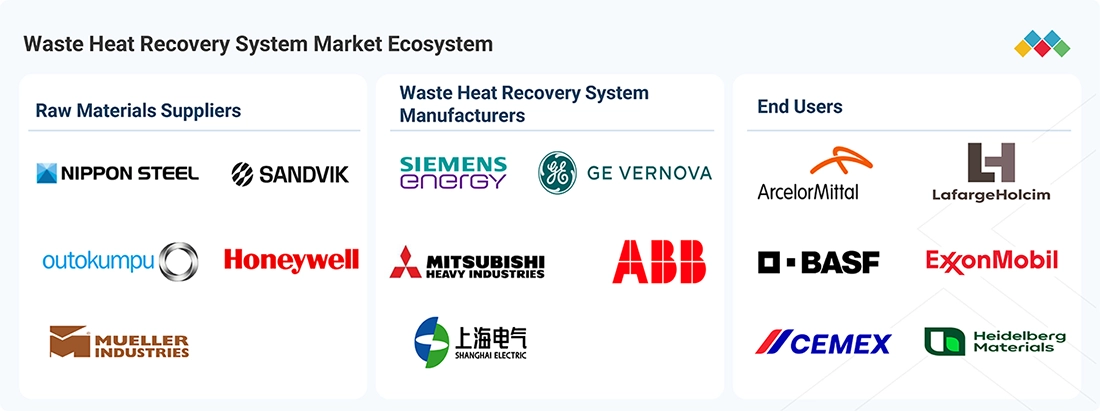
The waste heat recovery system industry ecosystem consists of various stakeholders such as suppliers of raw materials; manufacturers of machines; fabricators; engineering, procurement, and construction contractors responsible for the installation; and end users. The suppliers of raw materials offer high-quality stainless steel, copper alloys, aluminum, nickel alloys, and specialized working fluids of certain thicknesses and grades, which constitute their raw materials for the production process. The manufacturers employ automated welding, tube bending, precision machining, and thermal testing equipment, among others, to produce various components, such as heat exchangers, economizers, boiler modules, turbine modules, and cooling loop systems, necessary to build the waste heat recovery system. Manufacturers and fabricators may also be employing CAD systems and thermodynamic simulation systems for converting the requirements for the final product into dimensions of the solution and making the respective components of the thermal recovery system. Other players in the ecosystem may be offering required equipment for waste heat recovery such as control valves, monitoring sensors, high-temperature insulation, piping, and outer structure. The installation workers and EPC contractors can apply the systems in the field of heavy industry to recover exhaust gases from the turbine and flue gases, and process steam loops. Ultimately, final users deploy waste heat recovery for critical utility needs and operations, including on-site electricity generation, captive power loops, industrial refrigeration processing, and district space heating.

waste-heat-recovery-system-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS

waste-heat-recovery-system-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Waste Heat Recovery Systems Market, By Application

The steam & electricity generation segment held the dominant position in the waste heat recovery system market, supported by the availability of high-temperature exhaust streams from energy-intensive industries such as cement, steel, oil & gas, chemicals, glass, and gas turbine operations. Waste heat boilers and heat recovery steam generators convert recovered heat into process steam, while turbines and Organic Rankine Cycle systems enable electricity generation. This dual application allows industrial facilities to reduce purchased electricity and fuel consumption while improving overall energy utilization. In combined heat and power applications, recovered heat can simultaneously support process heating and electricity generation, further enhancing system utilization.

Waste Heat Recovery Systems Market, By End-use Industry

The petroleum refining segment accounted for the largest share of the waste heat recovery system market, driven by continuous, high-temperature operations and substantial recoverable thermal energy across refinery units. Processes such as fluid catalytic cracking, crude distillation, delayed coking, catalytic reforming, hydrogen production, and sulfur recovery generate hot flue gases and process streams suitable for heat exchangers, waste heat boilers, economizers, and heat recovery steam generators. Refineries can convert this recovered heat into process steam, reduce fuel consumption by utility boilers, and preheat crude oil, feedstock, boiler feed water, and other process streams. The continuous nature of refining operations also enables high utilization of waste heat recovery systems and supports efficient energy integration across refinery units.

REGION

Asia Pacific to be fastest-growing region in global waste heat recovery system market during forecast period

The Asia Pacific region is projected to register the highest CAGR in the waste heat recovery system market due to rapid industrialization, massive manufacturing expansion, and stringent government sustainability mandates. China and India are leading global producers of steel, cement, and chemicals sectors that inherently generate immense thermal exhaust. As these nations modernize their manufacturing hubs, companies are heavily adopting waste heat recovery systems to counter rising electricity costs and optimize operational efficiency. Furthermore, governments across the region are enforcing strict decarbonization policies and carbon-reduction targets. Initiatives such as China’s dual-carbon goals and India’s Perform, Achieve, and Trade (PAT) scheme compel energy-intensive plants to curb emissions. This regulatory push, combined with a structural shift toward energy-efficient infrastructure and the rising deployment of combined-cycle and cogeneration systems, makes Asia Pacific the fastest-growing market globally.

waste-heat-recovery-system-market Region

WASTE HEAT RECOVERY SYSTEM MARKET: COMPANY EVALUATION MATRIX

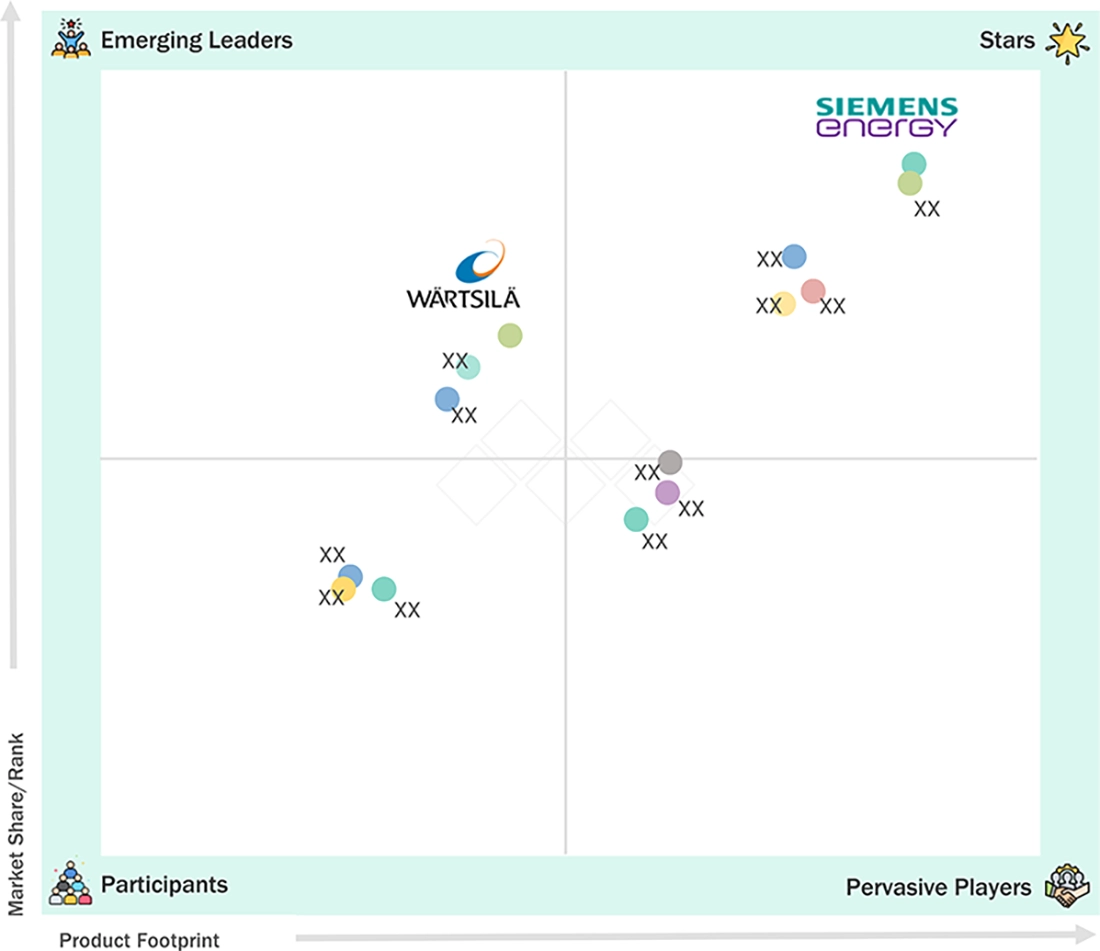
Based on the evaluation of market presence, product portfolio, technological capabilities, geographic reach, project execution capabilities, and strategic developments, Siemens Energy AG is positioned as a Star player, supported by its broad technology portfolio, strong global presence, and extensive project capabilities. Wärtsilä Corporation is positioned as an Emerging Leader, driven by its growing presence in waste heat recovery applications, modular solution capabilities, and focus on expanding energy-efficiency technologies across marine and decentralized energy systems.

waste-heat-recovery-system-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 88.87 Billion
Market Forecast in 2026 (Value) USD 92.99 Billion
Market Forecast in 2031 (Value) USD 135.33 Billion
Growth Rate CAGR of 7.8% from 2026–2031
Years Considered 2022–2031
Base Year 2025
Forecast Period 2026–2031
Units Considered Value (USD Billion)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Segments Covered
  • By Application:
    • Preheating
    • Steam & Electricity Generation
    • Other Applications
  • By End-use Industry:
    • Petroleum Refining
    • Metal Production
    • Cement
    • Chemicals
    • Paper & Pulp
    • Other End-use Industries
Regions Covered North America, Asia Pacific, Europe, South America, Middle East & Africa

WHAT IS IN IT FOR YOU: WASTE HEAT RECOVERY SYSTEM MARKET REPORT CONTENT GUIDE

waste-heat-recovery-system-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Waste Heat Recovery Systems Market – Expanded Geographic & Key Manufacturers Deep Dive Analysis Detailed specific analysis of the waste heat recovery systems market with a dedicated focus on global manufacturing hubs, covering market structure, high-and-low temperature thermal applications, system product categories, demand across energy-intensive industries, localized equipment production capabilities, competitive landscape, and identification of key regional manufacturers producing thermodynamic recovery systems
  • Identify key global and domestic waste heat recovery systems manufacturers and assess their product capabilities
  • Evaluate localized equipment production capacity and thermodynamic materials offered
  • Benchmark international manufacturers based on product portfolio, system engineering capabilities, applications, and regional market presence
  • Identify potential equipment suppliers and strategic component sourcing opportunities across newly analyzed countries
  • Assess competitive gaps and market whitespace across organic Rankine cycle (ORC), heat recovery steam generator (HRSG), and economizer applications
  • Support system vendor selection, cross-border partnerships, and market-entry decisions with specific localized competitive intelligence

RECENT DEVELOPMENTS

  • June 2026 : Siemens Energy acquired Camlin Group, a specialist in grid monitoring and digitalization. This expanded Siemens' software suite, allowing real-time thermal performance tracking, predictive health analytics, and advanced grid-edge stabilization when connecting industrial waste-heat-to-power generators directly to local power infrastructure.
  • February 2026 : GE Vernova completed the USD 5.275 billion acquisition of the remaining 50% stake in Prolec GE. Although Prolec GE primarily manufactures industrial power transformers rather than waste heat boilers, the acquisition strengthens GE Vernova’s capabilities in managing and scaling high-voltage power generated by large-scale waste heat-to-power systems.
  • February 2026 : Mitsubishi Heavy Industries, Ltd. (MHI) acquired AST Turbo AG, a Swiss provider of rotating equipment services. The acquisition is likely to strengthen MHI’s global field-service capabilities for inspecting, repairing, and optimizing high-speed steam turbines and compressors used in industrial waste heat recovery systems.

Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


25
2
EXECUTIVE SUMMARY


29
3
PREMIUM INSIGHTS


35
4
MARKET OVERVIEW
Capitalize on waste heat recovery innovations to cut costs and emissions in energy-intensive industries.


38
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
RISING ENERGY COSTS ACROSS ENERGY-INTENSIVE INDUSTRIES


4.2.1.2
INCREASING RECOVERY FROM STEEL FURNACE AND REHEATING OPERATIONS


4.2.1.3
INCREASING FOCUS OF CEMENT AND METALS PRODUCERS ON EMISSION REDUCTION


4.2.2
RESTRAINTS


4.2.2.1
HIGH CAPITAL REQUIREMENT FOR INSTALLING WASTE HEAT RECOVERY SYSTEMS


4.2.2.2
COMPLEX INTEGRATION OF WASTE HEAT RECOVERY SYSTEMS WITH EXISTING PLANT INFRASTRUCTURE


4.2.3
OPPORTUNITIES


4.2.3.1
INCREASING INTEGRATION OF WASTE HEAT RECOVERY SYSTEMS WITH DATA CENTER COOLING INFRASTRUCTURE


4.2.3.2
GROWING DEPLOYMENT OF INDUSTRIAL HEAT PUMPS FOR WASTE HEAT VALORIZATION


4.2.3.3
RISING DEPLOYMENT OF ORC SYSTEMS FOR LOW- AND MEDIUM-TEMPERATURE WASTE HEAT RECOVERY


4.2.4
CHALLENGES


4.2.4.1
CORROSION AND FOULING RISKS IN HIGH-TEMPERATURE WASTE HEAT RECOVERY EQUIPMENT


4.2.4.2
FLUCTUATING PRODUCTION LOADS CAUSE VARIATIONS IN WASTE HEAT GENERATION


4.3
UNMET NEEDS AND WHITE SPACES


4.3.1
UNMET NEEDS


4.3.1.1
ECONOMICALLY VIABLE RECOVERY OF LOW TEMPERATURE WASTE HEAT BELOW 150°C


4.3.1.2
LONG-LIFE HIGH-TEMPERATURE EQUIPMENT UNDER CORROSIVE AND FOULING CONDITIONS


4.3.2
WHITE SPACES


4.3.2.1
MODULAR WHRS PLATFORMS DESIGNED FOR HIGHLY VARIABLE INDUSTRIAL PRODUCTION LOADS


4.3.2.2
INTEGRATED WASTE HEAT TO PROCESS HEAT SYSTEMS THAT MONETIZE LOW-GRADE ENERGY


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.4.1
CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS


5
INDUSTRY TRENDS
Navigate competitive landscapes with insights on pricing shifts and macroeconomic impacts in waste heat recovery.


54
 
5.1
PORTER’S FIVE FORCES ANALYSIS


5.1.1
THREAT OF NEW ENTRANTS


5.1.2
THREAT OF SUBSTITUTES


5.1.3
BARGAINING POWER OF SUPPLIERS


5.1.4
BARGAINING POWER OF BUYERS


5.1.5
INTENSITY OF COMPETITIVE RIVALRY


5.2
MACROECONOMIC ANALYSIS


5.2.1
INTRODUCTION


5.2.2
GDP TRENDS AND FORECASTS


5.3
VALUE CHAIN ANALYSIS


5.4
ECOSYSTEM ANALYSIS


5.5
PRICING ANALYSIS


5.5.1
CHANGES IN PRICING IN 2026


5.6
TRADE ANALYSIS


5.6.1
EXPORT DATA FOR HS CODE 841950


5.6.2
IMPORT DATA FOR HS CODE 841950


5.7
KEY CONFERENCES AND EVENTS, 2026–2027


5.8
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.9
INVESTMENT AND FUNDING SCENARIO


5.10
CASE STUDY ANALYSIS


5.10.1
THERMAX – GREENFIELD REFINERY, MEXICO: INTEGRATED WASTE HEAT RECOVERY FOR A MEXICAN REFINERY


5.10.2
MITSUBISHI HEAVY INDUSTRIES – MARINE WHR-ORC SYSTEM: NEXT-GENERATION WASTE HEAT RECOVERY FOR MARINE ENGINES


5.10.3
ALFA LAVAL – OUTOKUMPU, FINLAND: WASTE HEAT RECOVERY FROM STAINLESS STEEL FURNACES


5.11
IMPACT OF 2025 US TARIFF ON WASTE HEAT RECOVERY SYSTEMS MARKET


5.11.1
INTRODUCTION


5.11.2
PRICE IMPACT ANALYSIS


5.11.3
KEY IMPACT ON VARIOUS REGIONS


5.11.3.1
US


5.11.3.2
EUROPE


5.11.3.3
ASIA PACIFIC


5.11.4
END-USE SECTOR IMPACT


6
STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTIONS
Leverage AI and cutting-edge tech to revolutionize waste heat recovery and energy management.


72
 
6.1
KEY EMERGING TECHNOLOGIES


6.1.1
ORGANIC RANKINE CYCLE (ORC)


6.1.2
WASTE HEAT RECOVERY BOILERS (WHRB)


6.1.3
HEAT RECOVERY STEAM GENERATORS (HRSG)


6.2
COMPLEMENTARY TECHNOLOGIES


6.2.1
HEAT EXCHANGER TECHNOLOGY


6.2.2
THERMAL ENERGY STORAGE (TES)


6.3
ADJACENT TECHNOLOGIES


6.3.1
SUPERCRITICAL CO2 (SCO2) POWER CYCLES


6.3.2
THERMOCHEMICAL HEAT RECOVERY


6.4
TECHNOLOGY/PRODUCT ROADMAP


6.4.1
SHORT-TERM (2025–2027) | EFFICIENCY OPTIMIZATION & DIGITALIZATION PHASE


6.4.2
MID-TERM (2027–2030): ADVANCED HEAT RECOVERY & INTEGRATED ENERGY MANAGEMENT PHASE


6.4.3
LONG-TERM (2030–2035+): INTELLIGENT & NEXT-GENERATION HEAT RECOVERY ECOSYSTEM PHASE


6.5
PATENT ANALYSIS


6.5.1
INTRODUCTION


6.5.2
APPROACH


6.5.3
TOP APPLICANTS


6.5.4
JURISDICTION ANALYSIS


6.6
FUTURE APPLICATIONS


6.6.1
THERMOELECTRIC DIRECT ELECTRICITY GENERATION


6.6.2
THERMOPHOTOVOLTAIC WASTE HEAT GENERATION


6.6.3
MEMBRANE LATENT HEAT RECOVERY


6.6.4
WASTE HEAT POWERED INDUSTRIAL COOLING


6.6.5
WASTE HEAT DRIVEN INDUSTRIAL DESALINATION


6.7
IMPACT OF AI/GEN AI ON WASTE HEAT RECOVERY SYSTEMS MARKET


6.7.1
TOP USE CASES AND MARKET POTENTIAL


6.7.2
BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN WASTE HEAT RECOVERY SYSTEMS


6.7.3
CASE STUDIES OF AI IMPLEMENTATION IN WASTE HEAT RECOVERY SYSTEMS MARKET


6.7.4
INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS


6.7.5
CLIENTS’ READINESS TO ADAPT AI-INTEGRATED WASTE HEAT RECOVERY SYSTEMS


7
SUSTAINABILITY AND REGULATORY LANDSCAPE
Navigate complex regulations to drive sustainability through innovative carbon reduction and eco-friendly practices.


88
 
7.1
REGIONAL REGULATIONS AND COMPLIANCE


7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


7.1.2
INDUSTRY STANDARDS


7.2
SUSTAINABILITY INITIATIVES


7.2.1
CARBON IMPACT REDUCTION INITIATIVES


7.2.1.1
INCREASE USE OF LOWER CARBON STEEL AND RECYCLED METALLIC CONTENT


7.2.1.2
REPLACE HIGH-IMPACT INSULATION INPUTS WITH LOWER-CARBON ALTERNATIVES


7.2.1.3
REDUCE MANUFACTURING EMISSIONS THROUGH RENEWABLE ENERGY AND HEAT REUSE


7.2.2
ECO APPLICATIONS IN WASTE HEAT RECOVERY SYSTEMS


7.2.2.1
USE RECOVERED INDUSTRIAL HEAT FOR PANEL MANUFACTURING PROCESSES


7.2.2.2
UPGRADE LOW TEMPERATURE WASTE HEAT USING INDUSTRIAL HEAT PUMPS


7.2.2.3
COMBINE WASTE HEAT RECOVERY WITH THERMAL ENERGY STORAGE


7.3
IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES


7.4
CERTIFICATIONS, LABELING, ECO-STANDARDS


8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Uncover stakeholder dynamics and profitability levers shaping industrial buyer decisions and unmet needs.


96
 
8.1
DECISION-MAKING PROCESS


8.2
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA


8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS


8.2.2
BUYING CRITERIA


8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES


8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES


8.5
MARKET PROFITABILITY


8.5.1
REVENUE POTENTIAL


8.5.2
COST DYNAMICS


8.6
MARGIN OPPORTUNITIES, BY END USE INDUSTRY


8.6.1
PETROLEUM REFINING


8.6.2
METAL PRODUCTION


8.6.3
CEMENT


8.6.4
CHEMICAL


8.6.5
PAPER & PULP


9
WASTE HEAT RECOVERY SYSTEM MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 11 Data Tables


104
 
9.1
INTRODUCTION


9.2
PREHEATING


9.2.1
PREHEATING APPLICATIONS EXPANDING THROUGH DIRECT THERMAL INTEGRATION ACROSS INDUSTRIAL PROCESSES


9.3
STEAM & ELECTRICITY GENERATION


9.3.1
STEAM GENERATION


9.3.2
ELECTRICITY GENERATION


9.3.2.1
STEAM RANKINE CYCLE


9.3.2.2
ORGANIC RANKINE CYCLE (ORC)


9.3.2.3
KALINA CYCLE


9.4
OTHER APPLICATIONS


10
WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 14 Data Tables


113
 
10.1
INTRODUCTION


10.2
PETROLEUM REFINING


10.2.1
PETROLEUM REFINING IS EXPANDING WASTE HEAT RECOVERY ACROSS COMPLEX HIGH-TEMPERATURE PROCESS STREAMS


10.3
METAL PRODUCTION


10.3.1
ADVANCING HEAT RECOVERY THROUGH FURNACE-SPECIFIC THERMAL INTEGRATION


10.4
CEMENT


10.4.1
INCREASING WASTE HEAT RECOVERY ACROSS KILN AND CLINKER COOLING OPERATIONS


10.5
CHEMICAL


10.5.1
EXPANDING HEAT RECOVERY ACROSS REACTION AND ACID PRODUCTION PROCESSES


10.6
PAPER & PULP


10.6.1
EXPANDING HEAT RECOVERY ACROSS RECOVERY BOILERS AND DRYING SYSTEMS


10.7
OTHER END-USE INDUSTRIES


11
WASTE HEAT RECOVERY SYSTEMS MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 20 Countries | 144 Data Tables.


123
 
11.1
INTRODUCTION


11.2
ASIA PACIFIC


11.2.1
CHINA


11.2.1.1
EXPANSIVE INDUSTRIAL BASE INCREASING DEMAND


11.2.2
INDIA


11.2.2.1
ENERGY-INTENSIVE INDUSTRIAL EXPANSION STRENGTHENING DEMAND


11.2.3
JAPAN


11.2.3.1
STABLE INDUSTRIAL OPERATIONS SUSTAINING WASTE HEAT RECOVERY DEMAND


11.2.4
SOUTH KOREA


11.2.4.1
REFINING AND HEAVY INDUSTRY BASE SUPPORTING WHRS DEMAND


11.2.5
INDONESIA


11.2.5.1
EXPANDING PROCESSING BASE SUPPORTING DEMAND


11.2.6
REST OF ASIA PACIFIC


11.3
EUROPE


11.3.1
GERMANY


11.3.1.1
INDUSTRIAL RECOVERY STRENGTHENING DEMAND FOR WASTE HEAT RECOVERY SYSTEMS


11.3.2
FRANCE


11.3.2.1
MANUFACTURING STRENGTH SUPPORTING DEMAND GROWTH


11.3.3
UK


11.3.3.1
INDUSTRIAL ACTIVITIES INCREASING DEMAND


11.3.4
ITALY


11.3.4.1
INDUSTRIAL ENERGY DEPENDENCE ACCELERATING DEMAND


11.3.5
SPAIN


11.3.5.1
EXPANDING INDUSTRIAL OUTPUT INCREASING OPPORTUNITIES FOR PLAYERS


11.3.6
BELGIUM


11.3.6.1
BELGIUM’S CONCENTRATED HEAVY INDUSTRY IS STRENGTHENING DEMAND FOR WASTE HEAT RECOVERY SYSTEMS


11.3.7
SWEDEN


11.3.7.1
EXPORT-ORIENTED INDUSTRIAL BASE SUPPORTING DEMAND FOR WASTE HEAT RECOVERY SYSTEMS


11.3.8
RUSSIA


11.3.8.1
LARGE INDUSTRIAL BASE STRENGTHENING DEMAND FOR WASTE HEAT RECOVERY SYSTEMS


11.3.9
POLAND


11.3.9.1
EXPANDING ENERGY-INTENSIVE INDUSTRIES INCREASING DEMAND


11.3.10
REST OF EUROPE


11.4
NORTH AMERICA


11.4.1
US


11.4.1.1
INDUSTRIAL EXPANSION INCREASING DEMAND


11.4.2
CANADA


11.4.2.1
CANADA’S REFINING AND MANUFACTURING ACTIVITY SUPPORTS WASTE HEAT RECOVERY DEMAND


11.4.3
MEXICO


11.4.3.1
INDUSTRIAL EXPANSION INCREASING DEMAND


11.5
MIDDLE EAST & AFRICA


11.5.1
GCC COUNTRIES


11.5.1.1
SAUDI ARABIA


11.5.1.1.1
EXPANDING INDUSTRIAL BASE ACCELERATING DEMAND


11.5.1.2
UAE


11.5.1.2.1
EXPANDING NON-OIL INDUSTRIES STRENGTHENING DEMAND


11.5.1.3
REST OF GCC COUNTRIES


11.5.2
SOUTH AFRICA


11.5.2.1
INDUSTRIAL PRODUCTION GROWTH INCREASING DEMAND


11.5.3
REST OF MIDDLE EAST & AFRICA


11.6
SOUTH AMERICA


11.6.1
BRAZIL


11.6.1.1
EXPANDING INDUSTRIAL OUTPUT INCREASING DEMAND


11.6.2
ARGENTINA


11.6.2.1
EXPANDING INDUSTRIAL PRODUCTION INCREASING DEMAND


11.6.3
REST OF SOUTH AMERICA


12
COMPETITIVE LANDSCAPE
Uncover market leaders' winning strategies and growth projections through 2025 in a dynamic landscape.


194
 
12.1
OVERVIEW


12.2
KEY PLAYER STRATEGIES/RIGHT TO WIN


12.3
REVENUE ANALYSIS, 2021–2025


12.4
MARKET SHARE ANALYSIS, 2025


12.5
BRAND COMPARISON


12.6
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


12.6.1
STARS


12.6.2
EMERGING LEADERS


12.6.3
PERVASIVE PLAYERS


12.6.4
PARTICIPANTS


12.6.5
COMPANY FOOTPRINT: KEY PLAYERS, 2026


12.6.5.1
COMPANY FOOTPRINT


12.6.5.2
REGION FOOTPRINT


12.6.5.3
APPLICATION FOOTPRINT


12.6.5.4
END-USE INDUSTRY FOOTPRINT


12.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026


12.7.1
PROGRESSIVE COMPANIES


12.7.2
RESPONSIVE COMPANIES


12.7.3
DYNAMIC COMPANIES


12.7.4
STARTING BLOCKS


12.7.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025


12.7.5.1
LIST OF KEY STARTUPS/SMES


12.7.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


12.8
COMPANY VALUATION


12.9
FINANCIAL METRICS


12.10
COMPETITIVE SCENARIO


12.10.1
PRODUCT LAUNCHES


12.10.2
DEALS


12.10.3
EXPANSIONS


13
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


219
 
13.1
KEY PLAYERS


13.1.1
SIEMENS ENERGY AG


13.1.1.1
BUSINESS OVERVIEW


13.1.1.2
PRODUCTS OFFERED


13.1.1.3
RECENT DEVELOPMENTS


13.1.1.3.1
EXPANSIONS


13.1.1.4
MNM VIEW


13.1.1.4.1
RIGHT TO WIN


13.1.1.4.2
STRATEGIC CHOICES


13.1.1.4.3
WEAKNESS AND COMPETITIVE THREATS


13.1.2
GE VERNOVA INC.


13.1.3
MITSUBISHI HEAVY INDUSTRIES, LTD.


13.1.4
ABB LTD


13.1.5
SHANGHAI ELECTRIC GROUP CO., LTD.


13.1.6
KAWASAKI HEAVY INDUSTRIES, LTD.


13.1.7
DOOSAN ENERBILITY CO., LTD.


13.1.8
IHI CORPORATION


13.1.9
WÄRTSILÄ CORPORATION


13.1.10
THERMAX LIMITED


13.2
OTHER PLAYERS


13.2.1
BHARAT HEAVY ELECTRICALS LIMITED (BHEL)


13.2.2
BABCOCK & WILCOX ENTERPRISES, INC.


13.2.3
ORMAT TECHNOLOGIES, INC.


13.2.4
ISGEC HEAVY ENGINEERING LTD.


13.2.5
FORBES MARSHALL PVT. LTD.


13.2.6
CAIN INDUSTRIES, INC.


13.2.7
DONGFANG ELECTRIC CORPORATION LTD.


13.2.8
HARBIN ELECTRIC COMPANY LIMITED


13.2.9
XIZI CLEAN ENERGY EQUIPMENT MANUFACTURING CO., LTD.


13.2.10
SPIRAX-SARCO ENGINEERING PLC (SPIRAX GROUP)


13.2.11
JOHN COCKERILL GROUP


13.2.12
ORCAN ENERGY AG


13.2.13
VICTORY ENERGY OPERATIONS, LLC


13.2.14
THERMODYNE ENGINEERING SYSTEMS


13.2.15
CLEAN ENERGY TECHNOLOGIES, INC. (CETY)


14
RESEARCH METHODOLOGY


281
 
14.1
RESEARCH DATA


14.2
SECONDARY DATA


14.2.1
KEY DATA FROM SECONDARY SOURCES


14.3
PRIMARY DATA


14.3.1
KEY DATA FROM PRIMARY SOURCES


14.3.2
KEY INDUSTRY INSIGHTS


14.3.3
BREAKDOWN OF INTERVIEWS WITH EXPERTS


14.4
MARKET SIZE ESTIMATION


14.5
GROWTH FORECAST


14.6
DATA TRIANGULATION


14.7
RESEARCH ASSUMPTIONS


14.8
RISK ASSESSMENT


14.9
FACTOR ANALYSIS


14.10
RESEARCH LIMITATIONS


15
APPENDIX


289
 
15.1
DISCUSSION GUIDE


15.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


15.3
CUSTOMIZATION OPTIONS


15.4
RELATED REPORTS


15.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
GLOBAL DATA CENTER COUNT BY REGION, 2026


TABLE 2
GLOBAL ORGANIC RANKINE CYCLE (ORC) MANUFACTURERS: INSTALLED CAPACITY AND PLANTS


TABLE 3
INTERCONNECTED MARKETS


TABLE 4
CROSS-SECTOR OPPORTUNITIES


TABLE 5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS: KEY MOVES AND STRATEGIC FOCUS


TABLE 6
PORTER’S FIVE FORCES ANALYSIS


TABLE 7
WORLD REAL GDP (ANNUAL PERCENTAGE CHANGE) OF DIFFERENT REGIONS, 2024–2026


TABLE 8
WORLD REAL GDP (ANNUAL PERCENTAGE CHANGE) OF TOP COUNTRIES, 2024–2026


TABLE 9
ROLES OF COMPANIES IN WASTE HEAT RECOVERY SYSTEM ECOSYSTEM


TABLE 10
EXPORT DATA FOR HS CODE 841950, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 11
IMPORT DATA FOR HS CODE 841950, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 12
WASTE HEAT RECOVERY SYSTEMS: KEY CONFERENCES AND EVENTS, 2026–2027


TABLE 13
US TARIFF TABLE –WASTE HEAT RECOVERY SYSTEM (HTS 8402 / 8404 / 8419.50)


TABLE 14
END-USE INDUSTRY IMPACT


TABLE 15
KEY PATENTS, 2025


TABLE 16
TOP USE CASES AND MARKET POTENTIAL


TABLE 17
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES


TABLE 18
WASTE HEAT RECOVERY SYSTEMS MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION


TABLE 19
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 20
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 21
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 22
SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 23
MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 24
GLOBAL INDUSTRY STANDARDS IN WASTE HEAT RECOVERY SYSTEMS MARKET


TABLE 25
CERTIFICATIONS, LABELING, ECO-STANDARDS IN WASTE HEAT RECOVERY SYSTEMS MARKET


TABLE 26
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END-USE INDUSTRIES


TABLE 27
KEY BUYING CRITERIA FOR TOP 3 END-USE INDUSTRIES


TABLE 28
UNMET NEEDS IN WASTE HEAT RECOVERY SYSTEMS MARKET BY END-USE INDUSTRIES


TABLE 29
WASTE HEAT SOURCES AND RELATED RECOVERY OPPORTUNITIES AT LOW TEMPERATURES (<230°C/446°F)


TABLE 30
WASTE HEAT SOURCES AND RELATED RECOVERY OPPORTUNITIES AT MEDIUM TEMPERATURES (230°C–650°C/446-1,202°F)


TABLE 31
WASTE HEAT SOURCES AND RELATED RECOVERY OPPORTUNITIES AT HIGH TEMPERATURES (>650°C/1,202°F)


TABLE 32
WASTE HEAT RECOVERY SYSTEM MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 33
WASTE HEAT RECOVERY SYSTEM MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 34
PREHEATING: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 35
PREHEATING: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 36
STEAM & ELECTRICITY GENERATION: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 37
STEAM & ELECTRICITY GENERATION: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 38
OTHER APPLICATIONS: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 39
OTHER APPLICATIONS: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 40
WASTE HEAT RECOVERY SYSTEM MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 41
WASTE HEAT RECOVERY SYSTEM MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 42
PETROLEUM REFINING: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 43
PETROLEUM REFINING: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 44
METAL PRODUCTION: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 45
METAL PRODUCTION: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 46
CEMENT: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 47
CEMENT: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 48
CHEMICAL: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 49
CHEMICAL: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 50
PAPER & PULP: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 51
PAPER & PULP: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 52
OTHER END-USE INDUSTRIES: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 53
OTHER END-USE INDUSTRIES: WASTE HEAT RECOVERY SYSTEM MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 54
WASTE HEAT RECOVERY SYSTEMS MARKET, BY REGION, 2021–2024 (USD MILLION)


TABLE 55
WASTE HEAT RECOVERY SYSTEMS MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 56
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2021–2024 (USD MILLION)


TABLE 57
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 58
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 59
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 60
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 61
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 62
CHINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 63
CHINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 64
CHINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 65
CHINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 66
INDIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 67
INDIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 68
INDIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 69
INDIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 70
JAPAN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 71
JAPAN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 72
JAPAN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 73
JAPAN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 74
SOUTH KOREA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 75
SOUTH KOREA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 76
SOUTH KOREA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 77
SOUTH KOREA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 78
INDONESIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 79
INDONESIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 80
INDONESIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 81
INDONESIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 82
REST OF ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 83
REST OF ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 84
REST OF ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 85
REST OF ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 86
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2021–2024 (USD MILLION)


TABLE 87
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 88
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 89
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 90
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 91
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 92
GERMANY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 93
GERMANY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 94
GERMANY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 95
GERMANY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 96
FRANCE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 97
FRANCE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 98
FRANCE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 99
FRANCE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 100
UK: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 101
UK: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 102
UK: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 103
UK: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 104
ITALY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 105
ITALY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 106
ITALY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 107
ITALY: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 108
SPAIN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 109
SPAIN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 110
SPAIN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 111
SPAIN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 112
BELGIUM: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 113
BELGIUM: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 114
BELGIUM: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 115
BELGIUM: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 116
SWEDEN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 117
SWEDEN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 118
SWEDEN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 119
SWEDEN: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 120
RUSSIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 121
RUSSIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 122
RUSSIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 123
RUSSIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 124
POLAND: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 125
POLAND: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 126
POLAND: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 127
POLAND: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 128
REST OF EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 129
REST OF EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 130
REST OF EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 131
REST OF EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 132
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2021–2024 (USD MILLION)


TABLE 133
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 134
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 135
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 136
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 137
NORTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 138
US: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 139
US: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 140
US: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 141
US: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 142
CANADA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 143
CANADA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 144
CANADA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 145
CANADA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 146
MEXICO: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 147
MEXICO: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 148
MEXICO: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 149
MEXICO: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 150
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2021–2024 (USD MILLION)


TABLE 151
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 152
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 153
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 154
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 155
MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 156
GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 157
GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 158
GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 159
GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 160
SAUDI ARABIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 161
SAUDI ARABIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 162
SAUDI ARABIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 163
SAUDI ARABIA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 164
UAE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 165
UAE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 166
UAE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 167
UAE: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 168
REST OF GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 169
REST OF GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 170
REST OF GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 171
REST OF GCC COUNTRIES: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 172
SOUTH AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 173
SOUTH AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 174
SOUTH AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 175
SOUTH AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 176
REST OF MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 177
REST OF MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 178
REST OF MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 179
REST OF MIDDLE EAST & AFRICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 180
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2021–2024 (USD MILLION)


TABLE 181
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 182
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 183
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 184
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 185
SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 186
BRAZIL: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 187
BRAZIL: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 188
BRAZIL: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 189
BRAZIL: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 190
ARGENTINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 191
ARGENTINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 192
ARGENTINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 193
ARGENTINA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 194
REST OF SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2021–2024 (USD MILLION)


TABLE 195
REST OF SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY APPLICATION, 2025–2031 (USD MILLION)


TABLE 196
REST OF SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2021–2024 (USD MILLION)


TABLE 197
REST OF SOUTH AMERICA: WASTE HEAT RECOVERY SYSTEMS MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 198
WASTE HEAT RECOVERY SYSTEMS MARKET: OVERVIEW OF STRATEGIES ADOPTED BY MARKET PLAYERS, JANUARY 2024–JULY 2026


TABLE 199
WASTE HEAT RECOVERY SYSTEMS MARKET: DEGREE OF COMPETITION


TABLE 200
WASTE HEAT RECOVERY SYSTEMS MARKET: REGION FOOTPRINT


TABLE 201
WASTE HEAT RECOVERY SYSTEMS MARKET: APPLICATION FOOTPRINT


TABLE 202
WASTE HEAT RECOVERY SYSTEMS MARKET: END-USE INDUSTRY FOOTPRINT


TABLE 203
WASTE HEAT RECOVERY SYSTEMS MARKET: KEY STARTUPS/SMES


TABLE 204
WASTE HEAT RECOVERY SYSTEMS MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


TABLE 205
WASTE HEAT RECOVERY SYSTEMS MARKET: PRODUCT LAUNCHES, JANUARY 2024– AUGUST 2026


TABLE 206
WASTE HEAT RECOVERY SYSTEMS MARKET: DEALS, JANUARY 2024–AUGUST 2026


TABLE 207
WASTE HEAT RECOVERY SYSTEMS MARKET: EXPANSIONS, JANUARY 2024–AUGUST 2026


TABLE 208
SIEMENS ENERGY AG: COMPANY OVERVIEW


TABLE 209
SIEMENS ENERGY AG: PRODUCTS OFFERED


TABLE 210
SIEMENS ENERGY AG: EXPANSIONS, JANUARY 2024−JULY 2026


TABLE 211
GE VERNOVA INC.: COMPANY OVERVIEW


TABLE 212
GE VERNOVA INC.: PRODUCTS OFFERED


TABLE 213
MITSUBISHI HEAVY INDUSTRIES, LTD.: COMPANY OVERVIEW


TABLE 214
MITSUBISHI HEAVY INDUSTRIES, LTD.: PRODUCTS OFFERED


TABLE 215
MITSUBISHI HEAVY INDUSTRIES, LTD.: PRODUCT LAUNCHES, JANUARY 2024−JULY 2026


TABLE 216
MITSUBISHI HEAVY INDUSTRIES, LTD.: DEALS, JANUARY 2024– JULY 2026


TABLE 217
ABB LTD: COMPANY OVERVIEW


TABLE 218
ABB LTD: PRODUCTS OFFERED


TABLE 219
ABB LTD: EXPANSIONS, JANUARY 2024−JULY 2026


TABLE 220
SHANGHAI ELECTRIC GROUP CO., LTD.: COMPANY OVERVIEW


TABLE 221
SHANGHAI ELECTRIC GROUP CO., LTD.: PRODUCTS OFFERED


TABLE 222
SHANGHAI ELECTRIC GROUP CO., LTD.: DEALS, JANUARY 2024– JULY 2026


TABLE 223
SHANGHAI ELECTRIC GROUP CO., LTD.: EXPANSIONS, JANUARY 2024−JULY 2026


TABLE 224
KAWASAKI HEAVY INDUSTRIES, LTD.: COMPANY OVERVIEW


TABLE 225
KAWASAKI HEAVY INDUSTRIES, LTD.: PRODUCTS OFFERED


TABLE 226
KAWASAKI HEAVY INDUSTRIES, LTD.: PRODUCT LAUNCHES, JANUARY 2024−JULY 2026


TABLE 227
KAWASAKI HEAVY INDUSTRIES, LTD.: DEALS, JANUARY 2024– JULY 2026


TABLE 228
DOOSAN ENERBILITY CO., LTD.: COMPANY OVERVIEW


TABLE 229
DOOSAN ENERBILITY CO., LTD.: PRODUCTS OFFERED


TABLE 230
DOOSAN ENERBILITY CO., LTD.: DEALS, JANUARY 2024– JULY 2026


TABLE 231
DOOSAN ENERBILITY CO., LTD.: EXPANSIONS, JANUARY 2024−JULY 2026


TABLE 232
IHI CORPORATION: COMPANY OVERVIEW


TABLE 233
IHI CORPORATION: PRODUCTS OFFERED


TABLE 234
IHI CORPORATION: DEALS, JANUARY 2024– JULY 2026


TABLE 235
WÄRTSILÄ CORPORATION: COMPANY OVERVIEW


TABLE 236
WÄRTSILÄ CORPORATION: PRODUCTS OFFERED


TABLE 237
WÄRTSILÄ CORPORATION: DEALS, JANUARY 2024– JULY 2026


TABLE 238
WÄRTSILÄ CORPORATION: EXPANSIONS, JANUARY 2024−JULY 2026


TABLE 239
THERMAX LIMITED: COMPANY OVERVIEW


TABLE 240
THERMAX LIMITED: PRODUCTS OFFERED


TABLE 241
THERMAX LIMITED: PRODUCT LAUNCHES, JANUARY 2024−JULY 2026


TABLE 242
THERMAX LIMITED: DEALS, JANUARY 2024– JULY 2026


TABLE 243
BHARAT HEAVY ELECTRICALS LIMITED (BHEL): COMPANY OVERVIEW


TABLE 244
BABCOCK & WILCOX ENTERPRISES, INC.: COMPANY OVERVIEW


TABLE 245
ORMAT TECHNOLOGIES, INC.: COMPANY OVERVIEW


TABLE 246
ISGEC HEAVY ENGINEERING LTD.: COMPANY OVERVIEW


TABLE 247
FORBES MARSHALL PVT. LTD.: COMPANY OVERVIEW


TABLE 248
CAIN INDUSTRIES, INC.: COMPANY OVERVIEW


TABLE 249
DONGFANG ELECTRIC CORPORATION LTD.: COMPANY OVERVIEW


TABLE 250
HARBIN ELECTRIC COMPANY LIMITED: COMPANY OVERVIEW


TABLE 251
XIZI CLEAN ENERGY EQUIPMENT MANUFACTURING CO., LTD.: COMPANY OVERVIEW


TABLE 252
SPIRAX-SARCO ENGINEERING PLC (SPIRAX GROUP): COMPANY OVERVIEW


TABLE 253
JOHN COCKERILL GROUP: COMPANY OVERVIEW


TABLE 254
ORCAN ENERGY AG: COMPANY OVERVIEW


TABLE 255
VICTORY ENERGY OPERATIONS, LLC: COMPANY OVERVIEW


TABLE 256
THERMODYNE ENGINEERING SYSTEMS: COMPANY OVERVIEW


TABLE 257
CLEAN ENERGY TECHNOLOGIES, INC. (CETY): COMPANY OVERVIEW


LIST OF FIGURES


FIGURE 1
WASTE HEAT RECOVERY SYSTEM MARKET SEGMENTATION & REGIONAL SCOPE


FIGURE 2
KEY INSIGHTS AND MARKET HIGHLIGHTS


FIGURE 3
GLOBAL WASTE HEAT RECOVERY SYSTEMS MARKET, 2021–2031


FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN WASTE HEAT RECOVERY SYSTEM MARKET (2021–2025)


FIGURE 5
DISRUPTIVE TRENDS IMPACTING GROWTH OF WASTE HEAT RECOVERY SYSTEM MARKET DURING FORECAST PERIOD


FIGURE 6
HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN WASTE HEAT RECOVERY SYSTEMS MARKET, 2026–2031


FIGURE 7
EUROPE TO BE LARGEST MARKET DURING FORECAST PERIOD


FIGURE 8
HIGH DEMAND FOR WASTE HEAT RECOVERY SYSTEM TO CREATE LUCRATIVE OPPORTUNITIES FOR MARKET PLAYERS


FIGURE 9
STEAM & ELECTRICITY GENERATION SEGMENT & PETROLEUM REFINING SEGMENT ACCOUNTED FOR LARGEST MARKET SHARES IN 2025


FIGURE 10
CHINA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 11
WASTE HEAT RECOVERY SYSTEMS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 12
GLOBAL PRICE OF ENERGY INDEX, 2021-2026


FIGURE 13
GLOBAL DATA CENTRES BY REGION, 2026


FIGURE 14
WASTE HEAT RECOVERY SYSTEM MARKET: PORTER’S FIVE FORCES ANALYSIS


FIGURE 15
WASTE HEAT RECOVERY SYSTEM VALUE CHAIN


FIGURE 16
WASTE HEAT RECOVERY SYSTEM ECOSYSTEM


FIGURE 17
EXPORT DATA FOR HS CODE 841950, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 18
IMPORT DATA FOR HS CODE 841950, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 19
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS


FIGURE 20
INVESTMENT AND FUNDING SCENARIO, 2021–2025


FIGURE 21
LIST OF MAJOR PATENTS RELATED TO WASTE HEAT RECOVERY SYSTEM, 2016–2025


FIGURE 22
JURISDICTION OF CHINA REGISTERED HIGHEST PERCENTAGE OF PATENTS, 2016–2025


FIGURE 23
WASTE HEAT RECOVERY SYSTEMS MARKET: DECISION-MAKING FACTORS


FIGURE 24
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 END-USE INDUSTRIES


FIGURE 25
KEY BUYING CRITERIA FOR TOP 3 END-USE INDUSTRIES


FIGURE 26
ADOPTION BARRIERS & INTERNAL CHALLENGES


FIGURE 27
STEAM & ELECTRICITY GENERATION SEGMENT TO ACCOUNT FOR LARGEST SHARE DURING FORECAST PERIOD


FIGURE 28
PETROLEUM REFINING SEGMENT TO BE LARGEST TYPE SEGMENT DURING FORECAST PERIOD


FIGURE 29
CHINA TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD


FIGURE 30
EUROPE TO DOMINATE WASTE HEAT RECOVERY SYSTEMS MARKET IN 2026


FIGURE 31
ASIA PACIFIC: WASTE HEAT RECOVERY SYSTEMS MARKET SNAPSHOT


FIGURE 32
EUROPE: WASTE HEAT RECOVERY SYSTEMS MARKET SNAPSHOT


FIGURE 33
WASTE HEAT RECOVERY SYSTEMS MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021–2025 (USD BILLION)


FIGURE 34
WASTE HEAT RECOVERY SYSTEMS MARKET SHARE ANALYSIS, 2025


FIGURE 35
WASTE HEAT RECOVERY SYSTEMS MARKET: BRAND COMPARISON


FIGURE 36
WASTE HEAT RECOVERY SYSTEMS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 37
WASTE HEAT RECOVERY SYSTEMS MARKET: COMPANY FOOTPRINT, 2026


FIGURE 38
WASTE HEAT RECOVERY SYSTEM MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 39
COMPANY VALUATION (USD BILLION), 2026


FIGURE 40
FINANCIAL METRICS: EV/EBITDA RATIO, 2026


FIGURE 41
YEAR-TO-DATE PRICE AND FIVE-YEAR STOCK BETA, 2026


FIGURE 42
SIEMENS ENERGY AG: COMPANY SNAPSHOT


FIGURE 43
GE VERNOVA INC.: COMPANY SNAPSHOT


FIGURE 44
MITSUBISHI HEAVY INDUSTRIES, LTD.: COMPANY SNAPSHOT


FIGURE 45
ABB LTD: COMPANY SNAPSHOT


FIGURE 46
SHANGHAI ELECTRIC GROUP CO., LTD.: COMPANY SNAPSHOT


FIGURE 47
KAWASAKI HEAVY INDUSTRIES, LTD.: COMPANY SNAPSHOT


FIGURE 48
DOOSAN ENERBILITY CO., LTD.: COMPANY SNAPSHOT


FIGURE 49
IHI CORPORATION: COMPANY SNAPSHOT


FIGURE 50
WÄRTSILÄ CORPORATION: COMPANY SNAPSHOT


FIGURE 51
THERMAX LIMITED: COMPANY SNAPSHOT


FIGURE 52
WASTE HEAT RECOVERY SYSTEMS MARKET: RESEARCH DESIGN


FIGURE 53
MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH


FIGURE 54
MARKET SIZE ESTIMATION: TOP-DOWN APPROACH


FIGURE 55
MARKET SIZE ESTIMATION: SUPPLY SIDE


FIGURE 56
WASTE HEAT RECOVERY SYSTEM MARKET: DATA TRIANGULATION


Methodology

The study involved four major activities to estimate the current size of the global waste heat recovery system market. Exhaustive secondary research was carried out to collect information on the market, the peer product market, and the parent product group market. The next step was to validate these findings, assumptions, and sizes with industry experts across the value chain of waste heat recovery systems through primary research. The top-down and bottom-up approaches were employed to estimate the overall size of the waste heat recovery system market. After that, market breakdown and data triangulation procedures were used to determine the size of different segments of the market.

Secondary Research

The market for companies offering waste heat recovery systems was determined by studying the secondary data available through paid and unpaid sources, analyzing the product portfolios of the major companies in the ecosystem, and rating the companies by their performance and quality. Various secondary sources, such as Business Standard, Bloomberg, World Bank, and Factiva, were referred to identify and collect information for this study on the waste heat recovery system market. In the secondary research process, various secondary sources were referred to identify and collect information related to the study. Secondary sources included annual reports, press releases, investor presentations, waste heat recovery system vendors, forums, certified publications, and white papers. The secondary research was used to obtain critical information on the industry’s value chain, the total pool of key players, market classification, and segmentation from the market and technology-oriented perspectives.

Primary Research

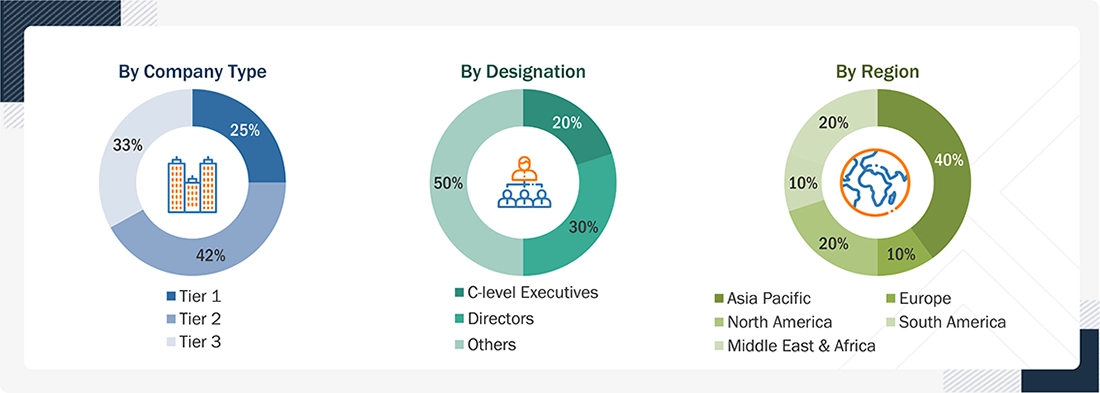
In the primary research process, various primary sources from the supply and demand sides were interviewed to obtain qualitative and quantitative information for this report. The primary sources from the supply side included industry experts, such as Chief Executive Officers (CEOs), Vice Presidents (VPs), marketing directors, technology and innovation directors, and related key executives from several key companies and organizations operating in the waste heat recovery system market. After the complete market engineering (calculations for market statistics, market breakdown, market size estimations, market forecasting, and data triangulation), extensive primary research was conducted to gather information and verify and validate the critical numbers arrived at. Primary research was also conducted to identify the segments, industry trends, competitive landscape of waste heat recovery systems offered by various market players, and key market dynamics, such as drivers, restraints, opportunities, challenges, industry trends, and key player strategies. In the complete market engineering process, the top-down and bottom-up approaches and several data triangulation methods were extensively used to perform the market estimation and market forecasting for the overall market segments and subsegments listed in this report. Extensive qualitative and quantitative analyses were performed on the complete market engineering process to list the key information/insights throughout the report.

 The following is the breakdown of primary respondents:

Waste Heat Recovery System Market 

 Size, and Share

Notes:
Other designations include sales, marketing, and product managers.
Tier 1: >USD 1 billion; Tier 2: USD 500 million–1 billion; and Tier 3: <USD 500 million

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

The top-down and bottom-up approaches were used to estimate and validate the size of the global waste heat recovery system market. These approaches were also used extensively to estimate the size of various dependent market segments.

The research methodology used to estimate the market size included the following approaches:
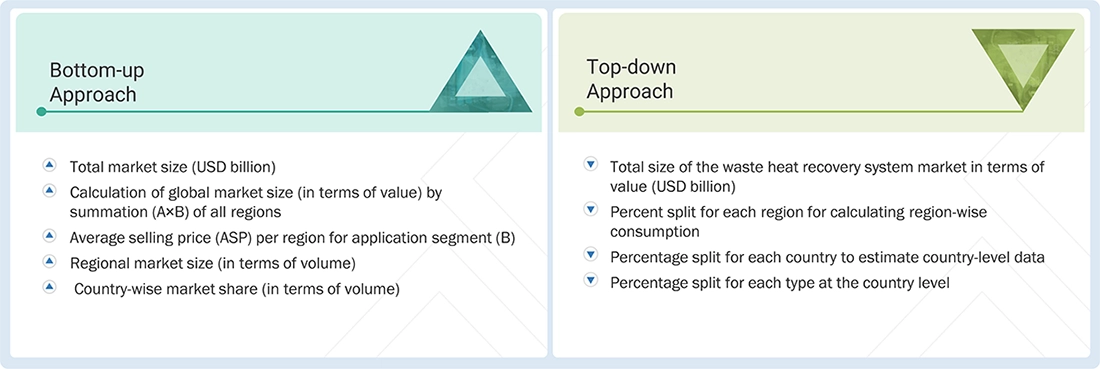
Waste Heat Recovery System Market Top Down and Bottom Up Approach

Data Triangulation

After arriving at the overall market size using the market size estimation processes, the market was split into several segments and subsegments. The data triangulation and market breakup procedures were employed, wherever applicable, to complete the overall market engineering process and arrive at the exact statistics of each market segment and subsegment. The data was triangulated by studying various factors and trends from both the demand and supply sides.

Market Definition

Waste heat recovery systems are technologies that capture thermal energy generated as a byproduct of industrial processes and reuse it for useful applications such as preheating, steam production, electricity generation, hot-water production, or process heating. These systems typically recover heat from exhaust gases, flue gases, process streams, and cooling circuits using heat exchangers, waste heat boilers, economizers, and related equipment.

Key Stakeholders

  • Waste heat recovery system manufacturers
  • Waste heat recovery system suppliers
  • Industry associations and regulatory bodies
  • Research & development entities
  • Raw material suppliers
  • End users

Report Objectives

  • To define, describe, and forecast the size of the global waste heat recovery system market based on application, end-use industry, and region in terms of value and volume
  • To provide detailed information on the significant drivers, restraints, opportunities, and challenges influencing the market
  • To analyze and forecast the market based on application and end-use industry
  • To strategically analyze micro markets concerning individual growth trends, prospects, and their contribution to the market
  • To assess growth opportunities in the market for stakeholders and provide details on the competitive landscape for market leaders
  • To forecast the market size of segments for North America, Europe, Asia Pacific, South America, and the Middle East & Africa
  • To strategically profile key players and comprehensively analyze their market shares and core competencies
  • To analyze competitive developments, such as expansions, product launches, partnerships, and acquisitions in the waste heat recovery system market
  • To assess the impact of AI on the waste heat recovery system market

Available customizations:

With the given market data, MarketsandMarkets offers customizations according to client-specific needs.

The following customization options are available for the waste heat recovery system report:

Product Analysis

  • A product matrix that gives a detailed comparison of the product portfolio of each company

Regional Analysis

  • A further breakdown of the waste heat recovery system market for additional countries

Company Information

  • Detailed analysis and profiling of additional market players (up to five)

 

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Waste Heat Recovery Systems Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Waste Heat Recovery Systems Market

avtar

Katja

Jun, 2014

Detailed insights heat recovery system market with focus on government regulations and incentives with regard to ORC technology.Information on the expected share of ORC in power generation application and by industry (e.g. refining, metals, etc.). and waste heat potentials with regard to volume, temperature, megawatts.

avtar

Kristen

Sep, 2017

General information required on Waste heat recovery market.

avtar

Karin

Apr, 2014

Number of Organic Rankine Cycle ORC systems (units shipped in addition to revenue) sold / deployed by year, by application, by geography , by system provider, worldwide.

avtar

A.G.

Feb, 2019

Interested in adsorption cooling for thermal energy storage and waste heat based systems..

avtar

Thea

Apr, 2015

General information required on Waste heat recovery market in Africa.

avtar

David

Oct, 2016

General information on Waste Heat Recovery System Market, growing segment and competitive landscape.

avtar

Gal

Dec, 2014

Specific information on electricity generation during Waste Heat Recovery System process.

avtar

Nick

Jun, 2019

Biofuels market with activated carbon process.

avtar

Sid

Apr, 2014

General information of environmental impact of climate change .

avtar

Ben

Sep, 2014

Intrested in general information on waste heat recovery market.

avtar

Vladimir

Aug, 2019

Information on Waste Heat Recovery System Market by Application.

avtar

Vijay

Jun, 2014

General information on Waste Heat Recovery System market .

avtar

munene

Jun, 2016

General information on Waste Heat Recovery System Market.

avtar

nguyen

Jun, 2019

Technical report on Asia-Pacific Waste Heat Recovery Market.

avtar

Martin

Mar, 2019

Deeper insight in the waste heat market..

avtar

Nicholas

Jan, 2019

Market intelligence on Temperature control solutions in the data centre market to enhance value add offerings in the product and service portfolio..

Show More
DMCA.com Protection Status
popup img