4
MARKET OVERVIEW
Cancer diagnostics market poised for growth, driven by private centers and favorable policies.
69
4.2.1.1
GROWING INCIDENCE OF CANCER
4.2.1.2
GROWTH IN NUMBER OF PRIVATE DIAGNOSTICS CENTERS
4.2.1.3
AVAILABILITY OF FAVORABLE REIMBURSEMENT POLICIES
4.2.2.1
HIGH CAPITAL INVESTMENT REQUIREMENTS
4.2.2.2
HIGH COST OF ADVANCED DIAGNOSTIC IMAGING SYSTEMS
4.2.3.1
INCREASING ADOPTION OF COMPANION DIAGNOSTICS
4.2.3.2
EXPANSION OF ORGANIZED CANCER SCREENING PROGRAMS
4.2.3.3
GROWING DEMAND FOR CANCER DIAGNOSTICS IN EMERGING MARKETS
4.2.4.1
INCREASING ADOPTION OF REFURBISHED DIAGNOSTIC IMAGING SYSTEMS
4.2.4.2
SHORTAGE OF SKILLED PROFESSIONALS
4.2.4.3
LIMITED HEALTHCARE INFRASTRUCTURE AND LOW AWARENESS IN DEVELOPING COUNTRIES
4.2.4.4
PRODUCT RECALLS AND DIAGNOSTIC TEST FAILURES
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN CANCER DIAGNOSTICS MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
4.5.1
KEY MOVES AND STRATEGIC FOCUS
5
INDUSTRY TRENDS
Leverage industry dynamics to outmaneuver competitors and capitalize on emerging market opportunities.
77
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
BARGAINING POWER OF SUPPLIERS
5.1.2
BARGAINING POWER OF BUYERS
5.1.3
THREAT OF NEW ENTRANTS
5.1.4
THREAT OF SUBSTITUTES
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS AND FORECAST
5.3
SUPPLY CHAIN ANALYSIS
5.5
INVESTMENT AND FUNDING SCENARIO
5.6.1
AVERAGE SELLING PRICE BY PRODUCT
5.6.2
AVERAGE SELLING PRICE OF GLUCOSE MONITORING TEST STRIPS, BY KEY PLAYER
5.6.3
AVERAGE SELLING PRICE, BY REGION
5.6.3.1
AVERAGE SELLING PRICE OF GLUCOSE MONITORING TEST STRIPS, BY REGION
5.6.3.2
AVERAGE SELLING PRICE OF INFECTIOUS DISEASE TESTING PRODUCTS, BY REGION
5.6.3.3
AVERAGE SELLING PRICE OF CARDIOMETABOLIC MONITORING PRODUCTS, BY REGION
5.8
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.9.1
PRICE IMPACT ANALYSIS
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI advancements revolutionize cancer diagnostics with patented innovations and transformative future applications.
91
6.1
KEY EMERGING TECHNOLOGIES
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.1
MOLECULAR DIAGNOSTICS
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.1
BIOCHEMICAL TECHNOLOGIES
6.2
TECHNOLOGY/PRODUCT ROADMAP
6.3.1
LIST OF MAJOR PATENTS
6.5
IMPACT OF AI/GENERATIVE AI ON CANCER DIAGNOSTICS MARKET
6.5.2
TOP USE CASES AND MARKET POTENTIAL
6.5.3
KEY COMPANIES IMPLEMENTING AI
7
REGULATORY LANDSCAPE AND SUSTAINABILITY
Navigate global regulations and eco-friendly initiatives shaping sustainable cancer diagnostics.
97
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.2
SUSTAINABILITY INITIATIVES
7.2.1
ENVIRONMENTAL IMPACT AND ECO-FRIENDLY INITIATIVES IN CANCER DIAGNOSTICS
7.2.1.1
ECO-FRIENDLY INITIATIVES
7.3
SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock revenue by addressing unmet needs and navigating stakeholder-driven buying dynamics.
102
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS OF VARIOUS END USERS
8.5.3
MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9
CANCER DIAGNOSTICS MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 26 Data Tables
107
9.2
SCREENING & EARLY DETECTION
9.2.1
INCREASING EMPHASIS ON EARLY CANCER DETECTION TO DRIVE SEGMENT
9.3
DIAGNOSIS & DISEASE CHARACTERIZATION
9.3.1
GOVERNMENT INITIATIVES TO EXPAND HEALTHCARE ACCESS TO DRIVE SEGMENT
9.4
TREATMENT DECISION SUPPORT
9.4.1
RISING DEMAND FOR PRECISION ONCOLOGY TO PROPEL SEGMENT
9.5
TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT
9.5.1
INCREASING DEMAND FOR DETECTION OF DISEASE PROGRESSION SUPPORT SEGMENT GROWTH
9.6
POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION
9.6.1
GROWING EMPHASIS ON POST-TREATMENT MONITORING TO DRIVE SEGMENT
10
CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 100 Data Tables
122
10.2.1
POLYMERASE CHAIN REACTION
10.2.1.1
PCR-BASED DIAGNOSTIC TESTS PREFERRED AS THEY PROVIDE SIMPLE REPRESENTATIONS OF GENOMIC DATA
10.2.2
IN SITU HYBRIDIZATION
10.2.2.1
ISH USED FOR IDENTIFICATION OF SPECIFIC MRNA SPECIES WITHIN SAMPLE CELLS
10.2.3
IMMUNOHISTOCHEMISTRY
10.2.3.1
INCREASING USE OF IHC TESTS FOR CANCER DIAGNOSTICS TO BOOST MARKET GROWTH
10.2.4
NEXT-GENERATION SEQUENCING
10.2.4.1
NGS DOMINATES IVD TESTING MARKET
10.2.5.1
IMMUNOASSAY SEGMENT ACCOUNTED FOR SECOND-LARGEST SHARE OF CANCER DIAGNOSTICS MARKET FOR IVD TESTING
10.2.6.1
COST-EFFECTIVENESS OF MICROARRAY TECHNOLOGY TO SUPPORT MARKET GROWTH
10.2.7.1
LIMITED BUDGETS RESTRAIN SEGMENT GROWTH
10.2.8
OTHER IVD TECHNOLOGIES
10.3
IMAGING TECHNOLOGIES
10.3.1
MAGNETIC RESONANCE IMAGING
10.3.1.1
TECHNOLOGICAL ADVANCEMENTS TO BOOST SEGMENT GROWTH
10.3.2
COMPUTED TOMOGRAPHY
10.3.2.1
CT IS WIDELY USED TECHNIQUE IN CANCER DIAGNOSTICS
10.3.3
POSITRON EMISSION TOMOGRAPHY (PET)
10.3.3.1
WIDELY USED NUCLEAR IMAGING TECHNIQUE IN CANCER DIAGNOSTICS
10.3.4.1
INCREASING GOVERNMENT INITIATIVES FOR BREAST CANCER SCREENING TO DRIVE SEGMENT GROWTH
10.3.5.1
SUBSTANTIAL CLINICAL ADVANCEMENTS AND TECHNICAL INNOVATIONS TO SUPPORT MARKET GROWTH
10.4.1.1.1
GROWING DEMAND FOR HIGH-THROUGHPUT, ERROR-FREE STAINING TO DRIVE MARKET
10.4.1.2.1
RISING CERVICAL CANCER SCREENING VOLUMES TO BOOST DEMAND FOR AUTOMATED CYTOLOGY SYSTEMS
11
CANCER DIAGNOSTICS MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 84 Data Tables
175
11.3.1
SEGMENT TO ACCOUNT FOR LARGEST SHARE DURING FORECAST PERIOD
11.4.1
LUNG CANCER SEGMENT ACCOUNTED FOR THE SECOND-LARGEST SHARE
11.5.1
INCREASING INCIDENCE OF COLORECTAL CANCER TO DRIVE MARKET GROWTH
11.6.1
SEGMENT GROWTH SUPPORTED BY INCREASING ADOPTION OF BIOMARKER-BASED TESTING FOR TREATMENT SELECTION
11.7.1
SEGMENT TO BE DRIVEN BY INCREASING AGING POPULATION
11.8.1
RISING GLOBAL DISEASE BURDEN AND EVOLVING DIAGNOSTIC LANDSCAPE TO BOOST SEGMENT
11.9.1
INCREASE IN SCREENING, HPV TESTING, AND BIOMARKER ADOPTION TO DRIVE MARKET GROWTH
11.10.1
INCREASING INCIDENCE OF MELANOMA TO DRIVE MARKET GROWTH
11.10.2
OTHER SOLID TUMORS
11.12.1
SEGMENT CONTINUES TO REPRESENT SIGNIFICANT SHARE OF GLOBAL HEMATOLOGIC (LIQUID) CANCER BURDEN
11.13.1
RISING CASES, PARTICULARLY ACROSS ASIA AND AFRICA, TO DRIVE MARKET
11.14.1
INCREASING DISEASE BURDEN TO DRIVE SEGMENT
12
CANCER DIAGNOSTICS MARKET, BY PRODUCT
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 178 Data Tables
217
12.2.1.1
INCREASING ADOPTION DUE TO EASE OF USE TO BOOST SEGMENT
12.2.2.1.1
COST-EFFECTIVENESS DRIVES GROWTH OF SEGMENT
12.2.2.2.1
NGS IS AN EMERGING TECHNOLOGY FOR CANCER DIAGNOSTICS
12.2.2.3.1
USE IN DETERMINATION OF PRIMARY SITES IN METASTATIC CARCINOMAS TO BOOST MARKET
12.2.3
IN SITU HYBRIDIZATION
12.2.3.1
USE FOR IDENTIFICATION OF SPECIFIC MRNA SPECIES WITHIN SAMPLE CELLS – KEY DRIVER
12.2.4
IMMUNOHISTOCHEMISTRY
12.2.4.1
INCREASING USE OF IHC TESTS FOR CANCER DIAGNOSTICS TO BOOST MARKET GROWTH
12.2.5.1
SEGMENT HOLDS SECOND-LARGEST SHARE OF CANCER DIAGNOSTICS MARKET FOR IVD TESTING
12.2.6.1
USE ACROSS DIAGNOSIS, MONITORING, AND TREATMENT TO PROPEL MARKET
12.2.7
OTHER IVD TESTING INSTRUMENTS
12.3.2.1
SLIDE STAINING SYSTEMS
12.3.2.1.1
INCREASING FOCUS ON AUTOMATION TO DRIVE MARKET
12.3.2.2
TISSUE PROCESSING SYSTEMS
12.3.2.2.1
USE IN AUTOMATIC PROCESSING OF TISSUE SAMPLES TO BOOST MARKET
12.3.2.3.1
USED TO REMOVE UNWANTED MATTER FROM CYTOLOGY SAMPLES
12.3.2.4.1
SEGMENT GAINING TRACTION AS RISING BIOPSY VOLUMES AND AUTOMATION DRIVE DEMAND
12.3.2.5
EMBEDDING SYSTEMS
12.3.2.5.1
AUTOMATED TISSUE EMBEDDING GAINS MOMENTUM IN CANCER DIAGNOSTICS
12.3.2.6.1
AUTOMATED COVER SLIPPERS STRENGTHEN WORKFLOW EFFICIENCY IN CANCER DIAGNOSTICS
12.3.2.7
DIGITAL PATHOLOGY SCANNERS
12.3.2.7.1
SHIFT TOWARD AUTOMATED CANCER DIAGNOSTICS TO ACCELERATE SEGMENT GROWTH
12.3.2.8
OTHER ANATOMIC PATHOLOGY INSTRUMENTS
12.3.3.1.1
CANCER DIAGNOSTIC CONSUMABLES MARKET
12.3.3.2.1
USE OF KITS IS INCREASING AMONG END USERS OWING TO THEIR EASE OF USE
12.3.3.3.1
PROBES ENABLE PRECISE MOLECULAR DETECTION IN CANCER DIAGNOSTICS
12.3.3.4
OTHER CONSUMABLES
12.4.1.1.1
TECHNOLOGICAL ADVANCEMENTS TO DRIVE GROWTH OF SEGMENT
12.4.1.2
ULTRASOUND SYSTEMS
12.4.1.2.1
INCREASING INCIDENCE OF CANCER TO DRIVE SEGMENT GROWTH
12.4.2.1
RISING CANCER INCIDENCE AND GROWING ADOPTION OF MRI DRIVE MARKET GROWTH
12.4.2.2
MAMMOGRAPHY SYSTEMS
12.4.2.2.1
INCREASING INCIDENCE OF BREAST CANCER TO DRIVE GROWTH OF SEGMENT
12.4.2.3.1
TECHNOLOGICAL ADVANCEMENTS IN NUCLEAR IMAGING SYSTEMS TO DRIVE SEGMENT
12.4.3.1.1
INCREASING INCIDENCE OF CANCER TO DRIVE SEGMENT
12.4.3.2
RADIOPHARMACEUTICALS
12.4.3.2.1
INCREASING AVAILABILITY OF RADIOISOTOPES TO DRIVE SEGMENT
13
CANCER DIAGNOSTICS MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 11 Data Tables
308
13.2.1
SEGMENT IS LARGEST END USER OF CANCER DIAGNOSTIC PRODUCTS
13.3
DIAGNOSTIC LABORATORIES
13.3.1
INCREASING INCIDENCE OF CANCER TO DRIVE GROWTH
14
CANCER DIAGNOSTICS MARKET, BY REGION
Comprehensive coverage of 7 Regions with country-level deep-dive of 14 Countries | 417 Data Tables.
315
14.2.1.1
EXPECTED TO BE DOMINANT IN NORTH AMERICAN MARKET
14.2.2.1
HIGH CANCER BURDEN, AGING POPULATION, AND EXPANDING SCREENING PROGRAMS TO SUPPORT MARKET GROWTH
14.3.1.1
AVAILABILITY OF REIMBURSEMENTS FOR COLORECTAL CANCER SCREENING TO DRIVE MARKET GROWTH
14.3.2.1
FAVORABLE GOVERNMENT INITIATIVES TO DRIVE MARKET GROWTH
14.3.3.1
INCREASING GOVERNMENT FUNDING FOR CANCER DIAGNOSIS AND PREVENTION TO SUPPORT MARKET GROWTH
14.3.4.1
HIGH INCIDENCE OF CANCER TO SUPPORT MARKET GROWTH
14.3.5.1
HIGH INCIDENCE OF CHRONIC DISEASES TO DRIVE MARKET GROWTH
14.4.1.1
INCREASING HEALTHCARE EXPENDITURE TO DRIVE MARKET GROWTH
14.4.2.1
ADVANCED HEALTHCARE INFRASTRUCTURE TO SUPPORT MARKET GROWTH
14.4.3.1
EXPANDING HEALTHCARE SECTOR IN COUNTRY TO DRIVE MARKET GROWTH
14.4.4.1
FOCUS ON GENOMIC RESEARCH AND PRECISION MEDICINE TO BOOST MARKET GROWTH
14.4.6
REST OF ASIA PACIFIC
14.4.7.1
INCREASING NUMBER OF CANCER SCREENING PROGRAMS TO SUPPORT MARKET GROWTH
14.4.8.1
EXPANSION OF CANCER SCREENING PROGRAMS TO SUPPORT MARKET GROWTH
14.4.9.1
INCREASING CANCER SCREENING INITIATIVES AND DIAGNOSTIC INFRASTRUCTURE TO DRIVE MARKET GROWTH
14.4.10
REST OF LATIN AMERICA
14.4.11
MIDDLE EAST & AFRICA
14.4.11.1
INCREASING INCIDENCE OF CANCER TO DRIVE MARKET GROWTH
15
COMPETITIVE LANDSCAPE
Uncover how top players dominate cancer diagnostics with strategic wins and market foresight.
512
15.2
KEY PLAYER STRATEGIES/RIGHT TO WIN
15.2.1
OVERVIEW OF STRATEGIES ADOPTED BY PLAYERS IN CANCER DIAGNOSTICS MARKET
15.3
REVENUE ANALYSIS, 2023–2025
15.4
MARKET SHARE ANALYSIS, 2025
15.5
COMPANY VALUATION AND FINANCIAL METRICS
15.6
BRAND/PRODUCT COMPARISON
15.6.2
F. HOFFMANN-LA ROCHE LTD.
15.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
15.7.5
COMPANY FOOTPRINT, KEY PLAYERS, 2025
15.7.5.1
COMPANY FOOTPRINT
15.7.5.2
REGION FOOTPRINT
15.7.5.3
END USER FOOTPRINT
15.7.5.4
PRODUCT FOOTPRINT
15.7.5.5
TECHNOLOGY FOOTPRINT
15.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2023
15.8.1
PROGRESSIVE COMPANIES
15.8.2
RESPONSIVE COMPANIES
15.9
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
15.9.1
DETAILED LIST OF KEY STARTUPS/SMES
15.9.2
COMPETITIVE BENCHMARKING OF STARTUPS/SMES
15.10
COMPETITIVE SCENARIO
15.10.1
PRODUCT LAUNCHES AND APPROVALS
16.1.1
F. HOFFMANN-LA ROCHE
16.1.1.1
BUSINESS OVERVIEW
16.1.1.2
PRODUCTS OFFERED
16.1.1.3
RECENT DEVELOPMENTS
16.1.1.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.1.4.2
STRATEGIC CHOICES
16.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.2
DANAHER CORPORATION
16.1.2.1
BUSINESS OVERVIEW
16.1.2.2
PRODUCTS OFFERED
16.1.2.3
RECENT DEVELOPMENTS
16.1.2.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.2.4.2
STRATEGIC CHOICES
16.1.2.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.3
THERMO FISHER SCIENTIFIC INC
16.1.3.1
BUSINESS OVERVIEW
16.1.3.2
PRODUCTS OFFERED
16.1.3.3
RECENT DEVELOPMENTS
16.1.3.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.3.4.2
STRATEGIC CHOICES
16.1.3.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.4
ABBOTT LABORATORIES
16.1.4.1
BUSINESS OVERVIEW
16.1.4.2
PRODUCTS OFFERED
16.1.4.3
RECENT DEVELOPMENTS
16.1.4.4.2
STRATEGIC CHOICES
16.1.4.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.5
AGILENT TECHNOLOGIES INC.
16.1.5.1
BUSINESS OVERVIEW
16.1.5.2
PRODUCTS OFFERED
16.1.5.3
RECENT DEVELOPMENTS
16.1.5.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.5.4.2
STRATEGIC CHOICES
16.1.5.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.6.1
BUSINESS OVERVIEW
16.1.6.2
PRODUCTS OFFERED
16.1.6.3
RECENT DEVELOPMENTS
16.1.6.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.6.4.2
STRATEGIC CHOICES
16.1.6.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.7.1
BUSINESS OVERVIEW
16.1.7.2
PRODUCTS OFFERED
16.1.7.3
RECENT DEVELOPMENTS
16.1.7.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.7.4.2
STRATEGIC CHOICES
16.1.7.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.8.1
BUSINESS OVERVIEW
16.1.8.2
PRODUCTS OFFERED
16.1.8.3
RECENT DEVELOPMENTS
16.1.8.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.8.4.2
STRATEGIC CHOICES
16.1.8.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.9
BECTON, DICKINSON AND COMPANY
16.1.9.1
BUSINESS OVERVIEW
16.1.9.2
PRODUCTS OFFERED
16.1.9.3
RECENT DEVELOPMENTS
16.1.9.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.9.4.2
STRATEGIC CHOICES
16.1.9.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.10
SIEMENS HEALTHINEERS AG
16.1.10.1
BUSINESS OVERVIEW
16.1.10.2
PRODUCTS OFFERED
16.1.10.3
RECENT DEVELOPMENTS
16.1.10.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.10.4.2
STRATEGIC CHOICES
16.1.10.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.1.11
EXACT SCIENCES CORPORATION
16.1.11.1
BUSINESS OVERVIEW
16.1.11.2
PRODUCTS OFFERED
16.1.11.3
RECENT DEVELOPMENTS
16.1.11.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.12
GUARDANT HEALTH, INC
16.1.12.1
BUSINESS OVERVIEW
16.1.12.2
PRODUCTS OFFERED
16.1.12.3
RECENT DEVELOPMENTS
16.1.12.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.13
SYSMEX CORPORATION
16.1.13.1
BUSINESS OVERVIEW
16.1.13.2
PRODUCTS OFFERED
16.1.13.3
RECENT DEVELOPMENTS
16.1.14.1
BUSINESS OVERVIEW
16.1.14.2
PRODUCTS OFFERED
16.1.14.3
RECENT DEVELOPMENTS
16.1.14.3.1
PRODUCT LAUNCHES AND APPROVALS
16.1.15
MYRIAD GENETICS, INC
16.1.15.1
BUSINESS OVERVIEW
16.1.15.2
PRODUCTS OFFERED
16.1.15.3
RECENT DEVELOPMENTS
16.1.15.3.1
PRODUCT LAUNCHES AND APPROVALS
16.2.5
CARIS LIFE SCIENCES, INC, INC.
16.2.7
DELFI DIAGNOSTICS, INC
16.2.8
FULGENT GENETICS, INC
16.2.9
BURNING ROCK BIOTECH LIMITED
16.2.10
GENETRON HOLDINGS LIMITED
17
RESEARCH METHODOLOGY
588
17.2.1
SECONDARY RESEARCH
17.2.1.1
KEY DATA FROM SECONDARY SOURCES
17.2.2.2
KEY DATA FROM PRIMARY SOURCES
17.2.2.3
KEY INDUSTRY INSIGHTS
17.3
MARKET SIZE ESTIMATION
17.3.1
BOTTOM-UP APPROACH
17.3.1.1
APPROACH 1: COMPANY REVENUE ESTIMATION APPROACH
17.3.1.2
APPROACH 2: PRESENTATIONS OF COMPANIES AND PRIMARY INTERVIEWS
17.4
MARKET BREAKDOWN AND DATA TRIANGULATION
17.5
MARKET SHARE ANALYSIS
17.6
RESEARCH ASSUMPTIONS
17.6.1
PARAMETRIC ASSUMPTIONS
17.6.2
GROWTH RATE ASSUMPTIONS
17.7
RESEARCH LIMITATIONS
18.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
18.3
CUSTOMIZATION OPTIONS
PROJECTED INCREASE IN CANCER PATIENTS, BY REGION,
2025
VS. 2035 VS. 2045
72
TABLE 2
CANCER DIAGNOSTICS MARKET: PORTER’S FIVE FORCES ANALYSIS
TABLE 3
GDP PERCENTAGE CHANGE (%), BY KEY COUNTRY, 2024–2031
TABLE 4
NORTH AMERICA: MACROECONOMIC INDICATORS
TABLE 5
EUROPE: MACROECONOMIC INDICATORS
TABLE 6
ASIA PACIFIC: MACROECONOMIC INDICATORS
TABLE 7
LATIN AMERICA: MACROECONOMIC INDICATORS
TABLE 8
MIDDLE EAST & AFRICA: MACROECONOMIC INDICATORS
TABLE 9
CANCER DIAGNOSTICS MARKET: ROLE OF COMPANIES IN ECOSYSTEM
TABLE 10
AVERAGE SELLING PRICE OF CANCER TESTS, BY PRODUCT, 2023–2025
TABLE 11
AVERAGE SELLING PRICE OF GLUCOSE MONITORING TEST STRIPS, BY KEY PLAYER, 2023–2025
TABLE 12
AVERAGE SELLING PRICE OF GLUCOSE MONITORING TEST STRIPS, BY REGION, 2023–2025
TABLE 13
AVERAGE SELLING PRICE OF INFECTIOUS DISEASE TESTING PRODUCTS, BY REGION, 2023–2025
TABLE 14
AVERAGE SELLING PRICE OF CARDIOMETABOLIC MONITORING PRODUCTS, BY REGION, 2023–2025
TABLE 15
CANCER DIAGNOSTICS MARKET: KEY PATENTS, 2023–2025
TABLE 16
KEY COMPANIES IMPLEMENTING AI IN CANCER DIAGNOSTICS MARKET
TABLE 17
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 18
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 19
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 20
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 21
REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 22
GLOBAL STANDARDS IN CANCER DIAGNOSTICS MARKET
TABLE 23
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY TECHNOLOGY (%)
TABLE 24
KEY BUYING CRITERIA, BY TECHNOLOGY
TABLE 25
ADOPTION BARRIERS & INTERNAL CHALLENGES
TABLE 26
CANCER DIAGNOSTICS MARKET: UNMET NEEDS OF VARIOUS END USERS
TABLE 27
CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 28
SCREENING & EARLY DETECTION: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 29
NORTH AMERICA: SCREENING & EARLY DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 30
EUROPE: SCREENING & EARLY DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 31
ASIA PACIFIC: SCREENING & EARLY DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 32
LATIN AMERICA: SCREENING & EARLY DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 33
DIAGNOSIS & DISEASE CHARACTERIZATION: CANCER DIAGNOSTICS MARKET, BY APPLICATION, BY REGION, 2024–2031 (USD MILLION)
TABLE 34
NORTH AMERICA :DIAGNOSIS & DISEASE CHARACTERIZATION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 35
EUROPE: DIAGNOSIS & DISEASE CHARACTERIZATION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 36
ASIA PACIFIC: DIAGNOSIS & DISEASE CHARACTERIZATION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 37
LATIN AMERICA: DIAGNOSIS & DISEASE CHARACTERIZATION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 38
TREATMENT DECISION SUPPORT: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 39
NORTH AMERICA :TREATMENT DECISION SUPPORT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 40
EUROPE: TREATMENT DECISION SUPPORT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 41
ASIA PACIFIC :TREATMENT DECISION SUPPORT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 42
LATIN AMERICA :TREATMENT DECISION SUPPORT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 43
TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 44
NORTH AMERICA :TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 45
EUROPE: TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 46
ASIA PACIFIC :TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 47
LATIN AMERICA :TREATMENT MONITORING & DISEASE PROGRESSION ASSESSMENT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 48
POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 49
NORTH AMERICA :POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 50
EUROPE: POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 51
ASIA PACIFIC :POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 52
LATIN AMERICA :POST-TREATMENT SURVEILLANCE & RECURRENCE DETECTION: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 53
CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031(USD MILLION)
TABLE 54
CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 55
CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 56
NORTH AMERICA :IVD TESTING: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 57
EUROPE: IVD TESTING: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 58
ASIA PACIFIC :IVD TESTING: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 59
LATIN AMERICA :IVD TESTING: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 60
CANCER DIAGNOSTICS MARKET FOR POLYMERASE CHAIN REACTION, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 61
NORTH AMERICA :PCR: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 62
EUROPE: PCR: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 63
ASIA PACIFIC :PCR: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 64
LATIN AMERICA :PCR: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 65
CANCER DIAGNOSTICS MARKET FOR IN SITU HYBRIDIZATION, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 66
NORTH AMERICA: ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 67
EUROPE: ISH: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 68
ASIA PACIFIC :ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 69
LATIN AMERICA :ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 70
CANCER DIAGNOSTICS MARKET FOR IMMUNOHISTOCHEMISTRY, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 71
NORTH AMERICA: IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 72
EUROPE: IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 73
ASIA PACIFIC: IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 74
LATIN AMERICA: IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 75
CANCER DIAGNOSTICS MARKET FOR NEXT-GENERATION SEQUENCING, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 76
NORTH AMERICA :NGS: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 77
EUROPE: NGS: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 78
ASIA PACIFIC: NGS: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 79
LATIN AMERICA :NGS: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 80
CANCER DIAGNOSTICS MARKET FOR IMMUNOASSAY, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 81
NORTH AMERICA: IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 82
EUROPE: IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 83
ASIA PACIFIC: IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 84
LATIN AMERICA: IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 85
CANCER DIAGNOSTICS MARKET FOR MICROARRAY, BY REGION, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 86
NORTH AMERICA: MICROARRAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 87
EUROPE: MICROARRAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 88
ASIA PACIFIC: MICROARRAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 89
LATIN AMERICA : MICROARRAY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 90
CANCER DIAGNOSTICS MARKET FOR FLOW CYTOMETRY, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 91
NORTH AMERICA: FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 92
EUROPE: FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 93
ASIA PACIFIC :FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 94
LATIN AMERICA :FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 95
CANCER DIAGNOSTICS MARKET FOR OTHER IVD TECHNOLOGIES, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 96
NORTH AMERICA :OTHER IVD TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY,BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 97
EUROPE: OTHER IVD TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 98
ASIA PACIFIC: OTHER IVD TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 99
LATIN AMERICA: OTHER IVD TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY,BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 100
CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 101
CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 102
NORTH AMERICA: IMAGING TECHNOLOGIES : CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY,BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 103
EUROPE: IMAGING TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 104
ASIA PACIFIC : IMAGING TECHNOLOGIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 105
LATIN AMERICA :IMAGING TECHNOLOGIES :CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 106
CANCER DIAGNOSTICS MARKET FOR MAGNETIC RESONANCE IMAGING, BY REGION, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 107
NORTH AMERICA :MRI : CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 108
EUROPE: MRI: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 109
ASIA PACIFIC :MRI: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 110
LATIN AMERICA :MRI: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 111
CANCER DIAGNOSTICS MARKET FOR COMPUTED TOMOGRAPHY, BY REGION, BY TECHNOLOGY,2024–2031 (USD MILLION)
TABLE 112
NORTH AMERICA :CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 113
EUROPE: CT: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 114
ASIA PACIFIC :CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 115
LATIN AMERICA :CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 116
CANCER DIAGNOSTICS MARKET FOR NUCLEAR IMAGING, BY REGION, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 117
NORTH AMERICA : PET: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 118
EUROPE: PET: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 119
ASIA PACIFIC :PET: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 120
LATIN AMERICA :PET: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 121
CANCER DIAGNOSTICS MARKET FOR MAMMOGRAPHY, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 122
NORTH AMERICA :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 123
EUROPE: MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 124
ASIA PACIFIC :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 125
LATIN AMERICA :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 126
CANCER DIAGNOSTICS MARKET FOR ULTRASOUND, BY REGION, 2024–2031 (USD MILLION)
TABLE 127
NORTH AMERICA :ULTRASOUND: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 128
EUROPE: ULTRASOUND: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 129
ASIA PACIFIC :ULTRASOUND: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 130
LATIN AMERICA :ULTRASOUND: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 131
ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 132
INSTRUMENTS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 133
CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 134
NORTH AMERICA : ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 135
EUROPE: ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 136
ASIA PACIFIC :ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 137
LATIN AMERICA :ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 138
HISTOPATHOLOGY: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY,BY REGION, 2024–2031(USD MILLION)
TABLE 139
NORTH AMERICA :HISTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 140
EUROPE: HISTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY,2024–2031 (USD MILLION)
TABLE 141
ASIA PACIFIC :HISTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 142
LATIN AMERICA :HISTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY,2024–2031 (USD MILLION)
TABLE 143
CYTOPATHOLOGY: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY,BY REGION, 2024–2031(USD MILLION)
TABLE 144
NORTH AMERICA :CYTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY,2024–2031 (USD MILLION)
TABLE 145
EUROPE: CYTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 146
ASIA PACIFIC :CYTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 147
LATIN AMERICA :CYTOPATHOLOGY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 148
CANCER DIAGNOSTICS MARKET FOR BIOPSIES, BY TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 149
NORTH AMERICA :BIOPSIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 150
EUROPE: BIOPSIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 151
ASIA PACIFIC :BIOPSIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 152
LATIN AMERICA :BIOPSIES: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 153
CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 154
CANCER DIAGNOSTICS MARKET FOR SOLID TUMORS, BY REGION, 2024–2031 (USD MILLION)
TABLE 155
NORTH AMERICA :SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 156
EUROPE: SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 157
ASIA PACIFIC :SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 158
LATIN AMERICA :SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 159
SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 160
BREAST CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 161
BREAST CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 162
NORTH AMERICA :BREAST CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 163
EUROPE: BREAST CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 164
ASIA PACIFIC :BREAST CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 165
LATIN AMERICA :BREAST CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 166
LUNG CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 167
LUNG CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 168
NORTH AMERICA :LUNG CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 169
EUROPE: LUNG CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 170
ASIA PACIFIC :LUNG CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 171
LATIN AMERICA :LUNG CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 172
COLORECTAL CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 173
COLORECTAL CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 174
NORTH AMERICA :COLORECTAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 175
EUROPE: COLORECTAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 176
ASIA PACIFIC :COLORECTAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 177
LATIN AMERICA :COLORECTAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 178
GASTRIC CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 179
GASTRIC CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 180
NORTH AMERICA :GASTRIC CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 181
EUROPE: GASTRIC CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 182
ASIA PACIFIC :GASTRIC CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 183
LATIN AMERICA :GASTRIC CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 184
HEAD & NECK CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 185
HEAD& NECK CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 186
NORTH AMERICA :HEAD& NECK CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 187
EUROPE: HEAD& NECK CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 188
ASIA PACIFIC :HEAD& NECK CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 189
LATIN AMERICA :HEAD& NECK CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 190
PROSTATE CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 191
PROSTATE CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 192
NORTH AMERICA :PROSTATE CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 193
EUROPE: PROSTATE CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 194
ASIA PACIFIC :PROSTATE CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 195
LATIN AMERICA :PROSTATE CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 196
CERVICAL CANCER INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 197
CERVICAL CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 198
NORTH AMERICA :CERVICAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 199
EUROPE: CERVICAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 200
ASIA PACIFIC :CERVICAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 201
LATIN AMERICA :CERVICAL CANCER: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 202
MELANOMA INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 203
MELANOMA DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 204
NORTH AMERICA :MELANOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 205
EUROPE: MELANOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 206
ASIA PACIFIC :MELANOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 207
LATIN AMERICA :MELANOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 208
OTHER SOLID TUMORS DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 209
NORTH AMERICA :OTHER SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 210
EUROPE: OTHER SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 211
ASIA PACIFIC :OTHER SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 212
LATIN AMERICA :OTHER SOLID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 213
LIQUID TUMORS: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 214
LIQUID TUMORS CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 215
NORTH AMERICA :LIQUID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 216
EUROPE: LIQUID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 217
ASIA PACIFIC :LIQUID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 218
LATIN AMERICA :LIQUID TUMORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 219
LEUKEMIA INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 220
LEUKEMIA CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 221
NORTH AMERICA :LEUKEMIA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 222
EUROPE: LEUKEMIA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 223
ASIA PACIFIC :LEUKEMIA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 224
LATIN AMERICA :LEUKEMIA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 225
MYELOMA INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 226
MYELOMA CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 227
NORTH AMERICA :MYELOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 228
EUROPE: MYELOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 229
ASIA PACIFIC :MYELOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 230
LATIN AMERICA :MYELOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 231
HODGKINS LYMPHOMA INCIDENCE, BY REGION, 2020 VS. 2040
TABLE 232
LYMPHOMA: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 233
NORTH AMERICA :LYMPHOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 234
EUROPE: LYMPHOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 235
ASIA PACIFIC :LYMPHOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 236
LATIN AMERICA :LYMPHOMA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 237
CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 238
IVD TESTING: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 239
NORTH AMERICA :IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 240
EUROPE: IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 241
ASIA PACIFIC :IVD TESTING : CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 242
LATIN AMERICA :IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 243
IVD TESTING: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031(USD MILLION)
TABLE 244
KITS & REAGENTS: IVD TESTING CONSUMABLES IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 245
NORTH AMERICA: KITS & REAGENTS IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 246
EUROPE: KITS & REAGENTS IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 247
ASIA PACIFIC : KITS & REAGENTS IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 248
LATIN AMERICA: KITS & REAGENTS IVD TESTING: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 249
INSTRUMENTS: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 250
INSTRUMENTS: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 251
NORTH AMERICA :IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 252
EUROPE: IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 253
ASIA PACIFIC :IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 254
LATIN AMERICA :IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 255
PCR INSTRUMENTS: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 256
NORTH AMERICA :PCR INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 257
EUROPE: PCR INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 258
ASIA PACIFIC :PCR INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 259
LATIN AMERICA :PCR INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 260
NGS INSTRUMENTS: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 261
NORTH AMERICA :NGS IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 262
EUROPE: NGS IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 263
ASIA PACIFIC : NGS IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 264
LATIN AMERICA: NGS IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 265
MICROARRAYS: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 266
NORTH AMERICA :MICROARRAYS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 267
EUROPE: MICROARRAYS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 268
ASIA PACIFIC :MICROARRAYS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 269
LATIN AMERICA : MICROARRAYS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 270
IN SITU HYBRIDIZATION: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 271
NORTH AMERICA :ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 272
EUROPE:ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 273
ASIA PACIFIC :ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 274
LATIN AMERICA :ISH: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 275
IMMUNOHISTOCHEMISTRY: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 276
NORTH AMERICA :IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 277
EUROPE: IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 278
ASIA PACIFIC :IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 279
LATIN AMERICA :IMMUNOHISTOCHEMISTRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 280
IMMUNOASSAY: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 281
NORTH AMERICA :IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 282
EUROPE: IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 283
ASIA PACIFIC :IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 284
LATIN AMERICA :IMMUNOASSAY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 285
FLOW CYTOMETRY: IVD TESTING IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 286
NORTH AMERICA :FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 287
EUROPE: FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 288
ASIA PACIFIC :FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 289
LATIN AMERICA :FLOW CYTOMETRY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 290
OTHER IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 291
NORTH AMERICA :OTHER IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 292
EUROPE: OTHER IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 293
ASIA PACIFIC :OTHER IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 294
LATIN AMERICA :OTHER IVD TESTING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 295
ANATOMIC PATHOLOGY: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 296
AP: CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 297
NORTH AMERICA: INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 298
EUROPE: INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 299
ASIA PACIFIC :INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 300
LATIN AMERICA :INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 301
INSTRUMENTS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 302
SLIDE STAINING SYSTEMS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 303
NORTH AMERICA :SLIDE STAINING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 304
EUROPE: SLIDE STAINING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 305
ASIA PACIFIC :SLIDE STAINING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 306
LATIN AMERICA :SLIDE STAINING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 307
TISSUE PROCESSING SYSTEMS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 308
NORTH AMERICA :TISSUE PROCESSING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 309
EUROPE: TISSUE PROCESSING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 310
ASIA PACIFIC: TISSUE PROCESSING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 311
LATIN AMERICA :TISSUE PROCESSING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 312
CELL PROCESSORS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 313
NORTH AMERICA :CELL PROCESSORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 314
EUROPE: CELL PROCESSORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 315
ASIA PACIFIC :CELL PROCESSORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 316
LATIN AMERICA :CELL PROCESSORS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 317
MICROTOMES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 318
NORTH AMERICA :MICROTOMES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 319
EUROPE: MICROTOMES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 320
ASIA PACIFIC :MICROTOMES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 321
LATIN AMERICA :MICROTOMES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 322
EMBEDDING SYSTEMS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 323
NORTH AMERICA :EMBEDDING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 324
EUROPE: EMBEDDING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 325
ASIA PACIFIC :EMBEDDING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 326
LATIN AMERICA :EMBEDDING SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 327
COVERSLIPPERS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 328
NORTH AMERICA :COVERSLIPPERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 329
EUROPE: COVERSLIPPERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 330
ASIA PACIFIC :COVERSLIPPERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 331
LATIN AMERICA :COVERSLIPPERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 332
DIGITAL PATHOLOGY SCANNERS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 333
NORTH AMERICA :DIGITAL PATHOLOGY SCANNERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 334
EUROPE: DIGITAL PATHOLOGY SCANNERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 335
ASIA PACIFIC :DIGITAL PATHOLOGY SCANNERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 336
LATIN AMERICA :DIGITAL PATHOLOGY SCANNERS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 337
LATIN AMERICA :OTHER PATHOLOGY-BASED INSTRUMENTS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 338
NORTH AMERICA :OTHER PATHOLOGY-BASED INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 339
EUROPE: OTHER PATHOLOGY-BASED INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 340
ASIA PACIFIC :OTHER PATHOLOGY-BASED INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 341
LATIN AMERICA :OTHER PATHOLOGY-BASED INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 342
CONSUMABLES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 343
CONSUMABLES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 344
NORTH AMERICA :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 345
EUROPE: CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 346
ASIA PACIFIC :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 347
LATIN AMERICA :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 348
ANTIBODIES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 349
NORTH AMERICA :ANTIBODIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 350
EUROPE: ANTIBODIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 351
ASIA PACIFIC :ANTIBODIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 352
LATIN AMERICA :ANTIBODIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 353
KITS & REAGENTS: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 354
NORTH AMERICA :KITS & REAGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 355
EUROPE: KITS & REAGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 356
ASIA PACIFIC :KITS & REAGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 357
LATIN AMERICA :KITS & REAGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 358
PROBES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 359
NORTH AMERICA :PROBES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 360
EUROPE: PROBES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 361
ASIA PACIFIC :PROBES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 362
LATIN AMERICA :PROBES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 363
OTHER CONSUMABLES: ANATOMIC PATHOLOGY IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 364
NORTH AMERICA :OTHER CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 365
EUROPE: OTHER CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 366
ASIA PACIFIC :OTHER CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 367
LATIN AMERICA :OTHER CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 368
IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 369
IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 370
NORTH AMERICA: IMAGING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 371
EUROPE: IMAGING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 372
ASIA PACIFIC: IMAGING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 373
LATIN AMERICA: IMAGING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 374
CT SYSTEMS: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 375
NORTH AMERICA :CT SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 376
EUROPE: CT SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 377
ASIA PACIFIC :CT SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 378
LATIN AMERICA :CT SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 379
ULTRASOUND SYSTEMS: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 380
NORTH AMERICA: ULTRASOUND IMAGING INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 381
EUROPE: ULTRASOUND: IMAGING INSTRUMENTS CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 382
ASIA PACIFIC: ULTRASOUND: IMAGING INSTRUMENTS CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 383
LATIN AMERICA: ULTRASOUND: IMAGING INSTRUMENTS CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 384
MRI SYSTEMS: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 385
NORTH AMERICA :MRI SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 386
EUROPE: MRI SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 387
ASIA PACIFIC :MRI SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 388
LATIN AMERICA :MRI SYSTEMS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 389
MAMMOGRAPHY SYSTEMS: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 390
NORTH AMERICA :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 391
EUROPE: MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 392
ASIA PACIFIC :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 393
LATIN AMERICA :MAMMOGRAPHY: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 394
PET-CT: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 395
NORTH AMERICA :PET-CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 396
EUROPE: PET-CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 397
ASIA PACIFIC :PET-CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 398
LATIN AMERICA :PET-CT: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 399
CONSUMABLES: IMAGING INSTRUMENTS IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031(USD MILLION)
TABLE 400
NORTH AMERICA :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 401
EUROPE: CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 402
ASIA PACIFIC :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 403
LATIN AMERICA :CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 404
CONSUMABLES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 405
CONTRAST AGENTS: IMAGING CONSUMABLES IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 406
NORTH AMERICA :CONTRAST AGENTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 407
EUROPE: CONTRAST AGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 408
ASIA PACIFIC :CONTRAST AGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 409
LATIN AMERICA :CONTRAST AGENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 410
RADIOPHARMACEUTICALS: IMAGING CONSUMABLES IN CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 411
NORTH AMERICA: RADIOPHARMACEUTICALS INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 412
EUROPE: RADIOPHARMACEUTICALS INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 413
ASIA PACIFIC :RADIOPHARMACEUTICALS INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 414
LATIN AMERICA : RADIOPHARMACEUTICALS INSTRUMENTS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 415
CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 416
CANCER DIAGNOSTICS MARKET FOR HOSPITALS & CLINICS, BY REGION, 2024–2031 (USD MILLION)
TABLE 417
NORTH AMERICA :HOSPITALS & CLINICS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 418
EUROPE: HOSPITALS & CLINICS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 419
ASIA PACIFIC :HOSPITALS & CLINICS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 420
LATIN AMERICA :HOSPITALS & CLINICS: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 421
CANCER DIAGNOSTICS MARKET FOR DIAGNOSTIC LABORATORIES, BY REGION, 2024–2031 (USD MILLION)
TABLE 422
NORTH AMERICA :DIAGNOSTIC LABORATORIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 423
EUROPE: DIAGNOSTIC LABORATORIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 424
ASIA PACIFIC :DIAGNOSTIC LABORATORIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 425
LATIN AMERICA :DIAGNOSTIC LABORATORIES: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 426
CANCER DIAGNOSTICS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 427
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 428
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 429
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 430
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 431
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE 2024–2031 (USD MILLION)
TABLE 432
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 433
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 434
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 435
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 436
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 437
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 438
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 439
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 440
NORTH AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 441
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 442
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 443
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 444
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 445
NORTH AMERICA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 446
US: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 447
US: CANCER DIAGNOSTICS MARKET, BY PRODUCT, BY TYPE, 2024–2031 (USD MILLION)
TABLE 448
US: CANCER DIAGNOSTICS MARKET FOR IVD-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 449
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 450
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 451
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 452
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY, BY PRODUCT BY TYPE, 2024–2031 (USD MILLION)
TABLE 453
US: CANCER DIAGNOSTICS MARKET FOR IMAGING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 454
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY, BY CONSUMABLES BY TYPE, 2024–2031 (USD MILLION)
TABLE 455
US: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 456
US: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 457
US: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 458
US: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 459
US: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 460
US: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR, 2024–2031 (USD MILLION)
TABLE 461
US: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMORS, 2024–2031 (USD MILLION)
TABLE 462
US: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 463
US: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 464
CANADA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 465
CANADA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 466
CANADA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 467
CANADA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 468
CANADA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 469
CANADA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 470
CANADA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 471
CANADA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 472
CANADA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 473
CANADA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 474
CANADA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 475
CANADA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 476
CANADA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 477
CANADA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 478
CANADA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 479
CANADA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 480
CANADA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 481
CANADA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 482
EUROPE: ESTIMATED NUMBER OF CASES, AGE [0–85+], BY CANCER TYPE (2018 AND 2025)
TABLE 483
EUROPE: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 484
EUROPE: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 485
EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 486
EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 487
EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE 2024–2031 (USD MILLION)
TABLE 488
EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 489
EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 490
EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 491
EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 492
EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 493
EUROPE: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 494
EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 495
EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 496
EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 497
EUROPE: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 498
EUROPE: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 499
EUROPE: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 500
EUROPE: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 501
EUROPE: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 502
GERMANY: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 503
GERMANY: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 504
GERMANY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 505
GERMANY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 506
GERMANY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 507
GERMANY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 508
GERMANY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 509
GERMANY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 510
GERMANY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 511
GERMANY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 512
GERMANY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 513
GERMANY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 514
GERMANY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 515
GERMANY: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 516
GERMANY: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 517
GERMANY: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 518
GERMANY: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 519
GERMANY: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 520
GERMANY: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 521
UK: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 522
UK: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 523
UK: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 524
UK: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 525
UK: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 526
UK: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 527
UK: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 528
UK: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 529
UK: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 530
UK: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 531
UK: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 532
UK: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 533
UK: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 534
UK: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 535
UK: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 536
UK: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 537
UK: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 538
UK: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 539
FRANCE: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 540
FRANCE: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 541
FRANCE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 542
FRANCE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 543
FRANCE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 544
FRANCE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 545
FRANCE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 546
FRANCE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 547
FRANCE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 548
FRANCE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 549
FRANCE: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 550
FRANCE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 551
FRANCE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 552
FRANCE: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 553
FRANCE: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 554
FRANCE: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 555
FRANCE: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 556
FRANCE: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 557
FRANCE: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 558
ITALY: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 559
ITALY: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 560
ITALY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 561
ITALY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 562
ITALY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 563
ITALY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 564
ITALY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 565
ITALY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 566
ITALY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 567
ITALY: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 568
ITALY: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 569
ITALY: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 570
ITALY: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 571
ITALY: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 572
ITALY: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 573
ITALY: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 574
ITALY: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 575
ITALY: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 576
ITALY: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 577
SPAIN: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 578
SPAIN: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 579
SPAIN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 580
SPAIN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 581
SPAIN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 582
SPAIN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 583
SPAIN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 584
SPAIN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 585
SPAIN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 586
SPAIN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 587
SPAIN: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 588
SPAIN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 589
SPAIN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 590
SPAIN: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 591
SPAIN: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 592
SPAIN: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 593
SPAIN: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 594
SPAIN: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 595
SPAIN: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 596
LUNG CANCER INCIDENCE IN KEY REST OF EUROPE COUNTRIES, 2018 VS. 2025
TABLE 597
LIVER CANCER INCIDENCE IN KEY REST OF EUROPE COUNTRIES, 2018 VS. 2025
TABLE 598
BREAST CANCER INCIDENCE IN KEY REST OF EUROPE COUNTRIES, 2018 VS. 2025
TABLE 599
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 600
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 601
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 602
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 603
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 604
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 605
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 606
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 607
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 608
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 609
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 610
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 611
REST OF EUROPE: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 612
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 613
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 614
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 615
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 616
REST OF EUROPE: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 617
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 618
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 619
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 620
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 621
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE,2024–2031 (USD MILLION)
TABLE 622
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 623
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 624
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 625
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 626
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 627
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 628
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 629
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 630
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 631
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 632
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 633
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 634
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 635
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 636
CHINA: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 637
CHINA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 638
CHINA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 639
CHINA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 640
CHINA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 641
CHINA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 642
CHINA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 643
CHINA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 644
CHINA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 645
CHINA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 646
CHINA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 647
CHINA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 648
CHINA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 649
CHINA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 650
CHINA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 651
CHINA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 652
CHINA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 653
CHINA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 654
CHINA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 655
JAPAN: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 656
JAPAN: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 657
JAPAN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 658
JAPAN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 659
JAPAN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 660
JAPAN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 661
JAPAN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 662
JAPAN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 663
JAPAN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 664
JAPAN: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 665
JAPAN: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 666
JAPAN: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 667
JAPAN: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 668
JAPAN: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 669
JAPAN: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 670
JAPAN: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 671
JAPAN: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 672
JAPAN: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 673
JAPAN: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 674
INDIA: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 675
INDIA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 676
INDIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 677
INDIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 678
INDIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 679
INDIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 680
INDIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 681
INDIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 682
INDIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 683
INDIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 684
INDIA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 685
INDIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 686
INDIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 687
INDIA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 688
INDIA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 689
INDIA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 690
INDIA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 691
INDIA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 692
INDIA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 693
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 694
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 695
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 696
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 697
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 698
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 699
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 700
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 701
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 702
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 703
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 704
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 705
SOUTH KOREA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 706
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 707
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 708
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 709
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 710
SOUTH KOREA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 711
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 712
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 713
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 714
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 715
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 716
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 717
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 718
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 719
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 720
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 721
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 722
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 723
AUSTRALIA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 724
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 725
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 726
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 727
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 728
AUSTRALIA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 729
INCIDENCE OF CANCER IN REST OF ASIA PACIFIC COUNTRIES
TABLE 730
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 731
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 732
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 733
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 734
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 735
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 736
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 737
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 738
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 739
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 740
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 741
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 742
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 743
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 744
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 745
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 746
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 747
REST OF ASIA PACIFIC: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 748
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 749
LUNG CANCER INCIDENCE IN KEY LATIN AMERICAN COUNTRIES, 2018 VS. 2025
TABLE 750
LIVER CANCER INCIDENCE IN KEY LATIN AMERICAN COUNTRIES, 2018 VS. 2025
TABLE 751
BREAST CANCER INCIDENCE IN KEY LATIN AMERICAN COUNTRIES, 2018 VS. 2025
TABLE 752
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 753
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 754
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 755
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 756
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 757
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 758
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 759
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 760
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 761
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 762
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 763
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 764
LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 765
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 766
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 767
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 768
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 769
LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 770
BRAZIL: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 771
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 772
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 773
BRAZIL: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 774
BRAZIL: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 775
BRAZIL: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 776
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 777
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 778
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 779
BRAZIL: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 780
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 781
BRAZIL: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 782
BRAZIL: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 783
BRAZIL: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 784
BRAZIL: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 785
BRAZIL: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 786
BRAZIL: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 787
BRAZIL: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 788
MEXICO: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 789
MEXICO: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 790
MEXICO: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 791
MEXICO: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 792
MEXICO: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 793
MEXICO: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 794
MEXICO: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 795
MEXICO: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 796
MEXICO: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 797
MEXICO: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 798
MEXICO: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 799
MEXICO: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 800
MEXICO: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 801
MEXICO: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 802
MEXICO: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 803
MEXICO: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 804
MEXICO: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 805
MEXICO: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 806
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 807
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 808
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 809
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 810
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 811
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 812
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 813
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 814
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 815
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 816
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 817
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 818
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 819
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 820
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 821
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 822
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 823
REST OF LATIN AMERICA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 824
AFRICA: CANCER INCIDENCE, BY TYPE OF CANCER, 2018 VS. 2025
TABLE 825
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY PRODUCT, 2024–2031 (USD MILLION)
TABLE 826
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 827
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 828
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 829
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 830
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 831
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED PRODUCTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 832
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED CONSUMABLES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 833
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IMAGING-BASED INSTRUMENTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 834
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 835
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IVD TESTING, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 836
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR ANATOMIC PATHOLOGY TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 837
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET FOR IMAGING TECHNOLOGIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 838
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 839
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY SOLID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 840
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY LIQUID TUMOR TYPE, 2024–2031 (USD MILLION)
TABLE 841
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 842
MIDDLE EAST & AFRICA: CANCER DIAGNOSTICS MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 843
CANCER DIAGNOSTICS MARKET: DEGREE OF COMPETITION
TABLE 844
CANCER DIAGNOSTICS MARKET: REGION FOOTPRINT
TABLE 845
CANCER DIAGNOSTICS MARKET: BY END USER FOOTPRINT
TABLE 846
CANCER DIAGNOSTICS MARKET: PRODUCT FOOTPRINT
TABLE 847
CANCER DIAGNOSTICS MARKET: TECHNOLOGY FOOTPRINT
TABLE 848
CANCER DIAGNOSTICS MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 849
CANCER DIAGNOSTICS MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES (1/2)
TABLE 850
CANCER DIAGNOSTICS MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES (2/2)
TABLE 851
CANCER DIAGNOSTICS MARKET: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–DECEMBER 2025
TABLE 852
F. HOFFMANN-LA ROCHE: COMPANY OVERVIEW
TABLE 853
F. HOFFMANN-LA ROCHE: PRODUCTS OFFERED
TABLE 854
F. HOFFMANN-LA ROCHE: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 855
F. HOFFMANN-LA ROCHE: DEALS, JANUARY 2023–JUNE 2026
TABLE 856
F. HOFFMANN-LA ROCHE: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 857
DANAHER CORPORATION: COMPANY OVERVIEW
TABLE 858
DANAHER CORPORATION: PRODUCTS OFFERED
TABLE 859
DANAHER CORPORATION: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 860
DANAHER CORPORATION: DEALS, JANUARY 2023–JUNE 2026
TABLE 861
THERMO FISHER SCIENTIFIC INC: COMPANY OVERVIEW
TABLE 862
THERMO FISHER SCIENTIFIC INC: PRODUCTS OFFERED
TABLE 863
THERMO FISHER SCIENTIFIC INC: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 864
THERMO FISHER SCIENTIFIC INC: DEALS, JANUARY 2023–JUNE 2026
TABLE 865
ABBOTT LABORATORIES: COMPANY OVERVIEW
TABLE 866
ABBOTT LABORATORIES: PRODUCTS OFFERED
TABLE 867
ABBOTT LABORATORIES: DEALS, JANUARY 2023–JUNE 2026
TABLE 868
ABBOTT LABORATORIES: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 869
AGILENT TECHNOLOGIES INC: COMPANY OVERVIEW
TABLE 870
AGILENT TECHNOLOGIES INC: PRODUCTS OFFERED
TABLE 871
AGILENT TECHNOLOGIES INC: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 872
AGILENT TECHNOLOGIES INC: DEALS, JANUARY 2023–JUNE 2026
TABLE 873
AGILENT TECHNOLOGIES INC: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 874
QIAGEN N.V.: COMPANY OVERVIEW
TABLE 875
QIAGEN N.V: PRODUCTS OFFERED
TABLE 876
QIAGEN N.V: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 877
QIAGEN N.V: DEALS, JANUARY 2023–JUNE 2026
TABLE 878
QIAGEN N.V: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 879
ILLUMINA, INC: COMPANY OVERVIEW
TABLE 880
ILLUMINA, INC: PRODUCTS OFFERED
TABLE 881
ILLUMINA, INC: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 882
ILLUMINA, INC: DEALS, JANUARY 2023–JUNE 2026
TABLE 883
ILLUMINA, INC: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 884
HOLOGIC, INC.: COMPANY OVERVIEW
TABLE 885
HOLOGIC, INC: PRODUCTS OFFERED
TABLE 886
HOLOGIC, INC: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 887
HOLOGIC, INC: DEALS, JANUARY 2023–JUNE 2026
TABLE 888
HOLOGIC, INC: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 889
BECTON, DICKINSON AND COMPANY (BD): COMPANY OVERVIEW
TABLE 890
BECTON, DICKINSON AND COMPANY (BD): PRODUCTS OFFERED
TABLE 891
BECTON, DICKINSON AND COMPANY (BD): PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 892
BECTON, DICKINSON AND COMPANY (BD): DEALS, JANUARY 2023–JUNE 2026
TABLE 893
SIEMENS HEALTHINEERS AG: COMPANY OVERVIEW
TABLE 894
SIEMENS HEALTHINEERS AG: PRODUCTS OFFERED
TABLE 895
SIEMENS HEALTHINEERS AG: PRODUCT LAUNCHES AND APPROVALS, JANUARY 2023–JUNE 2026
TABLE 896
SIEMENS HEALTHINEERS AG: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 897
EXACT SCIENCES CORPORATION: COMPANY OVERVIEW
TABLE 898
EXACT SCIENCES CORPORATION: PRODUCTS OFFERED
TABLE 899
EXACT SCIENCES CORPORATION: PRODUCT APPROVALS, JANUARY 2023–JUNE 2026
TABLE 900
EXACT SCIENCES CORPORATION: DEALS, JANUARY 2023–JUNE 2026
TABLE 901
EXACT SCIENCES CORPORATION: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 902
GUARDANT HEALTH, INC: COMPANY OVERVIEW
TABLE 903
GUARDANT HEALTH, INC: PRODUCTS OFFERED
TABLE 904
GUARDANT HEALTH, INC: PRODUCT APPROVALS, JANUARY 2023–JUNE 2026
TABLE 905
GUARDANT HEALTH, INC.: DEALS, JANUARY 2023 – JUNE 2026
TABLE 906
SYSMEX CORPORATION: COMPANY OVERVIEW
TABLE 907
SYSMEX CORPORATION: PRODUCTS OFFERED
TABLE 908
SYSMEX CORPORATION: EXPANSIONS, JANUARY 2023–JUNE 2026
TABLE 909
BIOMÉRIEUX SA: COMPANY OVERVIEW
TABLE 910
BIOMÉRIEUX SA: PRODUCTS OFFERED
TABLE 911
BIOMÉRIEUX SA: PRODUCT APPROVALS, JANUARY 2023–JUNE 2026
TABLE 912
MYRIAD GENETICS, INC: COMPANY OVERVIEW
TABLE 913
MYRIAD GENETICS, INC: PRODUCTS OFFERED
TABLE 914
MYRIAD GENETICS, INC: PRODUCT APPROVALS, JANUARY 2023–JUNE 2026
TABLE 915
MYRIAD GENETICS, INC: DEALS, JANUARY 2023–JUNE 2026
TABLE 916
NEOGENOMICS INC: COMPANY OVERVIEW
TABLE 917
NATERA, INC: COMPANY OVERVIEW
TABLE 918
TEMPUS AI, INC: COMPANY OVERVIEW
TABLE 919
GRAIL, INC: COMPANY OVERVIEW
TABLE 920
CARIS LIFE SCIENCES, INC.: COMPANY OVERVIEW
TABLE 921
PERSONALIS INC: COMPANY OVERVIEW
TABLE 922
DELFI DIAGNOSTICS, INC: COMPANY OVERVIEW
TABLE 923
FULGENT GENETICS, INC: COMPANY OVERVIEW
TABLE 924
BURNING ROCK BIOTECH LIMITED: COMPANY OVERVIEW
TABLE 925
GENETRON HOLDINGS LIMITED: COMPANY OVERVIEW
TABLE 926
CANCER DIAGNOSTICS MARKET: RISK ASSESSMENT
FIGURE 1
CANCER DIAGNOSTICS MARKET SEGMENTATION
FIGURE 2
KEY INSIGHTS AND MARKET HIGHLIGHTS
FIGURE 3
GLOBAL CANCER DIAGNOSTICS MARKET, 2024–2031
FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN CANCER DIAGNOSTICS MARKET, 2023–2025
FIGURE 5
DISRUPTIVE TRENDS IMPACTING GROWTH OF CANCER DIAGNOSTICS MARKET
FIGURE 6
HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN CANCER DIAGNOSTICS MARKET, 2026–2031
FIGURE 7
ASIA PACIFIC TO REGISTER FASTEST GROWTH DURING FORECAST PERIOD
FIGURE 8
CANCER DIAGNOSTICS MARKET: RISING CANCER BURDEN AND ADVANCEMENTS IN EARLY DETECTION DRIVE GROWTH
FIGURE 9
IVD TESTING AND CHINA DOMINATED ASIA PACIFIC MARKET IN 2025
FIGURE 10
INDIA TO REGISTER HIGHEST GROWTH RATE BY 2031
FIGURE 11
CANCER DIAGNOSTICS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 12
REGIONAL INCIDENCE OF CANCER, 2022
FIGURE 13
CANCER DIAGNOSTICS MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 14
CANCER DIAGNOSTICS MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 15
CANCER DIAGNOSTICS MARKET: ECOSYSTEM ANALYSIS
FIGURE 16
INVESTMENT AND FUNDING SCENARIO, 2023–2026
FIGURE 17
CANCER DIAGNOSTICS MARKET: VALUE CHAIN ANALYSIS
FIGURE 18
CANCER DIAGNOSTICS MARKET : TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 19
PATENT ANALYSIS FOR CANCER DIAGNOSTICS
FIGURE 20
POTENTIAL OF AI IN CANCER DIAGNOSTICS MARKET
FIGURE 21
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY TECHNOLOGY
FIGURE 22
KEY BUYING CRITERIA, BY TECHNOLOGY
FIGURE 23
NORTH AMERICA: CANCER DIAGNOSTICS MARKET SNAPSHOT
FIGURE 24
ASIA PACIFIC: CANCER DIAGNOSTICS MARKET SNAPSHOT
FIGURE 25
REVENUE ANALYSIS OF KEY PLAYERS IN CANCER DIAGNOSTICS MARKET 2023–2025
FIGURE 26
CANCER DIAGNOSTICS MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
FIGURE 27
EV/EBITDA OF KEY VENDORS, 2025
FIGURE 28
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS, 2025
FIGURE 29
CANCER DIAGNOSTICS MARKET: BRAND/PRODUCT COMPARISON
FIGURE 30
CANCER DIAGNOSTICS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 31
CANCER DIAGNOSTICS MARKET: COMPANY FOOTPRINT
FIGURE 32
CANCER DIAGNOSTICS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 33
F. HOFFMANN-LA ROCHE: COMPANY SNAPSHOT (2025)
FIGURE 34
DANAHER CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 35
THERMO FISHER SCIENTIFIC INC: COMPANY SNAPSHOT (2025)
FIGURE 36
ABBOTT LABORATORIES: COMPANY SNAPSHOT (2025)
FIGURE 37
AGILENT TECHNOLOGIES INC: COMPANY SNAPSHOT (2025)
FIGURE 38
QIAGEN N.V.: COMPANY SNAPSHOT (2025)
FIGURE 39
ILLUMINA, INC: COMPANY SNAPSHOT (2025)
FIGURE 40
HOLOGIC, INC.: COMPANY SNAPSHOT (2025)
FIGURE 41
BECTON, DICKINSON AND COMPANY (BD): COMPANY SNAPSHOT (2025)
FIGURE 42
SIEMENS HEALTHINEERS AG: COMPANY SNAPSHOT (2025)
FIGURE 43
EXACT SCIENCES CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 44
GUARDANT HEALTH, INC: COMPANY SNAPSHOT (2025)
FIGURE 45
SYSMEX CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 46
BIOMÉRIEUX SA: COMPANY SNAPSHOT (2025)
FIGURE 47
MYRIAD GENETICS, INC: COMPANY SNAPSHOT (2025)
FIGURE 48
CANCER DIAGNOSTICS MARKET: RESEARCH DESIGN
FIGURE 49
BREAKDOWN OF PRIMARY INTERVIEWS: SUPPLY-SIDE AND DEMAND-SIDE PARTICIPANTS
FIGURE 50
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 51
GLOBAL CANCER DIAGNOSTICS MARKET: REVENUE SHARE ANALYSIS
FIGURE 52
CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
FIGURE 53
TOP-DOWN APPROACH
FIGURE 54
DATA TRIANGULATION METHODOLOGY


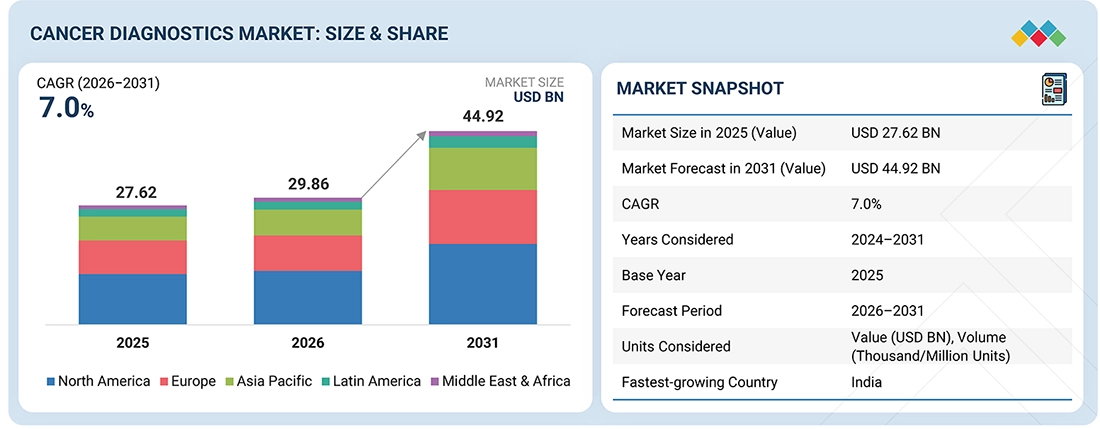
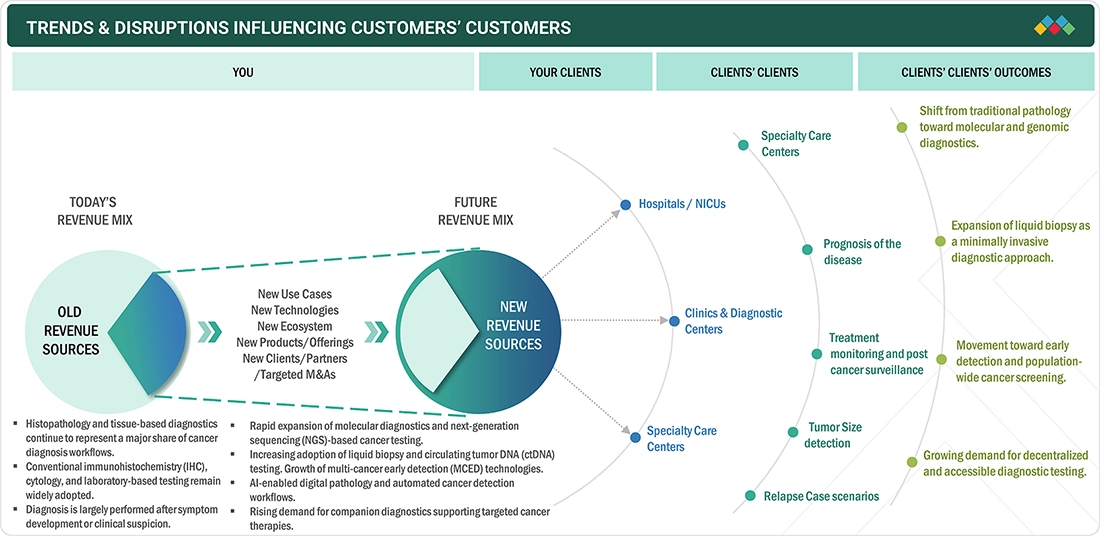


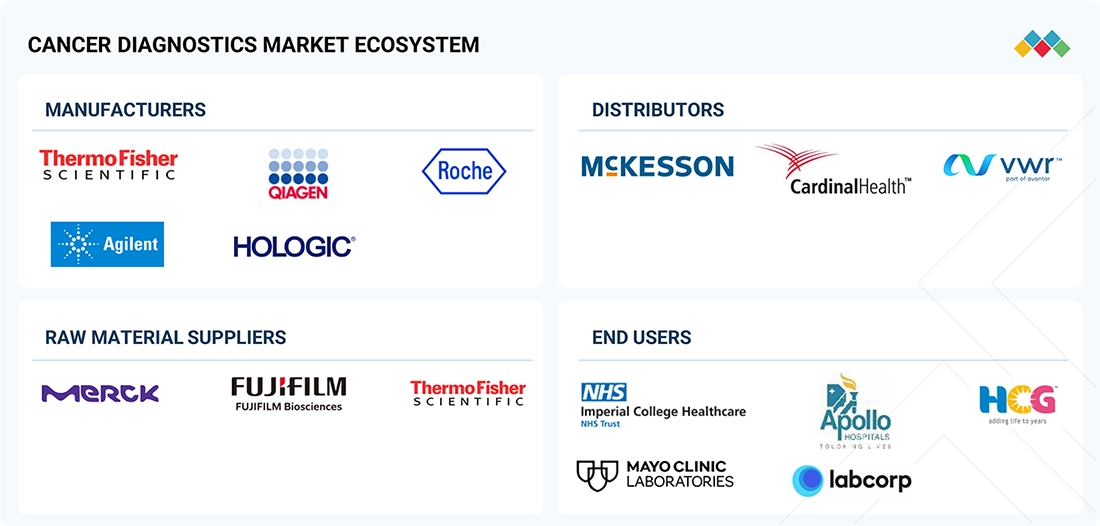
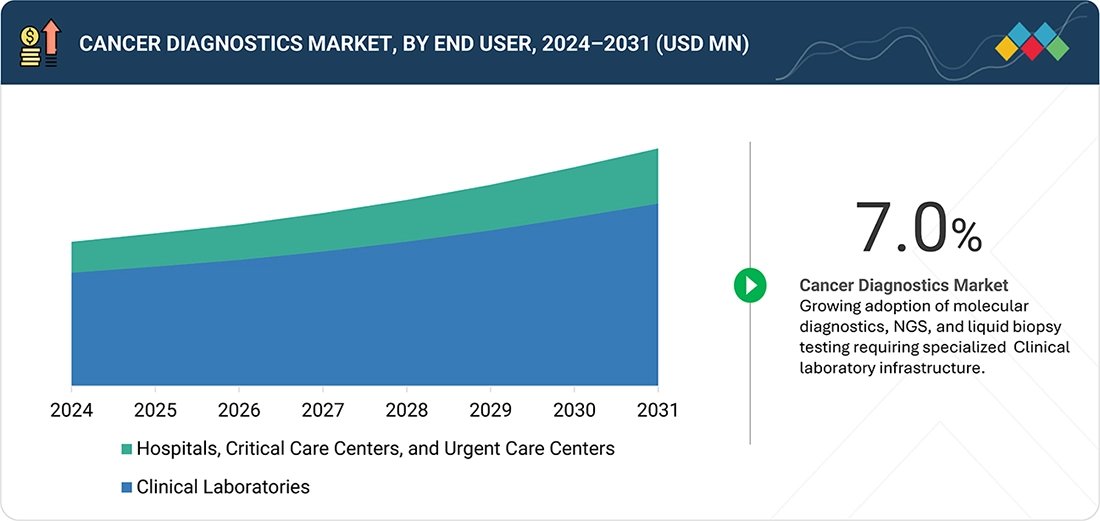
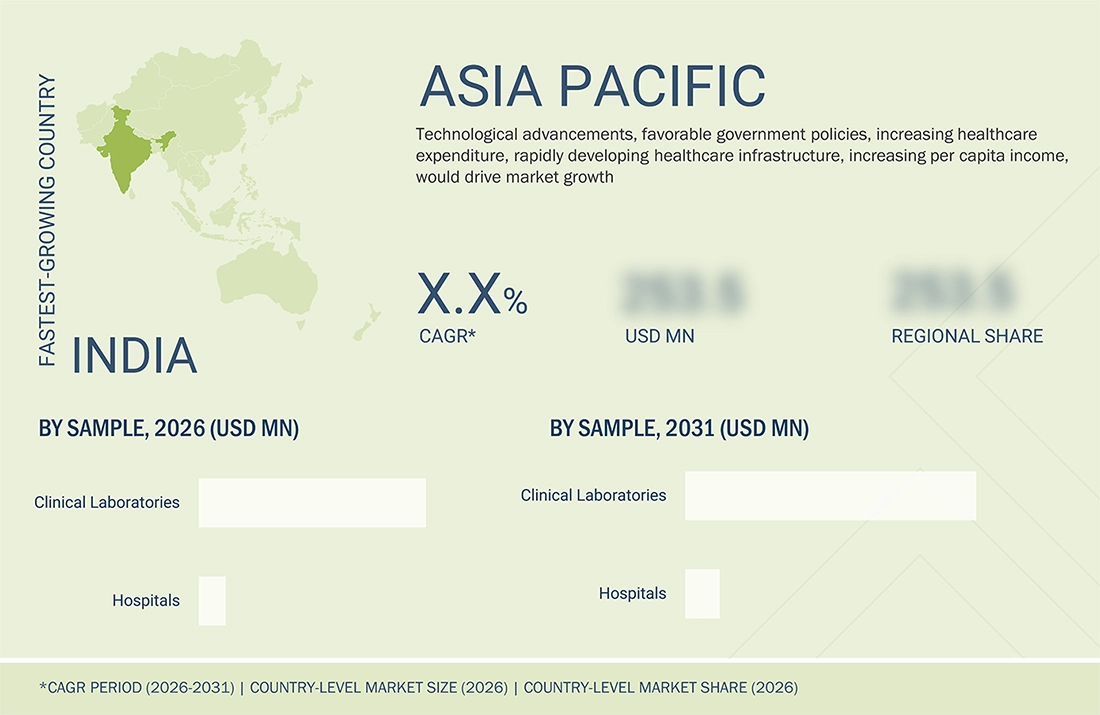
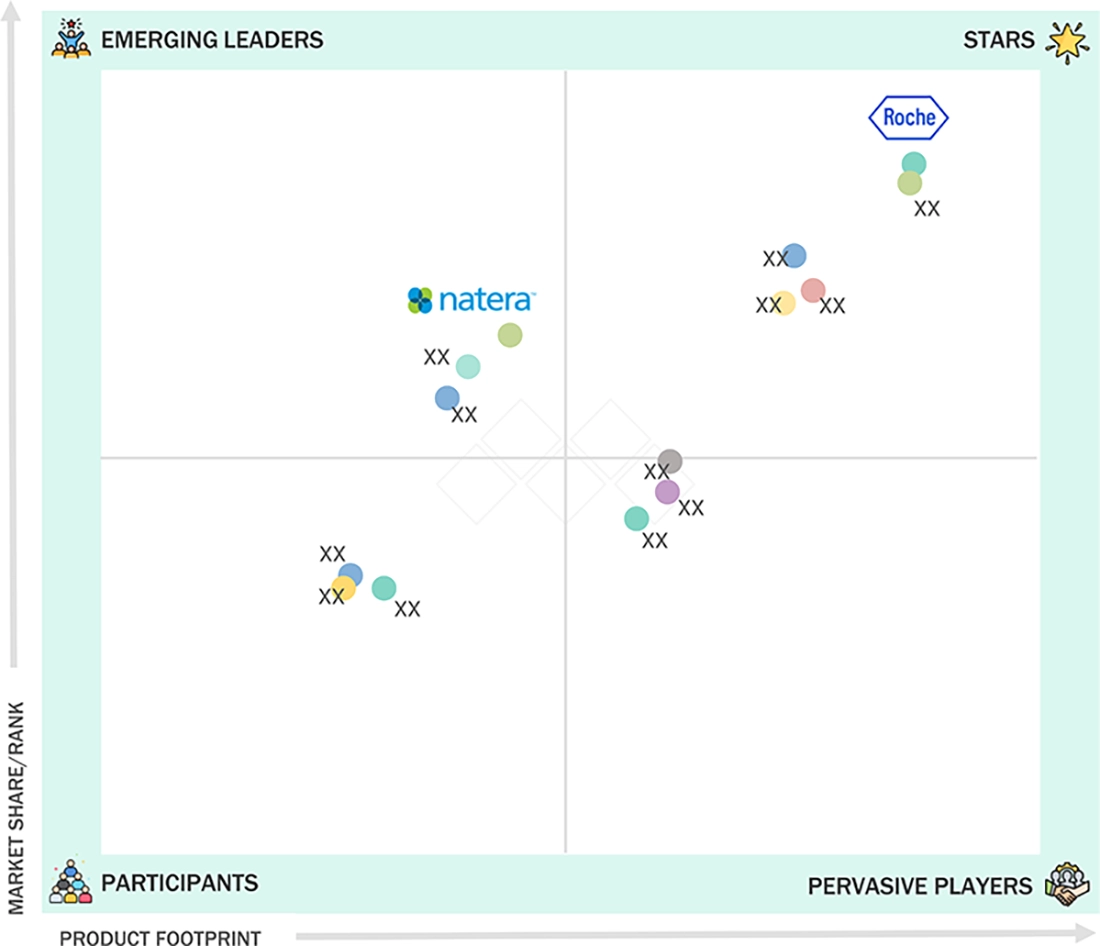
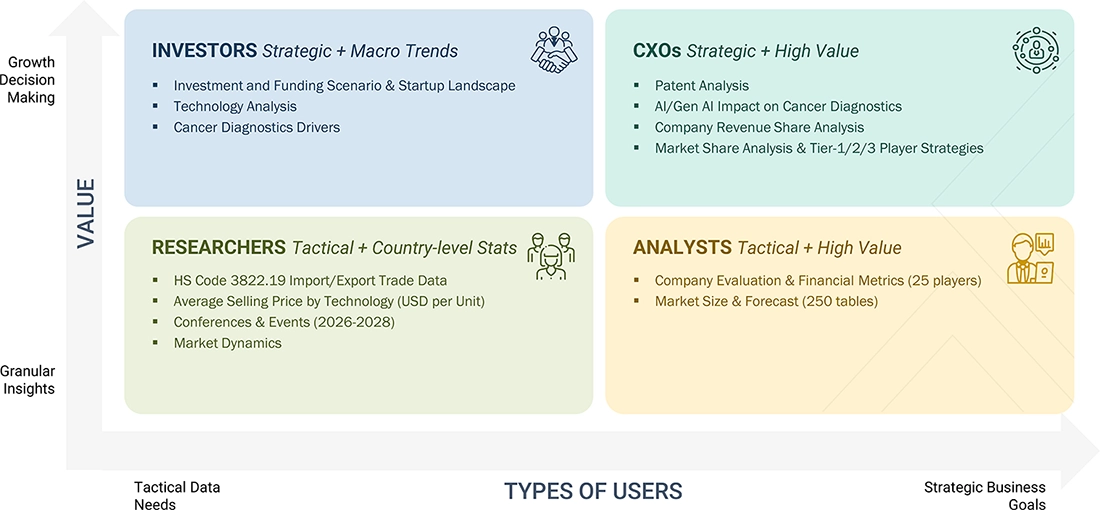
 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.
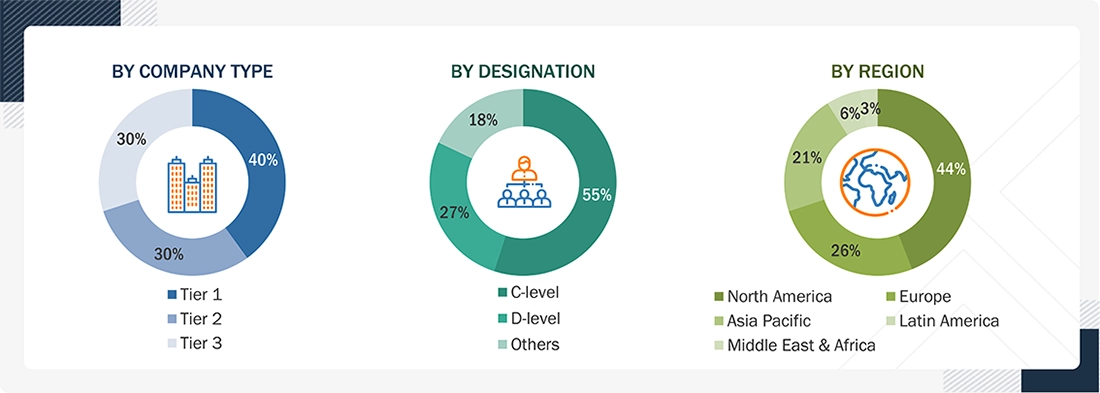
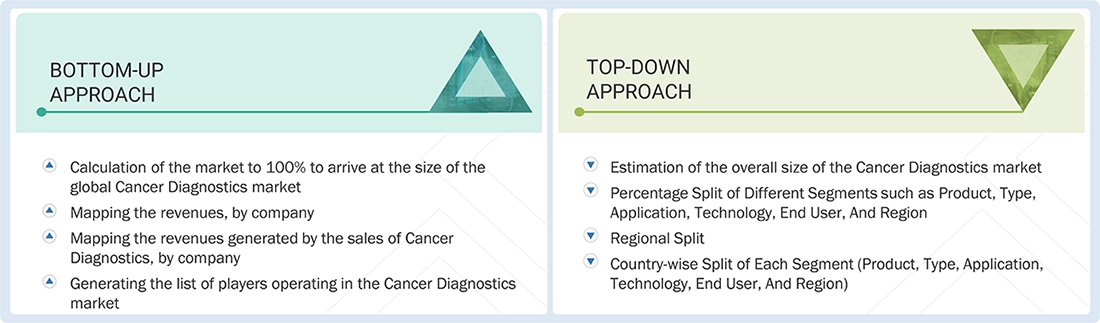







Christian
May, 2022
Need accurate market data of Cancer Diagnostics Market Size, share and Forecasts upto 2030.
Abigail
Mar, 2022
What are the growth expectations for the leading players in the global Cancer Diagnostics Market?.
Jean
Mar, 2022
Which factors are proving to be the growth boosters for the North American region of the Cancer Diagnostics Market?.