4
MARKET OVERVIEW
Unlock new revenue streams by embracing software-driven vehicle control and feature-on-demand models.
43
4.2.1.1
REDUCED RECALL RATE AND DEVELOPMENT COMPLEXITIES
4.2.1.2
RISE OF PAID ADAS AND AUTONOMOUS DRIVING SUBSCRIPTIONS
4.2.1.3
HEIGHTENED EV ADOPTION REQUIRING SOFTWARE-DRIVEN VEHICLE CONTROL
4.2.2.1
COMPLEXITY OF TRANSITIONING FROM DISTRIBUTED ECU-BASED ARCHITECTURE TO ZONAL ARCHITECTURE
4.2.2.2
SLOW OTA ROLLOUT DUE TO SAFETY VALIDATION REQUIREMENTS
4.2.2.3
INTEROPERABILITY CONSTRAINT DUE TO FRAGMENTED SOFTWARE OWNERSHIP
4.2.3.1
NEW REVENUE STREAMS FROM FEATURE-ON-DEMAND MODELS
4.2.3.2
DEVELOPMENT OF IN-VEHICLE APP ECOSYSTEMS
4.2.4.1
CYBERSECURITY RISKS IN CONNECTED VEHICLE SYSTEMS
4.2.4.2
REAL-TIME AI PROCESSING LIMITATIONS
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
RELIABLE PERFORMANCE UNDER REAL-WORLD CONDITIONS
4.3.2
SIMPLIFIED ORCHESTRATION IN SOFTWARE-DEFINED INFRASTRUCTURE
LIMITED ECOSYSTEM INTEGRATION AND DATA USAGE IN
5
INDUSTRY TRENDS
Navigate the evolving automotive landscape with insights on market trends, pricing dynamics, and tech disruptions.
59
5.1
MACROECONOMIC INDICATORS
5.1.1
GDP TRENDS AND FORECAST
5.1.2
TRENDS IN CONNECTED VEHICLE MARKET
5.1.3
TRENDS IN GLOBAL AUTOMOTIVE AND TRANSPORTATION INDUSTRY
5.2
SUPPLY CHAIN ANALYSIS
5.3.2
TIER-1 HARDWARE PROVIDERS
5.4.1
AVERAGE SELLING PRICE TREND, BY KEY PLAYER, 2023–2025
5.4.2
AVERAGE SELLING PRICE TREND, BY REGION, 2023–2025
5.5.1
IMPORT SCENARIO (HS CODE 8703)
5.5.2
EXPORT SCENARIO (HS CODE 8703)
5.6
KEY CONFERENCES AND EVENTS, 2026–2027
5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.9.1
CUBIC TELECOM'S ROLE IN TRANSFORMING VEHICLE ARCHITECTURE
5.9.2
IMPLEMENTING VIRTUAL TESTING ENVIRONMENT WITH RED HAT
5.9.3
VOLKSWAGEN'S STRATEGIC FOCUS ON SOFTWARE INNOVATION
5.9.4
STANDARDIZING OTA UPDATES WITH ESYNC ALLIANCE
5.9.5
CONTINENTAL AUTOMOTIVE EDGE PLATFORM IN COLLABORATION WITH AWS
5.9.6
REVOLUTIONIZING AUTOMOTIVE SOFTWARE DEVELOPMENT WITH BLACKBERRY IVY AND AWS
5.9.7
AWS AND BLACKBERRY'S APPROACH TO MODERNIZING VEHICLE SOFTWARE
5.9.8
NVIDIA’S DRIVE PLATFORM POWERS VOLVO’S AUTONOMOUS VISION
5.9.9
TESLA'S JOURNEY INTO SOFTWARE DEFINED VEHICLES
5.9.10
BMW'S STRATEGIC SHIFT IN AUTOMOTIVE SOFTWARE
5.10
IMPACT OF ISRAEL–IRAN WAR
5.10.1
ENERGY MARKET DISRUPTION
5.10.2
OPERATING COST IMPACT
5.10.3
MARKET DEMAND SHIFT
5.10.4
SUPPLY CHAIN AND LOCALIZATION IMPACT
5.10.5
STRATEGIC MARKET OUTLOOK
5.11
IMPACT OF EU–INDIA FTA
SOFTWARE DEFINED VEHICLE ARCHITECTURE AND
6.1
KEY TRENDS IN SOFTWARE DEFINED VEHICLES AND E/E ARCHITECTURE
6.2
SOFTWARE DEFINED VEHICLE PROVIDER ANALYSIS
6.2.1
STRATEGIES FOLLOWED BY KEY LEGACY OEMS
6.2.2
COMPARISON OF TECH PLAYERS IN SOFTWARE DEFINED VEHICLE ECOSYSTEM
6.2.3
VEHICLE BODY PLATFORM COMPARISON
6.3
E/E ARCHITECTURE DEPLOYMENT
6.4
OEM FEATURE OFFERING, BY SUBSCRIPRTION PRICING
6.5
LEVEL OF AUTONOMY SHIFT IMPACT ON SOFTWARE DEFINED VEHICLES
7
OEM ECOSYSTEM FOR SOFTWARE DEFINED VEHICLE DEVELOPMENT
Discover how leading OEMs pivot toward on-demand features in software-defined vehicles.
100
7.1.1.1
TESLA: TECHNOLOGY ROADMAP
7.1.1.2
TESLA: FEATURES AVAILABLE ON DEMAND AND PRICING
7.1.2.1
FORD: TECHNOLOGY ROADMAP
7.1.2.2
FORD: TECHNOLOGY SHIFT
7.1.2.3
FORD: FEATURES AVAILABLE ON DEMAND AND PRICING
7.1.3.1
RIVIAN: TECHNOLOGY ROADMAP
7.1.3.2
RIVIAN: TECHNOLOGY SHIFT
7.1.3.3
RIVIAN: FEATURES AVAILABLE ON DEMAND AND PRICING
7.1.4.1
LUCID MOTORS: TECHNOLOGY ROADMAP
7.1.4.2
LUCID MOTORS: FEATURES AVAILABLE ON DEMAND AND PRICING
7.1.5.1
POLESTAR: TECHNOLOGY ROADMAP
7.1.5.2
POLESTAR: FEATURES AVAILABLE ON DEMAND AND PRICING
7.1.6.1
GENERAL MOTORS: TECHNOLOGY ROADMAP
7.1.6.2
GENERAL MOTORS: TECHNOLOGY SHIFT
7.1.6.3
GENERAL MOTORS: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.1.1
STELLANTIS: TECHNOLOGY ROADMAP
7.2.1.2
STELLANTIS: TECHNOLOGY SHIFT
7.2.1.3
STELLANTIS: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.2.1
VOLKSWAGEN: TECHNOLOGY ROADMAP
7.2.2.2
VOLKSWAGEN: TECHNOLOGY SHIFT
7.2.2.3
VOLKSWAGEN: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.3.1
BMW: TECHNOLOGY ROADMAP
7.2.3.2
BMW: TECHNOLOGY SHIFT
7.2.3.3
BMW: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.4.1
MERCEDES-BENZ: TECHNOLOGY ROADMAP
7.2.4.2
MERCEDES-BENZ: TECHNOLOGY SHIFT
7.2.4.3
MERCEDES-BENZ: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.5.1
JAGUAR LAND ROVER: TECHNOLOGY ROADMAP
7.2.5.2
JAGUAR LAND ROVER: TECHNOLOGY SHIFT
7.2.5.3
JAGUAR LAND ROVER: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.6.1
RENAULT: TECHNOLOGY ROADMAP
7.2.6.2
RENAULT: TECHNOLOGY SHIFT
7.2.6.3
RENAULT: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.7.1
NISSAN: TECHNOLOGY ROADMAP
7.2.7.2
NISSAN: TECHNOLOGY SHIFT
7.2.7.3
NISSAN: FEATURES AVAILABLE ON DEMAND AND PRICING
7.2.8.1
VOLVO: TECHNOLOGY ROADMAP
7.2.8.2
VOLVO: TECHNOLOGY SHIFT
7.2.8.3
VOLVO: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.1.1
BYD: TECHNOLOGY ROADMAP
7.3.1.2
BYD: TECHNOLOGY SHIFT
7.3.1.3
BYD: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.2.1
NIO: TECHNOLOGY ROADMAP
7.3.2.2
NIO: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.3.1
XIAOMI: TECHNOLOGY ROADMAP
7.3.3.2
XIAOMI: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.4.1
LI AUTO: TECHNOLOGY ROADMAP
7.3.4.2
LI AUTO: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.5.1
ZEEKR: TECHNOLOGY ROADMAP
7.3.5.2
ZEEKR: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.6.1
GEELY: TECHNOLOGY ROADMAP
7.3.6.2
GEELY: TECHNOLOGY SHIFT
7.3.6.3
GEELY: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.7
HYUNDAI-KIA-GENESIS
7.3.7.1
HYUNDAI-KIA GENESIS: TECHNOLOGY ROADMAP
7.3.7.2
HYUNDAI-KIA GENESIS: TECHNOLOGY SHIFT
7.3.7.3
HYUNDAI-KIA GENESIS: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.8.1
IM MOTORS: TECHNOLOGY ROADMAP
7.3.8.2
IM MOTORS: TECHNOLOGY SHIFT
7.3.8.3
IM MOTORS: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.9.1
CHANGAN: TECHNOLOGY ROADMAP
7.3.9.2
CHANGAN: TECHNOLOGY SHIFT
7.3.9.3
CHANGAN: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.10.1
CHERY: TECHNOLOGY ROADMAP
7.3.10.2
CHERY: TECHNOLOGY SHIFT
7.3.10.3
CHERY: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.11.1
TOYOTA: TECHNOLOGY ROADMAP
7.3.11.2
TOYOTA: TECHNOLOGY SHIFT
7.3.11.3
TOYOTA: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.12
MAHINDRA & MAHINDRA
7.3.12.1
MAHINDRA & MAHINDRA: TECHNOLOGY ROADMAP
7.3.12.2
MAHINDRA & MAHINDRA: TECHNOLOGY SHIFT
7.3.12.3
MAHINDRA & MAHINDRA: FEATURES AVAILABLE ON DEMAND AND PRICING
7.3.13.1
GWM: TECHNOLOGY ROADMAP
7.3.13.2
GWM: TECHNOLOGY SHIFT
7.3.13.3
GWM: FEATURES AVAILABLE ON DEMAND AND PRICING
8
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI innovations redefine automotive industry with personalized experiences, strategic partnerships, and revenue growth opportunities.
140
8.2
COMPLEMENTARY TECHNOLOGIES
8.2.1
VEHICLE TO EVERYTHING (V2X) COMMUNICATION
8.2.2
VEHICLE CLOUD PLATFORMS
8.2.3
AUTONOMOUS DRIVING SOFTWARE STACKS
8.3
TECHNOLOGY/PRODUCT ROADMAP
8.4
SOFTWARE MONETIZATION & DIGITAL REVENUE MODELS
8.5
SDV ECOSYSTEM & STRATEGIC PARTNERSHIPS
8.6
AI, CYBERSECURITY & AUTONOMOUS INTELLIGENCE INTEGRATION
8.7.1
TOP USE CASES AND MARKET POTENTIAL
8.7.3
CASE STUDIES RELATED TO AI IMPLEMENTATION
8.7.3.1
TESLA'S FLEET LEARNING AI PLATFORM
8.7.3.2
MERCEDES-BENZ'S AI-POWERED MBUX VIRTUAL ASSISTANT
8.7.3.3
BMW'S AI-DRIVEN PERSONALIZATION PLATFORM
8.7.3.4
NIO'S NOMI AI COMPANION ECOSYSTEM
8.7.3.5
XPENG'S XNGP AI AUTONOMOUS DRIVING SYSTEM
8.7.4
CLIENTS' READINESS TO ADOPT AI
8.9.1
AI-DRIVEN VEHICLE PERSONALIZATION AND DIGITAL COMPANIONS
8.9.2
ON-DEMAND FEATURE ACTIVATION AND SOFTWARE MONETIZATION
8.9.3
IN-CABIN INTELLIGENCE AND USER INTERACTION
9
REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
Discover how evolving regulations and eco-initiatives drive sustainable industry transformation globally.
159
9.1
REGIONAL REGULATIONS AND COMPLIANCE
9.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
9.2
SUSTAINABILITY INITIATIVES
9.2.1
CARBON IMPACT AND ECO-APPLICATIONS
9.2.2
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
10
CUSTOMER LANDSCAPE AND BUYING BEHAVIOR
Unveil key stakeholders' influence and unmet needs shaping customer purchase decisions.
164
10.1
DECISION-MAKING PROCESS
10.2
KEY STAKEHOLDERS AND BUYING CRITERIA
10.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
10.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
10.4
UNMEET NEEDS OF END USERS
11
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2035 in USD Billion and Units | 12 Data Tables
170
INCREASING FLEXIBILITY AND AGILITY THROUGH OTA UPDATES TO
KEY ROLE AS TRANSITIONAL PHASE TOWARD ADVANCED
12
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE
Market Size & Growth Rate Forecast Analysis to 2035 in USD Billion and Units | 12 Data Tables
177
CONSUMER EXPECTATIONS FOR SEAMLESS, TECH-DRIVEN EXPERIENCES
12.3
LIGHT COMMERCIAL VEHICLE
MOVE TOWARD ELECTRIFICATION AND STRICTER EMISSIONS AND
13
SOFTWARE DEFINED VEHICLE MARKET, BY E/E ARCHITECTURE
Market Size & Growth Rate Forecast Analysis
184
13.2
DOMAIN-CENTRALIZED ARCHITECTURE
13.3
ZONAL CONTROL ARCHITECTURE
14
SOFTWARE DEFINED VEHICLE MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2035 in USD Billion | 6 Data Tables
186
14.2.1
GROWING DEMAND FOR CONNECTED VEHICLE SERVICES TO DRIVE MARKET
14.3.1
SURGE IN COMPUTING DEMAND TO DRIVE MARKET
15
SOFTWARE DEFINED VEHICLE MARKET, BY APPLICATION
192
15.2.1
OEM SHIFT FROM LEVELS L0 TO L3
16
SOFTWARE DEFINED VEHICLE MARKET, BY REGION
Comprehensive coverage of 5 Regions with country-level deep-dive of 13 Countries | 72 Data Tables.
195
STIFF OEM COMPETITION AND STATE SUPPORT FOR INTELLIGENT
MASS MARKET DIGITALIZATION AND SUBSTANTIAL INVESTMENTS IN
EMPHASIS ON LONG-TERM SOFTWARE INTEGRATION AND
16.2.4.1
GLOBAL LEADERSHIP IN CONSUMER ELECTRONICS, SEMICONDUCTOR MANUFACTURING, AND 5G CONNECTIVITY TO DRIVE MARKET
16.3.1.1
CONCENTRATION OF GLOBAL AUTOMOTIVE OEMS AND TIER-1 SUPPLIERS AND LARGE-SCALE INVESTMENTS IN HIGH-PERFORMANCE VEHICLE COMPUTING TO DRIVE MARKET
16.3.2.1
NATIONAL SOFTWARE ECOSYSTEM DEVELOPMENT AND EV DIGITALIZATION TO DRIVE MARKET
16.3.3.1
SIGNIFICANT PRESENCE OF PREMIUM AUTOMOTIVE MANUFACTURERS TO DRIVE MARKET
16.3.4.1
EV MANUFACTURING EXPANSION AND AUTOMOTIVE DIGITAL TRANSFORMATION TO DRIVE MARKET
16.3.5.1
STRONG AUTOMOTIVE ENGINEERING CAPABILITIES AND ADVANCED CONNECTED MOBILITY ECOSYSTEM TO DRIVE MARKET
16.4.1.1
LEADERSHIP IN AUTOMOTIVE SOFTWARE DEVELOPMENT AND STRONG PRESENCE OF TECHNOLOGY COMPANIES TO DRIVE MARKET
16.4.2.1
EXPANSION OF AUTOMOTIVE SOFTWARE ENGINEERING AND CONNECTED MOBILITY INVESTMENTS TO DRIVE MARKET
16.5.1.1
CONNECTED VEHICLE PRODUCTION AND OEM INVESTMENTS TO DRIVE MARKET
16.5.2.1
ROBUST AUTOMOTIVE MANUFACTURING CAPABILITIES AND GROWING ADOPTION OF CONNECTED VEHICLE TECHNOLOGIES TO DRIVE MARKET
17
COMPETITIVE LANDSCAPE
Discover key player strategies and market shifts shaping industry dominance through 2025.
229
17.2
KEY PLAYERS STRATEGIES/RIGHT TO WIN, 2023–2026
17.3
MARKET SHARE ANALYSIS, 2025
17.4
REVENUE ANALYSIS, 2021–2025
17.5
COMPANY VALUATION AND FINANCIAL METRICS
17.6
BRAND/PRODUCT COMPARISON
17.7
COMPANY EVALUATION MATRIX: OEMS, 2025
17.7.5.1
COMPANY FOOTPRINT
17.7.5.2
REGION FOOTPRINT
17.7.5.3
VEHICLE TYPE FOOTPRINT
17.7.5.4
E/E ARCHITECTURE FOOTPRINT
17.8
COMPANY EVALUATION MATRIX: TECHNOLOGY PROVIDERS, 2025
17.8.1
PROGRESSIVE COMPANIES
17.8.2
RESPONSIVE COMPANIES
17.9
COMPETITIVE SCENARIO
17.9.1
PRODUCT LAUNCHES/DEVELOPMENTS
18
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
248
18.1.1.1
BUSINESS OVERVIEW
18.1.1.2
PRODUCTS OFFERED
18.1.1.3
RECENT DEVELOPMENTS
18.1.1.3.1
PRODUCT LAUNCHES/DEVELOPMENTS
18.1.1.4.2
STRATEGIC CHOICES
18.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
18.1.11
HYUNDAI MOTOR COMPANY
18.1.12
FORD MOTOR COMPANY
18.1.15
TOYOTA MOTOR CORPORATION
18.1.17
MERCEDES-BENZ GROUP AG
18.2
KEY TECHNOLOGY PROVIDERS
18.2.1
NVIDIA CORPORATION
18.2.2
QUALCOMM TECHNOLOGIES
18.2.3
BLACKBERRY LIMITED
18.2.4
VECTOR INFORMATIK GMBH
18.2.6
AMAZON WEB SERVICES
18.2.13
TATA TECHNOLOGIES
18.2.14
KPIT TECHNOLOGIES
19
RESEARCH METHODOLOGY
357
19.1.1.1
LIST OF SECONDARY SOURCES
19.1.1.2
KEY DATA FROM SECONDARY SOURCES
19.1.2.1
PRIMARY INTERVIEW PARTICIPANTS
19.1.2.2
BREAKDOWN OF PRIMARY INTERVIEWS
19.1.2.3
LIST OF PRIMARY SOURCES
19.2
MARKET SIZE ESTIMATION
19.2.1
BOTTOM-UP APPROACH
19.5
RESEARCH ASSUMPTIONS
19.7
RESEARCH LIMITATIONS
20.1
INSIGHTS FROM INDUSTRY EXPERTS
20.3
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
20.4
CUSTOMIZATION OPTIONS
FURTHER BREAKDOWN OF SOFTWARE DEFINED VEHICLE MARKET,
ADDITIONAL COUNTRIES (APART FROM THOSE ALREADY
20.4.3
COMPANY INFORMATION
TABLE 1
MARKET DEFINITION, BY VEHICLE TYPE
TABLE 2
MARKET DEFINITION, BY TYPE
TABLE 3
MARKET DEFINITION, BY E/E ARCHITECTURE
TABLE 4
MARKET DEFINITION, BY OFFERING
TABLE 5
MARKET DEFINITION, BY APPLICATION
TABLE 6
USD EXCHANGE RATES
TABLE 7
ADAS AND AUTONOMOUS DRIVING SUBSCRIPTION PRICING BY OEMS, 2026
TABLE 8
BATTERY ELECTRIC PASSENGER CAR SALES, 2021-2025 (THOUSAND UNITS)
TABLE 9
PLUG-IN HYBRID ELECTRIC PASSENGER CAR SALES, 2021-2025 (THOUSAND UNITS)
TABLE 10
ECU INTEGRATION COMPLEXITY IN SDV VEHICLES
TABLE 11
INTEROPERABILITY CONSTRAINTS FOR OEMS
TABLE 12
IN-VEHICLE APP ECOSYSTEM
TABLE 13
IMPACT OF MARKET DYNAMICS
TABLE 14
GDP PERCENTAGE CHANGE, BY COUNTRY, 2021–2031
TABLE 15
ROLE OF COMPANIES IN ECOSYSTEM
TABLE 16
AVERAGE SELLING PRICE TREND, BY KEY PLAYER, 2023–2025 (USD)
TABLE 17
AVERAGE SELLING PRICE TREND, BY REGION, 2023–2025 (USD)
TABLE 18
IMPORT DATA FOR HS CODE 8703-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD BILLION)
TABLE 19
EXPORT DATA FOR HS CODE 8703-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD BILLION)
TABLE 20
KEY CONFERENCES AND EVENTS, 2026–2027
TABLE 21
KEY TRENDS IN SOFTWARE DEFINED VEHICLES AND E/E ARCHITECTURE
TABLE 22
RECENT INVESTMENTS BY OEMS, BY 2026
TABLE 23
COMPUTE PLATFORM PROVIDERS
TABLE 25
REFERENCE OS AND SOFTWARE SUITE PROVIDERS
TABLE 26
OEM E/E ARCHITECTURE DEVELOPMENT
TABLE 27
SUBSCRIPTION PRICING MODELS BY OEMS
TABLE 28
TESLA: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 29
FORD: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 30
RIVIAN: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 31
LUCID MOTORS: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 32
POLESTAR: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 33
GENERAL MOTORS: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 34
STELLANTIS: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 35
VOLKSWAGEN: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 36
BMW: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 37
MERCEDES-BENZ: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 38
JAGUAR LAND ROVER: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 39
RENAULT: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 40
NISAAN: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 41
VOLVO: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 42
BYD: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 43
NIO: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 44
XIAOMI: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 45
LI AUTO: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 46
ZEEKR: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 47
GEELY: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 48
HYUNDAI-KIA-GENESIS: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 49
IM MOTORS: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 50
CHANGAN: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 51
CHERY: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 52
TOYOTA: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 53
MAHINDRA & MAHINDRA: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 54
GWM: SOFTWARE DEFINED VEHICLE FUNCTIONALITY
TABLE 55
OEMS PROVIDING OTA UPDATES
TABLE 56
SOFTWARE MONETIZATION STRATEGIES ACROSS LEADING SDV OEMS
TABLE 57
REVENUE OPPORTUNITIES ACROSS LEADING SDV OEMS
TABLE 58
KEY OEM AND SOFTWARE COMPANY PARTNERSHIPS
TABLE 59
AI, CYBERSECURITY, AND AUTONOMOUS INTELLIGENCE ENABLEMENT FRAMEWORK FOR SOFTWARE DEFINED VEHICLES
TABLE 60
KEY AI/GEN AI SOFTWARE DEFINED VEHICLE USE CASES
TABLE 61
BEST PRACTICES FOLLOWED BY LEADING MANUFACTURERS
TABLE 62
AI ADOPTION READINESS ASSESSMENT
TABLE 64
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 65
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 66
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 67
GLOBAL INDUSTRY STANDARDS
TABLE 68
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
TABLE 69
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY TYPE
TABLE 70
KEY BUYING CRITERIA, BY TYPE
TABLE 71
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 72
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 73
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE, 2023–2025 (USD BILLION)
TABLE 74
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE, 2026–2035 (USD BILLION)
TABLE 75
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (THOUSAND UNITS)
TABLE 76
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (THOUSAND UNITS)
TABLE 77
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 78
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 79
SEMI-SDV MARKET, BY REGION, 2023–2025 (THOUSAND UNITS)
TABLE 80
SEMI-SDV MARKET, BY REGION, 2026–2035 (THOUSAND UNITS)
TABLE 81
SEMI-SDV MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 82
SEMI-SDV MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 83
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 84
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 85
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 86
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 87
PASSENGER CAR: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (THOUSAND UNITS)
TABLE 88
PASSENGER CAR: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (THOUSAND UNITS)
TABLE 89
PASSENGER CAR: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 90
PASSENGER CAR: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 91
LIGHT COMMERCIAL VEHICLE: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (THOUSAND UNITS)
TABLE 92
LIGHT COMMERCIAL VEHICLE: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (THOUSAND UNITS)
TABLE 93
LIGHT COMMERCIAL VEHICLE: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 94
LIGHT COMMERCIAL VEHICLE: SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 95
SOFTWARE DEFINED VEHICLE MARKET, BY OFFERING, 2023–2025 (USD BILLION)
TABLE 96
SOFTWARE DEFINED VEHICLE MARKET, BY OFFERING, 2026–2035 (USD BILLION)
TABLE 97
SOFTWARE DEFINED VEHICLE SOFTWARE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 98
SOFTWARE DEFINED VEHICLE SOFTWARE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 99
SOFTWARE DEFINED VEHICLE HARDWARE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 100
SOFTWARE DEFINED VEHICLE HARDWARE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 101
OEM SHIFT FROM LEVELS L0 TO L3
TABLE 102
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (THOUSAND UNITS)
TABLE 103
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (THOUSAND UNITS)
TABLE 104
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2023–2025 (USD BILLION)
TABLE 105
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026–2035 (USD BILLION)
TABLE 106
ASIA PACIFIC: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (THOUSAND UNITS)
TABLE 107
ASIA PACIFIC: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (THOUSAND UNITS)
TABLE 108
ASIA PACIFIC: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (USD BILLION)
TABLE 109
ASIA PACIFIC: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (USD BILLION)
TABLE 110
CHINA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 111
CHINA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 112
CHINA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 113
CHINA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 114
INDIA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 115
INDIA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 116
INDIA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 117
INDIA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 118
JAPAN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 119
JAPAN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 120
JAPAN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 121
JAPAN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 122
SOUTH KOREA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 123
SOUTH KOREA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 124
SOUTH KOREA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 125
SOUTH KOREA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 126
EUROPE: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (THOUSAND UNITS)
TABLE 127
EUROPE: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (THOUSAND UNITS)
TABLE 128
EUROPE: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (USD BILLION)
TABLE 129
EUROPE: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (USD BILLION)
TABLE 130
GERMANY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 131
GERMANY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 132
GERMANY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 133
GERMANY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 134
FRANCE: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 135
FRANCE: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 136
FRANCE: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 137
FRANCE: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 138
ITALY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 139
ITALY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 140
ITALY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 141
ITALY: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 142
SPAIN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 143
SPAIN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 144
SPAIN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 145
SPAIN: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 146
UK: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 147
UK: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 148
UK: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 149
UK: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 150
NORTH AMERICA: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (THOUSAND UNITS)
TABLE 151
NORTH AMERICA: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (THOUSAND UNITS)
TABLE 152
NORTH AMERICA: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (USD BILLION)
TABLE 153
NORTH AMERICA: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (USD BILLION)
TABLE 154
US: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 155
US: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 156
US: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 157
US: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 158
CANADA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 159
CANADA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 160
CANADA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 161
CANADA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 162
REST OF THE WORLD: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (THOUSAND UNITS)
TABLE 163
REST OF THE WORLD: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (THOUSAND UNITS)
TABLE 164
REST OF THE WORLD: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2023–2025 (USD BILLION)
TABLE 165
REST OF THE WORLD: SOFTWARE DEFINED VEHICLE MARKET, BY COUNTRY, 2026–2035 (USD BILLION)
TABLE 166
BRAZIL: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 167
BRAZIL: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 168
BRAZIL: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 169
BRAZIL: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 170
SOUTH AFRICA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (THOUSAND UNITS)
TABLE 171
SOUTH AFRICA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (THOUSAND UNITS)
TABLE 172
SOUTH AFRICA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2023–2025 (USD BILLION)
TABLE 173
SOUTH AFRICA: SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE, 2026–2035 (USD BILLION)
TABLE 174
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023–2026
TABLE 175
MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
TABLE 176
REGION FOOTPRINT
TABLE 177
VEHICLE TYPE FOOTPRINT
TABLE 178
E/E ARCHITECTURE FOOTPRINT
TABLE 179
SOFTWARE DEFINED VEHICLE MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, 2023–2026
TABLE 180
SOFTWARE DEFINED VEHICLE MARKET: DEALS, 2023–2026
TABLE 181
SOFTWARE DEFINED VEHICLE MARKET: EXPANSIONS, 2023–2026
TABLE 182
SOFTWARE DEFINED VEHICLE MARKET: OTHERS, 2023–2026
TABLE 183
TESLA: COMPANY OVERVIEW
TABLE 184
TESLA: PRODUCTS OFFERED
TABLE 185
TESLA: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 187
LI AUTO INC.: COMPANY OVERVIEW
TABLE 188
LI AUTO INC.: PRODUCTS OFFERED
TABLE 189
LI AUTO INC.: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 190
LI AUTO INC.: DEALS
TABLE 191
LI AUTO INC.: OTHERS
TABLE 192
XIAOMI: COMPANY OVERVIEW
TABLE 193
XIAOMI: PRODUCTS OFFERED
TABLE 194
XIAOMI: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 197
ZEEKR: COMPANY OVERVIEW
TABLE 198
ZEEKR: PRODUCTS OFFERED
TABLE 199
ZEEKR: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 201
ZEEKR: EXPANSIONS
TABLE 203
XPENG INC.: COMPANY OVERVIEW
TABLE 204
XPENG INC.: PRODUCTS OFFERED
TABLE 205
XPENG INC.: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 206
XPENG INC.: DEALS
TABLE 207
XPENG INC.: OTHERS
TABLE 208
NIO: COMPANY OVERVIEW
TABLE 209
NIO: PRODUCTS OFFERED
TABLE 210
NIO: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 212
NIO: EXPANSIONS
TABLE 214
RIVIAN: COMPANY OVERVIEW
TABLE 215
RIVIAN: PRODUCTS OFFERED
TABLE 216
RIVIAN: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 218
POLESTAR: COMPANY OVERVIEW
TABLE 219
POLESTAR: PRODUCTS OFFERED
TABLE 220
POLESTAR: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 221
POLESTAR: DEALS
TABLE 222
SAIC: COMPANY OVERVIEW
TABLE 223
SAIC: PRODUCTS OFFERED
TABLE 224
SAIC: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 227
VOLKSWAGEN: COMPANY OVERVIEW
TABLE 228
VOLKSWAGEN: PRODUCTS OFFERED
TABLE 229
VOLKSWAGEN: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 230
VOLKSWAGEN: DEALS
TABLE 231
VOLKSWAGEN: EXPANSIONS
TABLE 232
HYUNDAI MOTOR COMPANY: COMPANY OVERVIEW
TABLE 233
HYUNDAI MOTOR COMPANY: PRODUCTS OFFERED
TABLE 234
HYUNDAI MOTOR COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 235
HYUNDAI MOTOR COMPANY: DEALS
TABLE 236
HYUNDAI MOTOR COMPANY: EXPANSIONS
TABLE 237
FORD MOTOR COMPANY: COMPANY OVERVIEW
TABLE 238
FORD MOTOR COMPANY: PRODUCTS OFFERED
TABLE 239
FORD MOTOR COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 240
FORD MOTOR COMPANY: DEALS
TABLE 241
FORD MOTOR COMPANY: EXPANSIONS
TABLE 242
FORD MOTOR COMPANY: OTHERS
TABLE 243
GENERAL MOTORS: COMPANY OVERVIEW
TABLE 244
GENERAL MOTORS: PRODUCTS OFFERED
TABLE 245
GENERAL MOTORS: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 246
GENERAL MOTORS: DEALS
TABLE 247
GENERAL MOTORS: EXPANSIONS
TABLE 248
RENAULT GROUP: COMPANY OVERVIEW
TABLE 249
RENAULT GROUP: PRODUCTS OFFERED
TABLE 250
RENAULT GROUP: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 251
RENAULT GROUP: DEALS
TABLE 252
RENAULT GROUP: EXPANSIONS
TABLE 253
TOYOTA MOTOR CORPORATION: COMPANY OVERVIEW
TABLE 254
TOYOTA MOTOR CORPORATION: PRODUCTS OFFERED
TABLE 255
TOYOTA MOTOR CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 256
TOYOTA MOTOR CORPORATION: DEALS
TABLE 257
TOYOTA MOTOR CORPORATION: EXPANSIONS
TABLE 258
STELLANTIS N.V.: COMPANY OVERVIEW
TABLE 259
STELLANTIS N.V.: PRODUCTS OFFERED
TABLE 260
STELLANTIS N.V.: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 261
STELLANTIS N.V.: DEALS
TABLE 262
STELLANTIS N.V.: EXPANSIONS
TABLE 263
MERCEDES-BENZ GROUP AG: COMPANY OVERVIEW
TABLE 264
MERCEDES-BENZ GROUP AG: PRODUCTS OFFERED
TABLE 265
MERCEDES-BENZ GROUP AG: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 266
MERCEDES-BENZ GROUP AG: DEALS
TABLE 267
MERCEDES-BENZ GROUP AG: EXPANSIONS
TABLE 268
BYD: COMPANY OVERVIEW
TABLE 269
BYD: PRODUCTS OFFERED
TABLE 270
BYD: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 272
BMW GROUP: COMPANY OVERVIEW
TABLE 273
BMW GROUP: PRODUCTS OFFERED
TABLE 274
BMW GROUP: PRODUCT LAUNCHES/DEVELOPMENTS
TABLE 275
BMW GROUP: DEALS
TABLE 276
BMW GROUP: EXPANSIONS
TABLE 277
NVIDIA CORPORATION: COMPANY OVERVIEW
TABLE 278
QUALCOMM TECHNOLOGIES: COMPANY OVERVIEW
TABLE 279
BLACKBERRY LIMITED: COMPANY OVERVIEW
TABLE 280
VECTOR INFORMATIK GMBH: COMPANY OVERVIEW
TABLE 281
GOOGLE: COMPANY OVERVIEW
TABLE 282
AMAZON WEB SERVICES: COMPANY OVERVIEW
TABLE 283
MICROSOFT: COMPANY OVERVIEW
TABLE 284
APEX.AI: COMPANY OVERVIEW
TABLE 285
MOBILEYE: COMPANY OVERVIEW
TABLE 286
TENCENT: COMPANY OVERVIEW
TABLE 287
ALIBABA: COMPANY OVERVIEW
TABLE 288
HORIZON ROBOTICS: COMPANY OVERVIEW
TABLE 289
TATA TECHNOLOGIES: COMPANY OVERVIEW
TABLE 290
KPIT TECHNOLOGIES: COMPANY OVERVIEW
FIGURE 2
SOFTWARE DEFINED VEHICLE MARKET, 2023–2035
FIGURE 3
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SOFTWARE DEFINED VEHICLE MARKET
FIGURE 4
DISRUPTIONS INFLUENCING GROWTH OF SOFTWARE DEFINED VEHICLE MARKET
FIGURE 5
HIGH-GROWTH SEGMENTS IN SOFTWARE DEFINED VEHICLE MARKET
FIGURE 6
EUROPE TO GROW FASTER THAN OTHER REGIONS DURING FORECAST PERIOD
FIGURE 7
ELEVATED DEMAND FOR BETTER DRIVING EXPERIENCE AND OEM PLANS FOR ALTERNATIVE REVENUE STREAMS TO DRIVE MARKET
FIGURE 8
SEMI-SDV SEGMENT TO BE LARGER THAN SDV SEGMENT DURING FORECAST PERIOD
FIGURE 9
PASSENGER CARS TO SECURE LEADING POSITION DURING FORECAST PERIOD
FIGURE 10
SOFTWARE SEGMENT TO RECORD FASTER GROWTH DURING FORECAST PERIOD
FIGURE 11
INTEGRATED COMPONENTS OF SOFTWARE DEFINED VEHICLES
FIGURE 12
SOFTWARE DEFINED VEHICLE MARKET DYNAMICS
FIGURE 13
RECALL COMPLETION RATES, BY COMPONENT
FIGURE 14
WARRANTY ISSUES, BY SUBSYSTEM: AVERAGE ISSUES PER 1000 VEHICLES
FIGURE 15
SHIFT FROM DISTRIBUTED ECUS TO CENTRALIZED VEHICLE INTELLIGENCE
FIGURE 17
REVENUE STREAMS FROM FEATURE-ON-DEMAND BY KEY OEMS
FIGURE 18
SHARE OF SDV AND SEMI SDV IN TOTAL PASSENGER CAR SALES
FIGURE 19
SUPPLY CHAIN ANALYSIS
FIGURE 20
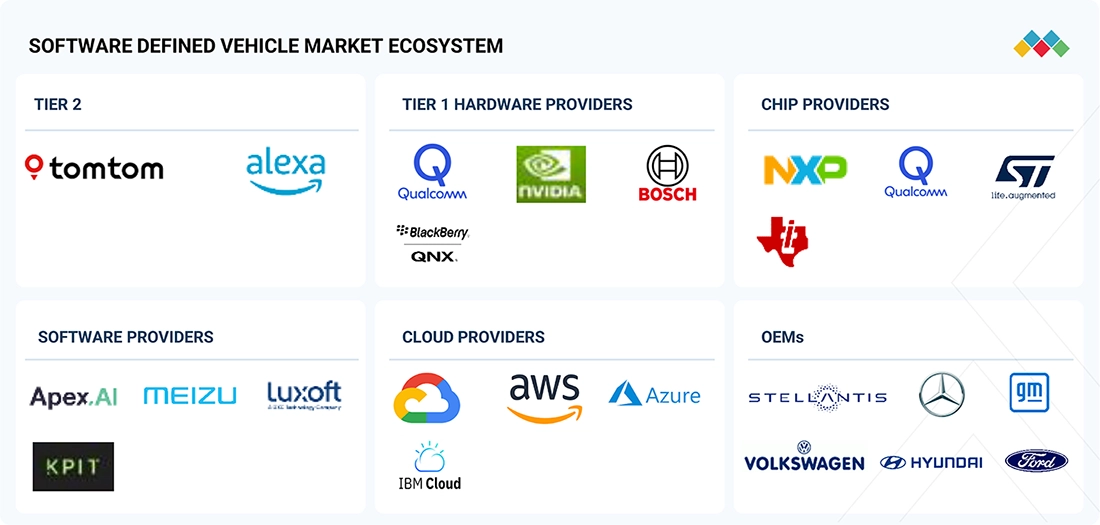
ECOSYSTEM ANALYSIS
FIGURE 21
AVERAGE SELLING PRICE TREND, BY KEY PLAYER, 2023–2025 (USD)
FIGURE 22
AVERAGE SELLING PRICE TREND, BY REGION, 2023–2025 (USD)
FIGURE 23
IMPORT DATA FOR HS CODE 8703-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD BILLION)
FIGURE 24
EXPORT DATA FOR HS CODE 8703-COMPLIANT PRODUCTS, BY COUNTRY, 2022–2025 (USD BILLION)
FIGURE 25
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 26
INVESTMENT SCENARIO, 2022–2026 (USD MILLION)
FIGURE 27
CRUDE OIL PRICE SURGE FOLLOWING ISRAEL–IRAN CONFLICT, 2026
FIGURE 28
INCREASE IN PETROL PRICES ACROSS KEY COUNTRIES, 2026
FIGURE 29
DIRECT IMPACT OF ISRAEL–IRAN CONFLICT ON AUTOMOTIVE INDUSTRY
FIGURE 30
INDIRECT IMPACT OF ISRAEL–IRAN CONFLICT ON AUTOMOTIVE INDUSTRY
FIGURE 31
INDUSTRIES IMPACTED BY EU–INDIA FTA
FIGURE 32
IMPACT ON IMPORT DUTY FOR EUROPEAN VEHICLES DUE TO EU–INDIA FTA
FIGURE 33
IMPACT ON OEMS AND SUPPLIERS IN INDIA DUE TO EU–INDIA FTA
FIGURE 34
IMPACT ON AUTOMOTIVE COMPONENT TRADE DUE TO EU–INDIA FTA
FIGURE 35
KEY TRENDS IN SOFTWARE DEFINED VEHICLES AND E/E ARCHITECTURE
FIGURE 36
STRATEGIES FOLLOWED BY KEY LEGACY OEMS
FIGURE 37
OEMS’ SHIFT TOWARD SOFTWARE DEFINED VEHICLES
FIGURE 38
E/E ARCHITECTURE COMPARISON
FIGURE 39
EVOLUTION OF E/E ARCHITECTURE
FIGURE 40
TESLA: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 41
FORD: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 42
RIVIAN: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 43
GENERAL MOTORS: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 44
STELLANTIS: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 45
VOLKSWAGEN: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 46
BMW: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 47
MERCEDES-BENZ: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 48
JAGUAR LAND ROVER: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 49
RENAULT: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 50
BYD: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 51
NIO: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 52
XIAOMI: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 53
GEELY: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 54
HYUNDAI: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 55
TOYOTA: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 56
MAHINDRA & MAHINDRA: VEHICLE ROADMAP FOR NEXT-GENERATION SDV
FIGURE 57
CENTRAL HIGH-PERFORMANCE COMPUTING IN SOFTWARE DEFINED VEHICLES
FIGURE 58
NXP SEMICONDUCTORS: ZONE CONTROL POC
FIGURE 59
OTA FIRMWARE UPDATE THROUGH DEVICE MANAGEMENT SYSTEM
FIGURE 60
TECHNOLOGY ROADMAP
FIGURE 61
LIFETIME VEHICLE REVENUE EXPANSION MODEL IN SDVS
FIGURE 62
AI ENABLED AUTONOMOUS INTELLIGENCE ARCHITECTURE FOR SOFTWARE DEFINED VEHICLES
FIGURE 63
PATENT ANALYSIS
FIGURE 64
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY TYPE
FIGURE 65
KEY BUYING CRITERIA, BY TYPE
FIGURE 66
SOFTWARE DEFINED VEHICLE MARKET, BY TYPE, 2026 VS. 2035 (USD BILLION)
SOFTWARE DEFINED VEHICLE MARKET, BY VEHICLE TYPE,
2026
VS. 2035 (USD BILLION)
178
FIGURE 68
TRANSFORMATION IN AUTOMOTIVE ARCHITECTURE
SOFTWARE DEFINED VEHICLE MARKET, BY OFFERING,
2026
VS. 2035 (USD BILLION)
187
FIGURE 70
SOFTWARE DEFINED VEHICLE MARKET, BY REGION, 2026 VS. 2035 (USD BILLION)
FIGURE 71
ASIA PACIFIC: SOFTWARE DEFINED VEHICLE MARKET SNAPSHOT
FIGURE 72
EUROPE: SOFTWARE DEFINED VEHICLE MARKET SNAPSHOT
FIGURE 73
NORTH AMERICA: SOFTWARE DEFINED VEHICLE MARKET SNAPSHOT
FIGURE 74
REST OF THE WORLD: SOFTWARE DEFINED VEHICLE MARKET SNAPSHOT
FIGURE 75
MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
FIGURE 76
REVENUE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2021–2025 (USD BILLION)
FIGURE 77
COMPANY VALUATION (USD BILLION)
FIGURE 78
FINANCIAL METRICS (EV/EBITDA)
FIGURE 79
BRAND/PRODUCT COMPARISON
FIGURE 80
COMPANY EVALUATION MATRIX (OEMS), 2025
FIGURE 81
COMPANY FOOTPRINT
FIGURE 82
COMPANY EVALUATION MATRIX (TECHNOLOGY PROVIDERS), 2025
FIGURE 83
TESLA: COMPANY SNAPSHOT
FIGURE 84
LI AUTO INC.: COMPANY SNAPSHOT
FIGURE 85
XIAOMI: COMPANY SNAPSHOT
FIGURE 86
ZEEKR: COMPANY SNAPSHOT
FIGURE 87
XPENG INC.: COMPANY SNAPSHOT
FIGURE 88
NIO: COMPANY SNAPSHOT
FIGURE 89
RIVIAN: COMPANY SNAPSHOT
FIGURE 90
POLESTAR: COMPANY SNAPSHOT
FIGURE 91
SAIC: COMPANY SNAPSHOT
FIGURE 92
VOLKSWAGEN: COMPANY SNAPSHOT
FIGURE 93
HYUNDAI MOTOR COMPANY: COMPANY SNAPSHOT
FIGURE 94
FORD MOTOR COMPANY: COMPANY SNAPSHOT
FIGURE 95
GENERAL MOTORS: COMPANY SNAPSHOT
FIGURE 96
RENAULT GROUP: COMPANY SNAPSHOT
FIGURE 97
TOYOTA MOTOR CORPORATION: COMPANY SNAPSHOT
FIGURE 98
STELLANTIS N.V.: COMPANY SNAPSHOT
FIGURE 99
STELLANTIS N.V.: VEHICLE PLATFORMS
FIGURE 100
MERCEDES-BENZ GROUP AG: COMPANY SNAPSHOT
FIGURE 101
BYD: COMPANY SNAPSHOT
FIGURE 102
BMW GROUP: COMPANY SNAPSHOT
FIGURE 103
QUALCOMM TECHNOLOGIES INC.: SNAPDRAGON DIGITAL CHASSIS
FIGURE 104
RESEARCH DESIGN
FIGURE 105
RESEARCH DESIGN MODEL
FIGURE 106
KEY INDUSTRY INSIGHTS
FIGURE 107
MARKET SIZE ESTIMATION: HYPOTHESIS BUILDING
FIGURE 108
BOTTOM-UP APPROACH
FIGURE 109
DATA TRIANGULATION
FIGURE 110
GROWTH PROJECTIONS FROM DEMAND-SIDE DRIVERS
FIGURE 111
DEMAND AND SUPPLY-SIDE FACTOR ANALYSIS













Growth opportunities and latent adjacency in Software Defined Vehicle Market