4
MARKET OVERVIEW
Surging pet ownership and advanced implants drive market, despite cost and surgeon shortages.
58
4.2.1.1
RISING PET OWNERSHIP AND HUMANIZATION OF COMPANION ANIMALS DRIVING THE MARKET
4.2.1.2
INCREASING PREVALENCE OF DISEASES AND DISORDERS DRIVING DEMAND FOR IMPLANT-BASED TREATMENT
4.2.1.3
GROWING ADOPTION OF ADVANCED VETERINARY SURGICAL PROCEDURES ACCELERATING DEMAND FOR VETERINARY IMPLANTS
4.2.1.4
TECHNOLOGICAL ADVANCEMENTS IN VETERINARY IMPLANT DESIGN AND MATERIALS
4.2.1.5
GROWTH IN SPECIALTY VETERINARY HOSPITALS AND REFERRAL NETWORKS WITH ADVANCED SURGICAL CAPABILITIES
4.2.2.1
HIGH COST OF VETERINARY IMPLANT PROCEDURES AND DEVICES HINDERING MARKET GROWTH
4.2.2.2
SHORTAGE OF TRAINED VETERINARY SURGEONS SPECIALIZED IN IMPLANT-BASED PROCEDURES CONSTRAINING MARKET ADOPTION
4.2.3.1
INCREASING DEVELOPMENT OF 3D-PRINTED, PATIENT-SPECIFIC VETERINARY IMPLANTS AND DIGITAL SURGICAL PLANNING
4.2.3.2
EXPANSION OF VETERINARY IMPLANT APPLICATIONS IN LIVESTOCK AND AQUATIC ANIMALS
4.2.4.1
CLINICAL COMPLICATIONS ASSOCIATED WITH VETERINARY IMPLANT DEVICES
4.2.4.2
REGULATORY AND QUALITY COMPLIANCE COMPLEXITY FOR VETERINARY IMPLANT DEVICES
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN VETERINARY IMPLANT DEVICES MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Explore competitive dynamics and economic shifts shaping the global veterinary healthcare landscape.
72
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF BUYERS
5.1.4
BARGAINING POWER OF SUPPLIERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS & FORECAST
5.2.3
TRENDS IN GLOBAL VETERINARY HEALTHCARE INDUSTRY
5.2.4
TRENDS IN GLOBAL VETERINARY MEDICAL DEVICE INDUSTRY
5.3
SUPPLY CHAIN ANALYSIS
5.6.1
AVERAGE SELLING PRICE TREND, BY IMPLANT DEVICE TYPE (2023–2025)
5.6.2
AVERAGE SELLING PRICE TREND, BY REGION (2023–2025)
5.7.1
IMPORT DATA (HS CODE 9021)
5.7.2
EXPORT DATA (HS CODE 9021)
5.7.3
LIMITATIONS OF HS CODE 9021 AS A PROXY FOR VETERINARY IMPLANT TRADE
5.8
KEY CONFERENCES & EVENTS, 2026–2027
5.9
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
5.10
INVESTMENT & FUNDING SCENARIO
5.12
IMPACT OF 2025 US TARIFFS—VETERINARY IMPLANT DEVICES MARKET
5.12.3
PRICE IMPACT ANALYSIS
5.12.4
IMPACT ON COUNTRIES/REGIONS
5.12.5
IMPACT ON END-USE INDUSTRIES
5.12.5.1
VETERINARY CLINICS & HOSPITALS
5.12.5.2
LIVESTOCK FARMS & PRODUCTION OPERATIONS
5.12.5.3
PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES AND CROS
5.12.5.4
VETERINARY RESEARCH INSTITUTIONS & ACADEMIC INSTITUTIONS
5.12.5.5
WILDLIFE & CONSERVATION ORGANIZATIONS
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven innovations redefine veterinary implants with personalized, wireless, and biosensing technologies for future applications.
98
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
BIOABSORBABLE AND RESORBABLE IMPLANT MATERIALS
6.1.2
PATIENT-SPECIFIC AND 3D-PRINTED IMPLANTS
6.1.3
WIRELESSLY POWERED AND BATTERY-FREE ACTIVE IMPLANTS
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
LONG-ACTING AND CONTROLLED-RELEASE DRUG DELIVERY PLATFORMS
6.2.2
ADVANCED IMPLANT COATINGS AND SURFACE MODIFICATION TECHNOLOGIES
6.3
ADJACENT TECHNOLOGIES
6.3.1
IMPLANTABLE BIOSENSING AND CONTINUOUS DIAGNOSTICS
6.4
TECHNOLOGY/PRODUCT ROADMAP
6.4.1
NEAR TERM (2026–2027)
6.4.2
MID-TERM (2028–2030)
6.4.3
LONG TERM (2031 AND BEYOND)
6.5.1
JURISDICTION & TOP APPLICANT ANALYSIS
6.6.1
CONTINUOUS PHYSIOLOGICAL MONITORING AND EARLY HEALTH ASSESSMENT
6.6.2
COMPLEX ORTHOPEDIC RECONSTRUCTION AND MOBILITY RESTORATION
6.6.3
SUSTAINED THERAPEUTIC MANAGEMENT
6.6.4
REPRODUCTIVE AND PRODUCTION PERFORMANCE MANAGEMENT
6.6.5
REMOTE ANIMAL HEALTH MONITORING
6.7
IMPACT OF AI/GENERATIVE AI ON VETERINARY IMPLANT DEVICES MARKET
6.7.1
TOP USE CASES AND MARKET POTENTIAL
6.7.2
BEST PRACTICES IN VETERINARY IMPLANT DEVICES MARKET
6.7.3
CASE STUDIES OF AI IMPLEMENTATION IN VETERINARY IMPLANT DEVICES MARKET
6.7.4
INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPACT ON MARKET PLAYERS IN VETERINARY IMPLANT DEVICES MARKET
6.7.5
CLIENTS’ READINESS TO ADOPT GENERATIVE AI IN THE VETERINARY IMPLANT DEVICES MARKET
6.8
HUMAN-LABELLED DEVICES ADOPTED OFF-LABEL IN VETERINARY PRACTICE (QUALITATIVE)
7
REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
Navigate complex global regulations with insights on sustainable practices in veterinary device manufacturing.
116
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY ANALYSIS
7.1.2
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.2.1
BIOLOGICAL EVALUATION OF MEDICAL DEVICES STANDARD – ISO 10993-1:2025
7.2.2
LOCAL TISSUE RESPONSE AFTER IMPLANTATION STANDARD – ISO 10993-6:2026
7.2.3
ESSENTIAL PRINCIPLES FOR SURGICAL IMPLANTS STANDARD – ISO/TR 14283:2018
7.2.4
CLEANLINESS OF ORTHOPEDIC IMPLANTS STANDARD – ISO 19227:2018
7.2.5
CARE AND HANDLING OF ORTHOPEDIC IMPLANTS STANDARD – ASTM F565-26
7.2.6
PERMANENT MARKING OF ORTHOPEDIC IMPLANT COMPONENTS STANDARD – ASTM F983-24
7.2.7
BLOOD INTERACTION EVALUATION STANDARD – ISO 10993-4:2017
7.2.8
IN VITRO CYTOTOXICITY TESTING STANDARD – ISO 10993-5:2009
7.2.9
DEGRADATION PRODUCT EVALUATION STANDARD – ISO 10993-9:2019
7.3
REGULATION OF VETERINARY GROWTH-PROMOTANT AND HORMONE IMPLANTS BY REGION
7.3.5
MIDDLE EAST & AFRICA
7.4
RULES AND RESTRICTIONS APPLYING TO RACING AND COMPETITION ANIMALS
7.4.5
MIDDLE EAST & AFRICA
7.5
SUSTAINABILITY INITIATIVES
7.5.1
REDUCING ENVIRONMENTAL IMPACT THROUGH VETERINARY DEVICE MANUFACTURING – ARTHREX/ARTHREX VET SYSTEMS
7.5.2
REDUCING ENVIRONMENTAL FOOTPRINT THROUGH SUSTAINABLE VETERINARY MEDTECH – MOVORA
7.5.3
SUSTAINABILITY IMPACT & REGULATORY POLICY INITIATIVES
7.6
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock strategic insights into veterinary device adoption barriers and key buying influences.
130
8.1
DECISION-MAKING PROCESS
8.2
KEY STAKEHOLDERS & BUYING CRITERIA
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
8.6
WILLINGNESS TO PAY: PET OWNERS, LIVESTOCK PRODUCERS, AND INSTITUTIONAL BUYERS
9
VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million and Units | 74 Data Tables
143
9.2
ORTHOPEDIC & SKELETAL IMPLANTS
9.2.1
FRACTURE FIXATION PLATES, SCREWS, AND PINS
9.2.1.1
ADVANCEMENTS IN FIXATION SYSTEMS SUPPORTING FRACTURE MANAGEMENT
9.2.2
JOINT REPLACEMENT SYSTEMS
9.2.2.1
EXPANSION OF SPECIALIZED JOINT REPLACEMENT TECHNOLOGIES TO DRIVE MARKET
9.2.3
TPLO & TTA IMPLANTS
9.2.3.1
INCREASING DEMAND FOR ADVANCED STIFLE STABILIZATION IMPLANTS
9.2.4
OTHER ORTHOPEDIC & SKELETAL IMPLANTS
9.3
CARDIOVASCULAR & INTERVENTIONAL IMPLANTS
9.3.1
OCCLUDERS & CLOSURE DEVICES
9.3.1.1
GROWING ADOPTION OF MINIMALLY INVASIVE CARDIAC CLOSURE PROCEDURES
9.3.2
STENTS (TRACHEAL, BRONCHIAL, URETHERAL, VASCULAR)
9.3.2.1
INCREASING USE OF STENT-BASED INTERVENTIONS FOR STRUCTURAL AND OBSTRUCTIVE CONDITIONS
9.3.3
TRANSCATHETER VALVE REPAIR DEVICES
9.3.3.1
ADVANCEMENTS IN MINIMALLY INVASIVE TRANSCATHETER VALVE REPAIR
9.3.4
OTHER CARDIOVASCULAR & INTERVENTIONAL IMPLANTS
9.4
ACTIVE ELECTRONIC IMPLANTS
9.4.1
NEUROSTIMULATION IMPLANTS
9.4.1.1
UNMET NEED FOR ALTERNATIVE MANAGEMENT OF REFRACTORY NEUROLOGICAL DISORDERS
9.4.2
CARDIAC RHYTHM MANAGEMENT IMPLANTS
9.4.2.1
PACEMAKERS REMAIN AN ESTABLISHED INTERVENTION FOR SEVERE CONDUCTION ABNORMALITIES
9.4.3
OTHER ACTIVE ELECTRONIC IMPLANTS
9.5
URINARY & SOFT TISSUE IMPLANTS
9.5.1
SUBCUTANEOUS URETERAL BYPASS SYSTEMS
9.5.1.1
INCREASING USE OF LONG-TERM URINARY DIVERSION FOR URETERAL OBSTRUCTION IN CATS
9.5.2
ARTIFICIAL URETHRAL SPHINCTER SYSTEMS
9.5.2.1
GROWING APPLICATION OF ADJUSTABLE CONTINENCE IMPLANTS IN REFRACTORY URINARY INCONTINENCE
9.5.3
OTHER URINARY & SOFT TISSUE IMPLANTS
9.6
THERAPEUTIC & DRUG DELIVERY IMPLANTS
9.6.1
IMPLANTABLE DRUG DELIVERY DEVICES
9.6.1.1
ADVANCEMENTS IN CONTROLLED AND SUSTAINED DRUG RELEASE TECHNOLOGIES
9.6.2
REPRODUCTIVE & FERTILITY MANAGEMENT IMPLANTS
9.6.2.1
GROWING PREFERENCE FOR REVERSIBLE AND LONG-ACTING REPRODUCTIVE MANAGEMENT
9.6.3
GROWTH-PROMOTANT & PRODUCTION PERFORMANCE IMPLANTS
9.6.3.1
CONTINUED UTILIZATION OF HORMONAL IMPLANTS IN LIVESTOCK PRODUCTION
9.6.4
PAIN MANAGEMENT IMPLANTS
9.6.4.1
EMERGENCE OF EXTENDED-RELEASE APPROACHES FOR SUSTAINED ANALGESIC THERAPY
9.6.5
OTHER THERAPEUTIC & DRUG DELIVERY IMPLANTS
9.7
MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS
9.7.1
TEMPERATURE MONITORING IMPLANTS
9.7.1.1
GROWING USE OF CONTINUOUS CORE-TEMPERATURE MONITORING
9.7.2
VITAL SIGN MONITORING IMPLANTS
9.7.2.1
EXPANSION OF IMPLANTABLE PLATFORMS FOR CONTINUOUS CARDIORESPIRATORY MONITORING
9.7.3
ACTIVITY & MOTION SENSING IMPLANTS
9.7.3.1
INCREASING INTEGRATION OF MOTION TRACKING WITH PHYSIOLOGICAL MONITORING
9.7.4
IMPLANTABLE BIOSENSORS & DIAGNOSTIC IMPLANTS
9.7.4.1
PROGRESSION TOWARD MOLECULAR & REAL-TIME IN VIVO DIAGNOSTICS
9.7.5
INTRARUMINAL BOLUSES (INDWELLING MONITORING DEVICES)
9.7.5.1
INCREASING DEPLOYMENT OF SMART BOLUSES FOR LIVESTOCK HEALTH AND PRODUCTION MONITORING
9.7.6
OTHER MONITORING & SENSING IMPLANTS
9.8
OTHER IMPLANT DEVICES
10
VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 24 Data Tables
199
10.2.1.1
BROADENING USE OF ORTHOPEDIC AND PATIENT-SPECIFIC IMPLANTS IN CANINE SURGERY
10.2.2.1
INCREASING ADOPTION OF SPECIALIZED IMPLANTS FOR FELINE ORTHOPEDIC AND URINARY DISORDERS
10.2.3
OTHER COMPANION ANIMALS
10.3
PERFORMANCE & SPORTS ANIMALS
10.3.1.1
ADVANCED FIXATION SYSTEMS SUPPORT LIMB SALVAGE AND RETURN-TO-RACING POTENTIAL
10.3.2
SPORT & COMPETITION HORSES
10.3.2.1
INCREASING USE OF STENT-BASED INTERVENTIONS FOR STRUCTURAL AND OBSTRUCTIVE CONDITIONS
10.3.3.1
SPECIALIZED SURGICAL CARE CREATES OPPORTUNITIES FOR CAMEL IMPLANT APPLICATIONS
10.3.4
HIGH-VALUE BREEDING CAMELS
10.3.4.1
REPRODUCTIVE AND FUNCTIONAL PRESERVATION STRENGTHEN DEMAND FOR SPECIALIZED INTERVENTIONS
10.3.5.1
MUSCULOSKELETAL INJURY PREVENTION AND RECOVERY DRIVE IMPLANT USE IN WORKING DOGS
10.4.1
CATTLE (DAIRY & BEEF)
10.4.1.1
ESTABLISHED PRODUCTION-PERFORMANCE APPLICATIONS SUSTAIN CATTLE IMPLANT DEMAND
10.4.2.1
EMERGING IMPLANT-BASED DELIVERY TECHNOLOGIES EXPAND VETERINARY APPLICATIONS IN PIGS
10.4.3.1
LONG-ACTING THERAPEUTIC AND REPRODUCTIVE IMPLANTS STRENGTHEN SMALL-RUMINANT APPLICATIONS
10.5
WILDLIFE & CONSERVATION ANIMALS
10.5.1
DIFFICULTIES IN DIRECT OBSERVATION AND REPEATED CAPTURES NECESSITATE SPECIALIZED TREATMENTS
10.6.1
HORMONAL IMPLANTS AND REPRODUCTIVE MANAGEMENT SEE STRONG DEMAND
10.7.1
NEED FOR EVALUATING SURGICAL INTERVENTIONS AND IMPLANTS DRIVES MARKET
11
VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 8 Data Tables
229
11.2
ORTHOPEDIC & FRACTURE REPAIR
11.2.1
INCREASING ADOPTION OF ADVANCED FIXATION AND JOINT-RECONSTRUCTION PROCEDURES
11.3
CARDIOVASCULAR & INTERVENTIONAL TREATMENT
11.3.1
GROWING USE OF MINIMALLY INVASIVE CARDIOVASCULAR IMPLANT PROCEDURES
11.4
HEALTH & WELLNESS MONITORING
11.4.1
SHIFT TOWARD CONTINUOUS PHYSIOLOGICAL SURVEILLANCE
11.5
ACTIVITY, BEHAVIOR, AND PERFORMANCE MONITORING
11.5.1
INTEGRATION OF MOTION SENSING WITH ANIMAL PERFORMANCE ASSESSMENT
11.6
TREATMENT, DRUG DELIVERY, AND REPRODUCTIVE MANAGEMENT
11.6.1
EXPANSION OF LONG-ACTING IMPLANT-BASED THERAPEUTIC AND REPRODUCTIVE SOLUTIONS
11.7
PRODUCTION PERFORMANCE ENHANCEMENT
11.7.1
ESTABLISHED USE OF IMPLANT-BASED GROWTH AND FEED-EFFICIENCY MANAGEMENT
12
VETERINARY IMPLANT DEVICES MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 7 Data Tables
241
12.2
VETERINARY CLINICS & HOSPITALS
12.2.1
INCREASING ADOPTION OF SPECIALIZED IMPLANT-BASED VETERINARY PROCEDURES
12.3
LIVESTOCK FARMS & PRODUCTION OPERATIONS
12.3.1
GROWING USE OF IMPLANT-BASED REPRODUCTIVE, MONITORING, AND PRODUCTION SOLUTIONS
12.4
PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES AND CROS
12.4.1
INCREASING USE OF IMPLANTABLE DEVICES IN PRECLINICAL AND DRUG-DEVELOPMENT RESEARCH
12.5
VETERINARY RESEARCH INSTITUTES & ACADEMIC INSTITUTIONS
12.5.1
EXPANSION OF IMPLANT-BASED VETERINARY RESEARCH AND TRANSLATIONAL STUDIES
12.6
WILDLIFE & CONSERVATION ORGANIZATIONS
12.6.1
GROWING APPLICATION OF IMPLANT TECHNOLOGIES IN WILDLIFE MONITORING AND CONSERVATION
13
VETERINARY IMPLANT DEVICES MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 379 Data Tables.
252
13.2.1
MACROECONOMIC OUTLOOK FOR NORTH AMERICA
13.2.2.1
GROWTH IN SPECIALIZED VETERINARY CARE AND DIVERSIFIED ANIMAL-HEALTH APPLICATIONS
13.2.3.1
EXPANSION OF LIVESTOCK SECTOR AND DEMAND FOR ADVANCED ANIMAL HEALTHCARE IN CANADA
13.3.1
MACROECONOMIC OUTLOOK FOR EUROPE
13.3.2.1
STRONG VETERINARY INFRASTRUCTURE AND DEMAND FROM COMPANION & LIVESTOCK ANIMALS
13.3.3.1
INCREASING ADOPTION OF PATIENT-SPECIFIC AND 3D-PRINTED VETERINARY IMPLANTS
13.3.4.1
EXPANSION OF SPECIALIZED VETERINARY SURGERY AND ORTHOPEDIC IMPLANT APPLICATIONS
13.3.5.1
RISING PET CARE EXPENDITURE AND VETERINARY INFRASTRUCTURE INVESTMENT SUPPORTING MARKET GROWTH
13.3.6.1
GROWING ADOPTION OF VETERINARY CARDIAC IMPLANTS FOR AGE-RELATED HEART DISORDERS
13.4.1
MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
13.4.2.1
CHINA TO WITNESS GROWING ADOPTION OF VETERINARY ORTHOPEDIC IMPLANTS DRIVEN BY ADVANCED MANUFACTURING, PERSONALIZED SURGERY, AND RISING DEMAND FOR SPECIALIZED PET HEALTHCARE
13.4.3.1
EXPANDING URINARY AND SOFT-TISSUE IMPLANT APPLICATIONS DRIVEN BY GOVERNMENT-FUNDED RESEARCH AND ADVANCED REGENERATIVE TECHNOLOGIES
13.4.4.1
RISING DEMAND FOR VETERINARY JOINT-REPLACEMENT IMPLANTS AND GROWING PET HEALTHCARE SPENDING SUPPORTING MARKET GROWTH
13.4.5.1
GROWING VETERINARY HEALTHCARE NEEDS AND TECHNOLOGICAL ADVANCEMENTS SUPPORTING MARKET GROWTH
13.4.6.1
HIGH GDP PER CAPITA AND GROWING ANIMAL HEALTHCARE INFRASTRUCTURE SUPPORT ADOPTION OF ADVANCED VETERINARY IMPLANT DEVICES
13.4.7
REST OF ASIA PACIFIC
13.5.1
MACROECONOMIC OUTLOOK FOR LATIN AMERICA
13.5.2.1
EXPANDING VETERINARY SURGICAL CAPABILITIES AND INDIGENOUS IMPLANT RESEARCH SUPPORTING MARKET GROWTH
13.5.3.1
LARGE LIVESTOCK ANIMAL POPULATION DRIVING DEMAND FOR VETERINARY IMPLANT DEVICES IN MEXICO
13.5.4
REST OF LATIN AMERICA
13.6
MIDDLE EAST & AFRICA
13.6.1
MACROECONOMIC OUTLOOK FOR THE MIDDLE EAST & AFRICA
13.6.2.1
KINGDOM OF SAUDI ARABIA
13.6.2.1.1
LIVESTOCK HEALTHCARE INVESTMENT AND VETERINARY BIOTECHNOLOGY DEVELOPMENT TO DRIVE DEVICE ADOPTION
13.6.2.2.1
RISING COMPANION-ANIMAL HEALTHCARE SPENDING AND VETERINARY INFRASTRUCTURE DEVELOPMENT TO DRIVE MARKET
13.6.2.3
REST OF GCC COUNTRIES
13.6.3
REST OF MIDDLE EAST & AFRICA
14
COMPETITIVE LANDSCAPE
Key players dominate with strategic agility, reshaping the global veterinary implant market dynamics.
461
14.2
KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2024–2026
14.2.1
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN VETERINARY IMPLANT DEVICES MARKET
14.3
REVENUE ANALYSIS, 2023–2025
14.4
MARKET SHARE ANALYSIS, 2025
14.4.1
GLOBAL VETERINARY IMPLANT DEVICES MARKET (2025)
14.4.2
US VETERINARY IMPLANT DEVICES MARKET (2025)
14.4.3
EUROPE VETERINARY IMPLANT DEVICES MARKET (2025)
14.5
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
14.5.1
VETERINARY IMPLANT DEVICES MARKET
14.5.1.2
EMERGING LEADERS
14.5.1.3
PERVASIVE PLAYERS
14.5.2
COMPANY FOOTPRINT: KEY PLAYERS, 2025
14.5.2.1
COMPANY FOOTPRINTS
14.5.2.2
REGION FOOTPRINT
14.5.2.3
IMPLANT DEVICE FOOTPRINT
14.5.2.4
APPLICATION FOOTPRINT
14.5.2.5
ANIMAL TYPE FOOTPRINT
14.6
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
14.6.1
PROGRESSIVE COMPANIES
14.6.2
RESPONSIVE COMPANIES
14.6.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
14.6.5.1
DETAILED LIST OF KEY STARTUPS/SMES
14.6.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
14.7
COMPANY VALUATION AND FINANCIAL METRICS
14.8
BRAND/PRODUCT COMPARISON
14.9
COMPETITIVE SCENARIO
14.9.1
PRODUCT LAUNCHES & APPROVALS
14.9.4
OTHER DEVELOPMENTS
15
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
487
15.1.1.1
BUSINESS OVERVIEW
15.1.1.2
PRODUCTS OFFERED
15.1.1.3.2
STRATEGIC CHOICES
15.1.1.3.3
WEAKNESSES & COMPETITIVE THREATS
15.1.5
JOHNSON & JOHNSON (DEPUY SYNTHES)
15.1.7
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL)
15.1.8
SECUROS SURGICAL (CENCORA, INC.)
15.1.9
BIOMEDTRIX, LLC (MOVORA)
15.1.10
IMEX VETERINARY, INC. (MOVORA)
15.1.12
NEW GENERATION DEVICES (NGD) (MOVORA)
15.1.13
VETERINARY ORTHOPEDIC IMPLANTS (VOI)(MOVORA)
15.1.14
ARTHREX, INC. (ARTHREX VET SYSTEMS)
15.1.15
INFINITI MEDICAL, LLC
15.2.1
PUENHUA (CHANGZHOU) PET MEDICAL CO., LTD. (PURWOOF)
15.2.2
VETERINARY INSTRUMENTATION
15.2.6
SMAXTEC ANIMAL CARE GMBH
15.2.7
AUXILIUM MD (TELIATRY, INC.)
15.2.9
NORFOLK VET PRODUCTS
15.2.10
MISUZU INDUSTRIES CORPORATION
16
RESEARCH METHODOLOGY
555
16.1.1.1
KEY DATA FROM SECONDARY SOURCES
16.1.2.1
KEY DATA FROM PRIMARY SOURCES
16.1.2.2
KEY PRIMARY PARTICIPANTS
16.1.2.3
BREAKDOWN OF PRIMARY INTERVIEWS
16.1.2.4
KEY INDUSTRY INSIGHTS
16.2
MARKET SIZE ESTIMATION
16.2.1
APPROACH 1: COMPANY REVENUE ANALYSIS APPROACH
16.2.2
APPROACH 2: CUSTOMER-BASED MARKET ESTIMATION
16.2.3
BOTTOM-UP APPROACH: SUPPLY-SIDE ANALYSIS
16.2.5
BASE NUMBER CALCULATION
16.2.5.1
COMPANY PRESENTATIONS
16.2.6
PRIMARY INTERVIEWS
16.2.8
DEMAND-SIDE APPROACH
16.3
MARKET BREAKDOWN AND DATA TRIANGULATION
16.4
MARKET SHARE ASSESSMENT
16.5
RESEARCH ASSUMPTIONS
16.5.2
GROWTH RATE ASSUMPTIONS
16.6.1
RESEARCH LIMITATIONS
17.1
INSIGHTS OF INDUSTRY EXPERTS
17.1.1
VETERINARY BUSINESS MANAGER – ANIMAL HEALTH INDUSTRY, NORTH AMERICA
17.1.2
VETERINARY PRACTITIONER – COMPANION ANIMAL EXPERT, EUROPE
17.3
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
17.4
AVAILABLE CUSTOMIZATION
17.4.1
GEOGRAPHIC ANALYSIS
17.4.2
REGIONAL/COUNTRY-LEVEL MARKET SHARE ANALYSIS
17.4.3
COMPANY INFORMATION
17.4.4
COUNTRY-LEVEL VOLUME ANALYSIS
17.4.5
POWER SOURCE AND BATTERY ARCHITECTURE ANALYSIS FOR ACTIVE IMPLANTS
17.4.6
ANY CONSULTS/CUSTOM REQUIREMENTS AS PER CLIENT REQUEST
TABLE 1
VETERINARY IMPLANT DEVICES MARKET: INCLUSIONS & EXCLUSIONS
TABLE 2
STANDARD CURRENCY CONVERSION RATES
TABLE 3
GLOBAL RISE IN COMPANION ANIMAL POPULATION (MILLION) (2024 TO 2025)
TABLE 4
VETERINARY IMPLANT-BASED SURGERY COST (USD) (2025)
TABLE 5
VETERINARY IMPLANT DEVICES COST BY IMPLANT TYPE (USD) (2025)
TABLE 6
VETERINARY IMPLANT DEVICES: PORTER’S FIVE FORCES ANALYSIS
TABLE 7
GDP PER CAPITA, CURRENT PRICES BY KEY COUNTRY (2021–2031) (USD)
TABLE 8
AVERAGE SELLING PRICE TREND, BY IMPLANT DEVICE TYPE, 2023–2025 (USD)
TABLE 9
AVERAGE SELLING PRICE TREND OF IMPLANT DEVICES, BY REGION, 2023–2025 (USD)
TABLE 10
IMPORT DATA FOR HS CODE 9021, BY COUNTRY, 2021–2025 (USD THOUSAND)
TABLE 11
EXPORT DATA FOR HS CODE 9021, BY COUNTRY, 2021–2025 (USD THOUSAND)
TABLE 12
VETERINARY IMPLANT DEVICES MARKET: MAJOR CONFERENCES & EVENTS IN 2026–2027
TABLE 13
CASE STUDY 1: TPLO SURGERY USING JOHNSON & JOHNSON IMPLANTS (DEPUY SYNTHES)
TABLE 14
CASE STUDY 2: BRONCHIAL STENTING IN DOGS
TABLE 15
CASE STUDY 3: BILATERAL TOTAL HIP REPLACEMENT IN A DOG
TABLE 16
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 17
NORTH AMERICA: IMPACT DUE TO THE US TARIFFS
TABLE 18
ASIA PACIFIC: IMPACT DUE TO THE US TARIFFS
TABLE 19
EUROPE: IMPACT DUE TO THE US TARIFFS
TABLE 20
VETERINARY IMPLANT DEVICES MARKET: MAJOR PATENTS
TABLE 21
KEY COMPANIES IMPLEMENTING AI IN VETERINARY IMPLANT DEVICES MARKET
TABLE 22
BEST PRACTICES IN VETERINARY IMPLANT DEVICES MARKET
TABLE 23
CASE STUDIES OF AI IMPLEMENTATION IN THE VETERINARY IMPLANT DEVICES MARKET
TABLE 24
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
TABLE 25
HUMAN-LABELED DEVICES ADOPTED OFF-LABEL IN VETERINARY PRACTICE
TABLE 26
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 27
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 28
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 29
REST OF THE WORLD: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 30
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR VETERINARY IMPLANT DEVICES
TABLE 31
KEY BUYING CRITERIA FOR VETERINARY IMPLANT DEVICES, BY END USER
TABLE 32
ADOPTION BARRIERS AND INTERNAL CHALLENGES IN VETERINARY IMPLANT DEVICES MARKET
TABLE 33
UNMET NEEDS IN VETERINARY IMPLANT DEVICES FROM VARIOUS END USERS
TABLE 34
VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 35
IMPLANT DEVICES: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 36
KEY PLAYERS PROVIDING ORTHOPEDIC & SKELETAL IMPLANTS
TABLE 37
VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 38
VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 39
KEY PLAYERS PROVIDING FRACTURE FIXATION PLATES, SCREWS, AND PINS
TABLE 40
FRACTURE FIXATION PLATES, SCREWS, AND PINS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 41
KEY PLAYERS PROVIDING JOINT REPLACEMENT SYSTEMS
TABLE 42
JOINT REPLACEMENT SYSTEMS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 43
KEY PLAYERS PROVIDING TPLO & TTA IMPLANTS
TABLE 44
TPLO & TTA IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 45
KEY PLAYERS PROVIDING OTHER ORTHOPEDIC & SKELETAL IMPLANTS
TABLE 46
OTHER ORTHOPEDIC & SKELETAL IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 47
KEY PLAYERS PROVIDING CARDIOVASCULAR & INTERVENTIONAL IMPLANTS
TABLE 48
VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 49
VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 50
KEY PLAYERS PROVIDING OCCLUDERS & CLOSURE DEVICES
TABLE 51
OCCLUDERS & CLOSURE DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 52
KEY PLAYERS PROVIDING STENTS (TRACHEAL, BRONCHIAL, URETHERAL, VASCULAR)
TABLE 53
STENTS (TRACHEAL, BRONCHIAL, URETHERAL, VASCULAR) MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 54
TRANSCATHETER VALVE REPAIR DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 55
KEY PLAYERS PROVIDING OTHER CARDIOVASCULAR & INTERVENTIONAL IMPLANTS
TABLE 56
OTHER CARDIOVASCULAR & INTERVENTIONAL IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 57
KEY PLAYERS PROVIDING ACTIVE ELECTRONIC IMPLANTS
TABLE 58
VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 59
VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 60
KEY PLAYERS PROVIDING NEUROSTIMULATION IMPLANTS
TABLE 61
NEUROSTIMULATION IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 62
KEY PLAYERS PROVIDING CARDIAC RHYTHM MANAGEMENT IMPLANTS
TABLE 63
CARDIAC RHYTHM MANAGEMENT IMPLANTS, BY REGION, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 64
CARDIAC RHYTHM MANAGEMENT IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 65
KEY PLAYERS PROVIDING OTHER ACTIVE ELECTRONIC IMPLANTS
TABLE 66
OTHER ACTIVE ELECTRONIC IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 67
KEY PLAYERS PROVIDING URINARY & SOFT TISSUE IMPLANTS
TABLE 68
VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 69
VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 70
KEY PLAYERS PROVIDING SUBCUTANEOUS URETERAL BYPASS SYSTEMS
TABLE 71
SUBCUTANEOUS URETERAL BYPASS SYSTEMS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 72
KEY PLAYERS PROVIDING ARTIFICIAL URETHRAL SPHINCTER SYSTEMS
TABLE 73
ARTIFICIAL URETHRAL SPHINCTER SYSTEMS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 74
KEY PLAYERS PROVIDING OTHER URINARY & SOFT TISSUE IMPLANTS
TABLE 75
OTHER URINARY & SOFT TISSUE IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)SS
TABLE 76
KEY PLAYERS PROVIDING THERAPEUTIC & DRUG DELIVERY IMPLANTS
TABLE 77
VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 78
VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 79
KEY PLAYERS PROVIDING IMPLANTABLE DRUG DELIVERY DEVICES
TABLE 80
IMPLANTABLE DRUG DELIVERY DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 81
KEY PLAYERS PROVIDING REPRODUCTIVE & FERTILITY MANAGEMENT IMPLANTS
TABLE 82
REPRODUCTIVE & FERTILITY MANAGEMENT IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 83
KEY PLAYERS PROVIDING GROWTH-PROMOTANT & PRODUCTION PERFORMANCE IMPLANTS
TABLE 84
GROWTH-PROMOTANT & PRODUCTION PERFORMANCE IMPLANTS,BY REGION, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 85
GROWTH-PROMOTANT & PRODUCTION PERFORMANCE IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 86
KEY PLAYERS PROVIDING PAIN MANAGEMENT IMPLANTS
TABLE 87
PAIN MANAGEMENT IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 88
KEY PLAYERS PROVIDING OTHER THERAPEUTIC & DRUG DELIVERY IMPLANTS
TABLE 89
OTHER THERAPEUTIC & DRUG DELIVERY IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 90
KEY PLAYERS PROVIDING MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS
TABLE 91
VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 92
VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 93
KEY PLAYERS PROVIDING TEMPERATURE MONITORING IMPLANTS
TABLE 94
TEMPERATURE MONITORING IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 95
KEY PLAYERS PROVIDING VITAL SIGN MONITORING IMPLANTS
TABLE 96
VITAL SIGN MONITORING IMPLANTS,BY REGION, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 97
VITAL SIGN MONITORING IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 98
KEY PLAYERS PROVIDING ACTIVITY & MOTION SENSING IMPLANTS
TABLE 99
ACTIVITY & MOTION SENSING IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 100
KEY PLAYERS PROVIDING IMPLANTABLE BIOSENSORS & DIAGNOSTIC IMPLANTS
TABLE 101
IMPLANTABLE BIOSENSORS & DIAGNOSTIC IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 102
KEY PLAYERS PROVIDING INTRARUMINAL BOLUSES (INDWELLING MONITORING DEVICES)
TABLE 103
INTRARUMINAL BOLUSES (INDWELLING MONITORING DEVICES) MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 104
KEY PLAYERS PROVIDING OTHER MONITORING & SENSING IMPLANTS
TABLE 105
OTHER MONITORING & SENSING IMPLANTS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 106
KEY PLAYERS PROVIDING OTHER IMPLANT DEVICES
TABLE 107
VETERINARY IMPLANT DEVICES MARKET FOR OTHER IMPLANT DEVICES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 108
VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 109
ANIMAL TYPE: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 110
VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 111
VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 112
VETERINARY IMPLANT DEVICES MARKET FOR DOGS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 113
VETERINARY IMPLANT DEVICES MARKET FOR CATS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 114
VETERINARY IMPLANT DEVICES MARKET FOR OTHER COMPANION ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 115
VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 116
VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 117
VETERINARY IMPLANT DEVICES MARKET FOR RACEHORSES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 118
VETERINARY IMPLANT DEVICES MARKET FOR SPORT & COMPETITION HORSES, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 119
VETERINARY IMPLANT DEVICES MARKET FOR RACING CAMELS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 120
VETERINARY IMPLANT DEVICES MARKET FOR HIGH-VALUE BREEDING CAMELS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 121
VETERINARY IMPLANT DEVICES MARKET FOR WORKING DOGS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 122
VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 123
VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 124
VETERINARY IMPLANT DEVICES MARKET FOR CATTLE (DAIRY & BEEF), BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 125
VETERINARY IMPLANT DEVICES MARKET FOR SWINE, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 126
VETERINARY IMPLANT DEVICES MARKET FOR SHEEP & GOATS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 127
VETERINARY IMPLANT DEVICES MARKET FOR OTHER LIVESTOCK, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 128
VETERINARY IMPLANT DEVICES MARKET FOR WILDLIFE & CONSERVATION ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 129
VETERINARY IMPLANT DEVICES MARKET FOR ZOO ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 130
VETERINARY IMPLANT DEVICES MARKET FOR RESEARCH ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 131
VETERINARY IMPLANT DEVICES MARKET FOR OTHER ANIMALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 132
VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 133
VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & FRACTURE REPAIR, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 134
VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL TREATMENT, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 135
VETERINARY IMPLANT DEVICES MARKET FOR HEALTH & WELLNESS MONITORING, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 136
VETERINARY IMPLANT DEVICES MARKET FOR ACTIVITY, BEHAVIOR, AND PERFORMANCE MONITORING, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 137
VETERINARY IMPLANT DEVICES MARKET FOR TREATMENT, DRUG DELIVERY, AND REPRODUCTIVE MANAGEMENT, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 138
VETERINARY IMPLANT DEVICES MARKET FOR PRODUCTION PERFORMANCE ENHANCEMENT, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 139
VETERINARY IMPLANT DEVICES MARKET FOR OTHER APPLICATIONS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 140
VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 141
VETERINARY IMPLANT DEVICES MARKET FOR VETERINARY CLINICS & HOSPITALS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 142
VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK FARMS & PRODUCTION OPERATIONS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 143
VETERINARY IMPLANT DEVICES MARKET FOR PHARMACEUTICAL & BIOTECHNOLOGY COMPANIES AND CROS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 144
VETERINARY IMPLANT DEVICES MARKET FOR VETERINARY RESEARCH INSTITUTES & ACADEMIC INSTITUTIONS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 145
VETERINARY IMPLANT DEVICES MARKET FOR WILDLIFE & CONSERVATION ORGANIZATIONS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 146
VETERINARY IMPLANT DEVICES MARKET FOR OTHER END USERS, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 147
VETERINARY IMPLANT DEVICES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 148
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 149
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 150
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 151
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 152
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 153
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 154
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 155
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 156
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 157
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 158
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 159
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 160
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 161
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 162
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 163
US: MACROECONOMIC INDICATORS
TABLE 164
US: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 165
US: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 166
US: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 167
US: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 168
US: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 169
US: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 170
US: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 171
US: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 172
US: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 173
US: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 174
US: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 175
US: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 176
US: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 177
CANADA: MACROECONOMIC INDICATORS
TABLE 178
CANADA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 179
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 180
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 181
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 182
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 183
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 184
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 185
CANADA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 186
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 187
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 188
CANADA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 189
CANADA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 190
CANADA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 191
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 192
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 193
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 194
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 195
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 196
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 197
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 198
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 199
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 200
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 201
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 202
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 203
EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 204
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 205
EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 206
GERMANY: MACROECONOMIC INDICATORS
TABLE 207
GERMANY: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 208
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 209
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 210
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 211
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 212
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 213
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 214
GERMANY: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 215
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 216
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 217
GERMANY: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 218
GERMANY: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 219
GERMANY: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 220
UK: MACROECONOMIC INDICATORS
TABLE 221
UK: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 222
UK: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 223
UK: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 224
UK: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 225
UK: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 226
UK: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 227
UK: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 228
UK: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 229
UK: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 230
UK: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 231
UK: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 232
UK: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 233
UK: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 234
FRANCE: MACROECONOMIC INDICATORS
TABLE 235
FRANCE: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 236
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 237
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 238
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 239
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 240
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 241
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 242
FRANCE: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 243
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 244
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 245
FRANCE: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 246
FRANCE: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 247
FRANCE: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 248
ITALY: MACROECONOMIC INDICATORS
TABLE 249
ITALY: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 250
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 251
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 252
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 253
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 254
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 255
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 256
ITALY: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 257
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 258
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 259
ITALY: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 260
ITALY: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 261
ITALY: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 262
SPAIN: MACROECONOMIC INDICATORS
TABLE 263
SPAIN: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 264
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 265
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 266
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 267
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 268
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 269
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 270
SPAIN: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 271
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 272
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 273
SPAIN: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 274
SPAIN: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 275
SPAIN: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 276
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 277
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 278
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 279
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 280
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 281
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 282
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 283
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 284
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 285
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 286
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 287
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 288
REST OF EUROPE: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 289
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 290
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 291
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 292
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 293
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 294
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 295
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 296
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 297
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 298
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 299
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 300
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 301
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 302
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 303
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 304
CHINA: MACROECONOMIC INDICATORS
TABLE 305
CHINA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 306
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 307
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 308
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 309
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 310
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 311
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 312
CHINA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 313
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 314
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 315
CHINA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 316
CHINA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 317
CHINA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 318
JAPAN: MACROECONOMIC INDICATORS
TABLE 319
JAPAN: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 320
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 321
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 322
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 323
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 324
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 325
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 326
JAPAN: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 327
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 328
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 329
JAPAN: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 330
JAPAN: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 331
JAPAN: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 332
INDIA: MACROECONOMIC INDICATORS
TABLE 333
INDIA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 334
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 335
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 336
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 337
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 338
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 339
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 340
INDIA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 341
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 342
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 343
INDIA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 344
INDIA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 345
INDIA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 346
AUSTRALIA: MACROECONOMIC INDICATORS
TABLE 347
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 348
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 349
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 350
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 351
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 352
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 353
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 354
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 355
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 356
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 357
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 358
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 359
AUSTRALIA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 360
SOUTH KOREA: MACROECONOMIC INDICATORS
TABLE 361
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 362
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 363
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 364
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 365
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 366
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 367
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 368
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 369
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 370
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 371
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 372
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 373
SOUTH KOREA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 374
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 375
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 376
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 377
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 378
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 379
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 380
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 381
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 382
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 383
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 384
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 385
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 386
REST OF ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 387
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 388
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 389
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 390
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 391
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 392
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 393
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 394
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 395
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 396
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 397
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 398
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 399
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 400
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 401
LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 402
BRAZIL: MACROECONOMIC INDICATORS
TABLE 403
BRAZIL: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 404
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 405
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 406
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 407
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 408
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 409
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 410
BRAZIL: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 411
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 412
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 413
BRAZIL: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 414
BRAZIL: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 415
BRAZIL: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 416
MEXICO: MACROECONOMIC INDICATORS
TABLE 417
MEXICO: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 418
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 419
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 420
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 421
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 422
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 423
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 424
MEXICO: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 425
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 426
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 427
MEXICO: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 428
MEXICO: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 429
MEXICO: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 430
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 431
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 432
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 433
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 434
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 435
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 436
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 437
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 438
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 439
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 440
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 441
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 442
REST OF LATIN AMERICA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 443
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 444
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 445
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, BY VOLUME, 2024–2031 (MILLION UNITS)
TABLE 446
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 447
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 448
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 449
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 450
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 451
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 452
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 453
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 454
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 455
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 456
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 457
MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 458
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 459
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 460
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 461
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 462
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 463
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 464
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 465
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 466
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 467
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 468
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 469
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 470
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 471
GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 472
KINGDOM OF SAUDI ARABIA: KEY MACROINDICATORS
TABLE 473
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 474
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 475
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 476
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 477
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 478
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 479
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 480
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 481
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 482
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 483
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 484
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 485
KINGDOM OF SAUDI ARABIA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 486
UAE: KEY MACROINDICATORS
TABLE 487
UAE: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 488
UAE: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 489
UAE: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 490
UAE: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 491
UAE: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 492
UAE: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 493
UAE: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 494
UAE: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 495
UAE: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 496
UAE: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 497
UNITED ARAB EMIRATES: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 498
UAE: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 499
UAE: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 500
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 501
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 502
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 503
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 504
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 505
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 506
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 507
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 508
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 509
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 510
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 511
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 512
REST OF GCC COUNTRIES: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 513
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY IMPLANT DEVICE, 2024–2031 (USD MILLION)
TABLE 514
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR ORTHOPEDIC & SKELETAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 515
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR CARDIOVASCULAR & INTERVENTIONAL IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 516
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR ACTIVE ELECTRONIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 517
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR URINARY & SOFT TISSUE IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 518
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR THERAPEUTIC & DRUG DELIVERY IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 519
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR MONITORING, SENSING, AND DIAGNOSTIC IMPLANTS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 520
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY ANIMAL TYPE, 2024–2031 (USD MILLION)
TABLE 521
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR COMPANION ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 522
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR PERFORMANCE & SPORTS ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 523
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET FOR LIVESTOCK ANIMALS, BY TYPE, 2024–2031 (USD MILLION)
TABLE 524
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 525
REST OF MIDDLE EAST & AFRICA: VETERINARY IMPLANT DEVICES MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 526
OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN VETERINARY IMPLANT DEVICES MARKET, JANUARY 2023–AUGUST 2026
TABLE 527
GLOBAL VETERINARY IMPLANT DEVICES MARKET: DEGREE OF COMPETITION
TABLE 528
US VETERINARY IMPLANT DEVICES MARKET: DEGREE OF COMPETITION
TABLE 529
EUROPE VETERINARY IMPLANT DEVICES MARKET: DEGREE OF COMPETITION
TABLE 530
VETERINARY IMPLANT DEVICES MARKET: REGION FOOTPRINT
TABLE 531
VETERINARY IMPLANT DEVICES MARKET: IMPLANT DEVICE FOOTPRINT
TABLE 532
VETERINARY IMPLANT DEVICES MARKET: APPLICATION FOOTPRINT
TABLE 533
VETERINARY IMPLANT DEVICES MARKET: ANIMAL TYPE FOOTPRINT
TABLE 534
VETERINARY IMPLANT DEVICES MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 535
VETERINARY IMPLANT DEVICES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUP/SME PLAYERS
TABLE 536
VETERINARY IMPLANT DEVICES MARKET: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023–AUGUST 2026
TABLE 537
VETERINARY IMPLANT DEVICES MARKET: DEALS, JANUARY 2023–AUGUST 2026
TABLE 538
VETERINARY IMPLANT DEVICES MARKET: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 539
VETERINARY IMPLANT DEVICES MARKET: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 540
MERCK & CO., INC.: COMPANY OVERVIEW
TABLE 541
MERCK & CO., INC.: PRODUCTS OFFERED
TABLE 542
ZOETIS INC.: COMPANY OVERVIEW
TABLE 543
ZOETIS INC.: PRODUCTS OFFERED
TABLE 544
ZOETIS INC.: PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 545
ELANCO: COMPANY OVERVIEW
TABLE 546
ELANCO: PRODUCTS OFFERED
TABLE 547
ELANCO: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 548
VIRBAC: COMPANY OVERVIEW
TABLE 549
VIRBAC: PRODUCTS OFFERED
TABLE 550
VIRBAC: PRODUCT APPROVALS, JANUARY 2023–AUGUST 2026
TABLE 551
VIRBAC: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 552
VIRBAC: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 553
JOHNSON & JOHNSON (DEPUY SYNTHES): COMPANY OVERVIEW
TABLE 554
JOHNSON & JOHNSON (DEPUY SYNTHES): PRODUCTS OFFERED
TABLE 555
B. BRAUN SE: COMPANY OVERVIEW
TABLE 556
B. BRAUN SE: PRODUCTS OFFERED
TABLE 557
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL): COMPANY OVERVIEW
TABLE 558
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL): PRODUCTS OFFERED
TABLE 559
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL): PRODUCT UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 560
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL): OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 561
SECUROS SURGICAL (CENCORA, INC.): COMPANY OVERVIEW
TABLE 562
SECUROS SURGICAL (CENCORA, INC.): PRODUCTS OFFERED
TABLE 563
SECUROS SURGICAL (CENCORA, INC.): DEALS, JANUARY 2023–AUGUST 2026
TABLE 564
SECUROS SURGICAL (CENCORA, INC.): OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 565
BIOMEDTRIX, LLC (MOVORA): COMPANY OVERVIEW
TABLE 566
BIOMEDTRIX, LLC (MOVORA): PRODUCTS OFFERED
TABLE 567
BIOMEDTRIX, LLC (MOVORA): DEALS, JANUARY 2023–AUGUST 2026
TABLE 568
IMEX VETERINARY, INC. (MOVORA): COMPANY OVERVIEW
TABLE 569
IMEX VETERINARY, INC. (MOVORA): PRODUCTS OFFERED
TABLE 570
IMEX VETERINARY IMPLANTS: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 571
KYON (MOVORA): COMPANY OVERVIEW
TABLE 572
KYON (MOVORA): PRODUCTS OFFERED
TABLE 573
KYON (MOVORA): OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 574
NEW GENERATION DEVICES (NGD) (MOVORA): COMPANY OVERVIEW
TABLE 575
NEW GENERATION DEVICES (NGD): PRODUCTS OFFERED
TABLE 576
NEW GENERATION DEVICES: DEALS, JANUARY 2023–AUGUST 2026
TABLE 577
VETERINARY ORTHOPEDIC IMPLANTS (VOI) (MOVORA): COMPANY OVERVIEW
TABLE 578
VETERINARY ORTHOPEDIC IMPLANTS (VOI) (MOVORA): PRODUCTS OFFERED
TABLE 579
VETERINARY ORTHOPEDIC IMPLANTS (VOI) (MOVORA): DEALS, JANUARY 2023–AUGUST 2026
TABLE 580
ARTHREX, INC. (ARTHREX VET SYSTEMS): COMPANY OVERVIEW
TABLE 581
ARTHREX, INC. (ARTHREX VET SYSTEMS): PRODUCTS OFFERED
TABLE 582
ARTHREX, INC. (ARTHREX VET SYSTEMS): PRODUCT LAUNCHES, JANUARY 2023–AUGUST 2026
TABLE 583
ARTHREX, INC. (ARTHREX VET SYSTEMS): OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 584
INFINITI MEDICAL, LLC: COMPANY OVERVIEW
TABLE 585
INFINITI MEDICAL, LLC: PRODUCTS OFFERED
TABLE 586
INFINITI MEDICAL, LLC: PRODUCT ENHANCEMENTS, JANUARY 2023–AUGUST 2026
TABLE 587
INFINITI MEDICAL, LLC: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 588
STUDY ASSUMPTIONS
TABLE 589
VETERINARY IMPLANT DEVICES MARKET: RISK ASSESSMENT ANALYSIS
FIGURE 1
VETERINARY IMPLANT DEVICES MARKET: SEGMENTS CONSIDERED
FIGURE 4
GLOBAL VETERINARY IMPLANT DEVICES MARKET, 2024–2031
FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN THE VETERINARY IMPLANT DEVICES MARKET, 2024–2026
FIGURE 6
DISRUPTIONS INFLUENCING GROWTH OF VETERINARY IMPLANT DEVICES MARKET
FIGURE 7
HIGH-GROWTH SEGMENTS IN VETERINARY IMPLANT DEVICES MARKET, 2026–2031
FIGURE 8
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN VETERINARY IMPLANT DEVICES MARKET, IN TERMS OF VALUE, DURING FORECAST PERIOD
FIGURE 9
INCREASING PREVALENCE OF DISEASES AND ADOPTION OF VETERINARY SURGICAL PROCEDURES TO DRIVE MARKET GROWTH
FIGURE 10
ORTHOPEDIC & SKELETAL IMPLANTS SEGMENT ACCOUNTED FOR LARGEST SHARE IN 2025
FIGURE 11
INDIA TO WITNESS THE HIGHEST CAGR DURING THE FORECAST PERIOD
FIGURE 12
VETERINARY IMPLANT DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 13
VETERINARY IMPLANT DEVICES MARKET: PORTER'S FIVE FORCES ANALYSIS
FIGURE 14
VETERINARY IMPLANT DEVICES MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 15
VETERINARY IMPLANT DEVICES MARKET: VALUE CHAIN ANALYSIS
FIGURE 16
VETERINARY IMPLANT DEVICES MARKET: ECOSYSTEM ANALYSIS
FIGURE 17
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
FIGURE 18
INVESTMENT & FUNDING SCENARIO (2023–2026)
FIGURE 19
VETERINARY IMPLANT DEVICES MARKET: NUMBER OF GRANTED PATENT APPLICATIONS (JANUARY 2016–AUGUST 2026)
FIGURE 20
TOP APPLICANT COUNTRIES/REGIONS FOR VETERINARY IMPLANT DEVICE PATENTS (JANUARY 2016–AUGUST 2026)
FIGURE 21
KEY FEATURES OF AI/GENERATIVE AI IN THE VETERINARY IMPLANT DEVICES MARKET
FIGURE 22
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR VETERINARY IMPLANT DEVICES
FIGURE 23
KEY BUYING CRITERIA FOR VETERINARY IMPLANT DEVICES, BY END USER
FIGURE 24
NORTH AMERICA: VETERINARY IMPLANT DEVICES MARKET SNAPSHOT
FIGURE 25
ASIA PACIFIC: VETERINARY IMPLANT DEVICES MARKET SNAPSHOT
FIGURE 26
REVENUE ANALYSIS OF KEY PLAYERS IN VETERINARY IMPLANT DEVICES MARKET, 2023–2025
FIGURE 27
GLOBAL MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
FIGURE 28
US MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
FIGURE 29
EUROPE MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025
FIGURE 30
VETERINARY IMPLANT DEVICES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 31
VETERINARY IMPLANT DEVICES MARKET: COMPANY FOOTPRINT
FIGURE 32
VETERINARY IMPLANT DEVICES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 33
EV/EBITDA OF KEY VENDORS FOR THE VETERINARY IMPLANT DEVICES MARKET
FIGURE 34
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS FOR THE VETERINARY IMPLANT DEVICES MARKET
FIGURE 35
VETERINARY IMPLANT DEVICES MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS
FIGURE 36
MERCK & CO., INC.: COMPANY SNAPSHOT (2025)
FIGURE 37
ZOETIS INC.: COMPANY SNAPSHOT (2025)
FIGURE 38
ELANCO: COMPANY SNAPSHOT (2025)
FIGURE 39
VIRBAC: COMPANY SNAPSHOT (2025)
FIGURE 40
JOHNSON & JOHNSON (DEPUY SYNTHES): COMPANY SNAPSHOT (2025)
FIGURE 41
B. BRAUN SE: COMPANY SNAPSHOT (2025)
FIGURE 42
HARVARD BIOSCIENCE, INC. (DATA SCIENCES INTERNATIONAL): COMPANY SNAPSHOT (2025)
FIGURE 43
VETERINARY IMPLANT DEVICES MARKET: RESEARCH DESIGN
FIGURE 44
PRIMARY SOURCES
FIGURE 45
BREAKDOWN OF PRIMARY INTERVIEWS: SUPPLY-SIDE AND DEMAND-SIDE PARTICIPANTS
FIGURE 46
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 47
BREAKDOWN OF PRIMARY INTERVIEWS: DEMAND-SIDE PARTICIPANTS
FIGURE 48
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
FIGURE 49
MARKET SIZE APPROACH: REVENUE SHARE ANALYSIS
FIGURE 50
REVENUE SHARE ANALYSIS ILLUSTRATION: MERCK & CO., INC (2025)
FIGURE 51
BOTTOM-UP APPROACH
FIGURE 52
TOP-DOWN APPROACH
FIGURE 53
SUPPLY-SIDE ANALYSIS: VETERINARY IMPLANT DEVICES MARKET (2025)
FIGURE 54
DEMAND-SIDE APPROACH
FIGURE 55
VETERINARY IMPLANT DEVICES MARKET: CAGR PROJECTION FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES (2026–2031)
FIGURE 56
CAGR PROJECTION: SUPPLY-SIDE ANALYSIS
FIGURE 57
MARKET DATA TRIANGULATION METHODOLOGY


 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.
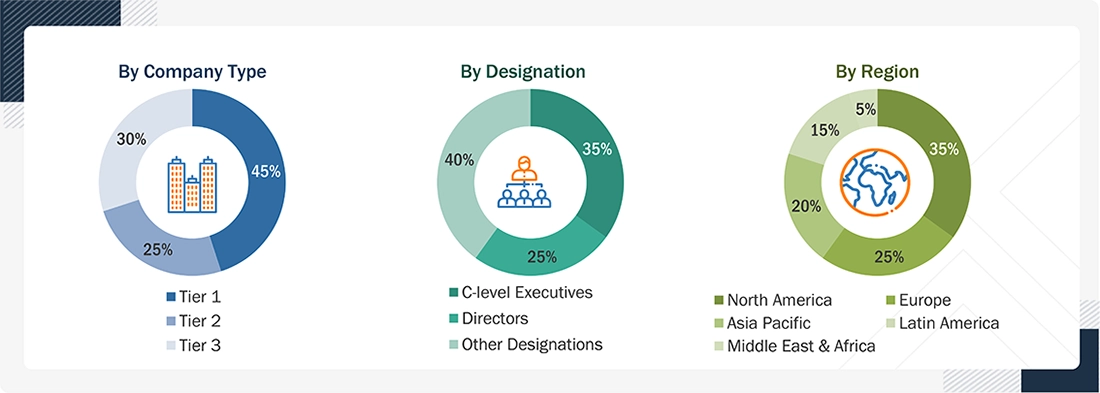
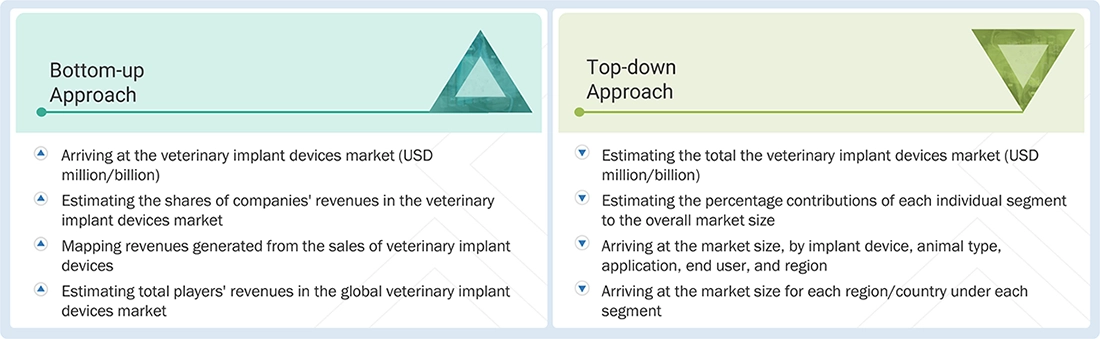









Growth opportunities and latent adjacency in Veterinary Implants Devices Market