4
MARKET OVERVIEW
This section summarizes market dynamics, key shifts, and high-impact trends shaping demand outlook.
4.3
UNMET NEEDS AND WHITE SPACES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3
5
INDUSTRY TRENDS
Presents a concise view of industry direction, strategic priorities, and key indicators influencing market momentum.
5.1
PORTER’S FIVE FORCES ANALYSIS
5.2
MACROECONOMIC OUTLOOK
5.2.2
GDP TRENDS AND FORECAST
5.2.3
TRENDS IN LATIN AMERICA DATA CENTER SOLUTIONS MARKET
5.2.4
TRENDS IN THE LATIN AMERICA HYPERSCALE DATA CENTER MARKET
5.3
SUPPLY CHAIN ANALYSIS
5.5.1
AVERAGE SELLING PRICE TREND OF KEY PLAYERS, BY SERVICE SCALE, (2022-2025)
5.5.2
AVERAGE SELLING PRICE TREND, BY REGION, (2022-2025)
5.6
KEY CONFERENCES AND EVENTS, 2024-2026
5.7
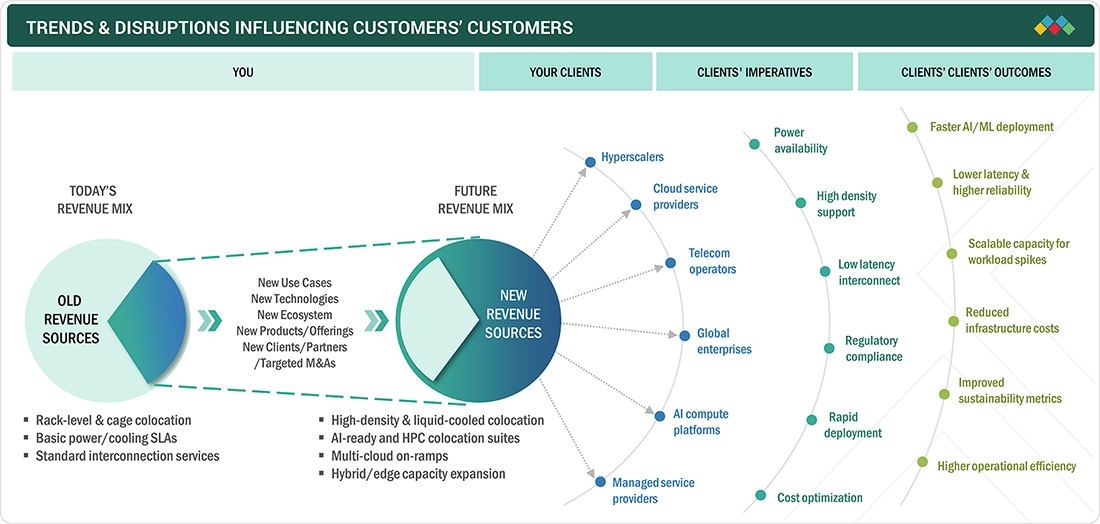
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT FUNDING SCENARIO
5.10
IMPACT OF 2025 US TARIFF- LATIN AMERICA DATA CENTER COLOCATION MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.5
IMPACT ON END-USE INDUSTRIES
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
6.1.1
POWER & COOLING INFRASTRUCTURE
6.1.2
REMOTE MONITORING AND DATA CENTER INFRASTRUCTURE MANAGEMENT
6.1.3
PHYSICAL SECURITY & ACCESS CONTROL SYSTEMS
6.1.4
INTERCONNECTION & CARRIER-NEUTRAL CONNECTIVITY
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
AI & MACHINE LEARNING FOR PREDICTIVE MAINTENANCE
6.2.2
LIQUID & IMMERSION COOLING
6.2.3
SOFTWARE-DEFINED WIDE AREA NETWORK (SD-WAN)
6.2.4
DATA CENTER AS A SERVICE (DCAAS)
6.3.1
PUBLIC & HYBRID CLOUD PLATFORMS
6.3.3
CONTENT DELIVERY NETWORKS (CDNS)
6.3.4
ENTERPRISE STORAGE & BACKUP SOLUTIONS
6.4
TECHNOLOGY/PRODUCT ROADMAP
6.6
IMPACT OF AI/GEN AI ON DATA CENTER COLOCATION MARKET
6.6.1
TOP USE CASE AND MARKET POTENTIAL
6.6.2
BEST PRACTICES FOLLOWED BY PROVIDERS IN LATIN AMERICA DATA CENTER COLOCATION MARKET
6.6.3
CASE STUDIES RELATED TO AI IMPLEMENTATION IN THE LATIN AMERICA DATA CENTER COLOCATION MARKET
6.6.4
INTERCONNECTED ECOSYSTEM AND IMPACT OF MARKET PLAYERS
6.6.5
CLIENT’S READINESS TO ADOPT AI-INTEGRATED DATA CENTER COLOCATION
7.1
LATIN AMERICA REGULATIONS AND COMPLIANCE -
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.3
IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
8
CUSTOMER LANDSCAPE & BUYING BEHAVIOR
8.2
DECISION-MAKING PROCESS
8.3
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THE EVALUATION CRITERIA
8.3.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.3.4
UNMET NEEDS OF VARIOUS END-USE USER
9
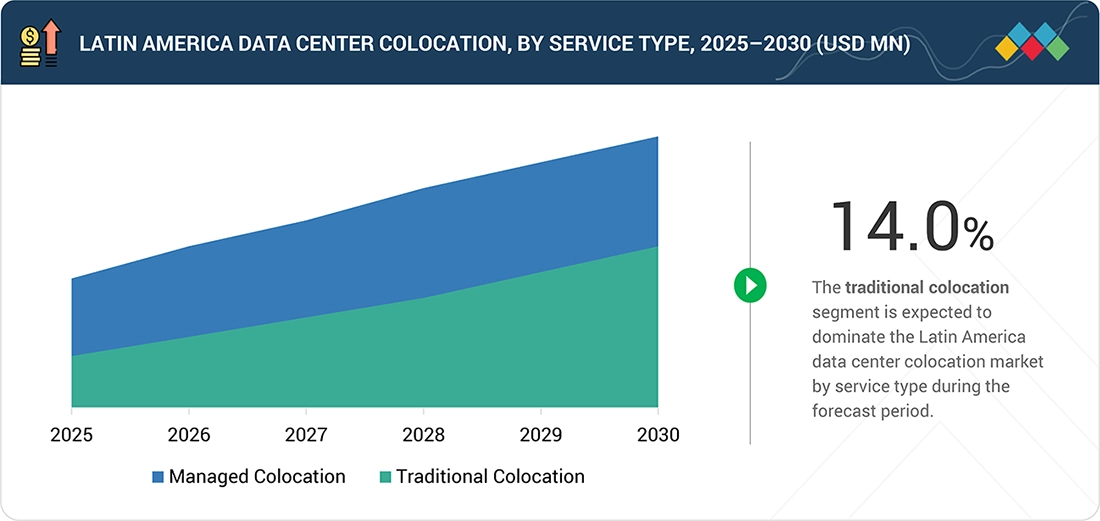
DATA CENTER COLOCATION MARKET, BY SERVICE TYPE (MARKET SIZE & FORECAST TO 2030 - IN VALUE, USD MILLION)
SERVICE TYPE WISE DEMAND POTENTIAL AND THE GROWTH PATHWAYS SHAPING COLOCATION ADOPTION ACROSS DIVERSE INDUSTRIES
9.2
TRADITIONAL COLOCATION
10
DATA CENTER COLOCATION MARKET, BY SERVICE SCALE (MARKET SIZE & FORECAST TO 2030 - IN VALUE, USD MILLION)
SERVICE SCALE DEMAND POTENTIAL AND THE GROWTH PATHWAYS SHAPING COLOCATION ADOPTION ACROSS DIVERSE INDUSTRIES
10.3
WHOLESALE COLOCATION
11
DATA CENTER COLOCATION MARKET, BY WORKLOAD TYPE (MARKET SIZE & FORECAST TO 2030 - IN VALUE, USD MILLION)
WORKLOAD TYPE WISE DEMAND POTENTIAL AND THE GROWTH PATHWAYS SHAPING COLOCATION ADOPTION ACROSS DIVERSE INDUSTRIES
11.2
HIGH PERFORMANCE COMPUTING
12
DATA CENTER COLOCATION MARKET, BY ORGANIZATION SIZE (MARKET SIZE & FORECAST TO 2030 - IN VALUE, USD MILLION)
ORGANIZATION SIZE WISE DEMAND POTENTIAL AND THE GROWTH PATHWAYS SHAPING COLOCATION ADOPTION ACROSS DIVERSE INDUSTRIES
13
DATA CENTER COLOCATION MARKET, BY END USER (MARKET SIZE & FORECAST TO 2030 - IN VALUE, USD MILLION)
ASSESSMENT OF END-USER-SPECIFIC ADOPTION DRIVERS, DEMAND DYNAMICS, AND MARKET POTENTIAL ACROSS KEY INDUSTRY VERTICALS
13.3.1
BANKING, FINANCIAL SERVICES, & INSURANCE
13.3.3
GOVERNMENT & PUBLIC SECTOR
13.3.4
HEALTHCARE & LIFE SCIENCES
13.3.5
RETAIL & E-COMMERCE
13.3.7
ENERGY & UTILITIES
14
DATA CENTER COLOCATION MARKET, BY COUNTRY (ASSESSING GROWTH PATTERNS, INDUSTRY FORCES, REGULATORY LANDSCAPE, AND MARKET POTENTIAL ACROSS KEY GEOGRAPHIES AND COUNTRIES)
Market Size, Volume & Forecast – USD Million
14.2.3
REST OF LATIN AMERICA
15
COMPETITIVE LANDSCAPE (STRATEGIC ASSESSMENT OF LEADING PLAYERS, MARKET SHARE, REVENUE ANALYSIS, COMPANY POSITIONING, AND COMPETITIVE BENCHMARKS INFLUENCING MARKET POTENTIAL)
15.2
KEY PLAYER STRATEGIES/RIGHT TO WIN (2024)
15.3
REVENUE ANALYSIS (2020-2024)
15.4
MARKET SHARE ANALYSIS,
15.6
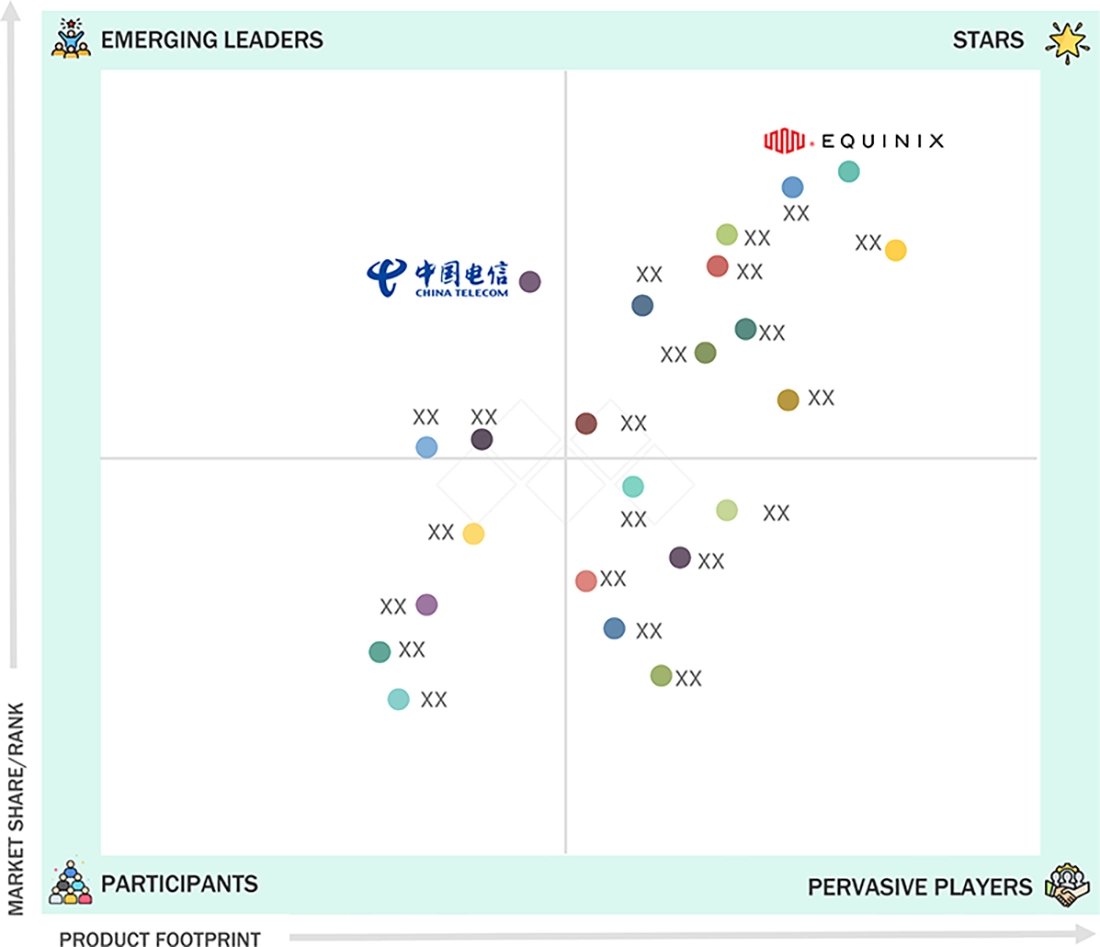
COMPANY EVALUATION MATRIX: KEY PLAYERS,
15.6.5
COMPANY FOOTPRINT: KEY PLAYERS,
15.6.5.1
COMPANY FOOTPRINT
15.6.5.2
COUNTRY FOOTPRINT
15.6.5.3
SERVICE TYPE FOOTPRINT
15.6.5.4
SERVICE SCALE FOOTPRINT
15.6.5.5
WORKLOAD TYPE FOOTPRINT
15.6.5.6
END-USER FOOTPRINT
15.6.5.7
ENTERPRISE FOOTPRINT
15.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES,
15.7.1
PROGRESSIVE COMPANIES
15.7.2
RESPONSIVE COMPANIES
15.7.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES,
15.7.5.1
DETAILED LIST OF KEY STARTUPS/SMES
15.7.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
15.8
COMPANY VALUATION AND FINANCIAL METRICS
15.9
COMPETITIVE SCENARIO
16
COMPANY PROFILES (IN-DEPTH REVIEW OF COMPANIES, PRODUCTS, SERVICES, RECENT INITIATIVES, AND POSITIONING STRATEGIES IN THE DATA CENTER COLOCATION MARKET)
16.7
CHINA TELECOM CORPORATION LTD
16.10
VANTAGE DATA CENTERS
16.15
ALIGNED DATA CENTERS
17.1.1.1
KEY DATA FROM SECONDARY SOURCES
17.1.1.2
LIST OF KEY SECONDARY SOURCES
17.1.2.1
KEY DATA FROM PRIMARY SOURCES
17.1.2.2
KEY PRIMARY PARTICIPANTS
17.1.2.3
BREAKUP OF PRIMARIES INTERVIEWS
17.1.2.4
KEY INDUSTRY INSIGHTS
17.2
MARKET SIZE ESTIMATION
17.2.1
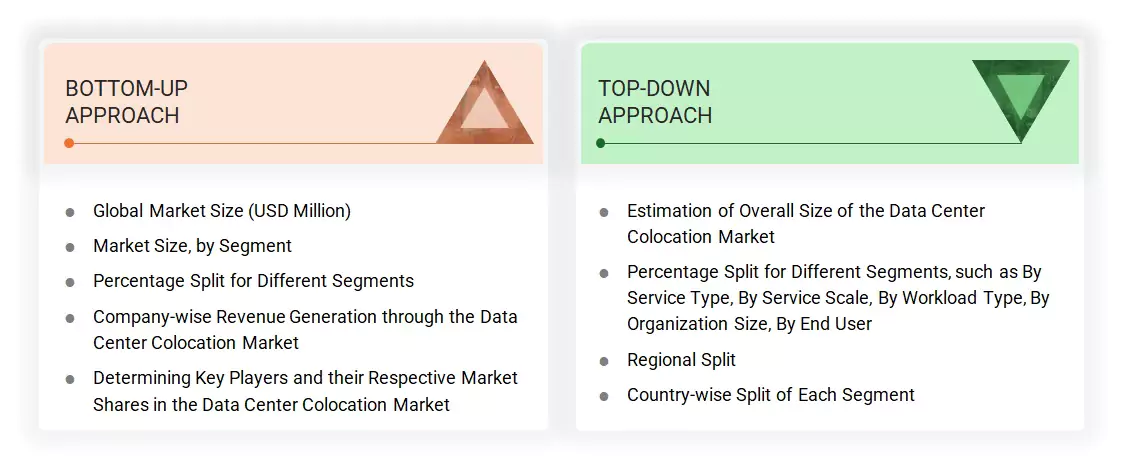
BOTTOM-UP APPROACH
17.2.3
MARKET SIZE CALCULATION FOR BASE YEAR
17.3
MARKET FORECAST APPROACH
17.6
RESEARCH ASSUMPTIONS AND LIMITATIONS
18.2
KNOWLEDGE STORE: MARKETSANDMARKETS' SUBSCRIPTION PORTAL
18.3
CUSTOMIZATION OPTIONS


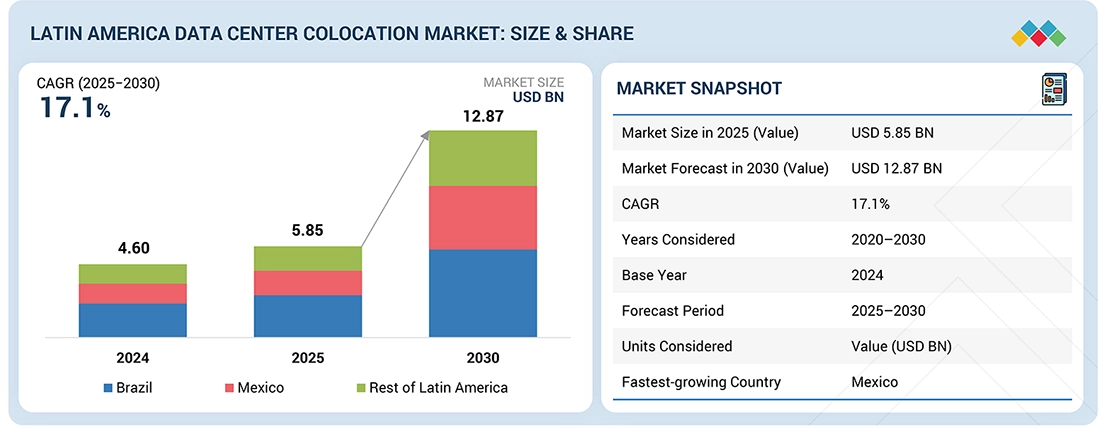











Growth opportunities and latent adjacency in Latin America Data Center Colocation Market