Silicone Market by Type (Elastomer, Fluid, Resin, Gel), End-use Industry (Industrial Process, Building & Construction, Transportation, Personal Care & Consumer, Electronic, Medical & Healthcare, Energy), and Region - Global Forecast to 2031

icon1
USD 33.46 BN
MARKET SIZE, 2031
icon2
CAGR 5.3%
(2026-2031)
icon3
343
REPORT PAGES
icon4
363
MARKET TABLES

OVERVIEW

silicone-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

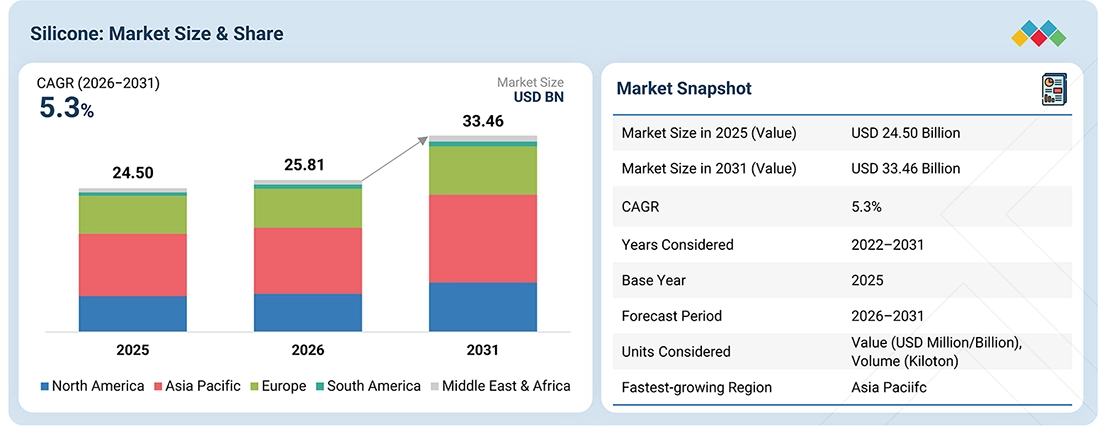
The silicone market is projected to grow from USD 25.81 billion in 2026 to USD 33.46 billion by 2031, at a CAGR of 5.3% during the forecast period. The silicone market is anticipated to experience substantial growth during the forecast period, due to rising demand in construction, automotive, electronics, healthcare, and personal care sectors. The use of silicone sealants, adhesives, coatings, and waterproofing materials is rising due to the increase in construction. Increasing production of cars and electric vehicles is driving up silicone consumption in insulation, gaskets and seals, and thermal-management applications. Demand for silicone in the electronics industry is rising as the industry expands and grows, driven by its need for silicone insulation, encapsulation and component protection.

KEY TAKEAWAYS

  • By Region
    Asia Pacific's silicone market dominated, with a share of 54.4% in 2025.
  • By Type
    By type, elastomer segment is expected to be the leading segment, in terms of value.
  • By End-use Industry
    By end-use industry, building & construction segment is expected to be the leading segment, in terms of value.
  • Competitive Landscape - Key Players
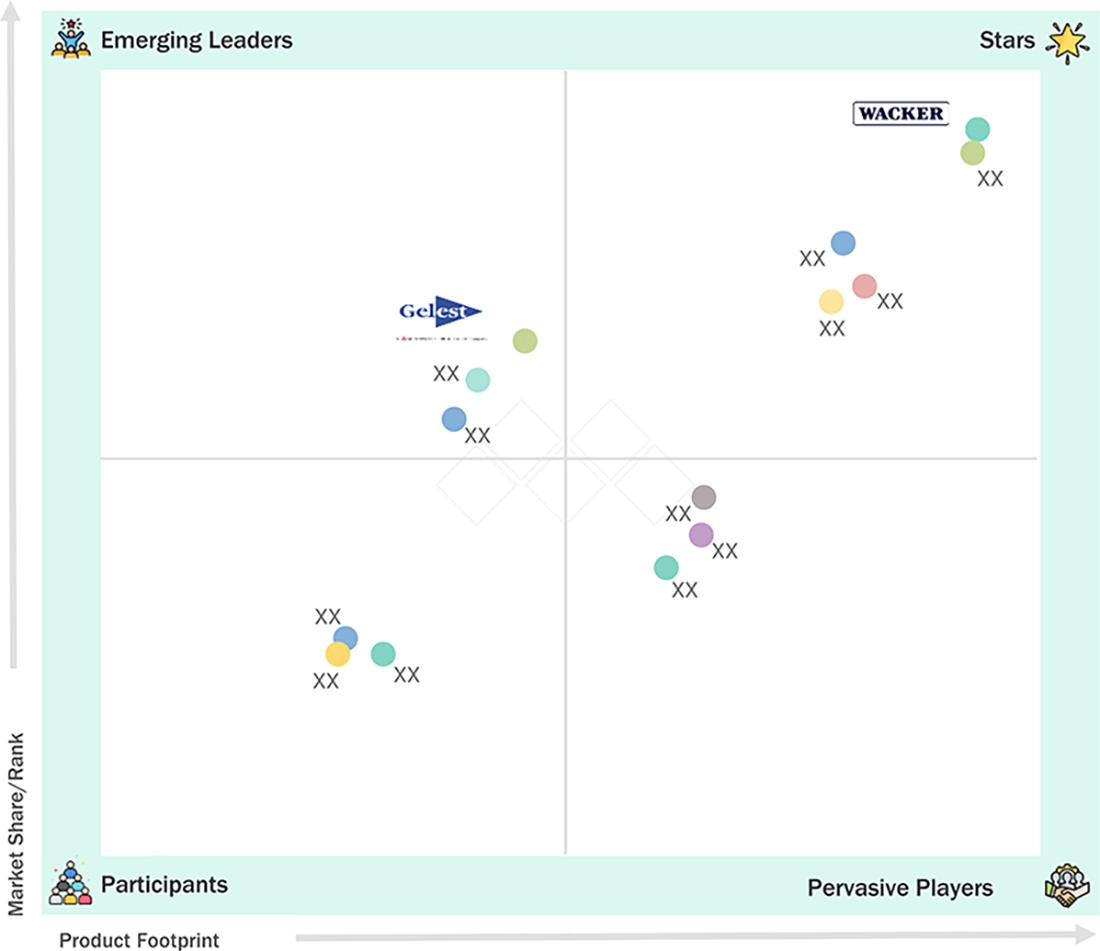
    Wacker Chemie AG, Shin-Etsu Chemical Co., Ltd., China National Bluestar (Group) Co., Ltd. (Bluestar), Dow, and Momentive Performance Materials, Inc., were identified as star players in the silicone market. These companies maintain strong market positions through extensive global manufacturing networks, broad silicone product portfolios, and strong distribution capabilities.
  • Competitive Landscape- Startups
    Zhejiang Sucon Silicone Co., Ltd., Supreme Silicones India Pvt. Ltd., Shenzhen Square Silicone Co., Ltd., Guangzhou OTT New Materials Co., Ltd., among others, have distinguished themselves among startups and SMEs. These companies are gaining traction through specialized silicone products, expanding production capacities, and product innovation.

The market is being propelled by an increasing demand for healthcare applications such as medical devices, tubing, implants, and wound-care products. Increasing use of silicone in cosmetics and personal care products is further contributing to demand. As industries develop increasingly, silicone has been gaining traction for its durability, flexibility, resistance to heat and its high performance. Further growth opportunities are anticipated as a result of product innovation, sustainable silicone solutions and the increasing applications of renewables.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

The silicone market is changing to a higher performance and specialty silicone products for electronics, electric vehicles, healthcare and renewable energy. As demand for sustainable and low-carbon silicone increases, manufacturers are making an effort to create sustainable silicone materials and manufacturing methods. The development of new silicone elastomers, fluids, resins and advanced formulations are opening up new applications in various industries. The market growth and profitability may be affected by supply-chain disruptions, price fluctuations of raw materials, environmental regulations, and growing competition from alternative materials.
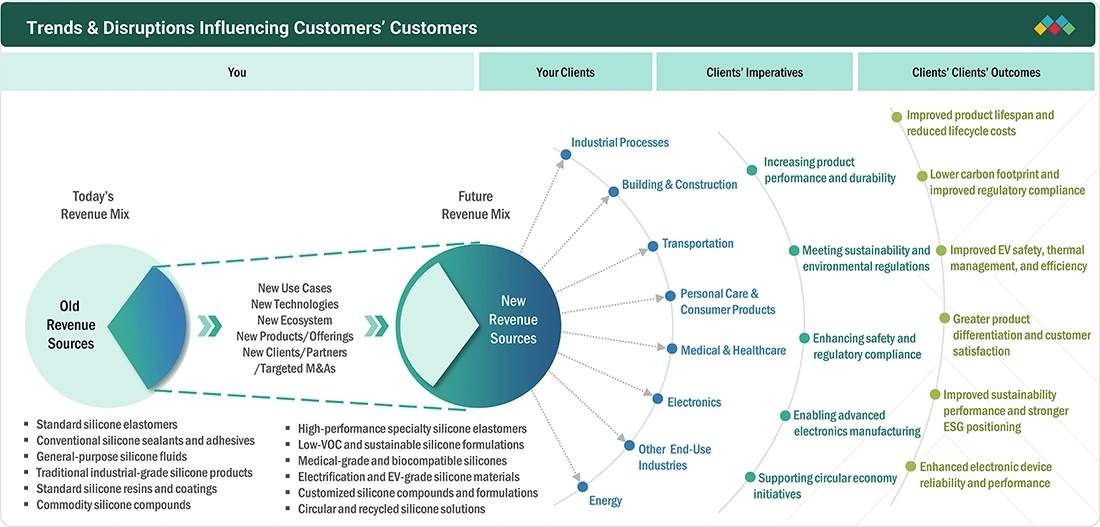
silicone-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Rapid Adoption in E-Mobility and High-Voltage Components
  • Sustainability Push in Construction and Green Building Materials
RESTRAINTS
Impact
Level
  • Price Volatility of Silicon Metal and Methanol
  • Technical Barriers in High-Purity Silicone Production
OPPORTUNITIES
Impact
Level
  • Development of Silicone-Based Thermal Management Materials for EV Fast-Charging
  • Additive Manufacturing of Silicone Components
CHALLENGES
Impact
Level
  • Meeting Stricter VOC and Emission Standards
  • Supply Chain Localization Pressure

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Rapid Adoption in E-Mobility and High-Voltage Components

The growing EV market is driving more usage of silicone for batteries, charging systems, and high-voltage applications. Silicone has resistance to harsh operating conditions, high thermal stability and electrical insulation, as well as excellent flexibility. Now being used more than ever for battery sealing and sealing, battery encapsulation, insulation, connectors, and thermal management applications. The growing demand for safer and more efficient EV components is further encouraging the use of silicone materials. Given the growing scale of EV production worldwide, silicone is likely to be increasingly crucial to enhancing the reliability, safety, and performance of e-mobility systems.

Restraint: Price Volatility of Silicon Metal and Methanol

Fluctuations in the cost of raw materials, such as silicon metal and methanol, may result in higher cost of silicone. Energy prices, supply shortages, and changes in regional production capacity also can influence raw-material availability and prices. Increased costs of the inputs could squeeze manufacturers' margins and drive up costs of silicone products. Small and medium-sized manufacturers might be under more pressure because they have less buying power and have less capacity to pass on the cost increases.

Opportunity: Development of Silicone-Based Thermal Management Materials for EV Fast-Charging

As EV fast charging becomes more prevalent, opportunities for silicone-based thermal-management materials are growing. During fast charging, the battery produces a lot of heat that requires effective thermal management of the battery to keep it safe, efficient and perform well. The silicone can offer thermal, electrical, flexibility and durability properties in demanding EV environments. They may be applied in thermal interface materials, gap fillers, encapsulants and battery and charging component insulation systems. With EV manufacturers aiming for higher power densities and faster charging times, the demand for advanced silicone-based thermal solutions will likely grow.

Challenge: Meeting Stricter VOC and Emission Standards

Silicone manufacturers are facing challenges as regulations are increasing and VOC and emission standards are tightening. Additionally, regulatory bodies are pushing manufacturers to minimize emissions and create safer, more eco-friendly silicone products. Businesses may have to invest in cleaning up production and manufacturing technologies, reformulation and other improvements to comply with changing requirements. These regulatory rules may lead to higher production expenses and complicate product development and commercialization.

SILICONE MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
First carbon-neutral silicone façade project using DOWSIL™ sealants (PAS 2060 verified) to address embodied carbon in curtain wall systems while ensuring structural glazing performance. Reduced embodied carbon footprint, verified climate-neutrality, maintained structural integrity and sealing efficiency in high-performance façades.
company logo
Long-term “living object” study on SILRES® silicone resin emulsion paint tested over 20 years for durability, water repellence, and breathability in façade applications. Long-term “living object” study on SILRES® silicone resin emulsion paint tested over 20 years for durability, water repellence, and breathability in façade applications.

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

Silicone market ecosystem consists of raw materials suppliers, silicone manufacturers, silicone distributors, silicone formulators, and end-use industries. Silicon metal, methanol and other chemical feedstocks are converted to silicone fluids, elastomers, resins, gels and other products. These materials are supplied to industries like automotive, construction, electronics, healthcare, personal care and others.
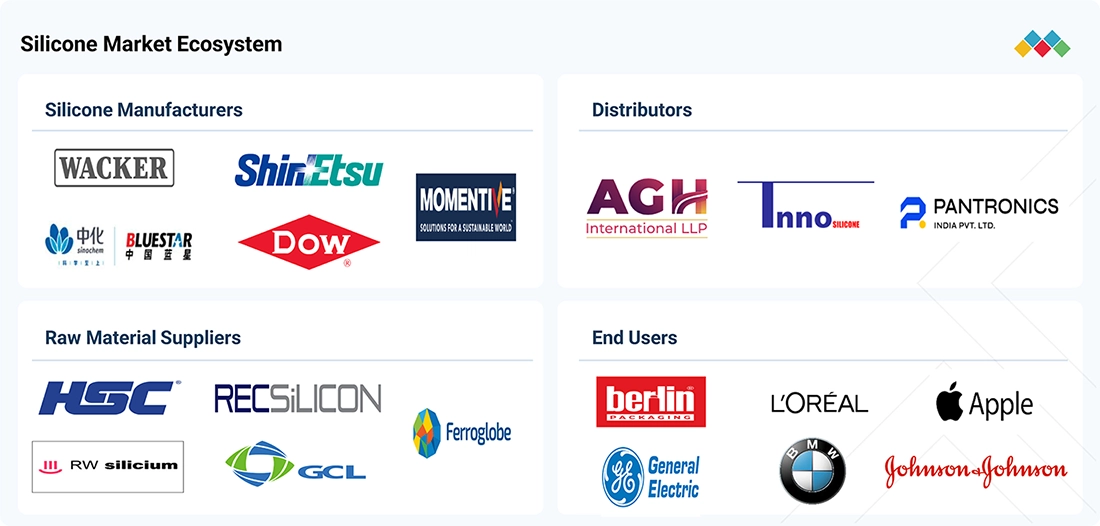
silicone-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS
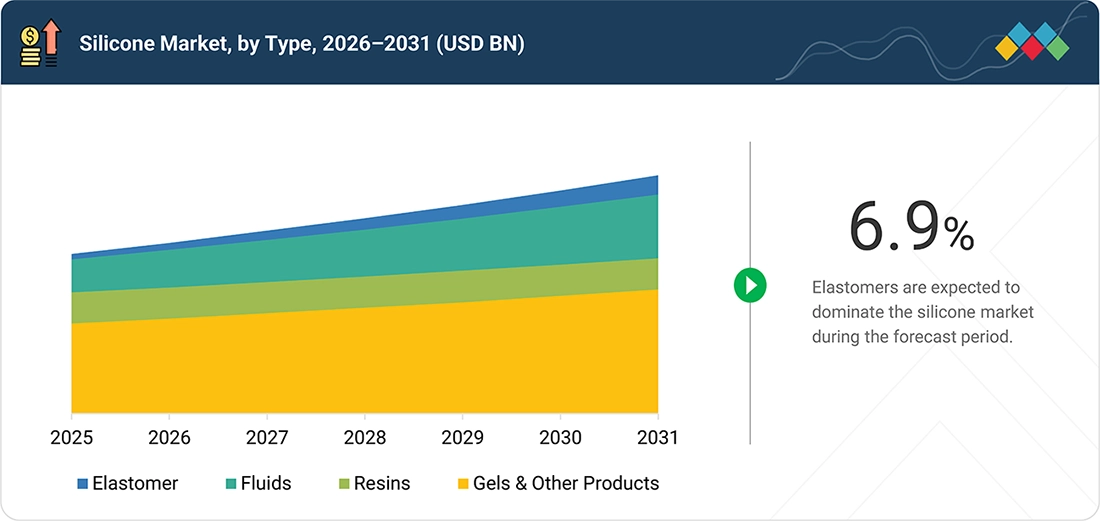
silicone-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Silicone Market, By Type

Elastomer accounted for the largest share of the silicone market in 2025, due to their superior flexibility and resistance to extreme temperatures and durability. They are excellent electrical insulators and resistant to moisture, chemicals, weathering, and aging. Silicone elastomers are used in a variety of applications for automobiles, electrical and electronic equipment, construction, healthcare, and consumer goods. Silicone elastomers also are expected to gain further momentum in batteries, seals, gaskets, and insulation due to the growing use of electric vehicles. The use of these materials is being promoted in different industries, with a growing demand for high-performance and long-lasting materials.

Silicone Market, By End-use Industry

In 2025, building & construction accounted for the largest segment of the silicone market driven by rising construction activity worldwide. Silicones are used in a variety of applications, including sealants, adhesives, glazing, waterproofing, insulation, and protective coatings. They are extremely durable and resistant to weather elements, temperature, and moisture, making them good choices for construction use. Silicone consumption is projected to increase further in the coming years due to increased construction activity, urbanization, and the use of energy-efficient buildings.

REGION

Asia Pacific is leading region in the global silicone market

By region, Asia Pacific is the leading region in the silicone market, owing to the accelerated industrialization, urbanization and infrastructure growth in the region. Countries like China, Japan, India and South Korea have huge automotive, electronics, construction and manufacturing sectors. The region's strong demand for consumer electronics and electric vehicles is creating significant opportunities for silicone applications. Market demand is further fueled by the rise in investments in infrastructure, renewable energy and advanced manufacturing. Asia Pacific also has significant silicone production capacity, and a number of large silicone manufacturers.
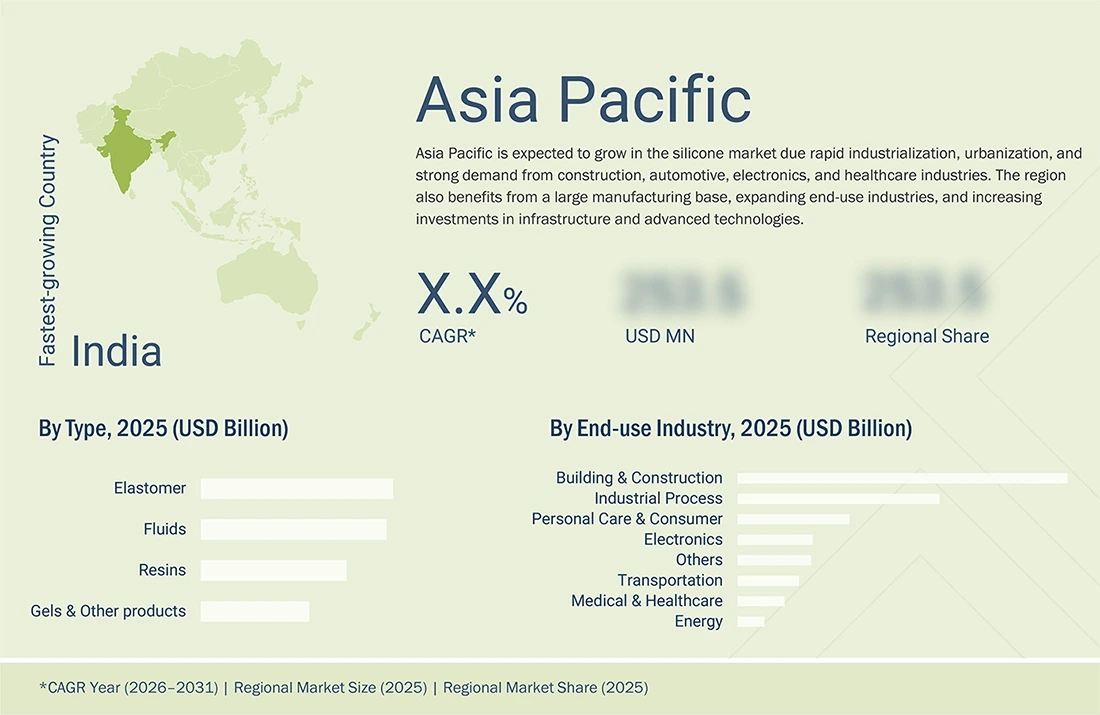
silicone-market Region

SILICONE MARKET: COMPANY EVALUATION MATRIX

In the silicone market matrix, Wacker Chemie AG (Star) leads due to its robust market presence and a diversified product portfolio, enabling strong adoption across industries such as automotive, electronics, and personal care. Gelest Inc. (Emerging Leader) is gaining visibility by focusing on specialty applications in coatings, healthcare, and high-performance materials.
silicone-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 24.50 Billion
Market Size in 2026 (Value) USD 25.81 Billion
Market Forecast in 2031 (Value) USD 33.46 Billion
CAGR 5.3%
Years Considered 2022–2031
Base Year 2025
Forecast Period 2026–2031
Units Considered Value (USD Billion), Volume (Kiloton)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Segments Covered
  • By Type:
    • elastomer
    • fluids
    • resins
    • gel & other products
  • By End-use Industry:
    • building & construction
    • transportation
    • personal care and consumer products
    • industrial process
    • electronics
    • medical & healthcare
    • energy
    • and other end-use industries
Regions Covered North America, Europe, Asia Pacific, South America, and Middle East & Africa

WHAT IS IN IT FOR YOU: SILICONE MARKET REPORT CONTENT GUIDE
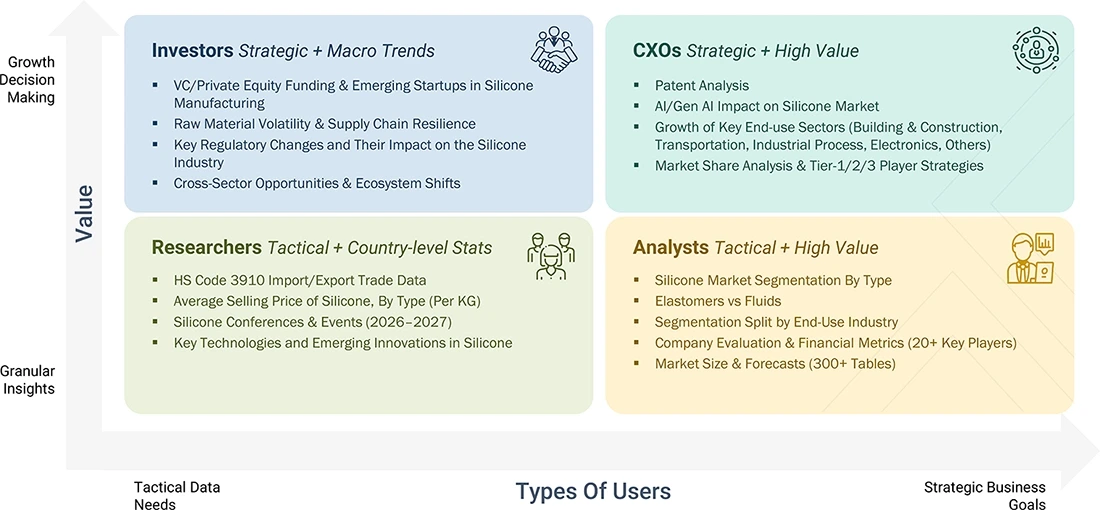
silicone-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Asia Pacific-based Silicone Market Detailed company profiles of silicone market competitors (financials, product portfolio), product type (elastomers, resins, fluids, gels & other products), and end-use industry (industrial processes, building & construction, transportation, personal care & consumer products, medical & healthcare, electronics, energy, and other end-use industries) Identified & profiled 20+ silicone producers across Asia Pacific Mapped demand trends across high-growth segments (industrial processes, building & construction, transportation, personal care & consumer products, medical & healthcare, electronics, energy, and other end-use industries)
Europe-based Silicone Market Detailed company profiles of silicone market competitors (financials, product portfolio), product type (elastomers, resins, fluids, gels & other products), and end-use industry (industrial processes, building & construction, transportation, personal care & consumer products, medical & healthcare, electronics, energy, and other end-use industries) Identified & profiled 20+ silicone producers across Europe Mapped demand trends across high-growth segments (industrial processes, building & construction, transportation, personal care & consumer products, medical & healthcare, electronics, energy, and other end-use industries)

RECENT DEVELOPMENTS

  • June 2026 : Dow announced the advancement of a series of targeted investment projects totaling approximately USD 100 million by the end of 2027 to expand its global specialty silicones manufacturing and innovation capabilities. These investments reinforce the Company’s commitment to supporting fast-growing end markets while strengthening innovation and supply chain resilience for customers worldwide. The investments will expand Dow’s specialty silicones capabilities across the United States, China and Japan, focusing on advanced silicones and processing capabilities to meet growing global demand in mobility, electronics and health care applications.
  • May 2026 : China National Bluestar (Group) Co., Ltd. (Bluestar) announced the successful completion of its previously signed agreement to acquire the core silicones business assets of Elkem ASA.
  • March 2026 : WACKER opened a new production complex at its Panagarh facility to manufacture silicone emulsions. The plant produces GMP-certified silicone emulsions for the cosmetics and personal care industries and significantly expands the company's silicone emulsion production capacity in India.


Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


27
2
EXECUTIVE SUMMARY


31
3
PREMIUM INSIGHTS


36
4
MARKET OVERVIEW
Silicone market thrives on e-mobility, sustainability, and high-performance innovations amid supply challenges.


39
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
RAPID ADOPTION IN E-MOBILITY AND HIGH-VOLTAGE COMPONENTS


4.2.1.2
SUSTAINABILITY PUSH IN CONSTRUCTION AND GREEN BUILDING MATERIALS


4.2.1.3
MINIATURIZATION OF CONSUMER ELECTRONICS AND WEARABLES


4.2.1.4
GROWING MARKET FOR HIGH-PERFORMANCE LUBRICANTS


4.2.2
RESTRAINTS


4.2.2.1
PRICE VOLATILITY OF SILICON METAL AND METHANOL


4.2.2.2
TECHNICAL BARRIERS IN HIGH-PURITY SILICONE PRODUCTION


4.2.3
OPPORTUNITIES


4.2.3.1
DEVELOPMENT OF SILICONE-BASED THERMAL MANAGEMENT MATERIALS FOR EV FAST-CHARGING


4.2.3.2
ADDITIVE MANUFACTURING OF SILICONE COMPONENTS


4.2.3.3
MEDICAL-GRADE SILICONES FOR NEXT-GENERATION IMPLANTABLE AND WEARABLE HEALTH DEVICES


4.2.4
CHALLENGES


4.2.4.1
MEETING STRICTER VOC AND EMISSION STANDARDS


4.2.4.2
SUPPLY CHAIN LOCALIZATION PRESSURE


4.3
UNMET NEEDS AND WHITE SPACES


4.3.1
UNMET NEEDS IN SILICONE MARKET


4.3.1.1
GROWING NEED FOR SUSTAINABLE AND LOW-CARBON SILICONE MATERIALS


4.3.1.2
NEED FOR COST-EFFECTIVE RECYCLING AND CIRCULARITY SOLUTIONS


4.3.1.3
INCREASING DEMAND FOR HIGH-PERFORMANCE SPECIALTY SILICONE FORMULATIONS


4.3.1.4
NEED FOR SILICONE MATERIALS COMPATIBLE WITH EMERGING TECHNOLOGIES AND SUSTAINABILITY REGULATIONS


4.3.2
WHITE SPACE OPPORTUNITIES


4.3.2.1
EXPANSION INTO HIGH-GROWTH EMERGING ECONOMIES


4.3.2.2
GROWING OPPORTUNITIES IN SUSTAINABLE AND LOW-CARBON SILICONE SOLUTIONS


4.3.2.3
RISING DEMAND FOR SPECIALTY SILICONES IN ELECTRIC VEHICLES AND ELECTRONICS


4.3.2.4
EXPANSION OF MEDICAL AND HEALTHCARE SILICONE APPLICATIONS


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.4.1
INTERCONNECTED MARKETS


4.4.2
CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS


4.5.1
TIER 1 PLAYERS: GLOBAL LEADERS DRIVING EXPANSION AND PRODUCT INNOVATION


5
INDUSTRY TRENDS
Navigate competitive dynamics and pricing shifts to leverage industry trends for strategic advantage.


52
 
5.1
PORTER’S FIVE FORCES ANALYSIS


5.1.1
THREAT OF NEW ENTRANTS


5.1.2
THREAT OF SUBSTITUTES


5.1.3
BARGAINING POWER OF SUPPLIERS


5.1.4
BARGAINING POWER OF BUYERS


5.1.5
INTENSITY OF COMPETITIVE RIVALRY


5.2
MACROECONOMIC OUTLOOK


5.2.1
INTRODUCTION


5.2.2
GDP TRENDS AND FORECASTS


5.3
VALUE CHAIN ANALYSIS


5.4
ECOSYSTEM ANALYSIS


5.5
PRICING ANALYSIS


5.5.1
AVERAGE SELLING PRICE AMONG KEY PLAYERS, BY TYPE


5.5.2
AVERAGE SELLING PRICE TREND, BY REGION


5.6
TRADE ANALYSIS


5.6.1
EXPORT SCENARIO (HS CODE 3910)


5.6.2
IMPORT SCENARIO (HS CODE 3910)


5.7
KEY CONFERENCES AND EVENTS, 2026–2027


5.8
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.9
INVESTMENT AND FUNDING SCENARIO


5.10
CASE STUDY ANALYSIS


5.10.1
DOW - FIRST CARBON-NEUTRAL SILICONE FAÇADE PROJECT


5.10.2
WACKER - 20-YEAR EXPOSURE OF SILICONE RESIN EMULSION PAINT (SILRES®)


5.11
IMPACT OF US TARIFFS – SILICONE MARKET


5.11.1
INTRODUCTION


5.11.2
KEY TARIFF RATES


5.11.3
PRICE IMPACT ANALYSIS


5.11.4
IMPACT ON KEY COUNTRIES/REGIONS


5.11.4.1
US


5.11.4.2
EUROPE


5.11.4.3
ASIA PACIFIC


5.11.5
IMPACT ON END-USE INDUSTRIES


STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL,


6.1
KEY EMERGING TECHNOLOGIES


6.2
KEY TECHNOLOGIES


6.2.1
DIRECT PROCESS (ROCHOW/MÜLLER PROCESS)


6.2.2
ADDITION CURING (PLATINUM-CATALYZED)


6.3
COMPLEMENTARY TECHNOLOGIES


6.3.1
SILICONE COATING TECHNOLOGY


6.4
ADJACENT TECHNOLOGIES


6.4.1
FLUOROPOLYMER TECHNOLOGIES


6.4.2
3D PRINTING OF ELASTOMERS


6.5
TECHNOLOGY/PRODUCT ROADMAP


SHORT-TERM (2025–2027) | HIGH-PERFORMANCE, SUSTAINABILITY,


MID-TERM (2027–2030) | ADVANCED SUSTAINABLE MATERIALS


LONG-TERM (2030–2035+) | FULLY CIRCULAR, INTELLIGENT,


6.6
PATENT ANALYSIS


6.6.1
INTRODUCTION


6.6.2
METHODOLOGY


6.6.3
SILICONE MARKET, PATENT ANALYSIS, 2016–2025


6.7
FUTURE APPLICATIONS


6.7.1
SMART AND SUSTAINABLE SILICONE SYSTEMS


6.8
IMPACT OF AI/GEN AI ON SILICONE MARKET


6.8.1
TOP USE CASES AND MARKET POTENTIAL


6.8.2
BEST PRACTICES SILICONE


INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON


6.8.4
CLIENTS' READINESS TO ADOPT GENERATIVE AI IN SILICONE MARKET


6.9
SUCCESS STORIES AND REAL-WORLD APPLICATIONS


6.9.1
DOW: THERMALLY CONDUCTIVE SILICONE FOR ELECTRIC VEHICLES AND RENEWABLE ENERGY APPLICATIONS


7
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Identify key stakeholders and unmet needs to unlock market profitability and revenue potential.


84
 
7.1
DECISION-MAKING PROCESS


7.2
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND EVALUATION CRITERIA


7.2.1
KEY STAKEHOLDERS IN BUYING PROCESS


7.2.2
BUYING CRITERIA


7.3
ADOPTION BARRIERS & INTERNAL CHALLENGES


7.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES


7.5
MARKET PROFITABILITY


7.5.1
REVENUE POTENTIAL


7.5.2
COST DYNAMICS


7.6
MARGIN OPPORTUNITIES, BY END-USE INDUSTRY


8
SUSTAINABILITY AND REGULATORY LANDSCAPE
Navigate complex regulations and eco-initiatives to drive silicone sustainability and compliance globally.


92
 
8.1
REGIONAL REGULATIONS AND COMPLIANCE


8.1.1
INDUSTRY STANDARDS


8.2
SUSTAINABILITY INITIATIVES


8.2.1
CARBON IMPACT AND ECO-APPLICATIONS OF SILICONE


8.2.1.1
CARBON IMPACT REDUCTION


8.2.1.2
ECO-APPLICATIONS


8.3
SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES


8.4
CERTIFICATIONS, LABELING, ECO-STANDARDS


9
SILICONE MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million and Kilotons | 5 Data Tables


103
 
9.1
INTRODUCTION


9.2
ELASTOMERS


9.2.1
SUPERIOR STABILITY THROUGH ADVANCED CROSSLINKING AND MOLECULAR DESIGN TO DRIVE DEMAND


9.3
FLUIDS


9.3.1
HIGH STABILITY THROUGH ADVANCED MOLECULAR DESIGN AND INNOVATION TO DRIVE ADOPTION


9.4
RESINS


9.4.1
SUPERIOR THERMAL ENDURANCE THROUGH HIGHLY CROSSLINKED MOLECULAR STRUCTURES TO DRIVE GROWTH


9.5
GELS & OTHER PRODUCTS


9.5.1
FLEXIBILITY AND THERMAL STABILITY THROUGH ADVANCED CROSSLINKING TECHNIQUES TO DRIVE DEMAND


10
SILICONE MARKET, BY END-USE INDUSTRY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million and Kilotons | 4 Data Tables


110
 
10.1
INTRODUCTION


10.2
BUILDING & CONSTRUCTION


10.2.1
ENHANCED WEATHERABILITY AND STRUCTURAL INTEGRITY IN BUILDING & CONSTRUCTION APPLICATIONS TO DRIVE DEMAND


10.3
INDUSTRIAL PROCESSES


10.3.1
ADVANCED THERMAL AND CHEMICAL PERFORMANCE IN INDUSTRIAL APPLICATIONS TO DRIVE DEMAND


10.4
TRANSPORTATION


10.4.1
HIGH-PERFORMANCE THERMAL AND MECHANICAL SOLUTIONS IN TRANSPORTATION APPLICATIONS TO SUPPORT SEGMENT GROWTH


10.5
PERSONAL CARE & CONSUMER PRODUCTS


10.5.1
ADVANCED SENSORY AND PERFORMANCE ENHANCEMENTS IN PERSONAL CARE APPLICATIONS TO DRIVE DEMAND


10.6
ELECTRONICS


10.6.1
ADVANCED THERMAL AND ELECTRICAL PROTECTION SOLUTIONS IN ELECTRONICS APPLICATIONS TO DRIVE DEMAND


10.7
MEDICAL & HEALTHCARE


10.7.1
BIOCOMPATIBLE AND DURABLE MATERIAL SOLUTIONS IN HEALTHCARE APPLICATIONS TO DRIVE GROWTH


10.8
ENERGY


10.8.1
HIGH-PERFORMANCE INSULATION AND THERMAL SOLUTIONS IN ENERGY APPLICATIONS TO DRIVE MARKET


10.9
OTHER END-USE INDUSTRIES


11
SILICONE MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 19 Countries | 264 Data Tables.


119
 
11.1
INTRODUCTION


11.2
ASIA PACIFIC


11.2.1
CHINA


11.2.1.1
RISE IN EV SALES, MEDICAL EXPORTS, AND ELECTRONICS GROWTH TO DRIVE DEMAND


11.2.2
JAPAN


11.2.2.1
ROBUST AUTOMOTIVE BASE AND ACCELERATED SHIFT TOWARD HYBRID AND ELECTRIC VEHICLES TO SUPPORT DEMAND


11.2.3
INDIA


11.2.3.1
RAPID ECONOMIC TRANSFORMATION AND GROWTH OF CONSTRUCTION, AUTOMOTIVE, ELECTRONICS, ENERGY, AND BEAUTY SECTORS TO DRIVE MARKET


11.2.4
SOUTH KOREA


11.2.4.1
RAPID EV ADOPTION, SEMICONDUCTOR EXPANSION, AND URBAN REDEVELOPMENT TO DRIVE MARKET


11.2.5
AUSTRALIA


11.2.5.1
MASSIVE INFRASTRUCTURE, HOUSING, ENERGY, AND AUTOMOTIVE INVESTMENTS TO DRIVE ADOPTION


11.2.6
REST OF ASIA PACIFIC


11.3
NORTH AMERICA


11.3.1
US


11.3.1.1
LARGEST GLOBAL HEALTHCARE SECTOR AND GROWTH IN SHIFT TOWARD EVS TO DRIVE DEMAND


11.3.2
CANADA


11.3.2.1
DEMAND FOR SAFE, DURABLE, AND FLEXIBLE SOLUTIONS FOR HIGH-VALUE MEDICAL TECHNOLOGIES TO DRIVE MARKET


11.3.3
MEXICO


11.3.3.1
AUTOMOTIVE, HEALTHCARE, ELECTRONICS, AND COSMETICS EXPANSION TO DRIVE GROWTH


11.4
EUROPE


11.4.1
GERMANY


11.4.1.1
AUTOMOTIVE INDUSTRY TO REMAIN KEY GROWTH ENGINE


11.4.2
UK


11.4.2.1
INFRASTRUCTURE RENEWAL, HEALTHCARE EXPANSION, AND ADVANCED ELECTRONICS AND AUTOMOTIVE MANUFACTURING TO DRIVE DEMAND


11.4.3
FRANCE


11.4.3.1
RISE IN HOUSING CONSTRUCTION, MEDICAL INSTRUMENTS TRADE, AND COSMETICS EXPANSION TO DRIVE GROWTH


11.4.4
ITALY


11.4.4.1
INVESTMENT IN ELECTRONICS, CONSTRUCTION, AUTOMOTIVE, AND COSMETICS INDUSTRIES TO DRIVE DEMAND


11.4.5
TURKEY


11.4.5.1
STRONG CONSTRUCTION GROWTH, EXPANDING AUTOMOTIVE PRODUCTION, AND INCREASING ELECTRONICS EXPORTS TO DRIVE ADOPTION


11.4.6
RUSSIA


11.4.6.1
AUTOMOTIVE RESURGENCE, HOUSING DEVELOPMENT, AND INFRASTRUCTURE UPGRADES TO DRIVE GROWTH


11.4.7
REST OF EUROPE


11.5
MIDDLE EAST & AFRICA


11.5.1
GCC COUNTRIES


11.5.1.1
SAUDI ARABIA


11.5.1.1.1
MASSIVE INFRASTRUCTURE INVESTMENTS AND INDUSTRIAL DIVERSIFICATION TO DRIVE DEMAND


11.5.1.2
UAE


11.5.1.2.1
REAL ESTATE EXPANSION AND SUSTAINABLE MOBILITY TRANSITION TO FUEL GROWTH


11.5.1.3
REST OF GCC COUNTRIES


11.5.2
SOUTH AFRICA


11.5.2.1
EXPANSION OF REAL ESTATE, HEALTHCARE, AUTOMOTIVE, AND BEAUTY INDUSTRIES IN SOUTH AFRICA TO DRIVE STEADY DEMAND


11.5.3
REST OF MIDDLE EAST & AFRICA


11.6
SOUTH AMERICA


11.6.1
BRAZIL


11.6.1.1
GROWTH OF DEMAND IN CONSTRUCTION, AUTOMOTIVE, ELECTRONICS, AND HEALTHCARE INDUSTRIES TO DRIVE MARKET


11.6.2
ARGENTINA


11.6.2.1
INFRASTRUCTURE INVESTMENTS, EV GROWTH, AND HEALTHCARE ADVANCEMENTS TO PROPEL DEMAND


11.6.3
REST OF SOUTH AMERICA


12
COMPETITIVE LANDSCAPE
Uncover market dominance strategies and financial metrics shaping competitive dynamics through 2025.


229
 
12.1
OVERVIEW


12.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021–2026


12.3
REVENUE ANALYSIS, 2021–2025


12.4
MARKET SHARE ANALYSIS, 2025


12.5
COMPANY VALUATION AND FINANCIAL METRICS


12.6
BRAND/PRODUCT COMPARISON


12.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


12.7.1
STARS


12.7.2
EMERGING LEADERS


12.7.3
PERVASIVE PLAYERS


12.7.4
PARTICIPANTS


12.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025


12.7.5.1
COMPANY FOOTPRINT


12.7.5.2
REGION FOOTPRINT


12.7.5.3
TYPE FOOTPRINT


12.7.5.4
END-USE INDUSTRY FOOTPRINT


12.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025


12.8.1
PROGRESSIVE COMPANIES


12.8.2
RESPONSIVE COMPANIES


12.8.3
DYNAMIC COMPANIES


12.8.4
STARTING BLOCKS


12.8.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025


12.8.5.1
DETAILED LIST OF KEY STARTUPS/SMES


12.8.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


12.9
COMPETITIVE SCENARIO


12.9.1
PRODUCT LAUNCHES


12.9.2
DEALS


12.9.3
EXPANSIONS


12.9.4
OTHER DEVELOPMENTS


13
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


257
 
13.1
KEY PLAYERS


13.1.1
WACKER CHEMIE AG


13.1.1.1
BUSINESS OVERVIEW


13.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED


13.1.1.3
RECENT DEVELOPMENTS


13.1.1.3.1
PRODUCT LAUNCHES


13.1.1.3.2
DEALS


13.1.1.3.3
EXPANSIONS


13.1.1.4
MNM VIEW


13.1.1.4.1
RIGHT TO WIN


13.1.1.4.2
STRATEGIC CHOICES


13.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS


13.1.2
SHIN-ETSU CHEMICAL CO., LTD.


13.1.3
DOW


13.1.4
MOMENTIVE PERFORMANCE MATERIALS, INC.


13.1.5
EVONIK INDUSTRIES AG


13.1.6
GELEST INC.


13.1.7
INNOSPEC INC.


13.1.8
SPECIALTY SILICONE PRODUCTS, INC.


13.1.9
HOSHINE SILICON INDUSTRY CO., LTD.


13.1.10
CHINA NATIONAL BLUESTAR (GROUP) CO, LTD. (BLUESTAR)


13.2
OTHER PLAYERS


13.2.1
ZHEJIANG XIN'AN CHEMICAL INDUSTRY GROUP CO., LTD.


13.2.2
REISS MANUFACTURING, INC.


13.2.3
SILTECH CORPORATION


13.2.4
KANEKA CORPORATION


13.2.5
CHT GROUP


13.2.6
GENESEE POLYMERS CORPORATION


13.2.7
SILICONE SOLUTIONS, INC.


13.2.8
SILICONE ENGINEERING LTD


13.2.9
ZHEJIANG SUCON SILICONE CO., LTD.


13.2.10
SILTEQ LTD


13.2.11
KONARK SILICONE TECHNOLOGIES


13.2.12
SUPREME SILICONES INDIA PVT. LTD.


13.2.13
SHENZHEN SQUARE SILICONE CO., LTD.


13.2.14
GUANGZHOU OTT NEW MATERIALS CO., LTD.


13.2.15
CSL SILICONES INC.


14
RESEARCH METHODOLOGY


327
 
14.1
RESEARCH DATA


14.1.1
SECONDARY DATA


14.1.1.1
KEY DATA FROM SECONDARY SOURCES


14.1.1.2
LIST OF SECONDARY SOURCES


14.1.2
PRIMARY DATA


14.1.2.1
KEY PRIMARY PARTICIPANTS


14.1.2.2
KEY DATA FROM PRIMARY SOURCES


14.1.2.3
BREAKDOWN OF INTERVIEWS WITH EXPERTS


14.1.2.4
KEY INDUSTRY INSIGHTS


14.2
MARKET SIZE ESTIMATION


14.2.1
TOP-DOWN APPROACH


14.2.2
BOTTOM-UP APPROACH


14.3
BASE NUMBER CALCULATION


14.3.1
SUPPLY-SIDE APPROACH


14.4
GROWTH FORECAST


14.5
DATA TRIANGULATION


14.6
RESEARCH ASSUMPTIONS


14.7
FACTOR ANALYSIS


14.8
RESEARCH LIMITATIONS


14.9
RISK ASSESSMENT


15
APPENDIX


337
 
15.1
DISCUSSION GUIDE


15.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


15.3
CUSTOMIZATION OPTIONS


15.4
RELATED REPORTS


15.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
SILICONE MARKET: PORTER’S FIVE FORCES ANALYSIS


TABLE 2
GLOBAL GDP GROWTH PROJECTION, BY REGION, 2021–2028 (USD TRILLION)


TABLE 3
SILICONE MARKET: ROLES OF COMPANIES IN THE ECOSYSTEM


AVERAGE SELLING PRICE OF SILICONE OFFERED BY KEY PLAYERS, BY TYPE,


2025
(USD/KG)


58
TABLE 5
AVERAGE SELLING PRICE TREND FOR SILICONE, BY REGION, 2022–2026 (USD/KG)


TABLE 6
EXPORT DATA FOR HS CODE 3910-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 7
IMPORT DATA FOR HS CODE 3910-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 8
SILICONE MARKET: DETAILED LIST OF CONFERENCES AND EVENTS, 2026–2027


TABLE 9
SILICONE MARKET: LIST OF KEY PATENTS, 2025


TABLE 10
TOP USE CASES AND MARKET POTENTIAL


TABLE 11
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES


TABLE 12
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY (%)


TABLE 13
KEY BUYING CRITERIA, BY END-USE INDUSTRY


TABLE 14
UNMET NEEDS IN SILICONE MARKET, BY END-USE INDUSTRY


TABLE 15
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 16
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 17
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 18
SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 19
MIDDLE EAST & AFRICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 20
GLOBAL INDUSTRY STANDARDS IN SILICONE MARKET


TABLE 21
CERTIFICATIONS, LABELING, ECO-STANDARDS IN SILICONE MARKET


TABLE 22
SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 23
SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 24
SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 25
SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 26
COMPARATIVE TABLE: SILICONE MARKET, BY TYPE


TABLE 27
SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 28
SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 29
SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 30
SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 31
SILICONE MARKET, BY REGION, 2022–2024 (KILOTON)


TABLE 32
SILICONE MARKET, BY REGION, 2025–2031 (KILOTON)


TABLE 33
SILICONE MARKET, BY REGION, 2022–2024 (USD MILLION)


TABLE 34
SILICONE MARKET, BY REGION, 2025–2031 (USD MILLION)


TABLE 35
ASIA PACIFIC: SILICONE MARKET, BY COUNTRY, 2022–2024 (KILOTON)


TABLE 36
ASIA PACIFIC: SILICONE MARKET, BY COUNTRY, 2025–2031 (KILOTON)


TABLE 37
ASIA PACIFIC: SILICONE MARKET, BY COUNTRY, 2022–2024 (USD MILLION)


TABLE 38
ASIA PACIFIC: SILICONE MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 39
ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 40
ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 41
ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 42
ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 43
ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 44
ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 45
ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 46
ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 47
CHINA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 48
CHINA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 49
CHINA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 50
CHINA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 51
CHINA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 52
CHINA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 53
CHINA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 54
CHINA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 55
JAPAN: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 56
JAPAN: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 57
JAPAN: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 58
JAPAN: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 59
JAPAN: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 60
JAPAN: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 61
JAPAN: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 62
JAPAN: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 63
INDIA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 64
INDIA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 65
INDIA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 66
INDIA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 67
INDIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 68
INDIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 69
INDIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 70
INDIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 71
SOUTH KOREA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 72
SOUTH KOREA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 73
SOUTH KOREA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 74
SOUTH KOREA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 75
SOUTH KOREA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 76
SOUTH KOREA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 77
SOUTH KOREA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 78
SOUTH KOREA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 79
AUSTRALIA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 80
AUSTRALIA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 81
AUSTRALIA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 82
AUSTRALIA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 83
AUSTRALIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 84
AUSTRALIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 85
AUSTRALIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 86
AUSTRALIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 87
REST OF ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 88
REST OF ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 89
REST OF ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 90
REST OF ASIA PACIFIC: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 91
REST OF ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 92
REST OF ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 93
REST OF ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 94
REST OF ASIA PACIFIC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 95
NORTH AMERICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (KILOTON)


TABLE 96
NORTH AMERICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (KILOTON)


TABLE 97
NORTH AMERICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (USD MILLION)


TABLE 98
NORTH AMERICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 99
NORTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 100
NORTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 101
NORTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 102
NORTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 103
NORTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 104
NORTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 105
NORTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 106
NORTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 107
US: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 108
US: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 109
US: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 110
US: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 111
US: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 112
US: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 113
US: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 114
US: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 115
CANADA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 116
CANADA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 117
CANADA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 118
CANADA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 119
CANADA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 120
CANADA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 121
CANADA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 122
CANADA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 123
MEXICO: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 124
MEXICO: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 125
MEXICO: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 126
MEXICO: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 127
MEXICO: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 128
MEXICO: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 129
MEXICO: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 130
MEXICO: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 131
EUROPE: SILICONE MARKET, BY COUNTRY, 2022–2024 (KILOTON)


TABLE 132
EUROPE: SILICONE MARKET, BY COUNTRY, 2025–2031 (KILOTON)


TABLE 133
EUROPE: SILICONE MARKET, BY COUNTRY, 2022–2024 (USD MILLION)


TABLE 134
EUROPE: SILICONE MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 135
EUROPE: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 136
EUROPE: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 137
EUROPE: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 138
EUROPE: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 139
EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 140
EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 141
EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 142
EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 143
GERMANY: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 144
GERMANY: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 145
GERMANY: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 146
GERMANY: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 147
GERMANY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 148
GERMANY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 149
GERMANY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 150
GERMANY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 151
UK: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 152
UK: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 153
UK: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 154
UK: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 155
UK: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 156
UK: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 157
UK: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 158
UK: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 159
FRANCE: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 160
FRANCE: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 161
FRANCE: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 162
FRANCE: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 163
FRANCE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 164
FRANCE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 165
FRANCE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 166
FRANCE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 167
ITALY: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 168
ITALY: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 169
ITALY: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 170
ITALY: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 171
ITALY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 172
ITALY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 173
ITALY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 174
ITALY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 175
TURKEY: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 176
TURKEY: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 177
TURKEY: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 178
TURKEY: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 179
TURKEY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 180
TURKEY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 181
TURKEY: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 182
TURKEY: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 183
RUSSIA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 184
RUSSIA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 185
RUSSIA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 186
RUSSIA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 187
RUSSIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 188
RUSSIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 189
RUSSIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 190
RUSSIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 191
REST OF EUROPE: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 192
REST OF EUROPE: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 193
REST OF EUROPE: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 194
REST OF EUROPE: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 195
REST OF EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 196
REST OF EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 197
REST OF EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 198
REST OF EUROPE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 199
MIDDLE EAST & AFRICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (KILOTON)


TABLE 200
MIDDLE EAST & AFRICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (KILOTON)


TABLE 201
MIDDLE EAST & AFRICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (USD MILLION)


TABLE 202
MIDDLE EAST & AFRICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 203
MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 204
MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 205
MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 206
MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 207
MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 208
MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 209
MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 210
MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 211
GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 212
GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 213
GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 214
GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 215
GCC COUNTRIES: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 216
GCC COUNTRIES: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 217
GCC COUNTRIES: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 218
GCC COUNTRIES: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 219
SAUDI ARABIA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 220
SAUDI ARABIA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 221
SAUDI ARABIA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 222
SAUDI ARABIA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 223
SAUDI ARABIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 224
SAUDI ARABIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 225
SAUDI ARABIA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 226
SAUDI ARABIA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 227
UAE: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 228
UAE: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 229
UAE: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 230
UAE: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 231
UAE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 232
UAE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 233
UAE: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 234
UAE: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 235
REST OF GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 236
REST OF GCC COUNTRIES: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 237
REST OF GCC: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 238
REST OF GCC: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 239
REST OF GCC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 240
REST OF GCC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 241
REST OF GCC: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 242
REST OF GCC: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 243
SOUTH AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 244
SOUTH AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 245
SOUTH AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 246
SOUTH AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 247
SOUTH AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 248
SOUTH AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 249
SOUTH AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 250
SOUTH AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 251
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 252
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 253
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 254
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 255
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 256
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 257
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 258
REST OF MIDDLE EAST & AFRICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 259
SOUTH AMERICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (KILOTON)


TABLE 260
SOUTH AMERICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (KILOTON)


TABLE 261
SOUTH AMERICA: SILICONE MARKET, BY COUNTRY, 2022–2024 (USD MILLION)


TABLE 262
SOUTH AMERICA: SILICONE MARKET, BY COUNTRY, 2025–2031 (USD MILLION)


TABLE 263
SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 264
SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 265
SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 266
SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 267
SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 268
SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 269
SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 270
SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 271
BRAZIL: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 272
BRAZIL: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 273
BRAZIL: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 274
BRAZIL: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 275
BRAZIL: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 276
BRAZIL: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 277
BRAZIL: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 278
BRAZIL: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 279
ARGENTINA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 280
ARGENTINA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 281
ARGENTINA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 282
ARGENTINA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 283
ARGENTINA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 284
ARGENTINA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 285
ARGENTINA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 286
ARGENTINA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 287
REST OF SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (KILOTON)


TABLE 288
REST OF SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (KILOTON)


TABLE 289
REST OF SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2022–2024 (USD MILLION)


TABLE 290
REST OF SOUTH AMERICA: SILICONE MARKET, BY TYPE, 2025–2031 (USD MILLION)


TABLE 291
REST OF SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (KILOTON)


TABLE 292
REST OF SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (KILOTON)


TABLE 293
REST OF SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2022–2024 (USD MILLION)


TABLE 294
REST OF SOUTH AMERICA: SILICONE MARKET, BY END-USE INDUSTRY, 2025–2031 (USD MILLION)


TABLE 295
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021–2026


TABLE 296
SILICONE MARKET: DEGREE OF COMPETITION


TABLE 297
SILICONE MARKET: REGION FOOTPRINT


TABLE 298
SILICONE MARKET: TYPE FOOTPRINT


TABLE 299
SILICONE MARKET: END-USE INDUSTRY FOOTPRINT


TABLE 300
SILICONE MARKET: DETAILED LIST OF KEY STARTUPS/SMES


TABLE 301
SILICONE MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


TABLE 302
SILICONE MARKET: PRODUCT LAUNCHES, JANUARY 2021– AUGUST 2026


TABLE 303
SILICONE MARKET: DEALS, JANUARY 2021– AUGUST 2026


TABLE 304
SILICONE MARKET: EXPANSIONS, JANUARY 2021– AUGUST 2026


TABLE 305
SILICONE MARKET: OTHER DEVELOPMENTS, JANUARY 2021– AUGUST 2026


TABLE 306
WACKER CHEMIE AG: COMPANY OVERVIEW


TABLE 307
WACKER CHEMIE AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 308
WACKER CHEMIE AG: PRODUCT LAUNCHES


TABLE 309
WACKER CHEMIE AG: DEALS


TABLE 310
WACKER CHEMIE AG: EXPANSIONS


TABLE 311
SHIN-ETSU CHEMICAL CO., LTD.: COMPANY OVERVIEW


TABLE 312
SHIN-ETSU CHEMICAL CO., LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 313
SHIN-ETSU CHEMICAL CO., LTD.: PRODUCT LAUNCHES


TABLE 314
SHIN-ETSU CHEMICAL CO., LTD.: EXPANSIONS


TABLE 315
DOW: COMPANY OVERVIEW


TABLE 316
DOW: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 317
DOW: PRODUCTS LAUNCHES


TABLE 318
DOW: EXPANSIONS


TABLE 319
DOW: OTHER DEVELOPMENTS


TABLE 320
MOMENTIVE PERFORMANCE MATERIALS, INC.: COMPANY OVERVIEW


TABLE 321
MOMENTIVE PERFORMANCE MATERIALS, INC.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED


TABLE 322
MOMENTIVE PERFORMANCE MATERIALS INC.: PRODUCT LAUNCHES


TABLE 323
MOMENTIVE PERFORMANCE MATERIALS, INC.: DEALS


TABLE 324
MOMENTIVE PERFORMANCE MATERIALS, INC.: EXPANSIONS


TABLE 325
EVONIK INDUSTRIES AG: COMPANY OVERVIEW


TABLE 326
EVONIK INDUSTRIES AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 327
EVONIK INDUSTRIES AG: PRODUCT LAUNCHES


TABLE 328
EVONIK INDUSTRIES AG: DEALS


TABLE 329
EVONIK INDUSTRIES AG: EXPANSIONS


TABLE 330
GELEST INC.: COMPANY OVERVIEW


TABLE 331
GELEST INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 332
GELEST INC.: DEALS


TABLE 333
GELEST INC.: EXPANSIONS


TABLE 334
INNOSPEC INC.: COMPANY OVERVIEW


TABLE 335
INNOSPEC INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 336
INNOSPEC INC.: EXPANSIONS


TABLE 337
SPECIALTY SILICONE PRODUCTS, INC.: COMPANY OVERVIEW


TABLE 338
SPECIALTY SILICONE PRODUCTS, INC.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED


TABLE 339
HOSHINE SILICON INDUSTRY CO., LTD.: COMPANY OVERVIEW


TABLE 340
HOSHINE SILICON INDUSTRY CO., LTD.: PRODUCTS/SOLUTIONS/ SERVICES OFFERED


TABLE 341
HOSHINE SILICON INDUSTRY CO., LTD.: DEALS


TABLE 342
HOSHINE SILICON INDUSTRY CO., LTD.: EXPANSIONS


TABLE 343
CHINA NATIONAL BLUESTAR (GROUP) CO., LTD. (BLUESTAR): COMPANY OVERVIEW


TABLE 344
CHINA NATIONAL BLUESTAR (GROUP) CO., LTD. (BLUSTAR): PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 345
CHINA NATIONAL BLUESTAR (GROUP) CO., LTD. (BLUESTAR): DEALS


TABLE 346
CHINA NATIONAL BLUESTAR (GROUP) CO., LTD.(BLUESTAR): OTHER DEVELOPMENTS


TABLE 347
ZHEJIANG XIN'AN CHEMICAL INDUSTRY GROUP CO., LTD.: COMPANY OVERVIEW


TABLE 348
REISS MANUFACTURING, INC.: COMPANY OVERVIEW


TABLE 349
SILTECH CORPORATION: COMPANY OVERVIEW


TABLE 350
KANEKA CORPORATION: COMPANY OVERVIEW


TABLE 351
CHT GROUP: COMPANY OVERVIEW


TABLE 352
GENESEE POLYMERS CORPORATION: COMPANY OVERVIEW


TABLE 353
SILICONE SOLUTIONS, INC.: COMPANY OVERVIEW


TABLE 354
SILICONE ENGINEERING LTD: COMPANY OVERVIEW


TABLE 355
ZHEJIANG SUCON SILICONE CO., LTD.: COMPANY OVERVIEW


TABLE 356
SILTEQ LTD: COMPANY OVERVIEW


TABLE 357
KONARK SILICONE TECHNOLOGIES: COMPANY OVERVIEW


TABLE 358
SUPREME SILICONES INDIA PVT. LTD.: COMPANY OVERVIEW


TABLE 359
SHENZHEN SQUARE SILICONE CO., LTD.: COMPANY OVERVIEW


TABLE 360
GUANGZHOU OTT NEW MATERIALS CO., LTD.: COMPANY OVERVIEW


TABLE 361
CSL SILICONES INC.: COMPANY OVERVIEW


TABLE 362
LIST OF SECONDARY SOURCES


TABLE 363
KEY PRIMARY PARTICIPANTS


LIST OF FIGURES


FIGURE 1
SILICONE MARKET SEGMENTATION AND REGIONAL SCOPE


FIGURE 2
KEY INSIGHTS AND MARKET HIGHLIGHTS


FIGURE 3
GLOBAL SILICONE MARKET, 2022–2031


FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SILICONE MARKET (2021–2026)


FIGURE 5
DISRUPTIVE TRENDS IMPACTING GROWTH OF SILICONE MARKET


FIGURE 6
ELASTOMER AND MEDICAL & HEALTHCARE SEGMENTS TO WITNESS FASTEST GROWTH DURING FORECAST PERIOD


FIGURE 7
ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD


FIGURE 8
RISING CONSTRUCTION AND INFRASTRUCTURE DEVELOPMENT ACCELERATING MARKET EXPANSION


FIGURE 9
ASIA PACIFIC ACCOUNTED FOR LARGEST MARKET SHARE IN 2025


FIGURE 10
BUILDING & CONSTRUCTION ACCOUNTED FOR LARGEST SHARE OF SILICONE MARKET IN 2025


FIGURE 11
INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 12
SILICONE MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 13
GLOBAL PASSENGER CAR ELECTRIC VEHICLE (EV) SALES SHARE (%), 2017–2025


FIGURE 14
CO2 EMISSIONS IN CONSTRUCTION INDUSTRY (2015–2024)


FIGURE 15
SILICONE MARKET: PORTER’S FIVE FORCES ANALYSIS


FIGURE 16
SILICONE MARKET: VALUE CHAIN ANALYSIS


FIGURE 17
SILICONE MARKET: ECOSYSTEM ANALYSIS


AVERAGE SELLING PRICE OF SILICONE OFFERED BY KEY PLAYERS, BY TYPE,


2025
(USD/KG)


58
FIGURE 19
AVERAGE SELLING PRICE TREND FOR SILICONE, BY REGION, 2022–2026 (USD/KG)


FIGURE 20
EXPORT SCENARIO FOR HS CODE 3910-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025


FIGURE 21
IMPORT SCENARIO FOR HS CODE 3910-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025


FIGURE 22
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


FIGURE 23
INVESTMENT AND FUNDING SCENARIO, 2019–2024


FIGURE 24
LIST OF MAJOR PATENTS FOR SILICONE, 2016–2025


FIGURE 25
MAJOR PATENTS APPLIED AND GRANTED RELATED TO SILICONE, BY COUNTRY/REGION, 2016–2025


FIGURE 26
SILICONE MARKET: DECISION-MAKING FACTORS


FIGURE 27
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END-USE INDUSTRY


FIGURE 28
KEY BUYING CRITERIA, BY END-USE INDUSTRY


FIGURE 29
ADOPTION BARRIERS & INTERNAL CHALLENGES


FIGURE 30
SILICONE MARKET, BY TYPE, 2026 VS. 2031 (USD MILLION)


FIGURE 31
SILICONE MARKET, BY END-USE INDUSTRY, 2026 VS. 2031 (USD MILLION)


FIGURE 32
ASIA PACIFIC TO BE FASTEST-GROWING MARKET FOR SILICONE DURING FORECAST PERIOD


FIGURE 33
ASIA PACIFIC: SILICONE MARKET SNAPSHOT


FIGURE 34
NORTH AMERICA: SILICONE MARKET SNAPSHOT


FIGURE 35
REVENUE ANALYSIS OF KEY PLAYERS, 2021–2025


FIGURE 36
MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025


FIGURE 37
COMPANY VALUATION


FIGURE 38
FINANCIAL MATRIX (EV/EBITDA)


FIGURE 39
YEAR-TO-DATE PRICE AND FIVE-YEAR STOCK BETA


FIGURE 40
BRAND/PRODUCT COMPARISON


FIGURE 41
SILICONE MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 42
SILICONE MARKET: COMPANY FOOTPRINT


FIGURE 43
SILICONE MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 44
WACKER CHEMIE AG: COMPANY SNAPSHOT


FIGURE 45
SHIN-ETSU CHEMICAL CO., LTD.: COMPANY SNAPSHOT


FIGURE 46
DOW: COMPANY SNAPSHOT


FIGURE 47
EVONIK INDUSTRIES AG: COMPANY SNAPSHOT


FIGURE 48
INNOSPEC INC.: COMPANY SNAPSHOT


FIGURE 49
HOSHINE SILICON INDUSTRY CO., LTD.: COMPANY SNAPSHOT


FIGURE 50
SILICONE MARKET: RESEARCH DESIGN


FIGURE 51
KEY DATA FROM SECONDARY SOURCES


FIGURE 52
KEY DATA FROM PRIMARY SOURCES


FIGURE 53
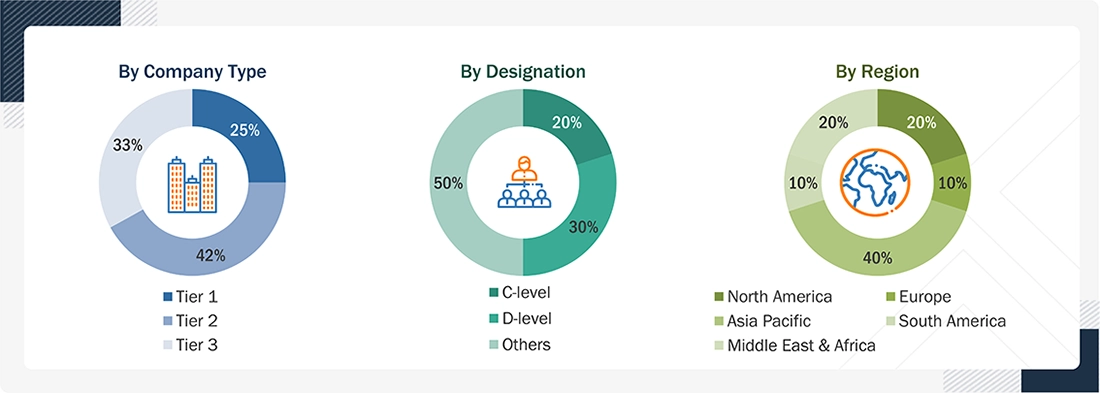
BREAKDOWN OF INTERVIEWS WITH EXPERTS, BY COMPANY TYPE, DESIGNATION, AND REGION


FIGURE 54
KEY INDUSTRY INSIGHTS


FIGURE 55
MARKET SIZE ESTIMATION: TOP-DOWN APPROACH


FIGURE 56
MARKET SIZE ESTIMATION: BOTTOM-UP APPROACH


FIGURE 57
SILICONE MARKET: MARKET SIZE CALCULATION APPROACH 1


FIGURE 58
SILICONE MARKET: DATA TRIANGULATION


FIGURE 59
RESEARCH ASSUMPTIONS


FIGURE 60
FACTOR ANALYSIS


Methodology

The study involved four major activities to estimate the current size of the global silicone market. Exhaustive secondary research was carried out to collect information on the market, the peer product market, and the parent product group market. The next step was to validate these findings, assumptions, and sizes with industry experts across the silicone value chain through primary research. The top-down and bottom-up approaches were employed to estimate the overall size of the silicone market. After that, market breakdown and data triangulation procedures were used to determine the size of different market segments.

Secondary Research

The market for companies offering silicone was derived from secondary data available through paid and unpaid sources, by analyzing the product portfolios of major companies in the ecosystem, and by rating companies by performance and quality. For this study, information on the silicone market was gathered from a range of credible secondary sources, including Business Standard, Bloomberg, the World Bank, and Factiva. Additional industry-related insights were obtained from vendor annual reports, press releases, investor presentations, industry forums, certified publications, and whitepapers. Secondary research was used to obtain critical information on the industry’s value chain, the total pool of key players, market classification, and segmentation from market- and technology-oriented perspectives.

Primary Research

In the primary research process, various primary sources from the supply and demand sides were interviewed to obtain qualitative and quantitative information for this report. Primary sources on the supply side included industry experts such as chief executive officers (CEOs), vice presidents (VPs), marketing directors, technology and innovation directors, and other key executives from several companies and organizations operating in the silicone market. After the complete market engineering (calculations for market statistics, market breakdown, market size estimations, market forecasting, and data triangulation), extensive primary research was conducted to gather information and verify and validate the critical numbers arrived at.

Primary research was also conducted to identify segmentation types, industry trends, the competitive landscape of silicone offered by various market players, and key market dynamics such as drivers, restraints, opportunities, challenges, trends, and key player strategies. In the complete market engineering process, the top-down and bottom-up approaches and several data triangulation methods were extensively used to perform the market estimation and market forecasting for the overall market segments and subsegments listed in this report. Extensive qualitative and quantitative analysis was performed on the complete market engineering process to list the key information/insights throughout the report.

The following is the breakdown of primary respondents:
Silicone Market Size, and Share

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

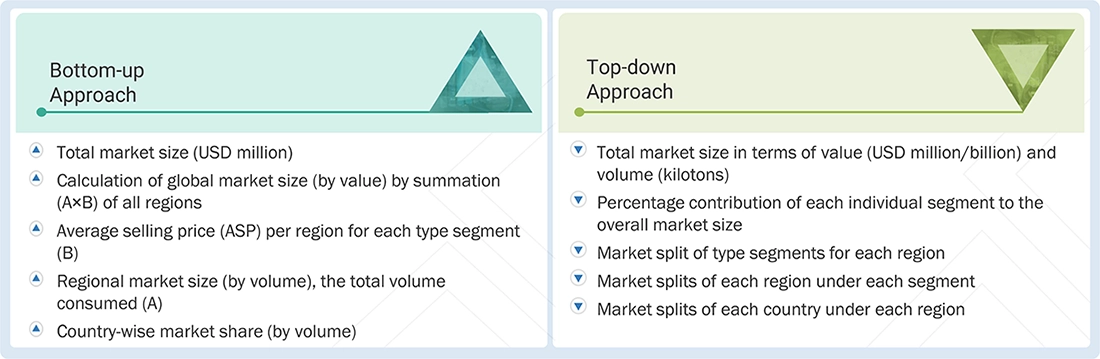
The top-down and bottom-up approaches were used to estimate and validate the size of the global silicone market. These approaches were also used extensively to estimate the size of various dependent market segments. The research methodology used to estimate the market size included the following:

Silicone Market : Top-Down and Bottom-Up Approach
Silicone Market Top Down and Bottom Up Approach

Data Triangulation

After arriving at the overall market size using the market size estimation processes, the market was split into several segments and subsegments. The data triangulation and market breakdown procedures were employed, wherever applicable, to complete the overall market engineering process and arrive at the exact statistics of each market segment and subsegment. The data was triangulated by studying various factors and trends from the demand and supply sides.

Market Definition

Silicones are high-performance specialty polymers comprising siloxane. They are produced by reacting silicon and methyl chloride and treating the reaction product with water. They have unique properties among polymers because they contain organic groups with a chain of inorganic atoms. They have high heat and oxidative stability, outstanding low-temperature flexibility, and resistance to various chemicals, weathering, ozone, and ultraviolet (UV) sunlight.

Silicones are used in various end-use industries because of their high heat resistance and eco-friendly nature. They exist in various forms, ranging from fluids, resins, and gels to tough, stiff, and strong elastomers. These stable, inert compounds are widely used in almost all modern end-use industries, including building & construction, transportation, personal care & consumer products, electronics, medical & healthcare, industrial processes, and energy.

Key Stakeholders

  • Silicone manufacturers
  • Silicone traders, distributors, contractors, and suppliers
  • End-use industry participants of different segments of the silicone market
  • Government and research organizations
  • Associations and industrial bodies
  • Research and consulting firms
  • R&D institutions
  • Environmental support agencies
  • Investment banks and private equity firms

Report Objectives

  • To define, describe, and forecast the size of the global silicone market by type and end-use industry, in terms of value and volume
  • To forecast the market size of segments for North America, Europe, Asia Pacific, South America, and the Middle East & Africa, along with their respective countries, in terms of value and volume
  • To provide detailed information on the significant drivers, restraints, opportunities, and challenges influencing the market
  • To strategically analyze micromarkets concerning individual growth trends, prospects, and their contribution to the market
  • To assess the growth opportunities in the market for stakeholders and provide details on the competitive landscape for market leaders
  • To strategically profile key players and comprehensively analyze their market shares and core competencies
  • To analyze competitive developments, such as partnerships, expansions, acquisitions, agreements, and product launches in the silicone market
  • To provide the impact of AI/Gen AI on the market
  • To provide the macroeconomic outlook for each region covered under the study, and the impact of the 2025 US tariffs on the market

Available customizations:

With the given market data, MarketsandMarkets offers customizations according to client-specific needs.
The following customization options are available for the silicone report:

Product Analysis

  • A product matrix that gives a detailed comparison of the product portfolio of each company

Regional Analysis

  • A further breakdown of the silicone market for additional countries

Company Information

  • Detailed analysis and profiling of additional market players (up to five)

 

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Silicone Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Silicone Market

avtar

Terri

Jul, 2012

Interested in liquid silicone rubber (LSR) market study for medical application.

avtar

Terri

Jul, 2012

LSR in Medical Devices and market insights.

avtar

Terri

Jul, 2012

Market information on LSR in medical devices market.

avtar

Terri

Jul, 2012

Specific information on uses of Liquid Silicone Rubber (LSR) in medical devices, and future potential.

avtar

Terri

Jul, 2012

LSR in Medical Devices with high growth applications.

avtar

Terri

Jul, 2012

Market intelligence available on LSR in Medical Devices - particularly product applications and catagories that offer the greatest future potential. .

avtar

Terri

Jul, 2012

Information on LSR in Medical Devices - particularly product applications and catagories that offer the greatest future potential (bioabsorbables, implantables, cardiac, micromolding, etc.).

avtar

Terri

Jul, 2012

General information on liquid silicone rubber and understand opportunities in bioabsorbables, implantables, cardiac, micromolding.

avtar

Terri

Jul, 2012

Market trends, market estimation of LSR for medical applications.

avtar

Terri

Jul, 2012

Interested in LSR market with Medical Devices coverage.

avtar

Terri

Jul, 2012

LSR in Medical Devices - particularly product applications and catagories that offer the greatest future potential (bioabsorbables, implantables, cardiac, micromolding, etc.)..

avtar

Terri

Jul, 2012

Application of Liquid Silicone Rubber Market report in medical devices.

avtar

Terri

Jul, 2012

Report needed for Liquid Silicone Rubber Market .

avtar

Terri

Jul, 2012

Interested LSR market for medical devices for product applications and categories for high potential.

avtar

Terri

Jul, 2012

LSR in Medical Devices by Application.

avtar

Johan

Sep, 2013

Silicone surfactants market for PU applications ; and silicone surfactants used wetting agents (polyether modified trisilixynes ) for agricultural purposes. .

avtar

Johan

Sep, 2013

Global silicone surfactants market report .

avtar

Iclozan

Jan, 2019

Interested in Silicone market information for France..

avtar

Willy

Aug, 2015

Market share and ranking of types..

avtar

fabio

Sep, 2014

Market information global elastic sealant in construction industry.

avtar

Sachin

Dec, 2018

India and global silicone market trends and forecast.

avtar

Scarlett

Aug, 2019

When is the revamp of silicone market publishing. Can they subscirbe for annul or quarterly update of silicone market data. .

avtar

Elke

Apr, 2015

General information on Silicone products and its end use application in electronics manufacturing.

avtar

Elke

Apr, 2015

Specific interest silicone market for electronics industry.

avtar

Martin

Apr, 2015

Interested in Silicone Market report.

avtar

Naoki

Apr, 2015

PE modified silicone market.

avtar

Shanice

Mar, 2014

Detail information on Silicones market in Europe with market share and future revenue outlook..

avtar

James

Feb, 2019

General information on Silicone Injection Products.

Show More
DMCA.com Protection Status
popup img