4
MARKET OVERVIEW
Navigate hybrid IT complexities and regulatory demands to unlock new managed services opportunities.
37
4.2.1.1
HYBRID AND MULTI-CLOUD COMPLEXITY
4.2.1.2
FEDERAL AND REGULATED-SECTOR IT MODERNIZATION
4.2.1.3
CYBERSECURITY OUTSOURCING
4.2.2.1
DATA PRIVACY, SECTOR COMPLIANCE, AND CONTROL CONCERNS
4.2.2.2
BUYER CONCERN OVER VENDOR LOCK-IN
4.2.3.1
INCREASING REGULATORY SCRUTINY FOR COMPLIANCE-LED MANAGED SERVICES
4.2.3.2
RAPID ENTERPRISE AI ADOPTION
4.2.3.3
RISING CLOUD OVERSPEND IN US ENTERPRISES DRIVING DEMAND FOR MANAGED FINOPS AND COST GOVERNANCE SERVICES
4.2.4.1
DELIVERING CONSISTENT SERVICE QUALITY ACROSS COMPLEX HYBRID IT ENVIRONMENTS
4.2.4.2
TALENT SHORTAGES COMBINED WITH PRICING PRESSURE
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN US MANAGED SERVICES MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
4.5.1
KEY MOVES AND STRATEGIC FOCUS
5
INDUSTRY TRENDS
Navigate competitive pressures and pricing shifts shaping the US managed services landscape.
46
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF SUPPLIERS
5.1.4
BARGAINING POWER OF BUYERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS & FORECASTS
5.2.3
TRENDS IN US MANAGED SECURITY SERVICES MARKET
5.2.4
TRENDS IN US MANAGED NETWORK SECURITY SERVICES MARKET
5.3
SUPPLY CHAIN ANALYSIS
5.5.1
AVERAGE SELLING PRICE TREND OF KEY PLAYERS, BY SERVICE TYPE
5.5.2
AVERAGE SELLING PRICE TREND OF MAJOR PLAYERS
5.6
KEY CONFERENCES AND EVENTS, 2026
5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.9.1
CASE STUDY 1: MODERNIZING RETAIL CONTACT CENTER OPERATIONS THROUGH AI-MANAGED VIRTUAL ASSISTANT
5.9.2
CASE STUDY 2: DXC HELPS O-I GLASS CREATE A MODERN TECHNOLOGY EXPERIENCE FOR EMPLOYEES
5.9.3
CASE STUDY 3: WAFD MIGRATED 80% OF WORKLOADS TO THE CLOUD IN ONE YEAR
5.9.4
CASE STUDY 4: EMPOWERING SMBS WITH AFFORDABLE MSP SOLUTIONS
5.9.5
CASE STUDY 5: AI-DRIVEN MANAGED SERVICES FOR HEALTHCARE OPERATIONS AT A US INSURANCE LEADER
5.9.6
CASE STUDY 6: ZACHRY CORPORATION BOOSTS IT AGILITY
5.10
IMPACT OF 2025 US TARIFF – MANAGED SERVICES MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.5
IMPACT ON VERTICALS
5.10.5.2
TELECOMMUNICATIONS
5.10.5.3
TECHNOLOGY (IT & ITES)
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven advancements revolutionize US managed services with cognitive ecosystems and generative AI innovations.
66
6.1.1.3
BIG DATA & ANALYTICS
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.2
CLOUD-NATIVE PLATFORMS
6.2
TECHNOLOGY/PRODUCT ROADMAP
6.2.1
SHORT-TERM (2026–2028) PLATFORM CONSOLIDATION & AI-DRIVEN SERVICE DELIVERY
6.2.2
MID-TERM (2028–2031) | AUTONOMOUS OPERATIONS & PLATFORM ECOSYSTEM EXPANSION
6.2.3
LONG-TERM (2031–2036+) | COGNITIVE, SELF-GOVERNING & OUTCOME-DRIVEN ECOSYSTEMS
6.4
IMPACT OF AI/GENERATIVE AI ON THE US MANAGED SERVICES MARKET
6.4.1
TOP USE CASES AND MARKET POTENTIAL
6.4.2
BEST PRACTICES IN US MANAGED SERVICES
6.4.3
CASE STUDY OF AI IMPLEMENTATION IN US MANAGED SERVICES MARKET
6.4.3.1
ACCENTURE AND GOOGLE CLOUD HELP LEADING US FINANCIAL INSTITUTION DELIVER GEN AI-POWERED MANAGED IT SERVICES AT ENTERPRISE SCALE
6.4.4
INTERCONNECTED ADJACENCY ECOSYSTEM AND IMPACT ON MARKET PLAYERS
6.4.5
CLIENT READINESS TO ADOPT GENERATIVE AI IN US MANAGED SERVICES MARKET
7
REGULATORY LANDSCAPE
Navigate complex regulations to align sustainability initiatives with US compliance standards.
79
7.1
US REGULATORY LANDSCAPE AND COMPLIANCE OVERVIEW
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.3
IMPACT OF REGULATORY POLICIES ON SUSTAINABILITY INITIATIVES
8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Uncover decision drivers and unmet needs shaping buyer behavior across top industry verticals.
82
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.4
UNMET NEEDS IN VARIOUS END USER INDUSTRIES
9
US MANAGED SERVICES MARKET, BY SERVICE TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 14 Data Tables
87
9.1.1
SERVICE TYPE: MANAGED SERVICES MARKET DRIVERS
9.2
MANAGED SECURITY SERVICES
9.2.1
INCREASING DEMAND FOR IDENTIFICATION OF POTENTIAL CYBER THREATS AND ANOMALIES TO FUEL DEMAND
9.2.2
MANAGED IDENTITY & ACCESS MANAGEMENT
9.2.2.1
NEED TO SECURE USER IDENTITIES AND CONTROL ACCESS ACROSS DISTRIBUTED WORK ENVIRONMENTS – KEY DRIVERS
9.2.3
MANAGED FIREWALL SERVICES
9.2.3.1
EXPANDING CONNECTIVITY ACROSS US ENTERPRISE NETWORKS INCREASES DEMAND
9.2.4
MANAGED RISK & COMPLIANCE MANAGEMENT
9.2.4.1
RISING REGULATORY SCRUTINY AND AUDIT PREPAREDNESS REQUIREMENTS DRIVE DEMAND
9.2.5
MANAGED VULNERABILITY MANAGEMENT
9.2.5.1
GROWING VULNERABILITY VOLUMES AND NEED FOR FASTER PRIORITIZATION DRIVE SEGMENT
9.2.6
MANAGED DETECTION & RESPONSE
9.2.6.1
FREQUENCY AND FINANCIAL IMPACT OF CYBER INCIDENTS – KEY DRIVERS
9.2.7
MANAGED SECURITY INFORMATION AND EVENT MANAGEMENT (SIEM) & LOG MANAGEMENT
9.2.7.1
RISING NEED FOR CENTRALIZED SECURITY VISIBILITY ACROSS COMPLEX IT ENVIRONMENTS BOOSTS DEMAND
9.2.8
OTHER MANAGED SECURITY SERVICES
9.3
MANAGED NETWORK SERVICES
9.3.1
DETAILED INSIGHTS AND ANALYTICS ON NETWORK PERFORMANCE, USAGE, AND TRENDS TO IMPROVE DECISION-MAKING
9.3.2.1
RISING NEED TO MAINTAIN HIGH-PERFORMANCE, SECURE CAMPUS AND BRANCH CONNECTIVITY DRIVES DEMAND
9.3.3.1
NEED FOR HIGH-PERFORMANCE AND SECURE WIRELESS CONNECTIVITY ACROSS ENTERPRISE SITES BOOSTS DEMAND
9.3.4.1
GROWING REQUIREMENT FOR SECURE REMOTE AND SITE-TO-SITE CONNECTIVITY PROPELS GROWTH
9.3.5
MANAGED WIDE AREA NETWORK (WAN)
9.3.5.1
EXPANDING MULTISITE AND CLOUD-CONNECTED ENTERPRISE OPERATIONS DRIVE DEMAND
9.3.6.1
NEED FOR REAL-TIME NETWORK VISIBILITY AND FASTER ISSUE DETECTION BOOSTS SEGMENT GROWTH
9.3.7
MANAGED NETWORK FUNCTION VIRTUALIZATION
9.3.7.1
RISING ADOPTION OF CLOUD-ALIGNED AND SOFTWARE-DEFINED NETWORK ARCHITECTURES – SEGMENT DRIVER
9.3.8
MANAGED NETWORK SECURITY
9.3.8.1
NEED TO IDENTIFY AND BLOCK SUSPICIOUS NETWORK ACTIVITIES AND ENSURE SECURE IMPLEMENTATION OF VPNS TO DRIVE MARKET
9.4
MANAGED IT INFRASTRUCTURE & DATA CENTER SERVICES
9.4.1
EXPANDING US DATA CENTER AND DIGITAL INFRASTRUCTURE FOOTPRINT IS INCREASING THE NEED FOR SECURE AND CONTINUOUS IT INFRASTRUCTURE MANAGEMENT
9.4.2
STORAGE & DATABASE MANAGEMENT
9.4.2.1
NEED TO PROTECT BUSINESS-CRITICAL DATA, IMPROVE RECOVERY READINESS, AND MAINTAIN DATABASE AVAILABILITY – KEY DRIVERS
9.4.3.1
INCREASING EMPHASIS ON OPTIMIZING SERVER PERFORMANCE, STRENGTHENING SECURITY, AND ENSURING SEAMLESS RESOURCE UTILIZATION ACROSS HYBRID IT ENVIRONMENTS IS DRIVING DEMAND FOR ADVANCED SERVER MANAGEMENT SOLUTIONS
9.4.4
CLOUD & DATA CENTER SERVICES
9.4.4.1
EXPANDING CLOUD-LINKED DIGITAL INFRASTRUCTURE TO DRIVE DEMAND
9.4.5
OTHER MANAGED IT INFRASTRUCTURE & DATA CENTER SERVICES
9.5
MANAGED COMMUNICATION & COLLABORATION SERVICES
9.5.1
RISING REQUIREMENT FOR SECURE AND SEAMLESS DIGITAL WORKPLACE CONNECTIVITY TO BOOST MARKET
9.5.2.1
RISING SHIFT TOWARD IP-BASED BUSINESS VOICE ENVIRONMENTS DRIVES DEMAND
9.5.3
MANAGED UNIFIED COMMUNICATIONS AS A SERVICE
9.5.3.1
SUSTAINED HYBRID AND DISTRIBUTED WORK MODELS DRIVE DEMAND
9.5.4
OTHER MANAGED COMMUNICATION & COLLABORATION SERVICES
9.6
MANAGED MOBILITY SERVICES
9.6.1
RISING ENTERPRISE DEPENDENCE ON SECURE MOBILE DEVICE AND ENDPOINT MANAGEMENT TO DRIVE SEGMENT GROWTH
9.6.2
MOBILE DEVICE MANAGEMENT
9.6.2.1
RISING USE OF BUSINESS-CRITICAL MOBILE DEVICES ACROSS DISTRIBUTED TO FUEL GROWTH
9.6.3
UNIFIED ENDPOINT MANAGEMENT
9.6.3.1
RISING NEED TO CENTRALLY CONTROL DIVERSE ENTERPRISE ENDPOINTS TO DRIVE SEGMENT
9.7
MANAGED INFORMATION SERVICES
9.7.1
RISING NEED FOR REAL-TIME INFORMATION MANAGEMENT, DATA VISIBILITY, AND DIGITAL CONTENT CONTROL DRIVE DEMAND
9.7.2
BUSINESS PROCESS MANAGEMENT
9.7.2.1
SEGMENT DRIVEN BY RISING NEED TO DIGITALIZE, STANDARDIZE, AND OPTIMIZE ENTERPRISE WORKFLOWS
9.7.3.1
EXPANDING SCALE OF TELECOM AND DIGITAL CONNECTIVITY ENVIRONMENTS DRIVES MARKET
10
US MANAGED SERVICES MARKET, BY DEPLOYMENT TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables
113
10.1.1
DEPLOYMENT TYPE: US MANAGED SERVICES MARKET DRIVERS
10.2.1
NEED FOR GREATER CONTROL OVER SENSITIVE WORKLOADS AND COMPLIANCE-CRITICAL ENVIRONMENTS TO DRIVE MARKET
10.3.1
EXPANDING USE OF CLOUD-CONNECTED DIGITAL OPERATING MODELS DRIVES DEMAND
11
US MANAGED SERVICES MARKET, BY ORGANIZATION SIZE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables
117
11.1.1
ORGANIZATION SIZE: US MANAGED SERVICES MARKET DRIVERS
11.2.1
OPTIMIZATION OF COMPLEX IT ENVIRONMENTS TO SUPPORT MARKET GROWTH
11.3.1
ENHANCED OPERATIONAL EFFICIENCY, REDUCED IT OVERHEADS, AND IMPROVED SCALABILITY TO DRIVE MARKET
12
US MANAGED SERVICES MARKET, BY VERTICAL
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables
122
12.1.1
VERTICALS: US MANAGED SERVICES MARKET DRIVERS
12.2.1
NEED TO PROTECT CUSTOMER DATA, DIGITAL TRANSACTIONS, AND ACCESS CREDENTIALS TO DRIVE SEGMENT
12.2.1.1.1
IT INFRASTRUCTURE MANAGEMENT
12.2.1.1.2
MANAGED SECURITY SERVICES
12.2.1.1.3
CLOUD MIGRATION
12.3
RETAIL & CONSUMER GOODS
12.3.1
RISING E-COMMERCE PARTICIPATION AND OMNICHANNEL OPERATIONS TO DRIVE MARKET
12.3.1.1
RETAIL & CONSUMER GOODS: USE CASES
12.3.1.1.1
POINT OF SALE (POS) MANAGEMENT
12.3.1.1.2
ECOMMERCE PLATFORM MANAGEMENT
12.3.1.1.3
INVENTORY MANAGEMENT
12.4
GOVERNMENT & PUBLIC SECTOR
12.4.1
RISING CYBER VISIBILITY, LOGGING, AND CONTROL REQUIREMENTS TO DRIVE DEMAND
12.4.1.1
GOVERNMENT & PUBLIC SECTOR: USE CASES
12.4.1.1.1
DIGITAL TRANSFORMATION SERVICES
12.4.1.1.2
CLOUD HOSTING & DATA STORAGE
12.4.1.1.3
CYBERSECURITY SOLUTIONS
12.5.1
RISING NEED TO SECURE AND MAINTAIN CRITICAL DIGITAL INFRASTRUCTURE TO BOOST MARKET
12.5.1.1
ENERGY & UTILITIES: USE CASES
12.5.1.1.1
SMART GRID MANAGEMENT
12.5.1.1.2
SCADA SYSTEMS MONITORING
12.5.1.1.3
ENERGY DATA ANALYTICS
12.6.1
RISING DIGITALIZATION OF PLANT OPERATIONS AND CONNECTED INDUSTRIAL ENVIRONMENTS TO DRIVE SEGMENT GROWTH
12.6.1.1
MANUFACTURING: USE CASES
12.6.1.1.1
SUPPLY CHAIN MANAGEMENT
12.6.1.1.2
IOT-ENABLED ASSET MANAGEMENT
12.6.1.1.3
IT INFRASTRUCTURE OPTIMIZATION
12.7
HEALTHCARE & LIFE SCIENCES
12.7.1
RISING PRESSURE TO PROTECT HEALTH DATA AND MAINTAIN AUDIT READINESS TO BOOST GROWTH
12.7.1.1
HEALTHCARE & LIFE SCIENCES: USE CASES
12.7.1.1.1
ELECTRONIC HEALTH RECORDS (EHR) MANAGEMENT
12.7.1.1.2
TELEMEDICINE SERVICES
12.7.1.1.3
DATA SECURITY & COMPLIANCE
12.8
MEDIA & ENTERTAINMENT
12.8.1
RISING DEMAND FOR ALWAYS-ON DIGITAL CONTENT DELIVERY AND AUDIENCE CONNECTIVITY TO DRIVE DEMAND
12.8.1.1
MEDIA & ENTERTAINMENT: USE CASES
12.8.1.1.1
CONTENT DELIVERY NETWORK MANAGEMENT
12.8.1.1.2
MEDIA ASSET MANAGEMENT
12.8.1.1.3
STREAMING PLATFORM SUPPORT
12.9
TECHNOLOGY (IT & ITES)
12.9.1
RISING ADOPTION OF CLOUD-LED AND AI-ENABLED DIGITAL OPERATIONS TO BOOST GROWTH
12.9.1.1
IT & ITES: USE CASES
12.9.1.1.1
IT INFRASTRUCTURE MANAGEMENT
12.9.1.1.2
APPLICATION MANAGEMENT
12.9.1.1.3
CYBERSECURITY SERVICES
12.10.1
EXPANDING DIGITAL CONNECTIVITY REQUIREMENTS TO DRIVE SEGMENT
12.10.1.1
TELECOMMUNICATIONS: USE CASES
12.10.1.1.1
NETWORK MANAGEMENT
12.10.1.1.2
UNIFIED COMMUNICATIONS AS A SERVICE
12.10.1.1.3
CUSTOMER EXPERIENCE MANAGEMENT
13
COMPETITIVE LANDSCAPE
Discover key players' strategies and market share dynamics shaping the competitive landscape.
138
13.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021–2026
13.3
REVENUE ANALYSIS, 2021–2025
13.4
MARKET SHARE ANALYSIS, 2025
13.6
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
13.6.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
13.6.5.1
COMPANY FOOTPRINT
13.6.5.2
SERVICE TYPE FOOTPRINT
13.6.5.3
ORGANIZATION SIZE FOOTPRINT
13.6.5.4
DEPLOYMENT TYPE FOOTPRINT
13.6.5.5
VERTICAL FOOTPRINT
13.7
COMPANY VALUATION AND FINANCIAL METRICS
13.7.1
COMPANY VALUATION OF KEY VENDORS
13.7.2
FINANCIAL METRICS OF KEY VENDORS
13.8
COMPETITIVE SCENARIO
13.8.1
PRODUCT LAUNCHES/ENHANCEMENTS
14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
166
14.2.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.2.3
RECENT DEVELOPMENTS
14.3.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.3.3
RECENT DEVELOPMENTS
14.4.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.4.3
RECENT DEVELOPMENTS
14.5.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.5.3
RECENT DEVELOPMENTS
14.6.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.6.3
RECENT DEVELOPMENTS
14.7.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.7.3
RECENT DEVELOPMENTS
14.8.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.8.3
RECENT DEVELOPMENTS
14.9
TATA CONSULTANCY SERVICES (TCS)
14.9.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.9.3
RECENT DEVELOPMENTS
14.10.1
BUSINESS OVERVIEW
14.10.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.10.3
RECENT DEVELOPMENTS
14.11.1
BUSINESS OVERVIEW
14.11.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.11.3
RECENT DEVELOPMENTS
14.12.1
BUSINESS OVERVIEW
14.12.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.12.3
RECENT DEVELOPMENTS
14.13.1
BUSINESS OVERVIEW
14.13.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.13.3
RECENT DEVELOPMENTS
14.14.1
BUSINESS OVERVIEW
14.14.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.14.3
RECENT DEVELOPMENTS
14.15.1
BUSINESS OVERVIEW
14.15.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.15.3
RECENT DEVELOPMENTS
14.16.1
BUSINESS OVERVIEW
14.16.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.16.3
RECENT DEVELOPMENTS
14.17.1
BUSINESS OVERVIEW
14.17.2
RECENT DEVELOPMENTS
14.18.1
BUSINESS OVERVIEW
14.18.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.18.3
RECENT DEVELOPMENTS
14.19
MOMENTUM TECHNOLOGIES
14.19.1
BUSINESS OVERVIEW
14.19.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.19.3
RECENT DEVELOPMENTS
14.20.1
BUSINESS OVERVIEW
14.20.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.20.3
RECENT DEVELOPMENTS
14.21.1
BUSINESS OVERVIEW
14.21.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.21.3
RECENT DEVELOPMENTS
14.22
NATIONAL INTEGRATED TECHNOLOGIES LIMITED (NITEL)
14.22.1
BUSINESS OVERVIEW
14.22.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.22.3
RECENT DEVELOPMENTS
14.23.1
BUSINESS OVERVIEW
14.23.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.23.3
RECENT DEVELOPMENTS
14.24.1
BUSINESS OVERVIEW
14.24.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.24.3
RECENT DEVELOPMENTS
14.25.1
BUSINESS OVERVIEW
14.25.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.25.3
RECENT DEVELOPMENTS
15
RESEARCH METHODOLOGY
294
15.1.1.1
DATA & LIST OF KEY SECONDARY SOURCES
15.1.2.1
BREAKDOWN OF PRIMARY INTERVIEWS
15.1.2.2
KEY INDUSTRY INSIGHTS
15.2
MARKET SIZE ESTIMATION
15.5
RESEARCH ASSUMPTIONS
16.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
16.3
CUSTOMIZATION OPTIONS
TABLE 1
USD EXCHANGE RATES, 2021–2025
TABLE 2
IMPACT OF PORTER’S FIVE FORCES ON US MANAGED SERVICES MARKET
TABLE 3
GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021–2029
TABLE 4
INDICATIVE PRICING ANALYSIS, BY SERVICE TYPE
TABLE 5
US: AVERAGE SELLING PRICE TREND
TABLE 6
US MANAGED SERVICES MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026
TABLE 7
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 8
LIST OF GRANTED PATENTS IN US MANAGED SERVICES MARKET
TABLE 9
TOP USE CASES AND MARKET POTENTIAL
TABLE 10
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
TABLE 11
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPLICATIONS FOR MARKET PLAYERS
TABLE 12
US: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 13
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS (%)
TABLE 14
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
TABLE 15
US MANAGED SERVICES MARKET: UNMET NEEDS IN KEY END USER INDUSTRIES
TABLE 16
US MANAGED SERVICES MARKET, BY SERVICE TYPE, 2021–2025 (USD MILLION)
TABLE 17
US MANAGED SERVICES MARKET, BY SERVICE TYPE, 2026–2031 (USD MILLION)
TABLE 18
US MANAGED SERVICES MARKET, BY MANAGED SECURITY SERVICES, 2021–2025 (USD MILLION)
TABLE 19
US MANAGED SERVICES MARKET, BY MANAGED SECURITY SERVICES, 2026–2031 (USD MILLION)
TABLE 20
US MANAGED SERVICES MARKET, BY MANAGED NETWORK SERVICES, 2021–2025 (USD MILLION)
TABLE 21
US MANAGED SERVICES MARKET, BY MANAGED NETWORK SERVICES, 2026–2031 (USD MILLION)
TABLE 22
US MANAGED SERVICES MARKET, BY MANAGED IT INFRASTRUCTURE & DATA CENTER SERVICES, 2021–2025 (USD MILLION)
TABLE 23
US MANAGED SERVICES MARKET, BY MANAGED IT INFRASTRUCTURE & DATA CENTER SERVICES, 2026–2031 (USD MILLION)
TABLE 24
US MANAGED SERVICES MARKET, BY MANAGED COMMUNICATION & COLLABORATION SERVICES, 2021–2025 (USD MILLION)
TABLE 25
US MANAGED SERVICES MARKET, BY MANAGED COMMUNICATION & COLLABORATION SERVICES, 2026–2031 (USD MILLION)
TABLE 26
US MANAGED SERVICES MARKET, BY MANAGED MOBILITY SERVICES, 2021–2025 (USD MILLION)
TABLE 27
US MANAGED SERVICES MARKET, BY MANAGED MOBILITY SERVICES, 2026–2031 (USD MILLION)
TABLE 28
US MANAGED SERVICES MARKET, BY MANAGED INFORMATION SERVICES, 2021–2025 (USD MILLION)
TABLE 29
US MANAGED SERVICES MARKET, BY MANAGED INFORMATION SERVICES, 2026–2031 (USD MILLION)
TABLE 30
US MANAGED SERVICES MARKET, BY DEPLOYMENT TYPE, 2021–2025 (USD MILLION)
TABLE 31
US MANAGED SERVICES MARKET, BY DEPLOYMENT TYPE, 2026–2031 (USD MILLION)
TABLE 32
US MANAGED SERVICES MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 33
US MANAGED SERVICES MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 34
US MANAGED SERVICES MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 35
US MANAGED SERVICES MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 36
US MANAGED SERVICES MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2021–2026
TABLE 37
US MANAGED SERVICES MARKET: DEGREE OF COMPETITION
TABLE 38
US MANAGED SERVICES MARKET: SERVICE TYPE FOOTPRINT
TABLE 39
US MANAGED SERVICES MARKET: ORGANIZATION SIZE FOOTPRINT
TABLE 40
US MANAGED SERVICES MARKET: DEPLOYMENT TYPE FOOTPRINT
TABLE 41
US MANAGED SERVICES MARKET: VERTICAL FOOTPRINT
TABLE 42
US MANAGED SERVICES MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, MARCH 2021–FEBRUARY 2026
TABLE 43
US MANAGED SERVICES MARKET: DEALS, MARCH 2021–APRIL 2026
TABLE 44
IBM: COMPANY OVERVIEW
TABLE 45
IBM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 46
IBM: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 48
MICROSOFT: COMPANY OVERVIEW
TABLE 49
MICROSOFT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 50
MICROSOFT: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 51
MICROSOFT: DEALS
TABLE 52
ACCENTURE: COMPANY OVERVIEW
TABLE 53
ACCENTURE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 54
ACCENTURE: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 55
ACCENTURE: DEALS
TABLE 56
CISCO: COMPANY OVERVIEW
TABLE 57
CISCO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 58
CISCO: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 60
GOOGLE: COMPANY OVERVIEW
TABLE 61
GOOGLE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 62
GOOGLE: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 64
DELOITTE: COMPANY OVERVIEW
TABLE 65
DELOITTE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 66
DELOITTE: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 68
COMCAST: COMPANY OVERVIEW
TABLE 69
COMCAST: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 70
COMCAST: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 72
TATA CONSULTANCY SERVICES (TCS): COMPANY OVERVIEW
TABLE 73
TATA CONSULTANCY SERVICES (TCS): PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 74
TATA CONSULTANCY SERVICES (TCS): PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 76
INFOSYS: COMPANY OVERVIEW
TABLE 77
INFOSYS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 78
INFOSYS: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 80
LUMEN TECHNOLOGIES: COMPANY OVERVIEW
TABLE 81
LUMEN TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 82
LUMEN TECHNOLOGIES: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 83
LUMEN TECHNOLOGIES: DEALS
TABLE 84
HCLTECH: COMPANY OVERVIEW
TABLE 85
HCLTECH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 86
HCLTECH: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 88
WIPRO: COMPANY OVERVIEW
TABLE 89
WIPRO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 90
WIPRO: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 92
NTT DATA: COMPANY OVERVIEW
TABLE 93
NTT DATA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 94
NTT DATA: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 96
DXC TECHNOLOGY: COMPANY OVERVIEW
TABLE 97
DXC TECHNOLOGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 98
DXC TECHNOLOGY: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 99
DXC TECHNOLOGY: DEALS
TABLE 100
FUJITSU: COMPANY OVERVIEW
TABLE 101
FUJITSU: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 102
FUJITSU: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 104
TPX COMMUNICATIONS: COMPANY OVERVIEW
TABLE 105
TPX COMMUNICATIONS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 106
TPX COMMUNICATIONS: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 107
TPX COMMUNICATIONS: DEALS
TABLE 108
THRIVE: COMPANY OVERVIEW
TABLE 109
THRIVE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 110
THRIVE: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 112
MOMENTUM TECHNOLOGIES: COMPANY OVERVIEW
TABLE 113
MOMENTUM TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 114
MOMENTUM TECHNOLOGIES: DEALS
TABLE 115
SOPHOS: COMPANY OVERVIEW
TABLE 116
SOPHOS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 117
SOPHOS: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 119
HAPPIEST MINDS: COMPANY OVERVIEW
TABLE 120
HAPPIEST MINDS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 121
HAPPIEST MINDS: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 122
HAPPIEST MINDS: DEALS
TABLE 123
NATIONAL INTEGRATED TECHNOLOGIES LIMITED (NITEL): COMPANY OVERVIEW
TABLE 124
NATIONAL INTEGRATED TECHNOLOGIES LIMITED (NITEL): PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 125
NATIONAL INTEGRATED TECHNOLOGIES LIMITED (NITEL): DEALS
TABLE 126
INTEGRIS: COMPANY OVERVIEW
TABLE 127
INTEGRIS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 128
INTEGRIS: DEALS
TABLE 129
INTEGRIS: OTHER DEVELOPMENTS
TABLE 130
CATO NETWORKS: COMPANY OVERVIEW
TABLE 131
CATO NETWORKS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 132
CATO NETWORKS: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 133
CATO NETWORKS: DEALS
TABLE 134
DATAPRISE: COMPANY OVERVIEW
TABLE 135
DATAPRISE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 136
DATAPRISE: PRODUCT/SERVICE LAUNCHES AND ENHANCEMENTS
TABLE 137
DATAPRISE: DEALS
TABLE 138
FACTOR ANALYSIS
FIGURE 1
MARKET SEGMENTATION AND REGIONAL SCOPE
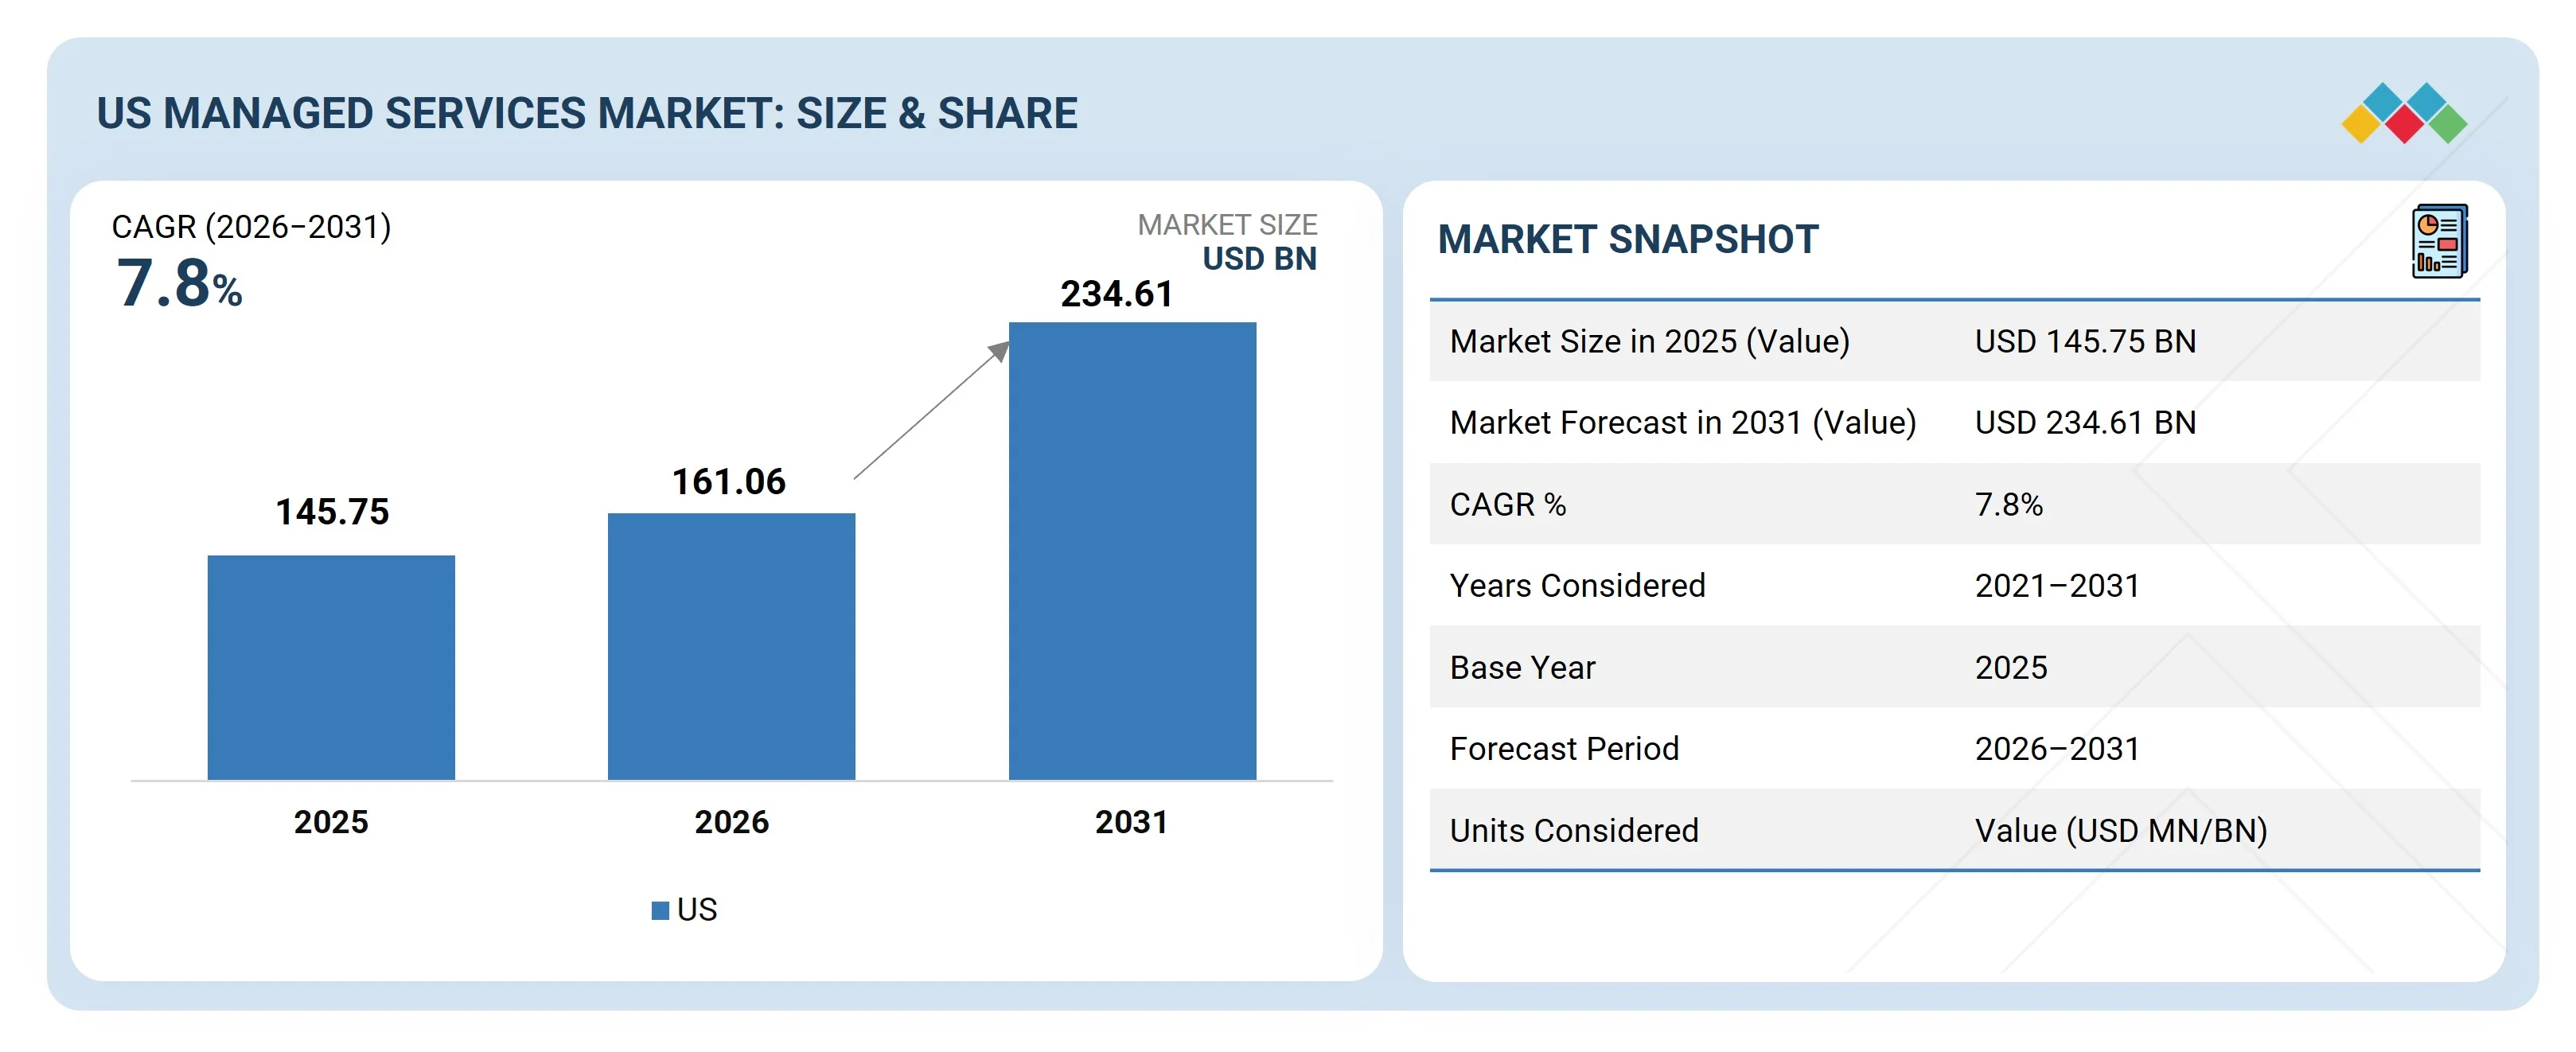
FIGURE 3
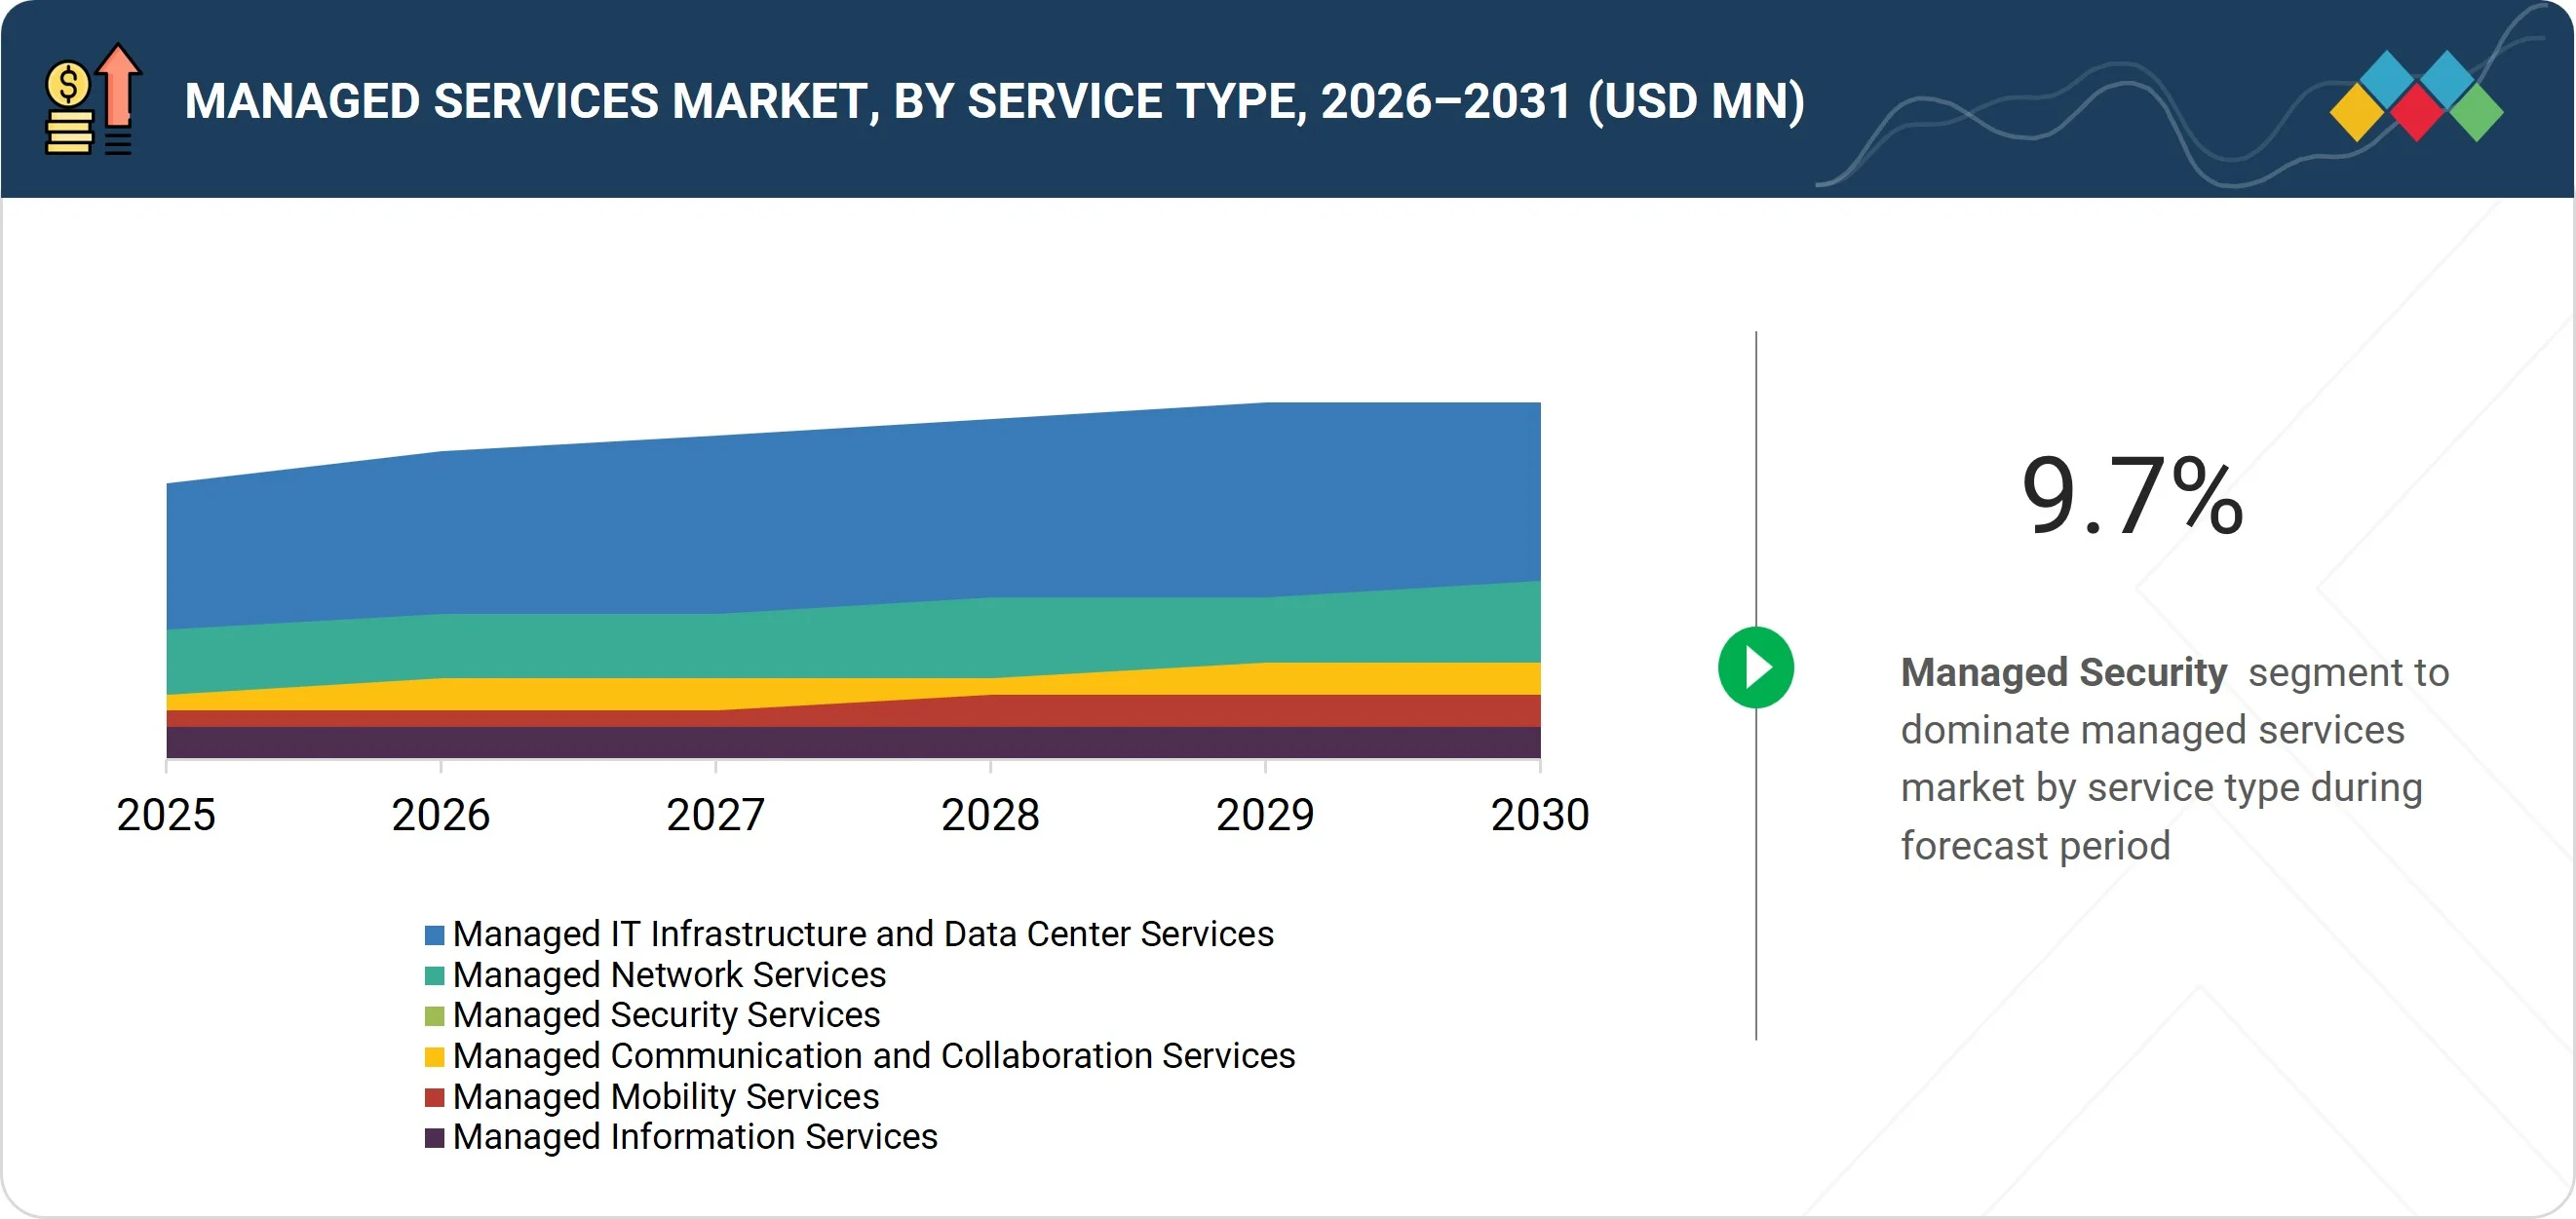
US MANAGED SERVICES MARKET, 2021–2031
FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN US MANAGED SERVICES MARKET (2021–2026)
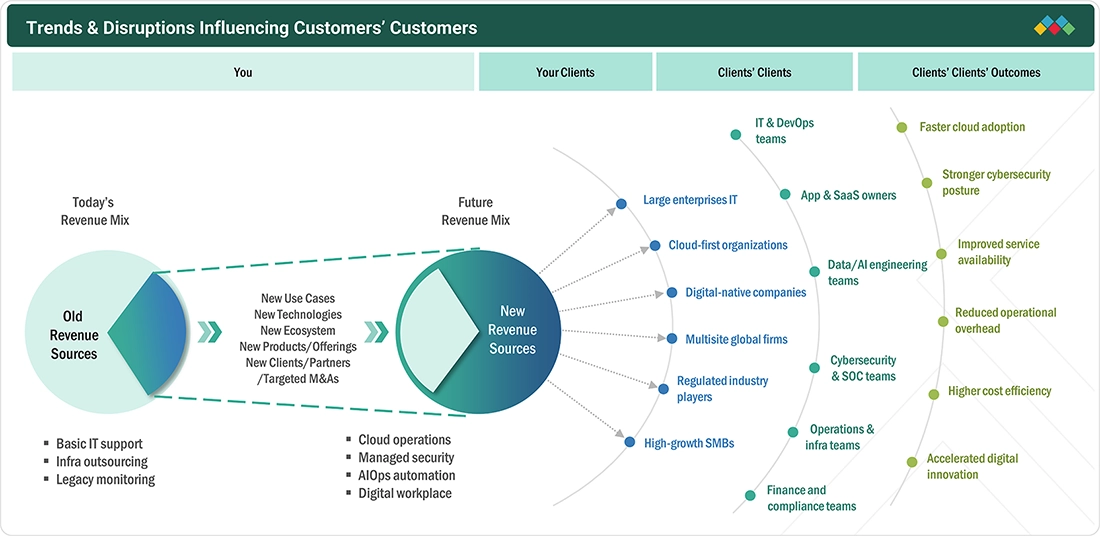
FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF US MANAGED SERVICES MARKET
FIGURE 6
HIGH-GROWTH SEGMENTS IN US MANAGED SERVICES MARKET, 2026-2031
FIGURE 7
RISING AI & GEN AI ADOPTION AND ENTERPRISE MODERNIZATION TO DRIVE US MANAGED SERVICES MARKET
FIGURE 8
MANAGED IT INFRASTRUCTURE & DATA CENTER SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 9
LARGE ENTERPRISES TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 10
BFSI TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 11
US MANAGED SERVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 12
US MANAGED SERVICES MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 13
US MANAGED SERVICES MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 14
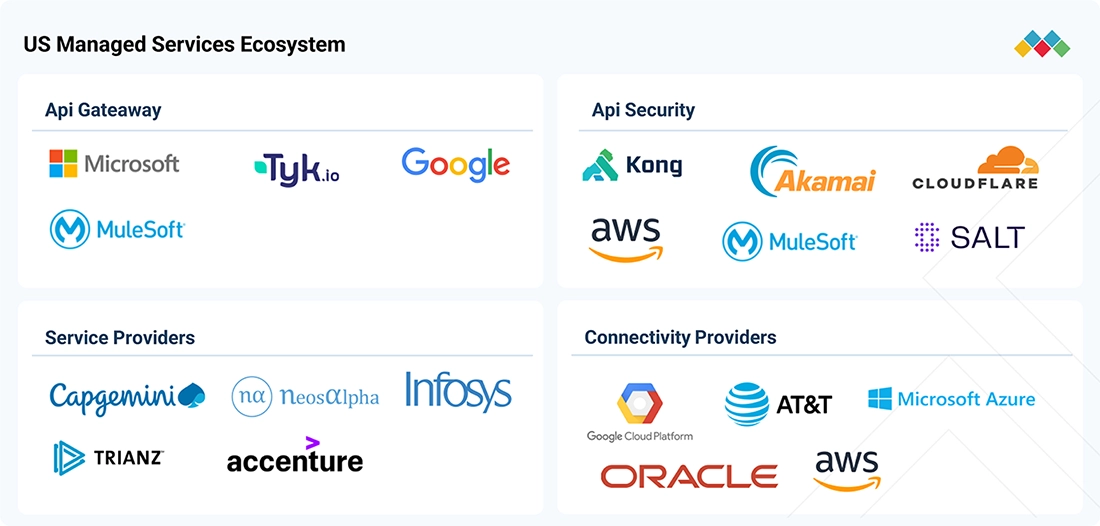
US MANAGED SERVICES MARKET: ECOSYSTEM ANALYSIS
FIGURE 15
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 16
US MANAGED SERVICES MARKET: INVESTMENT AND FUNDING SCENARIO
FIGURE 17
PATENTS APPLIED AND GRANTED, 2015–2025
FIGURE 18
US MANAGED SERVICES MARKET: DECISION-MAKING FACTORS
FIGURE 19
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS
FIGURE 20
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
FIGURE 21
MANAGED IT INFRASTRUCTURE & DATA CENTER SERVICES TO ACCOUNT FOR THE LARGEST MARKET SIZE DURING FORECAST PERIOD
FIGURE 22
CLOUD SEGMENT TO REGISTER HIGHER CAGR DURING FORECAST PERIOD
FIGURE 23
SMES SEGMENT TO GROW AT HIGHER CAGR DURING FORECAST PERIOD
FIGURE 24
BFSI SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2026
FIGURE 25
REVENUE ANALYSIS OF KEY VENDORS, 2021–2025 (USD MILLION)
FIGURE 26
MANAGED SERVICES MARKET SHARE ANALYSIS, 2025
FIGURE 27
US MANAGED SERVICES MARKET: SERVICE COMPARISON OF VENDORS
FIGURE 28
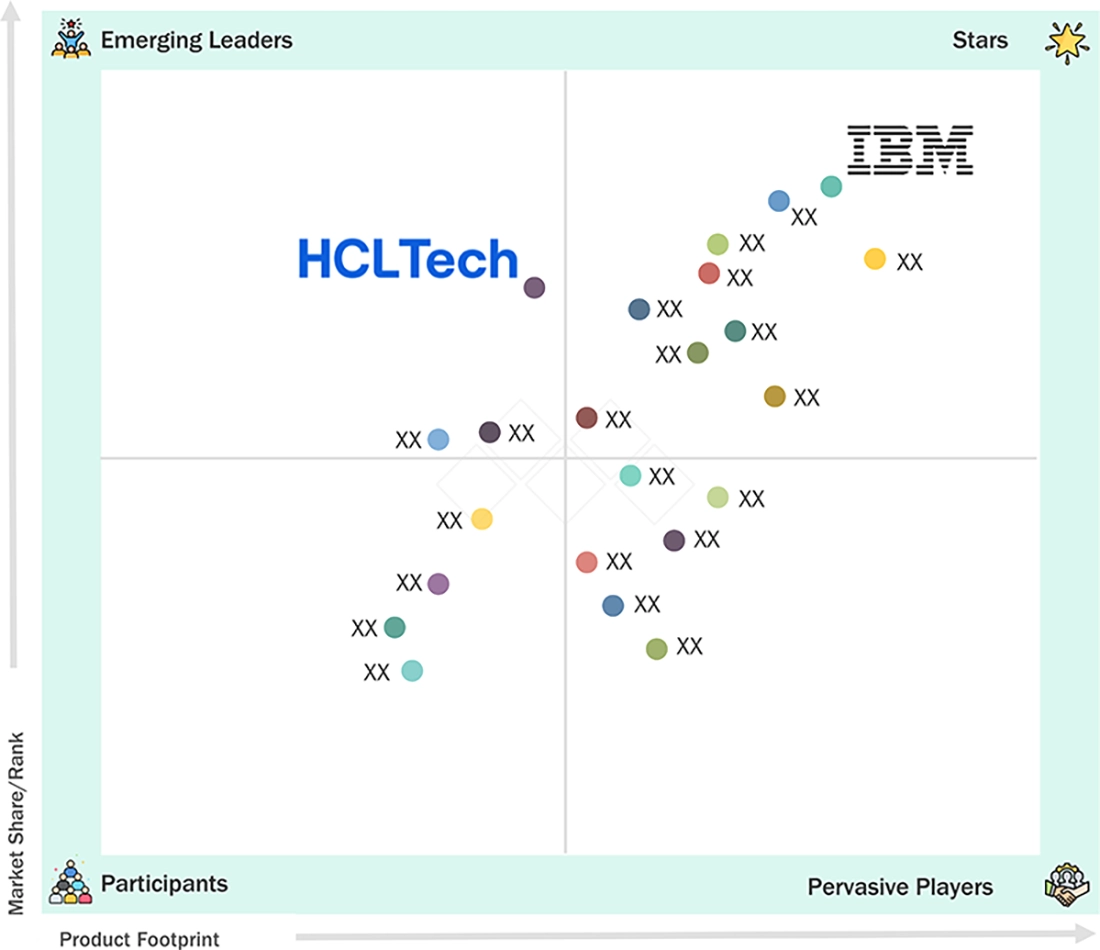
US MANAGED SERVICES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 29
US MANAGED SERVICES MARKET: COMPANY FOOTPRINT
FIGURE 30
COMPANY VALUATION OF KEY VENDORS, 2026 (USD BILLION)
FIGURE 31
EV/EBITDA ANALYSIS OF KEY VENDORS, 2026
FIGURE 32
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 33
IBM: COMPANY SNAPSHOT
FIGURE 34
MICROSOFT: COMPANY OVERVIEW
FIGURE 35
ACCENTURE: COMPANY SNAPSHOT
FIGURE 36
CISCO: COMPANY SNAPSHOT
FIGURE 37
GOOGLE: COMPANY SNAPSHOT
FIGURE 38
COMCAST: COMPANY SNAPSHOT
FIGURE 39
TATA CONSULTANCY SERVICES (TCS): COMPANY SNAPSHOT
FIGURE 40
INFOSYS: COMPANY SNAPSHOT
FIGURE 41
LUMEN TECHNOLOGIES: COMPANY SNAPSHOT
FIGURE 42
HCLTECH: COMPANY SNAPSHOT
FIGURE 43
WIPRO: COMPANY SNAPSHOT
FIGURE 44
NTT DATA: COMPANY SNAPSHOT
FIGURE 45
DXC TECHNOLOGY: COMPANY SNAPSHOT
FIGURE 46
FUJITSU: COMPANY SNAPSHOT
FIGURE 47
HAPPIEST MINDS: COMPANY SNAPSHOT
FIGURE 48
US MANAGED SERVICES MARKET: RESEARCH DESIGN
FIGURE 49
US MANAGED SERVICES MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
FIGURE 50
MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
FIGURE 51
MARKET SIZE ESTIMATION METHODOLOGY - BOTTOM-UP APPROACH (SUPPLY SIDE): COLLECTIVE REVENUE OF US MANAGED SERVICE VENDORS
FIGURE 52
MARKET SIZE ESTIMATION METHODOLOGY – APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM SERVICES
FIGURE 53
MARKET SIZE ESTIMATION METHODOLOGY – APPROACH 2 (DEMAND SIDE): US MANAGED SERVICES MARKET
FIGURE 54
US MANAGED SERVICES MARKET: DATA TRIANGULATION




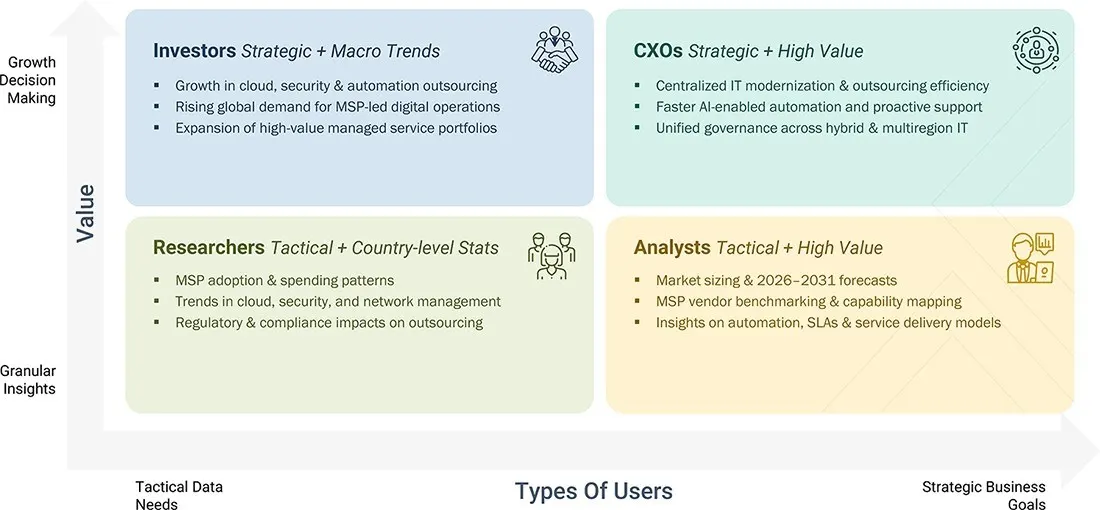









Growth opportunities and latent adjacency in US Managed Services Market