Forklift Market by Propulsion (Electric, ICE, Fuel Cell), Tonnage Capacity, End-use Industry, Class (1, 2, 31, 32, 4/5), Operation, Application, Battery Type (Li-ion, Lead Acid), Lifting Capacity, Tire Type, Product Type, Region - Global Forecast to 2033

icon1
USD 159.97 BN
MARKET SIZE, 2033
icon2
CAGR 6.7%
(2026-2033)
icon3
354
REPORT PAGES
icon4
438
MARKET TABLES

OVERVIEW

forklift-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

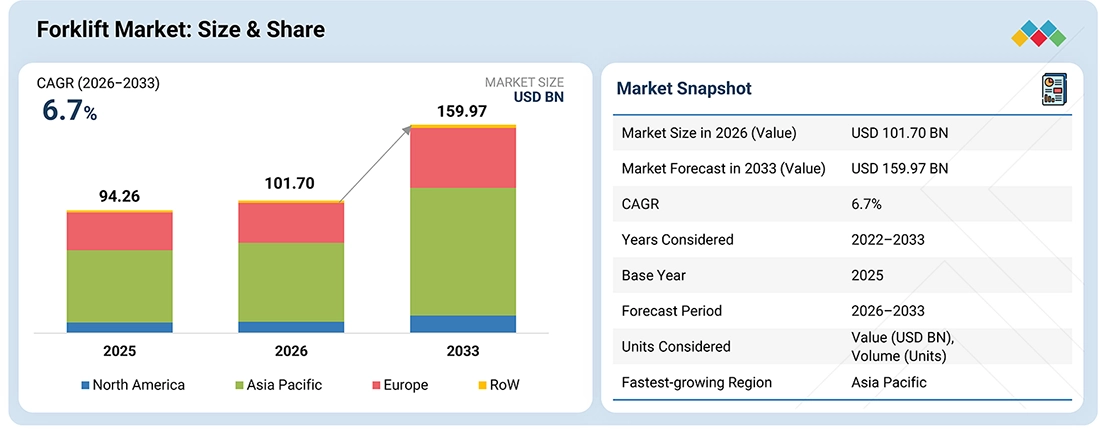
The global forklift market is projected to grow from USD 101.70 billion in 2026 to USD 159.97 billion by 2033, at a compound annual growth rate (CAGR) of 6.7%. The global forklift market is growing as industries move more goods, more often and at faster speeds through their supply chains. The rise of e-commerce, omnichannel retail, and third-party logistics is driving investment in warehouses and distribution centers, which increases demand for material-handling equipment. Expanding manufacturing, especially in the automotive, food & beverages, chemicals, and metals sectors, is also raising the need for efficient in-plant and dockside handling. Labor shortages and rising wages are pushing operators toward more productive, automated and operator-assist forklifts. Stricter emission and workplace safety regulations are speeding the shift from internal combustion (ICE) models to electric forklifts powered by lithium-ion batteries. Growth in port, construction, and cold-chain activity is lifting demand for high-capacity and specialized trucks. Finally, flexible leasing, rental and fleet-management offerings are making modern forklifts easier to afford for small and mid-sized businesses. Together, these factors support steady fleet expansion and replacement across both mature and emerging regions.

KEY TAKEAWAYS

  • BY PROPULSION
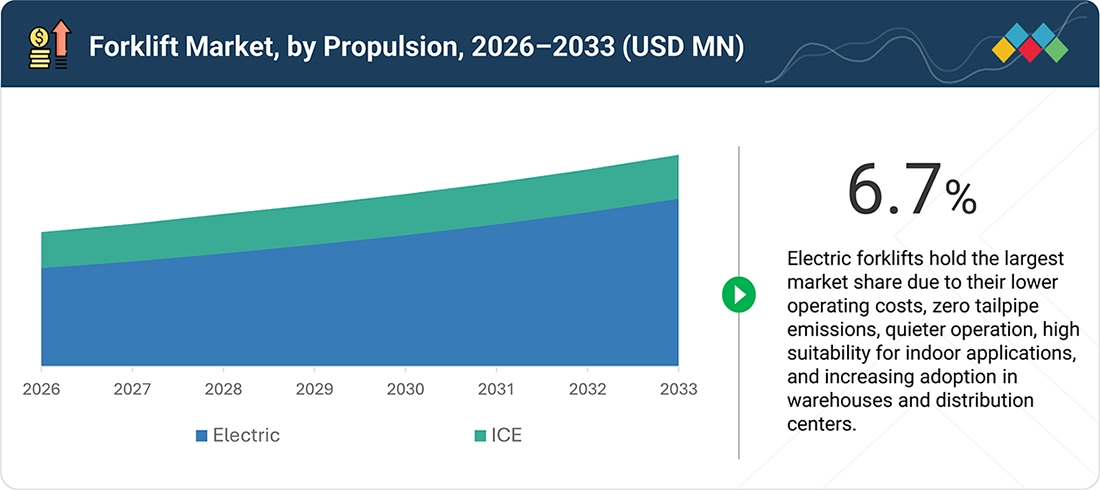
    Electric forklifts are expected to record the fastest CAGR of 9.1% from 2026 to 2033, as lithium-ion batteries enable high utilization, multi-shift operation with opportunity charging, zero tailpipe emissions for indoor applications, lower maintenance, and integration with automated warehouse and fleet management systems.
  • BY TONNAGE CAPACITY
    The <5 tons segment is expected to register the fastest growth rate of 8.1%, by volume, in the forklift market during the forecast period. High demand for compact, maneuverable forklifts is driving adoption across warehousing, third-party logistics, retail distribution, and light manufacturing, where lower lifting capacities support frequent pallet-handling and narrow-aisle operations. The segment also holds the largest market share at 40.3% in 2026, supported by growing warehouse throughput, indoor material handling, and automation requirements.
  • BY END-USE INDUSTRY
    E-commerce is likely to be the largest end-use industry for forklifts by 2033 owing to rapid growth in SKU proliferation, order frequency, fulfillment-center throughput, and same-/next-day delivery requirements is increasing demand for high-utilization and increasingly automated material-handling fleets.
  • BY CLASS
    Class 3 forklifts are expected to register the highest CAGR of 7.3%, by volume, in the forklift market during the forecast period. Growth is supported by rising demand for electric pallet trucks and rider trucks in warehouses, distribution centers, and material handling operations requiring frequent pallet movement and compact equipment.
  • BY OPERATION
    Autonomous forklifts are expected to register the highest CAGR due to rising warehouse automation is shifting forklifts from operator-driven equipment to AMR/AGV-enabled autonomous vehicles with SLAM, sensors, fleet orchestration and automated charging, enabling 24/7 repeatable material movement.
  • APPLICATION
    The indoor & outdoor segment is likely to record the fastest growth rate in the forklift market, by application, as fleets increasingly need multi-environment flexibility, allowing the same equipment to move goods from indoor warehouses through docks and yards without requiring separate material-handling assets.
  • BY BATTERY TYPE
    Forklifts equipped with Li-ion batteries are expected to witness the highest CAGR as these batteries enable opportunity charging, higher energy efficiency, longer usable operating windows, and reduced battery-maintenance/change requirements, making it particularly attractive for multi-shift warehouse operations.
  • BY TIRE TYPE
    Forklifts with cushion tires are expected to exhibit the fastest growth as these tires offer a smaller turning radius, lower ride height, and high maneuverability, making them increasingly attractive for space-constrained warehouses and distribution centers.
  • BY PRODUCT TYPE
    Warehouse is the largest product type in the forklift market as warehouses require continuous horizontal pallet movement, put-away/retrieval, and order-picking support, creating high forklift utilization and large installed fleets.
  • REGION
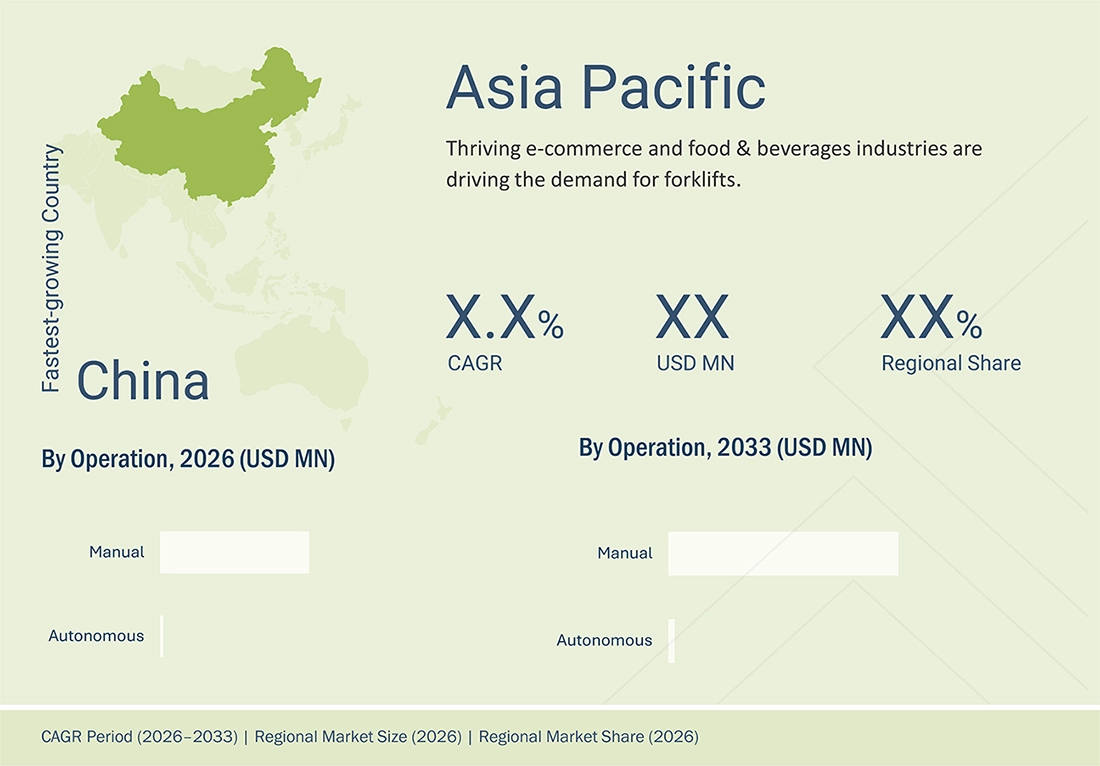
    Asia Pacific is the largest and fastest-growing forklift market due to rapid industrialization, as well as rising demand for sustainable warehouse solutions and cost-efficient material-handling solutions.
  • COMPETITIVE LANDSCAPE - KEY Players
    The key players in the forklift market include Toyota Industries Corporation (Japan), Kion Group AG (Germany), Jungheinrich AG (Germany), Crown Equipment Corporation (US), and Mitsubishi Logisnext Co Ltd (Japan). These companies have adopted product launches/developments and supply contract strategies to gain traction in the market.
  • COMPETITIVE LANDSCAPE- Startups/SMEs
    The forklift market includes several small and emerging players focusing on electric forklifts, automated guided vehicles (AGVs), narrow-aisle solutions, and specialized material-handling technologies. Companies such as EP Equipment, Combilift, Vellee, Flexi Narrow Aisle, AGILOX Services GmbH, E80 Group S.P.A., Scott Automation, Seegrid Corporation, and Vecna Robotics are strengthening their positions through technology development, electric and automated forklift solutions, manufacturing expansion, and partnerships with industrial and warehouse customers. These players contribute to market competition by addressing growing demand for compact, energy-efficient, automated, and application-specific material-handling solutions.

The forklift market is poised for strong growth, supported by the advancement of industrialization in the Asia Pacific region and the rising demand for sustainable material-handling technologies. Industries are increasingly adopting recycled electric and autonomous forklifts to balance their performance, low maintenance cost, and their material-handling strengths.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

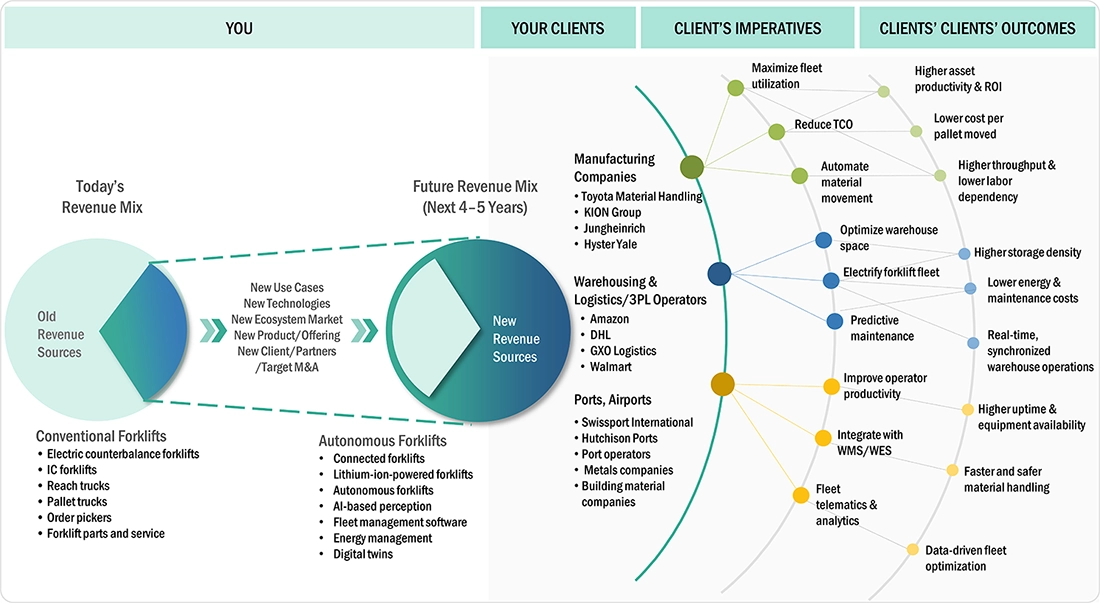
The future revenue opportunity for forklift manufacturers is increasingly shifting beyond conventional equipment sales toward automation, electrification, connectivity, fleet-management, and lifecycle services, as customers seek to optimize the productivity of their entire material-handling operation. Forklift manufacturers therefore need to address client imperatives such as higher fleet utilization, lower cost of ownership, automated material movement, warehouse-space optimization, predictive maintenance, operator safety and integration with WMS/WES platforms. These capabilities ultimately translate into outcomes such as higher pallet throughput, lower cost per pallet moved, improved asset ROI, faster order fulfillment, reduced downtime and labor dependency, higher storage density, and safer, more predictable warehouse operations. The new value chain connects forklift products and solutions to manufacturer capabilities, customer imperatives, and ultimately results in measurable warehouse productivity and business outcomes.

forklift-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • •Multi-shift Energy Optimization Accelerating Forklift Electrification
  • • Intelligent, Autonomous Material Handling Driving Forklift Technology Shift
RESTRAINTS
Impact
Level
  • •Complex Automation Integration Hindering Autonomous Forklift Scale-up
  • • Charging Infrastructure & Grid-capacity Gaps Slowing Fleet Electrification
OPPORTUNITIES
Impact
Level
  • • Modular Li-ion Power Systems Unlocking Brownfield Electrification
  • • Autonomous Forklift-as-a-Service Creating Recurring Revenue Streams
CHALLENGES
Impact
Level
  • • Duty-Cycle & Energy-Infrastructure Mismatch Limiting Electric Forklift Use
  • • Fragmented Technology Integration Across Forklift Ecosystem

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Multi-shift Energy Optimization Accelerating Forklift Electrification

Forklifts are now increasingly assessed based on their energy consumption per operating hour, uptime, charging opportunities, and total operating costs, rather than just their lifting capacity. Technologies such as lithium-ion (Li-ion) batteries, regenerative braking, opportunity charging, high-efficiency electric drivetrains, and intelligent charging systems are contributing to longer operating periods with reduced downtime for battery exchanges. For instance, Jungheinrich emphasizes the advantages of its Li-ion systems, which include fast and opportunity charging, consistent power delivery, and regenerative energy recovery.

Restraint: Charging Infrastructure & Grid-capacity Gaps Slowing Fleet Electrification

As fleets transition toward Li-ion and higher utilization electric forklifts, the constraint shifts from the vehicle itself to the facility's electrical infrastructure. Simultaneous charging, peak power demand, limited charging space, grid capacity, and long lead times for electrical upgrades can restrict fleet electrification and increase the need for energy-management solutions. Toyota's 2026 logistics analysis specifically identifies insufficient grid capacity, simultaneous charging peaks, charging-space constraints, and grid-upgrade lead times as key factors hindering market growth.

Opportunity: Autonomous Forklift-as-a-Service Creating Recurring Revenue Streams

Autonomous forklifts are creating an opportunity for manufacturers and solution providers to move beyond one-time equipment sales toward recurring revenue models combining vehicle rental or leasing, fleet management software, remote monitoring, maintenance, automation services, and subscription-based payments. KION combines industrial truck sales with leasing, rental, used equipment, service contracts, fleet data management and automation services, while Jungheinrich offers subscription-based forklift solutions combining equipment rental, fleet management and maintenance. Extending these models to autonomous forklifts can reduce the upfront capital requirement for customers and create recurring revenue through software, service, and usage-based contracts.

Challenge: Duty-Cycle & Energy-Infrastructure Mismatch Limiting Electric Forklift Use

Electric forklift deployment can be a challenge by a mismatch between vehicle duty cycles and the available battery, charging and site power infrastructure. High utilization and multi-shift fleets require battery capacity and charging availability to match operating hours, load profiles, shift patterns, and charging windows. If battery capacity is insufficient or charging opportunities do not align with operating schedules, operators may face charging interruptions, additional battery requirements, reduced truck availability, and lower fleet utilization. The challenge becomes more significant as electric forklifts move into heavy-duty and continuous operation. Higher loads and longer operating periods increase energy consumption and place greater requirements on battery thermal performance, charging power and power electronics. Fast charging and opportunity charging can reduce downtime, but they also increase the need for appropriately sized charging infrastructure and adequate electrical capacity at the facility. This means electrification cannot be planned solely around forklift specifications and requires alignment between vehicle duty cycles, battery systems, chargers, and warehouse operating schedules.

FORKLIFT MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Toyota Industries provides automated forklifts and warehouse trucks for repetitive pallet transport, storage, retrieval, and truck loading and unloading. Its automated warehouse portfolio includes low-lift trucks up to 2.5 tons, stacker trucks up to 1.6 tons, and reach trucks up to 2.5 tons, allowing automation across long-distance pallet movement, medium-level storage, and high-rack operations. Enables warehouses to automate repetitive pallet handling while retaining the same basic truck architecture used in manual operations. Its automation approach can improve pallet handling accuracy, reduce manual travel, and support continuous operation in high-throughput facilities.
company logo
KION combines Linde forklift equipment with automation, AI, fleet control, and warehouse technologies. Its autonomous forklift solutions are designed for pallet transport and warehouse operations, with newer AI-based systems capable of independently executing complete transport orders and operating alongside employees and manually operated forklifts. Enables operators to automate individual transport processes without requiring complete warehouse automation. AI-based perception and autonomous operation can improve task consistency, support mixed manual and automated fleets, and allow automation to be expanded as warehouse requirements increase.
company logo
Jungheinrich uses automated narrow-aisle forklifts, high-lift trucks, and automated guided equipment for high-density storage and repetitive pallet movement. Its automated solutions are particularly suitable for very narrow-aisle warehouses, where trucks can operate at storage heights of up to 10 meters and handle high-pallet throughput. Increases storage density by allowing automated trucks to operate in narrow aisles and at high rack heights. Automation also reduces dependence on manual forklift operators for repetitive storage and retrieval tasks while supporting consistent throughput across multiple shifts.
company logo
Mitsubishi Logisnext provides automated guided forklifts for warehouses and factories, alongside reach stackers, automated warehouse systems, and forklift operation management systems. Its solutions are designed to connect automated equipment with broader logistics operations, including pallet movement and real-time monitoring of forklift activity. Allows customers to combine automated forklifts with warehouse and fleet management technologies instead of deploying standalone equipment. This supports safer material movement, real-time visibility of equipment activity, and gradual automation of factories and warehouses.

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

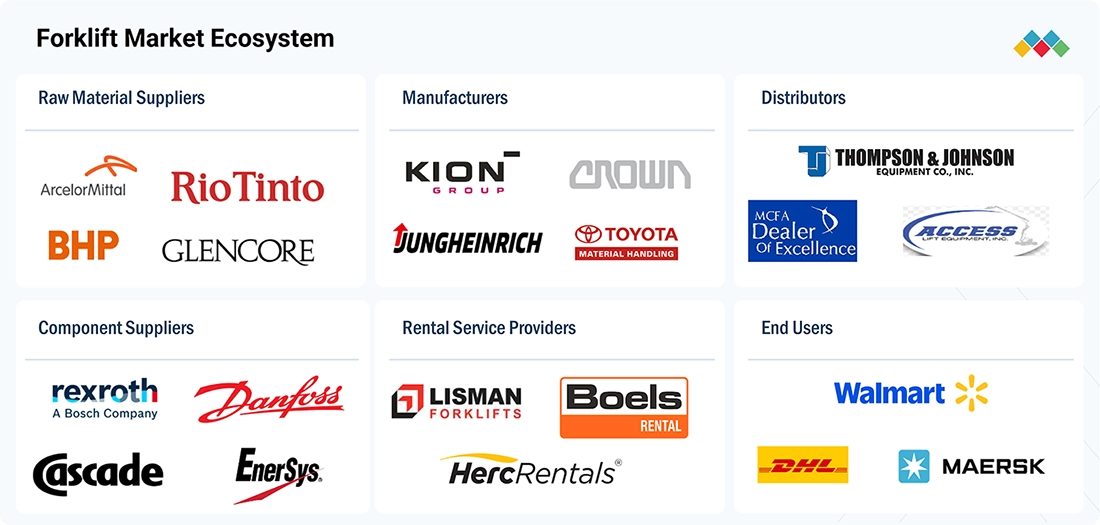
The forklift ecosystem runs from raw materials to end users. Raw material suppliers such as ArcelorMittal and Rio Tinto provide the metals for frames and masts. Component suppliers such as Rexroth and EnerSys provide hydraulics and batteries. Manufacturers such as KION Group and Toyota Material Handling build the forklifts. Distributors such as MCFA and Thompson & Johnson Equipment sell and service them. Rental service providers such as Herc Rentals and Boels Rental lease forklifts to businesses. End users such as Amazon and DHL run forklift fleets in their warehouses and logistics operations.

forklift-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS

forklift-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Forklift Market, By Propulsion

Electric forklifts are becoming more popular due to their suitability for stop-start duty cycles, low-speed operation, and frequent load handling. These factors align well with electric drivetrains, which offer precise torque control and regenerative braking, enhancing operating efficiency compared to internal combustion engine (ICE) systems. The transition to lithium-ion batteries further boosts fleet productivity by enabling opportunity charging, providing consistent power delivery, and reducing battery maintenance needs. Additionally, electric forklifts produce zero tailpipe emissions and operate at lower noise levels, making them ideal for use in enclosed warehouses and environments where workers are present.

Forklift Market, By Tonnage Capacity

The >5-ton forklift segment is expected to increase its market share as industries handling heavier materials require greater lift capacity, improved residual-load stability, and continuous-duty performance. This demand is particularly evident in manufacturing, metals, machinery, ports, and large warehouses. Additionally, advancements in electric drivetrains and lithium-ion battery systems are making higher-capacity electric forklifts more feasible, as they provide high low-speed torque and controllable power without compromising operating precision.

Forklift Market, By End-use Industry

The e-commerce and food & beverage industries are expected to experience significant growth in the forklift market. Both sectors are contributing to a shift toward higher-throughput, space-constrained, and increasingly automated warehouses. E-commerce, in particular, requires rapid inbound and outbound handling, frequent SKU-level replenishment, and efficient storage solutions, which have led to a growing demand for compact electric trucks, reach trucks, and order-handling equipment. A key driver for this market is the intensity of forklift utilization and the efficiency of warehouse throughput per square meter. As these industries aim for faster material flow, higher storage density, and reduced handling downtime, forklift fleets are increasingly seen as strategically managed productivity assets.

Forklift Market, By Battery Type

Forklifts equipped with Li-ion batteries are likely to hold the largest market share because these batteries overcome several limitations of traditional batteries, including long charging cycles, the need for swapping, watering, and performance drops in multi-shift operations. Li-ion batteries enable opportunity charging during breaks, offer higher usable energy, consistent voltage output, and require less maintenance. This increases truck availability without needing multiple spare batteries or dedicated charging areas.

REGION

Asia Pacific to be fastest-growing market for forklifts during forecast period

The Asia Pacific region is projected to experience the fastest growth in the forklift market, driven by several key factors. The concentration of manufacturing facilities and e-commerce fulfillment centers in this area is creating significant demand for efficient material-handling solutions. Additionally, the presence of busy ports and large-scale warehousing operations is intensifying the need for streamlined material flow and maximizing fleet utilization. As these industries expand, they require advanced forklifts to improve productivity and reduce operational costs. This overall increase in material-flow intensity emphasizes the need for modern, efficient forklifts tailored to meet the evolving demands of the logistics and supply chain sectors in the Asia Pacific region.

forklift-market Region

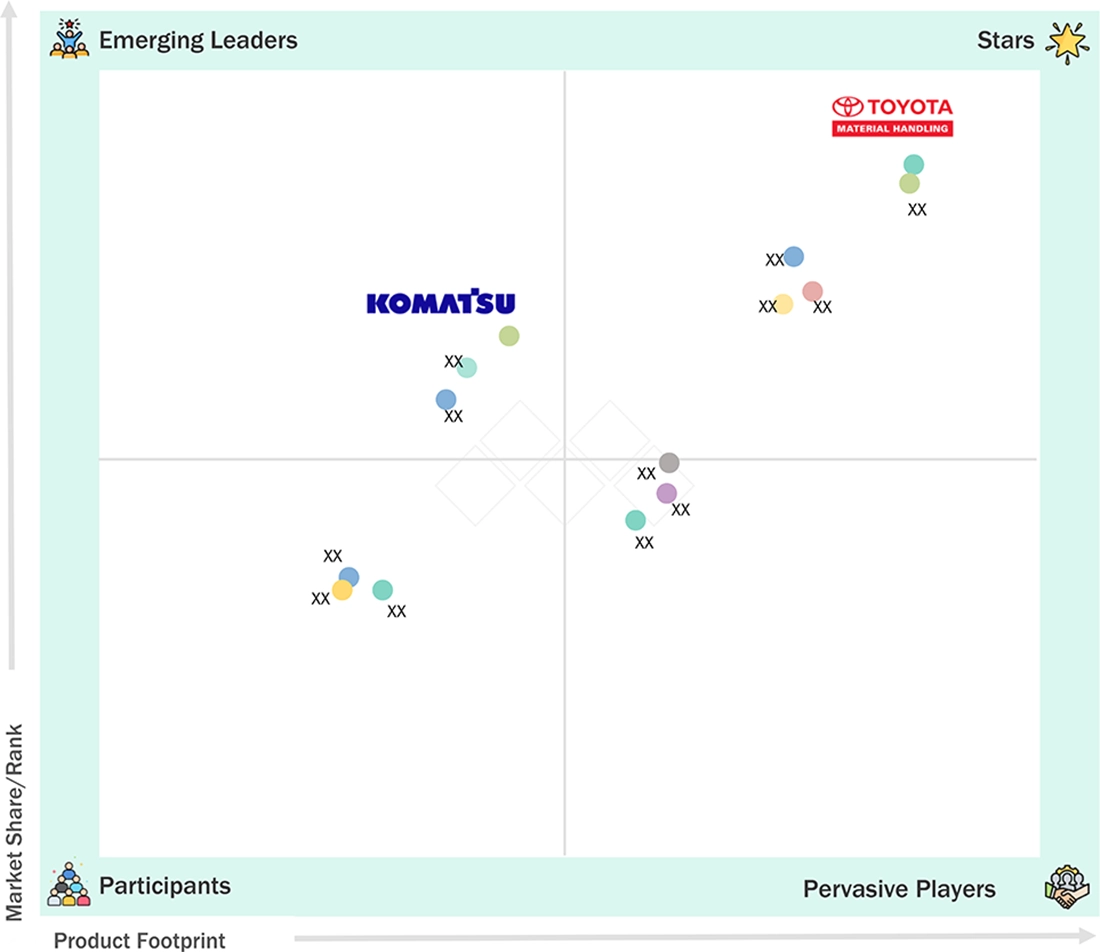
FORKLIFT MARKET: COMPANY EVALUATION MATRIX

In the forklift market matrix, Toyota Material Handling Corporation (Star), a Japanese company, leads the market through its high-quality and reliable forklifts with a wide range of products, which find extensive applications in e-commerce and logistics and warehouse industries. Komatsu Ltd (Emerging Leader) is gaining traction with its technological advancements in the forklift market.

forklift-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2026 (Value) USD 101.70 Billion
Market Size forecast in 2033 (Value) USD 159.97 Billion
Growth Rate CAGR of 6.7% from 2026 to 2033
Years Considered 2022–2033
Base Year 2025
Forecast Period 2026–2033
Units Considered Value (USD Billion), Volume (Units)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Segments Covered By Propulsion: ICE, electric, fuel cell
Regions Covered Europe, North America, Asia Pacific, Rest of the World

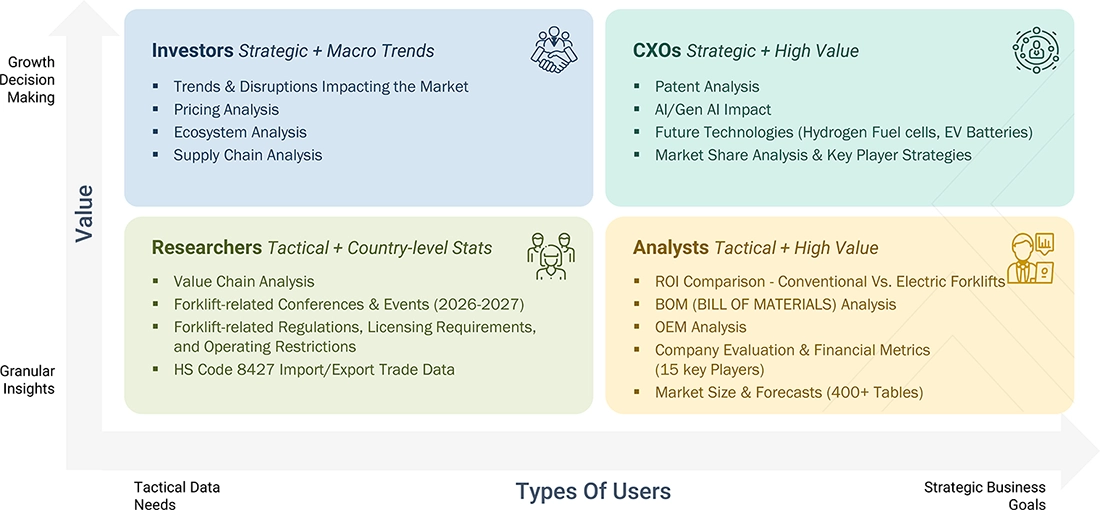
WHAT IS IN IT FOR YOU: FORKLIFT MARKET REPORT CONTENT GUIDE

forklift-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
APAC and Global Forklift Manufacturer Detailed company profiles covering financials, product portfolio, and innovations Identified and profiled 25+ key forklift manufacturers
Forklift Rental and Refurbished Equipment Player Analysis of rental business models and impact on market growth Detailed evaluation of rental players and regional rental markets

RECENT DEVELOPMENTS

  • July 2026 : Jungheinrich launched the new EFG 2/2i and EFG 3/3i electric counterbalance forklifts with capacities up to 2.0 tonnes. The 48 V trucks use a compact vehicle architecture, three performance variants, and driver-assistance systems, with up to 15% better space efficiency and reduced blind spots. This improves maneuverability, operator visibility, and productivity in space-constrained warehouse applications.
  • May 2026 : Toyota industries signed a share transfer agreement to acquire 80% of ihi logistics & machinery. The transaction expands toyota industries' warehouse automation portfolio through automated storage and retrieval systems, conveyors, factory automation, and related engineering and service capabilities. The agreement expands toyota industries' warehouse automation capabilities and strengthens its integrated material-handling offering.
  • March 2026 : Kion established a new entity in jakarta, expanding its direct presence in Indonesia and strengthening its southeast Asia operating footprint. The new organization brings Kion's industrial truck and warehouse automation portfolio closer to customers in the country's growing logistics market.


Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


28
2
EXECUTIVE SUMMARY


35
3
PREMIUM INSIGHTS


40
4
MARKET OVERVIEW
Autonomous and electrified forklifts redefine efficiency, hindered by complex integration and energy constraints.


46
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
INTELLIGENT & AUTONOMOUS MATERIAL HANDLING ACCELERATING FORKLIFT TECHNOLOGY


4.2.1.2
ENERGY-OPTIMIZED MULTI-SHIFT OPERATIONS DRIVING ADVANCED FORKLIFT ELECTRIFICATION


4.2.2
RESTRAINTS


4.2.2.1
AUTOMATION INTEGRATION COMPLEXITY RESTRICTING SCALABLE AUTONOMOUS FORKLIFT DEPLOYMENT


4.2.2.2
CHARGING INFRASTRUCTURE AND ENERGY LOAD CONSTRAINTS LIMITING FORKLIFT ELECTRIFICATION


4.2.3
OPPORTUNITIES


4.2.3.1
BROWNFIELD ELECTRIFICATION THROUGH MODULAR LITHIUM-ION POWER SYSTEMS


4.2.3.2
AUTONOMOUS FORKLIFTS AS A SERVICE ENABLING RECURRING REVENUE AND BROWNFIELD AUTOMATION


4.2.4
CHALLENGES


4.2.4.1
ENERGY INFRASTRUCTURE AND DUTY CYCLE MISMATCH IN ELECTRIC FORKLIFT APPLICATIONS


4.2.4.2
FRAGMENTED TECHNOLOGY INTEGRATION ACROSS THE FORKLIFT ECOSYSTEM


4.3
UNMET NEEDS AND WHITE SPACES


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS


4.5.1
STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS


4.5.2
STRATEGIC MOVES BY FORKLIFT SUPPLIERS


5
INDUSTRY TRENDS
Explore AI-driven automation and sustainable innovations reshaping the forklift industry's economic landscape.


59
 
5.1
MACROECONOMIC OUTLOOK


5.1.1
GDP TRENDS AND FORECAST


5.1.2
TRENDS IN FORKLIFT MARKET


5.2
PRICING ANALYSIS


5.2.1
AVERAGE SELLING PRICE TREND, BY REGION


5.3
SUPPLY CHAIN ANALYSIS


5.4
ECOSYSTEM ANALYSIS


5.5
TRADE ANALYSIS


5.5.1
IMPORT SCENARIO (HS CODE 8427)


5.5.2
EXPORT SCENARIO (HS CODE 8427)


5.6
KEY CONFERENCES AND EVENTS, 2026–2027


5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.8
CASE STUDY ANALYSIS


5.8.1
KION DEPLOYED AI-SUPPORTED AUTONOMOUS INDUSTRIAL TRUCK FOR GXO LOGISTICS


5.8.2
KION AND COLRUYT DEVELOPED AUTONOMOUS PALLET TRUCKS FOR TRAILER LOADING AND UNLOADING


5.8.3
JUNGHEINRICH IMPLEMENTED AI-ENABLED SPARE PARTS LOGISTICS FOR LIEBHERR


5.8.4
TOYOTA MATERIAL HANDLING AND ADIENT DEPLOYED SMART PEDESTRIAN DETECTION ACROSS FORKLIFT FLEET


5.8.5
JUNGHEINRICH EXPANDED LANDGUTH'S AUTOMATED DISTRIBUTION CENTRE


5.8.6
MITSUBISHI FORKLIFTS SUPPLIED ELECTRIC COUNTERBALANCE TRUCKS TO KELLOGG’S MANCHESTER SITE


5.8.7
TOYOTA DELIVERED SUSTAINABLE AGV SOLUTIONS FOR PANASONIC ENERGY


5.8.8
L’ORÉAL INSTALLED DEMATIC’S AUTONOMOUS FORKLIFTS TO REDUCE DELIVERY TIME


5.8.9
AER MANUFACTURING REPLACED AGING AUTONOMOUS FLOOR-TO-FLOOR MATERIAL HANDLING SYSTEMS WITH DEMATIC’S COMPACT AUTONOMOUS TUGGERS


5.8.10
MITSUBISHI FORKLIFTS SUPPLIED ELECTRIC FORKLIFTS TO CWT COMMODITIES


6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven innovations redefine forklift efficiency, safety, and market dynamics with cutting-edge technologies.


73
 
6.1
KEY TECHNOLOGIES


6.1.1
COMPUTER VISION-BASED OPERATOR ASSISTANCE AND COLLISION PREVENTION


6.1.2
INTEGRATED FORKLIFT TELEMATICS WITH REAL-TIME FLEET ANALYTICS


6.1.3
LOAD SENSING AND DYNAMIC STABILITY CONTROL


6.2
COMPLEMENTARY TECHNOLOGIES


6.2.1
AI-BASED ENERGY AND CHARGING MANAGEMENT


6.2.2
WAREHOUSE CONTROL AND FLEET ORCHESTRATION SYSTEMS


6.3
ADJACENT TECHNOLOGIES


6.3.1
AUTOMATED PALLET IDENTIFICATION AND MATERIAL FLOW SENSING


6.3.2
AUTOMATED PALLET TRANSFER AND CONVEYOR INTEGRATION


6.4
TECHNOLOGY/PRODUCT ROADMAP


6.4.1
EVOLUTION OF FORKLIFT TECHNOLOGY AND AUTOMATION


6.4.2
SHORT-TERM ROADMAP


6.4.3
MID-TERM ROADMAP


6.4.4
LONG-TERM ROADMAP


6.5
PATENT ANALYSIS


6.6
IMPACT OF AI/GEN AI ON FORKLIFT MARKET


6.7
FUTURE APPLICATIONS


6.7.1
TOP USE CASES AND MARKET POTENTIAL


KEY OEM TECHNOLOGY DEVELOPMENTS AND USE CASES ACROSS THE FORKLIFT


6.7.3
CASE STUDIES OF AI IMPLEMENTATION


6.7.4
INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS


6.7.5
CLIENTS' READINESS TO ADOPT AI/GEN AI IN FORKLIFT MARKET


6.8
INVESTMENT AND FUNDING SCENARIO


6.9
OEM ANALYSIS


6.9.1
BATTERY CAPACITY VS. LIFTING CAPACITY


6.9.2
LIFTING CAPACITY VS. LIFTING VOLTAGE


6.9.3
BATTERY VOLTAGE VS. MARKET SIZE OF FORKLIFTS


6.10
ROI OF CONVENTIONAL VS. ELECTRIC FORKLIFTS


6.11
BILL OF MATERIALS


6.12
TOTAL COST OF OWNERSHIP


6.13
SUPPLIER OPPORTUNITY MATRIX


6.14
OEM PRODUCT BENCHMARKING


6.14.1
ELECTRIC FORKLIFT MODEL BENCHMARKING


6.14.2
CAPACITY RANGE COMPARISON


6.14.3
LITHIUM-ION MODEL COMPARISON


6.14.4
MAST AND LIFT HEIGHT COMPARISON


6.14.5
ENERGY CONSUMPTION COMPARISON


6.14.6
IMPORTANT PRODUCT FEATURES AND FUNCTIONAL BENCHMARKING


6.14.7
OEM SPECIFIC PRODUCT BENCHMARKING AND DIFFERENTIATION


6.15
STRATEGY ANALYSIS


6.15.1
OEM TECHNOLOGY STRATEGY


6.15.1.1
ELECTRIFICATION STRATEGY


6.15.1.2
AUTONOMOUS FORKLIFT STRATEGY


6.15.1.3
AI AND COMPUTER VISION STRATEGY


6.15.2
AUTOMATION AND AUTONOMOUS FORKLIFT STRATEGY


6.15.2.1
OEM AUTOMATION STRATEGIES


6.15.2.2
KEY PARTNERSHIPS AND ACQUISITIONS


6.15.2.3
AUTONOMOUS FORKLIFT TECHNOLOGIES


6.15.2.4
AUTONOMOUS MOBILE ROBOTS VS FORKLIFTS


6.15.3
ENERGY & POWERTRAIN ANALYSIS


6.15.4
BROWNFIELD AUTOMATION STRATEGY


7
REGULATORY LANDSCAPE
Navigate complex global regulations and incentives shaping sustainable industry practices.


119
 
7.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


7.2
KEY REGULATIONS AND LICENSING REQUIREMENTS


7.3
KEY STANDARDS


7.4
ENVIRONMENTAL AND EMISSION REGULATIONS


7.4.1
US


7.4.2
EUROPEAN UNION


7.4.3
CHINA


7.4.4
INDIA


7.5
INCENTIVES AND GREENFUNDING PROGRAMS


8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Unlock forklift market growth by addressing unmet needs and optimizing stakeholder-driven buying criteria.


127
 
8.1
DECISION-MAKING PROCESS


8.2
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA


8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS


8.2.2
BUYING CRITERIA


8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES


8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES


8.5
MARKET PROFITABILITY


8.5.1
MARKET PROFITABILITY FOR FORKLIFT


8.5.2
REVENUE POTENTIAL


8.5.3
COST DYNAMICS


8.5.4
MARGIN OPPORTUNITIES


9
FORKLIFT MARKET, BY PROPULSION
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 12 Data Tables


136
 
9.1
INTRODUCTION


9.2
ELECTRIC


9.2.1
EMPHASIS ON ENVIRONMENTAL SUSTAINABILITY TO DRIVE MARKET


9.3
ICE


9.3.1
ABILITY TO WITHSTAND HARSH OPERATING CONDITIONS TO DRIVE MARKET


9.3.2
GASOLINE


9.3.3
DIESEL


9.3.4
HYDROGEN


9.3.5
ALTERNATIVE FUEL


9.4
PRIMARY INSIGHTS


10
FORKLIFT MARKET, BY TONNAGE CAPACITY
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Tons | 20 Data Tables


144
 
10.1
INTRODUCTION


10.2
<5 TONS


10.2.1
NEED FOR OPERATIONAL FLEXIBILITY IN COMPACT WAREHOUSES TO DRIVE MARKET


10.3
5–10 TONS


10.3.1
RISE OF ELECTRIC INFRASTRUCTURE TO DRIVE MARKET


10.4
11–36 TONS


10.4.1
LARGE-SCALE ADOPTION IN LOGISTICS AND FREIGHT INDUSTRIES TO DRIVE MARKET


10.5
>36 TONS


10.5.1
EXTENSIVE USE IN HANDLING EXTREMELY HEAVY MATERIALS TO DRIVE MARKET


10.6
PRIMARY INSIGHTS


11
FORKLIFT MARKET, BY CLASS
Market Size & Growth Rate Forecast Analysis to 2033 in Units | 16 Data Tables


154
 
11.1
INTRODUCTION


11.2
CLASS 1


11.2.1
PREDOMINANCE IN ASIA PACIFIC REGION TO DRIVE MARKET


11.3
CLASS 2


11.3.1
LIMITED MARKET DUE TO AVAILABILITY OF MORE VERSATILE OPTIONS


11.4
CLASS 3


11.4.1
SUSTAINABILITY TARGETS FOR ZERO-EMISSION EQUIPMENT TO DRIVE MARKET


11.4.2
CLASS 31


11.4.3
CLASS 32


11.4.4
CLASS 31 VS. CLASS 32 FORKLIFTS


11.5
CLASS 4/5


11.5.1
RELIABILITY OF INTERNAL COMBUSTION ENGINES TO DRIVE MARKET


11.6
PRIMARY INSIGHTS


12
FORKLIFT MARKET, BY END-USE INDUSTRY
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 48 Data Tables


164
 
12.1
INTRODUCTION


12.2
THIRD-PARTY LOGISTICS


12.2.1
INCREASED ADOPTION OF FORKLIFTS DUE TO FAST LOADING, TRANSPORTATION, AND UNLOADING OPERATIONS TO DRIVE MARKET


12.3
FOOD & BEVERAGES


12.3.1
PRESSURE ON MANUFACTURERS TO REDUCE OPERATIONAL COSTS TO DRIVE MARKET


12.4
AUTOMOTIVE


12.4.1
NEED FOR EFFICIENT INVENTORY MANAGEMENT TO DRIVE MARKET


12.5
E-COMMERCE


12.5.1
RISING DEMAND FOR SHORTER DELIVERY TIMES TO DRIVE MARKET


12.6
AVIATION


12.6.1
INCORPORATION OF FORKLIFTS IN MANUFACTURING AND ASSEMBLY OPERATIONS TO DRIVE MARKET


12.7
PULP & PAPER


12.7.1
SUBSTANTIAL INVESTMENTS IN AUTONOMOUS FORKLIFT SOLUTIONS TO DRIVE MARKET


12.8
CHEMICALS


12.8.1
FOCUS ON ENSURING WORKPLACE SAFETY AND MANAGING WORKFLOW EFFECTIVELY TO DRIVE MARKET


12.9
HEALTHCARE


12.9.1
STRICT REGULATORY REQUIREMENTS FOR PRODUCTION, STORAGE, AND DISTRIBUTION OF DRUGS TO DRIVE MARKET


12.10
SEMICONDUCTORS & ELECTRONICS


12.10.1
MANUFACTURERS’ EMPHASIS ON ENHANCING INTRALOGISTICS OPERATIONS TO DRIVE MARKET


12.11
METALS & HEAVY MACHINERY


12.11.1
RISE IN INFRASTRUCTURAL DEVELOPMENT TO DRIVE MARKET


12.12
OTHER END-USE INDUSTRIES


12.13
PRIMARY INSIGHTS


13
FORKLIFT MARKET, BY OPERATION
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 12 Data Tables


186
 
13.1
INTRODUCTION


13.2
MANUAL


13.2.1
LOW INITIAL COST AND EASE OF INTEGRATION TO DRIVE MARKET


13.3
AUTONOMOUS


13.3.1
RAPID FORKLIFT DEVELOPMENT TO DRIVE MARKET


13.4
PRIMARY INSIGHTS


14
FORKLIFT MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 16 Data Tables


192
 
14.1
INTRODUCTION


14.2
INDOOR


14.2.1
RAPIDLY EXPANDING E-COMMERCE AND LOGISTICS INDUSTRIES TO DRIVE MARKET


14.3
OUTDOOR


14.3.1
SIGNIFICANT PRESENCE OF CONSTRUCTION, MINING, AND MARINE FREIGHT INDUSTRIES TO DRIVE MARKET


14.4
INDOOR & OUTDOOR


14.4.1
RISING NEED FOR DUAL-USE FORKLIFTS TO DRIVE MARKET


14.5
PRIMARY INSIGHTS


15
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 13 Data Tables


200
 
15.1
INTRODUCTION


15.2
LITHIUM-ION


15.2.1
HIGH-ENERGY DENSITY AND LONGER BATTERY LIFE THAN OTHER BATTERIES TO DRIVE MARKET


15.2.2
LITHIUM IRON PHOSPHATE


15.3
LEAD ACID


15.3.1
LARGE CURRENT CAPABILITY AND LOW MANUFACTURING COST TO DRIVE MARKET


15.4
PRIMARY INSIGHTS


16
ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY
Market Size & Growth Rate Forecast Analysis to 2033 in Units | 8 Data Tables


207
 
16.1
INTRODUCTION


16.2
<2 TONS


16.2.1
WIDE RANGE OF APPLICATIONS IN VARIOUS INDUSTRIES TO DRIVE MARKET


16.3
2–5 TONS


16.3.1
ADVANCEMENTS IN BATTERY TECHNOLOGY TO DRIVE MARKET


16.4
>5 TONS


16.4.1
INCREASED PREFERENCE FOR SUSTAINABLE FORKLIFTS WITH MORE LIFTING CAPACITY TO DRIVE MARKET


16.5
PRIMARY INSIGHTS


17
FORKLIFT MARKET, BY PRODUCT TYPE
Market Size & Growth Rate Forecast Analysis to 2033 in Units | 6 Data Tables


213
 
17.1
INTRODUCTION


17.2
WAREHOUSE


17.2.1
ABILITY TO MANEUVER IN NARROW SPACES TO DRIVE MARKET


17.3
COUNTERBALANCE


17.3.1
NEED FOR STABLE HEAVY MATERIAL HANDLING OPERATIONS TO DRIVE MARKET


17.4
PRIMARY INSIGHTS


18
FORKLIFT MARKET, BY TIRE TYPE
Market Size & Growth Rate Forecast Analysis to 2033 in USD Million and Units | 12 Data Tables


218
 
18.1
INTRODUCTION


18.2
CUSHION


18.2.1
RISING DEMAND FOR LIFTING PALLETS IN WAREHOUSING AND MANUFACTURING INDUSTRIES TO DRIVE MARKET


18.3
PNEUMATIC


18.3.1
EXTENSIVE USE IN LIFTING HEAVY LOADS TO DRIVE MARKET


18.4
PRIMARY INSIGHTS


19
FORKLIFT MARKET, BY REGION
Comprehensive coverage of 6 Regions with country-level deep-dive of 15 Countries | 152 Data Tables.


224
 
19.1
INTRODUCTION


19.2
ASIA PACIFIC


19.2.1
CHINA


19.2.1.1
GROWING DEMAND FOR AUTOMATION ACROSS INDUSTRIES TO DRIVE MARKET


19.2.2
INDIA


19.2.2.1
BOOMING AUTOMOBILE AND E-COMMERCE INDUSTRIES TO DRIVE MARKET


19.2.3
JAPAN


19.2.3.1
LACK OF PROPER WAREHOUSING FACILITIES TO DRIVE MARKET


19.2.4
SOUTH KOREA


19.2.4.1
DEMAND FOR INCREASED EFFICIENCY TO DRIVE MARKET


19.3
EUROPE


19.3.1
GERMANY


19.3.1.1
ROBUST LOGISTICS INDUSTRY TO DRIVE MARKET


19.3.2
UK


19.3.2.1
NEED FOR EFFICIENT MATERIAL HANDLING SOLUTIONS IN AUTOMOTIVE INDUSTRY TO DRIVE MARKET


19.3.3
FRANCE


19.3.3.1
RAPID EXPANSION OF ONLINE RETAIL TO DRIVE MARKET


19.3.4
ITALY


19.3.4.1
ADVANCEMENTS IN DOMESTIC E-COMMERCE INDUSTRY TO DRIVE MARKET


19.3.5
SPAIN


19.3.5.1
STRATEGIC LOCATION FOR LOGISTICS AND WAREHOUSING TO DRIVE MARKET


19.3.6
RUSSIA


19.3.6.1
STEADY GROWTH IN DIVERSE INDUSTRIES TO DRIVE MARKET


19.3.7
TURKEY


19.3.7.1
RISING INTERNET PENETRATION AND EXPANDING MOBILE COMMERCE TO DRIVE MARKET


19.3.8
EASTERN EUROPE


19.3.9
REST OF EUROPE


19.4
NORTH AMERICA


19.4.1
US


19.4.1.1
INCLINATION TOWARD AUTOMATION TO DRIVE MARKET


19.4.2
MEXICO


19.4.2.1
GROWTH OF FOREIGN MANUFACTURING UNITS TO DRIVE MARKET


19.4.3
CANADA


19.4.3.1
ROBUST EXPORT INFRASTRUCTURE TO DRIVE MARKET


19.5
REST OF THE WORLD


19.5.1
AFRICA


19.5.1.1
EXPANSION OF WAREHOUSES DUE TO GROWING EXPORT ACTIVITIES TO DRIVE MARKET


19.5.2
AUSTRALIA & OCEANIA


19.5.2.1
GROWING INDUSTRIAL ACTIVITIES TO DRIVE MARKET


19.6
PRIMARY INSIGHTS


20
COMPETITIVE LANDSCAPE
Uncover strategic maneuvers and market dominance shaping key players’ competitive edge through 2026.


275
 
20.1
INTRODUCTION


20.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023–SEPTEMBER 2026


20.3
MARKET SHARE ANALYSIS, 2025


20.4
REVENUE ANALYSIS, 2022–2025


20.5
COMPANY VALUATION AND FINANCIAL METRICS


20.6
PRODUCT COMPARISON


20.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


20.7.1
STARS


20.7.2
EMERGING LEADERS


20.7.3
PERVASIVE PLAYERS


20.7.4
PARTICIPANTS


20.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025


20.7.5.1
COMPANY FOOTPRINT


20.7.5.2
REGION FOOTPRINT


20.7.5.3
PROPULSION FOOTPRINT


20.7.5.4
OPERATION FOOTPRINT


20.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025


20.8.1
PROGRESSIVE COMPANIES


20.8.2
RESPONSIVE COMPANIES


20.8.3
DYNAMIC COMPANIES


20.8.4
STARTING BLOCKS


20.8.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025


20.8.5.1
DETAILED LIST OF KEY STARTUPS/SMES


20.8.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


20.9
COMPETITIVE SCENARIO


20.9.1
PRODUCT LAUNCHES/DEVELOPMENTS


20.9.2
DEALS


20.9.3
EXPANSIONS


21
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


298
 
21.1
KEY PLAYERS


21.1.1
KION GROUP AG


21.1.1.1
BUSINESS OVERVIEW


21.1.1.2
PRODUCTS OFFERED


21.1.1.3
RECENT DEVELOPMENTS


21.1.1.3.1
PRODUCT LAUNCHES/DEVELOPMENTS


21.1.1.3.2
DEALS


21.1.1.3.3
EXPANSIONS


21.1.1.4
MNM VIEW


21.1.1.4.1
KEY STRENGTHS


21.1.1.4.2
STRATEGIC CHOICES


21.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS


21.1.2
TOYOTA INDUSTRIES CORPORATION


21.1.3
JUNGHEINRICH AG


21.1.4
MITSUBISHI LOGISNEXT CO., LTD.


21.1.5
CROWN EQUIPMENT CORPORATION


21.1.6
HYSTER-YALE MATERIALS HANDLING


21.1.7
CLARK MATERIAL HANDLING COMPANY


21.1.8
HD CONSTRUCTION EQUIPMENT


21.1.9
KOMATSU LTD.


21.1.10
BOBCAT COMPANY


21.2
OTHER PLAYERS


21.2.1
KALMAR


21.2.2
ANHUI HELI CO., LTD.


21.2.3
BYD COMPANY LTD.


21.2.4
GODREJ MATERIAL HANDLING


21.2.5
EP EQUIPMENT


21.2.6
LONKING


21.2.7
HANGCHA FORKLIFT


21.2.8
KONECRANES


21.2.9
COMBILIFT


21.2.10
VALLÉE


21.2.11
FLEXI NARROW AISLE


21.2.12
MANITOU


21.2.13
HOIST MATERIAL HANDLING


21.2.14
AGILOX SERVICES GMBH


21.2.15
E80 GROUP S.P.A.


21.2.16
SCOTT AUTOMATION


21.2.17
BASTIAN SOLUTIONS


21.2.18
SEEGRID CORPORATION


21.2.19
VECNA ROBOTICS


21.2.20
MURATA MACHINERY, LTD.


22
RESEARCH METHODOLOGY


379
 
22.1
RESEARCH DATA


22.1.1
SECONDARY DATA


22.1.1.1
LIST OF KEY SECONDARY SOURCES TO ESTIMATE FORKLIFT MARKET


22.1.1.2
KEY DATA FROM SECONDARY SOURCES


22.1.2
PRIMARY DATA


22.1.2.1
PRIMARY INTERVIEW PARTICIPANTS


22.1.2.2
BREAKDOWN OF PRIMARY INTERVIEWS


22.2
MARKET SIZE ESTIMATION


22.2.1
BOTTOM-UP APPROACH


22.2.2
TOP-DOWN APPROACH


22.3
DATA TRIANGULATION


22.4
FACTOR ANALYSIS


22.5
RESEARCH ASSUMPTIONS


22.6
RESEARCH LIMITATIONS


23
APPENDIX


390
 
23.1
INSIGHTS FROM INDUSTRY EXPERTS


23.2
DISCUSSION GUIDE


23.3
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


23.4
CUSTOMIZATION OPTIONS


23.5
RELATED REPORTS


23.6
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
CURRENCY EXCHANGE RATE, 2022–2025


TABLE 2
FORKLIFT CHARGING METHODS AND THEIR EFFECT ON MULTI-SHIFT OPERATIONS


TABLE 3
AUTOMATION INTEGRATION COMPLEXITY IN AUTONOMOUS FORKLIFT DEPLOYMENT


TABLE 4
EQUIVALENT BATTERY USAGE BY FORKLIFT ENERGY SOLUTION


TABLE 5
KEY ENERGY CONSTRAINTS IN HIGH UTILIZATION FORKLIFT OPERATIONS


TABLE 6
TECHNICAL LAYERS REQUIRING INTEGRATION FOR AUTONOMOUS FORKLIFTS


TABLE 7
STRATEGIC MOVES BY TIER-1/2/3 SUPPLIERS


TABLE 8
STRATEGIC MOVES BY FORKLIFT SUPPLIERS


TABLE 9
GDP PERCENTAGE CHANGE, BY COUNTRY, 2022–2031


TABLE 10
AVERAGE SELLING PRICE OF FORKLIFTS, BY REGION, 2025 (USD)


TABLE 11
ROLE OF COMPANIES IN ECOSYSTEM


TABLE 12
IMPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 13
EXPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 14
KEY CONFERENCES AND EVENTS, 2026–2027


TABLE 15
PATENT ANALYSIS, JANUARY 2022–JULY 2026


TABLE 16
TOP USE CASES


TABLE 17
LIST OF FUNDING


TABLE 18
ROI OF CONVENTIONAL VS. ELECTRIC FORKLIFTS


TABLE 19
BILL OF MATERIALS FOR FORKLIFTS


TABLE 20
TOTAL COST OF OWNERSHIP OF ICE VS. ELECTRIC FORKLIFTS IN US, 2026


TABLE 21
ELECTRIC FORKLIFT MODEL BENCHMARKING


TABLE 22
CAPACITY RANGE COMPARISON


TABLE 1
LITHIUM ION BATTERY BENCHMARKING: LFP VERSUS NMC


TABLE 2
LITHIUM-ION MODEL COMPARISON


TABLE 3
MAST AND LIFT HEIGHT COMPARISON


TABLE 4
ENERGY CONSUMPTION COMPARISON


TABLE 5
IMPORTANT PRODUCT FEATURES AND FUNCTIONAL BENCHMARKING


TABLE 6
FORKLIFT ELECTRIFICATION STRATEGY BY POWERTRAIN ARCHITECTURE


TABLE 7
HIGH-VOLTAGE ELECTRIC FORKLIFT DEVELOPMENTS


TABLE 8
FORKLIFT MARKET: AUTONOMOUS FORKLIFT STRATEGY BY OEM


TABLE 9
FORKLIFT MARKET: AI AND COMPUTER VISION DEVELOPMENTS BY OEM


TABLE 10
FORKLIFT MARKET: CORE TECHNOLOGY STACK FOR AUTOMATION AND AUTONOMOUS OPERATION


TABLE 11
FORKLIFT MARKET: KEY PARTNERSHIPS, INVESTMENTS, AND ACQUISITIONS SUPPORTING AUTOMATION


TABLE 12
AUTONOMOUS TECHNOLOGIES AND DEPLOYMENT REQUIREMENTS


TABLE 13
AMR VS AUTONOMOUS FORKLIFT SELECTION BY APPLICATION


TABLE 14
POWERTRAIN SELECTION BY DUTY CYCLE AND ENERGY REQUIREMENT


TABLE 15
ENERGY EFFICIENCY AND REGENERATIVE BRAKING PARAMETERS


TABLE 16
BATTERY SIZING AND CHARGING STRATEGY FOR LITHIUM-ION TRUCKS


TABLE 17
BROWNFIELD AUTOMATION REQUIREMENTS BY FACILITY CONDITION


TABLE 18
BROWNFIELD DEPLOYMENT ARCHITECTURE AND RETROFIT LEVERS


TABLE 19
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 20
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 21
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 22
KEY REGULATIONS AND LICENSING REQUIREMENTS


TABLE 23
KEY STANDARDS


TABLE 24
US: TIER 4 EMISSION STANDARDS


TABLE 25
PROPOSED TIER 5 STANDARDS FOR OFF-ROAD ENGINES


TABLE 26
EUROPEAN UNION: STAGE V EMISSION STANDARDS


TABLE 27
CHINA: CHINA IV EMISSION STANDARDS


TABLE 28
INDIA: BS V EMISSION STANDARDS


TABLE 29
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE (%)


TABLE 30
KEY BUYING CRITERIA, BY PROPULSION


TABLE 31
UNMET NEEDS IN FORKLIFT MARKET, BY END-USE INDUSTRY


TABLE 32
MARKET PROFITABILITY FOR FORKLIFT CONSIDERING VARIOUS APPLICATION


TABLE 33
FORKLIFT MARKET: PROFITABILITY BY FORKLIFT TECHNOLOGY


TABLE 34
FORKLIFT MARKET: PROFITABILITY BY VALUE CHAIN


TABLE 35
FORKLIFT MARKET: PROFITABILITY BY PRODUCT SEGMENT


TABLE 36
FORKLIFT MARKET: REVENUE POTENTIAL, BY STREAM


TABLE 37
FORKLIFT MARKET: COST STRUCTURE AND PROFITABILITY TABLE


TABLE 38
FORKLIFT MARKET, BY PROPULSION, 2022–2025 (UNITS)


TABLE 39
FORKLIFT MARKET, BY PROPULSION, 2026–2033 (UNITS)


TABLE 40
FORKLIFT MARKET, BY PROPULSION, 2022–2025 (USD MILLION)


TABLE 41
FORKLIFT MARKET, BY PROPULSION, 2026–2033 (USD MILLION)


TABLE 42
ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 43
ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 44
ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 45
ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 46
ICE FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 47
ICE FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 48
ICE FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 49
ICE FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 50
FORKLIFT MARKET, BY TONNAGE CAPACITY, 2022–2025 (UNITS)


TABLE 51
FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026–2033 (UNITS)


TABLE 52
FORKLIFT MARKET, BY TONNAGE CAPACITY, 2022–2025 (USD MILLION)


TABLE 53
FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026–2033 (USD MILLION)


TABLE 54
<5 TON FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 55
<5 TON FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 56
<5 TON FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 57
<5 TON FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 58
5–10 TON FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 59
5–10 TON FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 60
5–10 TON FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 61
5–10 TON FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 62
11–36 TON FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 63
11–36 TON FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 64
11–36 TON FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 65
11–36 TON FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 66
>36 TON FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 67
>36 TON FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 68
>36 TON FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 69
>36 TON FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 70
TYPES OF FORKLIFTS, BY CLASS


TABLE 71
FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 72
FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 73
CLASS 1 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 74
CLASS 1 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 75
CLASS 2 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 76
CLASS 2 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 77
CLASS 3 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 78
CLASS 3 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 79
CLASS 31 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 80
CLASS 31 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 81
CLASS 32 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 82
CLASS 32 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 83
CLASS 31 VS. CLASS 32 FORKLIFTS


TABLE 84
CLASS 4/5 FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 85
CLASS 4/5 FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 86
FORKLIFT MARKET, BY END-USE INDUSTRY, 2022–2025 (UNITS)


TABLE 87
FORKLIFT MARKET, BY END-USE INDUSTRY, 2026–2033 (UNITS)


TABLE 88
FORKLIFT MARKET, BY END-USE INDUSTRY, 2022–2025 (USD MILLION)


TABLE 89
FORKLIFT MARKET, BY END-USE INDUSTRY, 2026–2033 (USD MILLION)


TABLE 90
THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 91
THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 92
THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 93
THIRD-PARTY LOGISTICS: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 94
FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 95
FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 96
FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 97
FOOD & BEVERAGES: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 98
AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 99
AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 100
AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 101
AUTOMOTIVE: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 102
E-COMMERCE: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 103
E-COMMERCE: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 104
E-COMMERCE: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 105
E-COMMERCE: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 106
AVIATION: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 107
AVIATION: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 108
AVIATION: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 109
AVIATION: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 110
PULP & PAPER: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 111
PULP & PAPER: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 112
PULP & PAPER: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 113
PULP & PAPER: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 114
CHEMICALS: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 115
CHEMICALS: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 116
CHEMICALS: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 117
CHEMICALS: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 118
HEALTHCARE: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 119
HEALTHCARE: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 120
HEALTHCARE: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 121
HEALTHCARE: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 122
SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 123
SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 124
SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 125
SEMICONDUCTORS & ELECTRONICS: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 126
METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 127
METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 128
METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 129
METALS & HEAVY MACHINERY: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 130
OTHER END-USE INDUSTRIES: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 131
OTHERS: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 132
OTHERS: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 133
OTHERS: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 134
FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 135
FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 136
FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 137
FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 138
MANUAL FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 139
MANUAL FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 140
MANUAL FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 141
MANUAL FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 142
AUTONOMOUS FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 143
AUTONOMOUS FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 144
AUTONOMOUS FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 145
AUTONOMOUS FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 146
FORKLIFT MARKET, BY APPLICATION, 2022–2025 (UNITS)


TABLE 147
FORKLIFT MARKET, BY APPLICATION, 2026–2033 (UNITS)


TABLE 148
FORKLIFT MARKET, BY APPLICATION, 2022–2025 (USD MILLION)


TABLE 149
FORKLIFT MARKET, BY APPLICATION, 2026–2033 (USD MILLION)


TABLE 150
INDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 151
INDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 152
INDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 153
INDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 154
OUTDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 155
OUTDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 156
OUTDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 157
OUTDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 158
INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 159
INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 160
INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 161
INDOOR & OUTDOOR FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 162
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2022–2025 (UNITS)


TABLE 163
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026–2033 (UNITS)


TABLE 164
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2022–2025 (USD MILLION)


TABLE 165
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026–2033 (USD MILLION)


TABLE 166
LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 167
LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 168
LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 169
LITHIUM-ION ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 170
KEY LFP FORKLIFT OFFERINGS


TABLE 171
LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 172
LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 173
LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 174
LEAD ACID ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 175
ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2022–2025 (UNITS)


TABLE 176
ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2026–2033 (UNITS)


TABLE 177
<2 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 178
<2 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 179
2–5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 180
2–5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 181
>5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 182
>5 TON ELECTRIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 183
FORKLIFT MARKET, BY PRODUCT TYPE, 2022–2025 (UNITS)


TABLE 184
FORKLIFT MARKET, BY PRODUCT TYPE, 2026–2033 (UNITS)


TABLE 185
WAREHOUSE FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 186
WAREHOUSE FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 187
COUNTERBALANCE FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 188
COUNTERBALANCE FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 189
FORKLIFT MARKET, BY TIRE TYPE, 2022–2025 (UNITS)


TABLE 190
FORKLIFT MARKET, BY TIRE TYPE, 2026–2033 (UNITS)


TABLE 191
FORKLIFT MARKET, BY TIRE TYPE, 2022–2025 (USD MILLION)


TABLE 192
FORKLIFT MARKET, BY TIRE TYPE, 2026–2033 (USD MILLION)


TABLE 193
CUSHION FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 194
CUSHION FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 195
CUSHION FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 196
CUSHION FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 197
PNEUMATIC FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 198
PNEUMATIC FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 199
PNEUMATIC FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 200
PNEUMATIC FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 201
FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 202
FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 203
FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 204
FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 205
ASIA PACIFIC: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 206
ASIA PACIFIC: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 207
ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 208
ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 209
ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 210
ASIA PACIFIC: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 211
ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (UNITS)


TABLE 212
ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (UNITS)


TABLE 213
ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 214
ASIA PACIFIC: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (USD MILLION)


TABLE 215
CHINA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 216
CHINA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 217
CHINA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 218
CHINA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 219
CHINA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 220
CHINA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 221
INDIA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 222
INDIA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 223
INDIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 224
INDIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 225
INDIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 226
INDIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 227
JAPAN: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 228
JAPAN: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 229
JAPAN: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 230
JAPAN: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 231
JAPAN: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 232
JAPAN: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 233
SOUTH KOREA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 234
SOUTH KOREA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 235
SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 236
SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 237
SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 238
SOUTH KOREA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 239
EUROPE: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 240
EUROPE: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 241
EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 242
EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 243
EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 244
EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 245
EUROPE: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (UNITS)


TABLE 246
EUROPE: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (UNITS)


TABLE 247
EUROPE: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 248
EUROPE: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (USD MILLION)


TABLE 249
GERMANY: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 250
GERMANY: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 251
GERMANY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 252
GERMANY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 253
GERMANY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 254
GERMANY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 255
UK: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 256
UK: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 257
UK: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 258
UK: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 259
UK: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 260
UK: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 261
FRANCE: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 262
FRANCE: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 263
FRANCE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 264
FRANCE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 265
FRANCE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 266
FRANCE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 267
ITALY: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 268
ITALY: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 269
ITALY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 270
ITALY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 271
ITALY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 272
ITALY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 273
SPAIN: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 274
SPAIN: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 275
SPAIN: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 276
SPAIN: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 277
SPAIN: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 278
SPAIN: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 279
RUSSIA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 280
RUSSIA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 281
RUSSIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 282
RUSSIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 283
RUSSIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 284
RUSSIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 285
TURKEY: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 286
TURKEY: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 287
TURKEY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 288
TURKEY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 289
TURKEY: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 290
TURKEY: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 291
EASTERN EUROPE: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 292
EASTERN EUROPE: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 293
EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 294
EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 295
EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 296
EASTERN EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 297
REST OF EUROPE: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 298
REST OF EUROPE: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 299
REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 300
REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 301
REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 302
REST OF EUROPE: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 303
NORTH AMERICA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 304
NORTH AMERICA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 305
NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 306
NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 307
NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 308
NORTH AMERICA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 309
NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (UNITS)


TABLE 310
NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (UNITS)


TABLE 311
NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2022–2025 (USD MILLION)


TABLE 312
NORTH AMERICA: FORKLIFT MARKET, BY COUNTRY, 2026–2033 (USD MILLION)


TABLE 313
US: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 314
US: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 315
US: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 316
US: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 317
US: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 318
US: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 319
MEXICO: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 320
MEXICO: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 321
MEXICO: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 322
MEXICO: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 323
MEXICO: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 324
MEXICO: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 325
CANADA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 326
CANADA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 327
CANADA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 328
CANADA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 329
CANADA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 330
CANADA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 331
REST OF THE WORLD: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 332
REST OF THE WORLD: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 333
REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 334
REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 335
REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 336
REST OF THE WORLD: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 337
REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2022–2025 (UNITS)


TABLE 338
REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2026–2033 (UNITS)


TABLE 339
REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2022–2025 (USD MILLION)


TABLE 340
REST OF THE WORLD: FORKLIFT MARKET, BY REGION, 2026–2033 (USD MILLION)


TABLE 341
AFRICA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 342
AFRICA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 343
AFRICA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 344
AFRICA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 345
AFRICA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 346
AFRICA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 347
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY CLASS, 2022–2025 (UNITS)


TABLE 348
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY CLASS, 2026–2033 (UNITS)


TABLE 349
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (UNITS)


TABLE 350
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (UNITS)


TABLE 351
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2022–2025 (USD MILLION)


TABLE 352
AUSTRALIA & OCEANIA: FORKLIFT MARKET, BY OPERATION, 2026–2033 (USD MILLION)


TABLE 353
KEY PLAYER STRATEGIES/RIGHT TO WIN, JANUARY 2023–SEPTEMBER 2026


TABLE 354
FORKLIFT MARKET: DEGREE OF COMPETITION, 2025


TABLE 355
FORKLIFT MARKET: REGION FOOTPRINT


TABLE 356
FORKLIFT MARKET: PROPULSION FOOTPRINT


TABLE 357
FORKLIFT MARKET: OPERATION FOOTPRINT


TABLE 358
FORKLIFT MARKET: DETAILED LIST OF KEY STARTUPS/SMES


TABLE 359
FORKLIFT MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES


TABLE 360
FORKLIFT MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2023–SEPTEMBER 2026


TABLE 361
FORKLIFT MARKET: DEALS, JANUARY 2023–SEPTEMBER 2026


TABLE 362
FORKLIFT MARKET: EXPANSIONS, JANUARY 2023–SEPTEMBER 2026


TABLE 363
KION GROUP AG: COMPANY OVERVIEW


TABLE 364
KION GROUP AG: PRODUCTS OFFERED


TABLE 365
KION GROUP AG: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 366
KION GROUP AG: DEALS


TABLE 367
KION GROUP AG: EXPANSIONS


TABLE 368
TOYOTA INDUSTRIES CORPORATION: COMPANY OVERVIEW


TABLE 369
TOYOTA INDUSTRIES CORPORATION: PRODUCTS OFFERED


TABLE 370
TOYOTA INDUSTRIES CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 371
TOYOTA INDUSTRIES CORPORATION: DEALS


TABLE 372
TOYOTA INDUSTRIES CORPORATION: EXPANSIONS


TABLE 373
TOYOTA INDUSTRIES CORPORATION: OTHER DEVELOPMENTS


TABLE 374
JUNGHEINRICH AG: COMPANY OVERVIEW


TABLE 375
JUNGHEINRICH AG: PRODUCTS OFFERED


TABLE 376
JUNGHEINRICH AG: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 377
JUNGHEINRICH AG: DEALS


TABLE 378
JUNGHEINRICH AG: EXPANSIONS


TABLE 379
JUNGHEINRICH AG: OTHER DEVELOPMENTS


TABLE 380
MITSUBISHI LOGISNEXT CO., LTD.: COMPANY OVERVIEW


TABLE 381
MITSUBISHI LOGISNEXT CO., LTD.: PRODUCTS OFFERED


TABLE 382
MITSUBISHI LOGISNEXT CO., LTD.: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 383
MITSUBISHI LOGISNEXT CO., LTD.: EXPANSIONS


TABLE 384
MITSUBISHI LOGISNEXT CO., LTD.: OTHER DEVELOPMENTS


TABLE 385
CROWN EQUIPMENT CORPORATION: COMPANY OVERVIEW


TABLE 386
CROWN EQUIPMENT CORPORATION: PRODUCTS OFFERED


TABLE 387
CROWN EQUIPMENT CORPORATION: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 388
CROWN EQUIPMENT CORPORATION: EXPANSIONS


TABLE 389
CROWN EQUIPMENT CORPORATION: OTHER DEVELOPMENTS


TABLE 390
HYSTER-YALE MATERIALS HANDLING: COMPANY OVERVIEW


TABLE 391
HYSTER-YALE MATERIALS HANDLING: PRODUCTS OFFERED


TABLE 392
HYSTER-YALE MATERIALS HANDLING: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 393
HYSTER-YALE MATERIALS HANDLING: DEALS


TABLE 394
HYSTER-YALE MATERIALS HANDLING: OTHER DEVELOPMENTS


TABLE 395
CLARK MATERIAL HANDLING COMPANY: COMPANY OVERVIEW


TABLE 396
CLARK MATERIAL HANDLING COMPANY: PRODUCTS OFFERED


TABLE 397
CLARK MATERIAL HANDLING COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 398
CLARK MATERIAL HANDLING COMPANY: DEALS


TABLE 399
CLARK MATERIAL HANDLING COMPANY: OTHER DEVELOPMENTS


TABLE 400
HD CONSTRUCTION EQUIPMENT: COMPANY OVERVIEW


TABLE 401
HD CONSTRUCTION EQUIPMENT: PRODUCTS OFFERED


TABLE 402
HD CONSTRUCTION EQUIPMENT: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 403
HD CONSTRUCTION EQUIPMENT: DEALS


TABLE 404
HD CONSTRUCTION EQUIPMENT: OTHER DEVELOPMENTS


TABLE 405
KOMATSU LTD.: COMPANY OVERVIEW


TABLE 406
KOMATSU LTD.: PRODUCTS OFFERED


TABLE 407
KOMATSU LTD.: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 408
KOMATSU LTD.: DEALS


TABLE 409
BOBCAT COMPANY: COMPANY OVERVIEW


TABLE 410
BOBCAT COMPANY: PRODUCTS OFFERED


TABLE 411
BOBCAT COMPANY: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 412
BOBCAT COMPANY: OTHER DEVELOPMENTS


TABLE 413
KALMAR: COMPANY OVERVIEW


TABLE 414
ANHUI HELI CO., LTD.: COMPANY OVERVIEW


TABLE 415
BYD COMPANY LTD.: COMPANY OVERVIEW


TABLE 416
GODREJ MATERIAL HANDLING: COMPANY OVERVIEW


TABLE 417
EP EQUIPMENT: COMPANY OVERVIEW


TABLE 418
LONKING: COMPANY OVERVIEW


TABLE 419
HANGCHA FORKLIFT: COMPANY OVERVIEW


TABLE 420
KONECRANES: COMPANY OVERVIEW


TABLE 421
COMBILIFT: COMPANY OVERVIEW


TABLE 422
VALLÉE: COMPANY OVERVIEW


TABLE 423
FLEXI NARROW AISLE: COMPANY OVERVIEW


TABLE 424
MANITOU: COMPANY OVERVIEW


TABLE 425
HOIST MATERIAL HANDLING: COMPANY OVERVIEW


TABLE 426
AGILOX SERVICES GMBH: COMPANY OVERVIEW


TABLE 427
E80 GROUP S.P.A.: COMPANY OVERVIEW


TABLE 428
SCOTT AUTOMATION: COMPANY OVERVIEW


TABLE 429
BASTIAN SOLUTIONS: COMPANY OVERVIEW


TABLE 430
SEEGRID CORPORATION: COMPANY OVERVIEW


TABLE 431
VECNA ROBOTICS: COMPANY OVERVIEW


TABLE 432
MURATA MACHINERY, LTD.: COMPANY OVERVIEW


LIST OF FIGURES


FIGURE 1
FORKLIFT MARKET SEGMENTATION


FIGURE 2
MARKET SCENARIO


FIGURE 3
GLOBAL FORKLIFT MARKET, 2022–2033


FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN FORKLIFT MARKET


FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF FORKLIFT MARKET


FIGURE 6
HIGH-GROWTH SEGMENTS


FIGURE 7
ASIA PACIFIC TO EXPERIENCE RAPID GROWTH DURING FORECAST PERIOD


FIGURE 8
RISING WAREHOUSE AUTOMATION AND ELECTRIFICATION TO ACCELERATE MARKET GROWTH


FIGURE 9
CLASS 3 SEGMENT TO LEAD MARKET DURING FORECAST PERIOD


FIGURE 10
AUTONOMOUS FORKLIFTS TO REGISTER FASTER GROWTH DURING FORECAST PERIOD


FIGURE 11
ELECTRIC FORKLIFTS TO LEAD MARKET DURING FORECAST PERIOD


FIGURE 12
WAREHOUSE FORKLIFTS TO LEAD MARKET DURING FORECAST PERIOD


FIGURE 13
E-COMMERCE SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD (USD MILLION)


FIGURE 14
PNEUMATIC TIRES TO LEAD MARKET DURING FORECAST PERIOD


FIGURE 15
BELOW 5 TONS TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD


FIGURE 16
INDOOR APPLICATIONS TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD


FIGURE 17
LITHIUM-ION BATTERIES TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD


FIGURE 18
BELOW 2 TONS TO LEAD THE MARKET AS LIGHT DUTY MATERIAL HANDLING AND WAREHOUSE APPLICATIONS DRIVE DEMAND (USD MILLION)


FIGURE 19
ASIA PACIFIC TO ACCOUNT FOR LARGEST SHARE OF FORKLIFT MARKET IN 2026


FIGURE 20
FORKLIFT MARKET DYNAMICS


FIGURE 21
BATTERY REQUIREMENT IN MULTI-SHIFT FORKLIFT OPERATIONS


FIGURE 22
LANDGUTH AUTOMATED FLEET EXPANSION


FIGURE 23
SUPPLY CHAIN ANALYSIS


FIGURE 24
ECOSYSTEM ANALYSIS


FIGURE 25
IMPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 26
EXPORT SCENARIO FOR HS CODE 8427-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 27
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


FIGURE 28
EVOLUTION OF FORKLIFT TECHNOLOGY AND AUTOMATION


FIGURE 29
FUTURE TECHNOLOGY ROADMAP (2025-2035)


FIGURE 30
FUTURE APPLICATIONS


FIGURE 31
INVESTMENT AND FUNDING SCENARIO, 2022–2026


FIGURE 32
BATTERY CAPACITY VS. LIFTING CAPACITY


FIGURE 33
LIFTING CAPACITY VS. LIFTING VOLTAGE


FIGURE 34
BATTERY VOLTAGE VS. MARKET SIZE OF FORKLIFTS


FIGURE 35
BILL OF MATERIALS FOR FORKLIFTS


FIGURE 36
TOTAL COST OF OWNERSHIP FOR FORKLIFTS


FIGURE 37
SUPPLIER OPPORTUNITY MATRIX


FIGURE 38
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY VEHICLE TYPE


FIGURE 39
KEY BUYING CRITERIA, BY PROPULSION


FIGURE 40
FORKLIFT MARKET, BY PROPULSION, 2026 VS. 2033


FIGURE 41
FORKLIFT MARKET, BY TONNAGE CAPACITY, 2026 VS. 2033


FIGURE 42
FORKLIFT MARKET, BY CLASS, 2026 VS. 2033


FIGURE 43
FORKLIFT MARKET, BY END-USE INDUSTRY, 2026 VS. 2033


FIGURE 44
FORKLIFT MARKET, BY OPERATION, 2026 VS. 2033


FIGURE 45
FORKLIFT MARKET, BY APPLICATION, 2026 VS. 2033


FIGURE 46
ELECTRIC FORKLIFT MARKET, BY BATTERY TYPE, 2026 VS. 2033


FIGURE 47
ELECTRIC FORKLIFT MARKET, BY LIFTING CAPACITY, 2026 VS. 2033


FIGURE 48
FORKLIFT MARKET, BY PRODUCT TYPE, 2026 VS. 2033


FIGURE 49
FORKLIFT MARKET, BY TIRE TYPE, 2026 VS. 2033 (USD MILLION)


FIGURE 50
FORKLIFT MARKET, BY REGION, 2026 VS. 2033


FIGURE 51
ASIA PACIFIC: FORKLIFT MARKET SNAPSHOT


FIGURE 52
EUROPE: FORKLIFT MARKET SNAPSHOT


FIGURE 53
NORTH AMERICA: FORKLIFT MARKET SNAPSHOT


FIGURE 54
REST OF THE WORLD: FORKLIFT MARKET SNAPSHOT


FIGURE 55
MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025


FIGURE 56
REVENUE ANALYSIS OF TOP FIVE PLAYERS, 2022–2025


FIGURE 57
COMPANY VALUATION


FIGURE 58
FINANCIAL METRICS (EV/EBITDA)


FIGURE 59
BRAND COMPARISON


FIGURE 60
FORKLIFT MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 61
FORKLIFT MARKET: COMPANY FOOTPRINT


FIGURE 62
FORKLIFT MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 63
KION GROUP AG: COMPANY SNAPSHOT


FIGURE 64
TOYOTA INDUSTRIES CORPORATION: COMPANY SNAPSHOT


FIGURE 65
JUNGHEINRICH AG: COMPANY SNAPSHOT


FIGURE 66
MITSUBISHI LOGISNEXT CO., LTD.: COMPANY SNAPSHOT


FIGURE 67
HYSTER-YALE MATERIALS HANDLING: COMPANY SNAPSHOT


FIGURE 68
HD CONSTRUCTION EQUIPMENT: COMPANY SNAPSHOT


FIGURE 69
KOMATSU LTD.: COMPANY SNAPSHOT


FIGURE 70
BOBCAT COMPANY: COMPANY SNAPSHOT


FIGURE 71
RESEARCH DESIGN


FIGURE 72
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING


FIGURE 73
BOTTOM-UP APPROACH


FIGURE 74
TOP-DOWN APPROACH


FIGURE 75
DATA TRIANGULATION


FIGURE 76
KEY FACTORS IMPACTING FORKLIFT MARKET


Methodology

The research study involved extensive use of secondary sources, such as company annual reports/presentations, industry association publications, automotive magazine articles, directories, technical handbooks, the World Economic Outlook, trade websites, technical articles, and databases, to identify and collect information on the Forklift market. Primary interviews have been conducted to obtain and verify critical qualitative and quantitative information, as well as assess the prospects of the industry. Primary sources, experts from related industries, including forklift OEMs, battery and other component suppliers, were interviewed to obtain and verify critical information and assess the growth prospects and market estimations. Detailed interviews have been conducted with various primary respondents, including key industry participants, Subject-matter experts (SMEs), C-level executives of key market players, and industry consultants.

Secondary Research

Secondary sources for this research study included corporate filings (such as annual reports, investor presentations, and financial statements), white papers, certified publications, articles by recognized authors, directories, databases, and industry organizations such as the Industrial Truck Association (ITA), Material Handling Industry (MHI), and the International Warehouse Logistics Association (IWLA). The secondary data was collected and analyzed to determine the overall market size, which was further validated through primary research.

Primary Research

Primary interviews have been conducted with market experts from demand (OEM) and supply-side players across four major regions: North America, Europe, Asia Pacific, and Rest of the World. Approximately 20% of interviews have been conducted from the demand side (end-use industries such as warehouses, distribution centers, logistics hubs), while 80% of primary interviews have been conducted from the supply side (OEMs). The primary data was collected through questionnaires, e-mails, and telephone interviews. In the canvassing of primary interviews, various departments within organizations, such as sales and operations, have been covered to provide a holistic viewpoint in this report.

After interacting with industry experts, brief sessions with highly experienced independent consultants have been conducted to reinforce the findings from primary interviews. This, along with the opinions of the in-house SMEs, led to the findings described in the remainder of this report. Primary interviews have been conducted to gather insights, including forklift market estimation and forecast, future trends, and upcoming technologies in the forklift market. Data triangulation of all these points has been done using the information gathered from secondary research and model mapping. Stakeholders from the demand and supply sides have been interviewed to understand their views on the aforementioned points.

Following is the breakup of the primary study:

Forklift Market Size, and Share

Note: Company types are based on the supply chain, and the value chain is not considered. Other company types include forklift suppliers (OEMs) and distributors. Other designations include sales, marketing, and product managers.

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

Bottom-Up Approach: Forklift Market

A detailed market estimation approach was followed to estimate and validate the value and volume of the Forklift market and other dependent submarkets, as mentioned below:

  • Country-level forklift sales in units are derived from secondary sources, industry databases, OEM disclosures, trade associations, and validated through primary interviews.
  • The forecast of forklift volumes is estimated leveraging several micro- and macroeconomic factors such as GDP and industrial production growth, warehouse and logistics activity, e-commerce growth, construction activity, fleet replacement cycles, electrification, automation, and technological advancements, among others.
  • Country-level sales are segmented by forklift class, including Class 1, Class 2, Class 3 (Class 31 and Class 32), and Class 4/5, based on class-level penetration and available industry data. The derived market size and segment splits are cross-validated through OEM disclosures, industry associations, secondary databases, and primary interviews.
  • Total country-level forklift sales are multiplied by the respective penetration of each forklift class to derive forklift market volume by class.
  • Forklift volumes are further analyzed by powertrain, including electric and internal combustion engine (IC) forklifts, based on country-level adoption and sales data.
  • Forklift demand is analyzed across major applications such as warehousing, manufacturing, logistics, construction, retail, and other material-handling operations, depending on data availability.
  • These factors are used to estimate the forklift market volume in units by class, powertrain, and operation for each country.
  • Country-level forklift volumes are summed to derive the regional forklift market (Units). Regional markets are further aggregated to derive the global forklift market in volume terms (units).
  • Key players in the forklift market were identified through secondary research, and their global market rankings were determined through primary and secondary research.
  • The research methodology included the study of annual and quarterly financial reports, regulatory filings of major market players, and interviews with industry experts to gain detailed market insights.
  • All major penetration rates, percentage shares, splits, and breakdowns for the forklift market were determined through secondary sources and verified through primary sources.
  • All key macro indicators affecting the revenue growth of the market segments and subsegments have been accounted for, viewed in extensive detail, verified through primary research, and analyzed to get the validated and verified quantitative & qualitative data.
  • The market data gathered was consolidated and added with detailed inputs, analyzed, and presented in this report.

Top-Down Approach: Forklift Market

The top-down approach has been followed to determine the forklift market size by application, end-use industry, tire type, propulsion, and tonnage capacity in terms of volume and value. The region-wise forklift market volume and value (Asia Pacific, North America, Europe, and Rest of the World) have been derived from the global forklift market. The percentage share of forklifts by application, end-use industry, tire type, propulsion, and tonnage capacity has been derived from secondary sources and validated through primary interviews. It has been further multiplied by the region-wise forklift market volume and value. The forecast has been analyzed based on micro- and macro-economic factors such as countries' economic growth and GDP forecast trends, e-commerce industry growth, emission regulations, supply chain and logistics trends, and technological advancements. The market volume and value for forklifts by application, end-use industry, tire type, propulsion, and tonnage capacity have been derived through this. The summation of all region-wise markets has been done to obtain the total market for forklifts by application, end-use industry, tire type, operation, propulsion, and tonnage capacity in terms of volume (units) and value (USD million).

Forklift Market : Top-Down and Bottom-Up Approach

Forklift Market Top Down and Bottom Up Approach

Source: MarketsandMarkets Analysis

Data Triangulation

All percentage shares, splits, and breakdowns have been determined using secondary sources and verified by primary sources. All parameters that affect the markets covered in this research study have been accounted for, viewed in extensive detail, and analyzed to obtain the final quantitative and qualitative data. This data has been consolidated and enhanced with detailed inputs and analysis from MarketsandMarkets and presented in the report. The following figure illustrates the overall market size estimation process employed for this study.

Market Definition

A forklift is an industrial vehicle with an attached, power-operated forked platform that can be raised and lowered to fit underneath cargo to lift or transfer it. Forklifts are used in many industries, including large storage facilities such as warehouses. Combustion engines and electric battery-powered forklifts are available in the market. This equipment is widely utilized throughout various sectors for transporting materials and goods.

Key Stakeholders

  • Forklift system manufacturers
  • Automation forklift solution & technology providers such as cameras, controllers, sensors, and other component suppliers
  • Forklift rental fleet owners
  • Forklift dealers and distributors
  • Material handling associations, forums, and alliances
  • Government agencies and policymakers
  • Global industrial vehicle and container handler associations

Report Objectives

  • To define, describe, and forecast the forklift market in terms of value and volume based on the following segments:
    • By tonnage capacity (<5 tons, 5–10 tons, 11–36 tons, and >36 tons)
    • By application (indoor, outdoor, and indoor & outdoor)
    • By class (class 1, class 2, class 3, and class 4/5)
    • By end-use industry (third-party logistics (3PL), food & beverages, automotive, pulp & paper, metals and heavy machinery, e-commerce, aviation, semiconductors & electronics, chemicals, healthcare, and other end-use industries)
    • By propulsion (electric, ICE, fuel cells)
    • By operation (manual and autonomous)
    • By type (warehouse and counterbalance)
    • Electric forklift, by battery type (lithium-ion and lead-acid)
    • Electric forklift market, by lifting capacity (<2 tons, 2–5 tons, and >5 tons)
    • By tire type (cushion and pneumatic)
    • Electric forklift by lifting capacity (<2 tons, 2–5 tons, and >5 tons)
    • By region (Asia Pacific, Europe, North America, and Rest of the World)
  • To provide detailed information about the major factors influencing market growth (drivers, challenges, restraints, and opportunities)
  • To strategically analyze the market concerning individual growth trends, prospects, and contributions to the total market
  • To strategically analyze the competitive landscape, prepare a company evaluation matrix for the players operating in the global market, evaluate the share/rankings based on product footprints of leading market players, and position them on the 2x2 quadrant. Also, analyze the competitive landscape of forklift manufacturers' startups/ SMEs, evaluate them based on product footprint, and position them on the 2x2 quadrant.
  • To strategically analyze the market in terms of value chain, case study analysis, patent analysis, revenue analysis, OEM analysis, total cost of ownership, ecosystem analysis, trends/disruptions impacting buyers, pricing analysis, technology analysis, and regulatory analysis in the forklift market.
  • To study the following with respect to the market:
    • Supply chain analysis
    • Ecosystem analysis
    • Technology analysis
    • Case study analysis
    • Patent analysis
    • Regulatory landscape
    • Pricing analysis
    • Investment and funding scenario
    • Key stakeholders and buying criteria
    • OEM analysis
  • To analyze competitive developments, such as product launches, deals, and other activities by key industry participants
  • To examine the opportunities in the market for stakeholders and provide details of the competitive landscape for market leaders

Available Customizations:

With the given market data, MarketsandMarkets offers customizations according to the specific requirements of companies. The following customization options are available for the report:

Company Information

  • Profiles of additional market players (up to 5)

Forklift Market by Tonnage Capacity at Country Level (For countries covered in the report)

  • <5 Tons
  • 5–10 Tons
  • 11–36 Tons
  • >36 Tons

Key Questions Addressed by the Report

What is the current market size of the Forklift Market, and how is it expected to grow?

The Forklift Market is projected to grow from USD 91.19 billion in 2025 to USD 141.32 billion by 2032, at a CAGR of 6.5% during the forecast period.

What are the key factors driving the growth of the Forklift Market?

The market is driven by expanding e-commerce, increasing warehouse automation, rising demand for electric forklifts, and the growing adoption of smart material handling solutions.

Which region is expected to dominate the Forklift Market during the forecast period?

Asia Pacific is expected to dominate the Forklift Market due to rapid industrialization, expanding logistics infrastructure, increasing warehouse investments, and strong manufacturing activity.

What are the latest trends shaping the Forklift Market?

Key trends include autonomous forklifts, lithium-ion battery technology, IoT-enabled fleet management, telematics-based predictive maintenance, and narrow-aisle electric forklifts.

Who are the leading companies in the Forklift Market, and what strategies are they adopting?

Leading companies are focusing on electrification, autonomous forklift development, AI-powered fleet management, product innovation, and strategic partnerships to strengthen their market position.

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Forklift Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Forklift Market

avtar

Amey

Nov, 2019

Hello - can you please tell me the extent of the historical data available in this report? Thank you..

avtar

Amey

Nov, 2019

I performed a market survey for 38 FLT fleet customers and would like to summarize the gathered data in SWOT presentation. I appreciate if can send me a PowerPoint sample presentation to my personal e.mail .

avtar

User

Jul, 2019

Hi. I am interested to understand if you have United States forklift historical data by class for each state and also at each county level. Thank you. .

avtar

Atul

Jun, 2019

I would llike to have market information regarding forklift and machinery in general for Central America, The Caribbean, Colombia and Latin America in general. .

avtar

Akshit

Jun, 2019

We are Forklift Truck Arm Manufacturer. We have a factory in USA. We want to find the size of the AFTER Market for Forklift Truck in USA..

avtar

Atul

Jun, 2019

We are beginning a large-scale marketing effort with a new entrant into the market. This seems like an invaluable source of information, but having not used your services in the past, a sample would be greatly appreciated..

THIS REPORT TELLS YOU

How big the Forklift market is, and who leads it.

GROWTHIQ TELLS YOU NEW

Where your company should play next, and who is taking your share.

Get your company's view of this market. Free snapshot.

DMCA.com Protection Status
popup img