



Video Surveillance Storage Market Size, Trends and Growth
Report Code
TC 2222
Published in
Aug, 2026, By MarketsandMarkets™
Video Surveillance Storage Market by Storage System (NAS, DAS, SAN, HCI-based Surveillance Storage), Storage Media (SSD, HDD), Deployment Mode (Centralized On-premises, Cloud, Edge, Hybrid), Organization Size, Vertical - Global Forecast to 2031

USD 15.55 BN
MARKET SIZE, 2031

CAGR 7.3%
(2026-2031)

333
REPORT PAGES

277
MARKET TABLES
OVERVIEW
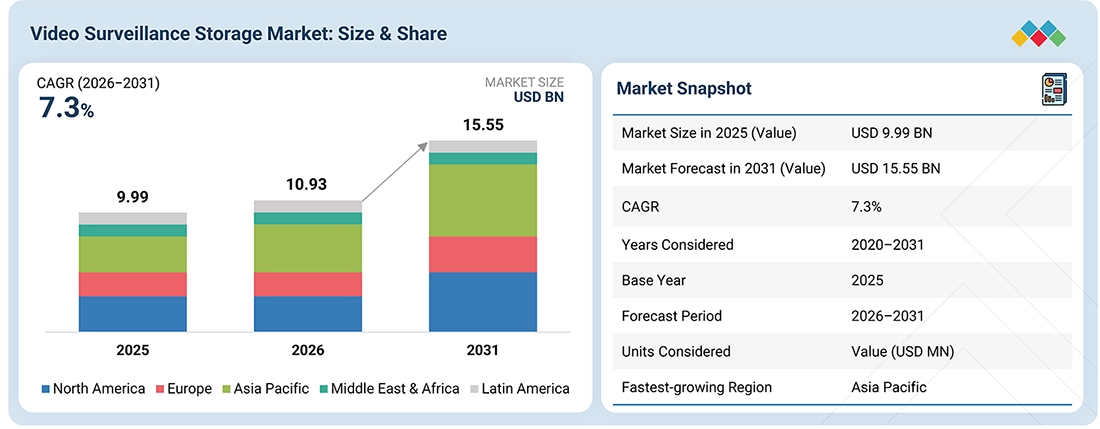
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
The video surveillance storage market is projected to grow from USD 10.93 billion in 2026 to USD 15.55 billion by 2031, reflecting a compound annual growth rate of 7.3% over the forecast period. Growth in the video surveillance storage market is driven by rising deployment of high-resolution IP cameras, smart city surveillance, and stricter data retention mandates. Enterprises are adopting scalable video surveillance storage to support AI-powered video analytics, real-time monitoring, and continuous recording. Expansion of hybrid cloud video storage and edge-based surveillance storage, alongside HDD for bulk retention and SSD or NVMe for low-latency processing, is reshaping modern storage architectures.
Video Surveillance Storage Market Size and Forecast:
- Market Size in 2025: USD 9.99 Billion
- 2026 Market Size: USD 10.93 Billion
- 2031 Forecasted Market Size: USD 15.55 Billion
- Growth Rate (2026-2031): CAGR of 7.3%
- Forecast period: 2020–2031
Key Market Trends and Insights
- Video Surveillance Storage Market Largest Vertical: Government & public safety holds the largest market share in the video surveillance storage market.
-
Key Trends: Key trends include AI-powered video analytics, cloud storage, edge computing, and scalable high-capacity storage.
- Investment Opportunities Exist: Investment opportunities in video surveillance storage include AI-driven, cloud-edge hybrid, scalable, and smart-city storage solutions.
- Driving Factors: The video surveillance storage market is driven by 4K/8K IP cameras, AI analytics, smart cities, and stricter data retention mandates.
KEY TAKEAWAYS
-
BY REGIONAsia Pacific is growing the fastest in the video surveillance storage market, driven by large-scale smart city deployments, expanding high-resolution IP camera networks, and stricter data retention mandates requiring scalable, compliance-ready storage infrastructure.
-
BY STORAGE MEDIAHard Disk Drives (HDDs) are expected to capture the largest market share in the video surveillance storage market by storage media, valued at USD 3.67 billion in 2031.
-
BY STORAGE SYSTEMBy storage system, the HCI-based surveillance storage segment is expected to grow at the highest rate of 9.2% during the forecast period in the video surveillance storage market.
-
BY SOFTWAREBy software, storage management software is expected to hold the largest share.
-
BY DEPLOYMENT MODEBy deployment mode, hybrid is expected to grow at the highest rate of 13.0% during the forecast period in the global video surveillance storage market.
-
BY ORGANIZATION SIZESMEs are growing the fastest in the video surveillance storage market as expanding IP camera networks, limited IT staff, and tight budgets drive the adoption of cloud-based video storage and scalable hybrid surveillance storage solutions.
-
BY VERTICALBy vertical, the government & public safety segment is expected to capture the largest share as governments expand high-resolution surveillance, public safety networks, and long-term video retention infrastructure.
-
COMPETITIVE LANDSCAPE - KEY PLAYERSWestern Digital, Seagate Technology, Dell, Huawei, and Honeywell are key video surveillance storage players, collaborating with enterprises and system integrators to deliver surveillance-optimized HDDs, high-density storage arrays, hybrid cloud video storage platforms, and AI-ready infrastructure for large-scale IP camera networks and long-term video archiving.
-
COMPETITIVE LANDSCAPE - STARTUPS/SMEsCloudian, Scality, and OpenDrives have distinguished themselves among startups and SMEs through robust product portfolios and effective business strategies.
The video surveillance storage market is accelerating as operators manage petabyte-scale, high-resolution IP camera deployments with zero tolerance for frame loss. This scale of continuous 24/7 recording, in turn, intensifies the need for encrypted, tamper-proof video surveillance storage that meets stricter data retention and evidentiary compliance requirements. As technologies evolve, there is greater pressure from both compliance & performance; therefore, organizations are deploying storage architectures that include tiered storage comprising high-capacity surveillance hard disk drives (HDDs) for long-term video archiving with SSDs or non-volatile memory express (NVMe) designed to provide accelerated AI-based video analytics & real time indexing of recorded video.
TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS
This section highlights key trends and disruptions transforming video surveillance storage in government & public safety, BFSI, and retail & consumer goods, where AI-driven video analytics, high-resolution IP cameras, and distributed security systems are driving rising storage demand. The shift toward edge, cloud, and hybrid infrastructures is reshaping storage requirements, while secure retention, rapid evidence retrieval, multi-site scalability, cybersecurity, and smart data management are emerging as vital priorities.
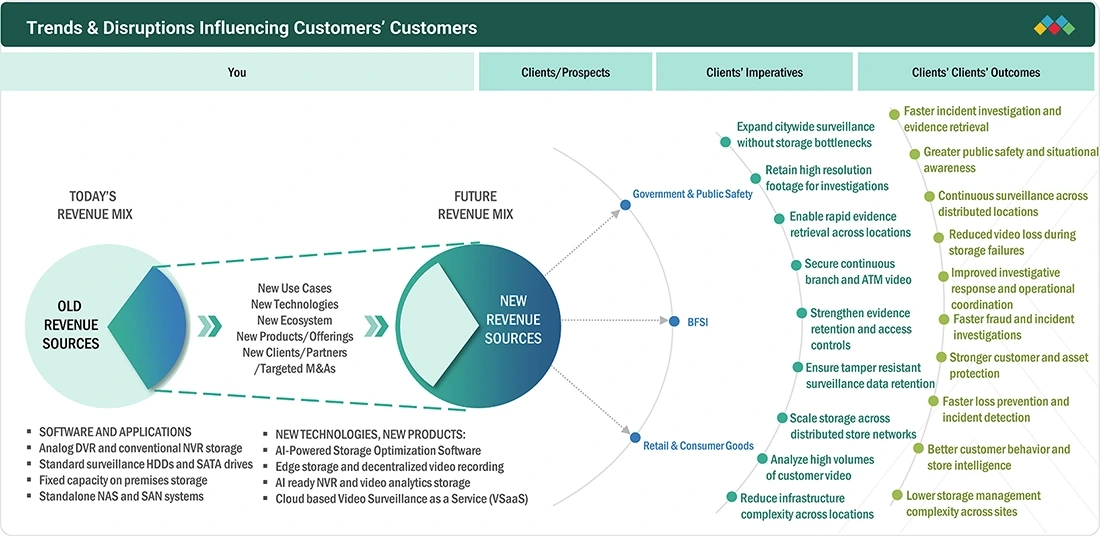
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
MARKET DYNAMICS

Drivers
Impact
Level
Level
-
AI video analytics are increasing concurrent storage ingest and retrieval workloads

-
Higher resolution cameras are increasing per-stream storage consumption significantly


RESTRAINTS
Impact
Level
Level
-
High power consumption raises operating costs for dense storage deployments

-
Legacy NVR infrastructure complicates migration toward modern storage architectures


OPPORTUNITIES
Impact
Level
Level
-
Edge storage can address bandwidth constraints across distributed surveillance deployments

-
Object storage can capture growing long-term surveillance archives economically


CHALLENGES
Impact
Level
Level
-
Cross-vendor compatibility complicates integration across cameras, VMS, and storage platforms

-
Ransomware exposure requires continuous protection of accessible surveillance footage

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
Driver: AI video analytics are increasing concurrent storage ingest and retrieval workloads
Video surveillance storage is being transformed by AI-enabled video analytics from a passive recording apparatus to an active platform for recording, analyzing, and retrieving video right at the time of occurrence. The increase in recording resolution and the volume of analytics streams have increased storage requirements and the need for sustained write performance, durability, fast retrieval, and reliability. New market players should focus on developing systems optimized for analytics and on fruitful cooperation with video management systems and analytics providers.
Restraint: High power consumption raises operating costs for dense storage deployments
High power consumption makes video surveillance storage deployments impractical because of ever-growing camera numbers, constant recording, and heavy storage systems, as high energy use drives up energy and cooling costs. Excessive power consumption raises total ownership costs and reduces the chances of deployment in electricity-constrained situations. New companies must focus on higher capacity per watt, energy-efficient drives, improved cooling, and energy-efficient storage systems.
Opportunity: Edge storage can address bandwidth constraints across distributed surveillance deployments
Edge storage creates new possibilities for the video surveillance storage market because distributed systems can encounter costly, intermittent, or limited connectivity. It aims to minimize continuous data transmission while safeguarding important information during network disruptions. New entrants must develop high-durability edge storage that has automated failover, health monitoring, selective data transfer, VMS integration, and synchronization features.
Challenge: Cross-vendor compatibility complicates integration across cameras, VMS, and storage platforms
Cross-vendor compatibility remains a significant issue for the video surveillance storage market. Integration becomes complicated by the mix of diverse cameras, video management systems (VMS), codecs, metadata formats, and storage systems. New vendors should leverage open standards such as ONVIF and Real-Time Streaming Protocol (RTSP), pursue certification for both cameras and VMS, offer APIs, and maintain compatibility matrices to ease deployment.
VIDEO SURVEILLANCE STORAGE MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES
| COMPANY | USE CASE DESCRIPTION | BENEFITS |
|---|---|---|
 |
Western Digital and Raidix enable King’s Resort to scale high-performance video surveillance storage | Stored footage from more than 600 cameras continuously for two years | Enabled reliable recording without lost video shots | Delivered storage bandwidth substantially above peak server loads | Improved storage reliability through IsoVibe and ArcticFlow technologies | Increased fault tolerance through RAIDIX dual controller architecture | Minimized downtime and risk of surveillance data loss | Provided rapid access to archived surveillance footage |
 |
Seagate and Steelbox networks strengthen mission-critical video surveillance storage | Enabled reliable 24/7 video recording and streaming | Supported simultaneous processing of hundreds of video streams | Improved storage performance in multi-drive environments | Reduced risks associated with rotational vibration | Provided scalable storage from 2 TB to 48 TB | Supported diverse deployments from 50 to thousands of cameras |
 |
NetApp and Unicom global transform event venue surveillance storage into real-time business intelligence | Delivered rapid access to surveillance footage for investigations | Enabled proactive detection of suspicious activities and anomalies | Improved venue security through real-time risk identification | Supported operational efficiency and customer experience improvements | Created additional business value from existing surveillance infrastructure | Delivered greater than 99.999% availability according to NetApp's solution positioning |
 |
Cloudian and Montebello bus lines transform mobile video surveillance with object storage | Enabled real-time collection of mobile surveillance video | Provided scalable storage for growing video datasets | Improved speed of surveillance video search and retrieval | Centralized management of distributed mobile video data | Simplified expansion as surveillance data volumes increase | Provided an S3-compatible foundation for video applications |
 |
Infortrend helps the Gangbuk-gu District Office of Seoul expand high-density CCTV storage | Reduced hardware footprint by approximately 75% | Delivered up to 1.2 PB of storage capacity | Accommodated expanding CCTV camera deployments | Improved forward and rewind surveillance recording searches | Increased storage density within existing rack infrastructure | Reduced space requirements for surveillance storage |
Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.
MARKET ECOSYSTEM
There are four main groups of stakeholders in the video surveillance storage ecosystem, Storage Media & Component Producers who create the HDDs, SSDs, and various other components for surveillance, Storage Systems & Infrastructure Producers responsible for NAS, SAN, DAS, HCI and enterprise storage solutions, Surveillance Storage & Combined Video Security Providers who provide the storage and integrates it with the video surveillance and video security systems, and Software Defined, Object & Cloud Storage Providers who enable software-driven storage, object storage, cloud storage, storage management, and large-scale video archiving in networked surveillance scenarios.
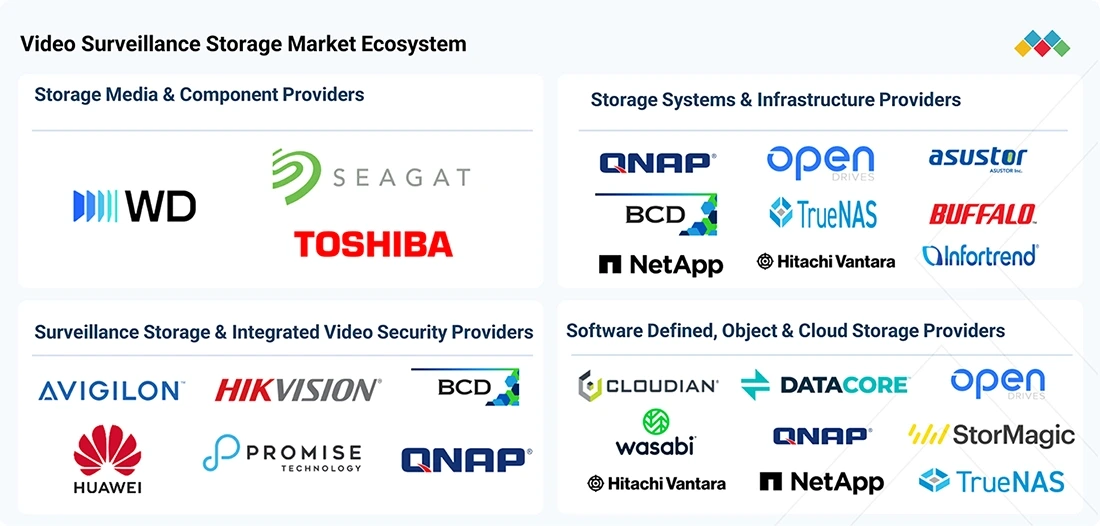
Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.
MARKET SEGMENTS
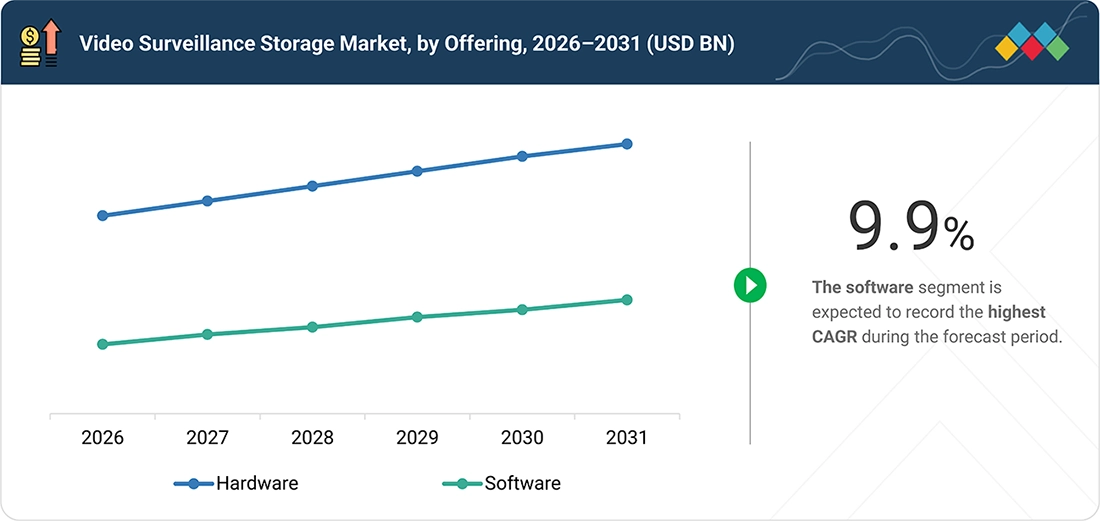
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
Video Surveillance Storage Market, By Storage Media
Solid State Drives (SSDs) are projected to expand at the highest rate in the worldwide video surveillance storage market, driven by growing needs for high-throughput recording, fast video retrieval, low-latency analytics, and reliable storage for AI-based surveillance applications. New vendors should focus on SSD-optimized edge and centralized storage solutions and build storage systems that provide high endurance, smart data management, and protection against cyber threats, while also interconnecting with video management software (VMS).
Video Surveillance Storage Market, By Storage System
Network Attached Storage (NAS) is expected to be the leading component of the global video surveillance storage Market, driven by its flexible capacity extension approach, centralized management of all surveillance data, and compatibility with distributed camera environments. NAS offers efficient video retention, storage, backup, and integration with Video Management Systems (VMS). New vendors should consider creating competitive advantage through AI-based storage, smart data tiering, cybersecurity solutions, hybrid cloud integration, and multi-site surveillance management.
Video Surveillance Storage Market, By Software
Data protection & cyber resilience remain poised to be the fastest-growing segment of the global video surveillance storage market, driven by rising surveillance data volumes, retention requirements, ransomware threats, and the need to maintain vital video evidence. Backup & recovery, replication, snapshot management, encryption, and immutable storage are becoming increasingly important in centralized, edge, cloud, and hybrid applications. New companies in the market need to stand out with ransomware-resistant systems, immutable video archives, automated recovery, encryption, and policy-oriented protection seamlessly incorporated into the storage system and Video Management Systems (VMS).
Video Surveillance Storage Market, By Deployment Mode
Centralized on-premises storage is expected to hold the largest share of the video surveillance storage market because of demand for direct control over data, high availability, faster access, and longer video retention periods. Integration with NAS, SAN, DAS, HCI, NVR, and Video Management Systems (VMS) enables centralized data management in video surveillance. New players must differentiate themselves by leveraging areas such as AI-oriented storage, security, automatic archiving, smart tiering, and multi-site management.
Video Surveillance Storage Market, By Organization Size
Large organizations are expected to hold a predominant share of the global video surveillance storage market because of the spread of camera networks, multi-site operations, massive video production, and strict retention and storage requirements. These enterprises need centralized, scalable storage infrastructure that supports 24-hour recording, high-resolution footage, AI-based analytics, and quick retrieval. New vendors should focus on deploying enterprise-oriented platforms with large storage capacity, failure-resistant solutions, smart storage management, and flawless performance.
Video Surveillance Storage Market, By Vertical
The transportation and logistics segment is projected to grow rapidly in the global video surveillance storage market as surveillance implementations rise in airports, railroads, ports, highways, and other logistics centers. Demand for storage has increased due to the growing use of high-resolution cameras, continuous recording, AI-based video analysis, and decentralized monitoring techniques. New players in the market need to develop storage solutions that cater specifically to the transportation industry and promote edge recording, centralized video retention, prompt evidence retrieval, and safe storage.
REGION
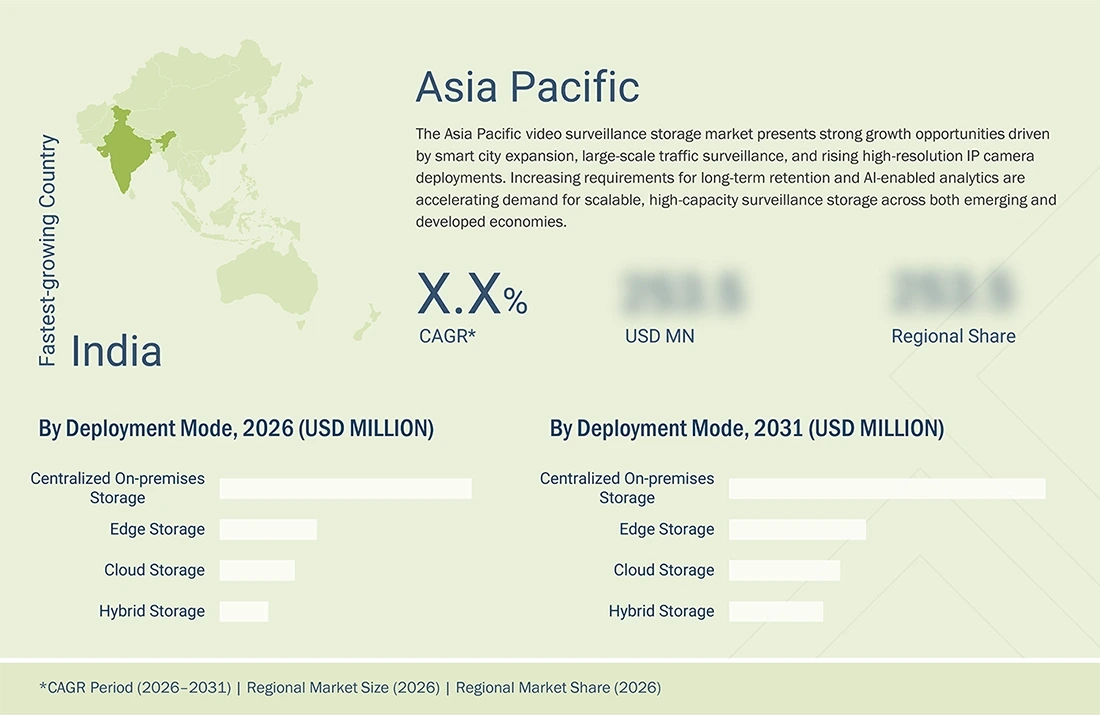
Asia Pacific to be largest region in global video surveillance storage market during forecast period
The Asia Pacific region leads the global video surveillance storage market due to the large number of smart city projects, large-scale metro and airport surveillance, and nationwide traffic enforcement networks being developed across China, India, and Southeast Asia. Increasingly high camera densities, along with AI-enabled public safety systems, drive demand for petabyte-scale storage and hybrid edge-to-core storage. Vendors must align their product and solution offerings with government initiatives, provide high-density, scalable architectures, and address region-specific compliance and localization requirements.
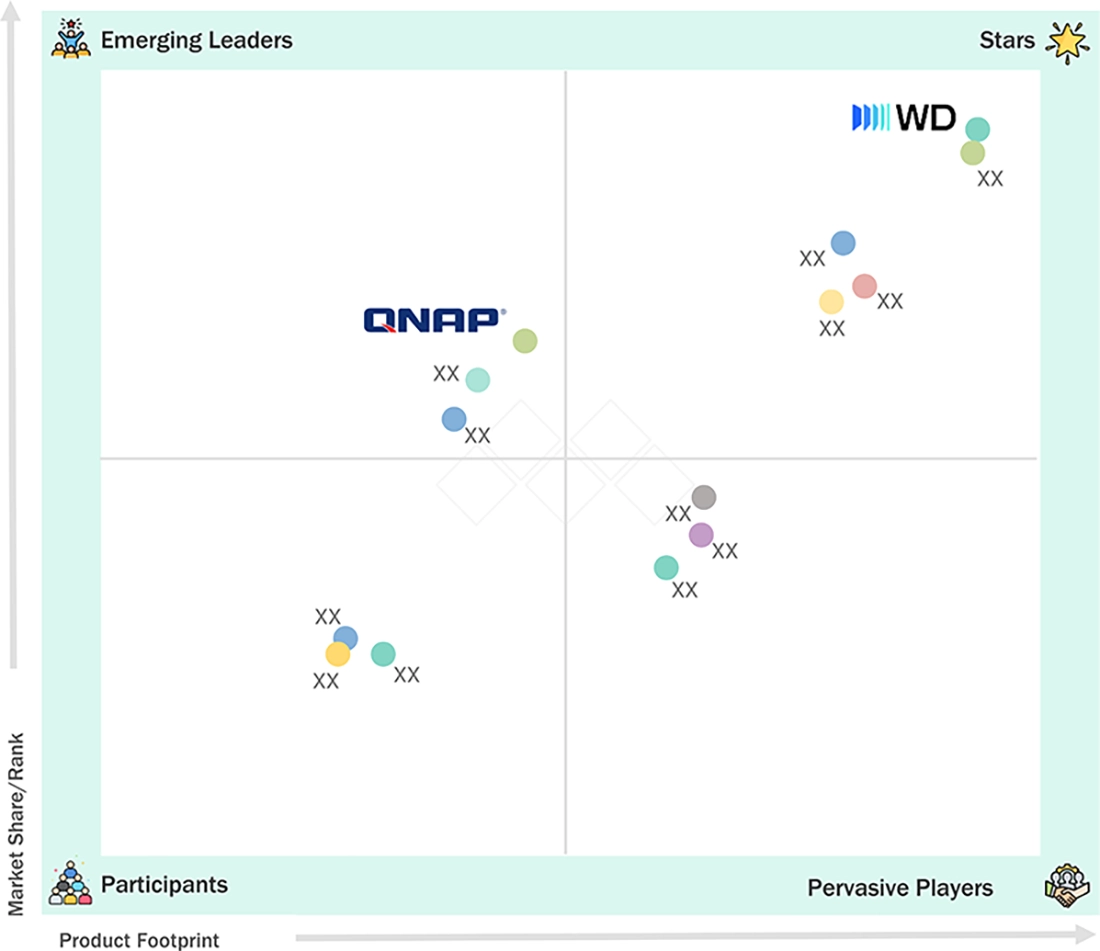
VIDEO SURVEILLANCE STORAGE MARKET: COMPANY EVALUATION MATRIX
Western Digital (Star) dominates the video surveillance storage market with a range of HDDs designed specifically for surveillance, as well as terabyte-capacity enterprise-grade hard drives and firmware optimized for continuous 24-hour-a-day, seven-days-a-week video recording in DVRs, NVRs, SANs, and NAS systems. QNAP Systems (Emerging Leader) is also increasing its presence in the video surveillance storage marketplace by expanding its current networked video recording offerings to add storage options focused on the small and medium business markets; this will enable low-cost, IP-based system installations and support retail, residential, and distributed commercial applications.
Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis
KEY MARKET PLAYERS
- Western Digital (US)
- Seagate Technology (US)
- Dell (US)
- Huawei (China)
- Toshiba (Japan)
- Lenovo (China)
- Hikvision (China)
- Honeywell (US)
- HPE (US)
- NetApp (Ireland)
- Motorola Solutions (Avigilon) (US)
- QNAP Systems (Taiwan)
- BCD (US)
- Dahua Technology (China)
- Hanwha Vision (Korea)
- IBM (US)
- Nexsan (France)
- Synology (US)
- Zhejiang Uniview (China)
- Everpure (US)
- Cohesity (US)
- TrueNAS (US)
- Wasabi Technologies (US)
- Quantum (US)
- Arcserve (US)
- Infortrend Technology (Taiwan)
- Cloudian (US)
- DataCore Software (US)
- PROMISE Technology (Taiwan)
- Buffalo Americas (Japan)
- StorMagic (UK)
- ASUSTOR (Taiwan)
- Scality (US)
- OpenDrives (US)
MARKET SCOPE
| REPORT METRIC | DETAILS |
|---|---|
| Market Size in 2025 (Value) | USD 9.99 Billion |
| Market Size in 2026 (Value) | USD 10.93 Billion |
| Market Forecast in 2031 (Value) | USD 15.55 Billion |
| CAGR | 7.3% |
| Years Considered | 2020-2031 |
| Base Year | 2025 |
| Forecast Period | 2026-2031 |
| Units Considered | Value (USD Million) |
| Report Coverage | Revenue forecast, company ranking, competitive landscape, growth factors, and trends |
| Segments Covered |
|
| Regions Covered | North America, Europe, Asia Pacific, Middle East & Africa, Latin America |
WHAT IS IN IT FOR YOU: VIDEO SURVEILLANCE STORAGE MARKET REPORT CONTENT GUIDE
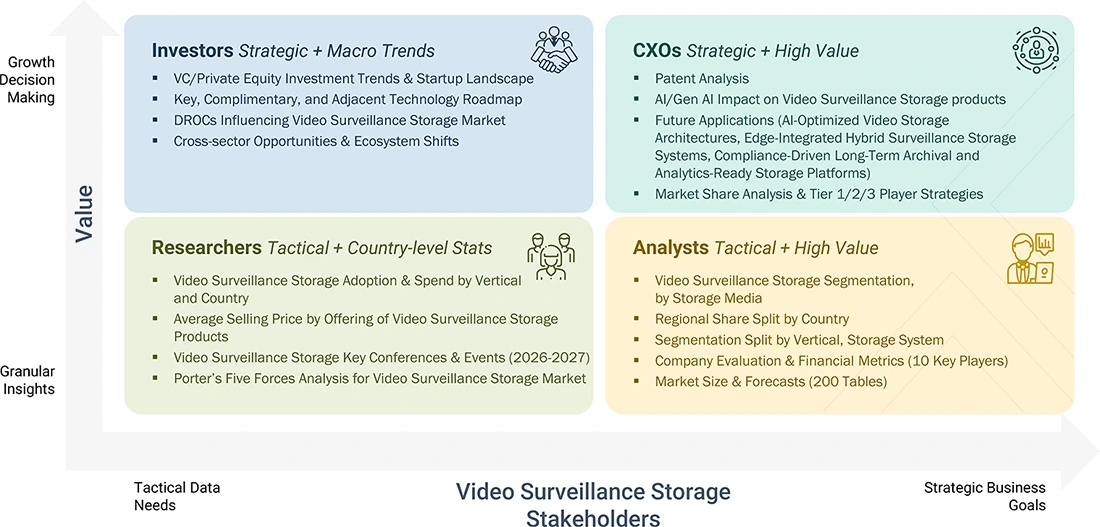
DELIVERED CUSTOMIZATIONS
We have successfully delivered the following deep-dive customizations:
| CLIENT REQUEST | CUSTOMIZATION DELIVERED | VALUE ADDS |
|---|---|---|
| Large System Integrator (US) | Regional Video Surveillance Storage Market Assessment: Analysis of camera density growth, smart city pipeline projects, data localization mandates, edge-to-core storage deployment patterns, and procurement frameworks across key Southeast Asian economies | Identifies high-growth deployment clusters, aligns storage strategy with regulatory requirements, prioritizes country-level investment opportunities, reduces market entry risk, and supports region-specific go-to-market planning |
| Global Commercial Service Provider (Asia Pacific) | Additional Vendor Mapping: Identification and profiling of video surveillance storage vendors across surveillance-grade HDDs, high-density SAN/NAS platforms, hybrid cloud video storage, edge recording appliances, and compliance-focused archival systems | Expands qualified supplier ecosystem, strengthens competitive benchmarking, reduces procurement risk, and supports diversified, performance-optimized storage sourcing strategy |
RECENT DEVELOPMENTS
- February 2026 : Western Digital, now rebranded as WD, introduced a 40TB UltraSMR HDD and outlined a 100TB+ HAMR roadmap, alongside performance- and power-optimized drive innovations. These high-capacity, energy-efficient HDD advancements strengthen video surveillance storage infrastructure, enabling scalable CCTV storage systems, extended video retention, and cost-effective management of AI-driven surveillance workloads.
- January 2026 : Videcon announced a strategic partnership with Seagate to expand its video surveillance storage portfolio. The partnership introduces surveillance-optimized HDDs engineered for 24/7 CCTV recording, high-workload environments, and seamless VMS integration, strengthening scalable video surveillance storage solutions for multi-site deployments, AI-enabled analytics, and long-term video data retention.
- August 2025 : Hikvision introduced pStor, a Windows-based enterprise video storage software designed for scalable surveillance deployments. Integrated with HikCentral Professional, pStor enables direct stream storage, clustered architecture, resource pooling, rapid footage retrieval, and automatic failover. It supports HDD, RAID, NAS, and SAN systems, offering cost-efficient, flexible, and centrally managed video storage for retail, transport, and enterprise environments.
- June 2025 : Honeywell launched its first locally designed and manufactured 50 Series CCTV portfolio in India, aligned with the Atmanirbhar Bharat initiative. Developed in Bengaluru and produced with VVDN Technologies, the Class 1-certified 3MP and 5MP cameras feature AI analytics, gyro-based stabilization, and cybersecurity capabilities targeting critical infrastructure and commercial sectors.
Table of Contents
 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.
TITLE
PAGE NO
1
INTRODUCTION
30
2
EXECUTIVE SUMMARY
36
3
PREMIUM INSIGHTS
42
4
MARKET OVERVIEW
AI-driven analytics and high-resolution cameras are revolutionizing video surveillance storage dynamics and opportunities.
46
4.1
INTRODUCTION
4.2
MARKET DYNAMICS
4.2.1
DRIVERS
4.2.1.1
AI VIDEO ANALYTICS ARE INCREASING CONCURRENT STORAGE INGEST AND RETRIEVAL WORKLOADS.
4.2.1.2
HIGHER RESOLUTION CAMERAS ARE INCREASING PER STREAM STORAGE CONSUMPTION SIGNIFICANTLY.
LONGER RETENTION REQUIREMENTS ARE INCREASING CUMULATIVE
4.2.1.4
HIGH CHANNEL DENSITY IS INTENSIFYING CONTINUOUS RECORDING AND STORAGE THROUGHPUT REQUIREMENTS
4.2.2
RESTRAINTS
4.2.2.1
HIGH POWER CONSUMPTION RAISES OPERATING COSTS FOR DENSE STORAGE DEPLOYMENTS
4.2.2.2
LEGACY NVR INFRASTRUCTURE COMPLICATES MIGRATION TOWARD MODERN STORAGE ARCHITECTURES
4.2.3
OPPORTUNITIES
4.2.3.1
EDGE STORAGE CAN ADDRESS BANDWIDTH CONSTRAINTS ACROSS DISTRIBUTED SURVEILLANCE DEPLOYMENTS
4.2.3.2
OBJECT STORAGE CAN CAPTURE GROWING LONG-TERM SURVEILLANCE ARCHIVES ECONOMICALLY
4.2.3.3
HYBRID STORAGE TIERS CAN OPTIMIZE RETENTION ACROSS LOCAL AND CLOUD ENVIRONMENTS
4.2.4
CHALLENGES
4.2.4.1
CROSS-VENDOR COMPATIBILITY COMPLICATES INTEGRATION ACROSS CAMERAS, VMS, AND STORAGE PLATFORMS
4.2.4.2
RANSOMWARE EXPOSURE REQUIRES CONTINUOUS PROTECTION OF ACCESSIBLE SURVEILLANCE FOOTAGE
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN THE VIDEO SURVEILLANCE STORAGE MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
4.5.1
EMERGING BUSINESS MODELS
4.5.1.1
VIDEO SURVEILLANCE STORAGE BUSINESS MODELS
4.5.2
ECOSYSTEM SHIFTS
4.6
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
4.6.1
KEY MOVES AND STRATEGIC FOCUS
5
INDUSTRY TRENDS
Explore how evolving surveillance tech and economic forces reshape competitive landscapes and investment strategies.
58
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF SUPPLIERS
5.1.4
BARGAINING POWER OF BUYERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.1
INTRODUCTION
5.2.2
GDP TRENDS & FORECASTS
5.2.3
TRENDS IN GLOBAL VIDEO SURVEILLANCE INDUSTRY
5.2.4
TRENDS IN GLOBAL VIDEO ANALYTICS INDUSTRY
5.3
SUPPLY CHAIN ANALYSIS
5.4
ECOSYSTEM ANALYSIS
5.5
PRICING ANALYSIS
5.5.1
AVERAGE SELLING PRICE OF STORAGE MEDIA, BY REGION
5.6
KEY CONFERENCES AND EVENTS, 2026
5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.9
CASE STUDY ANALYSIS
WESTERN DIGITAL AND RAIDIX ENABLE KING’S RESORT TO SCALE
SEAGATE AND STEELBOX NETWORKS STRENGTHEN MISSION CRITICAL
5.9.3
NETAPP AND UNICOM GLOBAL TRANSFORM EVENT VENUE SURVEILLANCE STORAGE INTO REAL-TIME BUSINESS INTELLIGENCE
5.9.4
CLOUDIAN AND MONTEBELLO BUS LINES TRANSFORM MOBILE VIDEO SURVEILLANCE WITH OBJECT STORAGE
INFORTREND HELPS GANGBUK-GU DISTRICT OFFICE OF SEOUL
5.10
IMPACT OF 2025 US TARIFF – VIDEO SURVEILLANCE STORAGE MARKET
5.10.1
INTRODUCTION
5.10.2
KEY TARIFF RATES
5.10.3
PRICE IMPACT ANALYSIS
5.10.4
IMPACT ON REGIONS
5.10.4.1
NORTH AMERICA
5.10.4.2
EUROPE
5.10.4.3
ASIA PACIFIC
5.10.5
IMPACT ON VERTICALS
5.10.5.1
GOVERNMENT & PUBLIC SAFETY
5.10.5.2
BFSI
5.10.5.3
RETAIL & CONSUMER GOODS
5.10.5.4
TRANSPORTATION & LOGISTICS
5.10.5.5
MANUFACTURING
5.10.5.6
HEALTHCARE & LIFE SCIENCES
STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS,
6.1
TECHNOLOGY ANALYSIS
6.1.1
KEY EMERGING TECHNOLOGIES
ZONED STORAGE ARCHITECTURE (ZONED HDDS AND
6.1.1.2
ERASURE CODING OPTIMIZED OBJECT STORAGE
6.1.1.3
AI READY STORAGE ARCHITECTURES
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.1
INTELLIGENT TIERED STORAGE
6.1.2.2
SOFTWARE DEFINED STORAGE (SDS)
6.1.2.3
CLOUD INTEGRATED STORAGE ARCHITECTURES
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.1
EDGE AI STORAGE ARCHITECTURES
6.1.3.2
DATA FABRIC TECHNOLOGY
6.2
TECHNOLOGY/PRODUCT ROADMAP
6.2.1
SHORT-TERM (2026–2028) | HIGH DENSITY STORAGE & HYBRID RECORDING MODERNIZATION
6.2.2
MID-TERM (2028–2031) | SOFTWARE DEFINED & DISTRIBUTED SURVEILLANCE STORAGE
6.2.3
LONG-TERM (2031–2035+) | AUTONOMOUS & SELF OPTIMIZING SURVEILLANCE STORAGE
6.3
PATENT ANALYSIS
6.4
FUTURE APPLICATIONS
6.4.1
AI-NATIVE VIDEO EVIDENCE MANAGEMENT & INTELLIGENT RETRIEVAL
6.4.2
EDGE AI VIDEO STORAGE FOR REAL-TIME AUTONOMOUS SURVEILLANCE
6.4.3
CYBER-RESILIENT ZERO TRUST SURVEILLANCE STORAGE
6.4.4
MULTI-TIER HYBRID CLOUD VIDEO LIFECYCLE MANAGEMENT
6.4.5
DIGITAL TWIN & SPATIAL INTELLIGENCE VIDEO STORAGE INFRASTRUCTURE
6.5
IMPACT OF AI/GENERATIVE AI ON THE VIDEO SURVEILLANCE STORAGE MARKET
6.5.1
TOP USE CASES AND MARKET POTENTIAL
6.5.2
BEST PRACTICES IN VIDEO SURVEILLANCE STORAGE
CASE STUDY OF AI IMPLEMENTATION IN THE VIDEO SURVEILLANCE
AI-POWERED CLOUD VIDEO SURVEILLANCE STORAGE PLATFORM FOR
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON
CLIENT READINESS TO ADOPT GENERATIVE AI IN THE VIDEO
6.6
SUCCESS STORIES AND REAL-WORLD APPLICATIONS
6.6.1
WESTERN DIGITAL: WD PURPLE PRO SURVEILLANCE HARD DRIVE
6.6.2
SEAGATE: SKYHAWK AI
7
REGULATORY LANDSCAPE
Navigate complex global regulations with region-specific insights into key regulatory bodies and standards.
100
7.1
REGULATORY LANDSCAPE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2
INDUSTRY STANDARDS, BY REGION
7.1.2.1
NORTH AMERICA
7.1.2.2
EUROPE
7.1.2.3
ASIA PACIFIC
7.1.2.4
MIDDLE EAST & SOUTH AFRICA
7.1.2.5
LATIN AMERICA
8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Uncover critical buyer influences and unmet needs driving profitability in top market verticals.
110
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.2.2
BUYING CRITERIA
8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.4
UNMET NEEDS IN VARIOUS END-USER INDUSTRIES
8.5
MARKET PROFITABILITY
8.5.1
REVENUE POTENTIAL
8.5.2
COST DYNAMICS
8.5.3
MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9
VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 36 Data Tables
117
9.1
INTRODUCTION
9.1.1
OFFERING: VIDEO SURVEILLANCE STORAGE MARKET DRIVERS
9.2
HARDWARE
RISING AI VIDEO WORKLOADS DEMAND HIGHER CAPACITY
9.2.2
STORAGE SYSTEMS
9.2.2.1
GROWING VIDEO VOLUMES DRIVE SCALABLE STORAGE SYSTEMS FOR SURVEILLANCE WORKLOADS
9.2.2.1.1
DIRECT ATTACHED STORAGE (DAS)
9.2.2.1.2
NETWORK ATTACHED STORAGE (NAS)
9.2.2.1.3
STORAGE AREA NETWORK (SAN)
9.2.2.1.4
HCI-BASED SURVEILLANCE STORAGE
9.2.3
STORAGE MEDIA
AI-DRIVEN VIDEO GROWTH STRENGTHENS DEMAND FOR HIGH-CAPACITY
9.2.3.1.1
HARD DISK DRIVES (HDDS)
9.2.3.1.2
SOLID STATE DRIVES (SSDS)
9.3
SOFTWARE
9.3.1
AI, CLOUD INTEGRATION, AND CYBER RESILIENCE ARE RESHAPING SURVEILLANCE STORAGE SOFTWARE
9.3.2
STORAGE MANAGEMENT SOFTWARE
9.3.2.1
INTELLIGENT STORAGE ORCHESTRATION IS BECOMING CRITICAL FOR MULTI-SITE SURVEILLANCE SCALABILITY
9.3.2.2
CAPACITY AND PERFORMANCE MANAGEMENT
9.3.2.3
STORAGE PROVISIONING AND ORCHESTRATION
9.3.2.4
POLICY-BASED STORAGE MANAGEMENT
9.3.3
VIDEO ARCHIVE AND LIFECYCLE MANAGEMENT
9.3.3.1
INTELLIGENT VIDEO ARCHIVING OPTIMIZES RETENTION, ACCESSIBILITY, AND SURVEILLANCE STORAGE COSTS
9.3.3.2
RETENTION AND COMPLIANCE MANAGEMENT
9.3.3.3
ARCHIVE MANAGEMENT
9.3.3.4
AUTOMATED ARCHIVING
9.3.3.5
INTELLIGENT DATA TIERING
9.3.4
DATA PROTECTION AND CYBER RESILIENCE
RANSOMWARE THREATS ARE MAKING RESILIENT SURVEILLANCE STORAGE
9.3.4.2
BACKUP & RECOVERY
9.3.4.3
REPLICATION
9.3.4.4
SNAPSHOT MANAGEMENT
9.3.4.5
ENCRYPTION
9.3.4.6
IMMUTABLE STORAGE
10
VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 6 Data Tables
139
10.1
INTRODUCTION
10.1.1
ORGANIZATION SIZE: VIDEO SURVEILLANCE STORAGE MARKET DRIVERS
10.2
LARGE ENTERPRISES
10.2.1
ENTERPRISE PARTNERSHIPS ARE ACCELERATING SCALABLE, INTEROPERABLE SURVEILLANCE STORAGE DEPLOYMENTS
10.3
SMALL & MEDIUM-SIZED ENTERPRISES (SMES)
10.3.1
SIMPLIFIED CLOUD AND NAS ARCHITECTURES ARE ACCELERATING SME SURVEILLANCE STORAGE ADOPTION
11
VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 10 Data Tables
144
11.1
INTRODUCTION
11.1.1
DEPLOYMENT MODE: VIDEO SURVEILLANCE STORAGE MARKET DRIVERS
11.2
CENTRALIZED ON-PREMISES STORAGE
11.2.1
ENTERPRISE CONTROL AND AI WORKLOADS ARE STRENGTHENING CENTRALIZED SURVEILLANCE STORAGE
11.3
CLOUD STORAGE
CLOUD STORAGE IS RESHAPING SURVEILLANCE SCALABILITY,
11.4
EDGE STORAGE
11.4.1
DISTRIBUTED STORAGE REDUCES BANDWIDTH PRESSURE AND STRENGTHENS SURVEILLANCE RECORDING RESILIENCE
11.5
HYBRID STORAGE
11.5.1
HYBRID STORAGE IS ACCELERATING FLEXIBLE, RESILIENT SURVEILLANCE DATA ARCHITECTURES
12
VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 22 Data Tables
152
12.1
INTRODUCTION
12.1.1
VERTICAL: VIDEO SURVEILLANCE STORAGE MARKET DRIVERS
12.2
GOVERNMENT & PUBLIC SAFETY
12.2.1
EXPANDING PUBLIC SAFETY VIDEO VOLUMES ARE DRIVING RESILIENT CENTRALIZED STORAGE
12.3
BANKING, FINANCIAL SERVICES, AND INSURANCE (BFSI)
12.3.1
BANKING NETWORKS ARE DRIVING RESILIENT, SCALABLE SURVEILLANCE STORAGE ARCHITECTURES
12.4
RETAIL & CONSUMER GOODS
12.4.1
RETAIL EXPANSION IS DRIVING HIGH DENSITY, SCALABLE SURVEILLANCE STORAGE ADOPTION
12.5
TRANSPORTATION & LOGISTICS
12.5.1
DISTRIBUTED TRANSPORT OPERATIONS ARE DRIVING SCALABLE AND RESILIENT SURVEILLANCE STORAGE
12.6
MANUFACTURING
12.6.1
INDUSTRIAL VIDEO WORKLOADS ARE INCREASING DEMAND FOR SCALABLE AND RESILIENT STORAGE
12.7
HEALTHCARE & LIFE SCIENCES
12.7.1
SENSITIVE HEALTHCARE ENVIRONMENTS ARE STRENGTHENING RESILIENT SURVEILLANCE STORAGE REQUIREMENTS
12.8
EDUCATION
12.8.1
EXPANDING CAMPUS NETWORKS ARE INCREASING DEMAND FOR SCALABLE SURVEILLANCE STORAGE
12.9
ENERGY & UTILITIES
12.9.1
REMOTE CRITICAL ASSETS ARE INCREASING DEMAND FOR RESILIENT DISTRIBUTED STORAGE
12.10
RESIDENTIAL
GROWING RESIDENTIAL SECURITY NEEDS ARE DRIVING SIMPLIFIED
12.11
OTHER VERTICALS
13
VIDEO SURVEILLANCE STORAGE MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 16 Countries | 138 Data Tables.
168
13.1
INTRODUCTION
13.2
NORTH AMERICA
13.2.1
US
13.2.1.1
US STRENGTHENS SECURE AND SCALABLE VIDEO SURVEILLANCE STORAGE INFRASTRUCTURE
13.2.2
CANADA
13.2.2.1
CANADA STRENGTHENS SECURE HYBRID SURVEILLANCE INFRASTRUCTURE THROUGH GOVERNMENT MODERNIZATION AND OPEN PLATFORM INNOVATION
13.3
EUROPE
13.3.1
UK
13.3.1.1
UK ADVANCES SOVEREIGN AND CYBER RESILIENT SURVEILLANCE INFRASTRUCTURE
13.3.2
GERMANY
13.3.2.1
GERMANY ACCELERATES CENTRALIZED SURVEILLANCE INFRASTRUCTURE THROUGH SECURE ENTERPRISE STORAGE INNOVATION
13.3.3
FRANCE
13.3.3.1
FRANCE STRENGTHENS SOVEREIGN AND CYBER-RESILIENT SURVEILLANCE INFRASTRUCTURE THROUGH SECURE ENTERPRISE STORAGE
13.3.4
ITALY
13.3.4.1
ITALY STRENGTHENS SURVEILLANCE INFRASTRUCTURE THROUGH MUNICIPAL SECURITY INVESTMENTS AND ENTERPRISE STORAGE MODERNIZATION
13.3.5
REST OF EUROPE
13.4
ASIA PACIFIC
13.4.1
CHINA
13.4.1.1
CHINA ACCELERATES INTELLIGENT SURVEILLANCE INFRASTRUCTURE THROUGH HIGH DENSITY STORAGE AND AI INNOVATION
13.4.2
INDIA
13.4.2.1
INDIA STRENGTHENS TRUSTED SURVEILLANCE INFRASTRUCTURE THROUGH SECURE STORAGE STANDARDS AND PUBLIC SAFETY MODERNIZATION
13.4.3
JAPAN
13.4.3.1
JAPAN ADVANCES INTELLIGENT SURVEILLANCE INFRASTRUCTURE THROUGH HIGH RELIABILITY RECORDING AND SECURE STORAGE INNOVATION
13.4.4
AUSTRALIA & NEW ZEALAND
13.4.4.1
AUSTRALIA AND NEW ZEALAND STRENGTHEN SOVEREIGN SURVEILLANCE INFRASTRUCTURE THROUGH CYBER RESILIENT STORAGE AND SECURE DIGITAL EVIDENCE MANAGEMENT
13.4.5
SOUTH KOREA
13.4.5.1
SOUTH KOREA ACCELERATES INTELLIGENT SURVEILLANCE INFRASTRUCTURE THROUGH EDGE RECORDING AND STORAGE EFFICIENT INNOVATION
13.4.6
REST OF ASIA PACIFIC
13.5
MIDDLE EAST & AFRICA
13.5.1
GCC COUNTRIES
13.5.1.1
SAUDI ARABIA
13.5.1.1.1
SAUDI ARABIA ACCELERATES ENTERPRISE SURVEILLANCE STORAGE THROUGH LARGE-SCALE INFRASTRUCTURE MODERNIZATION AND HIGH-CAPACITY RECORDING PLATFORMS
13.5.1.2
UAE
13.5.1.2.1
UAE ADVANCES INTELLIGENT SURVEILLANCE INFRASTRUCTURE THROUGH AI-OPTIMIZED ENTERPRISE STORAGE AND SMART CITY INNOVATION
13.5.1.3
OTHER GCC COUNTRIES
13.5.2
SOUTH AFRICA
13.5.2.1
SOUTH AFRICA EXPANDS ENTERPRISE SURVEILLANCE STORAGE THROUGH LARGE-SCALE PUBLIC SAFETY MODERNIZATION AND DIGITAL EVIDENCE MANAGEMENT
13.5.3
REST OF MIDDLE EAST & AFRICA
13.6
LATIN AMERICA
13.6.1
BRAZIL
13.6.1.1
BRAZIL EXPANDS ENTERPRISE SURVEILLANCE STORAGE THROUGH NATIONAL PUBLIC SAFETY MODERNIZATION AND CRITICAL INFRASTRUCTURE SECURITY
13.6.2
MEXICO
MEXICO STRENGTHENS ENTERPRISE SURVEILLANCE STORAGE THROUGH
13.6.3
REST OF LATIN AMERICA
14
COMPETITIVE LANDSCAPE
Discover strategic market shifts and emerging leaders shaping the competitive landscape through 2026.
225
14.1
INTRODUCTION
14.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2024–2026
14.3
REVENUE ANALYSIS, 2021–2025
14.4
MARKET SHARE ANALYSIS, 2025
14.5
PRODUCT COMPARISON
14.5.1
WESTERN DIGITAL
14.5.2
SEAGATE TECHNOLOGY
14.5.3
DELL
14.5.4
HUAWEI
14.5.5
TOSHIBA
14.6
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2026
14.6.1
STARS
14.6.2
EMERGING LEADERS
14.6.3
PERVASIVE PLAYERS
14.6.4
PARTICIPANTS
14.6.5
COMPANY FOOTPRINT: KEY PLAYERS, 2026
14.6.5.1
COMPANY FOOTPRINT
14.6.5.2
REGIONAL FOOTPRINT
14.6.5.3
VERTICAL FOOTPRINT
14.6.5.4
STORAGE SYSTEM FOOTPRINT
14.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2026
14.7.1
PROGRESSIVE COMPANIES
14.7.2
RESPONSIVE COMPANIES
14.7.3
DYNAMIC COMPANIES
14.7.4
STARTING BLOCKS
14.7.5
COMPETITIVE BENCHMARKING: STARTUP/SMES, 2026
14.7.5.1
DETAILED LIST OF KEY STARTUPS/SMES
14.7.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
14.8
COMPANY VALUATION AND FINANCIAL METRICS
14.8.1
COMPANY VALUATION OF KEY VENDORS
14.8.2
FINANCIAL METRICS OF KEY VENDORS
14.9
COMPETITIVE SCENARIO
14.9.1
PRODUCT LAUNCHES/ENHANCEMENTS
14.9.2
DEALS
15
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
252
15.1
INTRODUCTION
15.2
MAJOR PLAYERS
15.2.1
WESTERN DIGITAL
15.2.1.1
BUSINESS OVERVIEW
15.2.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
15.2.1.3
RECENT DEVELOPMENTS
15.2.1.3.1
PRODUCT LAUNCHES/ENHANCEMENTS
15.2.1.3.2
DEALS
15.2.1.4
MNM VIEW
15.2.1.4.1
RIGHT TO WIN
15.2.1.4.2
STRATEGIC CHOICES
15.2.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
15.2.2
SEAGATE TECHNOLOGY
15.2.3
DELL
15.2.4
HUAWEI
15.2.5
TOSHIBA
15.2.6
LENOVO
15.2.7
HIKVISION
15.2.8
HONEYWELL INTERNATIONAL
15.2.9
HEWLETT PACKARD ENTERPRISE DEVELOPMENT
15.2.10
NETAPP
15.3
OTHER PLAYERS
15.3.1
MOTOROLA SOLUTIONS (AVIGILON)
15.3.2
QNAP SYSTEMS
15.3.3
BCD
15.3.4
DAHUA TECHNOLOGY
15.3.5
HANWHA VISION
15.3.6
IBM
15.3.7
NEXSAN
15.3.8
SYNOLOGY
15.3.9
ZHEJIANG UNIVIEW TECHNOLOGIES
15.3.10
EVERPURE
15.3.11
COHESITY
15.3.12
IXSYSTEMS (TRUENAS)
15.3.13
WASABI TECHNOLOGIES
15.3.14
QUANTUM
15.3.15
ARCSERVE
15.3.16
INFORTREND TECHNOLOGY
15.3.17
CLOUDIAN
15.3.18
DATACORE SOFTWARE
15.3.19
PROMISE TECHNOLOGY
15.3.20
BUFFALO AMERICAS
15.3.21
STORMAGIC
15.3.22
ASUSTOR
15.3.23
SCALITY
15.3.24
OPENDRIVES
16
RESEARCH METHODOLOGY
322
16.1
RESEARCH DATA
16.2
SECONDARY DATA
16.3
PRIMARY DATA
16.4
MARKET SIZE ESTIMATION
16.5
DATA TRIANGULATION
16.6
FACTOR ANALYSIS
16.6.1
RESEARCH ASSUMPTIONS
17
APPENDIX
333
17.1
DISCUSSION GUIDE
17.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
17.3
CUSTOMIZATION OPTIONS
17.4
RELATED REPORTS
17.5
AUTHOR DETAILS
LIST OF TABLES
TABLE 1
USD EXCHANGE RATES, 2020–2025
TABLE 2
IMPACT OF PORTER’S FIVE FORCES ON VIDEO SURVEILLANCE STORAGE MARKET
TABLE 3
GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021–2029
TABLE 4
VIDEO SURVEILLANCE STORAGE MARKET: ROLE OF COMPANIES IN ECOSYSTEM
TABLE 5
SINGLE UNIT PRICE OF STORAGE MEDIA PER TB, 2026
TABLE 6
AVERAGE SELLING PRICE OF SOLID STATE DRIVES OFFERED BY KEY PLAYERS TO TOP THREE END USERS
TABLE 7
AVERAGE SELLING PRICE OF HARD DISK DRIVES OFFERED BY KEY PLAYERS TO TOP THREE END USERS
TABLE 8
VIDEO SURVEILLANCE STORAGE MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026
TABLE 9
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 10
LIST OF GRANTED PATENTS IN THE VIDEO SURVEILLANCE STORAGE MARKET, 2022–2025
TABLE 11
TOP USE CASES AND MARKET POTENTIAL
TABLE 12
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
TABLE 13
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPLICATIONS FOR MARKET PLAYERS
TABLE 14
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 15
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 16
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 17
OTHERS: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 18
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR THE TOP THREE VERTICALS (%)
TABLE 19
KEY BUYING CRITERIA FOR THE TOP THREE VERTICALS
TABLE 20
VIDEO SURVEILLANCE STORAGE MARKET: UNMET NEEDS IN KEY END-USER INDUSTRIES
TABLE 21
VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 22
VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 23
VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 24
VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 25
VIDEO SURVEILLANCE STORAGE HARDWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 26
VIDEO SURVEILLANCE STORAGE HARDWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 27
VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 28
VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 29
VIDEO SURVEILLANCE STORAGE SYSTEM MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 30
VIDEO SURVEILLANCE STORAGE SYSTEM MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 31
DIRECT ATTACHED STORAGE (DAS) MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 32
DIRECT ATTACHED STORAGE (DAS) MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 33
NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 34
NETWORK ATTACHED STORAGE (NAS) MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 35
STORAGE AREA NETWORK (SAN) MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 36
STORAGE AREA NETWORK (SAN) MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 37
HCI-BASED SURVEILLANCE STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 38
HCI-BASED SURVEILLANCE STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 39
VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 40
VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 41
VIDEO SURVEILLANCE STORAGE MEDIA MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 42
VIDEO SURVEILLANCE STORAGE MEDIA MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 43
HARD DISK DRIVES (HDDS) MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 44
HARD DISK DRIVES (HDDS) MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 45
SOLID STATE DRIVES (SSDS) MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 46
SOLID STATE DRIVES (SSDS) MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 47
VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 48
VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 49
VIDEO SURVEILLANCE STORAGE SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 50
VIDEO SURVEILLANCE STORAGE SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 51
STORAGE MANAGEMENT SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 52
STORAGE MANAGEMENT SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 53
VIDEO ARCHIVE AND LIFECYCLE MANAGEMENT SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 54
VIDEO ARCHIVE AND LIFECYCLE MANAGEMENT SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 55
VIDEO SURVEILLANCE DATA PROTECTION AND CYBER RESILIENCE SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 56
VIDEO SURVEILLANCE DATA PROTECTION AND CYBER RESILIENCE SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 57
VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 58
VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 59
VIDEO SURVEILLANCE STORAGE MARKET FOR LARGE ENTERPRISES, BY REGION, 2021–2025 (USD MILLION)
TABLE 60
VIDEO SURVEILLANCE STORAGE MARKET FOR LARGE ENTERPRISES, BY REGION, 2026–2031 (USD MILLION)
TABLE 61
VIDEO SURVEILLANCE STORAGE MARKET FOR SMALL & MEDIUM-SIZED ENTERPRISES (SMES), BY REGION, 2021–2025 (USD MILLION)
TABLE 62
VIDEO SURVEILLANCE STORAGE MARKET FOR SMALL & MEDIUM-SIZED ENTERPRISES (SMES), BY REGION, 2026–2031 (USD MILLION)
TABLE 63
VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 64
VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 65
CENTRALIZED ON-PREMISES STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 66
CENTRALIZED ON-PREMISES STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 67
VIDEO SURVEILLANCE CLOUD STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 68
VIDEO SURVEILLANCE CLOUD STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 69
VIDEO SURVEILLANCE EDGE STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 70
VIDEO SURVEILLANCE EDGE STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 71
VIDEO SURVEILLANCE HYBRID STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 72
VIDEO SURVEILLANCE HYBRID STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 73
VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 74
VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 75
VIDEO SURVEILLANCE STORAGE MARKET IN GOVERNMENT & PUBLIC SAFETY, BY REGION, 2021–2025 (USD MILLION)
TABLE 76
VIDEO SURVEILLANCE STORAGE MARKET IN GOVERNMENT & PUBLIC SAFETY, BY REGION, 2026–2031 (USD MILLION)
TABLE 77
VIDEO SURVEILLANCE STORAGE MARKET IN BANKING, FINANCIAL SERVICES, AND INSURANCE (BFSI), BY REGION, 2021–2025 (USD MILLION)
TABLE 78
VIDEO SURVEILLANCE STORAGE MARKET IN BANKING, FINANCIAL SERVICES, AND INSURANCE (BFSI), BY REGION, 2026–2031 (USD MILLION)
TABLE 79
VIDEO SURVEILLANCE STORAGE MARKET IN RETAIL & CONSUMER GOODS, BY REGION, 2021–2025 (USD MILLION)
TABLE 80
VIDEO SURVEILLANCE STORAGE MARKET IN RETAIL & CONSUMER GOODS, BY REGION, 2026–2031 (USD MILLION)
TABLE 81
VIDEO SURVEILLANCE STORAGE MARKET IN TRANSPORTATION & LOGISTICS, BY REGION, 2021–2025 (USD MILLION)
TABLE 82
VIDEO SURVEILLANCE STORAGE MARKET IN TRANSPORTATION & LOGISTICS, BY REGION, 2026–2031 (USD MILLION)
TABLE 83
VIDEO SURVEILLANCE STORAGE MARKET IN MANUFACTURING, BY REGION, 2021–2025 (USD MILLION)
TABLE 84
VIDEO SURVEILLANCE STORAGE MARKET IN MANUFACTURING, BY REGION, 2026–2031 (USD MILLION)
TABLE 85
VIDEO SURVEILLANCE STORAGE MARKET IN HEALTHCARE & LIFE SCIENCES, BY REGION, 2021–2025 (USD MILLION)
TABLE 86
VIDEO SURVEILLANCE STORAGE MARKET IN HEALTHCARE & LIFE SCIENCES, BY REGION, 2026–2031 (USD MILLION)
TABLE 87
VIDEO SURVEILLANCE STORAGE MARKET IN EDUCATION, BY REGION, 2021–2025 (USD MILLION)
TABLE 88
VIDEO SURVEILLANCE STORAGE MARKET IN EDUCATION, BY REGION, 2026–2031 (USD MILLION)
TABLE 89
VIDEO SURVEILLANCE STORAGE MARKET IN ENERGY & UTILITIES, BY REGION, 2021–2025 (USD MILLION)
TABLE 90
VIDEO SURVEILLANCE STORAGE MARKET IN ENERGY & UTILITIES, BY REGION, 2026–2031 (USD MILLION)
TABLE 91
VIDEO SURVEILLANCE STORAGE MARKET IN RESIDENTIAL VERTICAL, BY REGION, 2021–2025 (USD MILLION)
TABLE 92
VIDEO SURVEILLANCE STORAGE MARKET IN RESIDENTIAL VERTICAL, BY REGION, 2026–2031 (USD MILLION)
TABLE 93
OTHER VIDEO SURVEILLANCE STORAGE VERTICALS MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 94
OTHER VIDEO SURVEILLANCE STORAGE VERTICALS MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 95
VIDEO SURVEILLANCE STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 96
VIDEO SURVEILLANCE STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 97
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 98
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 99
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 100
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 101
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 102
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 103
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 104
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 105
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 106
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 107
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 108
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 109
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 110
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 111
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 112
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 113
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 114
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 115
US: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 116
US: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 117
CANADA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 118
CANADA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 119
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 120
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 121
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 122
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 123
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 124
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 125
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 126
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 127
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 128
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 129
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 130
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 131
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 132
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 133
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 134
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 135
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 136
EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 137
UK: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 138
UK: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 139
GERMANY: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 140
GERMANY: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 141
FRANCE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 142
FRANCE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 143
ITALY: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 144
ITALY: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 145
REST OF EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 146
REST OF EUROPE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 147
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 148
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 149
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 150
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 151
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 152
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 153
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 154
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 155
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 156
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 157
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 158
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 159
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 160
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 161
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 162
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 163
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 164
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 165
CHINA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 166
CHINA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 167
INDIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 168
INDIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 169
JAPAN: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 170
JAPAN: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 171
AUSTRALIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 172
AUSTRALIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 173
SOUTH KOREA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 174
SOUTH KOREA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 175
REST OF ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 176
REST OF ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 177
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 178
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 179
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 180
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 181
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 182
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 183
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 184
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 185
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 186
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 187
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 188
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 189
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 190
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 191
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 192
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 193
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 194
MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 195
GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 196
GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 197
GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 198
GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 199
SAUDI ARABIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 200
SAUDI ARABIA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 201
UAE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 202
UAE: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 203
OTHER GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 204
OTHER GCC COUNTRIES: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 205
SOUTH AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 206
SOUTH AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 207
REST OF MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 208
REST OF MIDDLE EAST & AFRICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 209
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 210
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 211
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 212
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 213
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2021–2025 (USD MILLION)
TABLE 214
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE SYSTEM, 2026–2031 (USD MILLION)
TABLE 215
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2021–2025 (USD MILLION)
TABLE 216
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY STORAGE MEDIA, 2026–2031 (USD MILLION)
TABLE 217
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 218
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 219
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 220
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 221
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 222
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 223
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 224
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 225
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 226
LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 227
BRAZIL: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 228
BRAZIL: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 229
MEXICO: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 230
MEXICO: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 231
REST OF LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 232
REST OF LATIN AMERICA: VIDEO SURVEILLANCE STORAGE MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 233
VIDEO SURVEILLANCE STORAGE MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2024–2026
TABLE 234
VIDEO SURVEILLANCE STORAGE MARKET: DEGREE OF COMPETITION
TABLE 235
VIDEO SURVEILLANCE STORAGE MARKET: REGIONAL FOOTPRINT, 2026
TABLE 236
VIDEO SURVEILLANCE STORAGE MARKET: VERTICAL FOOTPRINT, 2026
TABLE 237
VIDEO SURVEILLANCE STORAGE MARKET: STORAGE SYSTEM FOOTPRINT, 2026
TABLE 238
VIDEO SURVEILLANCE STORAGE MARKET: LIST OF KEY STARTUPS/SMES, 2026
TABLE 239
VIDEO SURVEILLANCE STORAGE MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, 2026
TABLE 240
VIDEO SURVEILLANCE STORAGE MARKET: PRODUCT LAUNCHES/ ENHANCEMENTS, JANUARY 2024–AUGUST 2026
TABLE 241
VIDEO SURVEILLANCE STORAGE MARKET: DEALS, MAY 2024–JULY 2026
TABLE 242
WESTERN DIGITAL: COMPANY OVERVIEW
TABLE 243
WESTERN DIGITAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 244
WESTERN DIGITAL: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 245
WESTERN DIGITAL: DEALS
TABLE 246
SEAGATE TECHNOLOGY: COMPANY OVERVIEW
TABLE 247
SEAGATE TECHNOLOGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 248
SEAGATE TECHNOLOGY: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 249
SEAGATE TECHNOLOGY: DEALS
TABLE 250
DELL: COMPANY OVERVIEW
TABLE 251
DELL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 252
DELL: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 253
DELL: DEALS
TABLE 254
HUAWEI: COMPANY OVERVIEW
TABLE 255
HUAWEI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 256
HUAWEI: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 257
HUAWEI: DEALS
TABLE 258
TOSHIBA: COMPANY OVERVIEW
TABLE 259
TOSHIBA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 260
TOSHIBA: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 261
TOSHIBA: DEALS
TABLE 262
LENOVO: COMPANY OVERVIEW
TABLE 263
LENOVO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 264
LENOVO: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 265
HIKVISION: COMPANY OVERVIEW
TABLE 266
HIKVISION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 267
HIKVISION: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 268
HIKVISION: DEALS
TABLE 269
HONEYWELL INTERNATIONAL: COMPANY OVERVIEW
TABLE 270
HONEYWELL INTERNATIONAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 271
HONEYWELL INTERNATIONAL: DEALS
TABLE 272
HEWLETT PACKARD ENTERPRISE DEVELOPMENT: COMPANY OVERVIEW
TABLE 273
HEWLETT PACKARD ENTERPRISE DEVELOPMENT: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
TABLE 274
NETAPP: COMPANY OVERVIEW
TABLE 275
NETAPP: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 276
NETAPP: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 277
FACTOR ANALYSIS
LIST OF FIGURES
FIGURE 1
VIDEO SURVEILLANCE STORAGE MARKET SEGMENTATION AND REGIONAL SCOPE
FIGURE 2
STUDY YEARS CONSIDERED
FIGURE 3
MARKET SCENARIO
FIGURE 4
VIDEO SURVEILLANCE STORAGE MARKET, 2021–2031
FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN THE VIDEO SURVEILLANCE STORAGE MARKET (2024–2026)
FIGURE 6
DISRUPTIONS INFLUENCING GROWTH OF VIDEO SURVILLANCE STORAGE MARKET
FIGURE 7
HIGH-GROWTH SEGMENTS IN VIDEO SURVEILLANCE STORAGE MARKET, 2026-2031
FIGURE 8
ASIA PACIFIC TO REGISTER HIGHEST CAGR DURING THE FORECAST PERIOD
FIGURE 9
RISING SURVEILLANCE DATA VOLUMES AND DEMAND FOR SCALABLE VIDEO STORAGE TO DRIVE THE VIDEO SURVEILLANCE STORAGE MARKET
FIGURE 10
HARDWARE SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 11
STORAGE SYSTEM SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 12
NAS TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
FIGURE 13
HDDS TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
FIGURE 14
LARGE ENTERPRISES TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
FIGURE 15
CENTRALIZED ON-PREMISES STORAGE SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
FIGURE 16
GOVERNMENT & PUBLIC SAFETY SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 17
ASIA PACIFIC TO EMERGE AS MOST SIGNIFICANT MARKET IN NEXT FIVE YEARS
FIGURE 18
VIDEO SURVEILLANCE STORAGE MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 19
VIDEO SURVEILLANCE STORAGE MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 20
VIDEO SURVEILLANCE STORAGE MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 21
VIDEO SURVEILLANCE STORAGE MARKET: ECOSYSTEM ANALYSIS
FIGURE 22
AVERAGE SELLING PRICE OF SOLID STATE DRIVES OFFERED BY KEY PLAYERS TO TOP THREE END USERS
FIGURE 23
AVERAGE SELLING PRICE OF HARD DISK DRIVES OFFERED BY KEY PLAYERS TO TOP THREE END USERS
FIGURE 24
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 25
VIDEO SURVEILLANCE STORAGE MARKET: INVESTMENT AND FUNDING SCENARIO
FIGURE 26
PATENTS APPLIED AND GRANTED, 2015–2025
FIGURE 27
FUTURE APPLICATIONS OF VIDEO SURVEILLANCE STORAGE
FIGURE 28
VIDEO SURVEILLANCE STORAGE MARKET: DECISION-MAKING FACTORS
FIGURE 29
INFLUENCE OF STAKEHOLDERS ON THE BUYING PROCESS FOR THE TOP THREE VERTICALS
FIGURE 30
KEY BUYING CRITERIA FOR THE TOP THREE VERTICALS
FIGURE 31
ADOPTION BARRIERS AND INTERNAL CHALLENGES
FIGURE 32
HARDWARE TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 33
LARGE ENTERPRISES TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 34
CENTRALIZED ON-PREMISES STORAGE TO LEAD MARKET DURING FORECAST PERIOD
FIGURE 35
GOVERNMENT & PUBLIC SAFETY TO DOMINATE VIDEO SURVEILLANCE STORAGE MARKET DURING FORECAST PERIOD
FIGURE 36
ASIA PACIFIC TO LEAD MARKET DURING FORECAST PERIOD
FIGURE 37
NORTH AMERICA: VIDEO SURVEILLANCE STORAGE MARKET SNAPSHOT
FIGURE 38
ASIA PACIFIC: VIDEO SURVEILLANCE STORAGE MARKET SNAPSHOT
FIGURE 39
REVENUE ANALYSIS OF KEY VENDORS, 2021–2025 (USD MILLION)
FIGURE 40
VIDEO SURVEILLANCE STORAGE MARKET: MARKET SHARE ANALYSIS, 2025
FIGURE 41
VIDEO SURVEILLANCE STORAGE MARKET: COMPARISON OF VENDORS’ PRODUCTS
FIGURE 42
COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
FIGURE 43
VIDEO SURVEILLANCE STORAGE MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2026
FIGURE 44
VIDEO SURVEILLANCE STORAGE MARKET: COMPANY FOOTPRINT, 2026
FIGURE 45
EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
FIGURE 46
VIDEO SURVEILLANCE STORAGE MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2026
FIGURE 47
COMPANY VALUATION OF KEY VENDORS, 2026 (USD BILLION)
FIGURE 48
EV/EBITDA ANALYSIS OF KEY VENDORS, 2026
FIGURE 49
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN, AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 50
WESTERN DIGITAL: COMPANY SNAPSHOT
FIGURE 51
SEAGATE TECHNOLOGY: COMPANY SNAPSHOT
FIGURE 52
DELL: COMPANY SNAPSHOT
FIGURE 53
HUAWEI: COMPANY SNAPSHOT
FIGURE 54
TOSHIBA: COMPANY SNAPSHOT
FIGURE 55
LENOVO: COMPANY SNAPSHOT
FIGURE 56
HIKVISION: COMPANY SNAPSHOT
FIGURE 57
HONEYWELL INTERNATIONAL: COMPANY SNAPSHOT
FIGURE 58
HEWLETT PACKARD ENTERPRISE DEVELOPMENT: COMPANY SNAPSHOT
FIGURE 59
NETAPP: COMPANY SNAPSHOT
FIGURE 60
VIDEO SURVEILLANCE STORAGE MARKET: RESEARCH DESIGN
FIGURE 61
DATA & LIST OF KEY SECONDARY SOURCES
FIGURE 62
BREAKDOWN OF PRIMARY INTERVIEWS
FIGURE 63
KEY INDUSTRY INSIGHTS
FIGURE 64
VIDEO SURVEILLANCE STORAGE MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
FIGURE 65
MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
FIGURE 66
BOTTOM-UP APPROACH (SUPPLY SIDE): COLLECTIVE REVENUE OF VIDEO SURVEILLANCE STORAGE VENDORS
FIGURE 67
APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM OFFERINGS
FIGURE 68
APPROACH 3 (DEMAND SIDE): VIDEO SURVEILLANCE STORAGE MARKET
FIGURE 69
VIDEO SURVEILLANCE STORAGE MARKET: DATA TRIANGULATION
Methodology
This research study on the video surveillance storage market used extensive secondary sources, including directories, IEEE Communications-Efficient: Algorithms and Systems, the International Journal of Innovation and Technology Management, and paid databases. Primary sources were mainly industry experts from core and related industries, preferred video surveillance storage providers, third-party service providers, consulting service providers, end users, and other commercial enterprises. In-depth interviews with primary respondents, including key industry participants and subject matter experts, were conducted to gather and verify critical qualitative and quantitative information and assess the market’s prospects.
Secondary Research
In the secondary research process, various sources were referred to identify and collect information for this study. Secondary sources included annual reports, press releases, and investor presentations of companies; white papers, journals, and certified publications; and articles from recognized authors, directories, and databases. Data was also collected from other secondary sources, such as journals, government websites, blogs, and vendors’ websites. Additionally, the video surveillance storage spending of various countries was extracted from the respective sources.
Primary Research
In the primary research process, various sources from the supply and demand sides were interviewed to obtain qualitative and quantitative information on the market. Primary sources from the supply side included industry experts such as chief experience officers (CXOs), vice presidents (VPs), and directors specializing in business development, marketing, and video surveillance storage services. It also included key executives from video surveillance storage vendors, system integrators (SIs), professional service providers, industry associations, and other key opinion leaders.
Breakup of Primary Profiles:
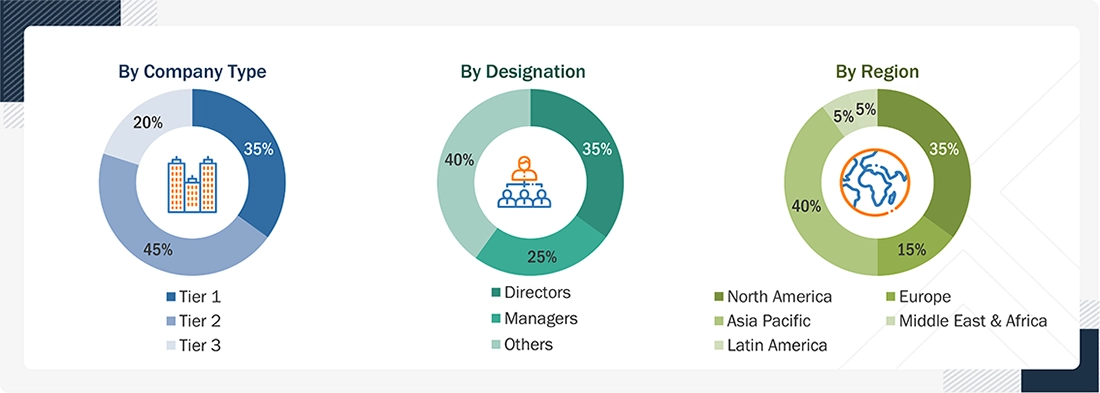
Note: Tier 1 companies’ revenues are more than USD 10 billion; tier 2 companies’ revenues range between USD 1 and 10 billion; and tier 3 companies’ revenues range between USD 500 million and USD 1 billion. Other designations include sales, marketing, and product managers.
Source: Industry Experts
To know about the assumptions considered for the study, download the pdf brochure
Market Size Estimation
Multiple approaches were adopted to estimate and forecast the video surveillance storage market. The first approach estimated market size based on companies’ revenue from sales of video surveillance storage products.
Market Size Estimation Methodology: Top-down Approach
The top-down approach prepared an exhaustive list of all the vendors offering products in the video surveillance storage market. The revenue contribution of market vendors was estimated using annual reports, press releases, funding announcements, investor presentations, paid databases, and primary interviews. Each vendor’s offerings were evaluated based on offering, platform module, technology, deployment mode, end user, and region. The markets were triangulated through primary and secondary research. The primary procedure included extensive interviews for key insights from industry leaders, such as CIOs, CEOs, VPs, directors, and marketing executives. The market numbers were further triangulated with the existing MarketsandMarkets’ repository for validation.
Market Size Estimation Methodology: Bottom-up Approach
The bottom-up approach identified the adoption rate of video surveillance storage products across different verticals in key countries, focusing on regions that contribute most to market share. For cross-validation, we identified and extrapolated the adoption of video surveillance storage products among enterprises and other use cases by region. Use cases identified in different areas were weighed for the market size calculation.
Based on the market numbers, the regional split was determined by primary and secondary sources. The procedure included an analysis of the video surveillance storage market’s regional penetration. Based on secondary research, we estimated regional spending on Information and Communications Technology (ICT), conducted socioeconomic analyses of each country, analyzed major video surveillance storage service providers, and assessed the organic and inorganic business development activities of regional and global players.
Video Surveillance Storage Market : Top-Down and Bottom-Up Approach
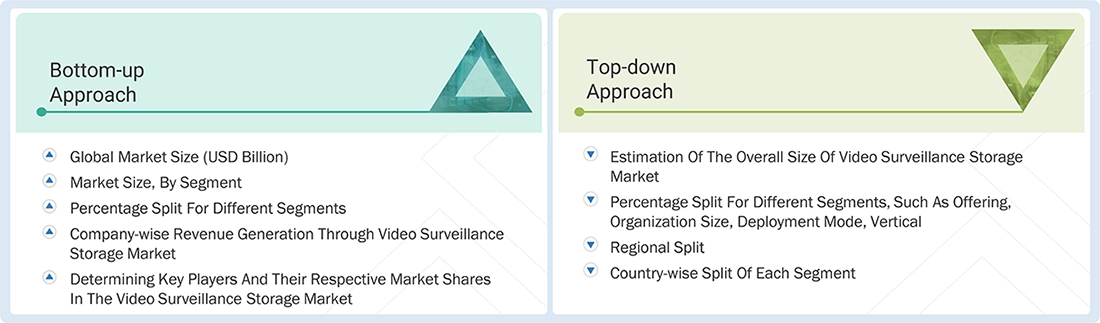
Data Triangulation
After determining the overall market size using the market size estimation processes as explained above, the market was split into several segments and subsegments. Data triangulation and market breakup procedures were employed, wherever applicable, to complete the overall market engineering process and arrive at the exact statistics of each market segment and subsegment. The overall market size was then used in the top-down approach to estimate the size of other individual markets by applying percentage splits to the market segmentation.
Market Definition
The video surveillance storage market comprises hardware and software solutions that enable organizations to store, manage, protect, retain, archive, and retrieve surveillance video data generated by security cameras and surveillance systems. These solutions serve as the storage infrastructure for surveillance footage while supporting continuous recording, video retention, data protection, storage management, and compliance across surveillance environments. The market includes storage systems such as DAS, NAS, SAN, and HCI-based surveillance storage, storage media including HDDs, SSDs, and all-flash arrays, and software for storage management, video archive and lifecycle management, backup and recovery, replication, encryption, and immutable storage. The market encompasses on-premises, cloud, edge, and hybrid storage deployments serving Government & Public Safety, BFSI, Retail & Consumer Goods, Transportation & Logistics, Manufacturing, Healthcare & Life Sciences, Education, Energy & Utilities, Residential, and other verticals.
Key Stakeholders
- Video Surveillance Storage Hardware Providers
- Surveillance HDD and SSD Storage Providers
- Network Attached Storage (NAS) Providers
- Storage Area Network (SAN) Providers
- Direct Attached Storage (DAS) Providers
- Hyperconverged Infrastructure (HCI) Storage Providers
- Video Surveillance Storage Software Providers
- Video Archive and Lifecycle Management Solution Providers
- Storage Management Software Providers
- Data Protection and Cyber Resilience Solution Providers
- Cloud Video Storage Providers
- Edge Storage Solution Providers
- Cloud Infrastructure Providers and Hyperscalers
- Video Management System (VMS) and Storage Integration Providers
- Network Video Recorder (NVR) and Storage Solution Providers
- System Integrators and Surveillance Storage Implementation Partners
- Video Surveillance Technology Providers
Report Objectives
- To define and describe the video surveillance storage market based on offering (hardware, software), hardware (storage system, storage media), storage system (Direct Attached Storage, Network Attached Storage, Storage Area Network, HCI-based Surveillance Storage), storage media (Hard Disk Drives, Solid State Drives), organization size (large enterprises, small & medium-sized enterprises), deployment mode (centralized on-premises storage, cloud storage, edge storage, hybrid storage), and vertical
- To provide detailed information on major factors influencing market growth (drivers, restraints, opportunities, and challenges) across video surveillance storage, storage systems, storage media, and aftermarket transformation
- To strategically analyze micro markets with respect to individual growth trends, adoption patterns, and their contribution to the overall video surveillance storage market
- To analyze market opportunities for stakeholders and present a comprehensive competitive landscape of leading video surveillance storage vendors, OEM aftermarket players, and service providers
- To project the market size and its submarkets in terms of value (USD million) across five key regions (North America, Europe, Asia Pacific, Middle East & Africa, Latin America), along with an analysis of their respective major countries
- To strategically profile leading companies and provide an in-depth evaluation of their core competencies, product portfolios, technology capabilities, and market positioning
- To examine competitive developments, including product launches, software upgrades, partnerships, integrations, strategic expansions, and mergers & acquisitions across the video surveillance storage ecosystem
Available customizations:
With the given market data, MarketsandMarkets offers customizations as per the company’s specific needs. The following customization options are available for the report:
Product Analysis
- The product matrix provides a detailed comparison of the product portfolio of each company.
Geographic Analysis based on feasibility
- Further breakup of the North American video surveillance storage market
- Further breakup of the European video surveillance storage market
- Further breakup of the Asia Pacific video surveillance storage market
- Further breakup of the Middle East & African video surveillance storage market
- Further breakup of the Latin American video surveillance storage market
Company Information
-
Detailed analysis and profiling of additional market players (up to five)
Key Questions Addressed by the Report
What is the projected size of the Video Surveillance Storage Market by 2031?
The Video Surveillance Storage Market is projected to grow from USD 10.93 billion in 2026 to USD 15.55 billion by 2031, at a CAGR of 7.3%.
What factors are driving growth in the Video Surveillance Storage Market?
Growth is driven by rising deployment of high-resolution IP cameras, smart city projects, AI-powered video analytics, hybrid cloud storage adoption, and stricter data retention regulations.
Why should businesses invest in the Video Surveillance Storage Market?
The market offers investment opportunities through increasing enterprise demand for scalable, AI-ready, cloud-enabled, and compliance-focused video storage infrastructure.
Which region is expected to grow the fastest in the Video Surveillance Storage Market?
Asia Pacific is expected to register the fastest growth due to expanding smart city deployments, increasing IP camera installations, and stronger compliance requirements.
What are the key technology trends shaping the Video Surveillance Storage Market?
Key trends include hybrid cloud storage, edge-based storage, AI-driven video analytics, NVMe adoption, and tiered HDD-SSD storage architectures.
Who are the leading companies in the Video Surveillance Storage Market?
Major players include Western Digital, Seagate Technology, Dell Technologies, Hitachi, and Honeywell.
Fact checked
Personalize This Research
- Triangulate with your Own Data
- Get Data as per your Format and Definition
- Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
- Any level of Personalization
Let Us Help You
- What are the Known and Unknown Adjacencies Impacting the Video Surveillance Storage Market
- What will your New Revenue Sources be?
- Who will be your Top Customer; what will make them switch?
- Defend your Market Share or Win Competitors
- Get a Scorecard for Target Partners

Custom Market Research Services
We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements
Get 10% Free CustomisationTESTIMONIALS
- UK Video Surveillance Storage Market
- Germany Video Surveillance Storage Market
- France Video Surveillance Storage Market
- Spain Video Surveillance Storage Market
- Italy Video Surveillance Storage Market
- China Video Surveillance Storage Market
- Japan Video Surveillance Storage Market
- Singapore Video Surveillance Storage Market
- India Video Surveillance Storage Market
- UAE Video Surveillance Storage Market
- South Africa Video Surveillance Storage Market
- Brazil Video Surveillance Storage Market
- Mexico Video Surveillance Storage Market
- Rest Of Europe Video Surveillance Storage Market
- Rest Of Asia Pacific Video Surveillance Storage Market
- US Video Surveillance Storage Market
- Canada Video Surveillance Storage Market
Growth opportunities and latent adjacency in Video Surveillance Storage Market





Barbara
Apr, 2026
We’re evaluating a strategic shift toward cloud analytics, but I’d like to understand—does your report break down which segments are driving the highest ROI and growth over the next 3–5 years?.
Leslie
Apr, 2026
When investing in surveillance storage infrastructure, should we prioritize HDD-based systems for cost or SSD/NVMe for performance?.
Mint
Apr, 2026
We’re evaluating AI-driven smart surveillance as a service to manage urban crime—how scalable is this model across a city with thousands of cameras?.