4
MARKET OVERVIEW
Uncover emerging market trends driving growth and competitive dynamics in the industry landscape.
42
5
INDUSTRY TRENDS
Navigate industry shifts with strategic insights on pricing, competition, and transformative digital innovations.
49
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF SUPPLIERS
5.1.4
BARGAINING POWER OF BUYERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMICS INDICATORS
5.2.2
GDP TRENDS AND FORECAST
5.2.3
TRENDS IN GLOBAL ICT INDUSTRY
5.3
SUPPLY CHAIN ANALYSIS
5.5.1
AVERAGE SELLING PRICE OF SYSTEM INTEGRATION SERVICES, BY REGION, 2022–2024
5.5.2
INDICATIVE PRICING OF KEY PLAYERS, BY SERVICE, 2025
5.6
KEY CONFERENCES AND EVENTS, 2025–2026
5.7
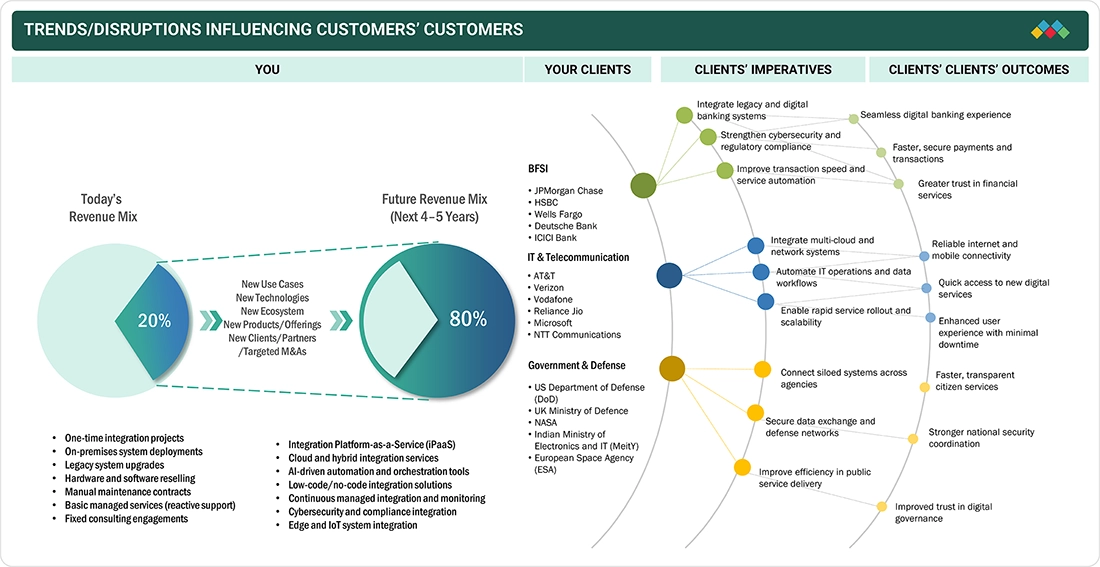
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.9.1
VORWERK: TRANSFORMING PERSON-TO-PERSON SALES EXPERIENCE BY DIGITALIZING DIRECT SELLING PROCESSES
5.9.2
BÜCHI’S CUSTOMER-CENTRIC VISION ACCELERATES INNOVATION USING AZURE INTEGRATION SERVICES
5.9.3
MOVING MOUNTAINS WITH CLOUD INTEGRATION
5.9.4
VEDANTA PURSUES CENTRALIZED PERSPECTIVE TO BETTER CONTROL MINING-RELATED ACTIVITIES
5.10
IMPACT OF 2025 US TARIFF – SYSTEM INTEGRATION SERVICES MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.4
IMPACT ON COUNTRY/REGION
6
STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
Leverage AI and emerging tech to revolutionize enterprise workflows and drive market disruption.
71
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
ARTIFICIAL INTELLIGENCE & MACHINE LEARNING (AI/ML)
6.1.2
ROBOTIC PROCESS AUTOMATION (RPA)
6.1.3
LOW-CODE/NO-CODE PLATFORMS
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
CLOUD COMPUTING & HYBRID CLOUD PLATFORMS
6.2.2
API MANAGEMENT & MICROSERVICES
6.2.3
DATA ANALYTICS & BUSINESS INTELLIGENCE TOOLS
6.3
TECHNOLOGY/PRODUCT ROADMAP
6.3.1
SHORT-TERM (2025–2027) | FOUNDATION & HYBRID ADOPTION
6.3.2
MID-TERM (2027–2030) | AUTOMATION & STANDARDIZATION
6.3.3
LONG-TERM (2030–2035+) | AI-NATIVE & QUANTUM-ENABLED INTEGRATION
6.4.1
LIST OF MAJOR PATENTS
6.5
IMPACT OF AI/GEN AI ON SYSTEM INTEGRATION SERVICES MARKET
6.5.1.1
KEEPING PATIENTS FRONT AND CENTER IN ESTABLISHING A NEW COMPANY
6.5.2.1
TRANSFORMING ENTERPRISE WORKFLOWS THROUGH IBM’S AI INTEGRATION SERVICES
6.5.2.2
ACCELERATING AI-DRIVEN FINANCIAL TRANSFORMATION THROUGH TCS–GOOGLE CLOUD COLLABORATION
6.5.3
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
7
REGULATORY LANDSCAPE
Navigate complex global regulations with detailed insights into regional compliance and key industry standards.
83
7.2
REGIONAL REGULATIONS AND COMPLIANCE
7.2.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.2.2
REGULATIONS BASED ON REGION
7.2.2.4
MIDDLE EAST & AFRICA
7.2.3.1
GENERAL DATA PROTECTION REGULATION
7.2.3.4
COBIT (CONTROL OBJECTIVES FOR INFORMATION AND RELATED TECHNOLOGIES)
7.2.3.5
ISA (INTERNATIONAL SOCIETY OF AUTOMATION)
7.2.3.6
SYSTEM AND ORGANIZATION CONTROLS 2 TYPE II
7.2.3.7
FINANCIAL INDUSTRY REGULATORY AUTHORITY
7.2.3.8
FREEDOM OF INFORMATION ACT
7.2.3.9
HEALTH INSURANCE PORTABILITY AND ACCOUNTABILITY ACT
8
CUSTOMER LANDSCAPE AND BUYING BEHAVIOR
Unlock market profitability by addressing unmet needs and leveraging stakeholder influence in key verticals.
91
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.4
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.5
UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
8.6.3
MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9
SYSTEM INTEGRATION SERVICES MARKET, BY SERVICE TYPE
Market Size & Growth Rate Forecast Analysis to 2030 in USD Million | 10 Data Tables
97
9.2
INFRASTRUCTURE INTEGRATION SERVICES
9.2.1
BUILDING CONNECTED AND SCALABLE IT FOUNDATIONS
9.2.2
ERP AND CRM INTEGRATION
9.2.3
API & MIDDLEWARE INTEGRATION
9.2.4
LEGACY SYSTEM MODERNIZATION
9.3
ENTERPRISE APPLICATIONS INTEGRATION SERVICES
9.3.1
ENABLING SEAMLESS DATA AND WORKFLOW CONNECTIVITY
9.3.2
CLOUD & HYBRID INTEGRATION SERVICES
9.3.3
API MANAGEMENT AND INTEGRATION
9.3.4
DATA SYNCHRONIZATION AND MASTER DATA MANAGEMENT
9.4.1
DESIGNING STRATEGIC INTEGRATION ROADMAPS FOR DIGITAL TRANSFORMATION
9.4.2
IT AND INTEGRATION STRATEGY CONSULTING
9.4.3
DIGITAL TRANSFORMATION CONSULTING
9.4.4
ARCHITECTURE DESIGN AND GOVERNANCE CONSULTING
9.5
MANAGED INTEGRATION SERVICES
9.5.1
OPTIMIZING AND SUSTAINING INTEGRATED IT ECOSYSTEMS
9.5.2
SLA-BASED INTEGRATION SUPPORT
9.5.3
INCIDENT AND CHANGE MANAGEMENT FOR INTEGRATION WORKFLOWS
10
SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE
Market Size & Growth Rate Forecast Analysis to 2030 in USD Million | 6 Data Tables
106
10.2.1
DIGITAL TRANSFORMATION THROUGH UNIFIED, SCALABLE INTEGRATION FRAMEWORKS
10.3.1
ENABLING AGILITY AND COST-EFFECTIVE INNOVATION THROUGH SIMPLIFIED SYSTEM INTEGRATION
11
SYSTEM INTEGRATION SERVICES MARKET, BY VERTICAL
Market Size & Growth Rate Forecast Analysis to 2030 in USD Million | 20 Data Tables
111
11.2.1
ENHANCING OPERATIONAL RESILIENCE AND CUSTOMER EXPERIENCE THROUGH SECURE SYSTEM INTEGRATION
11.2.2.1
CORE BANKING INTEGRATION
11.2.2.2
PAYMENT SYSTEM INTEGRATION
11.3.1
POWERING OMNICHANNEL EXPERIENCES THROUGH SEAMLESS PLATFORM INTEGRATION
11.3.2
RETAIL & E-COMMERCE: USE CASES
11.3.2.1
SUPPLY CHAIN & WAREHOUSE INTEGRATION
11.3.2.2
PAYMENT GATEWAY INTEGRATION
11.4.1
ENABLING NETWORK MODERNIZATION AND CLOUD-DRIVEN INNOVATION THROUGH INTEGRATED IT SYSTEMS
11.4.2
IT & TELECOM: USE CASES
11.4.2.1
5G CORE INTEGRATION
11.4.2.2
IOT & EDGE INTEGRATION
11.5
HEALTHCARE & LIFE SCIENCES
11.5.1
ADVANCING PATIENT CARE AND DATA INTEROPERABILITY WITH UNIFIED HEALTH SYSTEMS
11.5.2
HEALTHCARE & LIFE SCIENCES: USE CASES
11.5.2.1
ELECTRONIC HEALTH RECORDS INTEGRATION
11.5.2.2
PHARMA R&D INTEGRATION
11.6
GOVERNMENT & DEFENSE
11.6.1
STRENGTHENING DIGITAL GOVERNANCE AND SECURITY THROUGH INTEGRATED INFRASTRUCTURE
11.6.2
GOVERNMENT & DEFENSE: USE CASES
11.6.2.1
NATIONAL ID & E-GOVERNANCE
11.6.2.2
DEFENSE COMMAND & CONTROL SYSTEM
11.7.1
DRIVING SMART FACTORY EVOLUTION WITH CONNECTED AND AUTOMATED SYSTEMS
11.7.2
MANUFACTURING: USE CASES
11.7.2.1
SMART FACTORY INTEGRATION
11.7.2.2
IOT & INDUSTRIAL AUTOMATION
11.8
MEDIA & ENTERTAINMENT
11.8.1
TRANSFORMING CONTENT DELIVERY AND ENGAGEMENT THROUGH INTEGRATED DIGITAL ECOSYSTEMS
11.8.2
MEDIA & ENTERTAINMENT: USE CASES
11.8.2.1
CONTENT DISTRIBUTION PLATFORMS
11.8.2.2
AUDIENCE ANALYTICS
11.9
TRANSPORTATION & LOGISTICS
11.9.1
OPTIMIZING SUPPLY CHAINS WITH REAL-TIME, CONNECTED INTEGRATION SOLUTIONS
11.9.2
TRANSPORTATION & LOGISTICS: USE CASES
11.9.2.1
FLEET MANAGEMENT INTEGRATION
11.9.2.2
WAREHOUSE AUTOMATION
12
SYSTEM INTEGRATION SERVICES MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 15 Countries | 86 Data Tables.
129
12.2.1.1
MULTI-YEAR INVESTMENT BY JABIL IN AI AND CLOUD DATA CENTER INFRASTRUCTURE TO BOOST MARKET
12.2.2.1
AI AND CLOUD INVESTMENTS TO FUEL DEMAND FOR SYSTEM INTEGRATION SERVICES
12.3.1.1
RISING DEMAND FOR EAM SOLUTIONS ACROSS ASSET-INTENSIVE INDUSTRIES TO DRIVE MARKET
12.3.2.1
DEMAND FOR AUTOMATION AND COMPLIANCE TO DRIVE MARKET
12.3.3.1
STRATEGIC INVESTMENTS AND POLICY INITIATIVES TO FUEL DEMAND FOR SYSTEM INTEGRATION SERVICES
12.3.4.1
GOVERNMENT INVESTMENTS TO FUEL DEMAND FOR SYSTEM INTEGRATION SERVICES
12.3.5.1
STRATEGIC INVESTMENTS TO BOOST DEMAND FOR SYSTEM INTEGRATION SERVICES
12.4.1.1
INCREASING DIGITAL TRANSFORMATION INITIATIVES TO DRIVE DEMAND FOR SYSTEM INTEGRATION SERVICES
12.4.2.1
GROWING FOCUS ON DIGITALIZATION THROUGH SYSTEM INTEGRATION TO DRIVE MARKET
12.4.3.1
AWS INVESTMENT TO STRENGTHEN DEMAND FOR SYSTEM INTEGRATION SERVICES
12.4.4
REST OF ASIA PACIFIC
12.5
MIDDLE EAST & AFRICA
12.5.1
GULF COOPERATION COUNCIL (GCC)
12.5.2.1
GLOBAL CLOUD INVESTMENTS TO FUEL DEMAND FOR SYSTEM INTEGRATION SERVICES
12.5.3
REST OF MIDDLE EAST & AFRICA
12.6.1.1
RISE OF INDUSTRIAL AND DIGITAL ECOSYSTEM THROUGH SYSTEM INTEGRATION TO DRIVE MARKET
12.6.2.1
RISING DEMAND FOR SYSTEM INTEGRATION IN DIGITAL TRANSFORMATION TO DRIVE MARKET
12.6.3
REST OF LATIN AMERICA
13
COMPETITIVE LANDSCAPE
Identify market leaders and emerging contenders shaping competitive dynamics through strategic growth.
171
13.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023–2025
13.3
REVENUE ANALYSIS, 2020–2024
13.4
MARKET SHARE ANALYSIS, 2024
13.5
BRAND/PRODUCT COMPARISON
13.6
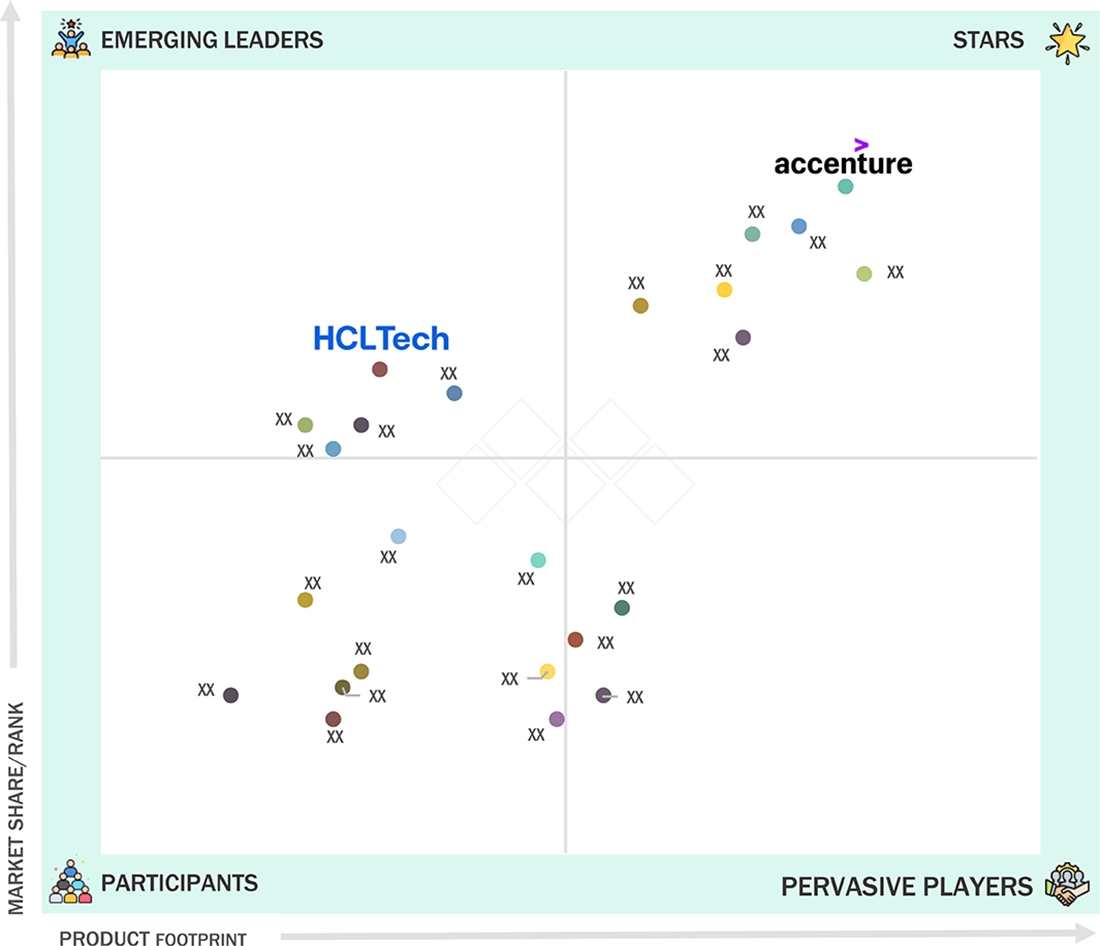
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2024
13.6.5
COMPANY FOOTPRINT: KEY PLAYERS, 2024
13.6.5.1
COMPANY FOOTPRINT
13.6.5.2
REGION FOOTPRINT
13.6.5.3
SERVICE TYPE FOOTPRINT
13.6.5.4
VERTICAL FOOTPRINT
13.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2024
13.7.1
PROGRESSIVE COMPANIES
13.7.2
RESPONSIVE COMPANIES
13.7.5
COMPETITIVE BENCHMARKING: STARTUP/SMES, 2024
13.7.5.1
DETAILED LIST OF KEY STARTUPS/SMES
13.7.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
13.8
COMPANY VALUATION AND FINANCIAL METRICS
13.8.1
COMPANY VALUATION OF KEY VENDORS
13.8.2
FINANCIAL METRICS OF KEY VENDORS
13.9
COMPETITIVE SCENARIO
14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
197
14.2.1.1
BUSINESS OVERVIEW
14.2.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.2.1.3
RECENT DEVELOPMENTS
14.3.12
WORK HORSE INTEGRATIONS
14.3.17
STEFANINI IT SOLUTIONS
15
RESEARCH METHODOLOGY
260
15.1.2.1
KEY DATA FROM PRIMARY SOURCES
15.1.2.2
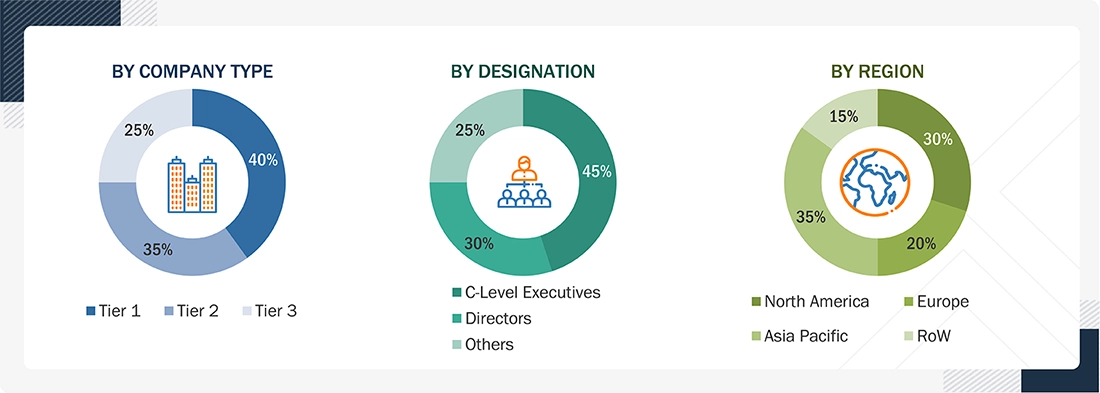
BREAKUP OF PRIMARY PROFILES
15.1.2.3
KEY INDUSTRY INSIGHTS
15.2
MARKET BREAKUP AND DATA TRIANGULATION
15.3
MARKET SIZE ESTIMATION
15.3.2
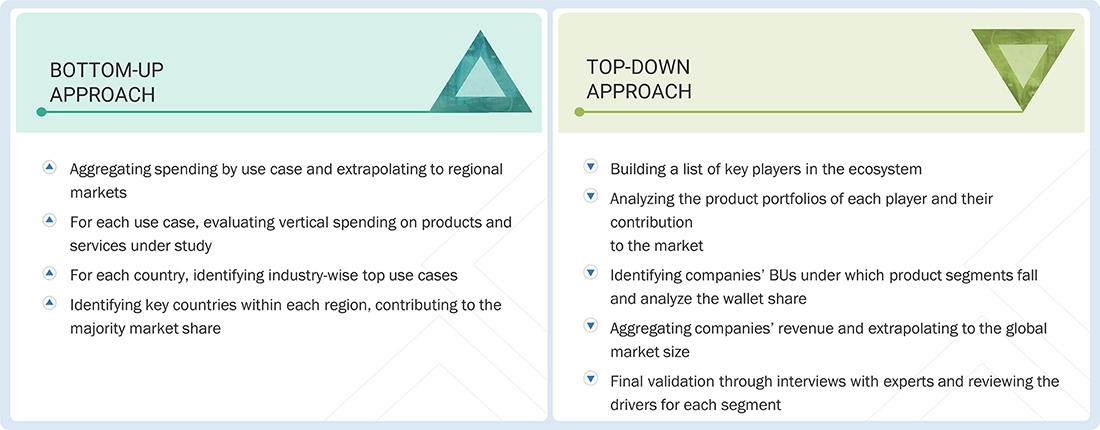
BOTTOM-UP APPROACH
15.3.3
MARKET ESTIMATION APPROACHES
15.5
RESEARCH ASSUMPTIONS
15.6
RESEARCH LIMITATIONS
16
ADJACENT/RELATED MARKET
274
16.2
CLOUD PROFESSIONAL SERVICES MARKET
16.3
NORTH AMERICA IT SERVICES MARKET
17.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
17.3
CUSTOMIZATION OPTIONS
TABLE 1
USD EXCHANGE RATES, 2019–2024
TABLE 2
IMPACT OF PORTER’S FIVE FORCES ON SYSTEM INTEGRATION SERVICES MARKET
TABLE 3
GDP PERCENTAGE CHANGE, BY KEY COUNTRIES, 2021–2029
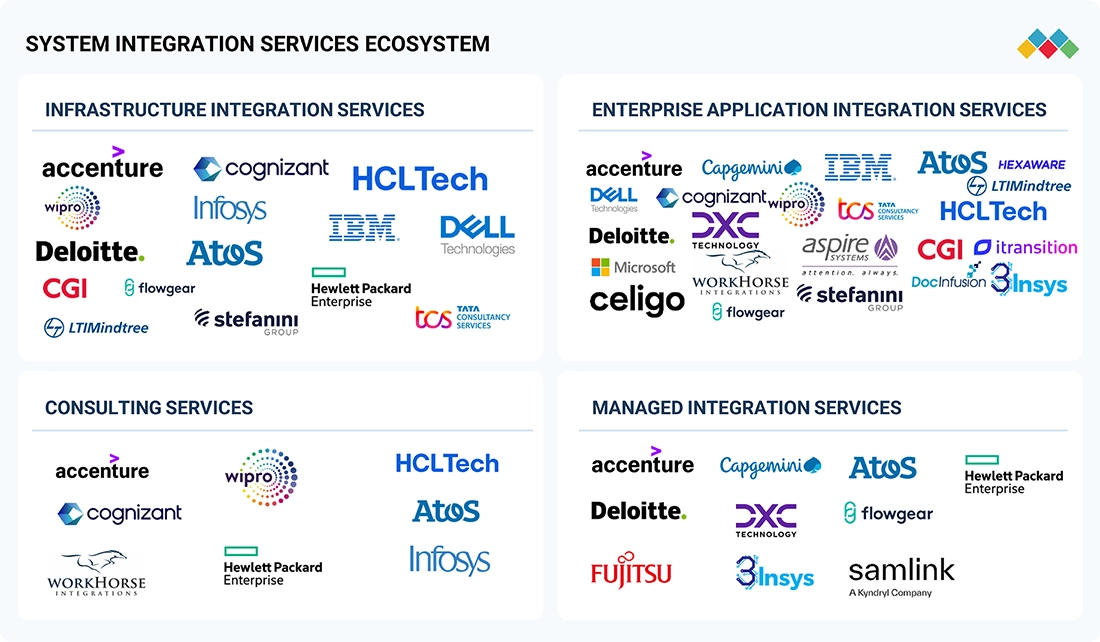
TABLE 4
ROLE OF COMPANIES IN ECOSYSTEM
TABLE 5
INDICATIVE PRICING ANALYSIS, BY SERVICE, 2025
TABLE 6
SYSTEM INTEGRATION SERVICES MARKET: KEY CONFERENCES AND EVENTS, 2025–2026
TABLE 7
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 8
EXPECTED CHANGE IN PRICES AND LIKELY IMPACT ON END-USER MARKET DUE TO TARIFF IMPACT
TABLE 9
LIST OF MAJOR PATENTS, 2014–2024
TABLE 10
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
TABLE 11
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 12
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 13
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 14
REST OF THE WORLD: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 15
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS
TABLE 16
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
TABLE 17
SYSTEM INTEGRATION SERVICES MARKET: UNMET NEEDS IN KEY END-USE INDUSTRIES
TABLE 18
MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 19
MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 20
INFRASTRUCTURE INTEGRATION SERVICES: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 21
INFRASTRUCTURE INTEGRATION SERVICES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 22
ENTERPRISE APPLICATION INTEGRATION SERVICES: SYSTEM INTEGRATION SERVICES MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 23
ENTERPRISE APPLICATION INTEGRATION SERVICES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 24
CONSULTING SERVICES: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 25
CONSULTING SERVICES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 26
MANAGED INTEGRATION SERVICES: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 27
MANAGED INTEGRATION SERVICES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 28
MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 29
MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 30
LARGE ENTERPRISES: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 31
LARGE ENTERPRISES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 32
SMES: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 33
SMES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 34
SYSTEM INTEGRATION SERVICES MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 35
MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 36
BFSI: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 37
BFSI: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 38
RETAIL & E-COMMERCE: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 39
RETAIL & E-COMMERCE: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 40
IT & TELECOM: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 41
IT & TELECOM: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 42
HEALTHCARE & LIFE SCIENCES: SYSTEM INTEGRATION SERVICES MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 43
HEALTHCARE & LIFE SCIENCES: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 44
GOVERNMENT & DEFENSE: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 45
GOVERNMENT & DEFENSE: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 46
MANUFACTURING: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 47
MANUFACTURING: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 48
MEDIA & ENTERTAINMENT: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 49
MEDIA & ENTERTAINMENT: SYSTEM INTEGRATION SERVICES MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 50
TRANSPORT & LOGISTICS: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 51
TRANSPORT & LOGISTICS: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 52
OTHERS: MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 53
OTHERS: MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 54
MARKET, BY REGION, 2020–2024 (USD MILLION)
TABLE 55
SYSTEM INTEGRATION SERVICES MARKET, BY REGION, 2025–2030 (USD MILLION)
TABLE 56
NORTH AMERICA: MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 57
NORTH AMERICA: MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 58
NORTH AMERICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 59
NORTH AMERICA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 60
NORTH AMERICA: MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 61
NORTH AMERICA: MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 62
NORTH AMERICA: SYSTEM INTEGRATION SERVICES MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 63
NORTH AMERICA: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 64
US: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 65
US: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 66
CANADA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 67
CANADA: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 68
EUROPE: MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 69
EUROPE: MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 70
EUROPE: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 71
EUROPE: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 72
EUROPE: MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 73
EUROPE: MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 74
EUROPE: MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 75
EUROPE: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 76
UK: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 77
UK: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 78
GERMANY: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 79
GERMANY: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 80
FRANCE: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 81
FRANCE: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 82
ITALY: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 83
ITALY: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 84
SPAIN: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 85
SPAIN: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 86
REST OF EUROPE: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 87
REST OF EUROPE: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 88
ASIA PACIFIC: MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 89
ASIA PACIFIC: MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 90
ASIA PACIFIC: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 91
ASIA PACIFIC: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 92
ASIA PACIFIC: SYSTEM INTEGRATION SERVICES MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 93
ASIA PACIFIC: MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 94
ASIA PACIFIC: MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 95
ASIA PACIFIC: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 96
CHINA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 97
CHINA: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 98
JAPAN: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 99
JAPAN: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 100
INDIA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 101
INDIA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 102
REST OF ASIA PACIFIC: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 103
REST OF ASIA PACIFIC: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 104
MIDDLE EAST & AFRICA: MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 105
MIDDLE EAST & AFRICA: MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 106
MIDDLE EAST & AFRICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 107
MIDDLE EAST & AFRICA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 108
MIDDLE EAST & AFRICA: MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 109
MIDDLE EAST & AFRICA: MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 110
MIDDLE EAST & AFRICA: MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 111
MIDDLE EAST & AFRICA: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 112
GCC: SYSTEM INTEGRATION SERVICES MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 113
GCC: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 114
GCC: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 115
GCC: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 116
UAE: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 117
UAE: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 118
SAUDI ARABIA: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 119
SAUDI ARABIA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 120
REST OF GCC: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 121
REST OF GCC: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 122
SOUTH AFRICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 123
SOUTH AFRICA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 124
REST OF MIDDLE EAST & AFRICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 125
REST OF MIDDLE EAST & AFRICA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 126
LATIN AMERICA: SYSTEM INTEGRATION SERVICES MARKET, BY SERVICE TYPE, 2020–2024 (USD MILLION)
TABLE 127
LATIN AMERICA: MARKET, BY SERVICE TYPE, 2025–2030 (USD MILLION)
TABLE 128
LATIN AMERICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 129
LATIN AMERICA: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 130
LATIN AMERICA: MARKET, BY VERTICAL, 2020–2024 (USD MILLION)
TABLE 131
LATIN AMERICA: MARKET, BY VERTICAL, 2025–2030 (USD MILLION)
TABLE 132
LATIN AMERICA: MARKET, BY COUNTRY, 2020–2024 (USD MILLION)
TABLE 133
LATIN AMERICA: MARKET, BY COUNTRY, 2025–2030 (USD MILLION)
TABLE 134
BRAZIL: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 135
BRAZIL: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 136
MEXICO: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 137
MEXICO: MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 138
REST OF LATIN AMERICA: MARKET, BY ORGANIZATION SIZE, 2020–2024 (USD MILLION)
TABLE 139
REST OF LATIN AMERICA: SYSTEM INTEGRATION SERVICES MARKET, BY ORGANIZATION SIZE, 2025–2030 (USD MILLION)
TABLE 140
MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2023–2025
TABLE 141
MARKET SHARE OF KEY VENDORS, 2024
TABLE 142
MARKET: REGION FOOTPRINT
TABLE 143
SYSTEM INTEGRATION SERVICES MARKET: SERVICE TYPE FOOTPRINT
TABLE 144
SERVICE INTEGRATION SERVICES MARKET: VERTICAL FOOTPRINT
TABLE 145
MARKET: LIST OF KEY STARTUPS/SMES
TABLE 146
MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 147
MARKET: PRODUCT LAUNCHES, 2024–OCTOBER 2025
TABLE 148
MARKET: DEALS, 2024–OCTOBER 2025
TABLE 149
ACCENTURE: COMPANY OVERVIEW
TABLE 150
ACCENTURE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 151
ACCENTURE: PRODUCT LAUNCHES
TABLE 152
ACCENTURE: DEALS
TABLE 153
TCS: COMPANY OVERVIEW
TABLE 154
TCS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 156
COGNIZANT: COMPANY OVERVIEW
TABLE 157
COGNIZANT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 158
COGNIZANT: PRODUCT LAUNCHES
TABLE 159
COGNIZANT: DEALS
TABLE 160
DELOITTE: COMPANY OVERVIEW
TABLE 161
DELOITTE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 162
DELOITTE: PRODUCT LAUNCHES
TABLE 163
DELOITTE: DEALS
TABLE 164
IBM: COMPANY OVERVIEW
TABLE 165
IBM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 166
IBM: PRODUCT LAUNCHES
TABLE 168
CAPGEMINI: COMPANY OVERVIEW
TABLE 169
CAPGEMINI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 170
CAPGEMINI: PRODUCT LAUNCHES
TABLE 171
CAPGEMINI: DEALS
TABLE 172
WIPRO: COMPANY OVERVIEW
TABLE 173
WIPRO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 175
DXC TECHNOLOGY: COMPANY OVERVIEW
TABLE 176
DXC TECHNOLOGY: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 178
HCLTECH: COMPANY OVERVIEW
TABLE 179
HCLTECH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 181
INFOSYS: COMPANY OVERVIEW
TABLE 182
INFOSYS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 183
INFOSYS: PRODUCT LAUNCHES
TABLE 185
FACTOR ANALYSIS
TABLE 186
CLOUD PROFESSIONAL SERVICES MARKET, BY SERVICE TYPE, 2019–2022 (USD MILLION)
TABLE 187
CLOUD PROFESSIONAL SERVICES MARKET, BY SERVICE TYPE, 2023–2028 (USD MILLION)
TABLE 188
CLOUD PROFESSIONAL CONSULTING SERVICES MARKET, BY REGION, 2019–2022 (USD MILLION)
TABLE 189
CLOUD PROFESSIONAL CONSULTING SERVICES MARKET, BY REGION, 2023–2028 (USD MILLION)
TABLE 190
NORTH AMERICA IT SERVICES MARKET, BY SERVICE TYPE, 2017–2021 (USD BILLION)
TABLE 191
NORTH AMERICA IT SERVICES MARKET, BY SERVICE TYPE, 2022–2027 (USD BILLION)
TABLE 192
NORTH AMERICA IT SERVICES MARKET, BY PROFESSIONAL SERVICE, 2017–2021 (USD BILLION)
TABLE 193
NORTH AMERICA IT SERVICES MARKET, BY PROFESSIONAL SERVICE, 2022–2027 (USD BILLION)
FIGURE 1
KEY INSIGHTS AND MARKET HIGHLIGHTS
FIGURE 2
MARKET, 2025–2030
FIGURE 3
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SYSTEM INTEGRATION SERVICES MARKET (2020–2025)
FIGURE 4
DISRUPTIVE TRENDS IMPACTING GROWTH OF SYSTEM INTEGRATION SERVICES MARKET
FIGURE 5
HIGH-GROWTH SEGMENTS AND EMERGING FRONTIERS IN SYSTEM INTEGRATION SERVICES MARKET, 2024
FIGURE 6
ASIA PACIFIC TO REGISTER HIGHEST GROWTH DURING FORECAST PERIOD
FIGURE 7
HIGH DEMAND IN MANUFACTURING, BFSI, AND IT & TELECOM VERTICALS TO CREATE LUCRATIVE OPPORTUNITIES FOR SYSTEM INTEGRATION SERVICE PROVIDERS
FIGURE 8
INFRASTRUCTURE INTEGRATION SERVICES SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE THROUGHOUT FORECAST PERIOD
FIGURE 9
LARGE ENTERPRISES SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
FIGURE 10
BFSI SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE BY 2030
FIGURE 11
ASIA PACIFIC TO EMERGE AS BEST MARKET FOR INVESTMENT IN NEXT FIVE YEARS
FIGURE 12
SYSTEM INTEGRATION SERVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 13
SYSTEM INTEGRATION SERVICES MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 14
INTERNATIONAL INVESTMENTS IN DIGITAL ECONOMY
FIGURE 15
SYSTEM INTEGRATION SERVICES MARKET: SUPPLY CHAIN
FIGURE 16
SYSTEM INTEGRATION SERVICES MARKET: ECOSYSTEM ANALYSIS
FIGURE 17
AVERAGE SELLING PRICE, BY REGION, 2022–2024
FIGURE 18
SYSTEM INTEGRATION SERVICES MARKET: TRENDS/DISRUPTIONS IMPACTING BUYERS
FIGURE 19
LEADING SYSTEM INTEGRATION SERVICES MARKET VENDORS, BY NUMBER OF INVESTORS AND FUNDING ROUNDS, 2025
FIGURE 20
PATENTS APPLIED AND PUBLISHED, 2014–2024
FIGURE 21
IMPACT OF AI/GEN AI ON SYSTEM INTEGRATION SERVICES MARKET
FIGURE 22
SYSTEM INTEGRATION SERVICES MARKET: DECISION-MAKING FACTORS
FIGURE 23
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS
FIGURE 24
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
FIGURE 25
SYSTEM INTEGRATION SERVICES MARKET: ADOPTION BARRIERS & INTERNAL CHALLENGES
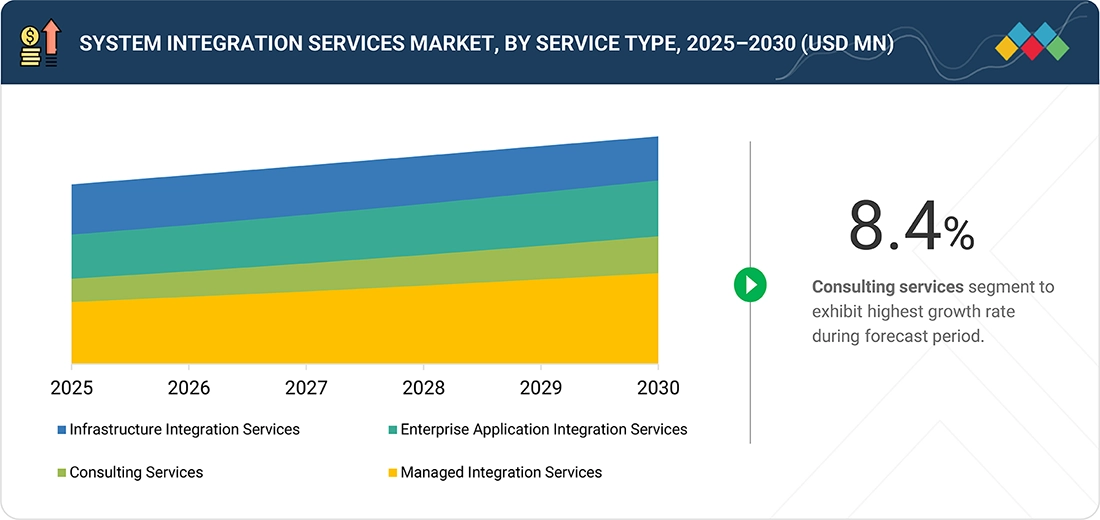
FIGURE 26
INFRASTRUCTURE INTEGRATION SERVICES SEGMENT TO LEAD MARKET DURING THE FORECAST PERIOD
FIGURE 27
LARGE ENTERPRISES SEGMENT TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 28
BFSI SEGMENT TO LEAD MARKET DURING FORECAST PERIOD
FIGURE 29
NORTH AMERICA TO LEAD MARKET DURING FORECAST PERIOD
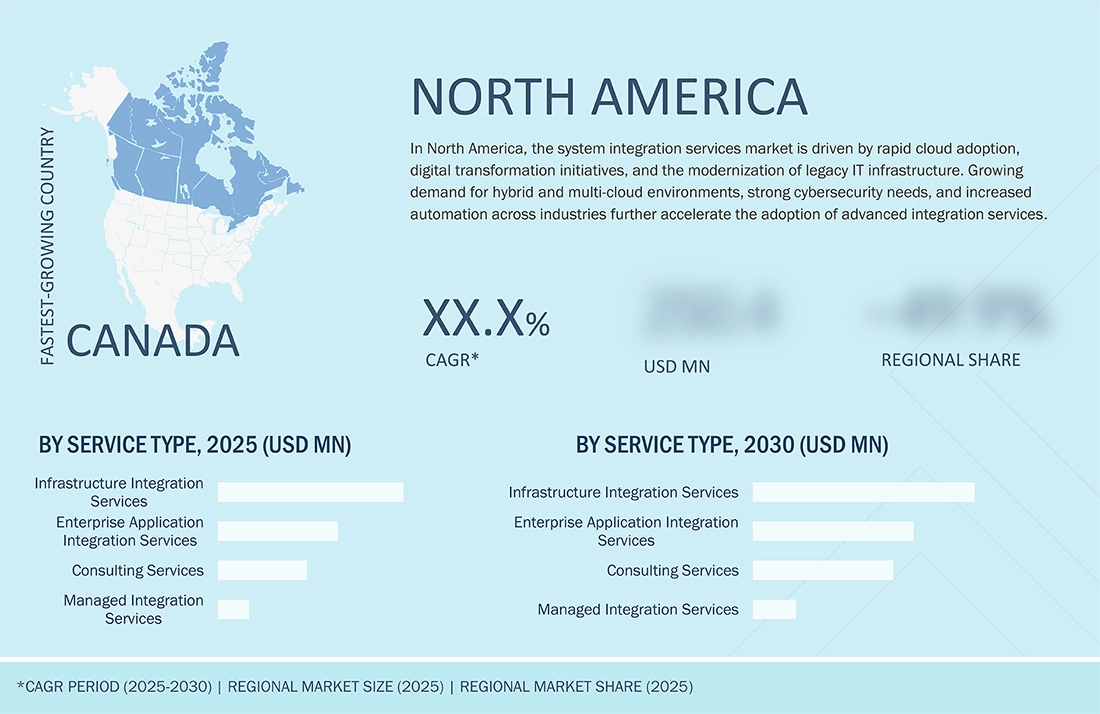
FIGURE 30
NORTH AMERICA: MARKET SNAPSHOT
FIGURE 31
ASIA PACIFIC: MARKET SNAPSHOT
FIGURE 32
REVENUE ANALYSIS OF KEY VENDORS, 2021–2024
FIGURE 33
SYSTEM INTEGRATION SERVICES MARKET: MARKET SHARE ANALYSIS, 2024
FIGURE 34
SYSTEM INTEGRATION SERVICES MARKET: COMPARATIVE ANALYSIS OF VENDOR BRANDS/PRODUCTS
FIGURE 35
SYSTEM INTEGRATION SERVICES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2024
FIGURE 36
SYSTEM INTEGRATION SERVICES MARKET: COMPANY FOOTPRINT
FIGURE 37
EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
FIGURE 38
SYSTEM INTEGRATION SERVICES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2024
FIGURE 39
COMPANY VALUATION OF KEY VENDORS
FIGURE 40
EV/EBITDA ANALYSIS OF KEY VENDORS
FIGURE 41
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 42
ACCENTURE: COMPANY SNAPSHOT
FIGURE 43
TCS: COMPANY SNAPSHOT
FIGURE 44
COGNIZANT: COMPANY SNAPSHOT
FIGURE 45
IBM: COMPANY SNAPSHOT
FIGURE 46
CAPGEMINI: COMPANY SNAPSHOT
FIGURE 47
WIPRO: COMPANY SNAPSHOT
FIGURE 48
DXC TECHNOLOGY: COMPANY SNAPSHOT
FIGURE 49
HCLTECH: COMPANY SNAPSHOT
FIGURE 50
INFOSYS: COMPANY SNAPSHOT
FIGURE 51
SYSTEM INTEGRATION SERVICES MARKET: RESEARCH DESIGN
FIGURE 52
BREAKUP OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 53
SYSTEM INTEGRATION SERVICES MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
FIGURE 54
MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
FIGURE 55
MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH
FIGURE 56
SYSTEM INTEGRATION SERVICES MARKET: RESEARCH FLOW
FIGURE 57
MARKET SIZE ESTIMATION METHODOLOGY: SUPPLY-SIDE ANALYSIS
FIGURE 58
MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH FROM SUPPLY SIDE – COLLECTIVE REVENUE OF VENDORS
FIGURE 59
SYSTEM INTEGRATION SERVICES MARKET: DEMAND-SIDE APPROACH













Growth opportunities and latent adjacency in System Integration Services Market