2
REGULATORY BODIES, INDUSTRY ALLIANCES, AND TECHNOLOGY INVESTORS EXECUTIVE SUMMARY
37
4
MARKET OVERVIEW
AI-led automation and private 5G catalyze edge market growth amid skill gaps and security risks.
45
4.2.1.1
RISING DEMAND FOR LOW-LATENCY PROCESSING ACROSS DISTRIBUTED ENTERPRISE ENVIRONMENTS
4.2.1.2
INCREASING ADOPTION OF AI-LED AUTOMATION AND COMPUTER VISION AT EDGE
4.2.1.3
GROWING DEPLOYMENT OF PRIVATE 5G AND MEC TO ENABLE RELIABLE LOW-LATENCY EDGE CONNECTIVITY
4.2.2.1
LIMITED ENTERPRISE READINESS AND SPECIALIZED SKILL SHORTAGES DELAYING EDGE AI ADOPTION
4.2.2.2
EXPANDING SECURITY RISKS AND GOVERNANCE COMPLEXITY ACROSS DISTRIBUTED EDGE ENVIRONMENTS
4.2.3.1
GROWING SHIFT TOWARD MANAGED LIFECYCLE ORCHESTRATION TO ADDRESS SCALING COMPLEXITY IN DISTRIBUTED EDGE ENVIRONMENTS
4.2.3.2
INCREASING ENTERPRISE SHIFT TOWARD PRE-PACKAGED INDUSTRY-SPECIFIC EDGE AI DEPLOYMENTS
4.2.4.1
NETWORK PERFORMANCE VARIABILITY AND INFRASTRUCTURE HETEROGENEITY LIMITING EDGE RELIABILITY AT SCALE
4.2.4.2
DIFFICULTY IN STANDARDIZING MULTI-SITE EDGE DEPLOYMENTS FROM PILOT TO PRODUCTION
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN EDGE COMPUTING MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
EMERGING BUSINESS MODELS AND ECOSYSTEM SHIFTS
4.5.1
EMERGING BUSINESS MODELS
4.5.2
EDGE COMPUTING BUSINESS MODELS
4.6
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Navigate industry shifts with insights on competitive forces and transformative tech trends.
55
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF SUPPLIERS
5.1.4
BARGAINING POWER OF BUYERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS AND FORECASTS
5.2.3
TRENDS IN GLOBAL CLOUD COMPUTING INDUSTRY
5.2.4
TRENDS IN GLOBAL IOT INDUSTRY
5.5
KEY CONFERENCES AND EVENTS, 2025–2026
5.6
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.7.1
DELL TECHNOLOGIES ENABLED LOWE’S TO TRANSFORM RETAIL OPERATIONS THROUGH EDGE AI
5.7.2
GOOGLE CLOUD ENABLED NLB TO DELIVER LOW-LATENCY IMMERSIVE AI EXPERIENCES
5.7.3
HPE ENABLED BOSCH DIGITAL TWIN INDUSTRIES TO DELIVER EDGE AI-POWERED PREDICTIVE MAINTENANCE
5.8
IMPACT OF 2025 US TARIFF – EDGE COMPUTING MARKET
5.8.3
PRICE IMPACT ANALYSIS
5.8.4
IMPACT ON COUNTRY/REGION
5.8.5
IMPACT ON END-USE INDUSTRIES
5.8.5.2
TELECOMMUNICATIONS
5.8.5.3
RETAIL & E-COMMERCE
5.8.5.4
HEALTHCARE & LIFE SCIENCES
5.8.5.5
TRANSPORTATION & LOGISTICS
5.8.5.6
ENERGY & UTILITIES
5.8.5.7
GOVERNMENT & DEFENSE
5.8.5.9
MEDIA & ENTERTAINMENT
6
STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL, AND AI ADOPTION
Harness edge AI and 5G to revolutionize industries with autonomous, self-optimizing ecosystems.
74
6.1.1
KEY EMERGING TECHNOLOGIES
6.1.1.1
EDGE ARTIFICIAL INTELLIGENCE
6.1.1.2
PRIVATE 5G AND MULTI-ACCESS EDGE COMPUTING
6.1.1.3
EDGE ORCHESTRATION AND MANAGEMENT PLATFORMS
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.1
INTERNET OF THINGS AND INDUSTRIAL IOT
6.1.2.2
CLOUD COMPUTING AND DISTRIBUTED CLOUD
6.1.2.3
EDGE SECURITY AND ZERO TRUST
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.1
DIGITAL TWIN TECHNOLOGY
6.1.3.3
5G AND ADVANCED CONNECTIVITY INFRASTRUCTURE
6.2
TECHNOLOGY/PRODUCT ROADMAP
6.2.1
SHORT-TERM (2026–2028) | EDGE AI SCALING & CLOUD-MANAGED EDGE EXPANSION
6.2.1.1.1
TECHNOLOGY DEVELOPMENT
6.2.1.1.2
PRODUCT/SERVICE INNOVATIONS
6.2.1.1.3
MARKET ADOPTION
6.2.2
MID-TERM (2028–2031) | PLATFORMIZED EDGE ECOSYSTEMS & INDUSTRY-SPECIFIC SOLUTIONS
6.2.2.1.1
TECHNOLOGY DEVELOPMENT
6.2.2.1.2
PRODUCT/SERVICE INNOVATIONS
6.2.2.1.3
MARKET ADOPTION
6.2.3
LONG-TERM (2031–2035) | AUTONOMOUS, AI-NATIVE & SELF-OPTIMIZING EDGE ECOSYSTEMS
6.2.3.1.1
TECHNOLOGY DEVELOPMENT
6.2.3.1.2
PRODUCT/SERVICE INNOVATIONS
6.2.3.1.3
MARKET ADOPTION
6.4.1
AI-POWERED INDUSTRIAL AUTOMATION & PREDICTIVE MAINTENANCE
6.4.2
EDGE COMPUTER VISION & REAL-TIME VIDEO ANALYTICS
6.4.3
PRIVATE 5G/MEC-ENABLED ENTERPRISE APPLICATIONS
6.4.4
CONNECTED HEALTHCARE & REMOTE DIAGNOSTICS
6.4.5
AUTONOMOUS LOGISTICS & SMART TRANSPORTATION
6.5
IMPACT OF AI/GENERATIVE AI ON EDGE COMPUTING MARKET
6.5.1
TOP USE CASES AND MARKET POTENTIAL
6.5.2
BEST PRACTICES IN EDGE COMPUTING
6.5.3
CASE STUDY OF AI IMPLEMENTATION IN EDGE COMPUTING MARKET
6.5.3.1
SIEMENS AND NVIDIA ENABLED INDUSTRIAL AI AND EDGE-BASED FACTORY INTELLIGENCE
6.5.4
INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPACT ON MARKET PLAYERS
6.5.5
CLIENT READINESS TO ADOPT AI/GENERATIVE AI IN EDGE COMPUTING MARKET
6.5.6
DELL TECHNOLOGIES: AI-READY EDGE INFRASTRUCTURE FOR DISTRIBUTED ENTERPRISE OPERATIONS
6.5.7
AWS: CLOUD-MANAGED EDGE SERVICES FOR LOW-LATENCY AND IOT-DRIVEN WORKLOADS
7
REGULATORY LANDSCAPE
Navigate complex global regulations with a comprehensive guide to regional regulatory bodies and standards.
88
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2
INDUSTRY STANDARDS, BY REGION
8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Unlock hidden revenue by understanding stakeholder influence and unmet needs in top industries.
95
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.4
UNMET NEEDS ACROSS END-USE INDUSTRIES
8.5.3
MARGIN OPPORTUNITIES IN END-USE INDUSTRIES
9
EDGE COMPUTING MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 36 Data Tables
104
9.1.1
OFFERING: EDGE COMPUTING MARKET DRIVERS
9.2
EDGE INFRASTRUCTURE HARDWARE
9.2.1
EDGE SERVERS & APPLIANCES
9.2.1.1
RISING DEMAND FOR DISTRIBUTED COMPUTE IS DRIVING WORKLOAD-SPECIFIC EDGE SERVER ADOPTION
9.2.1.2
COMPACT/RUGGEDIZED EDGE SERVERS
9.2.1.3
HYPERCONVERGED EDGE APPLIANCES
9.2.1.4
EDGE AI COMPUTE APPLIANCES
9.2.2.1
EDGE GATEWAYS ARE EVOLVING FROM CONNECTIVITY DEVICES INTO INTELLIGENT LOCAL CONTROL LAYERS
9.2.2.2
INDUSTRIAL IOT GATEWAYS
9.2.2.3
NETWORK/MEC GATEWAYS
9.2.3
AI ACCELERATORS & PROCESSORS
9.2.3.1
GROWING EDGE AI WORKLOADS ARE ACCELERATING DEMAND FOR SPECIALIZED LOCAL PROCESSING HARDWARE
9.2.3.2
EDGE GPUS & AI MODULES
9.2.3.3
EDGE-OPTIMIZED CPUS & SOCS
9.2.3.4
FPGAS & ASICS/NPUS
9.2.4.1
INCREASING LOCAL DATA RETENTION NEEDS ARE RESHAPING DISTRIBUTED EDGE STORAGE ARCHITECTURES
9.2.4.2
LOCAL EDGE STORAGE
9.2.4.3
SHARED/DISTRIBUTED EDGE STORAGE
9.2.5
NETWORKING EQUIPMENT
9.2.5.1
EDGE NETWORKING IS SHIFTING TOWARD INTELLIGENT, SECURE, AND LOW-LATENCY DISTRIBUTED CONNECTIVITY
9.2.5.4
WIRELESS NETWORKING INFRASTRUCTURE
9.3.1
EDGE ORCHESTRATION & MANAGEMENT PLATFORMS
9.3.1.1
ENTERPRISES ARE STANDARDIZING EDGE OPERATIONS THROUGH CENTRALIZED ORCHESTRATION AND LIFECYCLE CONTROL
9.3.1.2
CONTAINER ORCHESTRATION FOR EDGE
9.3.1.3
EDGE DEVICE & FLEET MANAGEMENT
9.3.1.4
EDGE OPERATING SYSTEMS & RUNTIMES
9.3.2
EDGE AI & ANALYTICS PLATFORMS
9.3.2.1
EDGE AI PLATFORMS ARE MOVING DECISION INTELLIGENCE CLOSER TO REAL-TIME OPERATIONAL ENVIRONMENTS
9.3.2.2
EDGE AI INFERENCE & MODEL SERVING
9.3.2.3
REAL-TIME STREAMING ANALYTICS
9.3.2.4
EDGE MLOPS & MODEL LIFECYCLE MANAGEMENT
9.3.2.5
COMPUTER VISION/VIDEO ANALYTICS PLATFORMS
9.3.3
EDGE DATA MANAGEMENT & INTEGRATION SOFTWARE
9.3.3.1
EDGE DATA PLATFORMS ARE SHIFTING FROM DATA MOVEMENT TO CONTROLLED LOCAL INTELLIGENCE
9.3.3.2
EDGE-CLOUD DATA SYNCHRONIZATION
9.3.3.3
EDGE DATABASES & TIME-SERIES DATA STORES
9.3.3.4
EVENT STREAMING & MESSAGING AT EDGE
9.3.4
EDGE SECURITY SOFTWARE
9.3.4.1
EDGE SECURITY IS EVOLVING FROM PERIMETER DEFENSE TO DISTRIBUTED IDENTITY-LED PROTECTION
9.3.4.2
ZERO-TRUST & IDENTITY/ACCESS MANAGEMENT AT EDGE
9.3.4.3
EDGE DATA PROTECTION & ENCRYPTION
9.3.4.4
EDGE THREAT DETECTION & SASE
9.4.1
PROFESSIONAL SERVICES
9.4.1.1
PROFESSIONAL SERVICES ARE STANDARDIZING EDGE DEPLOYMENTS THROUGH SCALABLE ARCHITECTURE AND INTEGRATION FRAMEWORKS
9.4.1.2
CONSULTING, ADVISORY, AND ARCHITECTURE DESIGN
9.4.1.3
DEPLOYMENT, INTEGRATION & SUPPORT
9.4.2
MANAGED EDGE SERVICES
9.4.2.1
MANAGED EDGE SERVICES ARE EXPANDING AS ENTERPRISES OUTSOURCE DISTRIBUTED INFRASTRUCTURE OPERATIONS AT SCALE
9.4.2.2
MANAGED EDGE INFRASTRUCTURE & OPERATIONS
9.4.2.3
MANAGED EDGE SECURITY & PLATFORM SERVICES
10
EDGE COMPUTING MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 18 Data Tables
134
10.1.1
APPLICATION: EDGE COMPUTING MARKET DRIVERS
10.2.1
VIDEO ANALYTICS & COMPUTER VISION
10.2.1.1
VIDEO ANALYTICS IS MOVING FROM PASSIVE MONITORING TO REAL-TIME OPERATIONAL DECISION INTELLIGENCE
10.2.2
ASSET MONITORING & PREDICTIVE MAINTENANCE
10.2.2.1
PREDICTIVE MAINTENANCE IS REPLACING SCHEDULED SERVICING WITH CONTINUOUS EDGE-BASED ASSET INTELLIGENCE
10.2.3
INDUSTRIAL AUTOMATION & OPERATIONAL CONTROL
10.2.3.1
INDUSTRIAL OPERATIONS ARE BECOMING SOFTWARE-DEFINED AS INTELLIGENCE MOVES CLOSER TO PRODUCTION ASSETS
10.2.4
CONNECTED ASSET & IOT MONITORING
10.2.4.1
IOT MONITORING IS EVOLVING FROM DEVICE CONNECTIVITY TO STANDARDIZED EDGE DATA ORCHESTRATION
10.2.5
REAL-TIME ANALYTICS & DECISION SUPPORT
10.2.5.1
REAL-TIME ANALYTICS IS SHIFTING ENTERPRISE DECISIONS FROM CENTRALIZED SYSTEMS TO LOCAL EXECUTION
10.2.6
CONTENT DELIVERY & NETWORK OPTIMIZATION
10.2.6.1
CONTENT DELIVERY IS EXPANDING INTO DISTRIBUTED COMPUTE, SECURITY, AND TRAFFIC OPTIMIZATION LAYERS
10.2.7
AUTONOMOUS SYSTEMS & IMMERSIVE APPLICATIONS
10.2.7.1
AUTONOMOUS SYSTEMS ARE ACCELERATING DEMAND FOR LOW-LATENCY AI AND LOCALIZED EDGE INTELLIGENCE
10.2.8
OTHER APPLICATIONS
11
EDGE COMPUTING MARKET, BY DEPLOYMENT MODE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 8 Data Tables
146
11.1.1
DEPLOYMENT MODE: EDGE COMPUTING MARKET DRIVERS
11.2.1
ON-PREMISE EDGE IS STRENGTHENING ENTERPRISE CONTROL OVER LOCALIZED DATA AND CRITICAL OPERATIONS
11.3.1
TELCO EDGE IS CONVERTING NETWORK INFRASTRUCTURE INTO DISTRIBUTED LOW-LATENCY SERVICE PLATFORMS
11.4.1
REGIONAL/CLOUD EDGE IS EXPANDING CLOUD PROXIMITY FOR LOCALIZED PROCESSING AND COMPLIANCE NEEDS
12
EDGE COMPUTING MARKET, BY ORGANIZATION SIZE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 6 Data Tables
152
12.1.1
ORGANIZATION SIZE: EDGE COMPUTING MARKET DRIVERS
12.2.1
LARGE ENTERPRISES ARE STANDARDIZING EDGE PLATFORMS TO GOVERN DISTRIBUTED AI, DATA, AND OPERATIONS
12.3.1
SMES ARE ACCELERATING EDGE ADOPTION THROUGH SIMPLIFIED, PACKAGED, AND CLOUD-MANAGED SOLUTIONS
13
EDGE COMPUTING MARKET, BY VERTICAL
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 26 Data Tables
157
13.1.1
VERTICAL: EDGE COMPUTING MARKET DRIVERS
13.2.1
RETAILERS ARE MOVING STORE INTELLIGENCE CLOSER TO SHELVES, CHECKOUT, INVENTORY, AND CUSTOMER INTERACTION POINTS
13.2.2
USE CASES: RETAIL & E-COMMERCE
13.2.4
INVENTORY OPTIMIZATION
13.2.5
CASHIER-LESS CHECKOUTS
13.2.6
DYNAMIC CUSTOMER EXPERIENCE
13.3
MANUFACTURING & INDUSTRIAL
13.3.1
INDUSTRIAL ENTERPRISES ARE SHIFTING AI CONTROL, QUALITY, AUTOMATION, AND SIMULATION WORKLOADS TO THE FACTORY EDGE
13.3.2
USE CASES: MANUFACTURING & INDUSTRIAL
13.3.3
SMART FACTORY OPERATIONS
13.3.4
PRODUCTION QUALITY ENHANCEMENT
13.3.5
PROCESS AUTOMATION
13.3.6
DIGITAL TWIN-BASED OPERATIONS
13.4.1
DISTRIBUTED IT ARCHITECTURES ARE BECOMING CLOUD-CONTROLLED EDGE FABRICS FOR AI, COMPLIANCE, AND LOCAL DATA PROCESSING
13.4.2
USE CASES: IT & DATA CENTERS
13.4.3
DISTRIBUTED INFRASTRUCTURE MANAGEMENT
13.4.4
EDGE CLOUD SERVICES
13.4.5
DATA PROCESSING OPTIMIZATION
13.5.1
TELECOM OPERATORS ARE EMBEDDING EDGE COMPUTE INTO 5G NETWORKS TO IMPROVE PERFORMANCE AND MONETIZE LOW-LATENCY SERVICES
13.5.2
USE CASES: TELECOMMUNICATIONS
13.5.3
5G NETWORK OPTIMIZATION
13.5.4
MULTI-ACCESS EDGE COMPUTING
13.5.6
VIRTUAL NETWORK FUNCTIONS
13.6.1
AUTOMOTIVE EDGE COMPUTING IS SHIFTING INTELLIGENCE INTO VEHICLES, CHARGING NETWORKS, ROADSIDE SYSTEMS, AND MOBILITY FLEETS
13.6.2
USE CASES: AUTOMOTIVE
13.6.3
CONNECTED VEHICLE SERVICES
13.6.4
VEHICLE-TO-EVERYTHING COMMUNICATION
13.6.5
EV CHARGING INFRASTRUCTURE OPTIMIZATION
13.6.6
AUTONOMOUS FLEET COORDINATION
13.7
HEALTHCARE & LIFE SCIENCES
13.7.1
HEALTHCARE EDGE COMPUTING IS MOVING CLINICAL INTELLIGENCE CLOSER TO PATIENTS, DEVICES, IMAGING SYSTEMS, AND CARE TEAMS
13.7.2
USE CASES: HEALTHCARE & LIFE SCIENCES
13.7.3
REMOTE PATIENT MONITORING
13.7.4
CONNECTED MEDICAL DEVICES
13.7.5
TELEMEDICINE ENABLEMENT
13.7.6
MEDICAL IMAGING WORKFLOW SUPPORT
13.8
TRANSPORTATION & LOGISTICS
13.8.1
TRANSPORTATION AND LOGISTICS COMPANIES ARE BRINGING OPERATIONAL INTELLIGENCE CLOSER TO VEHICLES, WAREHOUSES, DISTRIBUTION CENTERS, AND SUPPLY CHAIN ASSETS
13.8.2
USE CASES: TRANSPORTATION & LOGISTICS
13.8.4
ROUTE OPTIMIZATION
13.8.5
WAREHOUSE AUTOMATION
13.9.1
ENERGY PROVIDERS ARE MOVING GRID INTELLIGENCE CLOSER TO DISTRIBUTED ASSETS, SUBSTATIONS, RENEWABLE SYSTEMS, AND CRITICAL FIELD OPERATIONS
13.9.2
USE CASES: ENERGY & UTILITIES
13.9.3
SMART GRID MANAGEMENT
13.9.4
POWER DISTRIBUTION MONITORING
13.9.5
OIL & GAS FIELD OPERATIONS
13.9.6
RENEWABLE ENERGY OPTIMIZATION
13.10
GOVERNMENT & DEFENSE
13.10.1
GOVERNMENT AGENCIES AND DEFENSE ORGANIZATIONS ARE DEPLOYING EDGE INTELLIGENCE CLOSER TO FIELD OPERATIONS, PUBLIC SAFETY SYSTEMS, AND MISSION-CRITICAL ENVIRONMENTS
13.10.2
USE CASES: GOVERNMENT & DEFENSE
13.10.3
PUBLIC SAFETY SYSTEMS
13.10.4
EMERGENCY RESPONSE SYSTEMS
13.10.5
MISSION-CRITICAL FIELD OPERATIONS
13.10.6
BATTLEFIELD EDGE COMPUTING
13.11.1
FINANCIAL INSTITUTIONS ARE BRINGING INTELLIGENCE CLOSER TO BRANCHES, ATMS, CUSTOMER TOUCHPOINTS, AND REAL-TIME TRANSACTION PROCESSING
13.11.5
FRAUD INVESTIGATION SUPPORT
13.11.6
EDGE-BASED CUSTOMER SERVICE
13.12
MEDIA & ENTERTAINMENT
13.12.1
MEDIA COMPANIES ARE MOVING CONTENT PROCESSING CLOSER TO VIEWERS TO ENABLE INTERACTIVE STREAMING, IMMERSIVE EXPERIENCES, AND LOW-LATENCY CONTENT DELIVERY
13.12.2
USE CASES: MEDIA & ENTERTAINMENT
13.12.4
LIVE STREAMING OPTIMIZATION
13.12.5
IMMERSIVE AR/VR EXPERIENCES
14
EDGE COMPUTING MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 16 Countries | 134 Data Tables.
188
14.2.1.1
US EXPANDS AI-CENTRIC EDGE ZONES THROUGH METRO COMPUTE, FIBER DENSITY, AND 5G SCALE
14.2.2.1
CANADA STRENGTHENS IMMERSIVE ENTERTAINMENT THROUGH GAME DEVELOPMENT TALENT AND EXPANDING DIGITAL INFRASTRUCTURE
14.3.1.1
THE UK COMMERCIALIZES TELECOM EDGE THROUGH 5G DENSITY, ENTERPRISE MOBILITY, AND REAL-TIME SERVICES
14.3.2.1
GERMANY ADVANCES INDUSTRIAL EDGE THROUGH PRIVATE 5G, FIBER EXPANSION, AND SOVEREIGN AI INFRASTRUCTURE
14.3.3.1
FRANCE EXPANDS EDGE READINESS THROUGH NATIONAL FIBER SCALE AND ENERGY-EFFICIENT 5G MODERNIZATION
14.3.4.1
ITALY CONVERTS TELECOM-LED CLOUD ASSETS INTO SOVEREIGN ENTERPRISE EDGE INFRASTRUCTURE
14.4.1.1
CHINA SCALES INDUSTRIAL EDGE THROUGH MASSIVE 5G, IOT, AND MANUFACTURING INFRASTRUCTURE
14.4.2.1
JAPAN CONVERTS MATURE 5G INFRASTRUCTURE INTO SECURE ENTERPRISE MEC AND INDUSTRIAL AI DEPLOYMENTS
14.4.3.1
INDIA BUILDS MASS-SCALE EDGE DEMAND THROUGH 5G REACH, FIBER EXPANSION, AND ENTERPRISE DIGITIZATION
14.4.4
AUSTRALIA & NEW ZEALAND (ANZ)
14.4.4.1
AUSTRALIA AND NEW ZEALAND EXPAND EDGE THROUGH REMOTE OPERATIONS, ENTERPRISE NETWORKS, AND DATA-CENTER DENSITY
14.4.5
REST OF ASIA PACIFIC
14.5
MIDDLE EAST & AFRICA
14.5.1.1.1
SAUDI ARABIA ANCHORS EDGE GROWTH THROUGH SOVEREIGN CLOUD REGIONS, AI FACTORIES, AND INDUSTRIAL COMPUTE CAPACITY
14.5.1.2
UNITED ARAB EMIRATES (UAE)
14.5.1.2.1
UAE STRENGTHENS EDGE LEADERSHIP THROUGH SOVEREIGN CLOUD, FIBER DEPTH, AND 5.5G ENTERPRISE NETWORKS
14.5.2.1
SOUTH AFRICA CONVERTS CLOUD MATURITY AND NETWORK RESILIENCE INTO SUB-SAHARAN EDGE INFRASTRUCTURE READINESS
14.5.3
REST OF MIDDLE EAST & AFRICA
14.6.1.1
BRAZIL SCALES HYPERSCALE CLOUD AND 5G DENSITY INTO INDUSTRIAL AND ENTERPRISE EDGE DEPLOYMENTS
14.6.2.1
MEXICO ACCELERATES EDGE INFRASTRUCTURE THROUGH QUERÉTARO CLOUD EXPANSION AND NEARSHORING-LED DIGITAL DEMAND
14.6.3
REST OF LATIN AMERICA
15
COMPETITIVE LANDSCAPE
Discover strategic shifts and market dominance tactics of key players in edge computing.
244
15.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023–2026
15.3
REVENUE ANALYSIS, 2021–2025
15.4
MARKET SHARE ANALYSIS, 2025
15.5
PRODUCT COMPARISON, 2026
15.6
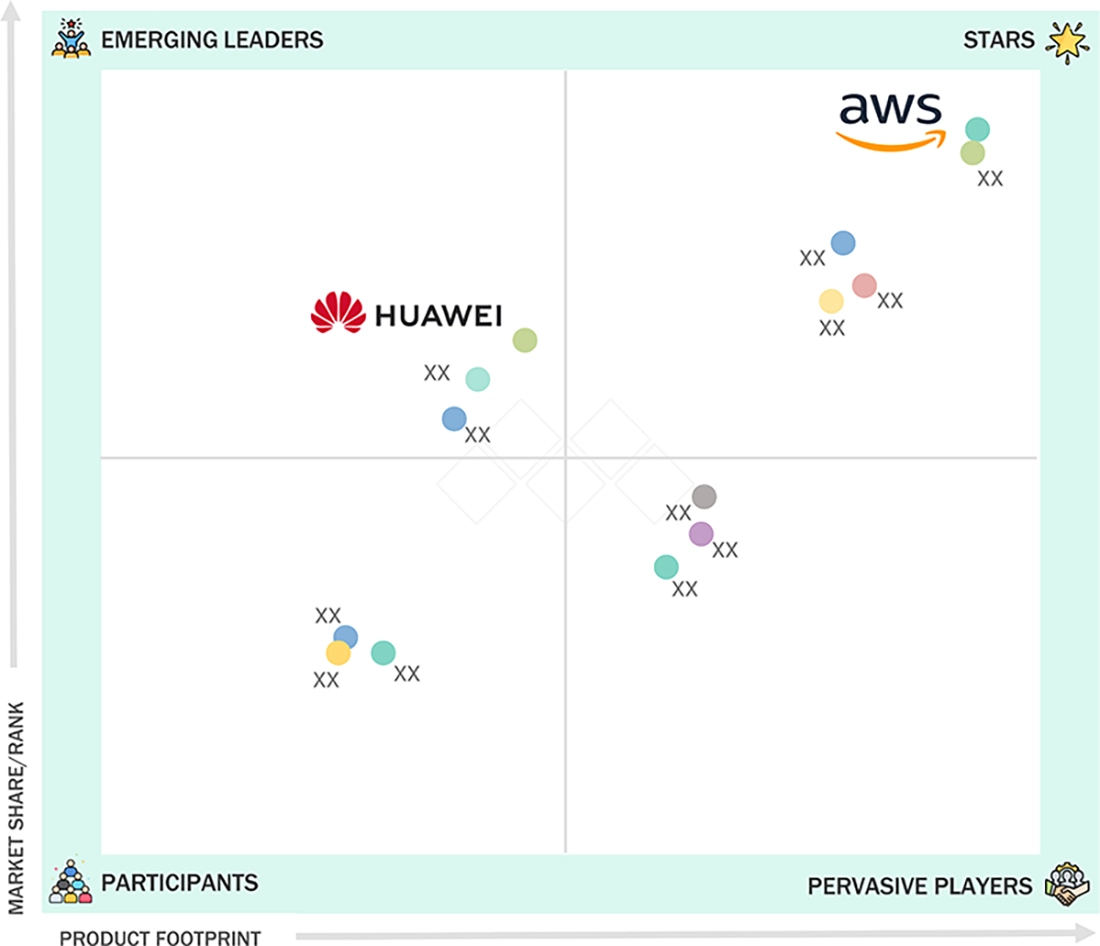
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025 (EDGE COMPUTING MARKET)
15.6.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
15.6.5.1
COMPANY FOOTPRINT
15.6.5.2
REGIONAL FOOTPRINT
15.6.5.3
HARDWARE FOOTPRINT
15.6.5.4
SOFTWARE FOOTPRINT
15.6.5.5
SERVICES FOOTPRINT
15.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
15.7.1
EVALUATION MATRIX FOR STARTUPS/SMES: CRITERIA WEIGHTAGE
15.7.2
PROGRESSIVE COMPANIES
15.7.3
RESPONSIVE COMPANIES
15.7.6
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
15.7.6.1
DETAILED LIST OF KEY STARTUPS/SMES
15.7.6.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
15.8
COMPANY VALUATION AND FINANCIAL METRICS, 2026
15.8.1
COMPANY VALUATION OF KEY VENDORS
15.8.2
FINANCIAL METRICS OF KEY VENDORS
15.9
COMPETITIVE SCENARIO
16
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
293
16.2.1
AMAZON WEB SERVICES (AWS)
16.2.1.1
BUSINESS OVERVIEW
16.2.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
16.2.1.3
RECENT DEVELOPMENTS
16.2.1.3.1
PRODUCT LAUNCHES AND ENHANCEMENTS
16.2.1.4.2
STRATEGIC CHOICES
16.2.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
16.2.5
HEWLETT PACKARD ENTERPRISE COMPANY (HPE)
16.2.8
HUAWEI TECHNOLOGIES
16.3.15
AKAMAI TECHNOLOGIES
17
RESEARCH METHODOLOGY
384
17.1.1.1
DATA & LIST OF KEY SECONDARY SOURCES
17.1.2.1
BREAKDOWN OF PRIMARY INTERVIEWS
17.1.2.2
KEY INDUSTRY INSIGHTS
17.1.3
MARKET SIZE ESTIMATION
17.1.4
DATA TRIANGULATION
17.1.6
RESEARCH ASSUMPTIONS
18.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
18.3
CUSTOMIZATION OPTIONS
TABLE 1
INCLUSIONS AND EXCLUSIONS
TABLE 2
USD EXCHANGE RATES, 2020–2025
TABLE 3
KEY MOVES AND STRATEGIC FOCUS
TABLE 4
IMPACT OF PORTER’S FIVE FORCES ON EDGE COMPUTING MARKET
TABLE 5
GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021–2029
TABLE 6
EDGE COMPUTING MARKET: ROLE OF COMPANIES IN ECOSYSTEM
TABLE 7
EDGE COMPUTING MARKET: LIST OF KEY CONFERENCES AND EVENTS, 2026–2027
TABLE 8
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 9
LIST OF GRANTED PATENTS IN EDGE COMPUTING MARKET, 2023–2025
TABLE 10
TOP USE CASES AND MARKET POTENTIAL
TABLE 11
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
TABLE 12
INTERCONNECTED ADJACENT ECOSYSTEMS AND IMPLICATIONS FOR MARKET PLAYERS
TABLE 13
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 14
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 15
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 16
OTHERS: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 20
MIDDLE EAST & AFRICA
TABLE 22
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS (%)
TABLE 23
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
TABLE 24
EDGE COMPUTING MARKET: UNMET NEEDS ACROSS END-USE INDUSTRIES
TABLE 25
EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 26
EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 27
EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 28
EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 29
EDGE INFRASTRUCTURE HARDWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 30
EDGE INFRASTRUCTURE HARDWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 31
EDGE SERVERS AND APPLIANCES MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 32
EDGE SERVERS AND APPLIANCES MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 33
EDGE GATEWAYS MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 34
EDGE GATEWAYS MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 35
AI ACCELERATORS AND PROCESSORS MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 36
AI ACCELERATORS AND PROCESSORS MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 37
EDGE STORAGE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 38
EDGE STORAGE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 39
NETWORKING EQUIPMENT MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 40
NETWORKING EQUIPMENT MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 41
EDGE COMPUTING MARKET, BY SOFTWARE,2021–2025 (USD MILLION)
TABLE 42
EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 43
EDGE COMPUTING SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 44
EDGE COMPUTING SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 45
EDGE ORCHESTRATION AND MANAGEMENT PLATFORMS MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 46
EDGE ORCHESTRATION AND MANAGEMENT PLATFORMS MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 47
EDGE AI AND ANALYTICS PLATFORMS MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 48
EDGE AI AND ANALYTICS PLATFORMS MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 49
EDGE DATA MANAGEMENT AND INTEGRATION SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 50
EDGE DATA MANAGEMENT AND INTEGRATION SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 51
EDGE SECURITY SOFTWARE MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 52
EDGE SECURITY SOFTWARE MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 53
EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 54
EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 55
EDGE COMPUTING SERVICES MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 56
EDGE COMPUTING SERVICES MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 57
EDGE COMPUTING PROFESSIONAL SERVICES MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 58
EDGE COMPUTING PROFESSIONAL SERVICES MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 59
MANAGED EDGE SERVICES MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 60
MANAGED EDGE SERVICES MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 61
EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 62
EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 63
EDGE COMPUTING MARKET IN VIDEO ANALYTICS AND COMPUTER VISION, BY REGION, 2021–2025 (USD MILLION)
TABLE 64
EDGE COMPUTING MARKET IN VIDEO ANALYTICS AND COMPUTER VISION, BY REGION, 2026–2031 (USD MILLION)
TABLE 65
EDGE COMPUTING MARKET IN ASSET MONITORING AND PREDICTIVE MAINTENANCE, BY REGION, 2021–2025 (USD MILLION)
TABLE 66
EDGE COMPUTING MARKET IN ASSET MONITORING AND PREDICTIVE MAINTENANCE, BY REGION, 2026–2031 (USD MILLION)
TABLE 67
EDGE COMPUTING MARKET IN INDUSTRIAL AUTOMATION AND OPERATIONAL CONTROL, BY REGION, 2021–2025 (USD MILLION)
TABLE 68
EDGE COMPUTING MARKET IN INDUSTRIAL AUTOMATION AND OPERATIONAL CONTROL, BY REGION, 2026–2031 (USD MILLION)
TABLE 69
EDGE COMPUTING MARKET IN CONNECTED ASSET AND IOT MONITORING, BY REGION, 2021–2025 (USD MILLION)
TABLE 70
EDGE COMPUTING MARKET IN CONNECTED ASSET AND IOT MONITORING, BY REGION, 2026–2031 (USD MILLION)
TABLE 71
EDGE COMPUTING MARKET IN REAL-TIME ANALYTICS AND DECISION SUPPORT, BY REGION, 2021–2025 (USD MILLION)
TABLE 72
EDGE COMPUTING MARKET IN REAL-TIME ANALYTICS AND DECISION SUPPORT, BY REGION, 2026–2031 (USD MILLION)
TABLE 73
EDGE COMPUTING MARKET IN CONTENT DELIVERY AND NETWORK OPTIMIZATION, BY REGION, 2021–2025 (USD MILLION)
TABLE 74
EDGE COMPUTING MARKET IN CONTENT DELIVERY AND NETWORK OPTIMIZATION, BY REGION, 2026–2031 (USD MILLION)
TABLE 75
EDGE COMPUTING MARKET IN AUTONOMOUS SYSTEMS AND IMMERSIVE APPLICATIONS, BY REGION, 2021–2025 (USD MILLION)
TABLE 76
EDGE COMPUTING MARKET IN AUTONOMOUS SYSTEMS AND IMMERSIVE APPLICATIONS, BY REGION, 2026–2031 (USD MILLION)
TABLE 77
EDGE COMPUTING MARKET IN OTHER APPLICATIONS, BY REGION, 2021–2025 (USD MILLION)
TABLE 78
EDGE COMPUTING MARKET IN OTHER APPLICATIONS, BY REGION, 2026–2031 (USD MILLION)
TABLE 79
EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 80
EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 81
ON-PREMISE EDGE COMPUTING MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 82
ON-PREMISE EDGE COMPUTING MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 83
TELCO AND NETWORK EDGE COMPUTING MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 84
TELCO AND NETWORK EDGE COMPUTING MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 85
REGIONAL AND CLOUD EDGE COMPUTING MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 86
REGIONAL AND CLOUD EDGE COMPUTING MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 87
EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 88
EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 89
EDGE COMPUTING MARKET FOR LARGE ENTERPRISES, BY REGION, 2021–2025 (USD MILLION)
TABLE 90
EDGE COMPUTING MARKET FOR LARGE ENTERPRISES, BY REGION, 2026–2031 (USD MILLION)
TABLE 91
EDGE COMPUTING MARKET FOR SMES, BY REGION, 2021–2025 (USD MILLION)
TABLE 92
EDGE COMPUTING MARKET FOR SMES, BY REGION, 2026–2031 (USD MILLION)
TABLE 93
EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 94
EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 95
EDGE COMPUTING MARKET IN RETAIL AND E-COMMERCE, BY REGION, 2021–2025 (USD MILLION)
TABLE 96
EDGE COMPUTING MARKET IN RETAIL AND E-COMMERCE, BY REGION, 2026–2031 (USD MILLION)
TABLE 97
EDGE COMPUTING MARKET IN MANUFACTURING, BY REGION, 2021–2025 (USD MILLION)
TABLE 98
EDGE COMPUTING MARKET IN MANUFACTURING, BY REGION, 2026–2031 (USD MILLION)
TABLE 99
EDGE COMPUTING MARKET IN IT AND DATA CENTERS, BY REGION, 2021–2025 (USD MILLION)
TABLE 100
EDGE COMPUTING MARKET IN IT AND DATA CENTERS, BY REGION, 2026–2031 (USD MILLION)
TABLE 101
EDGE COMPUTING MARKET IN TELECOMMUNICATIONS, BY REGION, 2021–2025 (USD MILLION)
TABLE 102
EDGE COMPUTING MARKET IN TELECOMMUNICATIONS, BY REGION, 2026–2031 (USD MILLION)
TABLE 103
EDGE COMPUTING MARKET IN AUTOMOTIVE, BY REGION, 2021–2025 (USD MILLION)
TABLE 104
EDGE COMPUTING MARKET IN AUTOMOTIVE, BY REGION, 2026–2031 (USD MILLION)
TABLE 105
EDGE COMPUTING MARKET IN HEALTHCARE AND LIFE SCIENCES, BY REGION, 2021–2025 (USD MILLION)
TABLE 106
EDGE COMPUTING MARKET IN HEALTHCARE AND LIFE SCIENCES, BY REGION, 2026–2031 (USD MILLION)
TABLE 107
EDGE COMPUTING MARKET IN TRANSPORTATION AND LOGISTICS, BY REGION, 2021–2025 (USD MILLION)
TABLE 108
EDGE COMPUTING MARKET IN TRANSPORTATION AND LOGISTICS, BY REGION, 2026–2031 (USD MILLION)
TABLE 109
EDGE COMPUTING MARKET IN ENERGY AND UTILITIES, BY REGION, 2021–2025 (USD MILLION)
TABLE 110
EDGE COMPUTING MARKET IN ENERGY AND UTILITIES, BY REGION, 2026–2031 (USD MILLION)
TABLE 111
EDGE COMPUTING MARKET IN GOVERNMENT AND DEFENSE, BY REGION, 2021–2025 (USD MILLION)
TABLE 112
EDGE COMPUTING MARKET IN GOVERNMENT AND DEFENSE, BY REGION, 2026–2031 (USD MILLION)
TABLE 113
EDGE COMPUTING MARKET IN BFSI, BY REGION, 2021–2025 (USD MILLION)
TABLE 114
EDGE COMPUTING MARKET IN BFSI, BY REGION, 2026–2031 (USD MILLION)
TABLE 115
EDGE COMPUTING MARKET IN MEDIA AND ENTERTAINMENT, BY REGION, 2021–2025 (USD MILLION)
TABLE 116
EDGE COMPUTING MARKET IN MEDIA AND ENTERTAINMENT, BY REGION, 2026–2031 (USD MILLION)
TABLE 117
EDGE COMPUTING MARKET IN OTHER VERTICALS, BY REGION, 2021–2025 (USD MILLION)
TABLE 118
EDGE COMPUTING MARKET IN OTHER VERTICALS, BY REGION, 2026–2031 (USD MILLION)
TABLE 119
EDGE COMPUTING MARKET, BY REGION, 2021–2025 (USD MILLION)
TABLE 120
EDGE COMPUTING MARKET, BY REGION, 2026–2031 (USD MILLION)
TABLE 121
NORTH AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 122
NORTH AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 123
NORTH AMERICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 124
NORTH AMERICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 125
NORTH AMERICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 126
NORTH AMERICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 127
NORTH AMERICA: EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 128
NORTH AMERICA: EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 129
NORTH AMERICA: EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 130
NORTH AMERICA: EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 131
NORTH AMERICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 132
NORTH AMERICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 133
NORTH AMERICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 134
NORTH AMERICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 135
NORTH AMERICA: EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 136
NORTH AMERICA: EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 137
NORTH AMERICA: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 138
NORTH AMERICA: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 139
US: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 140
US: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 141
CANADA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 142
CANADA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 143
EUROPE: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 144
EUROPE: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 145
EUROPE: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 146
EUROPE: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 147
EUROPE: EDGE COMPUTING MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 148
EUROPE: EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 149
EUROPE: EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 150
EUROPE: EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 151
EUROPE: EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 152
EUROPE: EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 153
EUROPE: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 154
EUROPE: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 155
EUROPE: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 156
EUROPE: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 157
EUROPE: EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 158
EUROPE: EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 159
EUROPE: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 160
EUROPE: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 161
UK: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 162
UK: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 163
GERMANY: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 164
GERMANY: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 165
FRANCE: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 166
FRANCE: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 167
ITALY: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 168
ITALY: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 169
REST OF EUROPE: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 170
REST OF EUROPE: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 171
ASIA PACIFIC: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 172
ASIA PACIFIC: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 173
ASIA PACIFIC: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 174
ASIA PACIFIC: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 175
ASIA PACIFIC: EDGE COMPUTING MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 176
ASIA PACIFIC: EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 177
ASIA PACIFIC: EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 178
ASIA PACIFIC: EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 179
ASIA PACIFIC: EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 180
ASIA PACIFIC: EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 181
ASIA PACIFIC: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 182
ASIA PACIFIC: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 183
ASIA PACIFIC: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 184
ASIA PACIFIC: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 185
ASIA PACIFIC: EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 186
ASIA PACIFIC: EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 187
ASIA PACIFIC: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 188
ASIA PACIFIC: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 189
CHINA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 190
CHINA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 191
JAPAN: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 192
JAPAN: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 193
INDIA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 194
INDIA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 195
AUSTRALIA & NEW ZEALAND (ANZ): EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 196
AUSTRALIA & NEW ZEALAND (ANZ): EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 197
REST OF ASIA PACIFIC: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 198
REST OF ASIA PACIFIC: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 199
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 200
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 201
MIDDLE EAST & AFRICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 202
MIDDLE EAST & AFRICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 203
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 204
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 205
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 206
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 207
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 208
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 209
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 210
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 211
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 212
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 213
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 214
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 215
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 216
MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 217
GCC COUNTRIES: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 218
GCC COUNTRIES: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 219
SAUDI ARABIA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 220
SAUDI ARABIA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 221
UNITED ARAB EMIRATES (UAE): EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 222
UNITED ARAB EMIRATES (UAE): EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 223
REST OF GCC: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 224
REST OF GCC: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 225
SOUTH AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 226
SOUTH AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 227
REST OF MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 228
REST OF MIDDLE EAST & AFRICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 229
LATIN AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 230
LATIN AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 231
LATIN AMERICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2021–2025 (USD MILLION)
TABLE 232
LATIN AMERICA: EDGE INFRASTRUCTURE MARKET, BY HARDWARE, 2026–2031 (USD MILLION)
TABLE 233
LATIN AMERICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2021–2025 (USD MILLION)
TABLE 234
LATIN AMERICA: EDGE COMPUTING MARKET, BY SOFTWARE, 2026–2031 (USD MILLION)
TABLE 235
LATIN AMERICA: EDGE COMPUTING MARKET, BY SERVICE, 2021–2025 (USD MILLION)
TABLE 236
LATIN AMERICA: EDGE COMPUTING MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 237
LATIN AMERICA: EDGE COMPUTING MARKET, BY APPLICATION, 2021–2025 (USD MILLION)
TABLE 238
LATIN AMERICA: EDGE COMPUTING MARKET, BY APPLICATION, 2026–2031 (USD MILLION)
TABLE 239
LATIN AMERICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2021–2025 (USD MILLION)
TABLE 240
LATIN AMERICA: EDGE COMPUTING MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 241
LATIN AMERICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2021–2025 (USD MILLION)
TABLE 242
LATIN AMERICA: EDGE COMPUTING MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 243
LATIN AMERICA: EDGE COMPUTING MARKET, BY VERTICAL, 2021–2025 (USD MILLION)
TABLE 244
LATIN AMERICA: EDGE COMPUTING MARKET, BY VERTICAL, 2026–2031 (USD MILLION)
TABLE 245
LATIN AMERICA: EDGE COMPUTING MARKET, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 246
LATIN AMERICA: EDGE COMPUTING MARKET, BY COUNTRY, 2026–2031 (USD MILLION)
TABLE 247
BRAZIL: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 248
BRAZIL: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 249
MEXICO: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 250
MEXICO: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 251
REST OF LATIN AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2021–2025 (USD MILLION)
TABLE 252
REST OF LATIN AMERICA: EDGE COMPUTING MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 253
EDGE COMPUTING MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, 2023–2026
TABLE 254
MARKET SHARE OF KEY VENDORS, 2025
TABLE 255
EDGE COMPUTING MARKET: REGIONAL FOOTPRINT, 2025
TABLE 256
EDGE COMPUTING MARKET: EDGE INFRASTRUCTURE HARDWARE FOOTPRINT, 2025
TABLE 257
EDGE COMPUTING MARKET: SOFTWARE TYPE FOOTPRINT, 2025
TABLE 258
EDGE COMPUTING MARKET: SERVICES FOOTPRINT, 2025
TABLE 259
EDGE COMPUTING MARKET: LIST OF KEY STARTUPS/SMES
TABLE 260
EDGE COMPUTING MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 261
EDGE COMPUTING MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, MARCH 2023– JUNE 2026
TABLE 262
EDGE COMPUTING MARKET: DEALS, MAY 2023–JUNE 2026
TABLE 263
AMAZON WEB SERVICES (AWS): COMPANY OVERVIEW
TABLE 264
AMAZON WEB SERVICES (AWS): PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 265
AMAZON WEB SERVICES (AWS): PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 266
AMAZON WEB SERVICES (AWS): DEALS
TABLE 267
DELL TECHNOLOGIES: COMPANY OVERVIEW
TABLE 268
DELL TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 269
DELL TECHNOLOGIES: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 270
DELL TECHNOLOGIES: DEALS
TABLE 271
NVIDIA: COMPANY OVERVIEW
TABLE 272
NVIDIA: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 273
NVIDIA: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 275
MICROSOFT: COMPANY OVERVIEW
TABLE 276
MICROSOFT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 277
MICROSOFT: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 278
MICROSOFT: DEALS
TABLE 279
HEWLETT PACKARD ENTERPRISE COMPANY (HPE): COMPANY OVERVIEW
TABLE 280
HEWLETT PACKARD ENTERPRISE COMPANY (HPE): PRODUCTS/SOLUTIONS/ SERVICES OFFERED
TABLE 281
HEWLETT PACKARD ENTERPRISE COMPANY (HPE): PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 282
HEWLETT PACKARD ENTERPRISE COMPANY (HPE): DEALS
TABLE 283
GOOGLE: COMPANY OVERVIEW
TABLE 284
GOOGLE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 285
GOOGLE: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 287
CISCO: COMPANY OVERVIEW
TABLE 288
CISCO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 289
CISCO: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 291
HUAWEI TECHNOLOGIES: COMPANY OVERVIEW
TABLE 292
HUAWEI TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 293
HUAWEI TECHNOLOGIES: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 294
HUAWEI TECHNOLOGIES: DEALS
TABLE 295
IBM: COMPANY OVERVIEW
TABLE 296
IBM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 297
IBM: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 299
INTEL: COMPANY OVERVIEW
TABLE 300
INTEL: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 301
INTEL: PRODUCT LAUNCHES AND ENHANCEMENTS
TABLE 303
FACTOR ANALYSIS
FIGURE 1
EDGE COMPUTING MARKET SEGMENTATION AND REGIONAL SCOPE
FIGURE 2
STUDY YEARS CONSIDERED
FIGURE 5
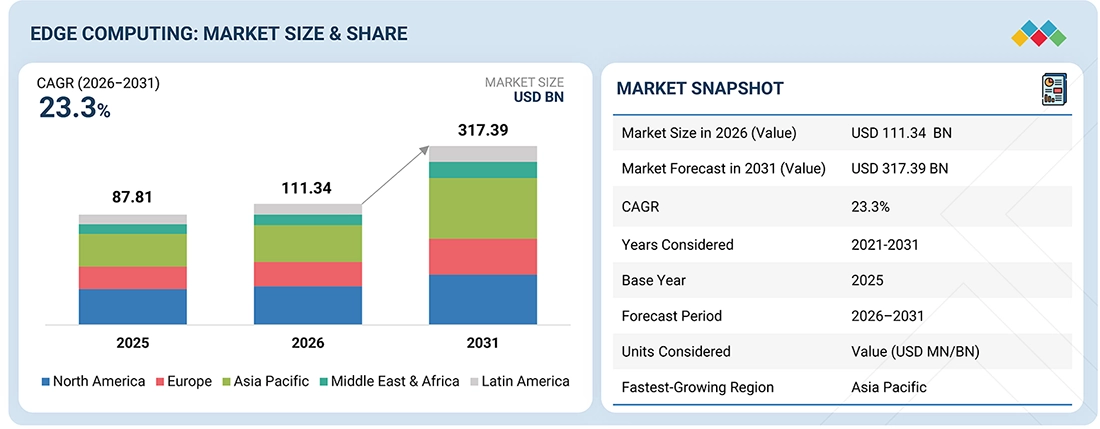
GLOBAL EDGE COMPUTING MARKET, 2021–2031
FIGURE 6
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN EDGE COMPUTING MARKET (2023–2026)
FIGURE 7
DISRUPTIONS INFLUENCING GROWTH OF EDGE COMPUTING MARKET
FIGURE 8
HIGH-GROWTH SEGMENTS IN EDGE COMPUTING MARKET, 2026–2031
FIGURE 9
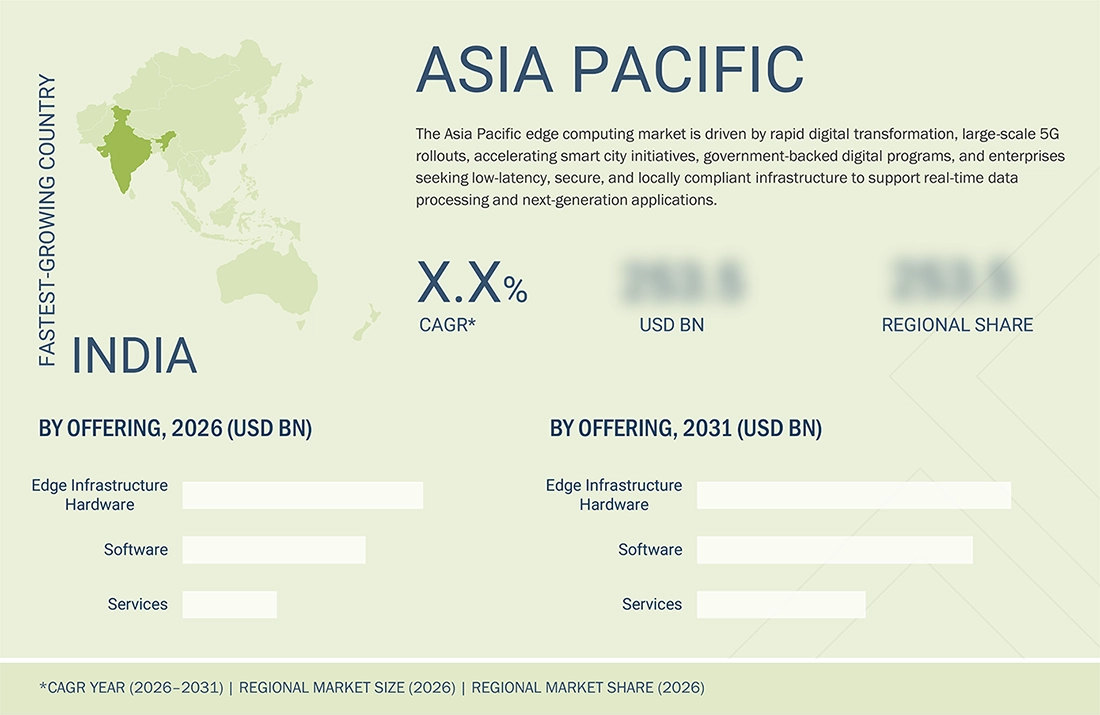
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN EDGE COMPUTING MARKET DURING FORECAST PERIOD
FIGURE 10
RISING ENTERPRISE AI DEPLOYMENTS, PRIVATE 5G EXPANSION, AND INDUSTRIAL AUTOMATION TO DRIVE EDGE COMPUTING MARKET GROWTH
FIGURE 11
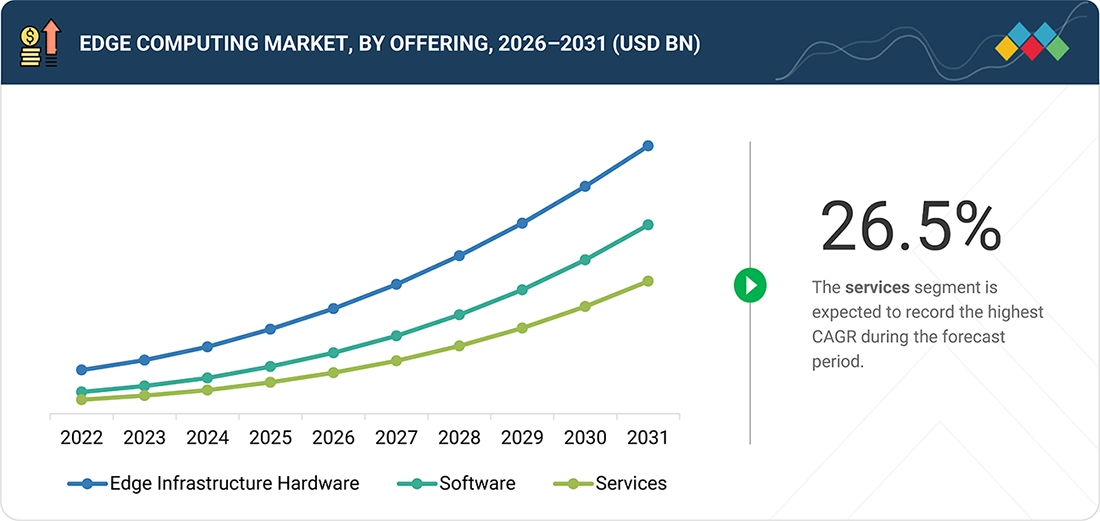
EDGE INFRASTRUCTURE HARDWARE SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE
FIGURE 12
EDGE SERVERS & APPLIANCES TO ACCOUNT FOR LARGEST MARKET SHARE
FIGURE 13
VIDEO ANALYTICS & COMPUTER VISION TO HOLD LARGEST MARKET SHARE
FIGURE 14
NORTH AMERICA TO EMERGE AS MOST SIGNIFICANT MARKET IN NEXT FIVE YEARS
FIGURE 15
MARKET DYNAMICS
FIGURE 16
EDGE COMPUTING MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 17
EDGE COMPUTING MARKET: VALUE CHAIN ANALYSIS
FIGURE 18
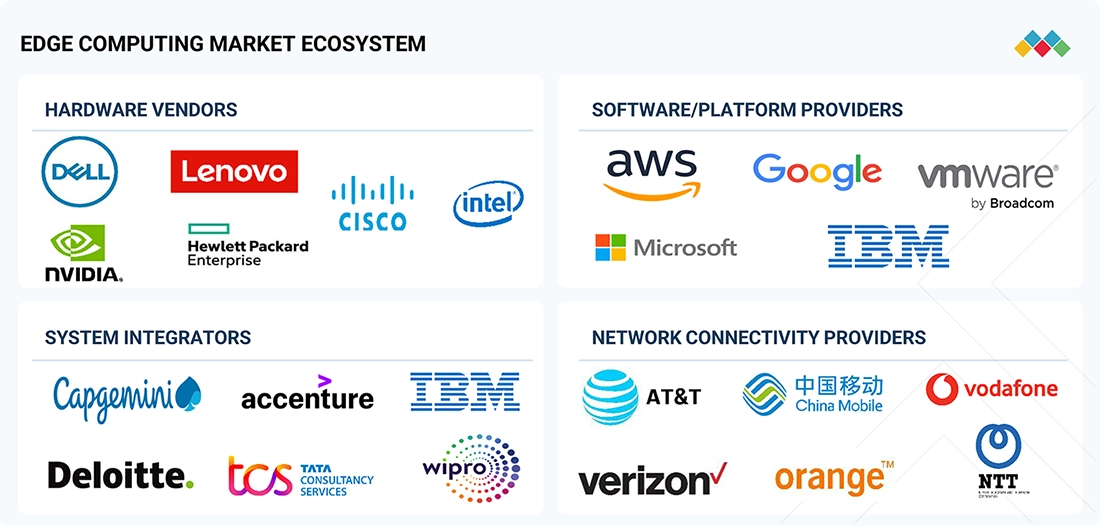
EDGE COMPUTING MARKET: ECOSYSTEM ANALYSIS
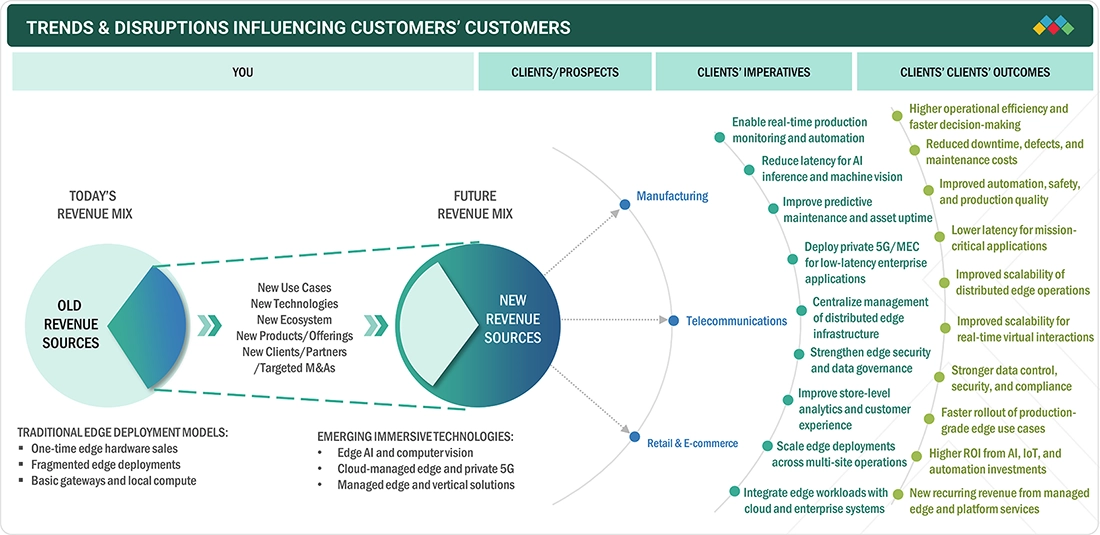
FIGURE 19
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 20
PATENTS APPLIED AND GRANTED, 2015–2025
FIGURE 21
FUTURE APPLICATIONS OF EDGE COMPUTING
FIGURE 22
SUCCESS STORIES AND REAL-WORLD APPLICATIONS
FIGURE 23
EDGE COMPUTING MARKET DECISION-MAKING FACTORS
FIGURE 24
KEY BUYING CRITERIA FOR TOP THREE ENTERTAINMENT TYPES
FIGURE 25
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
FIGURE 26
ADOPTION BARRIERS AND INTERNAL CHALLENGES
FIGURE 27
EDGE INFRASTRUCTURE HARDWARE TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 28
VIDEO ANALYTICS & COMPUTER VISION TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 29
REGIONAL/CLOUD EDGE TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 30
LARGE ENTERPRISES TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 31
RETAIL & E-COMMERCE TO DOMINATE MARKET DURING FORECAST PERIOD
FIGURE 32
NORTH AMERICA TO ACCOUNT FOR LARGEST SHARE DURING FORECAST PERIOD
FIGURE 33
NORTH AMERICA: EDGE COMPUTING MARKET SNAPSHOT
FIGURE 34
ASIA PACIFIC: EDGE COMPUTING MARKET SNAPSHOT
FIGURE 35
EDGE COMPUTING MARKET: REVENUE ANALYSIS OF KEY VENDORS, 2021–2025 (USD MILLION)
FIGURE 36
EDGE COMPUTING MARKET: MARKET SHARE ANALYSIS, 2025
FIGURE 37
EDGE COMPUTING MARKET: COMPARATIVE ANALYSIS OF LEADING EDGE INFRASTRUCTURE AND PLATFORM PROVIDERS
FIGURE 38
COMPANY EVALUATION MATRIX FOR KEY PLAYERS: CRITERIA WEIGHTAGE
FIGURE 39
EDGE COMPUTING MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 40
EDGE COMPUTING MARKET: COMPANY FOOTPRINT, 2025
FIGURE 41
EDGE COMPUTING MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 42
COMPANY VALUATION OF KEY VENDORS, 2026 (USD BILLION)
FIGURE 43
EV/EBITDA ANALYSIS OF KEY VENDORS, 2026
FIGURE 44
YEAR-TO-DATE (YTD) PRICE, TOTAL RETURN, AND 5-YEAR STOCK BETA OF KEY VENDORS, 2026
FIGURE 45
AMAZON WEB SERVICES (AWS): COMPANY SNAPSHOT
FIGURE 46
DELL TECHNOLOGIES: COMPANY SNAPSHOT
FIGURE 47
NVIDIA: COMPANY SNAPSHOT
FIGURE 48
MICROSOFT: COMPANY SNAPSHOT
FIGURE 49
HEWLETT PACKARD ENTERPRISE COMPANY (HPE): COMPANY SNAPSHOT
FIGURE 50
GOOGLE: COMPANY SNAPSHOT
FIGURE 51
CISCO: COMPANY SNAPSHOT
FIGURE 52
IBM: COMPANY SNAPSHOT
FIGURE 53
INTEL: COMPANY SNAPSHOT
FIGURE 54
EDGE COMPUTING MARKET: RESEARCH DESIGN
FIGURE 55
LIST OF KEY SECONDARY SOURCES
FIGURE 56
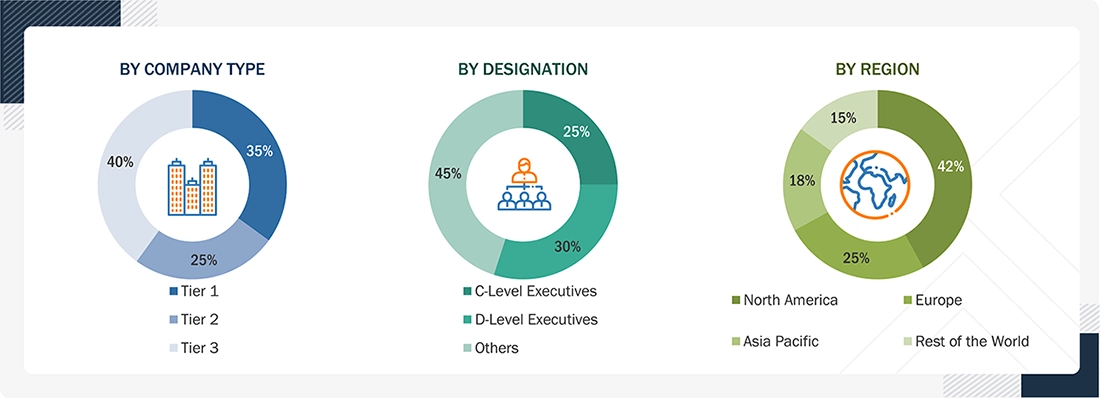
BREAKDOWN OF PRIMARY INTERVIEWS, BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 57
KEY INDUSTRY INSIGHTS
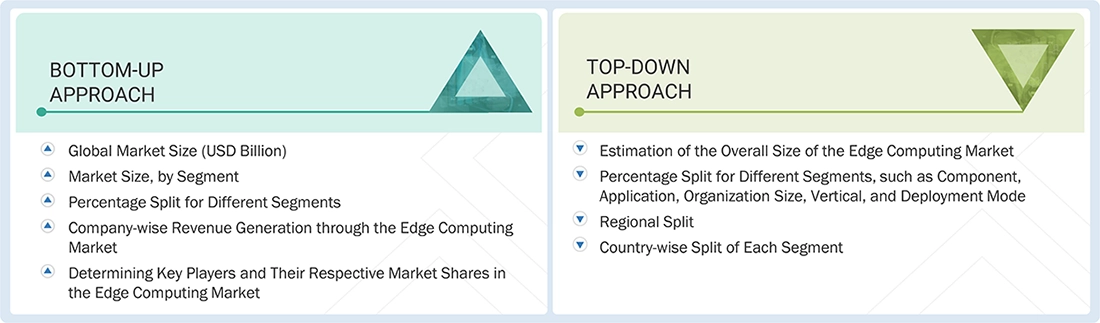
FIGURE 58
EDGE COMPUTING MARKET: TOP-DOWN AND BOTTOM-UP APPROACHES
FIGURE 59
SUPPLY-SIDE ANALYSIS
FIGURE 60
APPROACH 2 (DEMAND SIDE): REVENUE GENERATED FROM EDGE INFRASTRUCTURE, SOFTWARE PLATFORMS, AND SERVICES
FIGURE 61
APPROACH 2 (DEMAND SIDE): EDGE COMPUTING MARKET
FIGURE 62
EDGE COMPUTING MARKET: DATA TRIANGULATION
FIGURE 63
RESEARCH ASSUMPTIONS













Growth opportunities and latent adjacency in Edge Computing Market