4
MARKET OVERVIEW
Maps the market evolution with focus on trend catalysts, risk factors, and growth opportunities across segments.
4.2.1.1
EUROPE REGULATORY HARMONIZATION BOOSTS NEED FOR UNIFIED ECLINICAL SYSTEMS
4.2.1.2
RESEARCH FUNDING ACCELERATES DIGITAL TRIAL INFRASTRUCTURE DEMAND
4.2.1.3
EUROPE GUIDANCE ENCOURAGES DECENTRALIZED TRIAL TECHNOLOGIES
4.2.1.4
GROWING INDUSTRY SHIFT TOWARD MULTI-COUNTRY TRIAL EFFICIENCY
4.2.1.5
STRONG REGIONAL FOCUS ON DATA QUALITY AND STANDARDIZATION
4.2.2.1
STRICT GENERAL DATA PROTECTION REGULATION (GDPR) RULES RAISE COMPLIANCE AND DEPLOYMENT COSTS
4.2.2.2
DIFFICULTY IN SEAMLESS INTEGRATION OF ECLINICAL PLATFORMS
4.2.3.1
GROWTH OF RWD/RWE NETWORKS CREATES ANALYTICS OPPORTUNITIES
4.2.3.2
INCREASED ADOPTION OF ESOURCE TO REDUCE SITE WORKLOAD
4.2.3.3
GROWING COLLABORATIONS BETWEEN CROS AND TECH VENDORS
4.2.3.4
EXPANSION OF DIGITAL PATIENT-ENGAGEMENT TOOLS IN EUROPE TRIALS
4.2.4.1
HEAVY VALIDATION REQUIREMENTS LIMIT RAPID VENDOR DEPLOYMENT
4.2.4.2
CROSS-BORDER DATA TRANSFER RULES COMPLICATE ARCHITECTURE CHOICES
4.3
UNMET NEEDS AND WHITE SPACES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Highlights the market structure, growth drivers, restraints, and near-term inflection points influencing performance.
5.1
PORTER’S FIVE FORCES ANALYSIS
5.2
MACROECONOMIC OUTLOOK
5.2.2
GDP TRENDS AND FORECAST
5.2.3
TRENDS IN HEALTHCARE IT INDUSTRY
5.5.1
INDICATIVE PRICE FOR EUROPE ECLINICAL SOLUTIONS, BY KEY PLAYER (2024)
5.6
KEY CONFERENCES AND EVENTS, 2026–2027
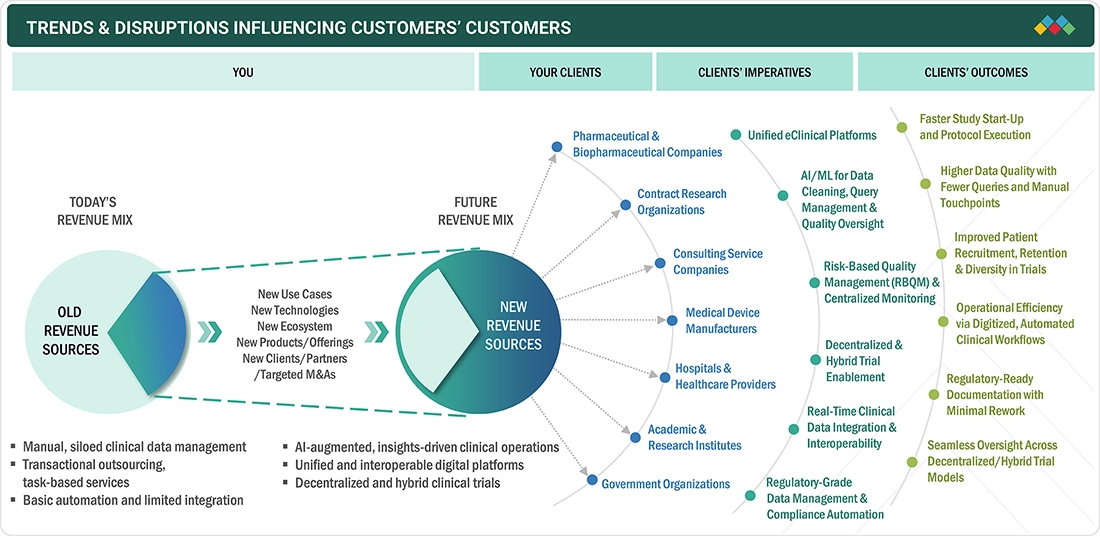
5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
6.1
KEY EMERGING TECHNOLOGIES
6.2
COMPLEMENTARY TECHNOLOGIES
6.3
TECHNOLOGY/PRODUCT ROADMAP
6.6
IMPACT OF AI/GEN AI ON ECLINICAL SOLUTIONS MARKET
6.6.1
TOP USE CASES AND MARKET POTENTIAL
6.6.2
BEST PRACTICES IN ECLINICAL SOLUTIONS
6.6.3
CASE STUDIES OF AL IMPLEMENTATION IN THE ECLINICAL SOLUTIONS MARKET
6.6.4
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
6.6.5
CLIENTS' READINESS TO ADOPT GENERATIVE ECLINICAL SOLUTIONS MARKET
7.1
REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
9
EUROPE ECLINICAL SOLUTIONS MARKET, BY PRODUCT (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
9.2
ELECTRONIC DATA CAPTURE (EDC) & CLINICAL DATA MANAGEMENT SOLUTIONS (CDMS)
9.3
CLINICAL TRIAL MANAGEMENT SOLUTIONS (CTMS)
9.4
CLINICAL ANALYTICS PLATFORMS
9.5
RANDOMIZATION & TRIAL SUPPLY MANAGEMENT SOLUTIONS (RTSM)
9.6
ELECTRONIC CLINICAL OUTCOME ASSESSMENT SOLUTIONS (ECOA)
9.7
ELECTRONIC TRIAL MASTER FILE SOLUTIONS (ETMF)
9.8
ELECTRONIC CONSENT SOLUTIONS
9.9
REGULATORY INFORMATION MANAGEMENT SOLUTIONS (RIMS)
9.10
CLINICAL DATA INTEGRATION PLATFORMS
9.12
OTHER ECLINICAL SOLUTIONS
10
EUROPE ECLINICAL SOLUTIONS MARKET, BY DEPLOYMENT MODEL (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
10.2
WEB-HOSTED & CLOUD-BASED MODELS
11
EUROPE ECLINICAL SOLUTIONS MARKET, BY APPLICATION (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
11.3
DOCUMENT MANAGEMENT AND STORAGE
11.6
CLINICAL TRIAL OPERATIONS
11.7
REGULATORY INFORMATION MANAGEMENT
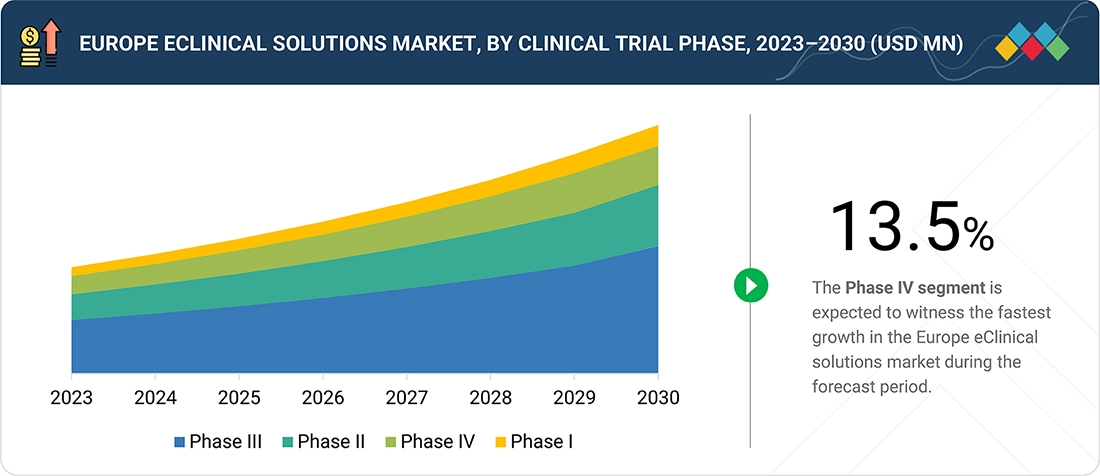
12
EUROPE ECLINICAL SOLUTIONS MARKET, BY CLINICAL TRIAL PHASE (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
13
EUROPE ECLINICAL SOLUTIONS MARKET, BY END USER (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
13.2
PHARMACEUTICAL AND BIOPHARMACEUTICAL COMPANIES
13.3
CONTRACT RESEARCH ORGANIZATIONS
13.4
CONSULTING SERVICE COMPANIES
13.5
MEDICAL DEVICE MANUFACTURERS
13.6
HOSPITALS & HEALTHCARE PROVIDERS
13.7
ACADEMIC RESEARCH INSTITUTIONS
13.8
GOVERNMENT ORGANIZATIONS
14
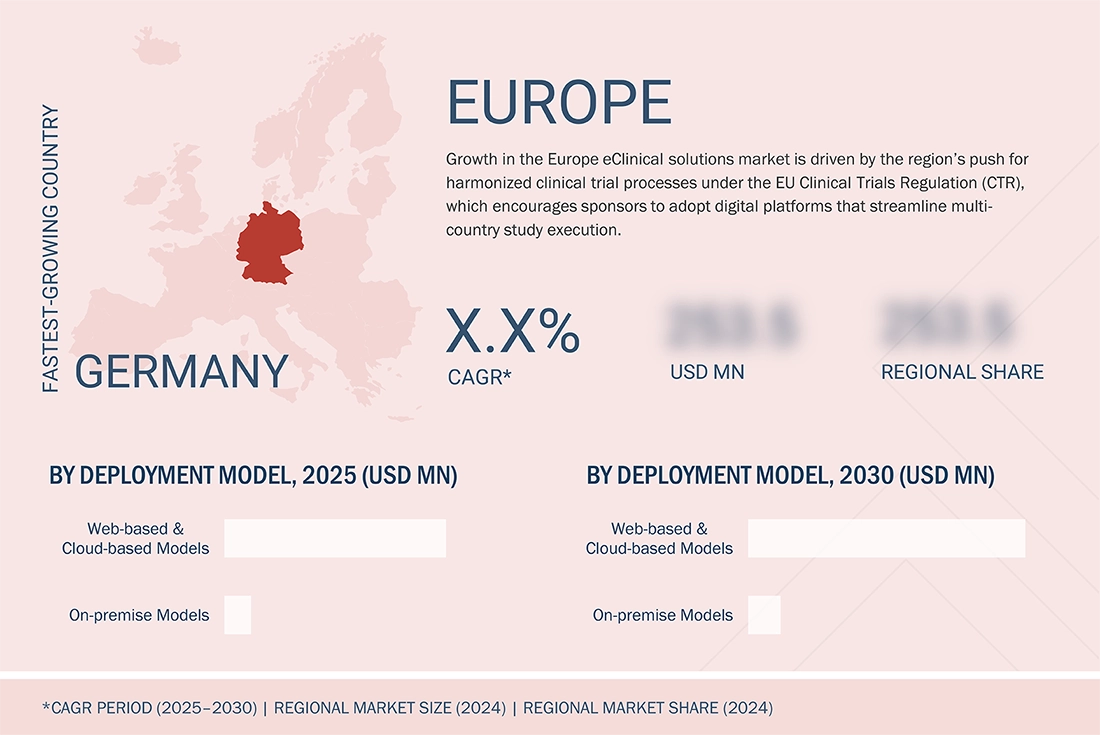
EUROPE ECLINICAL SOLUTIONS MARKET, BY COUNTRY (USD MILLION) (MARKET SIZE & FORECAST TO 2030)
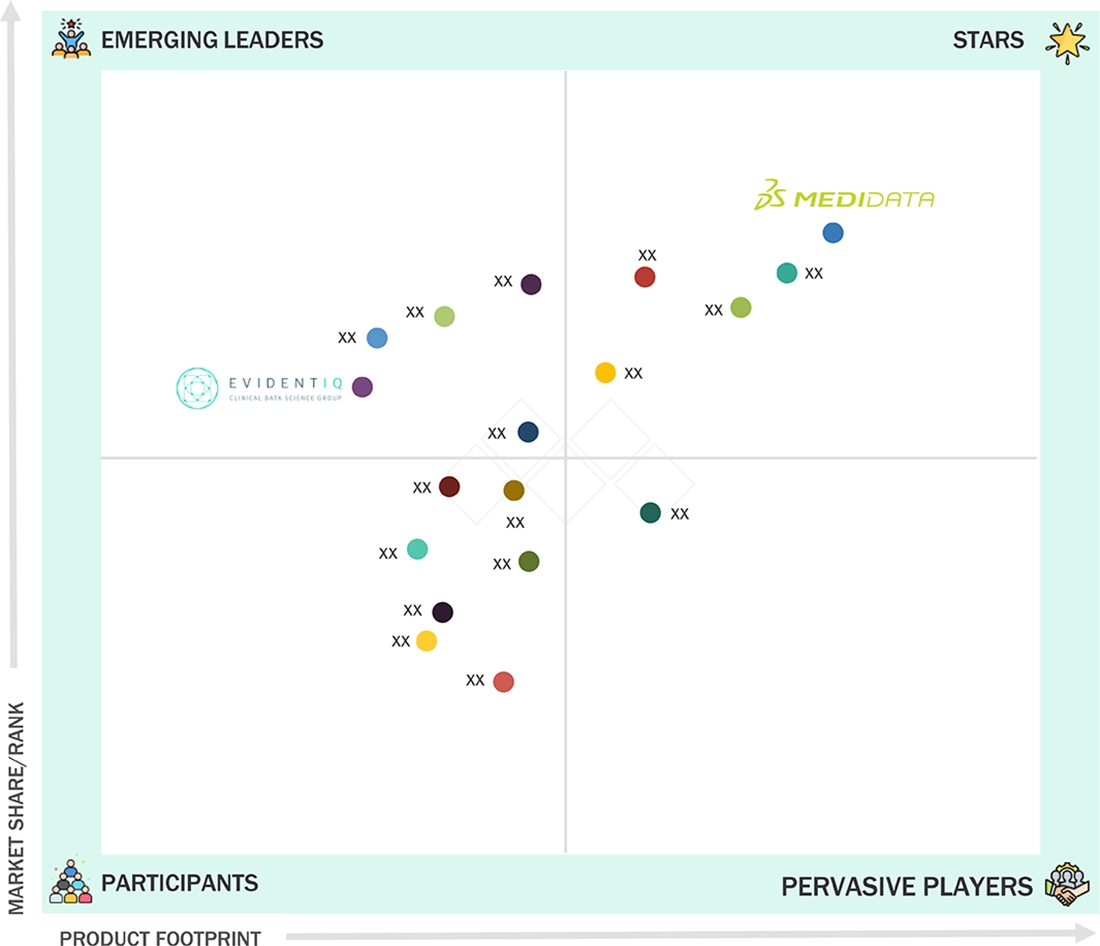
STRATEGIC ASSESSMENT OF LEADING PLAYERS, MARKET SHARE, REVENUE ANALYSIS, COMPANY POSITIONING, AND COMPETITIVE BENCHMARKS INFLUENCING MARKET POTENTIAL
15.2
KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN
15.3
REVENUE ANALYSIS (2020–2024)
15.4
MARKET SHARE ANALYSIS (2024)
15.6
COMPANY EVALUATION MATRIX: KEY PLAYERS,
15.6.5
COMPANY FOOTPRINT: KEY PLAYERS,
15.6.5.1
COMPANY FOOTPRINT
15.6.5.2
COUNTRY FOOTPRINT
15.6.5.3
DEPLOYMENT MODEL FOOTPRINT
15.6.5.4
APPLICATION FOOTPRINT
15.6.5.5
END-USER FOOTPRINT
15.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES,
15.7.1
PROGRESSIVE COMPANIES
15.7.2
RESPONSIVE COMPANIES
15.7.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES,
15.7.5.1
DETAILED LIST OF KEY STARTUPS/SMES
15.7.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
15.8
COMPANY VALUATION AND FINANCIAL METRICS
15.9
COMPETITIVE SCENARIOS
15.9.1
PRODUCT LAUNCHES AND UPGRADES
16.1.1
MEDIDATA (A DASSAULT SYSTÈMES COMPANY)
16.1.1.1
BUSINESS OVERVIEW
16.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
16.1.1.3.1
KEY STRENGTHS/RIGHT TO WIN
16.1.1.3.2
STRATEGIC CHOICES
16.1.1.3.3
WEAKNESS/COMPETITIVE THREATS
16.1.10
PAREXEL INTERNATIONAL (MA) CORPORATION.
16.1.12
COMPUGROUP MEDICAL
16.2.2
ANJU SOFTWARE, INC.
17.1.1.1
KEY DATA FROM SECONDARY SOURCES
17.1.2.1
KEY DATA FROM PRIMARY SOURCES
17.1.2.2
KEY PRIMARY PARTICIPANTS
17.1.2.3
BREAKDOWN OF PRIMARY INTERVIEWS
17.1.2.4
KEY INDUSTRY INSIGHTS
17.2
MARKET SIZE ESTIMATION
17.2.1
BOTTOM-UP APPROACH
17.2.3
BASE NUMBER CALCULATION
17.3
MARKET FORECAST APPROACH
17.6
RESEARCH ASSUMPTIONS
17.7
RESEARCH LIMITATIONS AND RISK ASSESSMENT
18.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
18.3
CUSTOMIZATION OPTIONS


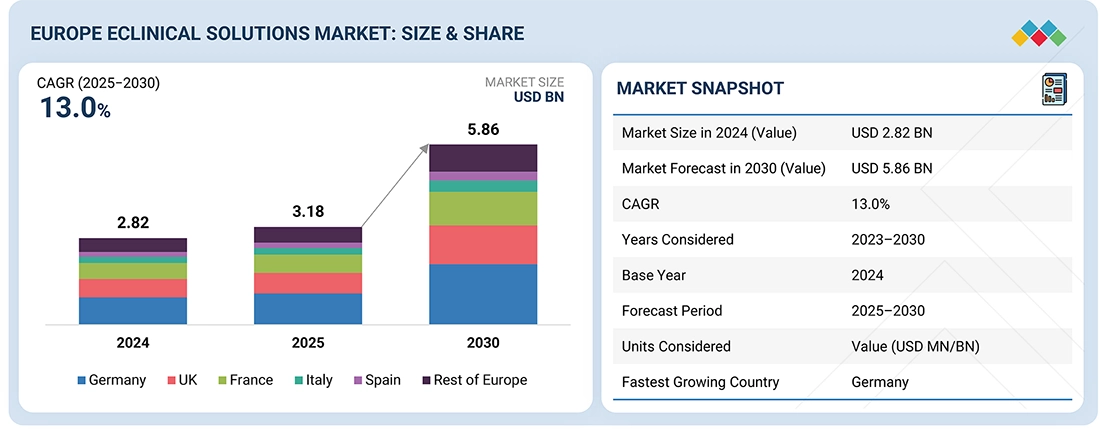


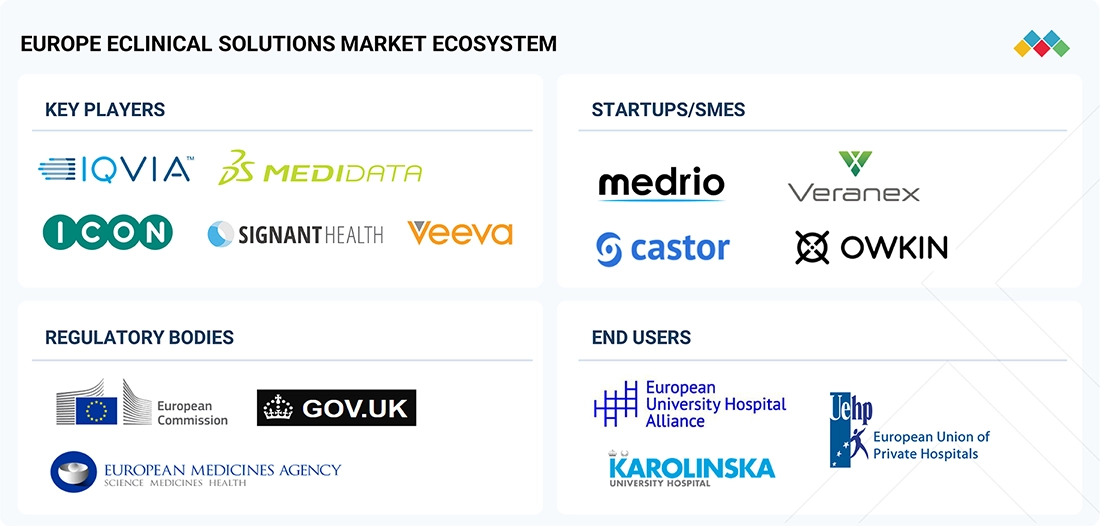










Growth opportunities and latent adjacency in Europe eClinical Solutions Market