4
MARKET OVERVIEW
Strategic cybersecurity investments reshape digital landscapes amid rising threats and regulatory demands.
45
4.2.1.1
GOVERNMENT INITIATIVES FOR DIGITAL TRANSFORMATION
4.2.1.2
PUBLIC-PRIVATE COLLABORATION AND INCREASED CYBERSECURITY INVESTMENT
4.2.1.3
RISING CYBER THREAT LANDSCAPE
4.2.1.4
STRONG REGULATORY AND COMPLIANCE MANDATES
4.2.1.5
DATA LOCALIZATION AND SOVEREIGN CLOUD MANDATES RESHAPING CYBERSECURITY
4.2.2.1
LIMITED CYBER RISK AWARENESS AT ORGANIZATIONAL LEVELS
4.2.2.2
HIGH COST OF ADVANCED CYBERSECURITY SOLUTIONS
4.2.3.1
CYBERSECURITY AS FOUNDATIONAL LAYER FOR AUTONOMOUS AND ALGORITHM-DRIVEN CITIES
4.2.3.2
LIFECYCLE SECURITY FOR MASSIVE-SCALE CONNECTED AND EMBEDDED SYSTEMS
4.2.3.3
CYBERSECURITY FOR AI MODEL INTEGRITY, GOVERNANCE, AND TRUST
4.2.3.4
SHIFT TOWARD STRATEGIC, BUSINESS-DRIVEN CYBERSECURITY LEADERSHIP
4.2.4.1
ESCALATING RANSOMWARE AND DATA EXTORTION ATTACKS
4.2.4.2
LACK OF REAL-TIME THREAT INTELLIGENCE AND INCIDENT RESPONSE CAPABILITY
4.3
UNMET NEEDS AND WHITE SPACES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
4.5.1
CROSS-TIER STRATEGIC PATTERNS
4.5.2.1
REGULATORY AND COMPLIANCE-DRIVEN SECURITY INVESTMENTS
4.5.2.2
ZERO TRUST AND IDENTITY-CENTRIC SECURITY MODELS
4.5.2.3
CLOUD SECURITY AND CLOUD-NATIVE PROTECTION
5
INDUSTRY TRENDS
Uncover strategic insights into competitive dynamics and technological advancements shaping industry transformation.
60
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
BARGAINING POWER OF SUPPLIERS
5.1.3
BARGAINING POWER OF BUYERS
5.1.4
THREAT OF SUBSTITUTES
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS AND FORECAST
5.2.3
TRENDS IN GLOBAL ICT INDUSTRY
5.2.4
TRENDS IN GLOBAL CYBERSECURITY INDUSTRY
5.3.1
POLICY, GOVERNANCE & REGULATORY FRAMEWORK
5.3.2
INFRASTRUCTURE & TECHNOLOGY ENABLEMENT
5.3.3
CYBERSECURITY PRODUCT DEVELOPMENT & TECHNOLOGY PROVIDERS
5.3.4
SYSTEM INTEGRATION & MANAGED SECURITY SERVICES
5.3.5
DISTRIBUTION & CHANNEL ECOSYSTEM
5.5.1
INDICATIVE PRICING ANALYSIS, BY OFFERING
5.6
KEY CONFERENCES & EVENTS, 2026
5.7
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.9.1
IBM ENABLED REAL-TIME FRAUD DETECTION AT ARAB NATIONAL BANK, STRENGTHENING SECURITY AND CUSTOMER TRUST
5.9.2
SIRAR BY STC STRENGTHENED SMART CITY SECURITY AT KING ABDULLAH FINANCIAL DISTRICT WITH AI-DRIVEN THREAT DETECTION
5.9.3
CROWDSTRIKE DELIVERED AI-POWERED CYBER DEFENSE ACROSS SAUDI ARAMCO’S CRITICAL OPERATIONS
5.9.4
FORTINET SECURED AL HATAB BAKERY NETWORK WITH INTEGRATED SD-WAN AND NEXT-GEN FIREWALL SOLUTIONS
5.9.5
PALO ALTO NETWORKS AUTOMATED SITE’S MDR OPERATIONS TO ACCELERATE THREAT DETECTION AND RESPONSE
5.10
IMPACT OF 2025 US TARIFF – KSA CYBERSECURITY MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.5
IMPACT ON END-USE INDUSTRIES
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT,
6.1.1
KEY EMERGING TECHNOLOGIES
6.1.1.2
IDENTITY AND ACCESS MANAGEMENT (IAM)
6.1.1.3
SECURITY OPERATIONS CENTER (SOC)
6.1.2
COMPLEMENTARY TECHNOLOGIES
6.1.2.2
INTERNET OF THINGS
6.1.3
ADJACENT TECHNOLOGIES
6.1.3.2
PRIVACY-ENHANCING TECHNOLOGIES (PETS)
6.2
TECHNOLOGY/PRODUCT ROADMAP
6.2.1
SHORT-TERM (2026–2027) | FOUNDATION & EARLY COMMERCIALIZATION
6.2.2
MID-TERM (2027–2030) SCALING, INTELLIGENCE & ECOSYSTEM EXPANSION
6.2.3
LONG-TERM (2030–2035+) | RESILIENCE, AUTONOMY & NATIONAL CYBER ECOSYSTEM MATURITY
6.4.1
NATIONAL TALENT & LEADERSHIP DEVELOPMENT PROGRAMS
6.4.2
AI-DRIVEN THREAT DETECTION & RESPONSE
6.4.3
SECURE DIGITAL TRANSFORMATION OF GOVERNMENT SERVICES
6.4.4
MEGA PROJECT & SMART INFRASTRUCTURE SECURITY
6.4.5
CYBERSECURITY CAPACITY BUILDING & INNOVATION ECOSYSTEM
6.5
IMPACT OF AI/GEN AI ON KSA CYBERSECURITY MARKET
6.5.1
BEST PRACTICES IN KSA CYBERSECURITY MARKET
6.5.2
CASE STUDIES OF AI IMPLEMENTATION IN KSA CYBERSECURITY MARKET
6.5.3
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
6.5.4
CLIENTS’ READINESS TO ADOPT GENERATIVE AI IN KSA CYBERSECURITY MARKET
6.6
SUCCESS STORIES AND REAL-WORLD APPLICATIONS
6.6.1
SISA: AI-POWERED CYBERSECURITY MXDR FOR DIGITAL PAYMENT SECURITY
6.6.2
SAUDI NATIONAL CYBERSECURITY AUTHORITY (NCA): UNIFIED NATIONAL CYBER RESILIENCE INITIATIVES
7
REGULATORY LANDSCAPE
Navigate KSA's cybersecurity market by understanding global regulatory impacts and compliance frameworks.
103
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.3
IMPACT OF FOREIGN REGULATORY LANDSCAPE ON KSA CYBERSECURITY MARKET
7.1.3.2
IMPACT OF GLOBAL CYBERSECURITY REGULATIONS ON KSA CYBERSECURITY MARKET
8
CONSUMER LANDSCAPE & BUYER BEHAVIOR
Unlock market profitability by navigating stakeholder influence and addressing unmet needs across key industries.
109
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS IN VARIOUS END-USE INDUSTRIES
8.5.3
MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9
KSA CYBERSECURITY MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 24 Data Tables
119
9.1.1
OFFERING: KSA CYBERSECURITY MARKET DRIVERS
9.2.1
ENDPOINT SECURITY & MANAGEMENT
9.2.1.1
ANTIVIRUS AND ANTI-MALWARE
9.2.1.4
WEB CONTENT FILTERING
9.2.2.1
NETWORK FIREWALLS
9.2.2.2
INTRUSION DETECTION AND PREVENTION SYSTEMS (IDPS)
9.2.2.3
VIRTUAL PRIVATE NETWORK (VPN)
9.2.2.4
NETWORK ACCESS CONTROL (NAC)
9.2.2.5
SECURE WEB GATEWAY (SWG)
9.2.2.7
UNIFIED THREAT MANAGEMENT (UTM)
9.2.3.1
DATA DISCOVERY AND CLASSIFICATION
9.2.3.2
DATA LOSS PREVENTION (DLP)
9.2.3.3
ENCRYPTION & TOKENIZATION
9.2.4
APPLICATION SECURITY
9.2.4.1
APPLICATION SECURITY TESTING (AST)
9.2.4.2
SECURE DEVELOPMENT TOOLS
9.2.4.3
WEB APPLICATION FIREWALL (WAF)
9.2.5
IDENTITY SECURITY & MANAGEMENT
9.2.5.1
IDENTITY GOVERNANCE SOLUTIONS
9.2.5.2
ACCESS MANAGEMENT SOLUTIONS
9.2.5.3
PRIVILEGED ACCESS MANAGEMENT (PAM) SOLUTIONS
9.2.5.4
AUTHENTICATION SOLUTIONS
9.2.5.4.1
SINGLE-FACTOR AUTHENTICATION (SFA)
9.2.5.4.2
MULTI-FACTOR AUTHENTICATION (MFA)
9.2.6
GOVERNANCE, RISK & COMPLIANCE (GRC)
9.2.7
PHYSICAL & ENVIRONMENTAL MONITORING SOLUTIONS
9.2.9
CYBERSECURITY OPERATION SOLUTIONS
9.3.1
PROFESSIONAL SERVICES
9.3.1.1
MANAGEMENT CONSULTING
9.3.1.2
COMPLIANCE ASSESSMENT
9.3.1.4
TECHNICAL ASSESSMENT
9.3.1.5
TECHNICAL CONSULTING
9.3.1.6
INCIDENT RESPONSE AND INVESTIGATION
9.3.2
TECHNICAL IMPLEMENTATION SERVICES
9.3.2.1
PRODUCT/SOLUTION DEVELOPMENT
9.3.2.2
SYSTEM INTEGRATION
9.3.3.2
MANAGED SOLUTION AS A SERVICE
9.3.3.3
CYBERSECURITY MANPOWER OUTSOURCING
9.3.4
TRAINING AND CAPABILITY BUILDING SERVICES
9.3.4.1
CYBERSECURITY TRAINING
9.3.4.2
CYBERSECURITY AWARENESS
9.3.4.3
CYBERSECURITY EXAMINATION & CERTIFICATION
9.3.4.4
CYBERSECURITY EVENTS AND COMPETITIONS
10
KSA CYBERSECURITY MARKET, BY DEPLOYMENT MODE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables
148
10.1.1
DEPLOYMENT MODE: KSA CYBERSECURITY MARKET DRIVERS
11
KSA CYBERSECURITY MARKET, BY ORGANIZATION SIZE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables
152
11.1.1
ORGANIZATION SIZE: KSA CYBERSECURITY MARKET DRIVERS
11.3
SMALL AND MEDIUM-SIZED ENTERPRISES (SMES)
12
KSA CYBERSECURITY MARKET, BY SECTOR
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 4 Data Tables
156
12.1.1
SECTOR: KSA CYBERSECURITY MARKET DRIVERS
12.2
PUBLIC SECTOR ENTITIES
12.3
PRIVATE SECTOR ENTITIES
12.3.1
ENERGY & UTILITIES
12.3.2
BANKING, FINANCIAL SERVICES, AND INSURANCE (BFSI)
12.3.4
HEALTHCARE (PRIVATE & DIGITAL HEALTH)
12.3.5
MANUFACTURING, INDUSTRIAL, AND MINING
12.3.6
TRANSPORTATION & LOGISTICS
12.3.7
TOURISM, HOSPITALITY, AND ENTERTAINMENT
12.3.8
RETAIL & E-COMMERCE
12.3.9
REAL ESTATE & CONSTRUCTION
12.3.10
PROFESSIONAL SERVICES & PRIVATE EDUCATION
13
COMPETITIVE LANDSCAPE
Analyze market dominance through strategic insights and competitive benchmarks of key industry players.
167
13.2
KEY PLAYER STRATEGIES/RIGHT TO WIN
13.4
MARKET SHARE ANALYSIS
13.5
PRODUCT/BRAND COMPARISON
13.6
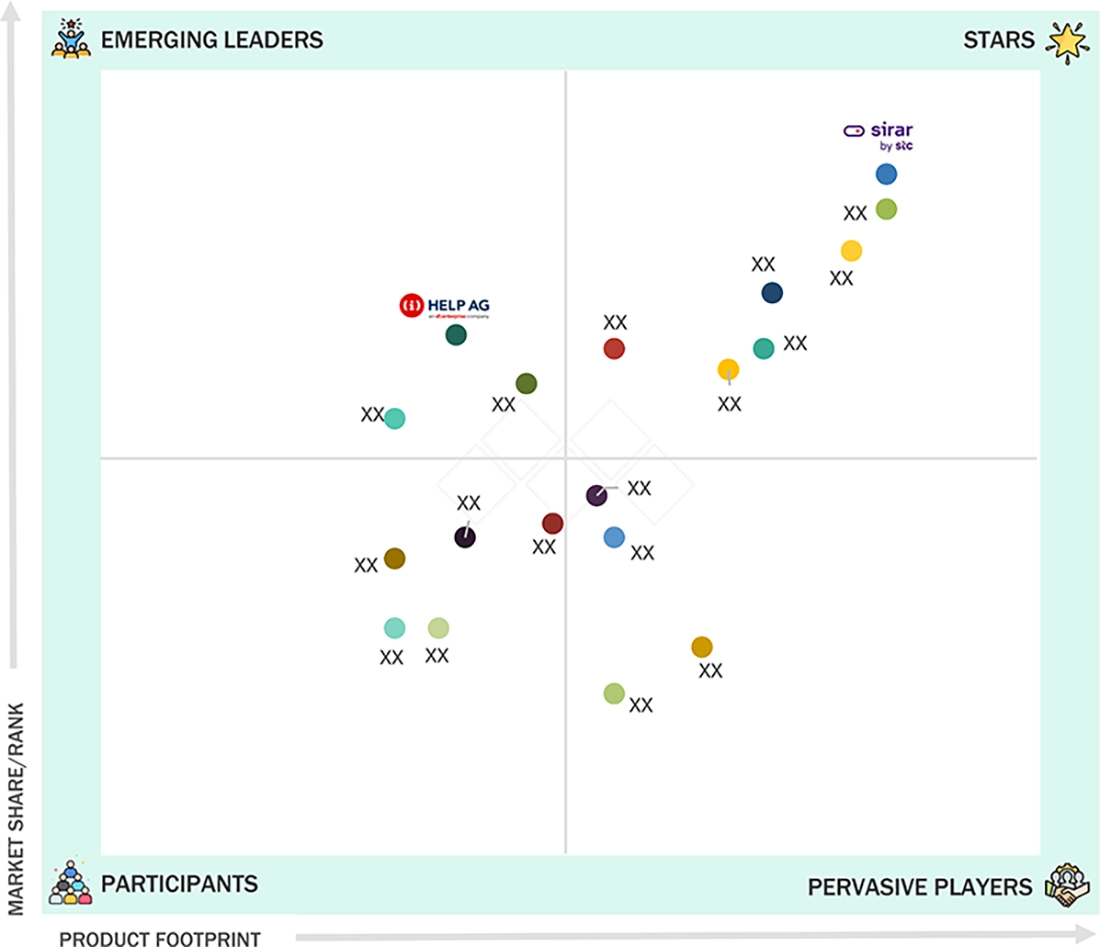
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
13.6.5
COMPANY FOOTPRINT: KEY PLAYERS
13.6.5.1
COMPANY FOOTPRINT
13.6.5.2
OFFERING FOOTPRINT
13.6.5.3
DEPLOYMENT MODE FOOTPRINT
13.6.5.4
SOLUTION FOOTPRINT
13.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
13.7.1
PROGRESSIVE COMPANIES
13.7.2
RESPONSIVE COMPANIES
13.7.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
13.7.5.1
DETAILED LIST OF KEY STARTUPS/SMES
13.7.5.2
OFFERING FOOTPRINT
13.7.5.3
DEPLOYMENT MODE FOOTPRINT
13.7.5.4
SOLUTION FOOTPRINT
13.8
COMPETITIVE SCENARIO AND TRENDS
13.8.1
PRODUCT LAUNCHES/ENHANCEMENTS
14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
194
14.1.1.1
BUSINESS OVERVIEW
14.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
14.1.1.3
RECENT DEVELOPMENTS
14.1.1.3.1
PRODUCT LAUNCHES/ENHANCEMENTS
14.1.1.4.2
STRATEGIC CHOICES
14.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
14.1.3
PALO ALTO NETWORKS
14.2.10
SADA THALATE GULF (STG)
15
RESEARCH METHODOLOGY
286
15.1.2.1
BREAKUP OF PRIMARY PROFILES
15.1.2.2
KEY INDUSTRY INSIGHTS
15.3
MARKET SIZE ESTIMATION
15.3.2
BOTTOM-UP APPROACH
15.5
RESEARCH ASSUMPTIONS
15.6
RESEARCH LIMITATIONS
16.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
16.3
CUSTOMIZATION OPTIONS
TABLE 1
USD EXCHANGE RATES, 2020–2025
TABLE 2
KSA: MACROECONOMIC IMPACT ON CYBERSECURITY
TABLE 3
KSA CYBERSECURITY MARKET: GOVERNMENT INITIATIVES
TABLE 4
KSA CYBERSECURITY MARKET: RECENT TRENDS
TABLE 5
KSA CYBERSECURITY MARKET: TECHNOLOGY TRENDS
TABLE 6
UNMET NEEDS AND WHITE SPACES IN KSA CYBERSECURITY MARKET
TABLE 7
STRATEGIC MOVES BY PLAYERS IN KSA CYBERSECURITY MARKET
TABLE 8
CROSS-TIER STRATEGIC PATTERNS OF VENDORS
TABLE 9
PORTER’S FIVE FORCES’ IMPACT ON KSA CYBERSECURITY MARKET
TABLE 10
KSA: GDP PERCENTAGE CHANGE, 2021–2030
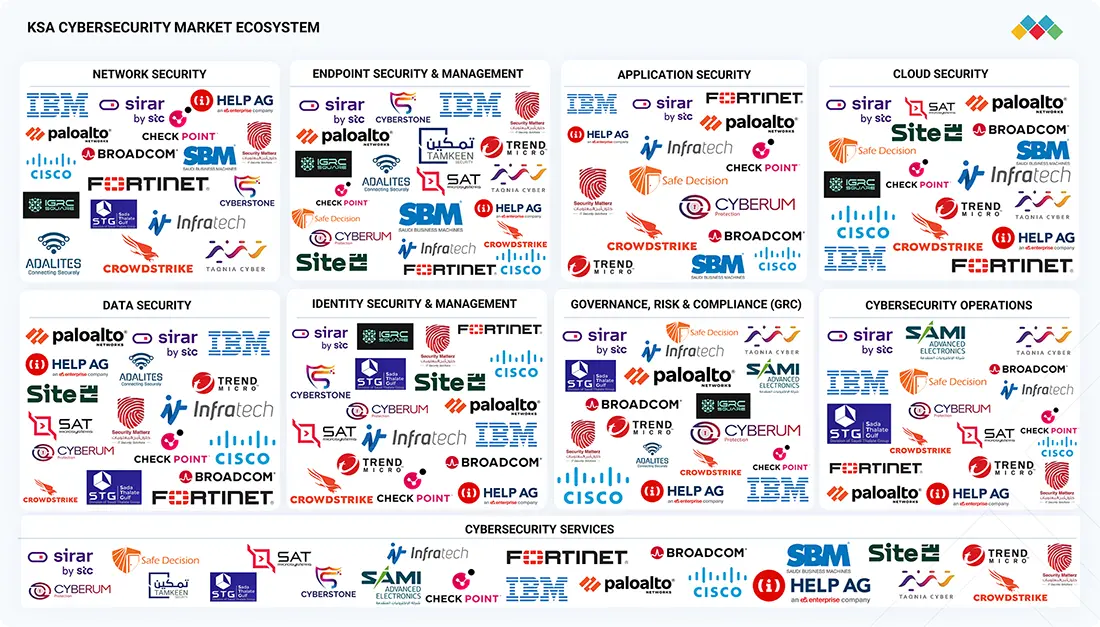
TABLE 11
KSA CYBERSECURITY MARKET: ECOSYSTEM
TABLE 12
INDICATIVE PRICING MODEL OF CYBERSECURITY OFFERING IN KSA CYBERSECURITY MARKET
TABLE 13
KSA CYBERSECURITY MARKET: DETAILED LIST OF CONFERENCES & EVENTS, 2026
TABLE 14
KEY TARIFF RATES
TABLE 15
LIST OF TOP PATENTS IN KSA CYBERSECURITY MARKET, 2024–2026
TABLE 16
TOP USE CASES AND MARKET POTENTIAL
TABLE 17
BEST PRACTICES: COMPANIES IMPLEMENTING USE CASES
TABLE 18
KSA CYBERSECURITY MARKET: CASE STUDIES RELATED TO GEN AI IMPLEMENTATION
TABLE 19
INTERCONNECTED ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
TABLE 20
KSA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 21
KSA CYBERSECURITY INDUSTRY STANDARDS AND FRAMEWORKS
TABLE 22
GLOBAL CYBERSECURITY REGULATIONS AND KSA CYBERSECURITY GROWTH
TABLE 23
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS (%)
TABLE 24
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
TABLE 25
UNMET NEEDS IN KSA CYBERSECURITY MARKET, BY END-USE INDUSTRY
TABLE 26
KSA: CYBERSECURITY MARKET, BY OFFERING, 2020–2025 (USD MILLION)
TABLE 27
KSA: CYBERSECURITY MARKET, BY OFFERING, 2026–2031 (USD MILLION)
TABLE 28
KSA: CYBERSECURITY MARKET, BY SOLUTION, 2020–2025 (USD MILLION)
TABLE 29
KSA: CYBERSECURITY MARKET, BY SOLUTION, 2026–2031 (USD MILLION)
TABLE 30
KSA: CYBERSECURITY MARKET, BY ENDPOINT SECURITY & MANAGEMENT SOLUTION, 2020–2025 (USD MILLION)
TABLE 31
KSA: CYBERSECURITY MARKET, BY ENDPOINT SECURITY & MANAGEMENT SOLUTION, 2026–2031 (USD MILLION)
TABLE 32
KSA: CYBERSECURITY MARKET, BY NETWORK SECURITY SOLUTION, 2020–2025 (USD MILLION)
TABLE 33
KSA: CYBERSECURITY MARKET, BY NETWORK SECURITY SOLUTION, 2026–2031 (USD MILLION)
TABLE 34
KSA: CYBERSECURITY MARKET, BY DATA SECURITY SOLUTION, 2020–2025 (USD MILLION)
TABLE 35
KSA: CYBERSECURITY MARKET, BY DATA SECURITY SOLUTION, 2026–2031 (USD MILLION)
TABLE 36
KSA: CYBERSECURITY MARKET, BY APPLICATION SECURITY SOLUTION, 2020–2025 (USD MILLION)
TABLE 37
KSA: CYBERSECURITY MARKET, BY APPLICATION SECURITY SOLUTION, 2026–2031 (USD MILLION)
TABLE 38
KSA: CYBERSECURITY MARKET, BY IDENTITY SECURITY AND MANAGEMENT SOLUTION, 2020–2025 (USD MILLION)
TABLE 39
KSA: CYBERSECURITY MARKET, BY IDENTITY SECURITY AND MANAGEMENT SOLUTION, 2026–2031 (USD MILLION)
TABLE 40
KSA: CYBERSECURITY MARKET, BY SERVICE, 2020–2025 (USD MILLION)
TABLE 41
KSA: CYBERSECURITY MARKET, BY SERVICE, 2026–2031 (USD MILLION)
TABLE 42
KSA: CYBERSECURITY MARKET, BY PROFESSIONAL SERVICE, 2020–2025 (USD MILLION)
TABLE 43
KSA: CYBERSECURITY MARKET, BY PROFESSIONAL SERVICE, 2026–2031 (USD MILLION)
TABLE 44
KSA: CYBERSECURITY MARKET, BY TECHNICAL IMPLEMENTATION SERVICE, 2020–2025 (USD MILLION)
TABLE 45
KSA: CYBERSECURITY MARKET, BY TECHNICAL IMPLEMENTATION SERVICE, 2026–2031 (USD MILLION)
TABLE 46
KSA: CYBERSECURITY MARKET, BY MANAGED SERVICE, 2020–2025 (USD MILLION)
TABLE 47
KSA: CYBERSECURITY MARKET, BY MANAGED SERVICE, 2026–2031 (USD MILLION)
TABLE 48
KSA: CYBERSECURITY MARKET, BY TRAINING AND CAPABILITY BUILDING SERVICE, 2020–2025 (USD MILLION)
TABLE 49
KSA: CYBERSECURITY MARKET, BY TRAINING AND CAPABILITY BUILDING SERVICE, 2026–2031 (USD MILLION)
TABLE 50
KSA: CYBERSECURITY MARKET, BY DEPLOYMENT MODE, 2020–2025 (USD MILLION)
TABLE 51
KSA: CYBERSECURITY MARKET, BY DEPLOYMENT MODE, 2026–2031 (USD MILLION)
TABLE 52
KSA: CYBERSECURITY MARKET, BY ORGANIZATION SIZE, 2020–2025 (USD MILLION)
TABLE 53
KSA: CYBERSECURITY MARKET, BY ORGANIZATION SIZE, 2026–2031 (USD MILLION)
TABLE 54
KSA: CYBERSECURITY MARKET, BY SECTOR, 2020–2025 (USD MILLION)
TABLE 55
KSA: CYBERSECURITY MARKET, BY SECTOR, 2026–2031 (USD MILLION)
TABLE 56
KSA: CYBERSECURITY MARKET, BY PRIVATE SECTOR ENTITY, 2020–2025 (USD MILLION)
TABLE 57
KSA: CYBERSECURITY MARKET, BY PRIVATE SECTOR ENTITY, 2026–2031 (USD MILLION)
TABLE 58
OVERVIEW OF STRATEGIES ADOPTED BY KEY CYBERSECURITY VENDORS
TABLE 59
KSA CYBERSECURITY MARKET: DEGREE OF COMPETITION
TABLE 60
KSA CYBERSECURITY MARKET: OFFERING FOOTPRINT
TABLE 61
KSA CYBERSECURITY MARKET: DEPLOYMENT MODE FOOTPRINT
TABLE 62
KSA CYBERSECURITY MARKET: SOLUTION FOOTPRINT
TABLE 63
KSA CYBERSECURITY MARKET: KEY STARTUPS/SMES
TABLE 64
KSA CYBERSECURITY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, BY OFFERING
TABLE 65
KSA CYBERSECURITY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, BY DEPLOYMENT MODE
TABLE 66
KSA CYBERSECURITY MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES, BY SOLUTION
TABLE 67
KSA CYBERSECURITY MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, JANUARY 2024–FEBRUARY 2026
TABLE 68
KSA CYBERSECURITY MARKET: DEALS, JANUARY 2024–FEBRUARY 2026
TABLE 69
IBM: COMPANY OVERVIEW
TABLE 70
IBM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 71
IBM: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 74
SIRAR: COMPANY OVERVIEW
TABLE 75
SIRAR: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 76
SIRAR: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 78
PALO ALTO NETWORKS: COMPANY OVERVIEW
TABLE 79
PALO ALTO NETWORKS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 80
PALO ALTO NETWORKS: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 81
PALO ALTO NETWORKS: DEALS
TABLE 82
PALO ALTO NETWORKS: EXPANSIONS
TABLE 83
FORTINET: COMPANY OVERVIEW
TABLE 84
FORTINET: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 85
FORTINET: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 87
CISCO: COMPANY OVERVIEW
TABLE 88
CISCO: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 89
CISCO: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 91
CISCO: EXPANSIONS
TABLE 92
CHECK POINT: COMPANY OVERVIEW
TABLE 93
CHECK POINT: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 94
CHECK POINT: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 95
BROADCOM: COMPANY OVERVIEW
TABLE 96
BROADCOM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 97
BROADCOM: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 99
HELP AG: COMPANY OVERVIEW
TABLE 100
HELP AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 101
HELP AG: PRODUCT LAUNCHES
TABLE 103
CROWDSTRIKE: COMPANY OVERVIEW
TABLE 104
CROWDSTRIKE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 105
CROWDSTRIKE: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 106
CROWDSTRIKE: DEALS
TABLE 107
CROWDSTRIKE: EXPANSIONS
TABLE 108
SAMI AEC: COMPANY OVERVIEW
TABLE 109
SAMI AEC: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 110
SAMI-AEC: PRODUCT LAUNCHES
TABLE 111
SAMI-AEC: DEALS
TABLE 112
INFRATECH: COMPANY OVERVIEW
TABLE 113
INFRATECH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 114
INFRATECH: PRODUCT LAUNCHES
TABLE 115
INFRATECH: DEALS
TABLE 116
SECURITY MATTERZ: COMPANY OVERVIEW
TABLE 117
SECURITY MATTERZ: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 118
SECURITY MATTERZ: DEALS
TABLE 119
SECURITY MATTERZ: EXPANSIONS
TABLE 120
FACTOR ANALYSIS
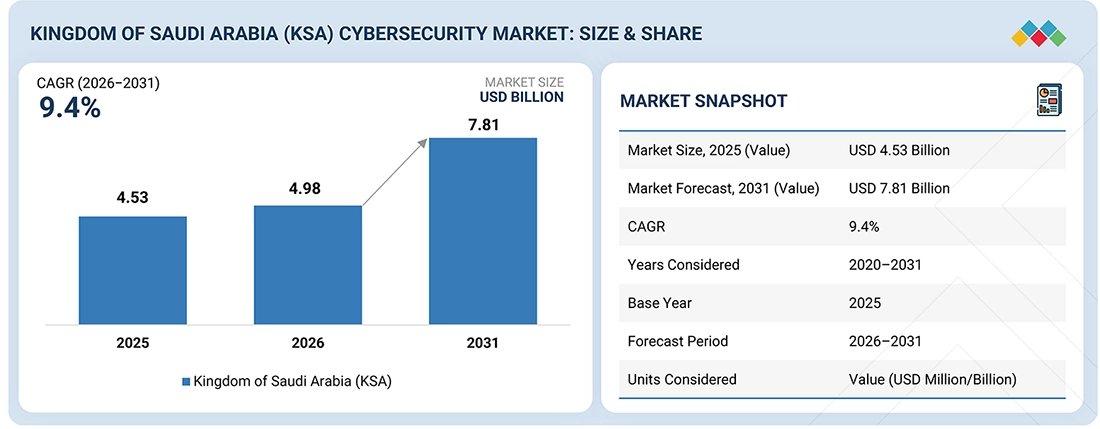
FIGURE 2
KSA CYBERSECURITY MARKET, 2020-2031
FIGURE 3
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN KSA CYBERSECURITY MARKET, 2020-2026
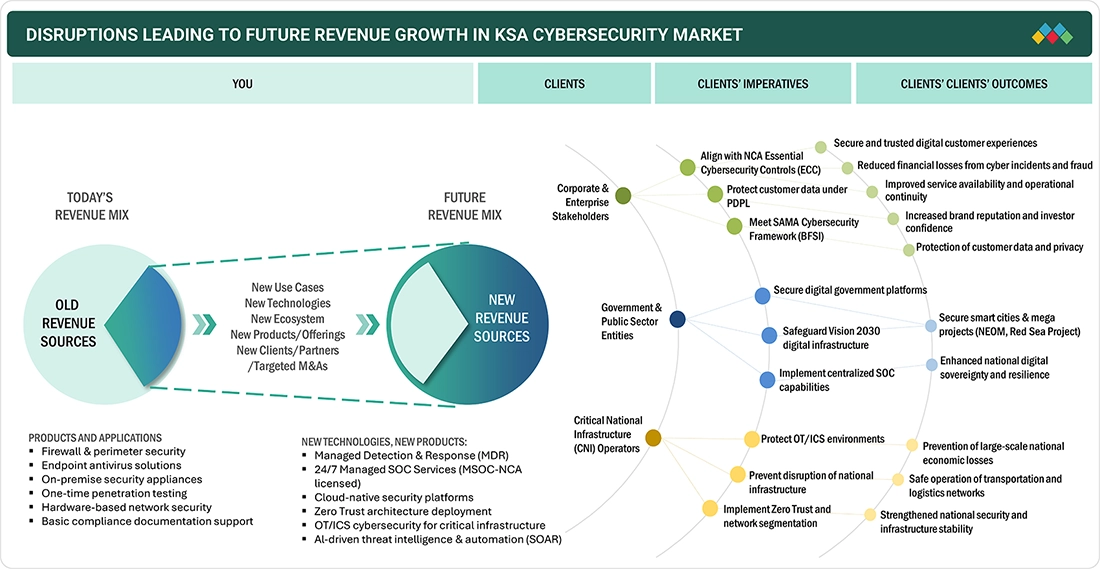
FIGURE 4
DISRUPTIVE TRENDS IMPACTING GROWTH OF KSA CYBERSECURITY MARKET
FIGURE 5
HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS IN KSA CYBERSECURITY MARKET, 2026
FIGURE 6
AI-ENABLED DEFENSE, STRONG REGULATORY MANDATES, AND DIGITAL TRANSFORMATION INITIATIVES ACCELERATING KSA CYBERSECURITY MARKET GROWTH
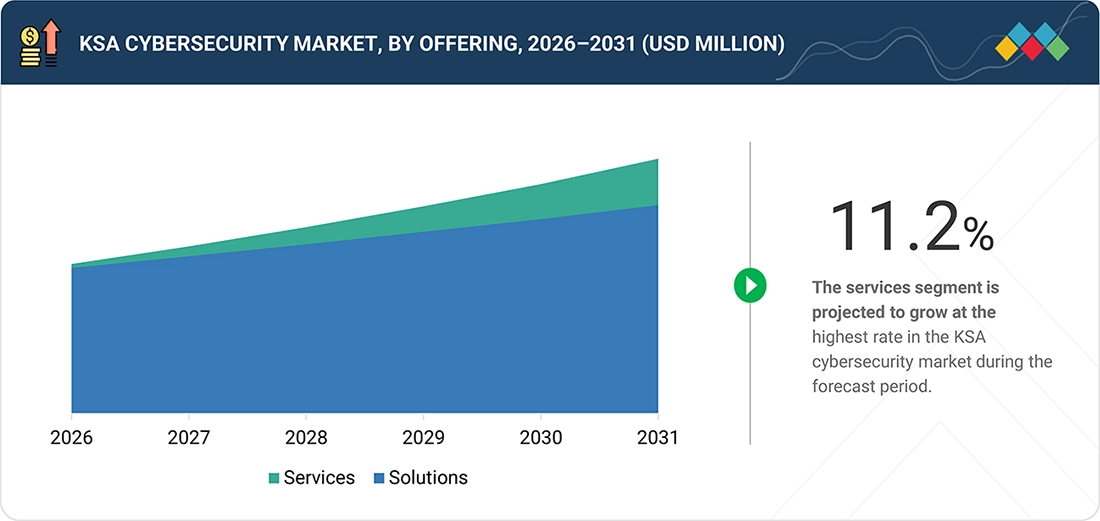
FIGURE 7
SERVICES SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE DURING FORECAST PERIOD
FIGURE 8
IDENTITY SECURITY & MANAGEMENT SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 9
MANAGED SERVICES TO HOLD SIGNIFICANT SHARE DURING FORECAST PERIOD
FIGURE 10
ON-PREMISES SEGMENT TO HOLD LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 11
LARGE ENTERPRISES TO HOLD SIGNIFICANT SHARE DURING FORECAST PERIOD
FIGURE 12
PRIVATE SECTOR ENTITIES TO HOLD LARGEST SHARE DURING FORECAST PERIOD
FIGURE 13
FINANCIAL SERVICES (BFSI) SEGMENT TO HOLD SIGNIFICANT SHARE DURING FORECAST PERIOD
FIGURE 14
CYBERSECURITY DOMAINS IN KSA MARKET
FIGURE 15
KSA CYBERSECURITY MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 16
KSA CYBERSECURITY MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 17
KSA CYBERSECURITY MARKET: VALUE CHAIN ANALYSIS
FIGURE 18
KSA CYBERSECURITY MARKET: ECOSYSTEM ANALYSIS
FIGURE 19
TRENDS/DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
FIGURE 20
LEADING CYBERSECURITY VENDORS BY TOTAL FUNDING VALUE AND NUMBER OF FUNDING ROUNDS
FIGURE 21
NO. OF PATENTS GRANTED IN A YEAR OVER THE LAST 5 YEARS, 2021–2025
FIGURE 22
TOP 3 COMPANIES WITH HIGHEST NO. OF PATENT APPLICATIONS IN LAST 10 YEARS
FIGURE 23
FUTURE APPLICATIONS OF KSA CYBERSECURITY MARKET
FIGURE 24
KSA CYBERSECURITY MARKET: SUCCESS STORIES AND REAL-WORLD APPLICATIONS
FIGURE 25
KSA CYBERSECURITY MARKET: DECISION-MAKING FACTORS
FIGURE 26
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP THREE VERTICALS
FIGURE 27
KEY BUYING CRITERIA FOR TOP THREE VERTICALS
FIGURE 28
ADOPTION BARRIERS AND INTERNAL CHALLENGES
FIGURE 29
SERVICES TO LEAD KSA MARKET DURING FORECAST PERIOD
FIGURE 30
CLOUD SECURITY TO LEAD KSA MARKET DURING FORECAST PERIOD
FIGURE 31
TRAINING AND CAPABILITY BUILDING SERVICES TO LEAD KSA MARKET DURING FORECAST PERIOD
FIGURE 32
CLOUD TO RECORD FASTEST GROWTH DURING FORECAST PERIOD
FIGURE 33
SMES TO WITNESS FASTER GROWTH IN KSA MARKET DURING FORECAST PERIOD
FIGURE 34
PUBLIC SECTOR ENTITIES SEGMENT TO WITNESS FASTER GROWTH IN KSA MARKET DURING FORECAST PERIOD
FIGURE 35
HEALTHCARE (PRIVATE & DIGITAL HEALTH) SECTOR TO WITNESS HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 36
SEGMENTAL REVENUE ANALYSIS OF KEY MARKET PLAYERS, 2021–2025 (USD MILLION)
FIGURE 37
SHARE OF LEADING COMPANIES IN KSA CYBERSECURITY MARKET, 2025
FIGURE 38
BRAND COMPARISON
FIGURE 39
KSA CYBERSECURITY MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 40
KSA CYBERSECURITY MARKET: COMPANY FOOTPRINT
FIGURE 41
KSA CYBERSECURITY MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 42
KSA CYBERSECURITY MARKET: RESEARCH DESIGN
FIGURE 43
APPROACH 1 (SUPPLY-SIDE): REVENUE FROM CYBERSECURITY VENDORS IN KSA
FIGURE 44
SUPPLY-SIDE ANALYSIS: MARKET SIZE ESTIMATION METHODOLOGY
FIGURE 45
APPROACH 2: BOTTOM-UP (DEMAND SIDE)
FIGURE 46
KSA CYBERSECURITY MARKET: RESEARCH FLOW













Growth opportunities and latent adjacency in Kingdom of Saudi Arabia Cybersecurity Market