4
MARKET OVERVIEW
Point-of-care testing and AI in diagnostics drive market growth despite regulatory and cost challenges.
36
4.2.1
IN VITRO DIAGNOSTIC DEVICES MARKET
4.2.1.1.1
GRADUAL SHIFT FROM CENTRALIZED TESTING TO POINT-OF-CARE TESTING
4.2.1.1.2
GROWING AWARENESS OF EARLY DISEASE DIAGNOSIS ACROSS EMERGING COUNTRIES
4.2.1.2.1
REIMBURSEMENT PRESSURE AND TEST-PRICE CONTROLS
4.2.1.3.1
EXPANSION OF COMPANION DIAGNOSTICS (CDX) AND ONCOLOGY TESTING
4.2.1.4.1
OPERATIONAL BARRIERS AND DATA PRIVACY AND CYBERSECURITY RISKS
4.2.2
CARDIOVASCULAR DEVICES MARKET
4.2.2.1.1
RISING PREVALENCE OF CARDIOVASCULAR DISEASES
4.2.2.2.1
STRINGENT REGULATORY GUIDELINES FOR PRODUCT APPROVAL
4.2.2.3.1
GROWING HEALTHCARE NEEDS AND IMPROVING MEDICAL INFRASTRUCTURE IN EMERGING COUNTRIES
4.2.2.4.1
PRODUCT RECALLS AND DEVICE-RELATED SAFETY EVENTS
4.2.3
IMAGING DEVICES MARKET
4.2.3.1.1
INCREASING FUNDS, INVESTMENTS, AND GRANTS BY PUBLIC-PRIVATE INVESTORS
4.2.3.2.1
HIGH COST OF DIAGNOSTIC IMAGING SYSTEMS
4.2.3.3.1
GROWING ADOPTION OF ARTIFICIAL INTELLIGENCE (AI) AND ADVANCED ANALYTICS
4.2.3.4.1
INCREASING ADOPTION OF REFURBISHED DIAGNOSTIC IMAGING SYSTEMS
4.2.4
ORTHOPEDIC DEVICES MARKET
4.2.4.1.1
RISING PREVALENCE OF ORTHOPEDIC DISEASES
4.2.4.2.1
RISKS AND COMPLICATIONS ASSOCIATED WITH ORTHOPEDIC SURGICAL PROCEDURES
4.2.4.2.2
HIGH COST OF ORTHOPEDIC DEVICES AND SURGICAL PROCEDURES
4.2.4.3.1
INCREASING ADOPTION OF ROBOTICS AND 3D PRINTING IN ORTHOPEDICS
4.2.4.4.1
SHORTAGE OF ORTHOPEDIC SURGEONS
4.2.5
OPHTHALMOLOGY DEVICES MARKET
4.2.5.1.1
RISING PREVALENCE OF EYE DISORDERS
4.2.5.2.1
HIGH COST & POTENTIAL RISKS ASSOCIATED WITH EYE SURGERY
4.2.5.3.1
GROWING ADOPTION OF MINIMALLY INVASIVE OPHTHALMIC SURGICAL PROCEDURES
4.2.5.4.1
LOW ACCESSIBILITY TO EYE CARE SERVICES IN EMERGING AND LOW-INCOME COUNTRIES
4.2.6
ENDOSCOPY DEVICES MARKET
4.2.6.1.1
RISING INVESTMENTS, FUNDING, AND GRANTS FOR ENDOSCOPY PROCEDURES
4.2.6.1.2
INCREASING INCIDENCE OF INFLAMMATORY BOWEL DISEASE (IBD) AND COLORECTAL CANCER
4.2.6.2.1
HIGH OVERHEAD COST AND PROCEDURAL RISKS ASSOCIATED WITH ENDOSCOPY
4.2.6.3.1
RAPIDLY DEVELOPING HEALTHCARE SECTOR IN EMERGING ECONOMIES
4.2.6.4.1
INCREASING NUMBER OF PRODUCT RECALLS
4.2.6.5
LACK OF PROPER STERILIZATION AND REPROCESSING
4.2.7
DIABETES CARE DEVICES MARKET
4.2.7.1.1
INCREASING PREVALENCE OF DIABETES
4.2.7.2.1
HIGH COST OF ADVANCED DIABETES CARE DEVICES
4.2.7.3.1
INCREASING ADOPTION OF ADVANCED IMPLANTABLE CONTINUOUS GLUCOSE MONITORING (CGM) DEVICES
4.2.7.4.1
HIGH COSTS AND SOCIOECONOMIC DISPARITIES
4.2.8
WOUND CARE DEVICES MARKET
4.2.8.1.1
RISING INCIDENTS OF TRAUMATIC INJURIES AND BURN CASES
4.2.8.2.1
RISKS ASSOCIATED WITH ADVANCED WOUND CARE
4.2.8.3.1
GROWTH POTENTIAL IN EMERGING ECONOMIES
4.2.8.4.1
SHORTAGE OF TRAINED PROFESSIONALS AND LIMITED ACCESS TO WOUND CARE DEVICES
4.2.9
KIDNEY/DIALYSIS DEVICES MARKET
4.2.9.1.1
RISING PREVALENCE OF CHRONIC KIDNEY DISEASE (CKD)
4.2.9.2.1
RISKS, COMPLICATIONS, AND HIGH PROCEDURAL COSTS ASSOCIATED WITH DIALYSIS TREATMENTS
4.2.9.3.1
INCREASING NUMBER OF DIALYSIS CENTERS IN EMERGING ECONOMIES
4.2.9.4.1
INCREASING NUMBER OF PRODUCT RECALLS AND GROWING PREFERENCE FOR RENAL TRANSPLANTATION
4.2.10
RESPIRATORY CARE DEVICES MARKET
4.2.10.1.1
RISING PREVALENCE OF CHRONIC RESPIRATORY DISEASE
4.2.10.2.1
UNFAVORABLE REIMBURSEMENT SCENARIO
4.2.10.3.1
HIGH GROWTH IN DEVELOPING COUNTRIES ACROSS ASIA PACIFIC AND LATIN AMERICA
4.2.10.4.1
HARMFUL EFFECTS OF CERTAIN DEVICES ON NEONATES
4.3
UNMET NEEDS & WHITE SPACES
4.3.1
UNMET NEEDS IN MEDICAL DEVICES MARKET
4.3.2
WHITE SPACE OPPORTUNITIES
4.4
INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Navigate shifting dynamics with insights on surgical tech trends and tariff impacts on global markets.
63
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
THREAT OF NEW ENTRANTS
5.1.2
THREAT OF SUBSTITUTES
5.1.3
BARGAINING POWER OF BUYERS
5.1.4
BARGAINING POWER OF SUPPLIERS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC OUTLOOK
5.2.2
GDP TRENDS & FORECAST
5.2.3
TRENDS IN MINIMALLY INVASIVE SURGERY (MIS) INDUSTRY
5.2.4
TRENDS IN SURGICAL ROBOTS INDUSTRY
5.3
SUPPLY CHAIN ANALYSIS
5.6.1
AVERAGE SELLING PRICE TREND OF MEDICAL DEVICES, BY KEY PLAYER (2023–2025)
AVERAGE SELLING PRICE TREND OF MEDICAL DEVICES, BY REGION
5.7.1
IMPORT SCENARIO (HS CODE 9018)
5.7.2
EXPORT DATA (HS CODE 9018)
5.8
KEY CONFERENCES & EVENTS, 2026–2027
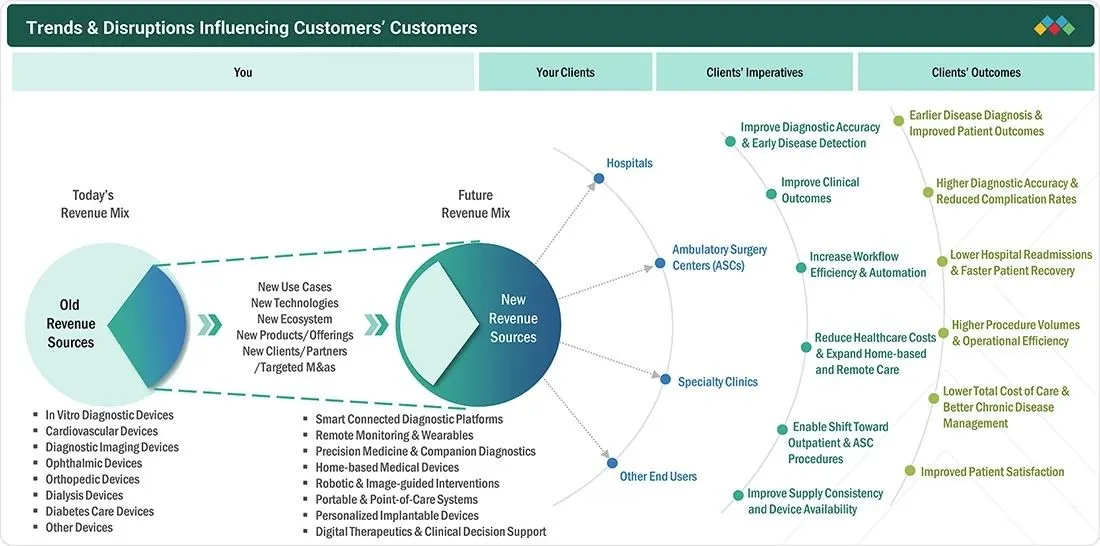
5.9
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
5.10
INVESTMENT & FUNDING SCENARIO
5.11
IMPACT OF 2025 US TARIFFS ON MEDICAL DEVICES MARKET
5.11.3
PRICE IMPACT ANALYSIS
5.11.4
IMPACT ON COUNTRIES/REGIONS
5.11.5
END-USE INDUSTRY IMPACT
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI and IoT innovations drive future medical device market disruption and commercialization.
81
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
ROBOTIC-ASSISTED & COMPUTER-ASSISTED INTERVENTIONS
6.1.2
POINT-OF-CARE (POC) & MINIATURIZED DIAGNOSTICS
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
DIGITAL INTERNET OF MEDICAL THINGS (IOMT) & CLOUD CONNECTIVITY
6.3
TECHNOLOGY/PRODUCT ROADMAP
6.3.1
SHORT TERM (2025–2027) | FOUNDATION & EARLY COMMERCIALIZATION
6.3.2
MID TERM (2027–2030) | EXPANSION & STANDARDIZATION
6.3.3
LONG TERM (2030–2035+) | MASS COMMERCIALIZATION & DISRUPTION
6.4.1
INSIGHTS: JURISDICTION & TOP APPLICANT ANALYSIS
6.6
IMPACT OF AI/GEN AI ON MEDICAL DEVICES MARKET
6.6.1
TOP USE CASES & MARKET POTENTIAL
6.6.2
CASE STUDIES OF AI IMPLEMENTATION IN MEDICAL DEVICES MARKET
6.6.3
INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
CLIENTS’ READINESS TO ADOPT GENERATIVE AI IN MEDICAL
7
SUSTAINABILITY & REGULATORY LANDSCAPE
Navigate complex eco-regulations to innovate sustainable medical devices and reduce carbon footprint globally.
89
7.1
REGIONAL REGULATIONS & COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.2
SUSTAINABILITY INITIATIVES
7.2.1
CARBON IMPACT & ECO-APPLICATIONS OF MEDICAL DEVICES MARKET
7.2.1.1
CARBON IMPACT REDUCTION
7.3
SUSTAINABILITY IMPACT & REGULATORY POLICY INITIATIVES
7.4
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
7.5
REIMBURSEMENT ANALYSIS
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock revenue potential by aligning with key stakeholders and addressing unmet needs in medical devices.
96
8.1
DECISION-MAKING PROCESS
8.2
BUYER STAKEHOLDERS & BUYING EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.2.2
KEY BUYING CRITERIA
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
8.5.3
MARGIN OPPORTUNITIES IN KEY APPLICATIONS
9
MEDICAL DEVICES MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Billion | 12 Data Tables
100
9.2
IN VITRO DIAGNOSTIC DEVICES
9.2.1
WIDESPREAD DIAGNOSTIC TESTING TO DRIVE DEMAND FOR IN VITRO DIAGNOSTIC DEVICES
9.3
CARDIOVASCULAR DEVICES
9.3.1
RISING CARDIOVASCULAR DISEASE BURDEN TO DRIVE DEMAND FOR CARDIOVASCULAR DEVICES
9.4.1
RISING PREVALENCE OF CHRONIC WOUNDS AND ADVANCED WOUND MANAGEMENT TO DRIVE WOUND CARE DEVICE ADOPTION
9.5
RESPIRATORY CARE DEVICES
9.5.1
SHIFT TOWARD HOME-BASED RESPIRATORY MANAGEMENT AND NONINVASIVE THERAPIES TO DRIVE DEVICE ADOPTION
9.6.1
GROWING MUSCULOSKELETAL DISEASE BURDEN AND ADVANCES IN RECONSTRUCTIVE SURGERY TO SUPPORT MARKET GROWTH
9.7
KIDNEY/DIALYSIS DEVICES
9.7.1
RISING BURDEN OF CHRONIC KIDNEY DISEASE AND EXPANDING RENAL REPLACEMENT THERAPIES TO BOOST GROWTH
9.8
DIABETES CARE DEVICES
9.8.1
RISING DIABETES PREVALENCE AND ADVANCES IN CONTINUOUS GLUCOSE MONITORING TO FUEL GROWTH
9.9.1
GROWING DEMAND FOR MINIMALLY INVASIVE DIAGNOSIS AND THERAPY TO CONTRIBUTE TO MARKET GROWTH
9.10
OPHTHALMOLOGY DEVICES
9.10.1
RISING GLOBAL BURDEN OF VISION IMPAIRMENT TO BOOST MARKET GROWTH
9.11.1
GROWING DEMAND FOR ADVANCED DIAGNOSTIC IMAGING O FUEL GROWTH
9.12
OTHER MEDICAL DEVICES
10
MEDICAL DEVICES MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 14 Countries | 30 Data Tables.
116
10.2.1
MACROECONOMIC OUTLOOK FOR NORTH AMERICA
10.2.2.1
US TO HOLD MAJOR SHARE IN NORTH AMERICAN MEDICAL DEVICES MARKET
10.2.3.1
GROWING CHRONIC DISEASE BURDEN AND AGING POPULATION TO SUPPORT CANADA’S MARKET
10.3.1
MACROECONOMIC OUTLOOK FOR EUROPE
10.3.2.1
GERMANY'S LEADERSHIP IN MEDTECH MANUFACTURING, HOSPITAL MODERNIZATION, AND AGING POPULATION TO SUPPORT MARKET EXPANSION
10.3.3.1
NHS DIAGNOSTIC MODERNIZATION AND MEDTECH INNOVATION TO ACCELERATE MARKET GROWTH
10.3.4.1
FRANCE'S EMPHASIS ON EARLY DIAGNOSIS AND SPECIALIZED CARE TO DRIVE MEDICAL DEVICE DEMAND
10.3.5.1
HOSPITAL TECHNOLOGY MODERNIZATION AND EXPANDING SURGICAL CARE TO DRIVE MEDICAL DEVICE DEMAND
10.3.6.1
DIGITAL TRANSFORMATION OF NATIONAL HEALTH SYSTEM TO ACCELERATE MEDICAL DEVICE ADOPTION
10.4.1
MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
10.4.2.1
HEALTHCARE CAPACITY EXPANSION TO DRIVE MEDICAL DEVICE DEMAND IN CHINA
10.4.3.1
HEALTHY AGING POLICIES AND ADVANCED HEALTHCARE DELIVERY TO DRIVE MARKET GROWTH
10.4.4.1
EXPANDING SPECIALTY HEALTHCARE ACCESS TO DRIVE MEDICAL DEVICE DEMAND
10.4.5.1
EXPANDING ACCESS TO SPECIALIST HEALTHCARE SERVICES TO SUPPORT MARKET GROWTH
10.4.6.1
BIOHEALTH INNOVATION AND AI-ENABLED HEALTHCARE TO DRIVE ADOPTION
10.4.7
REST OF ASIA PACIFIC
10.5.1
MACROECONOMIC OUTLOOK FOR LATIN AMERICA
10.5.2.1
STRENGTHENING DOMESTIC HEALTHCARE INNOVATION AND MEDICAL DEVICE PRODUCTION TO BOOST MARKET
10.5.3.1
MEDICAL TECHNOLOGY MANUFACTURING EXPANSION TO SUPPORT GROWTH
10.5.4
REST OF LATIN AMERICA
10.6
MIDDLE EAST & AFRICA
10.6.1
MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
10.6.2.1
HEALTHCARE TRANSFORMATION PROGRAMS AND SMART HOSPITAL INITIATIVES TO DRIVE MEDICAL DEVICE DEMAND
10.6.3
REST OF MIDDLE EAST & AFRICA
11
COMPETITIVE LANDSCAPE
Discover how strategic maneuvers secure market dominance in medical devices by 2025.
147
11.2
KEY PLAYER STRATEGIES/RIGHT TO WIN
11.2.1
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL DEVICES MARKET
11.3
REVENUE ANALYSIS, 2021–2025
11.4
MARKET SHARE ANALYSIS, 2025
11.4.1
GLOBAL IN VITRO DIAGNOSTIC DEVICES MARKET SHARE ANALYSIS, 2025
11.4.2
GLOBAL CARDIOVASCULAR DEVICES MARKET SHARE ANALYSIS, 2025
11.4.3
GLOBAL ORTHOPEDIC DEVICES MARKET SHARE ANALYSIS, 2025
11.4.4
GLOBAL DIABETES CARE DEVICES MARKET SHARE ANALYSIS, 2025
11.4.5
GLOBAL ENDOSCOPY DEVICES MARKET SHARE ANALYSIS, 2025
11.5
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
11.5.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
11.5.5.1
COMPANY FOOTPRINT
11.5.5.2
REGION FOOTPRINT
11.6
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
11.6.1
PROGRESSIVE COMPANIES
11.6.2
RESPONSIVE COMPANIES
11.6.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
11.6.5.1
DETAILED LIST OF KEY STARTUPS/SMES
11.6.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
11.7
COMPANY VALUATION & FINANCIAL METRICS
11.8
BRAND/PRODUCT COMPARISON
11.9
COMPETITIVE SCENARIO
11.9.1
PRODUCT LAUNCHES & APPROVALS
12
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
175
12.1.1.1
BUSINESS OVERVIEW
12.1.1.2
PRODUCTS OFFERED
12.1.1.3
RECENT DEVELOPMENTS
12.1.1.3.1
PRODUCT LAUNCHES & APPROVALS
12.1.1.4.2
STRATEGIC CHOICES
12.1.1.4.3
WEAKNESSES & COMPETITIVE THREATS
12.1.4
KONINKLIJKE PHILIPS N.V.
12.1.5
SIEMENS HEALTHINEERS AG
12.1.6
STRYKER CORPORATION
12.1.9
BOSTON SCIENTIFIC CORPORATION
12.1.10
F. HOFFMANN-LA ROCHE LTD.
12.2.1
BECTON, DICKINSON AND COMPANY
12.2.2
BAXTER INTERNATIONAL, INC.
12.2.3
ZIMMER BIOMET HOLDINGS, INC.
12.2.4
OLYMPUS CORPORATION
12.2.5
TERUMO CORPORATION
12.2.6
FUJIFILM CORPORATION
12.2.7
DANAHER CORPORATION
12.2.8
FRESENIUS SE & CO. KGAA
12.2.9
TELEFLEX INCORPORATED
12.2.10
GE HEALTHCARE TECHNOLOGIES INC.
12.2.11
SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.
12.2.13
THERMO FISHER SCIENTIFIC INC.
12.2.15
NIPRO CORPORATION
13
RESEARCH METHODOLOGY
235
13.1.1.1
KEY DATA FROM SECONDARY SOURCES
13.1.2.1
KEY DATA FROM PRIMARY SOURCES
13.1.2.2
KEY INDUSTRY INSIGHTS
13.2
MARKET SIZE ESTIMATION
13.3
MARKET BREAKDOWN & DATA TRIANGULATION
13.4
MARKET RANKING ANALYSIS
13.6
RESEARCH LIMITATIONS
13.6.1
METHODOLOGY-RELATED LIMITATIONS
13.6.2
SCOPE-RELATED LIMITATIONS
14.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
14.3
CUSTOMIZATION OPTIONS
TABLE 1
MEDICAL DEVICES MARKET: INCLUSIONS & EXCLUSIONS
TABLE 2
STANDARD CURRENCY CONVERSION RATES
TABLE 3
LIST OF INVESTMENT FOR IMAGING DEVICES
TABLE 4
LIST OF RECALLS BY KEY PLAYERS
TABLE 5
MEDICAL DEVICES MARKET: PORTER’S FIVE FORCES ANALYSIS
TABLE 6
GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021–2030
TABLE 7
AVERAGE SELLING PRICE TREND OF MEDICAL DEVICES, BY KEY PLAYER, 2023–2025 (USD)
TABLE 8
AVERAGE PRICING TREND OF MEDICAL DEVICES, BY REGION, 2023–2025 (USD)
TABLE 9
IMPORT DATA FOR MEDICAL DEVICES UNDER HS CODE 9018, BY COUNTRY, 2019–2024 (USD THOUSAND)
TABLE 10
EXPORT DATA FOR MEDICAL DEVICES UNDER HS CODE 9018, BY COUNTRY, 2019–2024 (USD THOUSAND)
TABLE 11
MEDICAL DEVICES MARKET: DETAILED LIST OF KEY CONFERENCES & EVENTS (2026–2027)
TABLE 12
US-ADJUSTED RECIPROCAL TARIFF RATES
TABLE 13
KEY PRODUCT-RELATED TARIFFS EFFECTIVE FOR MEDICAL DEVICES
TABLE 14
AI-ENABLED DIAGNOSTICS, DIGITAL HEALTH, AND PRECISION MEDICINE
TABLE 15
CONNECTED MEDICAL DEVICES, REMOTE MONITORING, AND SMART HEALTHCARE ECOSYSTEMS
TABLE 16
TOP USE CASES & MARKET POTENTIAL
TABLE 17
MEDICAL DEVICES MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
TABLE 18
INTERCONNECTED ADJACENT ECOSYSTEMS & IMPACT ON MARKET PLAYERS
TABLE 19
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 20
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 21
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 22
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 23
MIDDLE EAST & AFRICA AND GCC COUNTRIES: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 24
GLOBAL STANDARDS IN MEDICAL DEVICES MARKET
TABLE 25
CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN MEDICAL DEVICES MARKET
TABLE 26
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR MEDICAL DEVICES
TABLE 27
KEY BUYING CRITERIA FOR TOP THREE MEDICAL DEVICES
TABLE 28
MEDICAL DEVICES MARKET: UNMET NEEDS/END-USER EXPECTATIONS
TABLE 29
MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 30
IN VITRO DIAGNOSTIC DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 31
CARDIOVASCULAR DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 32
WOUND CARE DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 33
RESPIRATORY CARE DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 34
ORTHOPEDIC DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 35
KIDNEY/DIALYSIS DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 36
DIABETES CARE DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 37
ENDOSCOPY DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 38
OPHTHALMOLOGY DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 39
IMAGING DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 40
OTHER MEDICAL DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 41
MEDICAL DEVICES MARKET, BY REGION, 2024–2031 (USD BILLION)
TABLE 42
NORTH AMERICA: MEDICAL DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 43
NORTH AMERICA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 44
US: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 45
CANADA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 46
EUROPE: MEDICAL DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 47
EUROPE: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 48
GERMANY: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 49
UK: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 50
FRANCE: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 51
ITALY: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 52
SPAIN: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 53
REST OF EUROPE: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 54
ASIA PACIFIC: MEDICAL DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 55
ASIA PACIFIC: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 56
CHINA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 57
JAPAN: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 58
INDIA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 59
AUSTRALIA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 60
SOUTH KOREA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 61
REST OF ASIA PACIFIC: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 62
LATIN AMERICA: MEDICAL DEVICES MARKET, BY COUNTRY, 2024–2031 (USD BILLION)
TABLE 63
LATIN AMERICA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 64
BRAZIL: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 65
MEXICO: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 66
REST OF LATIN AMERICA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 67
MIDDLE EAST & AFRICA: MEDICAL DEVICES MARKET, BY REGION, 2024–2031 (USD BILLION)
TABLE 68
MIDDLE EAST & AFRICA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 69
GCC COUNTRIES: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 70
REST OF MIDDLE EAST & AFRICA: MEDICAL DEVICES MARKET, BY TYPE, 2024–2031 (USD BILLION)
TABLE 71
OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN MEDICAL DEVICES MARKET
TABLE 72
MEDICAL DEVICES MARKET: REGION FOOTPRINT
TABLE 73
MEDICAL DEVICES MARKET: TYPE FOOTPRINT
TABLE 74
MEDICAL DEVICES MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 75
MEDICAL DEVICES MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 76
MEDICAL DEVICES MARKET: PRODUCT LAUNCHES & APPROVALS, J ANUARY 2022–JUNE 2026
TABLE 77
MEDICAL DEVICES MARKET: DEALS, JANUARY 2022–JUNE 2026
TABLE 78
MEDICAL DEVICES MARKET: EXPANSION, JANUARY 2022–JUNE 2026
TABLE 79
MEDTRONIC PLC: COMPANY OVERVIEW
TABLE 80
MEDTRONIC PLC: PRODUCTS OFFERED
TABLE 81
MEDTRONIC PLC: PRODUCT LAUNCHES & APPROVALS, JANUARY 2021–JUNE 2026
TABLE 82
JOHNSON & JOHNSON: COMPANY OVERVIEW
TABLE 83
JOHNSON & JOHNSON: PRODUCTS OFFERED
TABLE 84
JOHNSON & JOHNSON: PRODUCT LAUNCHES & APPROVALS, JANUARY 2021–JUNE 2026
TABLE 85
JOHNSON & JOHNSON: DEALS, JANUARY 2021–JUNE 2026
TABLE 86
JOHNSON & JOHNSON: EXPANSIONS, JANUARY 2021–JUNE 2026
TABLE 87
ABBOTT: COMPANY OVERVIEW
TABLE 88
ABBOTT: PRODUCTS OFFERED
TABLE 89
ABBOTT: PRODUCT LAUNCHES & APPROVALS, JANUARY 2022–JUNE 2026
TABLE 90
ABBOTT: DEALS, JANUARY 2022–JUNE 2026
TABLE 91
ABBOTT: EXPANSIONS, JANUARY 2022–JUNE 2026
TABLE 92
KONINKLIJKE PHILIPS N.V.: COMPANY OVERVIEW
TABLE 93
KONINKLIJKE PHILIPS N.V.: PRODUCTS OFFERED
TABLE 94
KONINKLIJKE PHILIPS N.V.: PRODUCT LAUNCHES, JANUARY 2022–JUNE 2026
TABLE 95
KONINKLIJKE PHILIPS N.V.: DEALS, JANUARY 2022–JUNE 2026
TABLE 96
KONINKLIJKE PHILIPS N.V.: EXPANSIONS, JANUARY 2022–JUNE 2026
TABLE 97
SIEMENS HEALTHINEERS AG: COMPANY OVERVIEW
TABLE 98
SIEMENS HEALTHINEERS AG: PRODUCTS OFFERED
TABLE 99
SIEMENS HEALTHINEERS AG: PRODUCT LAUNCHES & APPROVALS, JANUARY 2022–JUNE 2026
TABLE 100
SIEMENS HEALTHINEERS AG: DEALS, JANUARY 2021–JUNE 2026
TABLE 101
SIEMENS HEALTHINEERS AG: EXPANSIONS, JANUARY 2021–JUNE 2026
TABLE 102
STRYKER CORPORATION: COMPANY OVERVIEW
TABLE 103
STRYKER CORPORATION: PRODUCTS OFFERED
TABLE 104
STRYKER CORPORATION: DEALS, JANUARY 2021–JUNE 2026
TABLE 105
B. BRAUN SE: COMPANY OVERVIEW
TABLE 106
B. BRAUN SE: PRODUCTS OFFERED
TABLE 107
B. BRAUN SE: DEALS, JANUARY 2021–JUNE 2026
TABLE 108
B. BRAUN SE: EXPANSIONS, JANUARY 2021–JUNE 2026
TABLE 109
SMITH & NEPHEW: COMPANY OVERVIEW
TABLE 110
SMITH & NEPHEW: PRODUCTS OFFERED
TABLE 111
SMITH & NEPHEW: PRODUCT LAUNCHES, JANUARY 2021–JUNE 2026
TABLE 112
BOSTON SCIENTIFIC CORPORATION: COMPANY OVERVIEW
TABLE 113
BOSTON SCIENTIFIC CORPORATION: PRODUCTS OFFERED
TABLE 114
BOSTON SCIENTIFIC CORPORATION: PRODUCT APPROVALS, J ANUARY 2021–JUNE 2026
TABLE 115
BOSTON SCIENTIFIC CORPORATION: DEALS, JANUARY 2022–JUNE 2026
TABLE 116
F. HOFFMANN-LA ROCHE LTD.: COMPANY OVERVIEW
TABLE 117
F. HOFFMANN-LA ROCHE LTD.: PRODUCTS OFFERED
TABLE 118
F. HOFFMANN-LA ROCHE LTD.: PRODUCT LAUNCHES & APPROVALS, JANUARY 2022–JUNE 2026
TABLE 119
F. HOFFMANN-LA ROCHE LTD.: DEALS, JANUARY 2022–JUNE 2026
TABLE 120
BECTON, DICKINSON AND COMPANY: BUSINESS OVERVIEW
TABLE 121
BAXTER INTERNATIONAL, INC.: BUSINESS OVERVIEW
TABLE 122
ZIMMER BIOMET HOLDINGS, INC.: BUSINESS OVERVIEW
TABLE 123
OLYMPUS CORPORATION: BUSINESS OVERVIEW
TABLE 124
TERUMO CORPORATION: BUSINESS OVERVIEW
TABLE 125
FUJIFILM CORPORATION: BUSINESS OVERVIEW
TABLE 126
DANAHER CORPORATION: BUSINESS OVERVIEW
TABLE 127
FRESENIUS SE & CO. KGAA: BUSINESS OVERVIEW
TABLE 128
TELEFLEX INCORPORATED: BUSINESS OVERVIEW
TABLE 129
GE HEALTHCARE TECHNOLOGIES INC.: BUSINESS OVERVIEW
TABLE 130
SHENZHEN MINDRAY BIO-MEDICAL ELECTRONICS CO., LTD.: BUSINESS OVERVIEW
TABLE 131
DEXCOM, INC.: BUSINESS OVERVIEW
TABLE 132
THERMO FISHER SCIENTIFIC INC.: BUSINESS OVERVIEW
TABLE 133
ALCON INC.: BUSINESS OVERVIEW
TABLE 134
NIPRO CORPORATION: BUSINESS OVERVIEW
TABLE 135
MEDICAL DEVICES MARKET: STUDY ASSUMPTIONS
TABLE 136
MEDICAL DEVICES MARKET: RISK ASSESSMENT ANALYSIS
FIGURE 1
MEDICAL DEVICES MARKET SEGMENTATION & REGIONAL SCOPE
FIGURE 2
KEY INSIGHTS & MARKET HIGHLIGHTS
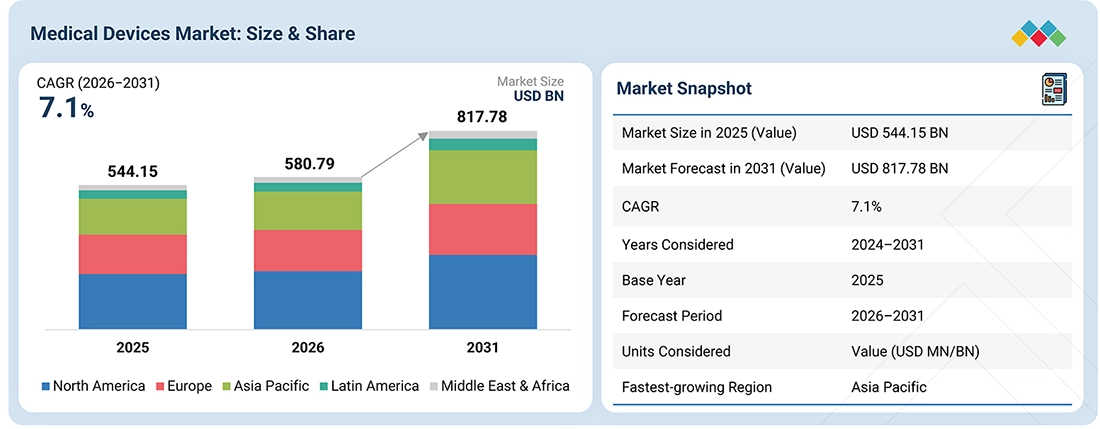
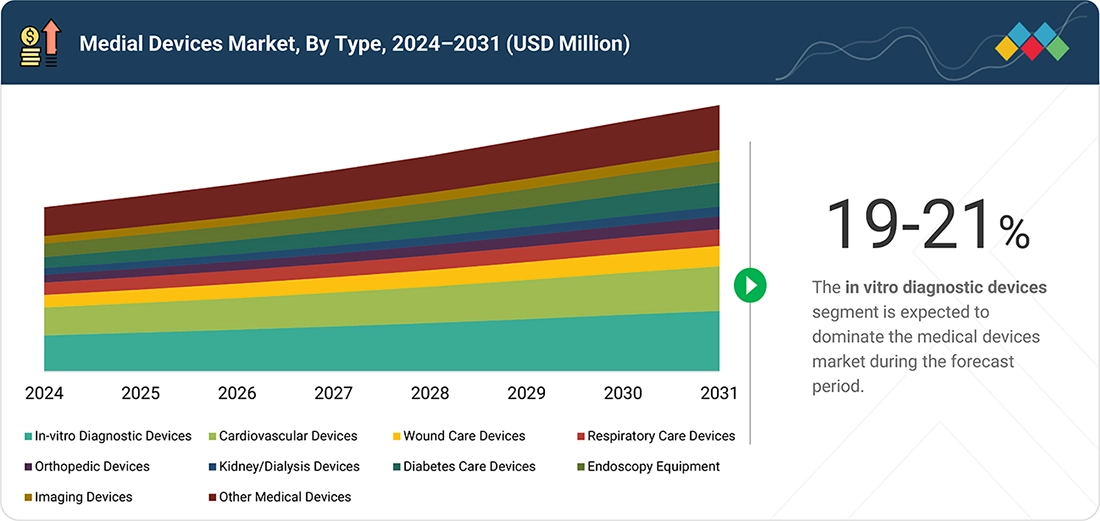
FIGURE 3
MEDICAL DEVICES MARKET, 2026 – 2031
FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL DEVICES MARKET
FIGURE 5
DISRUPTIVE TRENDS IMPACTING GROWTH OF MEDICAL DEVICES MARKET
FIGURE 6
HIGH-GROWTH SEGMENTS & EMERGING FRONTIERS IN MEDICAL DEVICES MARKET, 2025
FIGURE 7
NORTH AMERICA TO HOLD LARGEST MARKET SHARE IN 2025
FIGURE 8
RISING PREVALENCE OF CHRONIC DISEASES TO DRIVE MARKET GROWTH
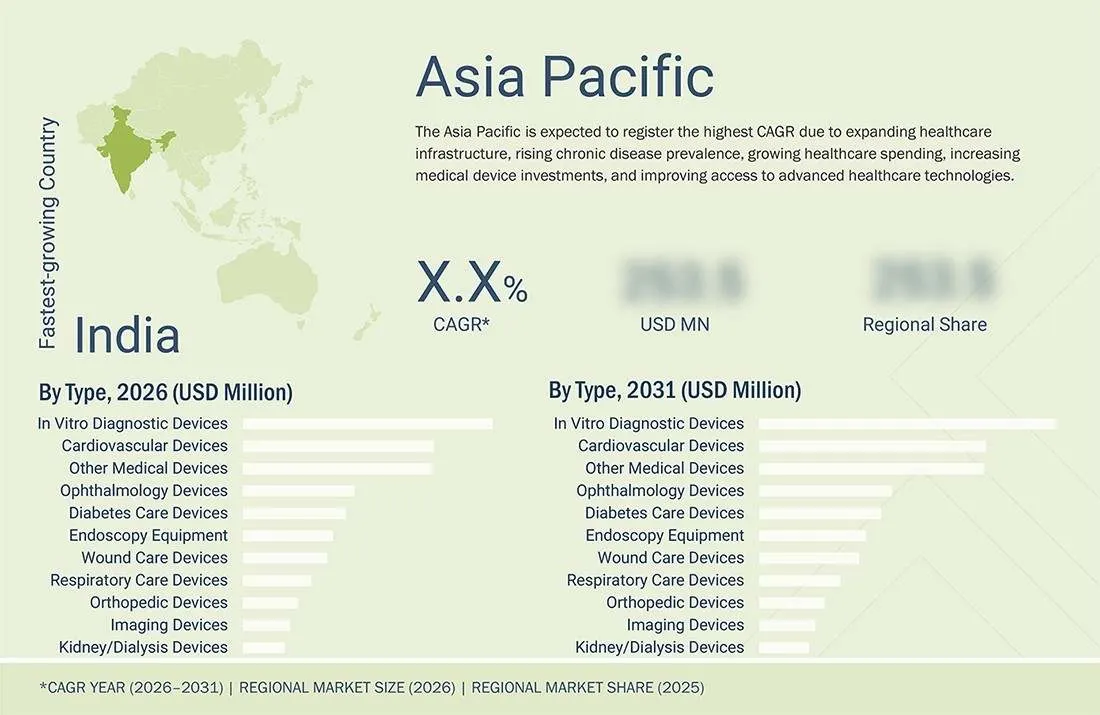
FIGURE 9
INDIA TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 10
EMERGING ECONOMIES TO REGISTER HIGHER GROWTH RATES DURING FORECAST PERIOD
FIGURE 11
IN VITRO DIAGNOSTIC DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 12
CARDIOVASCULAR DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 13
IMAGING DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 14
ORTHOPEDIC DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 15
OPHTHALMOLOGY DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 16
ENDOSCOPY DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 17
DIABETES CARE DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 18
WOUND CARE DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 19
KIDNEY/DIALYSIS DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 20
RESPIRATORY DEVICES MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 21
MEDICAL DEVICES MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 22
MEDICAL DEVICES MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 23
MEDICAL DEVICES MARKET: VALUE CHAIN ANALYSIS
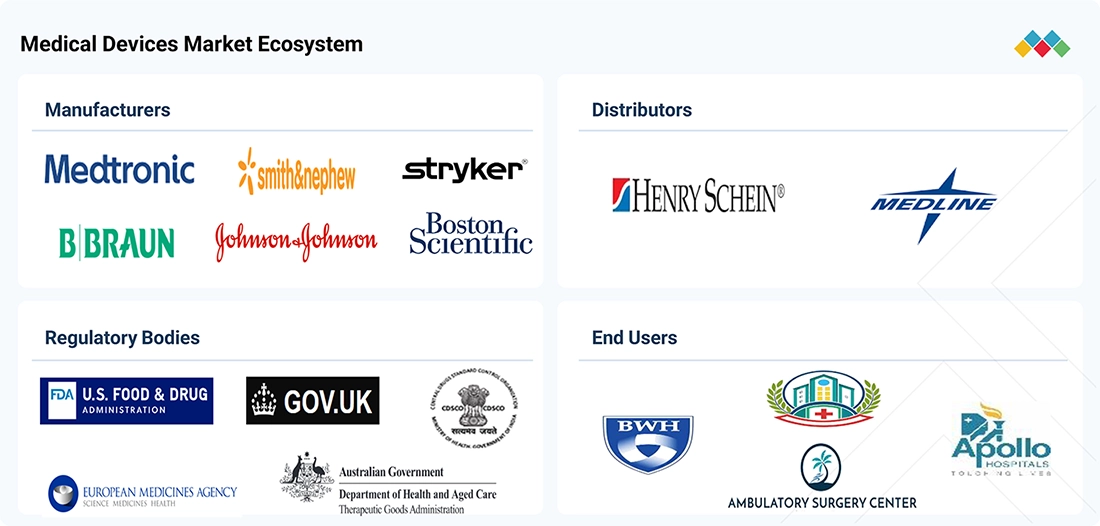
FIGURE 24
MEDICAL DEVICES MARKET: ECOSYSTEM ANALYSIS
FIGURE 25
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
FIGURE 26
MEDICAL DEVICES MARKET: INVESTMENT & FUNDING SCENARIO
FIGURE 27
NUMBER OF PATENTS PUBLISHED (JANUARY 2015–JUNE 2026)
FIGURE 28
TOP APPLICANT COUNTRIES/REGIONS FOR MEDICAL DEVICES (JANUARY 2015−JUNE 2026)
FIGURE 29
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR MEDICAL DEVICES
FIGURE 30
KEY BUYING CRITERIA FOR MEDICAL DEVICES
FIGURE 31
MEDICAL DEVICES MARKET: GEOGRAPHIC SNAPSHOT
FIGURE 32
NORTH AMERICA: MEDICAL DEVICES MARKET SNAPSHOT
FIGURE 33
ASIA PACIFIC: MEDICAL DEVICES MARKET SNAPSHOT
FIGURE 34
REVENUE ANALYSIS OF KEY PLAYERS IN MEDICAL DEVICES MARKET (2021–2025)
FIGURE 35
MARKET SHARE ANALYSIS OF KEY PLAYERS IN IN VITRO DIAGNOSTIC DEVICES MARKET (2025)
FIGURE 36
MARKET SHARE ANALYSIS OF KEY PLAYERS IN CARDIOVASCULAR DEVICES MARKET (2025)
FIGURE 37
MARKET SHARE ANALYSIS OF KEY PLAYERS IN ORTHOPEDIC DEVICES MARKET (2025)
FIGURE 38
MARKET SHARE ANALYSIS OF KEY PLAYERS IN DIABETES CARE DEVICES MARKET (2025)
FIGURE 39
MARKET SHARE ANALYSIS OF KEY PLAYERS IN ENDOSCOPY DEVICES MARKET (2025)
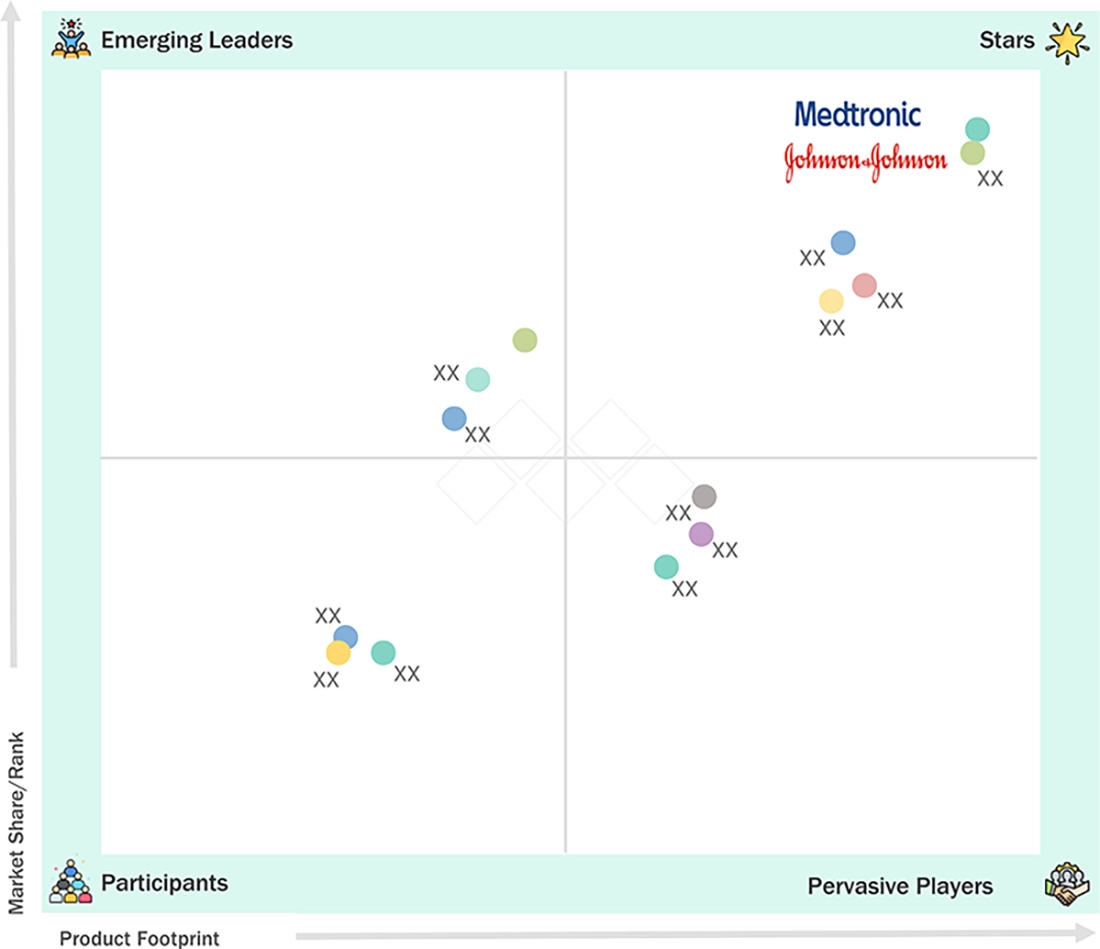
FIGURE 40
MEDICAL DEVICES MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 41
MEDICAL DEVICES MARKET: COMPANY FOOTPRINT
FIGURE 42
MEDICAL DEVICES MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 43
EV/EBITDA OF KEY VENDORS
FIGURE 44
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 45
MEDICAL DEVICES MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS
FIGURE 46
MEDTRONIC PLC: COMPANY SNAPSHOT (2025)
FIGURE 47
JOHNSON & JOHNSON: COMPANY SNAPSHOT (2025)
FIGURE 48
ABBOTT: COMPANY SNAPSHOT (2025)
FIGURE 49
KONINKLIJKE PHILIPS N.V.: COMPANY SNAPSHOT (2025)
FIGURE 50
SIEMENS HEALTHINEERS AG: COMPANY SNAPSHOT (2025)
FIGURE 51
STRYKER CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 52
B. BRAUN SE: COMPANY SNAPSHOT (2025)
FIGURE 53
SMITH & NEPHEW: COMPANY SNAPSHOT (2025)
FIGURE 54
BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 55
F. HOFFMANN-LA ROCHE LTD.: COMPANY SNAPSHOT (2025)
FIGURE 56
RESEARCH DESIGN
FIGURE 57
PRIMARY SOURCES
FIGURE 58
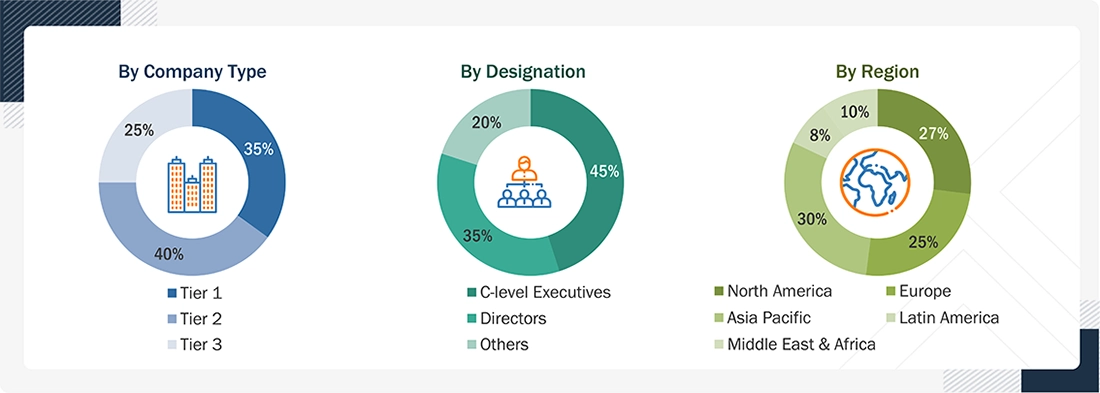
PRIMARY BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 59
MARKET SIZE APPROACH: REVENUE SHARE ANALYSIS
FIGURE 60
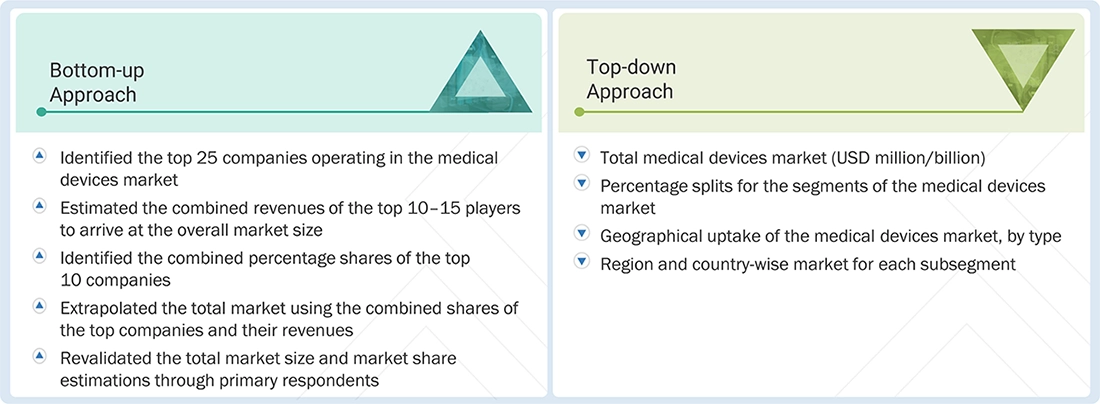
TOP-DOWN APPROACH
FIGURE 61
BOTTOM-UP APPROACH
FIGURE 62
IMPACT ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES (2026–2031)
FIGURE 63
MEDICAL DEVICES MARKET: CAGR PROJECTIONS
FIGURE 64
DATA TRIANGULATION METHODOLOGY














Natalia
Jun, 2022
TahatAksi is also a manufacturer and supplier of medical equipment. Is the company profiled in your study?.