Microencapsulation Market by Shell Material (Polymers, Gums & Resins, Lipids, Carbohydrates, Proteins), Core Material, Core Material Form, Technology, End-use Industry, Functionality, Region - Global Forecast to 2031

icon1
USD 24.02 BN
MARKET SIZE, 2031
icon2
CAGR 7.3%
(2026-2031)
icon3
330
REPORT PAGES
icon4
250
MARKET TABLES

OVERVIEW

microencapsulation-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

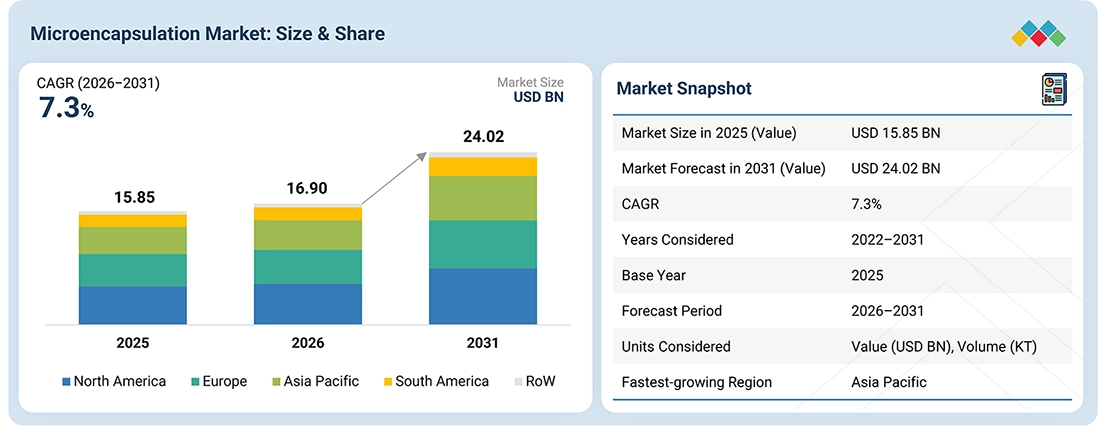
The microencapsulation market is projected to grow from USD 16.90 billion in 2026 to USD 24.02 billion in 2031, at a CAGR of 7.3%. The market is driven by the growing use of microencapsulation technologies to protect sensitive ingredients, improve stability, enable controlled release, and enhance functional performance across pharmaceuticals, food & beverages, household & personal care, agriculture, textiles, and other applications. Microencapsulation is widely used to protect materials such as vitamins and minerals, probiotics, enzymes, flavors, essential oils, fragrances, active ingredients, and agricultural inputs from moisture, oxygen, light, temperature, and other environmental conditions. Growing demand for functional and fortified products, controlled-release formulations, and products with improved stability and shelf life is supporting the adoption of microencapsulation across diverse industries. Additionally, manufacturers are investing in spray, emulsion, coacervation, polymerization, dripping, and other encapsulation technologies to improve encapsulation efficiency, process scalability, and release characteristics. Advancements in shell materials, processing technologies, and application-specific encapsulation systems are expected to support continued market development across pharmaceuticals, food & beverages, personal care, agriculture, and other end-use industries.

KEY TAKEAWAYS

  • By End-use Industry
    By end-use Industry, the pharmaceuticals segment is estimated to dominate the market with a share of 52.5% in 2026.
  • By Shell Material
    By shell material, polymers are expected to dominate the microencapsulation market.
  • By Technology
    By technology, the emulsion technologies segment is expected to witness the fastest growth in the microencapsulation market from 2026 to 2031.
  • By Core Material Form
    By core material form, solid accounted for the largest share of 73% of the microencapsulation market in 2026.
  • By Core Material
    By Core Material, Active Ingredients are projected to account for the largest share of the microencapsulation market during the forecast period.
  • By Region
    Asia Pacific is expected to be the fastest-growing region in the microencapsulation market, registering a CAGR of 8.4% during the forecast period.
  • Competitive Landscape - Key Players
    BASF SE, DSM-Firmenich, Givaudan, and Cargill, Incorporated are key players in the microencapsulation market, supported by their encapsulation capabilities, ingredient portfolios, application expertise, and presence across multiple end-use industries
  • Competitive Landscape - Startups/SMEs
    TasteTech, Sphera Encapsulation, and EmulTech are specialized players in the microencapsulation market, with capabilities spanning encapsulated ingredients, controlled-release technologies, and application-specific encapsulation solutions.

The microencapsulation market is driven by the growing need to improve the stability, protection, controlled release, and functionality of sensitive ingredients across pharmaceutical, food & beverage, household & personal care, agricultural, textile, and other applications. Rising demand for functional and fortified products, controlled-release formulations, and ingredients with improved shelf stability is driving adoption of microencapsulation technologies. The market also benefits from encapsulation, which protects active ingredients from moisture, oxygen, light, and temperature during processing and storage. Furthermore, advances in encapsulation materials and processing technologies are improving delivery performance, formulation flexibility, and scalability, while ongoing product development across diverse industries is supporting market growth.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

Customer demand in the microencapsulation market is driven by the need to protect sensitive ingredients, improve stability, control release, and maintain performance across food & beverages, pharmaceuticals, household & personal care, agriculture, textiles, and building & construction. Traditional applications include encapsulating vitamins and minerals, probiotics, enzymes, flavors, essential oils, active ingredients, agricultural inputs, and other materials sensitive to moisture, oxygen, light, temperature, or processing conditions. Demand is increasingly shifting toward controlled-release formulations, application-specific encapsulation systems, sustainable shell materials, and technologies that support scalable processing and compatibility with formulations. These developments are influencing revenue for ingredient suppliers, pharmaceutical and consumer-product manufacturers, agricultural input producers, textile manufacturers, and other users by supporting consistent product performance, extended functionality, improved ingredient delivery, and enhanced product quality.
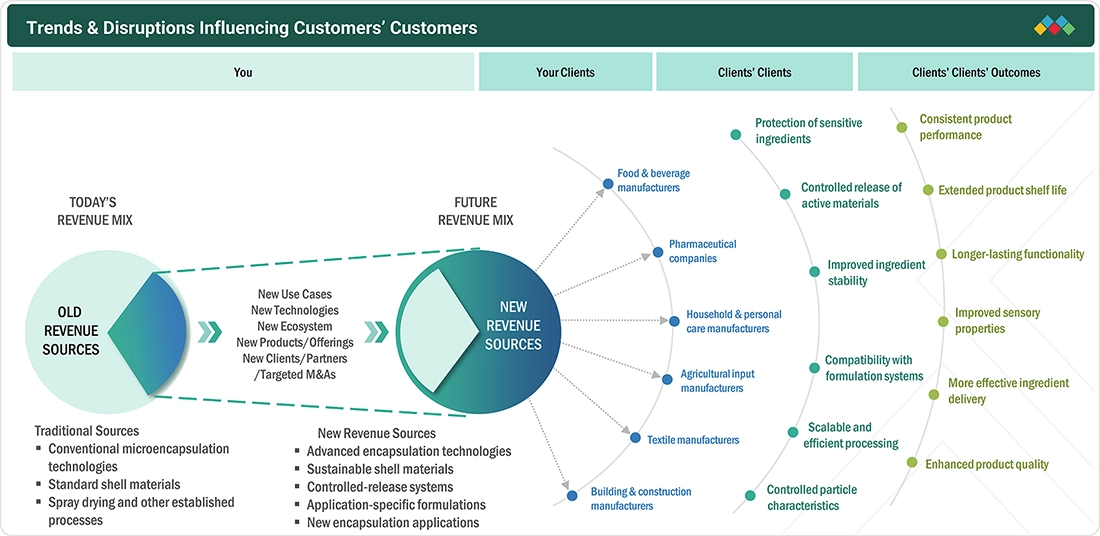
microencapsulation-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Increase in demand for fortified food products with health benefits
  • Increased consumer demand for functional products
RESTRAINTS
Impact
Level
  • High cost associated with microencapsulated process
  • Competition from low-cost alternatives
OPPORTUNITIES
Impact
Level
  • Development of advanced technologies to tap niche markets
  • Technological advancements in sustainable microencapsulation
CHALLENGES
Impact
Level
  • Balancing performance and sustainability in microencapsulation coatings
  • Regulatory challenges hindering innovation and increasing costs

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Increase in demand for fortified food products with health benefits

The growing use of fortified foods and beverages is supporting demand for microencapsulation technologies that protect vitamins, minerals, probiotics, bioactive compounds, and other sensitive ingredients during processing and storage. Many of these ingredients are susceptible to degradation from oxygen, light, moisture, and temperature, which can reduce their stability and functionality. Microencapsulation provides a protective barrier around these ingredients, improving stability, retention, and controlled release and enabling their incorporation into a broader range of fortified food and beverage formulations.

Restraint: High cost associated with microencapsulated process

The cost associated with microencapsulation can constrain adoption, particularly where specialized equipment, process optimization, and suitable encapsulating materials are required. Costs vary with encapsulation technology, shell material, processing conditions, and required encapsulation efficiency and particle characteristics. Although processes such as spray drying offer scalability and relatively cost-efficient production compared with several alternative techniques, achieving the required stability, yield, and product characteristics can require process development and optimization, increasing the overall cost of producing microencapsulated ingredients.

Opportunity: Development of advanced technologies to tap niche markets

Advances in encapsulation technologies are creating new opportunities for manufacturers to serve niche, high-value segments of the microencapsulation market. Innovations such as nanoencapsulation, multilayer encapsulation, lipid-based delivery systems, and smart controlled-release technologies are enabling more precise protection and targeted delivery of active ingredients. These developments support emerging applications in personalized nutrition, plant-based products, nutraceuticals, pharmaceuticals, precision agriculture, and specialty animal nutrition. As consumers increasingly seek customized health solutions and premium products with enhanced functionality, advanced microencapsulation technologies allow manufacturers to differentiate offerings, improve product performance, and expand into specialized market segments with higher growth potential and stronger profit margins.

Challenge: Balancing performance and sustainability in microencapsulation coatings

Balancing product performance with sustainability goals is a growing challenge for microencapsulation manufacturers. End users increasingly demand environmentally responsible products and natural ingredient systems, prompting producers to reduce reliance on synthetic polymers and petroleum-based coating materials. However, sustainable coating alternatives must still provide comparable protection, stability, controlled-release functionality, and shelf-life performance for sensitive active ingredients. Natural and biodegradable wall materials may be limited by moisture resistance, mechanical strength, processing compatibility, and cost-effectiveness. Consequently, manufacturers must invest in continuous research and formulation optimization to develop coating systems that satisfy both functional performance requirements and evolving sustainability expectations without significantly increasing production costs.

MICROENCAPSULATION MARKET TRENDS, GROWTH, AND FORECAST [LATEST]: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Uses perfume microcapsules in fabric-enhancer and laundry products, including products under brands such as Tide and Downy. The microcapsules deposit on fabrics during laundering and release fragrance when the fabric is subsequently rubbed or worn. Provides long-lasting fragrance after washing, with controlled fragrance release during fabric use. P&G reported commercialization of laundry products containing functional perfume microcapsules across North America and Western Europe.
company logo
Has incorporated fragrance microcapsules into laundry and fabric-care formulations, where capsules are designed to remain on fabrics after washing and release fragrance through physical interaction with the fabric. Supports fragrance retention and delayed release, extending the freshness experience beyond the washing process.
company logo
Uses microencapsulation in Demand CS insecticide, a commercial formulation containing microencapsulated lambda-cyhalothrin for professional pest management. The microcapsules protect the active ingredient and release it over time, providing fast knockdown and long-lasting residual insect control. Demand CS can provide control for up to 90 days.

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

The microencapsulation ecosystem comprises raw material and encapsulation solution providers, technology and equipment providers, associations and regulatory bodies, and downstream end users. Companies such as BASF, Cargill, International Flavors & Fragrances (IFF), Givaudan, and dsm-firmenich provide ingredients, formulation, or encapsulation-related solutions, while GEA, Bühler, Glatt, Emultech, and Büchi provide processing technologies and equipment. The US Food and Drug Administration (FDA), US Environmental Protection Agency (EPA), European Food Safety Authority (EFSA), and Controlled Release Society (CRS) represent regulatory, scientific, and industry organizations relevant to the ecosystem. Downstream end users include companies such as Procter & Gamble, Nestlé, L'Oréal, Syngenta, Bayer, and Unilever, which operate across consumer, food, personal care, and agricultural applications where encapsulation technologies can support ingredient protection, controlled release, stability, and product performance.
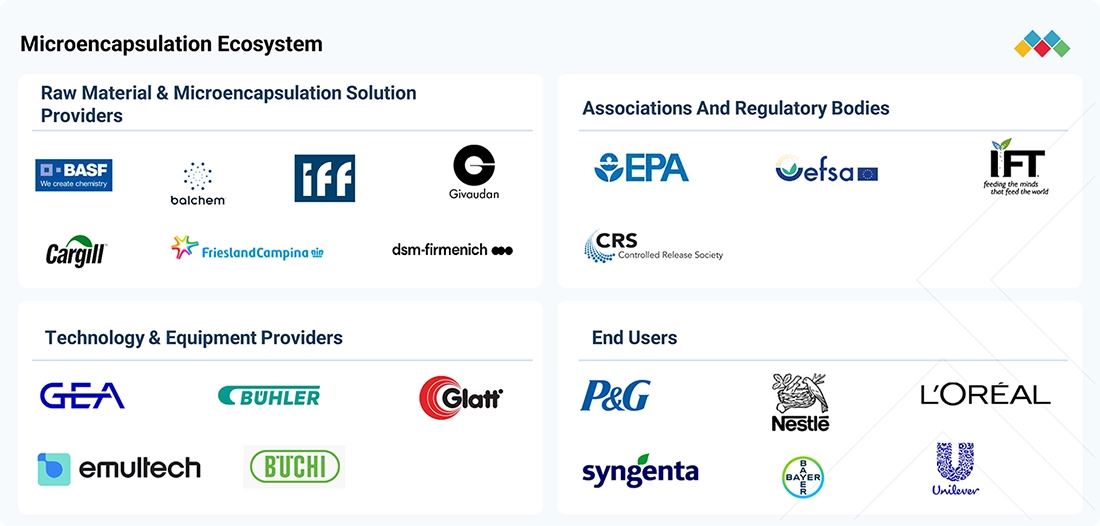
microencapsulation-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS
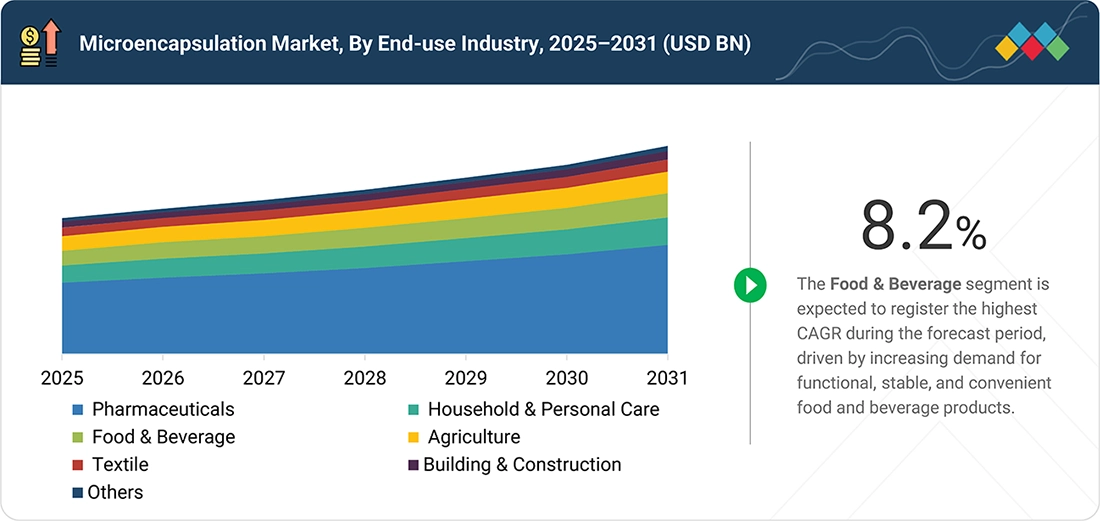
microencapsulation-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Microencapsulation Market, By End-use Industry

The pharmaceuticals segment accounts for the largest share of the microencapsulation market by end-use industry, driven by its extensive use in drug delivery and formulation development. Microencapsulation is used to improve the stability, bioavailability, and controlled release of active pharmaceutical ingredients (APIs), while also helping to protect sensitive compounds from environmental and physiological conditions. Microencapsulation is used in formulations involving small-molecule drugs, peptides, proteins, and other pharmaceutical actives, including sustained-release, targeted-delivery, and taste-masking formulations. Technologies such as spray drying, coacervation, emulsion-based methods, and fluidized-bed coating enable manufacturers to tailor encapsulation and release characteristics to specific pharmaceutical requirements. The growing development of controlled-release and advanced drug-delivery formulations is therefore supporting the continued use of microencapsulation across pharmaceutical applications.

Microencapsulation Market, By Shell Material

The polymers segment is expected to dominate the microencapsulation market by shell material, supported by the widespread use of polymeric materials to form protective shells around active ingredients across pharmaceutical, food & beverage, household & personal care, agricultural, textile, and other applications. Polymeric shells can provide protection, improved stability, and controlled release, while their properties can be tailored to meet specific formulation and application requirements. Polyurea and melamine-formaldehyde are among the polymeric materials used in microencapsulation to form durable shell structures around core materials. The compatibility of polymeric shell materials with a wide range of microencapsulation processes and end-use requirements further supports their adoption. Their ability to control permeability, release characteristics, mechanical strength, and resistance to environmental conditions makes them suitable for applications requiring protection and controlled delivery of sensitive or functional core materials.

Microencapsulation Market, By Technology

The spray technologies segment is expected to account for the largest share of the microencapsulation market by technology, supported by the scalability, process flexibility, and broad applicability of spray-based encapsulation methods. Spray technologies convert encapsulating materials and core ingredients into microcapsules with controlled particle characteristics, protecting sensitive ingredients from moisture, oxygen, light, and other environmental conditions. The segment includes spray chilling, which uses atomization and cooling to form encapsulated particles and is particularly applicable to ingredients requiring protection and controlled release. The suitability of spray technologies for commercial-scale production, ingredient stabilization, controlled release, and incorporation into diverse formulations supports their adoption across pharmaceutical, food & beverage, household & personal care, agricultural, textile, building & construction, and other applications. Their ability to accommodate different core and shell materials further supports their use in applications requiring improved stability, handling, storage performance, and controlled delivery.

REGION

Asia Pacific is expected to exhibit highest CAGR in microencapsulation Market during forecast period

Asia Pacific is expected to register the fastest growth in the microencapsulation market, supported by expanding pharmaceutical and food processing industries, rising demand for functional and fortified products, and increasing adoption of advanced formulation technologies. China, India, and Japan are important markets, with manufacturers increasingly using microencapsulation to improve ingredient stability, controlled release, bioavailability, and protection of sensitive compounds. The region’s growing production of pharmaceuticals, processed foods, functional ingredients, personal care products, and agricultural inputs is creating broader applications for encapsulation technologies. In addition, investments in pharmaceutical manufacturing capacity, food-processing infrastructure, and research and development are supporting the adoption of advanced encapsulation materials and processes. The use of microencapsulation across pharmaceuticals, food & beverages, household & personal care, agriculture, textiles, building & construction, and other applications is further broadening the technology’s commercial use across Asia Pacific.
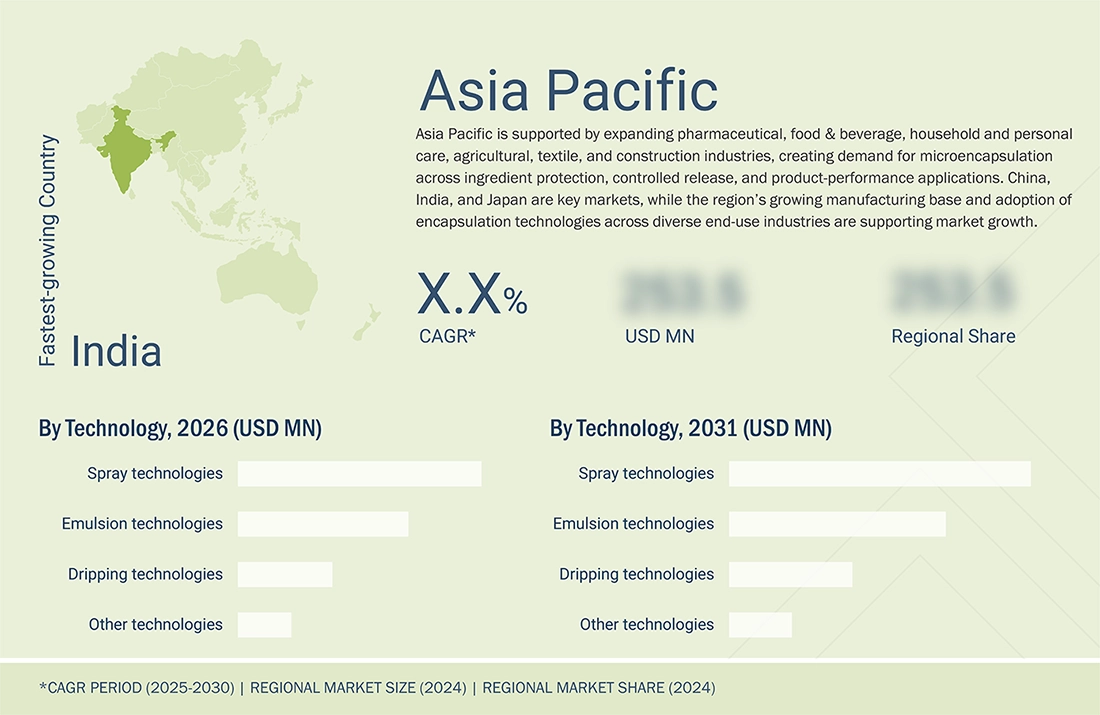
microencapsulation-market Region

MICROENCAPSULATION MARKET TRENDS, GROWTH, AND FORECAST [LATEST]: COMPANY EVALUATION MATRIX

In the raw material suppliers matrix, Cargill (Star) holds a strong position, supported by its broad ingredient portfolio, formulation expertise, and encapsulation capabilities, particularly in food and beverage applications. Glanbia (Emerging Leader) has established capabilities in microencapsulation and nutrient formulation, supporting applications across dietary supplements, functional foods, beverages, sports nutrition, and specialized nutrition products. Their positioning reflects differences in ingredient portfolios, encapsulation capabilities, application coverage, formulation expertise, and ability to support customers with specialized ingredient solutions.
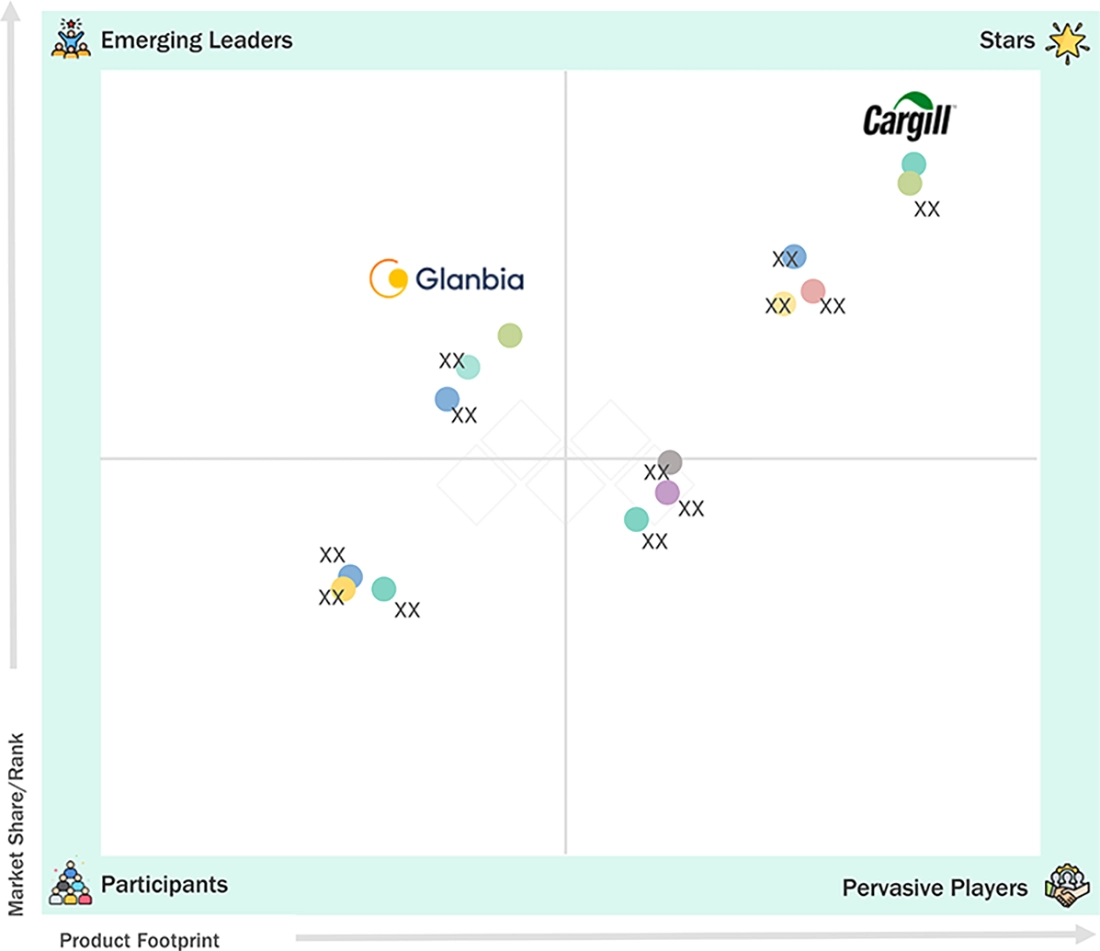
microencapsulation-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 15.85 billion
Market Forecast in 2026 (Value) USD 16.90 billion
Market Forecast in 2031 (Value) USD 24.02 billion
Growth Rate 7.30%
Years Considered 2022–2031
Base Year 2025
Forecast Period 2026–2031
Units Considered Value (USD Bn), Volume (KT)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Segments Covered
  • By End-use Industry:
    • Pharmaceuticals
    • Household & Personal Care
    • Food & Beverages
    • Agriculture
    • Textile
    • Building & Construction
    • Other End-use Industries
  • By Shell Material:
    • Polymers
    • Gums & Resins
    • Lipids
    • Carbohydrates
    • Proteins
  • By Technology:
    • Spray Technologies
    • Emulsion Technologies
    • Dripping Technologies
    • Centrifugal Extrusion
    • Other Technologies
  • By Functionality:
    • Enhanced Stability
    • Controlled Release
    • Taste Masking
    • Extended Shelf Life
    • Other Functionalities
  • By Core Material Form:
    • Solid
    • Liquid
    • Gas
  • By Core Material:
    • Agricultural Inputs
    • Food & Beverage Ingredients
    • Active Ingredients
    • Fragrances
    • Other Core Materials
Regions Covered North America, Asia Pacific, Europe, South America, RoW

WHAT IS IN IT FOR YOU: MICROENCAPSULATION MARKET TRENDS, GROWTH, AND FORECAST [LATEST] REPORT CONTENT GUIDE
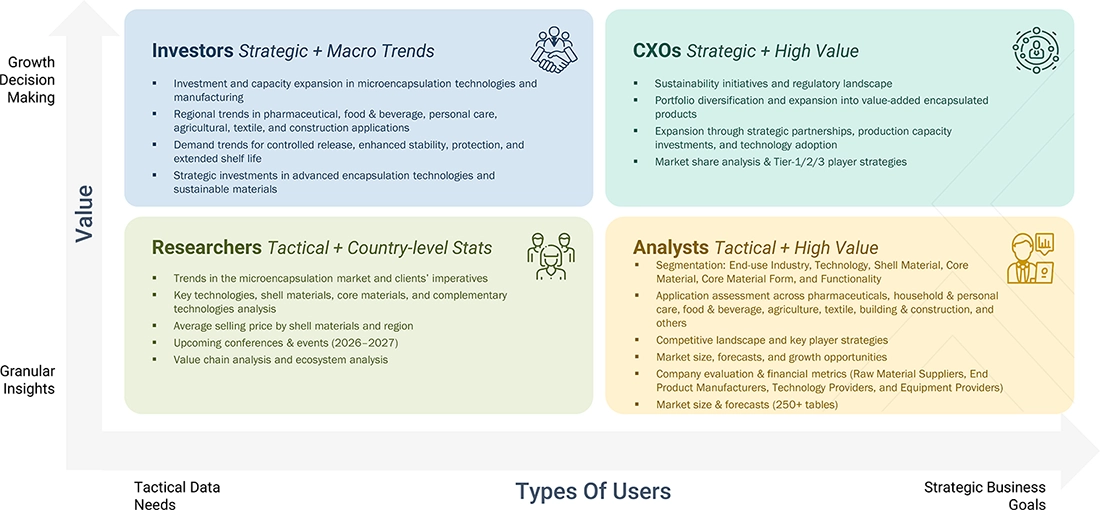
microencapsulation-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Pharmaceutical Company Evaluating Expansion into Asia Pacific
  • Assessed demand for controlled-release and orally delivered formulations across China, India, Japan, and South Korea
  • Evaluated formulation trends, regulatory requirements, and pharmaceutical manufacturing landscape
  • Identified high-potential markets for advanced drug-delivery applications
  • Supported regional expansion and formulation strategy
Food Ingredient Supplier Evaluating Growth Opportunities in Functional Foods
  • Analyzed demand for fortified foods, functional beverages, dietary supplements, and nutrition products across key markets
  • Evaluated ingredient stability and delivery requirements across applications
  • Identified high-growth application areas for value-added ingredients
  • Supported portfolio diversification and product development
Agricultural Input Manufacturer Evaluating Controlled-Release Products
  • Analyzed demand for controlled-release fertilizers, pesticides, herbicides, and plant growth regulators across major agricultural markets
  • Evaluated application trends and regional adoption factors
  • Identified opportunities for improved input delivery and product performance
  • Supported regional product development priorities

RECENT DEVELOPMENTS

  • April 2026 : Glatt GmbH presented its microencapsulation capabilities at the 28th Microencapsulation Industrial Convention, highlighting fluid-bed and spouted-bed processes that embed sensitive substances in protective matrices while integrating drying, granulation, and release control. The applications discussed included food ingredients, supplements, and other sensitive active materials.
  • December 2025 : Balchem Corp. announced the development of a new high-capacity microencapsulation manufacturing facility in Orange County, New York. The 12-acre facility is expected to open in 2027 and is intended to more than expand production capacity for its microencapsulated food ingredient technologies, supporting applications in bakery, confectionery, and meat products.
  • August 2025 : DSM-Firmenich announced investments in India, including a 56,000-square-meter greenfield Taste plant in Gujarat. The facility is designed to include advanced encapsulation systems alongside liquid compounding, dry blending, automated packaging, and quality-control capabilities, with operations planned for Q4 2027.

Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


36
2
RESEARCH METHODOLOGY


44
3
EXECUTIVE SUMMARY


54
4
PREMIUM INSIGHTS


60
5
MARKET OVERVIEW
Explore growth in Asia Pacific driven by fortified foods and advanced microencapsulation technologies.


65
 
5.1
INTRODUCTION


5.2
MACROECONOMIC INDICATORS


5.2.1
HIGHER INVESTMENT IN RESEARCH AND DEVELOPMENT


5.2.2
GROWTH OPPORTUNITIES IN DEVELOPING REGIONS SUCH AS ASIA PACIFIC


5.3
MARKET DYNAMICS


5.3.1
DRIVERS


5.3.1.1
INCREASE IN DEMAND FOR FORTIFIED FOOD PRODUCTS WITH HEALTH BENEFITS


5.3.1.1.1
INCREASE IN DEMAND FROM FOOD INDUSTRY


5.3.1.1.2
GROWING USE IN FUNCTIONAL FOOD


5.3.1.2
RISE IN DEMAND FROM PHARMACEUTICAL INDUSTRY


5.3.1.2.1
CONTROLLED DRUG DELIVERY


5.3.1.2.2
TARGETED DRUG DELIVERY


5.3.1.3
RISE IN DEMAND FROM AGROCHEMICALS SECTOR


5.3.1.3.1
CONTROLLED RELEASE TECHNIQUE TO ENHANCE EFFICIENCY OF AGROCHEMICALS


5.3.1.3.2
CONTROLLED RELEASE APPLICATION FOR CONVENIENCE IN USE


5.3.1.3.3
REDUCED APPLICATION COST


5.3.1.3.4
INCREASE IN ENVIRONMENTAL CONCERNS


5.3.1.4
INCREASED CONSUMER DEMAND FOR FUNCTIONAL PRODUCTS


5.3.1.5
WIDESPREAD APPLICATIONS OF MICROENCAPSULATION


5.3.1.5.1
RISE IN DEMAND TO ENHANCE PRODUCT FUNCTIONALITY


5.3.2
RESTRAINTS


5.3.2.1
HIGH COST ASSOCIATED WITH MICROENCAPSULATED PROCESS


5.3.2.2
COMPETITION FROM LOW-COST ALTERNATIVES


5.3.3
OPPORTUNITIES


5.3.3.1
INNOVATIONS IN CAMEL THORN EXTRACT PRODUCTION


5.3.3.2
DEVELOPMENT OF ADVANCED TECHNOLOGIES TO TAP NICHE MARKETS


5.3.3.2.1
REDUCTION IN CAPSULE SIZE AND INCREASE IN BIOAVAILABILITY


5.3.3.2.2
NEED FOR MULTI-COMPONENT DELIVERY SYSTEMS


5.3.3.3
TECHNOLOGICAL ADVANCEMENTS IN SUSTAINABLE MICROENCAPSULATION


5.3.4
CHALLENGES


5.3.4.1
BALANCING PERFORMANCE AND SUSTAINABILITY IN MICROENCAPSULATION COATINGS


5.3.4.2
REGULATORY CHALLENGES HINDERING INNOVATION AND INCREASING COSTS


5.3.4.3
TECHNICAL CONSTRAINTS ASSOCIATED WITH HIGH COSTS


5.3.4.4
SELECTING APPROPRIATE TECHNOLOGY COMPLICATING EFFICIENCY AND SCALABILITY IN MICROENCAPSULATION


5.4
IMPACT OF GEN AI ON MICROENCAPSULATION


5.4.1
INTRODUCTION


5.4.2
USE OF GEN AI IN MICROENCAPSULATION


5.4.3
CASE STUDY ANALYSIS


5.4.3.1
AUTOMATED SOLUTIONS FOR MICROENCAPSULATION


5.4.3.2
LEVERAGING GENERATIVE AI FOR ENHANCED AUTOMATION IN POLYMER MICROENCAPSULATION IMAGE PROCESSING


5.4.4
IMPACT OF GEN AI ON MICROENCAPSULATION MARKET


5.4.5
ADJACENT ECOSYSTEM WORKING ON GEN AI


6
INDUSTRY TRENDS
Revolutionizing industries with advanced encapsulation techniques for enhanced product functionality and global reach.


84
 
6.1
INTRODUCTION


6.2
SUPPLY CHAIN ANALYSIS


6.3
VALUE CHAIN ANALYSIS


6.3.1
RESEARCH & DEVELOPMENT: INVESTMENT IN NOVEL ENCAPSULATION TECHNIQUES, INNOVATIVE SHELL-CORE COMBINATIONS, AND EFFICIENCY IMPROVEMENTS TO ENHANCE PRODUCT FUNCTIONALITY


6.3.2
RAW MATERIAL SOURCING: SECURING RELIABLE SUPPLY OF SHELL MATERIALS (POLYSACCHARIDES, PROTEINS, LIPIDS) AND CORE ACTIVES LIKE FLAVORS, VITAMINS, AND PROBIOTICS.


6.3.3
MANUFACTURING/PRODUCTION: ADOPTION OF SPRAY DRYING, FLUIDIZED BED, AND COACERVATION PROCESSES TO ENSURE SCALABILITY, STABILITY, AND CONSISTENT MICROCAPSULE QUALITY.


6.3.4
QUALITY CONTROL & SAFETY: RIGOROUS TESTING PROTOCOLS, REGULATORY COMPLIANCE, AND SAFETY CHECKS TO MAINTAIN PERFORMANCE, STABILITY, AND INTERNATIONAL CERTIFICATION STANDARDS.


6.3.5
DISTRIBUTION: EXPANDING REGIONAL AND GLOBAL DISTRIBUTION CHANNELS, SUPPORTED BY B2B PARTNERSHIPS AND E-COMMERCE PLATFORMS TO IMPROVE ACCESSIBILITY.


6.3.6
MARKETING & SALES: EMPHASIS ON CLEAN-LABEL POSITIONING, APPLICATION-SPECIFIC BRANDING, AND CUSTOMER EDUCATION TO ENHANCE MARKET VISIBILITY AND ADOPTION.


6.3.7
END USER: INTEGRATION OF MICROENCAPSULATED INGREDIENTS ACROSS FOOD, PHARMACEUTICAL, COSMETIC, AND HOME CARE APPLICATIONS TO DELIVER TARGETED BENEFITS.


6.4
TRADE ANALYSIS


6.4.1
EXPORT SCENARIO OF POLYMER RELATED TO MICROENCAPSULATION


6.4.2
IMPORT SCENARIO OF POLYMER RELATED TO MICROENCAPSULATION


6.4.3
EXPORT SCENARIO OF GUMS & RESINS RELATED TO MICROENCAPSULATION


6.4.4
IMPORT SCENARIO OF GUMS & RESINS RELATED TO MICROENCAPSULATION


6.4.5
EXPORT SCENARIO OF CELLULOSE AND ITS DERIVATIVES RELATED TO MICROENCAPSULATION


6.4.6
IMPORT SCENARIO OF CELLULOSE AND ITS DERIVATIVES RELATED TO MICROENCAPSULATION


6.5
TECHNOLOGY ANALYSIS


6.5.1
KEY TECHNOLOGIES


6.5.1.1
NANOTECHNOLOGY


6.5.1.2
SELF-HEALING MICROCAPSULES


6.5.2
COMPLEMENTARY TECHNOLOGIES


6.5.2.1
SPRAY DRYING


6.5.2.2
BIOPOLYMER COATING


6.5.2.3
MICROPLASTIC-FREE POLYMER TECHNOLOGY FOR SUSTAINABLE AGRICULTURE


6.5.3
ADJACENT TECHNOLOGIES


6.5.3.1
LIPOSOME ENCAPSULATION


6.5.3.2
FOOD ENCAPSULATION


6.6
PRICING ANALYSIS


6.6.1
INDICATIVE PRICING OF MICROENCAPSULATION AMONG KEY PLAYERS, BY MICROENCAPSULATION CORE MATERIAL


6.6.2
INDICATIVE PRICING, BY SHELL MATERIAL


6.6.3
INDICATIVE PRICING OF SHELL MATERIAL, BY REGION


6.7
ECOSYSTEM/MARKET MAP


6.7.1
SUPPLY SIDE


6.7.2
DEMAND SIDE


6.8
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


6.9
PATENT ANALYSIS


6.9.1
LIST OF MAJOR PATENTS


6.10
KEY CONFERENCES AND EVENTS, 2025


6.11
TARIFF & REGULATORY LANDSCAPE


6.11.1
TARIFF RELATED TO MICROENCAPSULATION


6.11.2
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


6.12
REGULATORY FRAMEWORK


6.12.1
INTRODUCTION


6.12.2
CODEX ALIMENTARIUS COMMISSION (CAC)


6.12.3
JOINT EXPERT COMMITTEE FOOD AND AGRICULTURE (JECFA)


6.12.4
FDA


6.12.5
NORTH AMERICA


6.12.6
EUROPEAN COMMISSION


6.12.7
ASIA PACIFIC


6.12.8
SOUTH AMERICA


6.12.9
MIDDLE EAST


6.12.10
AFRICA


6.13
PORTER’S FIVE FORCES ANALYSIS


6.13.1
INTENSITY OF COMPETITIVE RIVALRY


6.13.2
BARGAINING POWER OF SUPPLIERS


6.13.3
BARGAINING POWER OF BUYERS


6.13.4
THREAT OF SUBSTITUTES


6.13.5
THREAT OF NEW ENTRANTS


6.14
KEY STAKEHOLDERS AND BUYING CRITERIA


6.14.1
KEY STAKEHOLDERS IN BUYING PROCESS


6.14.2
BUYING CRITERIA


6.15
CASE STUDY ANALYSIS


6.15.1
NASA'S INNOVATIVE APPROACH TO CORROSION PROTECTION USING MICROENCAPSULATION TECHNOLOGY


6.15.2
MICROENCAPSULATION FOR EFFICIENT CONTROLLED DRUG DELIVERY


6.16
INVESTMENT AND FUNDING SCENARIO


7
MICROENCAPSULATION MARKET, BY CORE MATERIAL (MARKET SIZE & FORECAST TO 2030- USD MILLION & KT)
Market Size & Growth Rate Forecast Analysis to 2029 in USD Million and Kilotons | 19 Data Tables


132
 
7.1
INTRODUCTION


7.2
ACTIVE INGREDIENTS


7.2.1
RISE IN DEMAND FOR MICROENCAPSULATION OF ACTIVE INGREDIENTS IN PERSONAL CARE AND FORTIFIED FOODS


7.3
FRAGRANCES


7.3.1
FRAGRANCES TO BE LEADING CORE MATERIALS IN MICROENCAPSULATION MARKET


7.4
FOOD & BEVERAGE INGREDIENTS


7.4.1
DEMAND FOR NUTRIENT-RICH, FLAVOR-STABILIZED PRODUCTS TO DRIVE CORE MATERIAL SEGMENT IN MICROENCAPSULATION


7.4.2
VITAMINS AND MINERALS


7.4.2.1
MICROENCAPSULATION ENHANCES VITAMIN STABILITY, BIOAVAILABILITY, AND DOSING EFFICIENCY IN FOOD PRODUCTS


7.4.3
ENZYMES


7.4.3.1
MICROENCAPSULATION OF ENZYMES ENHANCES STABILITY, TARGETED RELEASE, AND EFFICIENCY IN VARIOUS INDUSTRIAL APPLICATIONS


7.4.4
ADDITIVES


7.4.4.1
ACIDULANTS, FLAVORING & COLORING AGENTS, AND VITAMINS & MINERALS ARE LARGELY ENCAPSULATED FOR FOOD FORTIFICATION


7.4.5
PREBIOTICS AND PROBIOTICS


7.4.5.1
MICROENCAPSULATION PROTECTS PREBIOTICS AND PROBIOTICS, ENHANCING STABILITY AND EFFECTIVENESS IN FUNCTIONAL FOODS


7.4.6
ESSENTIAL OILS


7.4.6.1
MICROENCAPSULATION PROTECTS ESSENTIAL OILS, ENHANCING CONTROLLED RELEASE AND PROLONGED EFFICACY


7.4.7
OTHER FOOD & BEVERAGE INGREDIENTS


7.5
AGRICULTURAL INPUTS


7.5.1
ADVANCES IN EMULSION CHEMICAL PROCESSES ENHANCE PRECISE ENCAPSULATION FOR STABLE, CONTROLLED-RELEASE FORMULATIONS


7.6
PHASE CHANGE MATERIALS


7.6.1
TEXTILE AND CONSTRUCTION TO DRIVE PHASE CHANGE MATERIAL MARKET


7.7
OTHER CORE MATERIALS


8
MICROENCAPSULATION MARKET, BY CORE MATERIAL FORM (MARKET SIZE & FORECAST TO 2030- USD MILLION)
Market Size & Growth Rate Forecast Analysis to 2029 in USD Million | 2 Data Tables


145
 
8.1
INTRODUCTION


8.2
SOLID


8.2.1
INCREASED DEMAND FOR MICROENCAPSULATION OF SOLID CORE MATERIALS ACROSS INDUSTRIES TO DRIVE GROWTH


8.3
LIQUID


8.3.1
USE OF MICROENCAPSULATION IN FOOD INDUSTRY TO DRIVE MARKET


8.4
GAS


8.4.1
GAS MICROENCAPSULATION ENHANCES STABILITY AND CONTROLLED RELEASE OF FRAGRANCES AND VOLATILE COMPOUNDS


9
MICROENCAPSULATION MARKET, BY SHELL MATERIAL (MARKET SIZE & FORECAST TO 2030- USD MILLION & KT)
Market Size & Growth Rate Forecast Analysis to 2029 in USD Million and Kilotons | 10 Data Tables


149
 
9.1
INTRODUCTION


9.2
POLYMERS


9.2.1
POLYUREA & MELAMINE FORMALDEHYDE


9.2.1.1
POLYUREA/URETHANE TO BE MOST VERSATILE SHELL MATERIALS


9.3
GUMS & RESINS


9.3.1
NATURAL GUMS


9.3.1.1
DEMAND FOR FOOD INCLUSIONS TO DRIVE GUMS MARKET


9.3.2
SYNTHETIC RESINS


9.3.2.1
DURABILITY OF SYNTHETIC RESINS AND PROTECTIVE SHELLS FOR CONTROLLED INGREDIENT RELEASE TO DRIVE MARKET


9.4
LIPIDS


9.4.1
PHOSPHOLIPIDS


9.4.1.1
PHOSPHOLIPID’S BIOAVAILABILITY AND STABILITY IN MICROENCAPSULATION TO DRIVE GROWTH


9.4.2
TRIGLYCERIDES


9.4.2.1
USE OF TRIGLYCERIDES IN FOOD INDUSTRY TO DRIVE GROWTH


9.5
CARBOHYDRATES


9.5.1
CELLULOSE


9.5.1.1
ORGANIC COMPONENTS PREFERRED IN MAJOR APPLICATIONS


9.6
PROTEINS


9.6.1
GELATIN


9.6.1.1
GELATIN-BASED MICROENCAPSULATION EFFECTIVELY PROTECTS AND DELIVERS SENSITIVE BIOACTIVE COMPOUNDS ACROSS VARIOUS INDUSTRIES


9.6.2
ALBUMIN


9.6.2.1
MICROENCAPSULATION WITH ALBUMIN ENHANCES DRUG SOLUBILITY AND TARGETED DELIVERY IN PHARMACEUTICALS


9.6.3
CASEIN


9.6.3.1
CASEIN ENHANCES MICROENCAPSULATION, IMPROVING STABILITY AND BIOAVAILABILITY OF SENSITIVE BIOACTIVE COMPOUNDS IN PRODUCTS


9.6.4
ZEIN


9.6.4.1
ZEIN ENHANCES MICROENCAPSULATION FOR TARGETED DELIVERY IN PHARMACEUTICALS AND FOOD APPLICATIONS


10
MICROENCAPSULATION MARKET, BY TECHNOLOGY (MARKET SIZE & FORECAST TO 2030- USD MILLION)
Market Size & Growth Rate Forecast Analysis to 2029 in USD Million | 12 Data Tables


160
 
10.1
INTRODUCTION


10.2
SPRAY TECHNOLOGIES


10.2.1
SPRAY CHILLING


10.2.1.1
GROWING DEMAND FOR MICROENCAPSULATED FOOD ADDITIVES TO DRIVE MARKET DEMAND


10.3
EMULSION TECHNOLOGIES


10.3.1
IN SITU POLYMERIZATION


10.3.1.1
ADVANCEMENT OF POLYMERIZATION TECHNIQUES IN MICROENCAPSULATED DRUGS, COLORS, AND FRAGRANCE APPLICATIONS


10.3.2
COACERVATION


10.3.2.1
DEMAND FOR ESSENTIAL OILS, FLAVORS, AND FRAGRANCES TO DRIVE MARKET FOR COACERVATION TECHNOLOGIES


10.3.3
SOL-GEL ENCAPSULATION


10.3.3.1
SOL-GEL’S MICROENCAPSULATION ENSURES STABLE, EFFECTIVE, CONTROLLED-RELEASE SKIN TREATMENT


10.4
DRIPPING TECHNOLOGIES


10.4.1
SPINNING DISK/ROTATIONAL SUSPENSION SEPARATION


10.4.1.1
ATOMIZATION, HIGH PRODUCTION, AND SCALABILITY TO DRIVE DEMAND


10.4.2
CENTRIFUGAL EXTRUSION


10.4.2.1
GROWING DEMAND FOR MICROENCAPSULATED ACTIVE INGREDIENTS IN PHARMACEUTICAL INDUSTRY TO DRIVE MARKET


10.5
OTHER TECHNOLOGIES


11
MICROENCAPSULATION MARKET, BY FUNCTIONALITY
Market Size & Growth Rate Forecast Analysis


171
 
11.1
INTRODUCTION


11.2
ENHANCED STABILITY


11.2.1
MICROENCAPSULATION ENHANCES STABILITY AND ENABLES CONTROLLED RELEASE OF COMPOUNDS


11.3
CONTROLLED RELEASE


11.3.1
CONTROLLED RELEASE ENSURES EFFECTIVE DELIVERY AND STABILITY OF ENCAPSULATED COMPOUNDS


11.4
TASTE MASKING


11.4.1
TASTE MASKING DRIVES MICROENCAPSULATION BY ENHANCING FLAVOR ACCEPTANCE AND COMPLIANCE


11.5
EXTENDED SHELF LIFE


11.5.1
MICROENCAPSULATION EXTENDS SHELF LIFE BY PROTECTING SENSITIVE INGREDIENTS EFFECTIVELY


11.6
OTHER FUNCTIONALITIES


12
MICROENCAPSULATION MARKET, BY END-USE INDUSTRY (MARKET SIZE & FORECAST TO 2030- USD MILLION)
Market Size & Growth Rate Forecast Analysis to 2029 in USD Million | 21 Data Tables


175
 
12.1
INTRODUCTION


12.2
PHARMACEUTICALS


12.2.1
INCREASING DEMAND FOR CONTROLLED DRUG DELIVERY SYSTEM TO DRIVE MARKET


12.3
HOUSEHOLD & PERSONAL CARE


12.3.1
DETERGENTS


12.3.1.1
MICROENCAPSULATION ENHANCES DETERGENTS BY CONTROLLING FRAGRANCE RELEASE FOR PROLONGED SCENT LONGEVITY


12.3.2
AIR FRESHENERS


12.3.2.1
MICROENCAPSULATION IN AIR FRESHENERS ENSURES PROLONGED FRAGRANCE RELEASE FOR ENHANCED USER EXPERIENCE


12.3.3
SKIN CARE PRODUCTS


12.3.3.1
MICROENCAPSULATION ENHANCES INGREDIENT STABILITY AND CONTROLLED RELEASE, IMPROVING SKINCARE PRODUCT EFFECTIVENESS


12.3.4
FRAGRANCES


12.3.4.1
MICROENCAPSULATION IN FRAGRANCES ENHANCES LONGEVITY FOR LASTING SCENT


12.3.5
COSMETICS


12.3.5.1
MICROENCAPSULATION ENHANCES INGREDIENT STABILITY FOR EFFECTIVE COSMETIC FORMULATIONS


12.3.6
HAIR CARE PRODUCTS


12.3.6.1
MICROENCAPSULATION ENHANCES STABILITY, DELIVERY, AND SENSORY EXPERIENCES OF ACTIVE HAIR CARE INGREDIENTS


12.4
FOOD & BEVERAGES


12.4.1
DAIRY


12.4.1.1
INCREASING DEMAND FOR FORTIFIED DAIRY PRODUCTS TO DRIVE MARKET


12.4.2
BEVERAGES


12.4.2.1
INCREASING DEMAND FOR FORTIFIED BEVERAGE PRODUCTS TO DRIVE MICROENCAPSULATION MARKET


12.4.3
BAKERY AND CONFECTIONERY


12.4.3.1
INCREASED USE OF MICROENCAPSULATION IN BAKING DOUGH TO DRIVE MARKET


12.4.4
SNACKS AND READY-TO-EAT MEALS


12.4.4.1
MICROENCAPSULATION IN FOOD PRESERVATION TO DRIVE MARKET


12.4.5
MEAT AND POULTRY


12.4.5.1
PRESERVATION OF MEAT TO DRIVE MICROENCAPSULATION MARKET


12.4.6
INFANT NUTRITION


12.4.6.1
MICROENCAPSULATION IN INFANT NUTRITION FOR BETTER ABSORPTION TO DRIVE MARKET


12.4.7
OTHER FOOD & BEVERAGE SEGMENTS


12.5
AGRICULTURE


12.5.1
PESTICIDES, HERBICIDES, AND INSECTICIDES


12.5.1.1
MICROENCAPSULATION ENHANCES PESTICIDE EFFICACY, STABILITY, AND ENVIRONMENTAL SUSTAINABILITY


12.5.2
FERTILIZERS


12.5.2.1
USE OF MICROENCAPSULATION FOR INCREASED STABILITY AND LONGER SHELF LIFE TO DRIVE MARKET


12.5.3
PLANT GROWTH REGULATORS


12.5.3.1
USE OF MICROENCAPSULATION TO PROTECT PLANT GROWTH REGULATORS FROM ENVIRONMENTAL FACTORS TO DRIVE MARKET


12.6
BUILDING & CONSTRUCTION


12.6.1
INSULATION MATERIALS


12.6.1.1
MICROENCAPSULATION ENHANCES INSULATION WITH PHASE CHANGE MATERIALS FOR EFFICIENCY


12.6.2
COATINGS AND SEALANTS


12.6.2.1
MICROENCAPSULATION ENHANCES COATINGS, IMPROVING ENERGY EFFICIENCY AND DURABILITY IN CONSTRUCTION


12.6.3
FIREPROOFING MATERIALS


12.6.3.1
MICROENCAPSULATION ENHANCES FIREPROOFING MATERIALS, IMPROVING SAFETY AND SUSTAINABILITY


12.7
TEXTILES


12.7.1
PERFUMES AND ESSENTIAL OILS


12.7.1.1
MICROENCAPSULATION ENHANCES TEXTILES WITH LASTING FRAGRANCES AND FUNCTIONAL PROPERTIES


12.7.2
ANTIMICROBIAL AGENTS


12.7.2.1
ANTIMICROBIAL TEXTILES UTILIZE MICROENCAPSULATION FOR IMPROVED STABILITY AND RELEASE


12.7.3
THERAPEUTIC FABRICS


12.7.3.1
RISING CONSUMER INTEREST IN HEALTH AND WELLNESS DRIVES INNOVATION IN THERAPEUTIC TEXTILE APPLICATIONS


12.8
OTHER END-USE INDUSTRIES


12.8.1
ENERGY


12.8.1.1
EXPANDING USE IN ENERGY STORAGE SOLUTIONS DRIVES DEMAND FOR MICROENCAPSULATION TECHNOLOGY


12.8.2
DEFENSE


12.8.2.1
MICROENCAPSULATION ENHANCES DEFENSE MATERIALS BY PROVIDING SELF-HEALING PROPERTIES AND CHEMICAL PROTECTION


12.8.3
PAPER AND PRINTING


12.8.3.1
ENHANCED STABILITY AND FUNCTIONALITY IN INKS AND COATINGS TO DRIVE MARKET


13
MICROENCAPSULATION MARKET, BY REGION (MARKET SIZE & FORECAST TO 2030- USD MILLION)
Comprehensive coverage of 9 Regions with country-level deep-dive of 14 Countries | 119 Data Tables.


204
 
13.1
INTRODUCTION


13.2
NORTH AMERICA


13.2.1
US


13.2.1.1
INNOVATIONS AND COLLABORATIONS WITH R&D FIRMS TO DRIVE MARKET


13.2.2
CANADA


13.2.2.1
SUBSTANTIAL GROWTH IN FOOD, DRUGS, CONSUMER GOODS, AND ENERGY INDUSTRIES TO DRIVE MARKET


13.2.3
MEXICO


13.2.3.1
FOOD AND AGROCHEMICAL APPLICATIONS TO GROW AT HIGH RATES IN NEXT FIVE YEARS


13.3
ASIA PACIFIC


13.3.1
CHINA


13.3.1.1
GROWING DEMAND FOR AGROCHEMICALS AND DAIRY TO DRIVE MARKET


13.3.2
JAPAN


13.3.2.1
GROWING FUNCTIONAL FOOD INDUSTRY TO DRIVE MARKET


13.3.3
INDIA


13.3.3.1
STRATEGIC PARTNERSHIPS AND INNOVATIONS TO PROPEL MARKET


13.3.4
AUSTRALIA & NEW ZEALAND


13.3.4.1
INCREASE IN DEMAND FOR MICROENCAPSULATION IN PERSONAL AND HOME CARE TO DRIVE GROWTH


13.3.5
REST OF ASIA PACIFIC


13.4
EUROPE


13.4.1
GERMANY


13.4.1.1
CONCENTRATION OF KEY PLAYERS TO FUEL MARKET


13.4.2
UK


13.4.2.1
APPLICATION OF PCM AND FRAGRANCES IN TEXTILE INDUSTRY TO DRIVE GROWTH


13.4.3
FRANCE


13.4.3.1
NUTRACEUTICAL APPLICATION TO BE FASTEST-GROWING MARKET FOR MICROENCAPSULATION


13.4.4
ITALY


13.4.4.1
INNOVATIVE SOLUTIONS AND SUSTAINABLE TECHNOLOGIES TO DRIVE MARKET


13.4.5
SPAIN


13.4.5.1
RISING DEMAND FOR FUNCTIONAL FOODS AND INNOVATIONS TO DRIVE MARKET


13.4.6
REST OF EUROPE


13.5
SOUTH AMERICA


13.5.1
BRAZIL


13.5.1.1
CONSISTENT ECONOMIC GROWTH AND DEVELOPMENT STIMULATING DEMAND FOR MICROENCAPSULATION


13.5.2
ARGENTINA


13.5.2.1
RESEARCH AND DEVELOPMENT IN AGRICULTURAL SOLUTION TO STIMULATE DEMAND


13.5.3
REST OF SOUTH AMERICA


13.6
REST OF THE WORLD (ROW)


13.6.1
MIDDLE EAST


13.6.1.1
USE OF MICROENCAPSULATION TECHNOLOGY ACROSS FOOD AND PHARMA INDUSTRIES TO DRIVE MARKET


13.6.2
AFRICA


13.6.2.1
ADVANCING MICROENCAPSULATION SOLUTIONS TO DRIVE AFRICA'S INNOVATION AND GROWTH


14
COMPETITIVE LANDSCAPE
Discover key strategies and market positions driving competitive edge in the flavor and fragrance industry.


263
 
14.1
OVERVIEW


14.2
KEY PLAYER STRATEGIES/RIGHT TO WIN


14.3
REVENUE ANALYSIS, 2021–2023


14.4
MARKET SHARE ANALYSIS, 2023


14.5
COMPANY VALUATION AND FINANCIAL METRICS


14.5.1
COMPANY VALUATION


14.5.2
EV/EBITDA


14.6
BRAND COMPARISON ANALYSIS


14.6.1
BASF (GERMANY)


14.6.2
GIVAUDAN (SWITZERLAND)


14.6.3
INTERNATIONAL FLAVORS & FRAGRANCES INC. (US)


14.6.4
SYMRISE (GERMANY)


14.6.5
KERRY GROUP PLC (IRELAND)


14.7
COMPANY EVALUATION MATRIX: RAW MATERIAL SUPPLIERS, 2023


14.7.1
STARS


14.7.2
EMERGING LEADERS


14.7.3
PERVASIVE PLAYERS


14.7.4
PARTICIPANTS


14.7.5
COMPANY FOOTPRINT: RAW MATERIAL SUPPLIERS, 2023


14.7.5.1
COMPANY FOOTPRINT


14.7.5.2
REGION FOOTPRINT


14.7.5.3
SHELL MATERIAL FOOTPRINT


14.7.5.4
TECHNOLOGY FOOTPRINT


14.7.5.5
END-USE INDUSTRY FOOTPRINT


14.8
COMPANY EVALUATION MATRIX: END-PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS, 2023


14.8.1
PROGRESSIVE COMPANIES


14.8.2
RESPONSIVE COMPANIES


14.8.3
DYNAMIC COMPANIES


14.8.4
STARTING BLOCKS


14.8.5
COMPETITIVE BENCHMARKING: END-PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS, 2023


14.8.5.1
DETAILED LIST OF END-PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS


14.8.5.2
COMPETITIVE BENCHMARKING OF END PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS


14.9
COMPETITIVE SCENARIO


14.9.1
PRODUCT LAUNCHES


14.9.2
DEALS


14.9.3
EXPANSIONS


14.9.4
OTHERS


15
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


292
 
15.1
RAW MATERIAL SUPPLIERS


15.1.1
BASF SE


15.1.1.1
BUSINESS OVERVIEW


15.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED


15.1.1.3
RECENT DEVELOPMENTS


15.1.1.4
MNM VIEW


15.1.1.4.1
RIGHT TO WIN


15.1.1.4.2
STRATEGIC CHOICES


15.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS


15.1.2
DSM-FIRMENICH


15.1.3
INTERNATIONAL FLAVORS & FRAGRANCES INC.


15.1.4
GIVAUDAN


15.1.5
CARGILL, INCORPORATED


15.1.6
INGREDION


15.1.7
SYMRISE


15.1.8
DUPONT


15.1.9
GLANBIA PLC


15.1.10
LYCORED


15.1.11
TASTETECH


15.1.12
CLEXTRAL


15.1.13
VITAE NATURALS


15.1.14
VITABLEND


15.2
END-PRODUCT MANUFACTURERS


15.2.1
FRIESLANDCAMPINA


15.2.2
BALCHEM CORP.


15.2.3
KOEHLER GROUP


15.2.4
MAXX PERFORMANCE INC.


15.3
TECHNOLOGY PROVIDERS


15.3.1
SENSIENT TECHNOLOGIES CORPORATION


15.3.2
KERRY GROUP PLC


15.3.3
SYNGENTA


15.3.4
MILLIKEN & COMPANY


15.3.5
MICROTEK LABORATORIES, INC.


15.3.6
ADVANCED BIONUTRITION CORP


15.3.7
SPHERA ENCAPSULATION.


15.4
EQUIPMENT PROVIDERS


15.4.1
BUCHI


15.4.2
EMULTECH


15.4.3
NISCO ENGINEERING AG


15.4.4
SHANGHAI PROSUN INDUSTRIAL DEVELOPMENT CO., LTD


15.4.5
BRACE GMBH


15.4.6
GLATT GMBH


15.4.7
CALEVA PROCESS SOLUTIONS LTD.


15.4.8
ENCA SCIENTIFIC


15.4.9
ROMACO GROUP


15.4.10
ACMEFIL ENGINEERING SYSTEMS PVT. LTD.


15.4.11
GEA GROUP AKTIENGESELLSCHAFT


15.4.12
BÜHLER GROUP


16
ADJACENT AND RELATED MARKETS


388
 
16.1
INTRODUCTION


16.2
LIMITATIONS


16.3
FOOD ENCAPSULATION MARKET


16.3.1
MARKET DEFINITION


16.3.2
MARKET OVERVIEW


16.4
FOOD INCLUSIONS MARKET


16.4.1
MARKET DEFINITION


16.4.2
MARKET OVERVIEW


17
APPENDIX


392
 
17.1
DISCUSSION GUIDE


17.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


17.3
CUSTOMIZATION OPTIONS


17.4
RELATED REPORTS


17.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
USD EXCHANGE RATES, 2020–2023


TABLE 2
MICROENCAPSULATION MARKET SNAPSHOT, 2024 VS. 2029


TABLE 3
MAJOR APPLICATIONS OF MICROENCAPSULATION IN VARIOUS INDUSTRIES


TABLE 4
MICROENCAPSULATION METHODS, CORES, AND SIZES OF CAPSULES


TABLE 5
MAXIMUM PERMISSIBLE RESIDUE LEVEL OF FORMALDEHYDE IN TEXTILES & OTHER PRODUCTS


TABLE 6
TOP 10 EXPORTERS OF HS CODE 3901, 2019–2023 (USD THOUSAND)


TABLE 7
TOP 10 EXPORTERS OF HS CODE 3901, 2019–2023 (TONS)


TABLE 8
TOP 10 IMPORTERS OF HS CODE 3901, 2019–2023 (USD THOUSAND)


TABLE 9
TOP 10 IMPORTERS OF HS CODE 3901, 2019–2023 (TONS)


TABLE 10
TOP 10 EXPORTERS OF HS CODE 1301, 2019–2023 (USD THOUSAND)


TABLE 11
TOP 10 EXPORTERS OF HS CODE 1301, 2019–2023 (TONS)


TABLE 12
TOP 10 IMPORTERS OF HS CODE 1301, 2019–2023 (USD THOUSAND)


TABLE 13
TOP 10 IMPORTERS OF HS CODE 1301, 2019–2023 (TONS)


TABLE 14
TOP 10 EXPORTERS OF HS CODE 3912S, 2019–2023 (USD THOUSAND)


TABLE 15
TOP 10 EXPORTERS OF HS CODE 3912, 2019–2023 (TONS)


TABLE 16
TOP 10 IMPORTERS OF HS CODE 3912, 2019–2023 (USD THOUSAND)


TABLE 17
TOP 10 IMPORTERS OF HS CODE 3912, 2019–2023 (TONS)


TABLE 18
INDICATIVE PRICING OF MICROENCAPSULATION AMONG KEY PLAYERS, BY MICROENCAPSULATION CORE MATERIAL, 2023 (USD/KG)


TABLE 19
INDICATIVE PRICING, BY SHELL MATERIAL, 2020–2023 (USD/KG)


TABLE 20
INDICATIVE PRICING OF SHELL MATERIAL, BY REGION, 2020–2023 (USD/KG)


TABLE 21
MICROENCAPSULATION MARKET: ECOSYSTEM


TABLE 22
LIST OF MAJOR PATENTS PERTAINING TO MICROENCAPSULATION MARKET, 2021–2024


TABLE 23
MICROENCAPSULATION MARKET: DETAILED LIST OF CONFERENCES AND EVENTS, 2025


TABLE 24
TARIFF FOR HS CODE: 3901 (USD/KG)


TABLE 25
TARIFF FOR HS CODE: 1301 (USD/KG)


TABLE 26
TARIFF FOR HS CODE: 3912 (USD/KG)


TABLE 27
NORTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 28
EUROPE: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 29
ASIA PACIFIC: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 30
SOUTH AMERICA: LIST OF REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 31
IMPACT OF PORTER’S FIVE FORCES ON MICROENCAPSULATION MARKET


TABLE 32
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR SPECIES OF MICROENCAPSULATION


TABLE 33
KEY BUYING CRITERIA FOR TOP THREE TYPES OF MICROENCAPSULATION


TABLE 34
MICROENCAPSULATION PROCESS AND APPLICABLE CORE MATERIAL


TABLE 35
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 36
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 37
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (KT)


TABLE 38
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (KT)


TABLE 39
ACTIVE INGREDIENTS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 40
ACTIVE INGREDIENTS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 41
FRAGRANCES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 42
FRAGRANCES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 43
FOOD & BEVERAGE INGREDIENTS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 44
FOOD & BEVERAGE INGREDIENTS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 45
FOOD & BEVERAGE INGREDIENTS: MICROENCAPSULATION MARKET, BY SUBTYPES, 2020–2023 (USD MILLION)


TABLE 46
FOOD & BEVERAGE INGREDIENTS: MICROENCAPSULATION MARKET, BY SUBTYPES, 2024–2029 (USD MILLION)


TABLE 47
AGRICULTURAL INPUTS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 48
AGRICULTURAL INPUTS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 49
PHASE CHANGE MATERIALS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 50
PHASE CHANGE MATERIALS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 51
OTHER CORE MATERIALS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 52
OTHER CORE MATERIALS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 53
MICROENCAPSULATION MARKET, BY CORE MATERIAL FORM, 2020–2023 (USD MILLION)


TABLE 54
MICROENCAPSULATION MARKET, BY CORE MATERIAL FORM, 2024–2029 (USD MILLION)


TABLE 55
SHELL MATERIALS USED IN MICROENCAPSULATION


TABLE 56
MICROENCAPSULATION MARKET, BY CORE & SHELL MATERIAL, 2020–2023 (USD MILLION)


TABLE 57
MICROENCAPSULATION MARKET, BY CORE & SHELL MATERIAL, 2024–2029 (USD MILLION)


TABLE 58
MICROENCAPSULATION MARKET, BY CORE & SHELL MATERIAL, 2020–2023 (KT)


TABLE 59
MICROENCAPSULATION MARKET, BY CORE & SHELL MATERIAL, 2024–2029 (KT)


TABLE 60
MICROENCAPSULATION SHELL MATERIAL MARKET, BY SHELL MATERIAL, 2020–2023 (USD MILLION)


TABLE 61
MICROENCAPSULATION SHELL MATERIAL MARKET, BY SHELL MATERIAL, 2024–2029 (USD MILLION)


TABLE 62
MICROENCAPSULATION SHELL MATERIAL MARKET, BY SHELL MATERIAL, 2020–2023 (KT)


TABLE 63
MICROENCAPSULATION SHELL MATERIAL MARKET, BY SHELL MATERIAL, 2024–2029 (KT)


TABLE 64
BIODEGRADABLE AND NON-BIODEGRADABLE POLYMER SHELL MATERIALS IN MICROENCAPSULATION


TABLE 65
TECHNOLOGIES FOR MICROENCAPSULATION


TABLE 66
MICROENCAPSULATION TECHNIQUES WITH THEIR RELATIVE PARTICLE SIZE RANGES


TABLE 67
MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 68
MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 69
SPRAY TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 70
SPRAY TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 71
EMULSION TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 72
EMULSION TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 73
DRIPPING TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 74
DRIPPING TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 75
OTHER TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 76
OTHER TECHNOLOGIES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 77
MICROENCAPSULATION METHODS AND APPLICATIONS


TABLE 78
MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 79
MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 80
MICROENCAPSULATED DRUGS AND BIOPHARMACEUTICS


TABLE 81
PHARMACEUTICAL & HEALTHCARE PRODUCTS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 82
PHARMACEUTICAL & HEALTHCARE PRODUCTS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 83
HOUSEHOLD & PERSONAL CARE PRODUCTS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 84
HOUSEHOLD & PERSONAL CARE PRODUCTS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 85
APPLICATIONS OF MICROENCAPSULATION OF PROBIOTIC BACTERIA


TABLE 86
METHODS FOR ENCAPSULATING FOOD INGREDIENTS


TABLE 87
FOOD & BEVERAGES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 88
FOOD & BEVERAGES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 89
AGRICULTURE: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 90
AGRICULTURE: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 91
APPLICATIONS OF MICROCAPSULES IN CONSTRUCTION MATERIALS


TABLE 92
BUILDING & CONSTRUCTION: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 93
BUILDING & CONSTRUCTION: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 94
TEXTILES: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 95
TEXTILES: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 96
OTHERS: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 97
OTHERS: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 98
MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 99
MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 100
NORTH AMERICA: MICROENCAPSULATION MARKET, BY COUNTRY, 2020–2023 (USD MILLION)


TABLE 101
NORTH AMERICA: MICROENCAPSULATION MARKET, BY COUNTRY, 2024–2029 (USD MILLION)


TABLE 102
NORTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 103
NORTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 104
NORTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 105
NORTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 106
NORTH AMERICA: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 107
NORTH AMERICA: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 108
MAXIMUM INTENDED USE LEVELS OF FREE AND MICROENCAPSULATED FISH OIL PRODUCTS


TABLE 109
US: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 110
US: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 111
US: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 112
US: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 113
CANADA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 114
CANADA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 115
CANADA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 116
CANADA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 117
MEXICO: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 118
MEXICO: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 119
MEXICO: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 120
MEXICO: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 121
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY COUNTRY, 2020–2023 (USD MILLION)


TABLE 122
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY COUNTRY, 2024–2029 (USD MILLION)


TABLE 123
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 124
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 125
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 126
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 127
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 128
ASIA PACIFIC: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 129
CHINA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 130
CHINA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 131
CHINA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 132
CHINA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 133
JAPAN: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 134
JAPAN: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 135
JAPAN: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 136
JAPAN: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 137
INDIA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 138
INDIA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 139
INDIA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 140
INDIA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 141
AUSTRALIA & NEW ZEALAND: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 142
AUSTRALIA & NEW ZEALAND: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 143
AUSTRALIA & NEW ZEALAND: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 144
AUSTRALIA & NEW ZEALAND: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 145
REST OF ASIA PACIFIC: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 146
REST OF ASIA PACIFIC: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 147
REST OF ASIA PACIFIC: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 148
REST OF ASIA PACIFIC: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 149
EUROPE: MICROENCAPSULATION MARKET, BY COUNTRY, 2020–2023 (USD MILLION)


TABLE 150
EUROPE: MICROENCAPSULATION MARKET, BY COUNTRY, 2024–2029 (USD MILLION)


TABLE 151
EUROPE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 152
EUROPE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 153
EUROPE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 154
EUROPE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 155
EUROPE: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 156
EUROPE: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 157
GERMANY: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 158
GERMANY: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 159
GERMANY: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 160
GERMANY: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 161
UK: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 162
UK: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 163
UK: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 164
UK: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 165
FRANCE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 166
FRANCE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 167
FRANCE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 168
FRANCE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 169
ITALY: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 170
ITALY: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 171
ITALY: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 172
ITALY: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 173
SPAIN: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 174
SPAIN: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 175
SPAIN: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 176
SPAIN: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 177
REST OF EUROPE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 178
REST OF EUROPE: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 179
REST OF EUROPE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 180
REST OF EUROPE: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 181
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY COUNTRY, 2020–2023 (USD MILLION)


TABLE 182
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY COUNTRY, 2024–2029 (USD MILLION)


TABLE 183
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 184
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 185
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 186
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 187
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 188
SOUTH AMERICA: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 189
BRAZIL: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 190
BRAZIL: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 191
BRAZIL: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 192
BRAZIL: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 193
ARGENTINA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 194
ARGENTINA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 195
ARGENTINA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 196
ARGENTINA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 197
REST OF SOUTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 198
REST OF SOUTH AMERICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 199
REST OF SOUTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 200
REST OF SOUTH AMERICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 201
ROW: MICROENCAPSULATION MARKET, BY REGION, 2020–2023 (USD MILLION)


TABLE 202
ROW: MICROENCAPSULATION MARKET, BY REGION, 2024–2029 (USD MILLION)


TABLE 203
ROW: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 204
ROW: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 205
ROW: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 206
ROW: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 207
ROW: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2020–2023 (USD MILLION)


TABLE 208
ROW: MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024–2029 (USD MILLION)


TABLE 209
MIDDLE EAST: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 210
MIDDLE EAST: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 211
MIDDLE EAST: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 212
MIDDLE EAST: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 213
AFRICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2020–2023 (USD MILLION)


TABLE 214
AFRICA: MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024–2029 (USD MILLION)


TABLE 215
AFRICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2020–2023 (USD MILLION)


TABLE 216
AFRICA: MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024–2029 (USD MILLION)


TABLE 217
OVERVIEW OF STRATEGIES ADOPTED BY KEY MICROENCAPSULATION VENDORS


TABLE 218
MICROENCAPSULATION MARKET: DEGREE OF COMPETITION


TABLE 219
MICROENCAPSULATION MARKET: REGION FOOTPRINT


TABLE 220
MICROENCAPSULATION MARKET: SHELL MATERIAL FOOTPRINT


TABLE 221
MICROENCAPSULATION MARKET: TECHNOLOGY FOOTPRINT


TABLE 222
MICROENCAPSULATION MARKET: END-USE INDUSTRY FOOTPRINT


TABLE 223
MICROENCAPSULATION MARKET: DETAILED LIST OF END-PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS, 2023


TABLE 224
MICROENCAPSULATION MARKET: COMPETITIVE BENCHMARKING OF END PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS (1/2)


TABLE 225
MICROENCAPSULATION MARKET: COMPETITIVE BENCHMARKING OF END PRODUCT MANUFACTURER AND TECHNOLOGY PROVIDER (2/2)


TABLE 226
MICROENCAPSULATION MARKET: PRODUCT LAUNCHES, MARCH 2021–JANUARY 2024


TABLE 227
MICROENCAPSULATION MARKET: DEALS, MARCH 2021–JANUARY 2024


TABLE 228
MICROENCAPSULATION MARKET: EXPANSIONS, MARCH 2021–JANUARY 2024


TABLE 229
MICROENCAPSULATION MARKET: OTHER DEALS/DEVELOPMENTS, MARCH 2021–JANUARY 2025


TABLE 230
BASF SE: COMPANY OVERVIEW


TABLE 231
BASF SE: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 232
BASF SE: OTHER DEALS/DEVELOPMENTS


TABLE 233
DSM-FIRMENICH: COMPANY OVERVIEW


TABLE 234
DSM-FIRMENICH: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 235
DSM-FIRMENICH: PRODUCT LAUNCHES


TABLE 236
DSM-FIRMENICH: DEALS


TABLE 237
INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY OVERVIEW


TABLE 238
INTERNATIONAL FLAVORS & FRAGRANCES INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 239
INTERNATIONAL FLAVORS & FRAGRANCES INC.: PRODUCT LAUNCHES


TABLE 240
GIVAUDAN: COMPANY OVERVIEW


TABLE 241
GIVAUDAN: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 242
GIVAUDAN: PRODUCT LAUNCHES


TABLE 243
GIVAUDAN: EXPANSIONS


TABLE 244
CARGILL, INCORPORATED: COMPANY OVERVIEW


TABLE 245
CARGILL, INCORPORATED: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 246
CARGILL, INCORPORATED: DEALS


TABLE 247
INGREDION: COMPANY OVERVIEW


TABLE 248
INGREDION: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 249
INGREDION: DEALS


TABLE 250
INGREDION: EXPANSIONS


TABLE 251
SYMRISE: COMPANY OVERVIEW


TABLE 252
SYMRISE: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 253
SYMRISE: DEALS


TABLE 254
SYMRISE: EXPANSIONS


TABLE 255
DUPONT: COMPANY OVERVIEW


TABLE 256
DUPONT: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 257
DUPONT: PRODUCT LAUNCHES


TABLE 258
DUPONT: DEALS


TABLE 259
GLANBIA PLC: COMPANY OVERVIEW


TABLE 260
GLANBIA PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 261
GLANBIA PLC: PRODUCT LAUNCHES


TABLE 262
LYCORED: COMPANY OVERVIEW


TABLE 263
LYCORED: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 264
LYCORED: PRODUCT LAUNCHES


TABLE 265
TASTETECH: COMPANY OVERVIEW


TABLE 266
TASTETECH: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 267
TASTETECH: PRODUCT LAUNCHES


TABLE 268
CLEXTRAL: COMPANY OVERVIEW


TABLE 269
CLEXTRAL: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 270
CLEXTRAL: OTHER DEALS/DEVELOPMENTS


TABLE 271
VITAE NATURALS: COMPANY OVERVIEW


TABLE 272
VITAE NATURALS: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 273
VITABLEND: COMPANY OVERVIEW


TABLE 274
VITABLEND: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 275
FRIESLANDCAMPINA: COMPANY OVERVIEW


TABLE 276
FRIESLANDCAMPINA: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 277
FRIESLANDCAMPINA: PRODUCT LAUNCHES


TABLE 278
BALCHEM CORP.: COMPANY OVERVIEW


TABLE 279
BALCHEM CORP.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 280
BALCHEM CORP.: DEALS


TABLE 281
BALCHEM CORP.: OTHER DEALS/DEVELOPMENTS


TABLE 282
KOEHLER GROUP: COMPANY OVERVIEW


TABLE 283
KOEHLER GROUP: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 284
KOEHLER GROUP: OTHER DEALS/DEVELOPMENTS


TABLE 285
MAXX PERFORMANCE INC.: COMPANY OVERVIEW


TABLE 286
MAXX PERFORMANCE INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 287
SENSIENT TECHNOLOGIES CORPORATION: COMPANY OVERVIEW


TABLE 288
SENSIENT TECHNOLOGIES CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 289
KERRY GROUP PLC: COMPANY OVERVIEW


TABLE 290
KERRY GROUP PLC: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 291
KERRY GROUP PLC: OTHER DEALS/DEVELOPMENTS


TABLE 292
SYNGENTA: COMPANY OVERVIEW


TABLE 293
SYNGENTA: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 294
SYNGENTA: EXPANSIONS


TABLE 295
SYNGENTA: OTHER DEALS/DEVELOPMENTS


TABLE 296
MILLIKEN & COMPANY: COMPANY OVERVIEW


TABLE 297
MILLIKEN & COMPANY: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 298
MILLIKEN & COMPANY: PRODUCT LAUNCHES


TABLE 299
MILLIKEN & COMPANY: DEALS


TABLE 300
MICROTEK LABORATORIES, INC.: COMPANY OVERVIEW


TABLE 301
MICROTEK LABORATORIES, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 302
ADVANCED BIONUTRITION CORP: COMPANY OVERVIEW


TABLE 303
ADVANCED BIONUTRITION CORP: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 304
SPHERA ENCAPSULATION.: COMPANY OVERVIEW


TABLE 305
SPHERA ENCAPSULATION.: PRODUCTS/SOLUTIONS/SERVICES OFFERED


TABLE 306
BUCHI: COMPANY OVERVIEW


TABLE 307
EMULTECH: COMPANY OVERVIEW


TABLE 308
NISCO ENGINEERING AG: COMPANY OVERVIEW


TABLE 309
SHANGHAI PROSUN INDUSTRIAL DEVELOPMENT CO., LTD: COMPANY OVERVIEW


TABLE 310
BRACE GMBH: COMPANY OVERVIEW


TABLE 311
GLATT GMBH: COMPANY OVERVIEW


TABLE 312
CALEVA PROCESS SOLUTIONS LTD.: COMPANY OVERVIEW


TABLE 313
ENCA SCIENTIFIC: COMPANY OVERVIEW


TABLE 314
ROMACO GROUP: COMPANY OVERVIEW


TABLE 315
ACMEFIL ENGINEERING SYSTEMS PVT. LTD.: COMPANY OVERVIEW


TABLE 316
GEA GROUP AKTIENGESELLSCHAFT: COMPANY OVERVIEW


TABLE 317
BÜHLER GROUP: COMPANY OVERVIEW


TABLE 318
ADJACENT MARKETS TO MICROENCAPSULATION MARKET


TABLE 319
FOOD ENCAPSULATION MARKET, BY REGION, 2018–2021 (USD MILLION)


TABLE 320
FOOD ENCAPSULATION MARKET, BY REGION, 2022–2027 (USD MILLION)


TABLE 321
FOOD INCLUSIONS MARKET, BY REGION, 2019–2021 (USD MILLION)


TABLE 322
FOOD INCLUSIONS MARKET, BY REGION, 2022–2027 (USD MILLION)


LIST OF FIGURES


FIGURE 1
MICROENCAPSULATION MARKET: RESEARCH DESIGN


FIGURE 2
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION


FIGURE 3
MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH


FIGURE 4
MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH


FIGURE 5
MARKET BREAKDOWN AND DATA TRIANGULATION


FIGURE 6
MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024 VS. 2029 (USD MILLION)


FIGURE 7
MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024 VS. 2029 (USD MILLION)


FIGURE 8
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024 VS. 2029 (USD MILLION)


FIGURE 9
MICROENCAPSULATION MARKET, BY SHELL MATERIAL, 2024 VS. 2029 (USD MILLION)


FIGURE 10
MICROENCAPSULATION MARKET SHARE, BY REGION, 2023


FIGURE 11
GROWING DEMAND FOR CONTROLLED-RELEASE TECHNOLOGIES ACROSS FOOD, PHARMACEUTICALS, AND AGRICULTURE TO DRIVE MARKET


FIGURE 12
US OCCUPIED MAJOR SHARE IN GLOBAL MARKET IN 2023


FIGURE 13
SPRAY TECHNOLOGIES SEGMENT ACCOUNTED FOR LARGEST SHARE IN 2023


FIGURE 14
ASIA PACIFIC TO GROW AT HIGHEST RATE FROM 2024 TO 2029 (USD MILLION)


FIGURE 15
PHARMACEUTICALS TO DOMINATE MARKET FROM 2024 TO 2029 (USD MILLION)


FIGURE 16
SPRAY TECHNOLOGY SEGMENT TO DOMINATE MARKET FROM 2024 TO 2029 (USD MILLION)


FIGURE 17
ACTIVE INGREDIENTS TO DOMINATE MARKET FROM 2024 TO 2029 (USD MILLION)


FIGURE 18
POLYMERS SEGMENT TO DOMINATE MARKET FROM 2024 TO 2029 (USD MILLION)


FIGURE 19
GROWTH IN GROSS DOMESTIC EXPENDITURE ON R&D, BETWEEN 2019–2020 AND 2020–2021


FIGURE 20
GDP GROWTH RATE IN ASIAN COUNTRIES, 2020–2023


FIGURE 21
MICROENCAPSULATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 22
CHRONIC DISEASES AMONG TOP 10 CAUSES OF DEATHS IN 2021


FIGURE 23
ADOPTION OF GEN AI IN MICROENCAPSULATION


FIGURE 24
MICROENCAPSULATION MARKET: SUPPLY CHAIN ANALYSIS


FIGURE 25
VALUE CHAIN ANALYSIS: MICROENCAPSULATION MARKET


FIGURE 26
EXPORT VALUE OF POLYMER RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 27
IMPORT VALUE OF POLYMER RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 28
EXPORT VALUE OF GUMS & RESINS RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 29
IMPORT VALUE OF GUMS & RESINS RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 30
EXPORT VALUE OF CELLULOSE AND ITS DERIVATIVES RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 31
IMPORT VALUE OF CELLULOSE AND ITS DERIVATIVES RELATED TO MICROENCAPSULATION FOR KEY COUNTRIES, 2019–2023 (USD THOUSAND)


FIGURE 32
KEY PLAYERS IN MICROENCAPSULATION ECOSYSTEM


FIGURE 33
TRENDS/DISRUPTIONS IMPACTING CUSTOMER’S BUSINESS


FIGURE 34
NUMBER OF PATENTS GRANTED FOR MICROENCAPSULATION MARKET, 2013–2023


FIGURE 35
REGIONAL ANALYSIS OF PATENTS GRANTED FOR MICROENCAPSULATION MARKET, 2013–2023


FIGURE 36
PORTER’S FIVE FORCES ANALYSIS: MICROENCAPSULATION MARKET


FIGURE 37
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS


FIGURE 38
KEY BUYING CRITERIA FOR SPECIES


FIGURE 39
INVESTMENT AND FUNDING SCENARIO, 2020–2024 (USD MILLION)


FIGURE 40
MICROENCAPSULATION MARKET, BY CORE MATERIAL, 2024 VS. 2029 (USD MILLION)


FIGURE 41
MICROENCAPSULATION MARKET, BY CORE MATERIAL FORM, 2024 VS. 2029 (USD MILLION)


FIGURE 42
MICROENCAPSULATION MARKET, BY SHELL MATERIAL, 2024 VS. 2029 (USD MILLION)


FIGURE 43
MICROENCAPSULATION MARKET, BY TECHNOLOGY, 2024 VS. 2029 (USD MILLION)


FIGURE 44
MICROENCAPSULATION MARKET, BY FUNCTIONALITY, 2023


FIGURE 45
MICROENCAPSULATION MARKET, BY END-USE INDUSTRY, 2024 VS. 2029 (USD MILLION)


FIGURE 46
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY HOUSEHOLD & PERSONAL CARE PRODUCTS, 2023


FIGURE 47
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY FOOD & BEVERAGE, 2023


FIGURE 48
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY AGRICULTURE, 2023


FIGURE 49
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY BUILDING & CONSTRUCTION, 2023


FIGURE 50
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY TEXTILE, 2023


FIGURE 51
MARKET SHARE ANALYSIS, MICROENCAPSULATION MARKET, BY OTHER END USER-INDUSTRY, 2023


FIGURE 52
INDIA TO BE FASTEST-GROWING MICROENCAPSULATION MARKET FROM 2024 TO 2029


FIGURE 53
NORTH AMERICA: MICROENCAPSULATION MARKET SNAPSHOT


FIGURE 54
ASIA PACIFIC: MICROENCAPSULATION MARKET SNAPSHOT


FIGURE 55
REVENUE ANALYSIS FOR KEY COMPANIES IN LAST THREE YEARS, 2021–2023 (USD BILLION)


FIGURE 56
SHARE OF LEADING COMPANIES IN MICROENCAPSULATION MARKET, 2023


FIGURE 57
COMPANY VALUATION OF KEY MICROENCAPSULATION VENDORS


FIGURE 58
EV/EBITDA OF KEY COMPANIES


FIGURE 59
BRAND COMPARISON ANALYSIS, BY TYPE


FIGURE 60
MICROENCAPSULATION MARKET: COMPANY EVALUATION MATRIX RAW MATERIAL SUPPLIERS), 2023


FIGURE 61
MICROENCAPSULATION MARKET: COMPANY FOOTPRINT


FIGURE 62
MICROENCAPSULATION MARKET: COMPANY EVALUATION MATRIX (END-PRODUCT MANUFACTURERS AND TECHNOLOGY PROVIDERS), 2023


FIGURE 63
BASF SE: COMPANY SNAPSHOT


FIGURE 64
DSM-FIRMENICH: COMPANY SNAPSHOT


FIGURE 65
INTERNATIONAL FLAVORS & FRAGRANCES INC.: COMPANY SNAPSHOT


FIGURE 66
GIVAUDAN: COMPANY SNAPSHOT


FIGURE 67
CARGILL, INCORPORATED: COMPANY SNAPSHOT


FIGURE 68
INGREDION: COMPANY SNAPSHOT


FIGURE 69
SYMRISE: COMPANY SNAPSHOT


FIGURE 70
DUPONT.: COMPANY SNAPSHOT


FIGURE 71
GLANBIA PLC: COMPANY SNAPSHOT


FIGURE 72
FRIESLANDCAMPINA: COMPANY SNAPSHOT


FIGURE 73
BALCHEM CORP.: COMPANY SNAPSHOT


FIGURE 74
SENSIENT TECHNOLOGIES CORPORATION: COMPANY SNAPSHOT


FIGURE 75
KERRY GROUP PLC: COMPANY SNAPSHOT


FIGURE 76
SYNGENTA: COMPANY SNAPSHOT


Methodology

This study employed two primary approaches to estimate the current size of the microencapsulation market. Exhaustive secondary research was carried out to collect information on shell material, core material, core material form, technology, end-use industry, functionality, and region for the market. The next step involved validating these findings, assumptions, and sizing with industry experts across the value chain through primary research. The top-down and bottom-up approaches were employed to estimate the complete market size. Thereafter, data triangulation was used to estimate the market size of segments and subsegments.

Secondary Research

This research study used extensive secondary sources—directories and databases such as Bloomberg Businessweek and Factiva—to identify and collect information for a technical, market-oriented, and commercial market study. In the secondary research process, sources such as annual reports, press releases and investor presentations of companies, white papers, microencapsulation-related journals, certified publications, articles from recognized authors, directories, and databases were referred to identify and collect information. Secondary research was mainly used to obtain key information about the industry’s supply chain, the pool of key players, and market classification and segmentation based on industry trends to the bottom-most level, regional markets, and key developments from market- and technology-oriented perspectives.

Primary Research

Extensive primary research was conducted after obtaining information regarding the microencapsulation market scenario through secondary research. Several primary interviews were conducted with market experts from the demand and supply sides. Primary data was collected through questionnaires, emails, and telephonic interviews. Supply-side sources included industry experts such as chief experience officers (CXOs); vice presidents (VPs); directors from business development, marketing, research, and development teams; and key executives from distributors and key opinion leaders.

Primary interviews were conducted to gather insights, including market statistics, revenue data from products and services, market breakdowns, market size estimations, market forecasting, and data triangulation. Primary research helped understand various trends related to core material, core material form, shell material type, technology, end-user industry, functionality, and region.

Stakeholders from the demand side, including pharmaceutical companies, food and beverage manufacturers, nutraceutical and dietary supplement companies, household and personal care manufacturers, agricultural input producers, and textile manufacturers, were interviewed to understand buyers’ perspectives on microencapsulation technologies, purchasing trends, formulation requirements, sourcing preferences, and the outlook for the microencapsulation market.
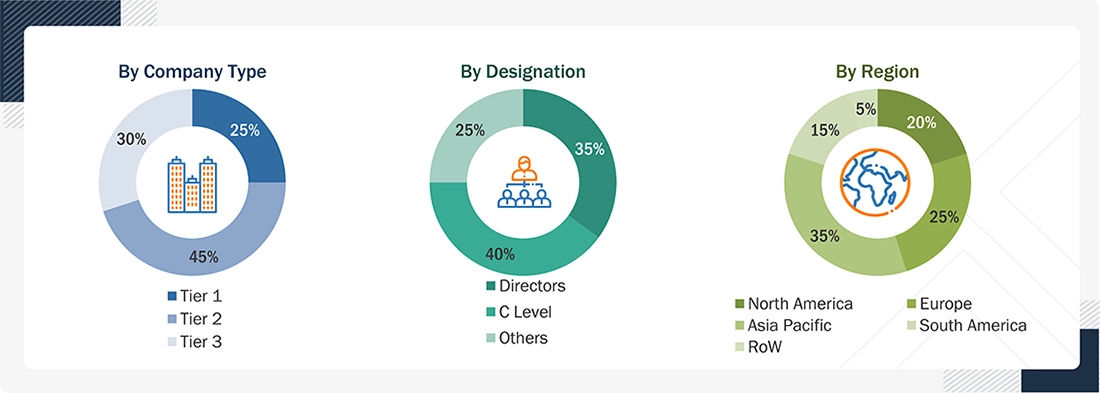
Microencapsulation Market 
 Size, and Share

Notes:

  • The three tiers of the companies are defined based on their total revenues in 2025, based on the availability of financial data.
  • Tier 1: Revenue > USD 1 billion; Tier 2: USD 100 million ≤ Revenue ≤ USD 1 billion; Tier 3: Revenue < USD 100 million
  • Others include product managers, R&D managers, technical managers, production managers, procurement managers, sales and marketing managers, business development managers, application specialists, and quality assurance managers.

COMPANY

DESIGNATION

BASF (Germany)

Product Development Manager

FrieslandCampina (Netherlands)

Senior R&D Scientist

DSM-Firmenich (Switzerland)

Global Marketing Director

GIVAUDAN (Switzerland)

Head of Microencapsulation Technology

International Flavors & Fragrances Inc. (US)

Senior Research Scientist

Sensient Technologies Corporation (US)

Business Development Manager

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

The top-down and bottom-up approaches were used to estimate and validate the total size of the microencapsulation market. These approaches were also used extensively to determine the size of various market subsegments.

The research methodology used to estimate the market size includes the following details:

  • The key players in the industry and the overall market were identified through extensive secondary research.
  • All shares, splits, and breakdowns were determined using secondary sources and verified through primary sources.
  • All possible parameters that affect the market covered in this research study were accounted for, viewed in extensive detail, verified through primary research, and analyzed to obtain final quantitative and qualitative data.
  • The research included the study of reports, reviews, and newsletters of top market players, along with extensive interviews for opinions from leaders, such as CEOs, directors, and marketing executives.

Microencapsulation Market: Bottom-up and Top-down Approaches

Microencapsulation Market Top Down and Bottom Up Approach

Data Triangulation

After determining the overall market size from the estimation process explained above, the total market was split into several segments and subsegments. The data triangulation procedure was employed, wherever applicable, to estimate the overall microencapsulation market and obtain precise statistics for all segments and subsegments. The data was triangulated by studying various factors and trends from the demand and supply sides. The market size was also validated using the top-down and bottom-up approaches.

Market Definition

According to the article “A Review On Microspheres,” published by R. B. Saudagar and Kanchan T. Mandlik in the International Journal of Pharma and Bio Sciences, “Microencapsulation is a process in which tiny particles or droplets are surrounded by a coating to give small capsules. In simple terms, a microcapsule is a small sphere with a uniform wall around it. The material inside the microcapsule is called the core, internal phase, or fill, while the wall is sometimes called the shell, coating, or membrane. Most microcapsules have diameters between a few micrometers and a few millimeters.”

Key Stakeholders

  • Food & Beverage Manufacturers
    • Fortified food producers
    • Functional beverage companies
    • Dietary supplement manufacturers
  • Pharmaceutical Companies
    • Generic drug manufacturers
    • Specialty pharmaceutical firms
  • Cosmetic & Personal Care Brands
    • Skincare and hair care product manufacturers
    • Cosmetic companies
  • Nutraceutical Companies
    • Health supplement brands
    • Functional food producers
  • Agricultural Sector
    • Fertilizer and pesticide manufacturers
    • Seed treatment companies
  • Regulatory Bodies and Institutions
    • US Food and Drug Administration (FDA)
    • European Food Safety Authority (EFSA)
    • Health Canada
    • Food Safety and Standards Authority of India (FSSAI)
    • World Health Organization (WHO)
    • Codex Alimentarius Commission
    • European Medicines Agency (EMA)
    • National Institutes of Health (NIH)
    • Institute of Food Technologists (IFT)
    • American Chemical Society (ACS)
  • Distributors and Wholesalers
    • Ingredient and equipment distributors
  • R&D Institutions
    • Academic research organizations
    • Private research labs

Report Objectives

  • To determine and project the size of the microencapsulation market based on shell material, core material, core material form, technology, end-use industry, functionality, and region over the forecast period
  • To identify key growth opportunities by analyzing the largest and fastest-growing segments across regions  
  • To provide detailed insights on factors influencing market growth, including drivers, restraints, opportunities, and challenges
  • To evaluate market opportunities for stakeholders and present the competitive landscape of leading players
  • To analyze micro-markets with respect to individual growth trends, future potential, and their contribution to the overall market
  • To identify and profile key companies operating in the microencapsulation market
  • To assess the competitive environment and highlight key strategies adopted by major players across regions

Available customizations:

Based on the provided market data, MarketsandMarkets offers customizations to meet company-specific scientific needs. The following customization options are available for the report:

PRODUCT ANALYSIS

  • Product matrix, which gives a detailed comparison of the product portfolio of each company.

GEOGRAPHIC ANALYSIS

With the given market data, MarketsandMarkets offers customizations according to company-specific scientific needs.

  • Further breakdown of Rest of Europe microencapsulation market by key country
  • Further breakdown of Rest of Asia Pacific microencapsulation market by key country
  • Further breakdown of Rest of South America microencapsulation market by key country

COMPANY INFORMATION

  • Detailed analyses and profiling of additional market players (up to five)

 

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Microencapsulation Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Microencapsulation Market

DMCA.com Protection Status
popup img