Military Connectors Market by Shape (Circular [MIL-DTL-{38999, 26482, 5015}], Rectangular [MIL-DTL-{24308, 83513, 55302}]), Type (Power, Signal, Data, RF & Microwave, Fiber Optic, Hybrid), Platform, Point of Sale, and Region - Global Forecast to 2031

icon1
USD 2.62 BN
MARKET SIZE, 2031
icon2
CAGR 3.1%
(2026-2031)
icon3
300
REPORT PAGES
icon4
200
MARKET TABLES

MILITARY CONNECTORS MARKET OVERVIEW

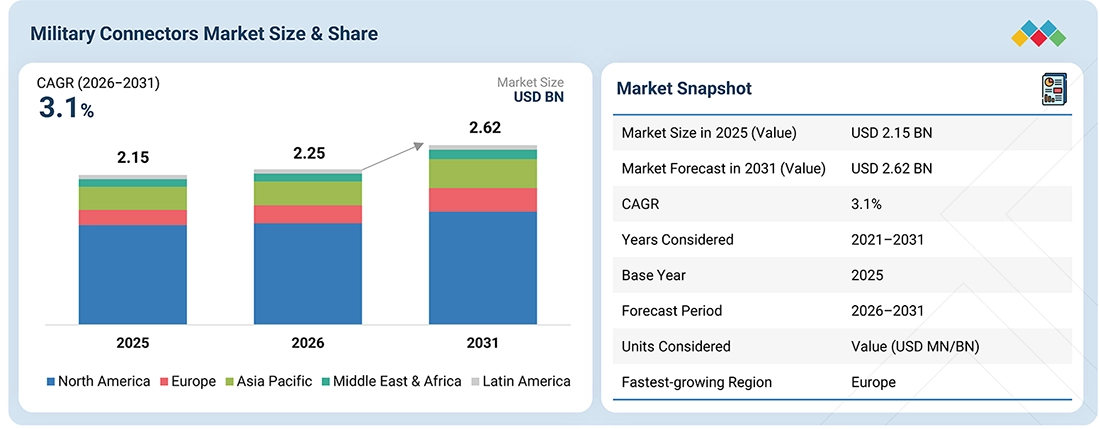
According to Marketsandmarkets, the Global Military Connectors Market Size is projected to grow from USD 2.25 billion in 2026 to USD 2.62 billion by 2031, growing at a CAGR of 3.1% from 2026-2031. This market is driven by increasing procurement and modernization of military platforms and growing electronic-system integration. Rising adoption of advanced sensors, communication systems, and mission-critical electronics is increasing demand for reliable power, signal, data, and RF connectors across land, airborne, naval, and space platforms.

REPORT SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) USD 2.15 Billion
Market Size in 2026 (Value) USD 2.25 Billion
Market Forecast in 2031 (Value) USD 2.62 Billion
Growth Rate CAGR of 3.1%
Years Considered 2021–2031
Base Year 2025
Forecast Period 2026–2031
Units Considered Value (USD MN/BN)
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Top Companies
  • Amphenol Corporation (US)
  • TE Connectivity (Ireland)
  • ITT Inc. (US)
  • Glenair, Inc. (US)
  • Fischer Connectors SA (Switzerland)
Growth Drivers
  • Increasing Military Platform Procurement and Modernization Drive Connector Demand
  • Growing Electronic System Integration and SWaP C Optimization Requirements
  • Rising High Speed Data Transmission Requirements Create Opportunities for Fiber Optic Connectors
  • Accelerating European Defense Procurement Supports Regional Market Growth
  • Increasing Aftermarket Demand for Replacement, Maintenance, and Platform Service Life Extension
Segments Covered
  • By Shape: Circular and Rectangular
  • By Type:
    • Power Connectors
    • Signal Connectors
    • Data Connectors
    • RF & Microwave Connectors
    • Fiber Optic Connectors
    • and Hybrid Connectors
  • By Platform:
    • Land
    • Airborne
    • Naval
    • and Space
  • By Point of Sale: OEM and Aftermarket
Regions Covered North America, Asia Pacific, Europe, Middle East & Africa, and Latin America

KEY MILITARY CONNECTORS MARKET TAKEAWAYS

  • By Region
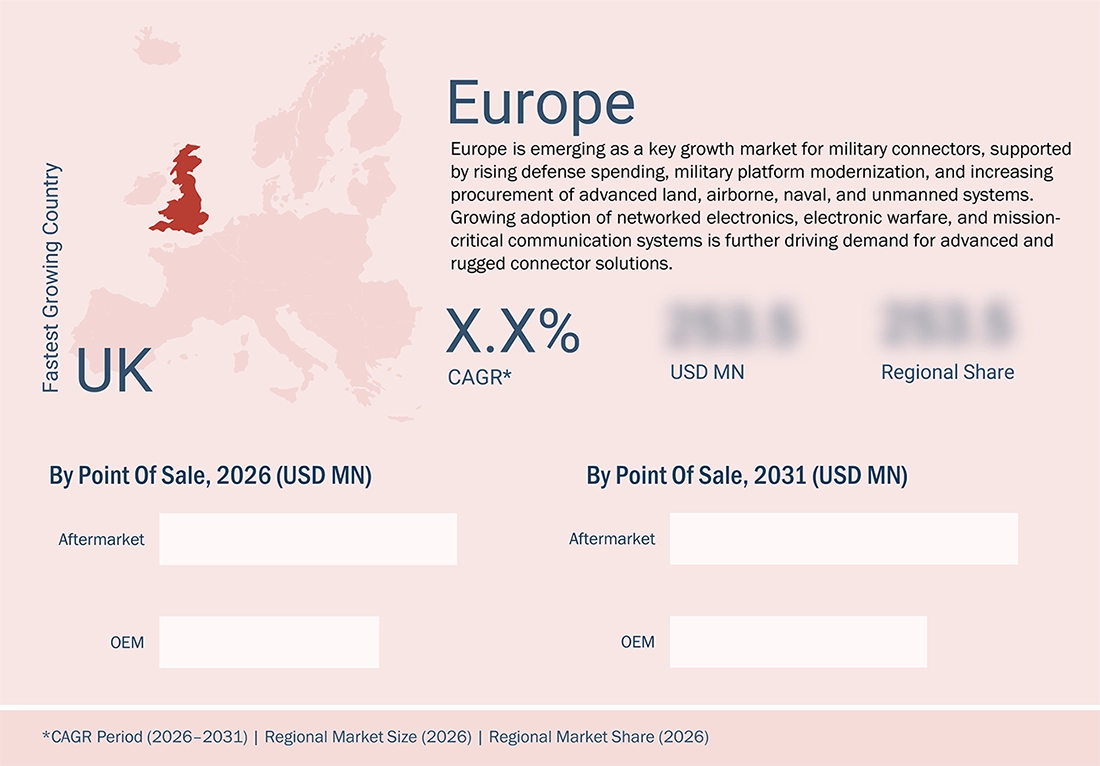
    By region, Europe is projected to record a CAGR of 5.2% in the military connectors market from 2026 to 2031.
  • By Platform
    By platform, the land segment is expected to dominate the market between 2026 and 2031.
  • By Shape
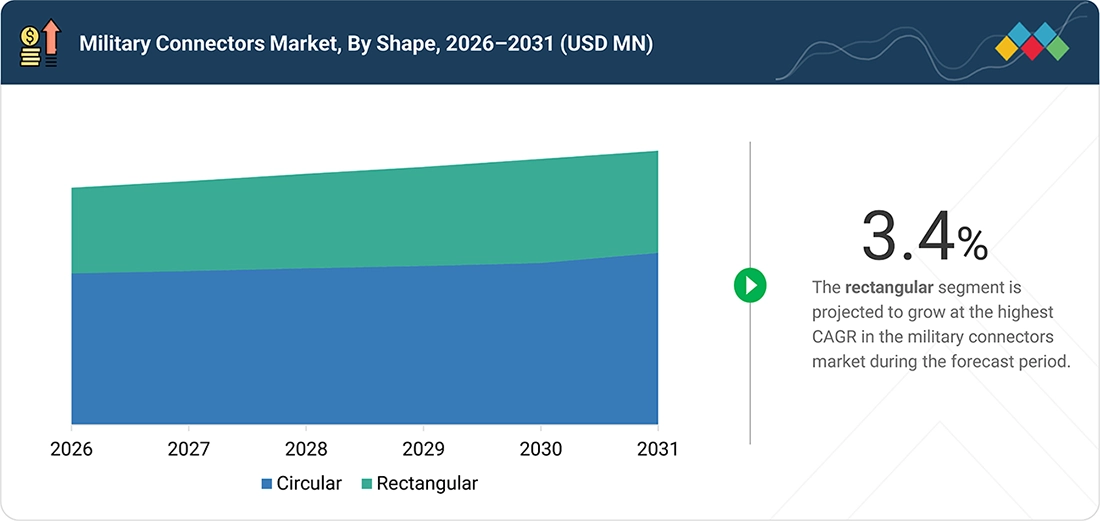
    By shape, the rectangular segment is expected to record a CAGR of 3.4% during the forecast period.
  • By Point of Sale
    By point of sale, the aftermarket segment is likely to account for the largest market share in 2031.
  • By Type
    By type, the signal connectors segment is expected to be dominant during the forecast period.
  • Competitive Landscape
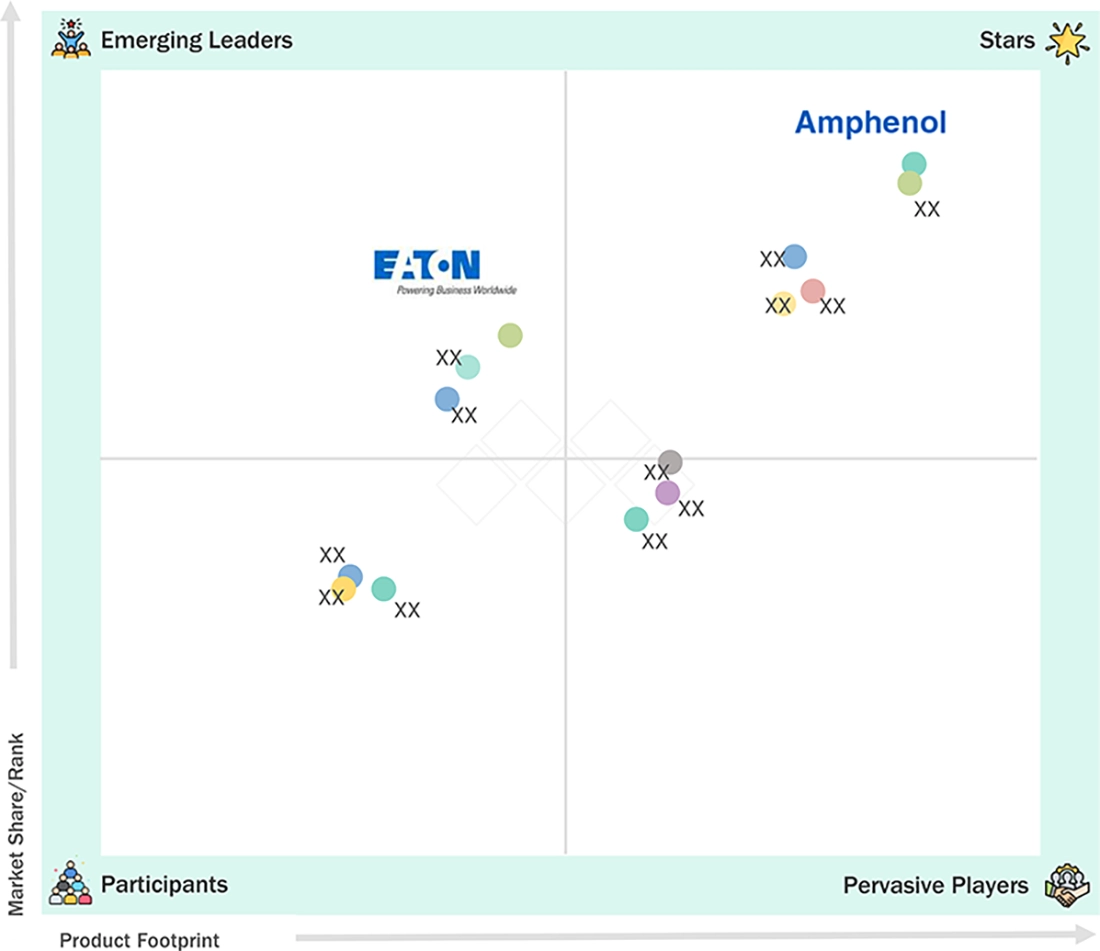
    Amphenol Corporation (US), TE Connectivity (Ireland), and ITT Inc. (US) were identified as the star players in the global military connectors market due to their strong market share and product footprint.

The Military Connectors Industry is witnessing steady growth, which is driven by increasing procurement and modernization of military platforms, including UAVs, UGVs, USVs, and UUVs. The growing integration of advanced sensors, communication systems, electronic warfare, and mission-critical electronics is increasing demand for rugged, high-performance, and reliable connector solutions across defense platforms.
military-connectors-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

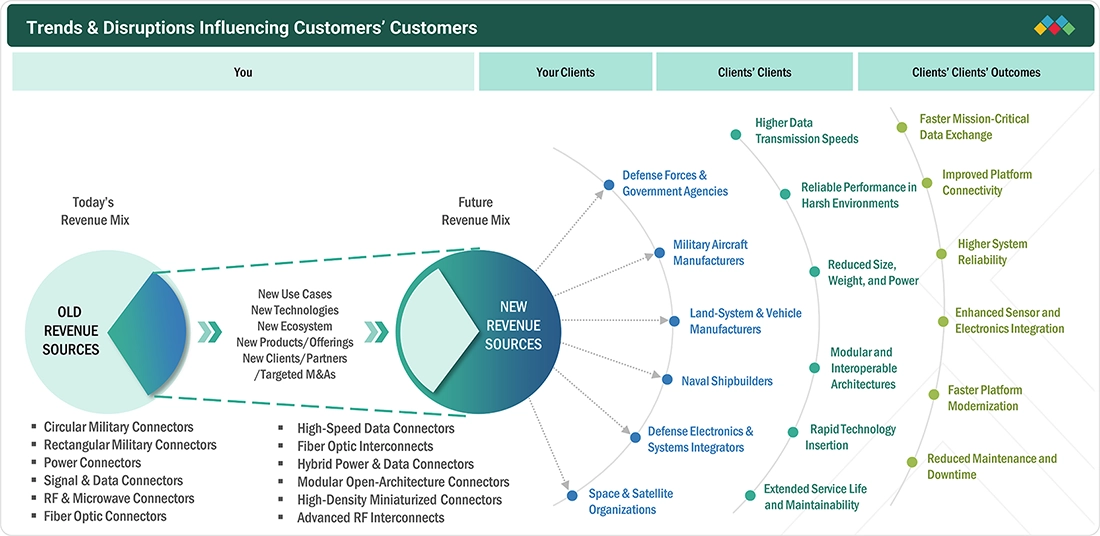
TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

The military connectors market is increasingly influenced by defense forces, military aircraft and vehicle manufacturers, naval shipbuilders, defense electronics integrators, and space organizations shifting toward more connected, modular, and electronically integrated platforms. Historically, the market relied mainly on circular and rectangular connectors, power connectors, signal and data connectors, RF and microwave connectors, and fiber-optic connectors, while new revenue opportunities are emerging through high-speed data connectors, hybrid power and data connectors, modular open-architecture connectors, high-density miniaturized connectors, and advanced RF interconnects. Demand is being shaped by the need for faster mission-critical data exchange, improved platform connectivity, reliable performance in harsh environments, enhanced sensor and electronics integration, and faster platform modernization. At the same time, end users are adopting higher data transmission speeds, modular and interoperable architectures, reduced size, weight, and power, rapid technology insertion, and extended service life and maintainability. These changes are shifting the market toward more high-performance, modular, miniaturized, and application-specific interconnection solutions, with defense forces, platform manufacturers, systems integrators, naval shipbuilders, and space organizations becoming increasingly important across the value chain.
military-connectors-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MILITARY CONNECTORS MARKET DYNAMICS

Drivers
Impact
Level
  • Increasing military platform procurement, modernization, and electronic-system integration
  • Elevated demand for SWaP-C optimization
RESTRAINTS
Impact
Level
  • Lengthy qualification and validation requirements
  • High cost of specialized military-grade connectors
OPPORTUNITIES
Impact
Level
  • Expansion of fiber-optic interconnections in high-data-rate applications
  • Adoption of modular open-system connector architectures
CHALLENGES
Impact
Level
  • Supply-chain and component obsolescence risks
  • Miniaturization versus performance requirements

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Increasing military platform procurement, modernization, and electronic-system integration

Growing procurement and fielding of unmanned systems, including UAVs, UGVs, USVs, and UUVs, is increasing demand for compact, rugged, and reliable interconnection solutions. Current US defense programs are allocating significant resources to autonomous aerial, ground, surface, and underwater systems, while new platforms increasingly integrate sensors, communications, navigation, and mission electronics, supporting demand for military connectors.

Restraint: Lengthy qualification and validation requirements

Military connectors must undergo stringent qualification and validation to demonstrate performance under specified electrical, mechanical, and environmental conditions. Active military specifications such as MIL-DTL-38999 and MIL-DTL-83526 include defined qualification and testing requirements, which can increase development timelines and make the introduction of new connector technologies more complex.

Opportunity: Expansion of fiber-optic interconnections in high-data-rate applications

There is a growing data requirement across military communications, sensing, computing, and surveillance systems, creating opportunities for fiber-optic interconnections. The active MIL-DTL-83526 specification covers rugged, environmentally resistant fiber-optic connectors for military field applications, supporting their use where high bandwidth as well as reliable optical transmission are required.

Challenge: Supply-chain and component obsolescence risks

Military connector manufacturers and defense programs face supply chain risks arising from dependence on specialized suppliers, foreign sources, as well as long-term component availability. The US GAO reported in 2025 that the Department of Defense relies on more than 200,000 suppliers and faces risks from foreign-source dependencies, highlighting the broader challenge of maintaining resilient defense component supply chains.

MILITARY CONNECTORS MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Provides connectors for military aircraft, EW systems, ground vehicles, marine platforms, satellites, missile defense systems, soldier systems, and UAVs Reliable connectivity | High-speed data and power transmission | Harsh-environment performance
company logo
Supplies military connectors for avionics, communications, ground vehicles, naval systems, radar, missiles, satellites, and UAVs Rugged connectivity | High-speed data transmission | High-density integration
company logo
Provides military-grade connectors and cable assemblies for soldiers, vehicles, missiles, aerospace, and autonomous defense systems Shock and vibration resistance | RF/EMP protection | Rugged connectivity

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

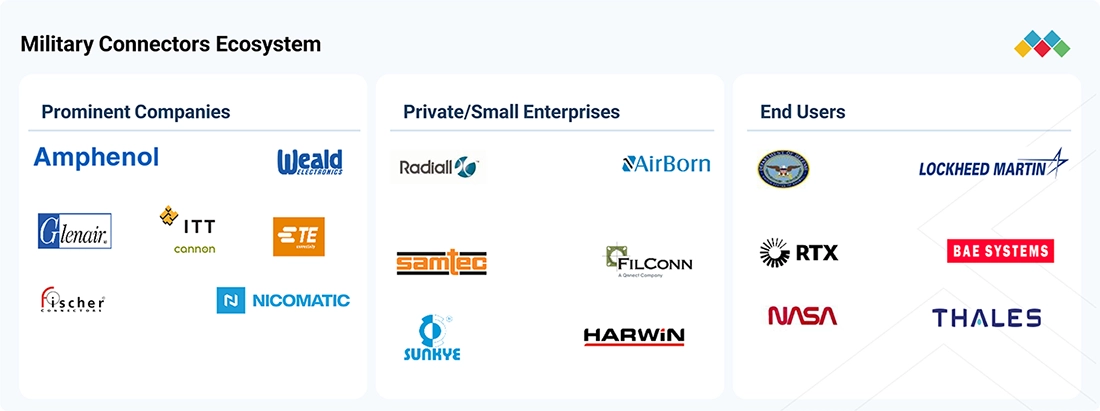
MILITARY CONNECTORS MARKET ECOSYSTEM

The military connectors ecosystem comprises prominent manufacturers such as TE Connectivity, Amphenol, Glenair, Souriau-Sunbank and Smiths Interconnect, supported by specialized connector and interconnect suppliers. These players provide circular, rectangular, power, signal, RF, fiber-optic, and hybrid solutions for land, airborne, naval, space, and unmanned defense platforms. Collaboration among connector manufacturers, defense OEMs, system integrators, and end users supports the development of rugged, high-speed, modular, and application-specific interconnection solutions for mission-critical military systems.
military-connectors-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MILITARY CONNECTORS MARKET SEGMENTS
military-connectors-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Military Connectors Market, By Type

The signal connectors segment leads the type segment due to its extensive use in communication, navigation, sensing, avionics, electronic warfare, and mission-control systems. These applications require reliable transmission of control and sensor signals across land, airborne, naval, space, and unmanned military platforms, supporting widespread adoption of signal connectors.

Military Connectors Market, By Shape

The circular segment dominates the military connectors market as it has widespread use across land, naval, airborne, and space platforms where ruggedness, vibration resistance, environmental sealing, and secure connections are critical. Their established military standards including MIL-DTL-38999 and MIL-DTL-26482 further support broad adoption across mission critical defense applications.

Military Connectors Market, By Platform

Land represents the leading platform segment in the military connectors market due to the extensive deployment of armored vehicles, combat support vehicles, command centers, soldier systems, and unmanned ground vehicles. These platforms require numerous rugged power, signal, data, and communication connections to support mission-critical electronics, sensors, communication, and control systems.

MILITARY CONNECTORS MARKET REGION

Europe to be the fastest-growing region in the military connectors market during the forecast period

Europe is expected to record the highest CAGR during the forecast period due to accelerating defense procurement, military modernization, and investment in domestic defense capabilities. Rising equipment procurement, including land, airborne, and naval systems, along with initiatives under Readiness 2030, is increasing demand for advanced electronic and interconnection components across European defense platforms.
military-connectors-market Region

MILITARY CONNECTORS MARKET: COMPANY EVALUATION MATRIX

In the military connectors market, Amphenol Corporation (Star) leads with a broad military interconnect portfolio covering aerospace, naval platforms, land systems, communications, radar, and other defense applications. Meanwhile, Eaton (Emerging Leader) is strengthening its position through its Souriau connector portfolio, offering power, signal, and fiber optic interconnect solutions for military vehicles, weapon systems, aviation, and other demanding defense applications.
military-connectors-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MILITARY CONNECTORS MARKET PLAYERS

List of Top Military Connectors Market Companies

WHAT IS IN IT FOR YOU: MILITARY CONNECTORS MARKET REPORT CONTENT GUIDE
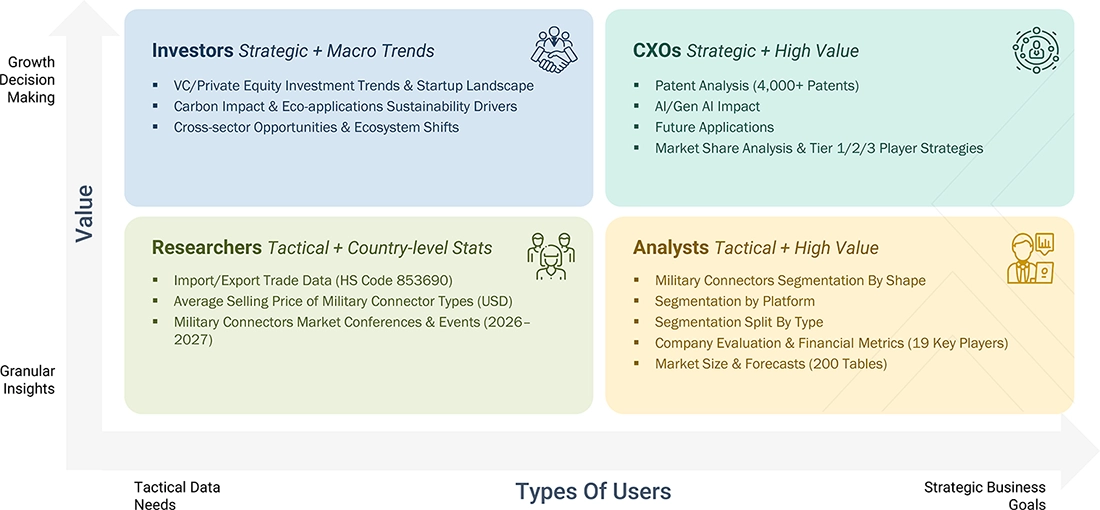
military-connectors-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Leading Manufacturer Additional segment breakdown for countries Additional country-level market sizing tables for segments/subsegments covered at the regional/global level to gain an understanding of market potential by each country
Emerging Leader Additional company profiles Competitive information on targeted players to gain granular insights on direct competition
Regional Market Leader Additional country market estimates Additional country-level deep dive for a more targeted understanding of the total addressable market

RECENT DEVELOPMENTS

  • March 2026 : TE Connectivity launched its 56G MezzaWave connectors and cable assemblies for high-density applications, supporting data rates up to 56 Gbps PAM4. The products are designed for next-generation modular systems and are relevant to aerospace and defense applications requiring high-speed data transmission and signal integrity.
  • February 2026 : Smiths Interconnect announced a multi-million-dollar investment in its Costa Rica facility to expand talent and automation capabilities. The investment is intended to support growing demand from the aerospace and defense markets, strengthening manufacturing capacity for advanced interconnect solutions used in high-power, high-speed, and space-constrained applications.
  • June 2025 : TE Connectivity launched its MULTIGIG Transceiver (TRX) platform at the Paris Air Show for aerospace, defense, and marine applications. The modular, rugged, and lightweight platform supports fiber-optic-rich systems such as avionics displays, radar, command and control, secure communications, and surveillance, enabling upgrades and repairs in demanding environments.

Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


25
2
EXECUTIVE SUMMARY


29
3
PREMIUM INSIGHTS


34
4
MARKET OVERVIEW
Military connector market thrives on modernization, SWaP-C demands, and fiber-optic expansion opportunities.


37
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
INCREASING MILITARY PLATFORM PROCUREMENT, MODERNIZATION, AND ELECTRONIC SYSTEM INTEGRATION


4.2.1.2
ELEVATED DEMAND FOR SIZE, WEIGHT, POWER, AND COST (SWAP-C) OPTIMIZATION


4.2.1.3
GREATER REQUIREMENT FOR RELIABLE INTERCONNECTIONS IN EXTREME OPERATING CONDITIONS


4.2.2
RESTRAINTS


4.2.2.1
LENGTHY QUALIFICATION AND VALIDATION REQUIREMENTS


4.2.2.2
HIGH COST OF SPECIALIZED MILITARY-GRADE CONNECTORS


4.2.3
OPPORTUNITIES


4.2.3.1
EXPANSION OF FIBER-OPTIC INTERCONNECTIONS IN HIGH-DATA-RATE APPLICATIONS


4.2.3.2
ADOPTION OF MODULAR OPEN-SYSTEM CONNECTOR ARCHITECTURES


4.2.4
CHALLENGES


4.2.4.1
SUPPLY CHAIN AND COMPONENT OBSOLESCENCE RISKS


4.2.4.2
MINIATURIZATION VERSUS PERFORMANCE REQUIREMENTS


4.3
UNMET NEEDS AND WHITE SPACES


4.4
INTER-CONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS


4.5.1
STRATEGIC MOVES BY TIER 1, 2, AND 3 PLAYERS


5
INDUSTRY TRENDS
Navigate complex pricing shifts and tariff impacts in the evolving military connectors market.


46
 
5.1
ECOSYSTEM ANALYSIS


5.1.1
PROMINENT COMPANIES


5.1.2
PRIVATE AND SMALL ENTERPRISES


5.1.3
END USERS


5.2
VALUE CHAIN ANALYSIS


5.3
PRICING ANALYSIS


5.4
AVERAGE SELLING PRICE OF KEY PLAYERS, BY TYPE, 2025


5.4.1
AVERAGE SELLING PRICE, BY REGION


5.5
TRADE ANALYSIS


5.5.1
IMPORT SCENARIO (HS CODE 853690)


5.5.2
EXPORT SCENARIO (HS CODE 853690)


5.6
IMPACT OF 2025 US TARIFFS


5.6.1
INTRODUCTION


5.6.2
KEY TARIFF RATES


5.6.3
PRICE IMPACT ANALYSIS


5.6.4
IMPACT ON COUNTRIES/REGIONS


5.6.4.1
US


5.6.4.2
EUROPE


5.6.4.3
ASIA PACIFIC


5.6.4.4
CANADA, MEXICO, AND OTHERS


5.6.5
IMPACT ON END-USE INDUSTRIES


5.6.5.1
ARMY


5.6.5.2
NAVY


5.6.5.3
AIR FORCE


5.7
CASE STUDY ANALYSIS


5.7.1
AMPHENOL AEROSPACE: WARRIOR GRIP CONNECTORS FOR NETT WARRIOR


5.7.2
EATON SOURIAU: 8D HIGH-POWER CONNECTORS FOR MILITARY VEHICLES AND WEAPON SYSTEMS


5.7.3
SMITHS INTERCONNECT: OPTICAL INTERCONNECT UPGRADE FOR MILITARY AIRCRAFT


5.8
KEY CONFERENCES AND EVENTS, 2026-2027


5.9
INVESTMENT AND FUNDING SCENARIO


5.10
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.11
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.12
VOLUME DATA


5.13
BILL OF MATERIALS


5.14
OPERATIONAL DATA


5.15
MACROECONOMIC OUTLOOK


5.15.1
INTRODUCTION


5.15.2
GDP TRENDS AND FORECAST


5.16
TRENDS IN GLOBAL MILITARY CONNECTORS INDUSTRY


5.17
TRENDS IN GLOBAL DEFENSE INDUSTRY


5.18
BUSINESS MODELS


5.18.1
OEM PRODUCTION


5.18.2
CUSTOM DESIGN SERVICES


5.18.3
MRO SERVICES


TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS,


6.1
KEY TECHNOLOGIES


6.1.1
HIGH-SPEED FIBER-OPTIC & OPTICAL INTERCONNECTS


6.1.2
MINIATURIZED HIGH-DENSITY & HYBRID CONNECTORS


6.1.3
NEXT-GENERATION HIGH-SPEED VPX / OPENVPX INTERCONNECTS


6.2
COMPLEMENTARY TECHNOLOGIES


6.2.1
RUGGED HIGH-SPEED CABLE & WIRING HARNESS SYSTEMS


6.2.2
EMI/EMP SHIELDING & FILTER TECHNOLOGIES


6.2.3
HIGH-POWER & HIGH-VOLTAGE ELECTRICAL DISTRIBUTION


6.3
ADJACENT TECHNOLOGIES


6.3.1
RUGGED ETHERNET SWITCHING & NETWORK ELECTRONICS


6.3.2
VPX/SOSA-ALIGNED EMBEDDED COMPUTING & BACKPLANES


6.3.3
RF/MICROWAVE & HIGH-SPEED SENSOR INTERFACES


6.4
TECHNOLOGY ROADMAP


6.5
IMPACT OF AI/ GENERATIVE AI


6.5.1
TOP USE CASES AND MARKET POTENTIAL


6.5.2
CASE STUDIES OF AI IMPLEMENTATION


6.5.3
INTERCONNECTED ECOSYSTEM AND IMPACT ON MARKET PLAYERS


6.5.4
CLIENTS’ READINESS TO ADOPT GENERATIVE AI


6.6
PATENT ANALYSIS


6.7
FUTURE APPLICATIONS


6.8
SUCCESS STORIES AND REAL-WORLD APPLICATIONS


TE CONNECTIVITY – HIGH-SPEED INTERCONNECTS FOR AI-ENABLED


AMPHENOL – HIGH-SPEED INTERCONNECTS FOR AI-ENABLED


SMITHS INTERCONNECT – OPTICAL AND HIGH-DENSITY INTERCONNECTS


7
SUSTAINABILITY AND REGULATORY LANDSCAPE
Navigate complex global regulations and eco-standards for sustainable, compliant military connectors.


83
 
7.1
REGIONAL REGULATIONS AND COMPLIANCE


7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


7.1.2
INDUSTRY STANDARDS


7.2
SUSTAINABILITY INITIATIVES


7.2.1
CADMIUM-FREE AND HEXAVALENT-CHROMIUM-FREE PLATING


7.3
CERTIFICATIONS, LABELING, AND ECO-STANDARDS


8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock strategic insights into stakeholder influence and unmet needs driving buyer decisions.


90
 
8.1
DECISION-MAKING PROCESS


8.2
BUYERS, STAKEHOLDERS, AND BUYING EVALUATION CRITERIA


8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS


8.2.2
BUYING CRITERIA


8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES


8.4
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES


9
MILITARY CONNECTORS MARKET, BY PLATFORM
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 8 Data Tables


97
 
9.1
INTRODUCTION


9.2
LAND


9.2.1
EXPANSION OF DIGITALLY INTEGRATED GROUND FORCES TO DRIVE LAND MILITARY CONNECTORS


9.2.2
COMMAND & CONTROL CENTERS


9.2.3
SOLDIER SYSTEMS


9.2.4
ARMORED VEHICLES


9.2.4.1
COMBAT VEHICLES


9.2.4.2
COMBAT SUPPORT VEHICLE


9.2.4.3
UNMANNED GROUND VEHICLE (UGV)


9.3
AIRBORNE


9.3.1
ADVANCED AVIONICS AND MISSION ELECTRONICS TO DRIVE AIRBORNE MILITARY CONNECTORS


9.3.2
MILITARY AIRCRAFT


9.3.3
HELICOPTERS


9.3.4
UNMANNED AERIAL VEHICLE (UAV)


9.4
NAVAL


9.4.1
EXPANDED SHIPBOARD ELECTRONICS AND UNDERSEA SYSTEMS TO DRIVE NAVAL MILITARY CONNECTORS


9.4.2
SHIPS


9.4.2.1
AIRCRAFT CARRIERS


9.4.2.2
AMPHIBIOUS


9.4.2.3
DESTROYERS


9.4.2.4
FRIGATES


9.4.2.5
CORVETTES


9.4.2.6
PATROL VEHICLES


9.4.3
SUBMARINES


9.4.4
UNMANNED SURFACE VEHICLE (USV) AND UNMANNED UNDERWATER VEHICLE (UUV)


9.5
SPACE


9.5.1
EXPANSION OF MILITARY SPACE ELECTRONICS TO DRIVE SPACE PLATFORM CONNECTORS


9.5.2
SATELLITE


10
MILITARY CONNECTORS MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables


108
 
10.1
INTRODUCTION


10.2
POWER CONNECTORS


10.2.1
INCREASING NUMBER OF ELECTRONIC SUBSYSTEMS ON MILITARY PLATFORMS TO DRIVE DEMAND


10.3
SIGNAL CONNECTORS


10.3.1
EXPANSION OF SENSOR AND CONTROL ELECTRONICS TO DRIVE DEMAND


10.4
DATA CONNECTORS


10.4.1
HIGHER BANDWIDTH REQUIREMENTS TO DRIVE DEMAND


10.5
RF AND MICROWAVE CONNECTORS


10.5.1
EXPANSION OF RADAR AND HIGH-FREQUENCY SYSTEMS TO DRIVE DEMAND


10.6
FIBER OPTIC CONNECTORS


10.6.1
HIGH-RATE DATA TRANSMISSION REQUIREMENTS TO DRIVE DEMAND


10.7
HYBRID CONNECTORS


10.7.1
SPACE-CONSTRAINED MULTI-FUNCTION INTERFACES TO DRIVE DEMAND


11
MILITARY CONNECTORS MARKET, BY SHAPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables


113
 
11.1
INTRODUCTION


11.2
CIRCULAR


11.2.1
EXPOSURE OF MILITARY CONNECTORS TO MECHANICAL STRESS AND ENVIRONMENTAL CONTAMINATION TO DRIVE DEMAND


11.2.2
MIL-DTL-38999


11.2.3
MIL-DTL-26482


11.2.4
MIL-DTL-5015


11.2.5
OTHERS


11.3
RECTANGULAR


11.3.1
INCREASING ELECTRONIC CONTENT OF MILITARY PLATFORMS TO DRIVE DEMAND


11.3.2
MIL-DTL-24308


11.3.3
MIL-DTL-83513


11.3.4
MIL-DTL-55302


11.3.5
OTHERS


12
MILITARY CONNECTORS MARKET, BY POINT OF SALE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 2 Data Tables


119
 
12.1
INTRODUCTION


12.2
OEM


12.2.1
NEW MILITARY PLATFORM PROCUREMENT TO DRIVE OEM CONNECTOR DEMAND


12.3
AFTERMARKET


12.3.1
PLATFORM LIFECYCLE EXTENSION TO DRIVE AFTERMARKET CONNECTOR DEMAND


13
MILITARY CONNECTORS MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 16 Countries | 186 Data Tables.


122
 
13.1
INTRODUCTION


13.2
NORTH AMERICA


13.2.1
US


13.2.1.1
PLATFORM RECAPITALIZATION AND ELECTRONICS MODERNIZATION TO DRIVE MARKET


13.2.2
CANADA


13.2.2.1
FLEET RENEWAL AND DOMESTIC INDUSTRIAL DEVELOPMENT TO DRIVE MARKET


13.3
EUROPE


13.3.1
UK


13.3.1.1
MODERNIZATION OF MILITARY AIRCRAFT, NAVAL VESSELS, LAND SYSTEMS, AND COMMUNICATIONS EQUIPMENT TO DRIVE MARKET


13.3.2
GERMANY


13.3.2.1
ROLE IN EUROPEAN COLLABORATIVE DEFENSE PROGRAMS TO DRIVE MARKET


13.3.3
FRANCE


13.3.3.1
DOMESTIC DEFENSE PRODUCTION AND MULTIDOMAIN MODERNIZATION TO DRIVE MARKET


13.3.4
ITALY


13.3.4.1
MULTIPLATFORM PROCUREMENT AND EUROPEAN PROGRAM PARTICIPATION TO DRIVE MARKET


13.3.5
REST OF EUROPE


13.4
ASIA PACIFIC


13.4.1
JAPAN


ADVANCED PLATFORM INTEGRATION AND MARITIME DEFENSE


13.4.2
INDIA


13.4.2.1
NEW PLATFORM PROGRAMS, FLEET SUSTAINMENT, AND LOCAL PRODUCTION TO DRIVE MARKET


13.4.3
SOUTH KOREA


13.4.3.1
INDIGENOUS PLATFORM PRODUCTION AND NETWORKED DEFENSE SYSTEMS TO DRIVE MARKET


13.4.4
AUSTRALIA


13.4.4.1
LONG-RANGE MARITIME OPERATIONS AND FLEET RENEWAL TO DRIVE MARKET


13.4.5
REST OF ASIA PACIFIC


13.5
MIDDLE EAST & AFRICA


13.5.1
GCC


13.5.1.1
PLATFORM MODERNIZATION AND HARSH-ENVIRONMENT REQUIREMENTS TO DRIVE MARKET


13.5.1.2
SAUDI ARABIA


13.5.1.3
UAE


13.5.2
ISRAEL


13.5.2.1
DOMESTIC DEFENSE ELECTRONICS AND UNMANNED-SYSTEM INTEGRATION TO DRIVE MARKET


13.5.3
TURKEY


13.5.3.1
DOMESTIC PRODUCTION OF ARMORED VEHICLES, MILITARY AIRCRAFT, HELICOPTERS, NAVAL PLATFORMS, UNMANNED SYSTEMS, AND DEFENSE ELECTRONICS TO DRIVE MARKET


13.5.4
SOUTH AFRICA


13.5.4.1
FLEET SUSTAINMENT AND SELECTIVE MODERNIZATION TO DRIVE MARKET


13.6
LATIN AMERICA


13.6.1
BRAZIL


13.6.1.1
DOMESTIC AEROSPACE AND DEFENSE CAPABILITY TO DRIVE MARKET


13.6.2
MEXICO


13.6.2.1
FLEET SUSTAINMENT AND TARGETED CAPABILITY UPGRADES TO DRIVE MARKET


14
COMPETITIVE LANDSCAPE
Discover market dominance through strategic insights and financial metrics of key players and startups.


187
 
14.1
INTRODUCTION


14.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021–2026


14.3
REVENUE ANALYSIS, 2021–2025


14.4
PRODUCT COMPARISON


14.5
COMPANY VALUATION AND FINANCIAL METRICS


14.6
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


14.6.1
STARS


14.6.2
EMERGING LEADERS


14.6.3
PERVASIVE PLAYERS


14.6.4
PARTICIPANTS


14.6.5
COMPANY FOOTPRINT


14.6.5.1
COMPANY FOOTPRINT


14.6.5.2
REGION FOOTPRINT


14.6.5.3
PLATFORM FOOTPRINT


14.6.5.4
TYPE FOOTPRINT


14.7
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025


14.7.1
PROGRESSIVE COMPANIES


14.7.2
RESPONSIVE COMPANIES


14.7.3
DYNAMIC COMPANIES


14.7.4
STARTING BLOCKS


14.7.5
COMPETITIVE BENCHMARKING


14.7.5.1
LIST OF STARTUPS/SMES


14.7.5.2
COMPETITIVE BENCHMARKING OF STARTUPS/SMES


14.8
COMPETITIVE SCENARIO


14.8.1
PRODUCT LAUNCHES/DEVELOPMENTS


14.8.2
DEALS


14.8.3
OTHER DEVELOPMENTS


15
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


209
 
15.1
KEY PLAYERS


15.1.1
AMPHENOL CORPORATION


15.1.1.1
BUSINESS OVERVIEW


15.1.1.2
PRODUCTS OFFERED


15.1.1.3
RECENT DEVELOPMENTS


15.1.1.3.1
DEALS


15.1.1.4
MNM VIEW


15.1.1.4.1
RIGHT TO WIN


15.1.1.4.2
STRATEGIC CHOICES


15.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS


15.1.2
TE CONNECTIVITY


15.1.3
ITT INC.


15.1.4
GLENAIR, INC.


15.1.5
FISCHER CONNECTORS SA


15.1.6
EATON


15.1.7
SMITHS GROUP PLC


15.1.8
NICOMATIC


15.1.9
WINCHESTER INTERCONNECT


15.1.10
MILNEC INTERCONNECT SYSTEMS


15.1.11
WEALD ELECTRONICS LTD


15.1.12
OMNETICS CONNECTOR CORP


15.1.13
TURCK, INC.


15.1.14
CONESYS


15.1.15
RAY SERVICE, A.S.


15.1.16
ROJONE PTY LTD


15.1.17
ALLIED ELECTRONICS CORPORATION


15.2
OTHER PLAYERS


15.2.1
HIREL CONNECTORS INC.


15.2.2
AIRBORN LLC


15.2.3
SAMTEC


15.2.4
SUNKYE INTERNATIONAL CO., LTD.


15.2.5
LEMO


15.2.6
HARWIN


15.2.7
ODU GMBH & CO. KG


15.2.8
MIL-CON, INC.


15.2.9
CRISTEK INTERCONNECTS, LLC


15.2.10
CONNECTIVE DESIGN, INC.


16
RESEARCH METHODOLOGY


273
 
16.1
RESEARCH DATA


16.1.1
SECONDARY DATA


16.1.1.1
KEY DATA FROM SECONDARY SOURCES


16.1.2
PRIMARY DATA


16.1.2.1
PRIMARY INTERVIEW PARTICIPANTS


16.1.2.2
KEY DATA FROM PRIMARY SOURCES


16.1.2.3
BREAKDOWN OF PRIMARY INTERVIEWS


16.1.2.4
INSIGHTS FROM INDUSTRY EXPERTS


16.2
FACTOR ANALYSIS


16.2.1
DEMAND-SIDE INDICATORS


16.2.2
SUPPLY-SIDE INDICATORS


16.3
MARKET SIZE ESTIMATION


16.3.1
BOTTOM-UP APPROACH


16.3.1.1
MARKET SIZE ESTIMATION METHODOLOGY


16.3.2
TOP-DOWN APPROACH


16.4
DATA TRIANGULATION


16.5
RESEARCH ASSUMPTIONS


16.6
RESEARCH LIMITATIONS


16.7
RISK ASSESSMENT


17
APPENDIX


283
 
17.1
DISCUSSION GUIDE


17.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


17.3
CUSTOMIZATION OPTIONS


17.4
RELATED REPORTS


17.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
USD EXCHANGE RATES, 2021–2025


TABLE 2
ROLE OF COMPANIES IN ECOSYSTEM


TABLE 3
AVERAGE SELLING PRICE OF MILITARY CONNECTORS OFFERED BY KEY PLAYERS, 2025 (USD)


TABLE 4
AVERAGE SELLING PRICE OF MILITARY CONNECTORS, BY REGION, 2025 (USD)


TABLE 5
IMPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 6
EXPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


TABLE 7
SELECT US IMPORT TARIFF RATES RELEVANT TO MILITARY CONNECTORS, 2025 (BASE YEAR)


TABLE 8
ILLUSTRATIVE 2025 IMPORTED-CONNECTOR LANDED PRICE SENSITIVITY (USD PER UNIT)


TABLE 9
KEY CONFERENCES AND EVENTS, 2026–2027


TABLE 10
MILITARY CONNECTOR VOLUME, BY PLATFORM


TABLE 11
OPERATIONAL AIRBORNE, LAND, NAVAL, AND SPACE PLATFORM DATA (2021–2025)


TABLE 12
GDP PERCENTAGE CHANGE, BY COUNTRY, 2021–2030


TABLE 13
EVOLUTION OF MILITARY CONNECTORS MARKET


TABLE 14
PATENT ANALYSIS


TABLE 15
NEXT-GENERATION HIGH-SPEED AND NETWORKED MISSION SYSTEMS


TABLE 16
AI-ENABLED AND AUTONOMOUS MILITARY PLATFORMS


TABLE 17
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 18
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 19
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 20
MIDDLE EAST& AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 21
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 22
INDUSTRY STANDARDS IN MILITARY CONNECTORS MARKET


TABLE 23
SUSTAINABILITY INITIATIVES IN MILITARY CONNECTORS MARKET


TABLE 24
CERTIFICATIONS, LABELING, AND ECO-STANDARDS


TABLE 25
INFLUENCE OF STAKEHOLDERS, BY PLATFORM (%)


TABLE 26
KEY BUYING CRITERIA, BY TYPE


TABLE 27
MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 28
MILITARY CONNECTORS MARKET, PLATFORM, 2026–2031 (USD MILLION)


TABLE 29
MILITARY CONNECTORS MARKET, BY LAND PLATFORM, 2021–2025 (USD MILLION)


TABLE 30
MILITARY CONNECTORS MARKET, BY LAND PLATFORM, 2026–2031 (USD MILLION)


TABLE 31
MILITARY CONNECTORS MARKET, BY AIRBORNE PLATFORM, 2021–2025 (USD MILLION)


TABLE 32
MILITARY CONNECTORS MARKET, BY AIRBORNE PLATFORM, 2026–2031 (USD MILLION)


TABLE 33
MILITARY CONNECTORS MARKET, BY NAVAL PLATFORM, 2021–2025 (USD MILLION)


TABLE 34
MILITARY CONNECTORS MARKET, BY NAVAL PLATFORM, 2026–2031 (USD MILLION)


TABLE 35
MILITARY CONNECTORS MARKET, BY APPLICATION, 2021–2025 (USD MILLION)


TABLE 36
MILITARY CONNECTORS MARKET, APPLICATION, 2026–2031 (USD MILLION)


TABLE 37
MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 38
MILITARY CONNECTORS MARKET, SHAPE, 2026–2031 (USD MILLION)


TABLE 39
MILITARY CONNECTORS MARKET, BY POINT OF SALE, 2021–2025 (USD MILLION)


TABLE 40
MILITARY CONNECTORS MARKET, BY POINT OF SALE, 2026–2031 (USD MILLION)


TABLE 41
MILITARY CONNECTORS MARKET, BY REGION, 2021–2025 (USD MILLION)


TABLE 42
MILITARY CONNECTORS MARKET, BY REGION, 2026–2031 (USD MILLION)


TABLE 43
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 44
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026–2031 (USD MILLION)


TABLE 45
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 46
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 47
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2021–2025 (USD MILLION)


TABLE 48
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2026–2031 (USD MILLION)


TABLE 49
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021–2025 (USD MILLION)


TABLE 50
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026–2031 (USD MILLION)


TABLE 51
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021–2025 (USD MILLION)


TABLE 52
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026–2031 (USD MILLION)


TABLE 53
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 54
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 55
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 56
NORTH AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE , 2026–2031 (USD MILLION)


TABLE 57
US: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 58
US: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 59
US: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 60
US: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 61
US: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 62
US: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 63
CANADA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 64
CANADA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 65
CANADA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 66
CANADA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 67
CANADA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 68
CANADA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 69
EUROPE: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 70
EUROPE: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026–2031 (USD MILLION)


TABLE 71
EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 72
EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 73
EUROPE: MILITARY CONNECTORS MARKET, BY LAND, 2021–2025 (USD MILLION)


TABLE 74
EUROPE: MILITARY CONNECTORS MARKET, BY LAND, 2026–2031 (USD MILLION)


TABLE 75
EUROPE: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021–2025 (USD MILLION)


TABLE 76
EUROPE: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026–2031 (USD MILLION)


TABLE 77
EUROPE: MILITARY CONNECTORS MARKET, BY NAVAL, 2021–2025 (USD MILLION)


TABLE 78
EUROPE: MILITARY CONNECTORS MARKET, BY NAVAL, 2026–2031 (USD MILLION)


TABLE 79
EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 80
EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 81
EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 82
EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE , 2026–2031 (USD MILLION)


TABLE 83
UK: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 84
UK: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 85
UK: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 86
UK: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 87
UK: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 88
UK: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 89
GERMANY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 90
GERMANY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 91
GERMANY: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 92
GERMANY: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 93
GERMANY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 94
GERMANY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 95
FRANCE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 96
FRANCE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 97
FRANCE: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 98
FRANCE: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 99
FRANCE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 100
FRANCE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 101
ITALY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 102
ITALY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 103
ITALY: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 104
ITALY: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 105
ITALY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 106
ITALY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 107
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 108
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 109
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 110
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 111
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 112
REST OF EUROPE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 113
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 114
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026–2031 (USD MILLION)


TABLE 115
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 116
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 117
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY LAND, 2021–2025 (USD MILLION)


TABLE 118
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY LAND, 2026–2031 (USD MILLION)


TABLE 119
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021–2025 (USD MILLION)


TABLE 120
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026–2031 (USD MILLION)


TABLE 121
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY NAVAL, 2021–2025 (USD MILLION)


TABLE 122
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY NAVAL, 2026–2031 (USD MILLION)


TABLE 123
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 124
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 125
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 126
ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE , 2026–2031 (USD MILLION)


TABLE 127
JAPAN: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 128
JAPAN: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 129
JAPAN: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 130
JAPAN: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 131
JAPAN: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 132
JAPAN: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 133
INDIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 134
INDIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 135
INDIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 136
INDIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 137
INDIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 138
INDIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 139
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 140
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 141
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 142
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 143
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 144
SOUTH KOREA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 145
AUSTRALIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 146
AUSTRALIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 147
AUSTRALIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 148
AUSTRALIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 149
AUSTRALIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 150
AUSTRALIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 151
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 152
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 153
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 154
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 155
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 156
REST OF ASIA PACIFIC: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 157
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 158
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026–2031 (USD MILLION)


TABLE 159
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 160
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 161
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY LAND, 2021–2025 (USD MILLION)


TABLE 162
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY LAND, 2026–2031 (USD MILLION)


TABLE 163
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021–2025 (USD MILLION)


TABLE 164
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026–2031 (USD MILLION)


TABLE 165
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021–2025 (USD MILLION)


TABLE 166
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026–2031 (USD MILLION)


TABLE 167
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 168
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 169
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 170
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 171
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 172
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 173
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 174
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 175
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 176
SAUDI ARABIA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 177
UAE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 178
UAE: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 179
UAE: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 180
UAE: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 181
UAE: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 182
UAE: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 183
ISRAEL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 184
ISRAEL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 185
ISRAEL: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 186
ISRAEL: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 187
ISRAEL: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 188
ISRAEL: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 189
TURKEY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 190
TURKEY: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 191
TURKEY: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 192
TURKEY: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 193
TURKEY: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 194
TURKEY: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 195
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 196
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 197
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 198
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 199
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 200
SOUTH AFRICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 201
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2021–2025 (USD MILLION)


TABLE 202
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY COUNTRY, 2026–2031 (USD MILLION)


TABLE 203
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 204
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 205
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2021–2025 (USD MILLION)


TABLE 206
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY LAND, 2026–2031 (USD MILLION)


TABLE 207
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2021–2025 (USD MILLION)


TABLE 208
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY AIRBORNE, 2026–2031 (USD MILLION)


TABLE 209
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2021–2025 (USD MILLION)


TABLE 210
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY NAVAL, 2026–2031 (USD MILLION)


TABLE 211
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 212
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 213
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 214
LATIN AMERICA: MILITARY CONNECTORS MARKET, BY SHAPE , 2026–2031 (USD MILLION)


TABLE 215
BRAZIL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 216
BRAZIL: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 217
BRAZIL: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 218
BRAZIL: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 219
BRAZIL: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 220
BRAZIL: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 221
MEXICO: MILITARY CONNECTORS MARKET, BY PLATFORM, 2021–2025 (USD MILLION)


TABLE 222
MEXICO: MILITARY CONNECTORS MARKET, BY PLATFORM, 2026–2031 (USD MILLION)


TABLE 223
MEXICO: MILITARY CONNECTORS MARKET, BY TYPE, 2021–2025 (USD MILLION)


TABLE 224
MEXICO: MILITARY CONNECTORS MARKET, BY TYPE, 2026–2031 (USD MILLION)


TABLE 225
MEXICO: MILITARY CONNECTORS MARKET, BY SHAPE, 2021–2025 (USD MILLION)


TABLE 226
MEXICO: MILITARY CONNECTORS MARKET, BY SHAPE, 2026–2031 (USD MILLION)


TABLE 227
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2021–2026


TABLE 228
MILITARY CONNECTORS MARKET: DEGREE OF COMPETITION


TABLE 229
REGION FOOTPRINT


TABLE 230
PLATFORM FOOTPRINT


TABLE 231
TYPE FOOTPRINT


TABLE 232
LIST OF STARTUPS/SMES


TABLE 233
COMPETITIVE BENCHMARKING OF STARTUPS/SMES


TABLE 234
MILITARY CONNECTORS MARKET: PRODUCT LAUNCHES/DEVELOPMENTS, JANUARY 2021–SEPTEMBER 2026


TABLE 235
MILITARY CONNECTORS MARKET: DEALS, JANUARY 2021–OCTOBER 2026


TABLE 236
MILITARY CONNECTORS MARKET: OTHER DEVELOPMENTS, JANUARY 2021–OCTOBER 2026


TABLE 237
AMPHENOL CORPORATION: COMPANY OVERVIEW


TABLE 238
AMPHENOL CORPORATION: PRODUCTS OFFERED


TABLE 239
AMPHENOL CORPORATION: DEALS


TABLE 240
TE CONNECTIVITY: COMPANY OVERVIEW


TABLE 241
TE CONNECTIVITY: PRODUCTS OFFERED


TABLE 242
TE CONNECTIVITY: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 243
TE CONNECTIVITY: OTHER DEVELOPMENTS


TABLE 244
ITT INC.: COMPANY OVERVIEW


TABLE 245
ITT INC.: PRODUCTS OFFERED


TABLE 246
GLENAIR, INC.: COMPANY OVERVIEW


TABLE 247
GLENAIR, INC.: PRODUCTS OFFERED


TABLE 248
FISCHER CONNECTORS SA: COMPANY OVERVIEW


TABLE 249
FISCHER CONNECTORS SA: PRODUCTS OFFERED


TABLE 250
FISCHER CONNECTORS SA: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 251
EATON: COMPANY OVERVIEW


TABLE 252
EATON: PRODUCTS OFFERED


TABLE 253
EATON: OTHER DEVELOPMENTS


TABLE 254
SMITHS GROUP PLC: COMPANY OVERVIEW


TABLE 255
SMITHS GROUP PLC: PRODUCTS OFFERED


TABLE 256
SMITHS GROUP PLC: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 257
NICOMATIC: COMPANY OVERVIEW


TABLE 258
NICOMATIC: PRODUCTS OFFERED


TABLE 259
NICOMATIC: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 260
WINCHESTER INTERCONNECT: COMPANY OVERVIEW


TABLE 261
WINCHESTER INTERCONNECT: PRODUCTS OFFERED


TABLE 262
WINCHESTER INTERCONNECT: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 263
WINCHESTER INTERCONNECT: DEALS


TABLE 264
MILNEC INTERCONNECT SYSTEMS: COMPANY OVERVIEW


TABLE 265
MILNEC INTERCONNECT SYSTEMS: PRODUCTS OFFERED


TABLE 266
WEALD ELECTRONICS LTD: COMPANY OVERVIEW


TABLE 267
WEALD ELECTRONICS LTD: PRODUCTS OFFERED


TABLE 268
WEALD ELECTRONICS LTD: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 269
OMNETICS CONNECTOR CORP: COMPANY OVERVIEW


TABLE 270
OMNETICS CONNECTOR CORP: PRODUCTS OFFERED


TABLE 271
OMNETICS CONNECTOR CORP: PRODUCT LAUNCHES/DEVELOPMENTS


TABLE 272
TURCK, INC.: COMPANY OVERVIEW


TABLE 273
TURCK, INC.: PRODUCTS OFFERED


TABLE 274
CONESYS: COMPANY OVERVIEW


TABLE 275
CONESYS: PRODUCTS OFFERED


TABLE 276
CONESYS: DEALS


TABLE 277
RAY SERVICE, A.S.: COMPANY OVERVIEW


TABLE 278
RAY SERVICE, A.S.: PRODUCTS OFFERED


TABLE 279
RAY SERVICE, A.S.: DEALS


TABLE 280
RAY SERVICE, A.S.: OTHER DEVELOPMENTS


TABLE 281
ROJONE PTY LTD: COMPANY OVERVIEW


TABLE 282
ROJONE PTY LTD: PRODUCTS OFFERED


TABLE 283
ALLIED ELECTRONICS CORPORATION: COMPANY OVERVIEW


TABLE 284
ALLIED ELECTRONICS CORPORATION: PRODUCTS OFFERED


TABLE 285
HIREL CONNECTORS INC.: COMPANY OVERVIEW


TABLE 286
AIRBORN LLC: COMPANY OVERVIEW


TABLE 287
SAMTEC: COMPANY OVERVIEW


TABLE 288
SUNKYE INTERNATIONAL CO., LTD.: COMPANY OVERVIEW


TABLE 289
LEMO: COMPANY OVERVIEW


TABLE 290
HARWIN: COMPANY OVERVIEW


TABLE 291
ODU GMBH & CO. KG: COMPANY OVERVIEW


TABLE 292
MIL-CON, INC.: COMPANY OVERVIEW


TABLE 293
CRISTEK INTERCONNECTS, LLC: COMPANY OVERVIEW


TABLE 294
CONNECTIVE DESIGN, INC.: COMPANY OVERVIEW


LIST OF FIGURES


FIGURE 1
MARKET SCENARIO


FIGURE 2
MILITARY CONNECTORS MARKET, 2021–2031


FIGURE 3
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MILITARY CONNECTORS MARKET


FIGURE 4
DISRUPTIONS INFLUENCING GROWTH OF MILITARY CONNECTORS MARKET


FIGURE 5
HIGH-GROWTH SEGMENTS IN MILITARY CONNECTORS MARKET


FIGURE 6
EUROPE TO BE FASTEST-GROWING MARKET DURING FORECAST PERIOD


FIGURE 7
DEFENSE PLATFORM MODERNIZATION AND ADVANCED ELECTRONICS INTEGRATION TO DRIVE MARKET


FIGURE 8
LAND SEGMENT TO HOLD LARGEST MARKET SHARE IN 2026


FIGURE 9
SIGNAL CONNECTORS TO SURPASS OTHER SEGMENTS DURING FORECAST PERIOD


FIGURE 10
OEM SEGMENT TO EXHIBIT FASTER GROWTH THAN AFTERMARKET SEGMENT DURING FORECAST PERIOD


FIGURE 11
CIRCULAR SEGMENT TO SECURE LEADING POSITION IN 2026


FIGURE 12
MILITARY CONNECTORS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 13
ECOSYSTEM ANALYSIS


FIGURE 14
VALUE CHAIN ANALYSIS


FIGURE 15
IMPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 16
EXPORT DATA FOR HS CODE 853690-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD THOUSAND)


FIGURE 17
INVESTMENT AND FUNDING SCENARIO, 2021−2025 (USD MILLION)


FIGURE 18
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


FIGURE 19
TECHNOLOGY ROADMAP


FIGURE 20
IMPACT OF AI/GENERATIVE AI


FIGURE 21
PATENT ANALYSIS, 2016-2026


FIGURE 22
FUTURE APPLICATIONS


FIGURE 23
MILITARY CONNECTORS MARKET: DECISION-MAKING FACTORS


FIGURE 24
INFLUENCE OF STAKEHOLDERS, BY PLATFORM (%)


FIGURE 25
KEY BUYING CRITERIA, BY TYPE


FIGURE 26
ADOPTION BARRIERS & INTERNAL CHALLENGES


FIGURE 27
SPACE SEGMENT TO WITNESS HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 28
FIBER OPTIC CONNECTORS SEGMENT TO RECORD HIGHEST CAGR DURING FORECAST PERIOD


FIGURE 29
RECTANGULAR SEGMENT TO WITNESS HIGHER CAGR THAN CIRCULAR SEGMENT DURING FORECAST PERIOD


FIGURE 30
OEM SEGMENT TO WITNESS HIGHER CAGR THAN AFTERMARKET SEGMENT DURING FORECAST PERIOD


FIGURE 31
MILITARY CONNECTORS MARKET, BY REGION, 2026–2031


FIGURE 32
NORTH AMERICA: MILITARY CONNECTORS MARKET SNAPSHOT


FIGURE 33
EUROPE: MILITARY CONNECTORS MARKET SNAPSHOT


FIGURE 34
ASIA PACIFIC: MILITARY CONNECTORS MARKET SNAPSHOT


FIGURE 35
MIDDLE EAST & AFRICA: MILITARY CONNECTORS MARKET SNAPSHOT


FIGURE 36
LATIN AMERICA: MILITARY CONNECTORS MARKET SNAPSHOT


FIGURE 37
MARKET SHARE ANALYSIS OF TOP LISTED/PUBLIC PLAYERS, 2025


FIGURE 38
BRAND/PRODUCT COMPARISON


FIGURE 39
COMPANY VALUATION (USD BILLION)


FIGURE 40
FINANCIAL METRICS (EV/EBIDTA)


FIGURE 41
COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 42
COMPANY FOOTPRINT


FIGURE 43
COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 44
AMPHENOL CORPORATION: COMPANY SNAPSHOT


FIGURE 45
TE CONNECTIVITY: COMPANY SNAPSHOT


FIGURE 46
ITT INC.: COMPANY SNAPSHOT


FIGURE 47
EATON: COMPANY SNAPSHOT


FIGURE 48
SMITHS GROUP PLC: COMPANY SNAPSHOT


FIGURE 49
RESEARCH DESIGN MODEL


FIGURE 50
RESEARCH DESIGN


FIGURE 51
BOTTOM-UP APPROACH


FIGURE 52
TOP-DOWN APPROACH


FIGURE 53
DATA TRIANGULATION


Methodology

The study involved four major activities in estimating the current size of the military connectors market. Exhaustive secondary research was done to collect information on the market, its adjacent markets, and its parent market. The next step was to validate these findings, assumptions, and sizing with industry experts across the value chain through primary research. Demand-side analysis was conducted to estimate the overall market size. After that, market breakdown and data triangulation procedures were employed to estimate the sizes of various segments and subsegments within the market.

Secondary Research

During the secondary research process, various sources were consulted to identify and collect information for this study. These include government sources, such as SIPRI; corporate filings, including annual reports, press releases, and investor presentations from companies; white papers, journals, and certified publications; and articles from recognized authors, directories, and databases.

Primary Research

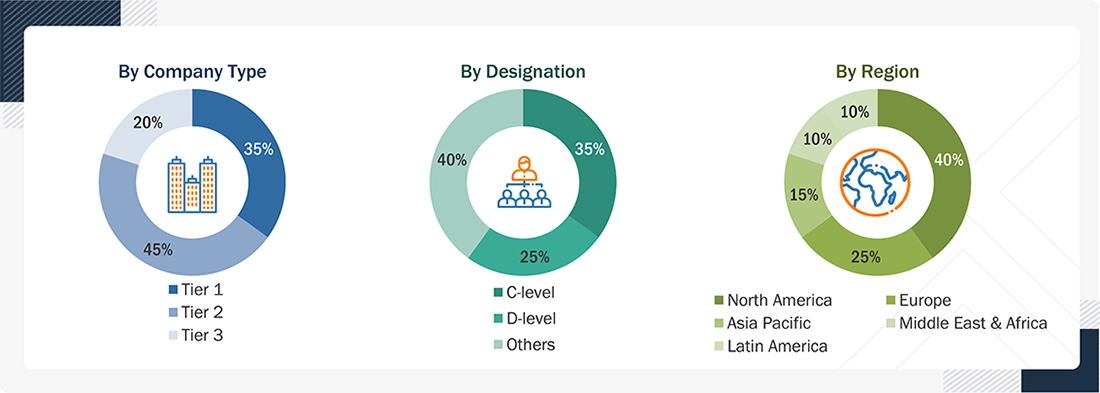
Extensive primary research was conducted after acquiring information regarding the military connectors market scenario through secondary research. Several primary interviews were conducted with market experts from both the demand and supply sides across major countries in North America, Europe, Asia Pacific, the Middle East & Africa, and Latin America. Primary data was collected through questionnaires, emails, and telephonic interviews.
Military Connectors Market 
 Size, and Share

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

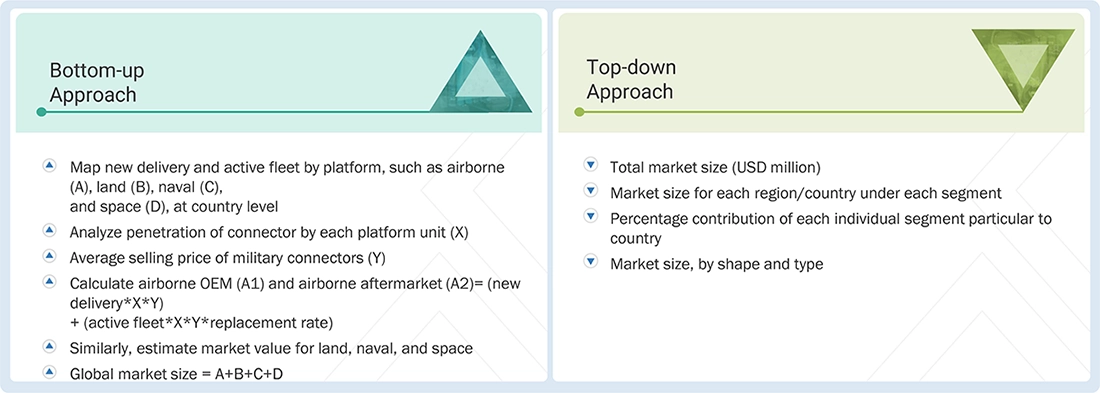
The top-down and bottom-up approaches were used to estimate and validate the size of the military connectors market. The research methodology used to estimate the size of the market included the following details:

  • Key players were identified through secondary research, and their market shares were determined through a combination of primary and secondary research. This included a study of the annual and financial reports of the top market players, as well as extensive interviews with leaders, including directors, engineers, marketing executives, and other key stakeholders of leading companies operating in the market.
  • All percentage shares, splits, and breakdowns were determined using secondary sources and verified through primary sources.
  • All possible parameters that affect the markets covered in this research study were accounted for, viewed in extensive detail, verified through primary research, and analyzed to obtain the final quantitative and qualitative data on the military connectors market. This data was consolidated, enhanced with detailed inputs, analyzed by MarketsandMarkets, and presented in this report.
Military Connectors Market Top Down and Bottom Up Approach

Data Triangulation

After determining the overall market size, the total market was divided into several segments and subsegments. The data triangulation and market breakdown procedures explained below were implemented, wherever applicable, to complete the overall market engineering process and arrive at the estimated market numbers for the market segments and subsegments. The data were triangulated by studying various factors and trends from the demand and supply sides. Additionally, the market size was validated using top-down and bottom-up approaches.

Market Definition

Military connectors are specialized electrical or fiber optic connectors designed to meet the rigorous demands of military and aerospace applications. They ensure reliable, secure, and durable connections in harsh environments such as battlefields, aircraft, naval vessels, and defense systems.

Key Stakeholders

  • OEMs
  • System Integrators & Defense Primes
  • Standards & Regulatory Bodies
  • Testing & Certification Agencies
  • Distributors & Supply Chain Players
  • Research & Technical Bodies

Report Objectives

  • To define, describe, and forecast the military connectors market based on shape, type, platform, and point of sale, in terms of value
  • To forecast the size of different segments of the market with respect to North America, Europe, Asia Pacific, the Middle East & Africa, and Latin America, in terms of value
  • To identify and analyze key drivers, restraints, opportunities, and challenges influencing market growth
  • To identify industry trends, market trends, and technology trends currently prevailing in the market
  • To analyze micromarkets with respect to individual growth trends, prospects, and their contribution to the overall market
  • To analyze the degree of competition in the market by analyzing recent developments adopted by leading players
  • To strategically profile the key market players and comprehensively analyze their core competencies
  • To provide a detailed competitive landscape of the market, along with a market share analysis and revenue analysis of key players

Available customizations:

MarketsandMarkets offers the following customizations for this market report:

  • Additional country-level analysis of the military connectors market
  • Profiling of other market players (up to five)

Product Analysis

  • Product matrix, which provides a detailed comparison of the product portfolio of each company in the military connectors market


Key Questions Addressed by the Report

What is the projected size and growth rate of the military connectors market?

The military connectors market is projected to grow from USD 2.25 billion in 2026 to USD 2.62 billion by 2031, registering a CAGR of 3.1% during the forecast period. Growth is driven by military platform modernization and increasing integration of electronic systems.

What are the major factors driving growth in the military connectors market?

Increasing military platform procurement, modernization, and electronic system integration are key growth drivers. The adoption of advanced sensors, communication systems, electronic warfare technologies, and mission critical electronics is increasing demand for rugged and reliable connectors.

Which region is expected to grow the fastest in the military connectors market?

Europe is expected to be the fastest growing region, recording a CAGR of 5.2% from 2026 to 2031. Accelerating defense procurement, military modernization, and investment in domestic defense capabilities are supporting regional growth.

Which military connector type is expected to dominate the market?

Signal connectors are expected to dominate the market by type. Their widespread use in communications, navigation, sensing, avionics, electronic warfare, and mission control systems supports demand across military platforms.

Which platform segment is expected to lead the military connectors market?

The land platform segment is expected to dominate the market. Armored vehicles, combat support vehicles, command centers, soldier systems, and unmanned ground vehicles require rugged power, signal, data, and communication connections for mission critical electronics.

What are the key technology trends shaping the military connectors market?

Major trends include high speed data connectors, hybrid power and data connectors, modular open architecture connectors, high density miniaturized connectors, and advanced RF interconnects. These technologies support faster data exchange, improved connectivity, reduced size, weight, and power, and easier platform modernization.

What opportunities are emerging in the military connectors market?

Expansion of fiber optic interconnections for high data rate applications and adoption of modular open system connector architectures are key opportunities. Fiber optic connectors can support high bandwidth and reliable optical transmission in military communications, sensing, computing, and surveillance systems.

What are the major restraints and challenges in the military connectors market?

Lengthy qualification and validation requirements and the high cost of specialized military grade connectors can constrain market growth. Other challenges include supply chain risks, component obsolescence, and balancing miniaturization with performance requirements.

Which connector shape and point of sale segments are important in the market?

The circular connector segment is described as dominant because of its ruggedness, vibration resistance, environmental sealing, and established military standards. By point of sale, the aftermarket segment is expected to account for the largest market share in 2031.

Who are the key players in the military connectors market?

Key companies include Amphenol Corporation, TE Connectivity, ITT Inc., Glenair, Fischer Connectors, Eaton, Smiths Group, Nicomatic, Winchester Interconnect, and Milnec Interconnect Systems. Amphenol, TE Connectivity, and ITT were identified as star players based on their market share and product footprint.

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the Military Connectors Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in Military Connectors Market

DMCA.com Protection Status
popup img