4
MARKET OVERVIEW
Power grid modernization accelerates with renewables, digital substations, and decentralized energy systems amid high costs.
45
4.2.1.1
INCREASING INVESTMENTS IN GRID MODERNIZATION AND SMART GRID INFRASTRUCTURE
4.2.1.2
RISING INTEGRATION OF RENEWABLE ENERGY SOURCES INTO POWER SYSTEMS
4.2.1.3
EXPANDING ELECTRIFICATION OF TRANSPORTATION SYSTEMS
4.2.1.4
ACCELERATING DEMAND FOR EFFICIENT POWER CONVERSION IN MODERN DISTRIBUTION NETWORKS
4.2.1.5
INCREASING ADOPTION OF DISTRIBUTED ENERGY RESOURCES IN POWER NETWORKS
4.2.2.1
HIGH INITIAL DEVELOPMENT AND DEPLOYMENT COSTS OF SOLID-STATE TRANSFORMERS
4.2.2.2
LIMITED LARGE-SCALE COMMERCIAL DEPLOYMENT AND FIELD VALIDATION
4.2.2.3
LACK OF STANDARDIZED REGULATORY AND GRID INTEGRATION FRAMEWORKS
4.2.2.4
HIGH COST OF WIDE-BANDGAP SEMICONDUCTOR MATERIALS
4.2.2.5
SHORTAGE OF LARGE-SCALE FACILITIES FOR MANUFACTURING SST SYSTEMS AND SPECIALIZED COMPONENTS
4.2.3.1
GROWING DEPLOYMENT OF DIGITAL SUBSTATIONS AND INTELLIGENT GRID INFRASTRUCTURE
4.2.3.2
EXPANSION OF HIGH-POWER ELECTRIC VEHICLE FAST-CHARGING NETWORKS
4.2.3.3
INCREASING ADOPTION OF DECENTRALIZED ENERGY SYSTEMS AND MICROGRIDS
4.2.3.4
RISING DEMAND FOR COMPACT AND HIGH-EFFICIENCY POWER DISTRIBUTION SYSTEMS
4.2.3.5
ACCELERATING R&D POWER ELECTRONICS
4.2.4.1
THERMAL MANAGEMENT CHALLENGES IN HIGH-POWER SEMICONDUCTOR MODULES
4.2.4.2
CONCERNS ABOUT RELIABILITY DURING HIGH-VOLTAGE AND HIGH-FREQUENCY OPERATIONS
4.2.4.3
COMPLEXITIES ASSOCIATED WITH INTEGRATING SSTS INTO LEGACY GRID INFRASTRUCTURE
4.2.4.4
MANAGING POWER QUALITY, HARMONICS, AND STABILITY IN POWER ELECTRONICS-BASED GRIDS
4.2.4.5
PROTECTION AND FAULT MANAGEMENT IN CONVERTER-BASED TRANSFORMER ARCHITECTURES
4.3
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.3.1
INTERCONNECTED MARKETS
4.3.2
CROSS-SECTOR OPPORTUNITIES
4.4
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5
INDUSTRY TRENDS
Solid-state transformers revolutionize energy systems, boosting efficiency across grids, railways, and EV infrastructures.
64
5.2
PORTER’S FIVE FORCES ANALYSIS
5.2.1
THREAT OF NEW ENTRANTS
5.2.2
THREAT OF SUBSTITUTES
5.2.3
BARGAINING POWER OF SUPPLIERS
5.2.4
BARGAINING POWER OF BUYERS
5.2.5
INTENSITY OF COMPETITIVE RIVALRY
5.3
MACROECONOMIC OUTLOOK
5.3.2
GDP TRENDS AND FORECAST
5.3.3
TRENDS IN GLOBAL POWER ELECTRONICS AND WIDE BANDGAP SEMICONDUCTOR INDUSTRY
5.3.4
TRENDS IN GLOBAL SOLID-STATE TRANSFORMER MARKET
5.6.1
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS, BY DEPLOYMENT TYPE AND POWER RATING, 2022–2025
5.6.1.1
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN NEW INSTALLATIONS, BY POWER RATING, 2022–2025
5.6.1.2
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN RETROFIT/REPLACEMENT INSTALLATIONS, BY POWER RATING, 2022–2025
5.6.2
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS, BY REGION, 2022–2025
5.6.2.1
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS, BY REGION, 2022–2025
5.7.1
IMPORT SCENARIO (HS CODE 8504)
5.7.2
EXPORT SCENARIO (HS CODE 8504)
5.8
KEY CONFERENCES AND EVENTS, 2026–2027
5.9
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.10
INVESTMENT AND FUNDING SCENARIO, 2022–2026
5.11.1
USE OF SOLID-STATE TRANSFORMERS IN SMART GRID APPLICATIONS TO ENHANCE GRID FLEXIBILITY AND POWER QUALITY
5.11.2
INTEGRATION OF SOLID-STATE TRANSFORMERS INTO RAILWAY ENERGY MANAGEMENT SYSTEMS TO IMPROVE ENERGY EFFICIENCY
5.11.3
ADOPTION OF SOLID-STATE TRANSFORMERS IN EV CHARGING INFRASTRUCTURE TO IMPROVE CHARGING EFFICIENCY
5.12
IMPACT OF US TARIFFS – SOLID-STATE TRANSFORMER MARKET
5.12.2
PRICE IMPACT ANALYSIS
5.12.3
IMPACT ON COUNTRIES/REGIONS
5.12.4
IMPACT ON END USERS
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven innovations revolutionize power conversion and grid integration, shaping future energy landscapes.
89
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
WIDE-BANDGAP SEMICONDUCTOR-BASED POWER CONVERSION
6.1.2
HIGH-FREQUENCY TRANSFORMER AND POWER CONVERTER ARCHITECTURES
6.1.3
MODULAR MULTILEVEL CONVERTER (MMC) ARCHITECTURES
6.1.4
DIGITAL CONTROL SYSTEMS AND SMART GRID INTEGRATION
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
ENERGY STORAGE SYSTEM
6.2.2
POWER ELECTRONICS CONTROL AND MONITORING PLATFORMS
6.3
ADJACENT TECHNOLOGIES
6.3.1
ELECTRIC VEHICLE FAST-CHARGING INFRASTRUCTURE
6.3.2
RENEWABLE ENERGY POWER CONVERSION TECHNOLOGIES
6.4.1
SHORT-TERM (2025–2027): PERFORMANCE OPTIMIZATION AND PILOT DEPLOYMENTS
6.4.2
MID-TERM (2027–2030): GRID INTEGRATION AND SCALABLE DEPLOYMENT
6.4.3
LONG-TERM (2030–2035+): INTELLIGENT POWER NETWORKS AND WIDESPREAD SST DEPLOYMENT
6.6
IMPACT OF AI ON SOLID-STATE TRANSFORMER MARKET
6.6.1
TOP USE CASES AND MARKET POTENTIAL
6.6.2
BEST PRACTICES FOLLOWED BY MANUFACTURERS/OEMS IN MARKET
6.6.3
CASE STUDIES RELATED TO AI IMPLEMENTATION IN MARKET
6.6.4
INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
6.6.5
CLIENTS’ READINESS TO ADOPT AI-INTEGRATED SOLID-STATE TRANSFORMERS
7
REGULATORY LANDSCAPE AND SUSTAINABILITY INITIATIVES
Solid-state transformers drive sustainability, aligning with global regulations for energy efficiency and grid modernization.
100
7.2
REGIONAL REGULATIONS AND COMPLIANCE
7.2.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.2.2.1
IEC POWER ELECTRONICS AND CONVERTER STANDARDS (IEC 61800 AND IEC 61000 SERIES)
7.2.2.2
IEEE POWER ELECTRONICS AND GRID INTERCONNECTION STANDARDS
7.2.2.3
IEC SMART GRID AND SUBSTATION AUTOMATION STANDARDS (IEC 61850 SERIES)
7.2.2.4
GRID CODE AND INTERCONNECTION STANDARDS
7.2.2.5
SAFETY AND ELECTRICAL EQUIPMENT CERTIFICATION STANDARDS
7.3
SUSTAINABILITY INITIATIVES
7.3.1
USE OF SOLID-STATE TRANSFORMERS TO REDUCE ENVIRONMENTAL IMPACT
7.3.1.1
DEPLOYMENT OF SOLID-STATE TRANSFORMERS TO REDUCE CARBON IMPACT
7.3.1.2
ADOPTION OF SOLID-STATE TRANSFORMERS TO ENSURE ENERGY EFFICIENCY AND GRID OPTIMIZATION
7.3.2
IMPLEMENTATION OF SUSTAINABLE POWER ELECTRONICS TO REDUCE ENERGY CONSUMPTION
7.3.3
ESTABLISHMENT OF SUSTAINABLE GRID INFRASTRUCTURE TO ENHANCE POWER QUALITY AND RENEWABLE ENERGY INTEGRATION
7.4
SUSTAINABILITY IMPACT AND REGULATORY POLICY INITIATIVES
7.4.1
IMPACT OF ENVIRONMENTAL REGULATIONS ON SOLID-STATE TRANSFORMER DESIGN
7.4.2
IMPACT OF RENEWABLE ENERGY POLICIES ON SOLID-STATE TRANSFORMER DEPLOYMENT
7.4.3
IMPACT OF ELECTRIFICATION AND GRID MODERNIZATION POLICIES ON SOLID-STATE TRANSFORMER DEMAND
7.5
CERTIFICATIONS, LABELING, AND ECO-STANDARDS
7.5.1
PRODUCT SAFETY AND REGULATORY CERTIFICATION
7.5.2
ENVIRONMENTAL COMPLIANCE AND HAZARDOUS SUBSTANCE LABELING
7.5.3
ENERGY EFFICIENCY AND ENVIRONMENTAL LABELING PROGRAMS
8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Unlock buying patterns by understanding stakeholder influence and unmet needs in key applications.
112
8.2
DECISION-MAKING PROCESS
8.3
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS AND THEIR EVALUATION CRITERIA
8.3.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.4
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.5
UNMET NEEDS OF VARIOUS END USERS
8.6.3
MARGIN OPPORTUNITIES, BY APPLICATION
9
SOLID-STATE TRANSFORMER COMPONENT LANDSCAPE ANALYSIS
Uncover key innovations driving solid-state transformer component advancements in power and efficiency.
119
9.5
HIGH-FREQUENCY TRANSFORMERS
10
SOLID-STATE TRANSFORMER CONVERSION STAGES
Discover optimal SST configurations for enhanced efficiency in power conversion stages.
121
11
THERMAL MANAGEMENT TECHNIQUES IN SOLID-STATE TRANSFORMERS
Discover optimal cooling strategies enhancing efficiency in solid-state transformers.
123
12
SOLID-STATE TRANSFORMER MARKET, BY POWER RATING
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 2 Data Tables
125
12.2.1
ABILITY TO IMPROVE POWER QUALITY AND REDUCE CONVERSION LOSSES TO DRIVE DEMAND
12.3.1
INCREASING ELECTRIFICATION OF INDUSTRIAL PROCESSES TO BOOST DEMAND
12.4.1
SMART GRID EXPANSION AND RENEWABLE ENERGY INTEGRATION PROGRAMS TO FUEL SEGMENTAL GROWTH
12.5.1
MODERNIZATION OF TRANSMISSION AND DISTRIBUTION NETWORKS TO CREATE GROWTH OPPORTUNITIES
13
SOLID-STATE TRANSFORMER MARKET, BY VOLTAGE LEVEL
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 2 Data Tables
130
13.2.1
STRONG FOCUS ON SUSTAINABLE INFRASTRUCTURE DEVELOPMENT TO BOOST DEMAND
13.3
MEDIUM VOLTAGE (1–35 KV)
13.3.1
HIGH ADOPTION OF SMART GRID TECHNOLOGY AND DIGITAL SUBSTATIONS TO STRENGTHEN SEGMENTAL GROWTH
13.4
HIGH VOLTAGE (>35 KV)
13.4.1
RAPID MODERNIZATION OF TRANSMISSION INFRASTRUCTURE AND RAIL ELECTRIFICATION TO CREATE GROWTH AVENUES
14
SOLID-STATE TRANSFORMER MARKET, BY SEMICONDUCTOR DEVICE TYPE
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 2 Data Tables
134
14.2
SILICON CARBIDE (SIC)-BASED SST
14.2.1
HIGHER SWITCHING FREQUENCIES AND LOWER CONDUCTION LOSSES ATTRIBUTES TO SUPPORT SIC-BASED SST ADOPTION IN GRID INFRASTRUCTURE
14.3
GALLIUM NITRIDE (GAN)-BASED SST
14.3.1
SURGING USE OF COMPACT POWER CONVERSION SYSTEMS IN SMART BUILDINGS TO FACILITATE SEGMENTAL GROWTH
14.4
HYBRID SST (SIC + GAN)
14.4.1
POTENTIAL TO IMPROVE SYSTEM EFFICIENCY, REDUCE ENERGY LOSSES, AND ENHANCE THERMAL MANAGEMENT TO BOOST DEMAND
15
SOLID-STATE TRANSFORMER MARKET, BY DEPLOYMENT TYPE
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 6 Data Tables
138
15.2.1
RISING INVESTMENTS IN SMART GRID AND RENEWABLE ENERGY INFRASTRUCTURE TO FACILITATE SEGMENTAL GROWTH
15.3
RETROFIT/REPLACEMENT
15.3.1
PRESSING NEED TO MODERNIZE AGING GRID INFRASTRUCTURE TO PROMOTE SEGMENTAL GROWTH
16
SOLID-STATE TRANSFORMER MARKET, BY APPLICATION
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 71 Data Tables
143
16.2
SMART GRID & DISTRIBUTION NETWORKS
16.2.1
REGULATORY MANDATES FOR DECARBONIZATION TO PROMOTE SST DEPLOYMENT
16.2.2
DISTRIBUTION-LEVEL TRANSFORMATION
16.2.3
MULTI-MICROGRID MANAGEMENT
16.2.4
GRID RESILIENCE ENHANCEMENT
16.3
RENEWABLE ENERGY INTEGRATION
16.3.1
ABILITY TO IMPROVE POWER QUALITY AND REDUCE CONVERSION LOSSES TO BOOST DEMAND
16.3.2
SOLAR PV INTERFACING
16.3.3
WIND FARM CONNECTIVITY
16.3.4
OFFSHORE WIND PLATFORMS
16.4
ELECTRIC VEHICLE INFRASTRUCTURE
16.4.1
RAPID EV ADOPTION AND HIGH DEMAND FOR FAST-CHARGING INFRASTRUCTURE TO EXPEDITE MARKET GROWTH
16.4.2
FAST-CHARGING STATIONS
16.4.3
VEHICLE-TO-GRID (V2G) APPLICATIONS
16.5
RAILWAY & TRACTION SYSTEMS
16.5.1
ELECTRIFICATION OF RAIL NETWORKS TO PROVIDE GROWTH AVENUES
16.5.2
MODERN ELECTRIC RAIL SYSTEMS
16.5.3
METRO AND LIGHT RAIL SYSTEMS
16.6.1
TRANSITION TO MODULAR AND SCALABLE POWER ARCHITECTURES TO ACCELERATE DEMAND
16.6.2
AC-TO-DC CONVERSION EFFICIENCY ENHANCEMENT
16.6.3
POWER QUALITY IMPROVEMENT
16.7
INDUSTRIAL & COMMERCIAL APPLICATIONS
16.7.1
INCREASING FOCUS ON ENERGY OPTIMIZATION AND SUSTAINABILITY TO STIMULATE DEMAND
16.7.2
MANUFACTURING FACILITIES
16.7.4
CRITICAL INFRASTRUCTURE
17
SOLID-STATE TRANSFORMER MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2035 in USD Million | 2 Data Tables
176
17.2.1
ONGOING GRID MODERNIZATION PROGRAMS ACROSS DEVELOPED AND EMERGING MARKETS TO SUPPORT MARKET GROWTH
17.3
RENEWABLE ENERGY DEVELOPERS
17.3.1
RISING USE OF SOLID-STATE TRANSFORMERS IN INVERTER STATIONS AND HYBRID ENERGY HUBS TO DRIVE MARKET
17.4
TRANSPORTATION AUTHORITIES
17.4.1
SURGING DEMAND FOR HIGH-POWER CHARGING INFRASTRUCTURE AND ENERGY-EFFICIENT RAIL SYSTEMS TO FUEL MARKET GROWTH
17.5
INDUSTRIAL ENTERPRISES
17.5.1
INCREASING DEMAND FOR DIGITAL AND ENERGY-INTENSIVE INDUSTRIAL SYSTEMS TO FOSTER MARKET GROWTH
17.6
COMMERCIAL & INSTITUTIONAL OPERATORS
17.6.1
ELEVATING ADOPTION OF REAL-TIME ENERGY MONITORING PLATFORMS IN SMART BUILDINGS TO CONTRIBUTE TO MARKET GROWTH
17.7
GOVERNMENT & DEFENSE ORGANIZATIONS
17.7.1
ELECTRIFICATION OF DEFENSE INFRASTRUCTURE AND MOBILE POWER SYSTEMS TO OPEN UP OPPORTUNITIES
18
SOLID-STATE TRANSFORMER MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 72 Data Tables.
183
18.2.1.1
RAPID EXPANSION OF EV CHARGING INFRASTRUCTURE TO DRIVE MARKET
18.2.2.1
HIGH RELIANCE ON HYBRID RENEWABLE SOLUTIONS TO FUEL MARKET GROWTH
18.3.1.1
LARGE-SCALE ADOPTION OF RENEWABLE ENERGY THROUGH ENERGIEWENDE STRATEGY TO ACCELERATE MARKET GROWTH
18.3.2.1
GRID DIGITALIZATION AND TRANSPORT ELECTRIFICATION INITIATIVES TO SUPPORT MARKET GROWTH
18.3.3.1
OFFSHORE WIND EXPANSION AND GRID DECENTRALIZATION EFFORTS TO BOOST DEMAND
18.3.4.1
SIGNIFICANT PENETRATION OF ROOFTOP SOLAR PHOTOVOLTAIC SYSTEMS TO FACILITATE MARKET GROWTH
18.3.5.1
RAPID SHIFT TOWARD SOLAR-DOMINATED ENERGY MIX TO SUPPORT MARKET GROWTH
18.4.1.1
ACTIVE INVESTMENTS IN DIGITAL GRID TECHNOLOGIES AND ADVANCED POWER ELECTRONICS TO EXPEDITE MARKET GROWTH
18.4.2.1
ACCELERATED IMPLEMENTATION OF MICROGRID DEMONSTRATION PROJECTS TO PROMOTE MARKET GROWTH
18.4.3.1
INCREASING INVESTMENTS IN NEXT-GENERATION GRID INFRASTRUCTURE TO STRENGTHEN MARKET GROWTH
18.4.4.1
MODERNIZATION OF DISTRIBUTION INFRASTRUCTURE THROUGH SMART METERING, FEEDER AUTOMATION, AND DIGITAL SUBSTATIONS TO PROPEL MARKET
18.4.5
REST OF ASIA PACIFIC
18.5.1.1
HYDRO-DOMINANT SYSTEM TRANSITION AND DISTRIBUTED SOLAR EXPANSION TO FOSTER MARKET GROWTH
18.5.2.1
NEED TO UPGRADE AGING AND CAPACITY-CONSTRAINED GRID INFRASTRUCTURE TO SPUR DEMAND
18.5.3.1
EXPANSION OF PRIVATE AND INDUSTRIAL ENERGY PROJECTS TO SPIKE DEMAND
18.6
MIDDLE EAST & AFRICA
18.6.1.1
MEGA-SCALE ENERGY PROJECTS AND SMART CITY INITIATIVES TO PROMOTE MARKET GROWTH
18.6.2.1
GOVERNMENT-LED RENEWABLE ENERGY PROGRAMS TO STRENGTHEN MARKET GROWTH
18.6.3
REST OF MIDDLE EAST & AFRICA
19
COMPETITIVE LANDSCAPE
Discover strategic insights and market dominance shifts among top industry players and emerging startups.
228
19.2
KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN, 2022–2025
19.3
MARKET SHARE ANALYSIS, 2025
19.4
REVENUE ANALYSIS, 2020–2025
19.5
COMPANY VALUATION AND FINANCIAL METRICS
19.6
BRAND/PRODUCT COMPARISON
19.6.1
HITACHI, LTD. (JAPAN)
19.6.4
DELTA ELECTRONICS (TAIWAN)
19.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
19.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
19.7.5.1
COMPANY FOOTPRINT
19.7.5.2
REGION FOOTPRINT
19.7.5.3
SEMICONDUCTOR DEVICE TYPE FOOTPRINT
19.7.5.4
APPLICATION FOOTPRINT
19.7.5.5
END USER FOOTPRINT
19.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
19.8.1
PROGRESSIVE COMPANIES
19.8.2
RESPONSIVE COMPANIES
19.8.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
19.8.5.1
DETAILED LIST OF KEY STARTUPS/SMES
19.8.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
19.9
COMPETITIVE SCENARIO
19.9.3
OTHER DEVELOPMENTS
20
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
251
20.2.1.1
BUSINESS OVERVIEW
20.2.1.2
PRODUCTS OFFERED
20.2.1.3
RECENT DEVELOPMENTS
20.2.1.3.1
PRODUCT LAUNCHES
20.2.1.4.1
KEY STRENGTHS/RIGHT TO WIN
20.2.1.4.2
STRATEGIC CHOICES
20.2.1.4.3
WEAKNESSES/COMPETITIVE THREATS
20.2.2
DELTA ELECTRONICS, INC.
20.2.6
AMPERESAND PTE LTD
20.2.9
SOLAREDGE TECHNOLOGIES, INC.
20.3.1
HERON POWER ELECTRONICS COMPANY
20.4.2
STMICROELECTRONICS
20.4.3
SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC
20.4.5
TOSHIBA ELECTRONIC DEVICES & STORAGE CORPORATION
20.4.6
MITSUBISHI ELECTRIC CORPORATION
20.4.7
FUJI ELECTRIC CO., LTD.
20.4.8
NAVITAS SEMICONDUCTOR
20.4.10
MICROCHIP TECHNOLOGY INC.
20.4.11
EFFICIENT POWER CONVERSION CORPORATION
20.4.12
INFINEON TECHNOLOGIES AG
21
RESEARCH METHODOLOGY
300
21.1.1
SECONDARY AND PRIMARY RESEARCH
21.1.2.1
LIST OF KEY SECONDARY SOURCES
21.1.2.2
KEY DATA FROM SECONDARY SOURCES
21.1.3.1
LIST OF PRIMARY INTERVIEW PARTICIPANTS
21.1.3.2
BREAKDOWN OF PRIMARIES
21.1.3.3
KEY DATA FROM PRIMARY SOURCES
21.1.3.4
KEY INDUSTRY INSIGHTS
21.2
MARKET SIZE ESTIMATION
21.2.1
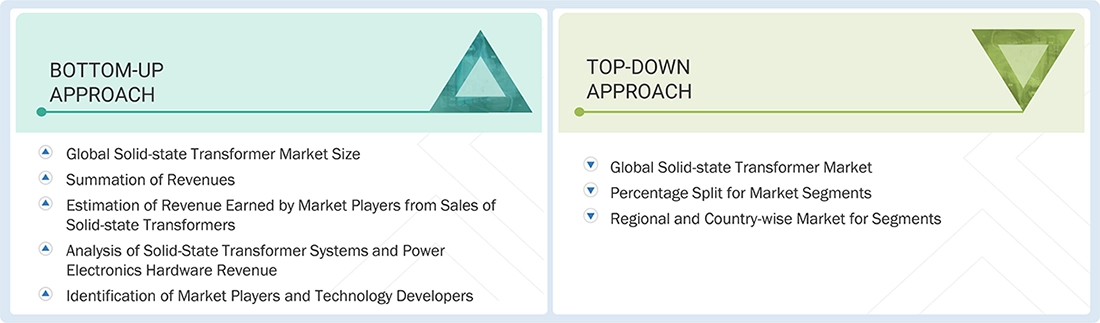
BOTTOM-UP APPROACH
21.2.1.1
APPROACH TO ESTIMATE MARKET SIZE USING BOTTOM-UP ANALYSIS (DEMAND SIDE)
21.2.2.1
APPROACH TO ESTIMATE MARKET SIZE USING TOP-DOWN ANALYSIS (SUPPLY SIDE)
21.4
RESEARCH ASSUMPTIONS
21.5
RESEARCH LIMITATIONS
22.1
INSIGHTS FROM INDUSTRY EXPERTS
22.3
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
22.4
CUSTOMIZATION OPTIONS
TABLE 1
REPORT INCLUSIONS AND EXCLUSIONS
TABLE 2
PREVIOUS REPORT VERSION VS. UPDATED REPORT VERSION
TABLE 3
SOLID-STATE TRANSFORMER MARKET: IMPACT OF PORTER’S FIVE FORCES
TABLE 4
GDP PERCENTAGE CHANGE, BY KEY COUNTRY, 2021–2029
TABLE 5
ROLE OF PLAYERS IN SOLID-STATE TRANSFORMER ECOSYSTEM
TABLE 6
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN NEW INSTALLATION DEPLOYMENTS, BY POWER RATING, 2022–2025 (USD THOUSAND)
TABLE 7
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN RETROFIT/REPLACEMENT DEPLOYMENTS, BY POWER RATING, 2022–2025 (USD THOUSAND)
TABLE 8
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS, BY REGION, 2022–2025 (USD THOUSAND)
TABLE 9
IMPORT DATA FOR HS CODE 8504-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 10
EXPORT DATA FOR HS CODE 8504-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD MILLION)
TABLE 11
SOLID-STATE TRANSFORMER MARKET: KEY CONFERENCES AND EVENTS, 2026–2027
TABLE 12
DOE ADOPTS SOLID-STATE TRANSFORMERS TO ENABLE REAL-TIME POWER FLOW CONTROL AND VOLTAGE REGULATION
TABLE 13
HITACHI ENERGY INCORPORATES SOLID-STATE TRANSFORMERS INTO RAILWAY SYSTEMS TO ACHIEVE A LIGHTWEIGHT DESIGN AND FACILITATE EFFICIENT POWER CONVERSION
TABLE 14
ABB AND EATON COMPANIES DEPLOYS SST-BASED MEDIUM-VOLTAGE EV CHARGING SYSTEMS TO ENHANCE CHARGING EFFICIENCY
TABLE 15
US-ADJUSTED RECIPROCAL TARIFF RATES
TABLE 16
SOLID-STATE TRANSFORMER MARKET: LIST OF GRANTED PATENTS, JANUARY 2021–DECEMBER 2025
TABLE 17
TOP USE CASES AND MARKET POTENTIAL
TABLE 18
BEST PRACTICES ADOPTED BY MARKET PLAYERS
TABLE 19
CASE STUDIES RELATED INTEGRATION OF AI AND SOLID-STATE TRANSFORMER TECHNOLOGIES
TABLE 20
INTERCONNECTED/ADJACENT ECOSYSTEM AND INFLUENCE ON MARKET PLAYERS
TABLE 21
CLIENTS’ READINESS TO ADOPT AI-POWERED SOLID-STATE TRANSFORMERS
TABLE 22
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 23
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 24
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 25
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 26
MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 27
CERTIFICATIONS, LABELING, AND ECO-STANDARDS IN SOLID-STATE TRANSFORMER MARKET
TABLE 28
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 APPLICATIONS (%)
TABLE 29
KEY BUYING CRITERIA FOR TOP 3 APPLICATIONS
TABLE 30
UNMET NEEDS IN SOLID-STATE TRANSFORMER MARKET, BY END USER
TABLE 31
SOLID-STATE TRANSFORMER MARKET, BY POWER RATING, 2025–2029 (USD MILLION)
TABLE 32
SOLID-STATE TRANSFORMER MARKET, BY POWER RATING, 2030–2035 (USD MILLION)
TABLE 33
SOLID-STATE TRANSFORMER MARKET, BY VOLTAGE LEVEL, 2025–2029 (USD MILLION)
TABLE 34
SOLID-STATE TRANSFORMER MARKET, BY VOLTAGE LEVEL, 2030–2035 (USD MILLION)
TABLE 35
SOLID-STATE TRANSFORMER MARKET, BY SEMICONDUCTOR DEVICE TYPE, 2025–2029 (USD MILLION)
TABLE 36
SOLID-STATE TRANSFORMER MARKET, BY SEMICONDUCTOR DEVICE TYPE, 2030–2035 (USD MILLION)
TABLE 37
SOLID-STATE TRANSFORMER MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 38
SOLID-STATE TRANSFORMER MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 39
NEW INSTALLATION: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 40
NEW INSTALLATION: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 41
RETROFIT/REPLACEMENT: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 42
RETROFIT/REPLACEMENT: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 43
SOLID-STATE TRANSFORMER MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 44
SOLID-STATE TRANSFORMER MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 45
SMART GRID & DISTRIBUTION NETWORKS: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 46
SMART GRID & DISTRIBUTION NETWORKS: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 47
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 48
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 49
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 50
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 51
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 52
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 53
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 54
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 55
SMART GRID & DISTRIBUTION NETWORKS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 56
RENEWABLE ENERGY INTEGRATION: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 57
RENEWABLE ENERGY INTEGRATION: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 58
RENEWABLE ENERGY INTEGRATION: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 59
RENEWABLE ENERGY INTEGRATION: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 60
RENEWABLE ENERGY INTEGRATION: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 61
RENEWABLE ENERGY INTEGRATION: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 62
RENEWABLE ENERGY INTEGRATION: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 63
RENEWABLE ENERGY INTEGRATION: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 64
RENEWABLE ENERGY INTEGRATION: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 65
RENEWABLE ENERGY INTEGRATION: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 66
RENEWABLE ENERGY INTEGRATION: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 67
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 68
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 69
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 70
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 71
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 72
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 73
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 74
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 75
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN LATIN AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 76
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 77
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 78
ELECTRIC VEHICLE INFRASTRUCTURE: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 79
RAILWAY & TRACTION SYSTEMS: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 80
RAILWAY & TRACTION SYSTEMS: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 81
RAILWAY & TRACTION SYSTEMS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 82
RAILWAY & TRACTION SYSTEMS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 83
RAILWAY & TRACTION SYSTEMS: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 84
RAILWAY & TRACTION SYSTEMS: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 85
RAILWAY & TRACTION SYSTEMS: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 86
RAILWAY & TRACTION SYSTEMS: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 87
RAILWAY & TRACTION SYSTEMS: MARKET IN LATIN AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 88
RAILWAY & TRACTION SYSTEMS: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 89
RAILWAY & TRACTION SYSTEMS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 90
RAILWAY & TRACTION SYSTEMS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 91
DATA CENTERS: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 92
DATA CENTERS: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 93
DATA CENTERS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 94
DATA CENTERS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 95
DATA CENTERS: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 96
DATA CENTERS: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 97
DATA CENTERS: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 98
DATA CENTERS: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 99
DATA CENTERS: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 100
DATA CENTERS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 101
DATA CENTERS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 102
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 103
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 104
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 105
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN ASIA PACIFIC, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 106
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN NORTH AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 107
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN NORTH AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 108
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN EUROPE, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 109
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN EUROPE, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 110
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN LATIN AMERICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 111
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN LATIN AMERICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 112
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 113
INDUSTRIAL & COMMERCIAL APPLICATIONS: MARKET IN MIDDLE EAST & AFRICA, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 114
SOLID-STATE TRANSFORMER MARKET, BY END USER, 2025–2029 (USD MILLION)
TABLE 115
SOLID-STATE TRANSFORMER MARKET, BY END USER, 2030–2035 (USD MILLION)
TABLE 116
SOLID-STATE TRANSFORMER MARKET, BY REGION, 2025–2029 (USD MILLION)
TABLE 117
SOLID-STATE TRANSFORMER MARKET, BY REGION, 2030–2035 (USD MILLION)
TABLE 118
SOLID-STATE TRANSFORMER MARKET, BY REGION, 2025–2029 (MW)
TABLE 119
SOLID-STATE TRANSFORMER MARKET, BY REGION, 2030–2035 (MW)
TABLE 120
NORTH AMERICA: MARKET, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 121
NORTH AMERICA: MARKET, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 122
NORTH AMERICA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 123
NORTH AMERICA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 124
NORTH AMERICA: MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 125
NORTH AMERICA: MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 126
US: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 127
US: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 128
CANADA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 129
CANADA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 130
EUROPE: MARKET, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 131
EUROPE: MARKET, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 132
EUROPE: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 133
EUROPE: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 134
EUROPE: MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 135
EUROPE: MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 136
GERMANY: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 137
GERMANY: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 138
FRANCE: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 139
FRANCE: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 140
UK: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 141
UK: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 142
ITALY: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 143
ITALY: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 144
SPAIN: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 145
SPAIN: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 146
REST OF EUROPE: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 147
REST OF EUROPE: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 148
ASIA PACIFIC: MARKET, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 149
ASIA PACIFIC: MARKET, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 150
ASIA PACIFIC: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 151
ASIA PACIFIC: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 152
ASIA PACIFIC: MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 153
ASIA PACIFIC: MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 154
CHINA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 155
CHINA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 156
JAPAN: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 157
JAPAN: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 158
SOUTH KOREA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 159
SOUTH KOREA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 160
INDIA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 161
INDIA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 162
REST OF ASIA PACIFIC: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 163
REST OF ASIA PACIFIC: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 164
LATIN AMERICA: MARKET, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 165
LATIN AMERICA: MARKET, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 166
LATIN AMERICA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 167
LATIN AMERICA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 168
LATIN AMERICA: MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 169
LATIN AMERICA: MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 170
BRAZIL: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 171
BRAZIL: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 172
ARGENTINA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 173
ARGENTINA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 174
MEXICO: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 175
MEXICO: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 176
MIDDLE EAST & AFRICA: MARKET, BY COUNTRY, 2025–2029 (USD MILLION)
TABLE 177
MIDDLE EAST & AFRICA: MARKET, BY COUNTRY, 2030–2035 (USD MILLION)
TABLE 178
MIDDLE EAST & AFRICA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 179
MIDDLE EAST & AFRICA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 180
MIDDLE EAST & AFRICA: MARKET, BY DEPLOYMENT TYPE, 2025–2029 (USD MILLION)
TABLE 181
MIDDLE EAST & AFRICA: MARKET, BY DEPLOYMENT TYPE, 2030–2035 (USD MILLION)
TABLE 182
GCC: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 183
GCC: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 184
SOUTH AFRICA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 185
SOUTH AFRICA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 186
REST OF MIDDLE EAST & AFRICA: MARKET, BY APPLICATION, 2025–2029 (USD MILLION)
TABLE 187
REST OF MIDDLE EAST & AFRICA: MARKET, BY APPLICATION, 2030–2035 (USD MILLION)
TABLE 188
OVERVIEW OF GROWTH STRATEGIES ADOPTED BY KEY MARKET PLAYERS
TABLE 189
MARKET SHARE ANALYSIS OF TOP 5 PLAYERS IN MARKET, 2025
TABLE 190
SOLID-STATE TRANSFORMER MARKET: REGION FOOTPRINT
TABLE 191
SOLID-STATE TRANSFORMER MARKET: SEMICONDUCTOR DEVICE TYPE FOOTPRINT
TABLE 192
SOLID-STATE TRANSFORMER MARKET: APPLICATION FOOTPRINT
TABLE 193
SOLID-STATE TRANSFORMER MARKET: END USER FOOTPRINT
TABLE 194
SOLID-STATE TRANSFORMER MARKET: LIST OF STARTUPS/SMES
TABLE 195
SOLID-STATE TRANSFORMER MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 196
SOLID-STATE TRANSFORMER MARKET: PRODUCT LAUNCHES, AUGUST 2021–FEBRUARY 2026
TABLE 197
SOLID-STATE TRANSFORMER MARKET: DEALS, AUGUST 2021–FEBRUARY 2026
TABLE 198
SOLID-STATE TRANSFORMER MARKET: OTHER DEVELOPMENTS, AUGUST 2021–FEBRUARY 2026
TABLE 199
HITACHI, LTD.: COMPANY OVERVIEW
TABLE 200
HITACHI, LTD.: PRODUCTS OFFERED
TABLE 201
HITACHI, LTD.: PRODUCT LAUNCHES
TABLE 202
HITACHI, LTD.: DEALS
TABLE 203
DELTA ELECTRONICS, INC.: COMPANY OVERVIEW
TABLE 204
DELTA ELECTRONICS, INC.: PRODUCTS OFFERED
TABLE 205
DELTA ELECTRONICS, INC.: PRODUCT LAUNCHES
TABLE 206
DELTA ELECTRONICS, INC.: DEALS
TABLE 207
EATON: COMPANY OVERVIEW
TABLE 208
EATON: PRODUCTS OFFERED
TABLE 210
EATON: OTHER DEVELOPMENTS
TABLE 211
ABB: COMPANY OVERVIEW
TABLE 212
ABB: PRODUCTS OFFERED
TABLE 214
GRIDBRIDGE: COMPANY OVERVIEW
TABLE 215
GRIDBRIDGE: PRODUCTS OFFERED
TABLE 216
AMPERESAND PTE LTD: COMPANY OVERVIEW
TABLE 217
AMPERESAND PTE LTD: PRODUCTS OFFERED
TABLE 218
AMPERESAND PTE LTD: PRODUCT LAUNCHES
TABLE 219
AMPERESAND PTE LTD: DEALS
TABLE 220
AMPERESAND PTE LTD: OTHER DEVELOPMENTS
TABLE 221
RCT SYSTEMS: COMPANY OVERVIEW
TABLE 222
RCT SYSTEMS: PRODUCTS OFFERED
TABLE 223
DG MATRIX: COMPANY OVERVIEW
TABLE 224
DG MATRIX: PRODUCTS OFFERED
TABLE 225
DG MATRIX: DEALS
TABLE 226
DG MATRIX: OTHER DEVELOPMENTS
TABLE 227
SOLAREDGE TECHNOLOGIES, INC.: COMPANY OVERVIEW
TABLE 228
SOLAREDGE TECHNOLOGIES, INC.: PRODUCTS OFFERED
TABLE 229
SOLAREDGE TECHNOLOGIES, INC.: DEALS
TABLE 230
WATTEV: COMPANY OVERVIEW
TABLE 231
WATTEV: PRODUCTS OFFERED
TABLE 232
WATTEV: PRODUCT LAUNCHES
TABLE 233
HERON POWER ELECTRONICS COMPANY: COMPANY OVERVIEW
TABLE 234
SIFANG: COMPANY OVERVIEW
TABLE 235
TRANSFORMA ENERGY: COMPANY OVERVIEW
TABLE 236
WOLFSPEED, INC.: COMPANY OVERVIEW
TABLE 237
STMICROELECTRONICS: COMPANY OVERVIEW
TABLE 238
SEMICONDUCTOR COMPONENTS INDUSTRIES, LLC: COMPANY OVERVIEW
TABLE 239
ROHM CO., LTD.: COMPANY OVERVIEW
TABLE 240
TOSHIBA ELECTRONIC DEVICES & STORAGE CORPORATION: COMPANY OVERVIEW
TABLE 241
MITSUBISHI ELECTRIC CORPORATION: COMPANY OVERVIEW
TABLE 242
FUJI ELECTRIC CO., LTD.: COMPANY OVERVIEW
TABLE 243
NAVITAS SEMICONDUCTOR: COMPANY OVERVIEW
TABLE 244
SEMIKRON DANFOSS: COMPANY OVERVIEW
TABLE 245
MICROCHIP TECHNOLOGY INC.: COMPANY OVERVIEW
TABLE 246
EFFICIENT POWER CONVERSION CORPORATION: COMPANY OVERVIEW
TABLE 247
INFINEON TECHNOLOGIES AG: COMPANY OVERVIEW
TABLE 248
MAJOR SECONDARY SOURCES
TABLE 249
KEY PARTICIPANTS IN PRIMARY INTERVIEWS
TABLE 250
DATA OBTAINED FROM PRIMARY SOURCES
TABLE 251
SOLID-STATE TRANSFORMER MARKET: RESEARCH ASSUMPTIONS
TABLE 252
SOLID-STATE TRANSFORMER MARKET: RISK ASSESSMENT
FIGURE 1
MARKETS COVERED AND REGIONAL SCOPE
FIGURE 2
DURATION COVERED
FIGURE 4
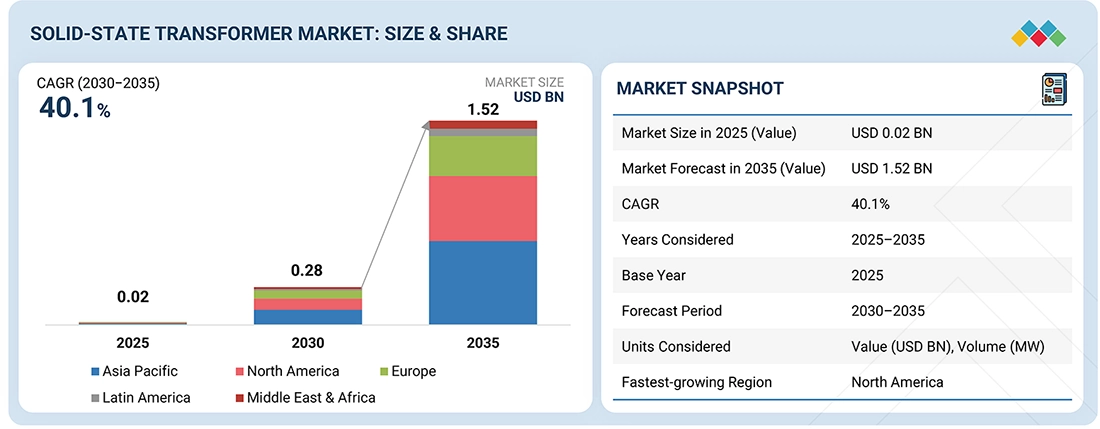
GLOBAL SOLID-STATE TRANSFORMER MARKET, 2025–2035
FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SOLID-STATE TRANSFORMER MARKET, 2022–2025
FIGURE 6
DISRUPTIONS INFLUENCING GROWTH OF SOLID-STATE TRANSFORMER MARKET
FIGURE 7
HIGH-GROWTH SEGMENTS IN SOLID-STATE TRANSFORMER MARKET, 2030–2035
FIGURE 8
ASIA PACIFIC TO ACCOUNT FOR LARGEST MARKET SHARE DURING FORECAST PERIOD
FIGURE 9
GRID MODERNIZATION, RENEWABLE INTEGRATION, AND ELECTRIFICATION TRENDS TO ACCELERATE SOLID-STATE TRANSFORMER ADOPTION
FIGURE 10
1–5 MVA SEGMENT TO LEAD SOLID-STATE TRANSFORMER MARKET IN 2035
FIGURE 11
MEDIUM VOLTAGE (1–35 KV) SEGMENT TO RECORD HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 12
SILICON CARBIDE (SIC)-BASED SST SEGMENT TO COMMAND MARKET IN 2035
FIGURE 13
NEW INSTALLATION SEGMENT TO DOMINATE MARKET IN 2035
FIGURE 14
ELECTRIC VEHICLE INFRASTRUCTURE SEGMENT TO CAPTURE MAJORITY OF MARKET SHARE THROUGHOUT FORECAST PERIOD
FIGURE 15
TRANSPORTATION AUTHORITIES TO REMAIN PRIMARY REVENUE CONTRIBUTOR DURING FORECAST PERIOD
FIGURE 16
ASIA PACIFIC TO HOLD PROMINENT MARKET SHARE IN 2035
FIGURE 17
US TO DEMONSTRATE STRONG GROWTH POTENTIAL IN GLOBAL SOLID-STATE TRANSFORMER MARKET IN COMING YEARS
FIGURE 18
SOLID-STATE TRANSFORMER MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 19
IMPACT ANALYSIS: DRIVERS
FIGURE 20
IMPACT ANALYSIS: RESTRAINTS
FIGURE 21
IMPACT ANALYSIS: OPPORTUNITIES
FIGURE 22
IMPACT ANALYSIS: CHALLENGES
FIGURE 23
SOLID-STATE TRANSFORMER MARKET: PORTER'S FIVE FORCES ANALYSIS
FIGURE 24
SOLID-STATE TRANSFORMER VALUE CHAIN ANALYSIS
FIGURE 25
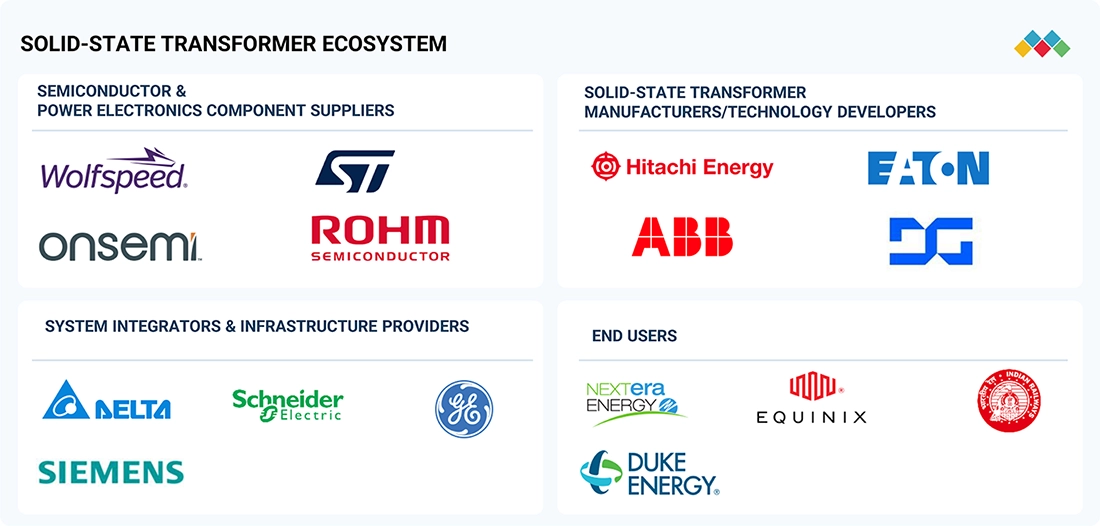
SOLID-STATE TRANSFORMER ECOSYSTEM ANALYSIS
FIGURE 26
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN NEW INSTALLATION DEPLOYMENTS, BY POWER RATING, 2022–2025
FIGURE 27
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS IN RETROFIT/REPLACEMENT DEPLOYMENTS, BY POWER RATING, 2022–2025
FIGURE 28
AVERAGE SELLING PRICE TREND OF SOLID-STATE TRANSFORMERS, BY REGION, 2022–2025
FIGURE 29
IMPORT SCENARIO FOR HS CODE 8504-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021–2025
FIGURE 30
EXPORT SCENARIO FOR HS CODE 8504-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021–2025
FIGURE 31
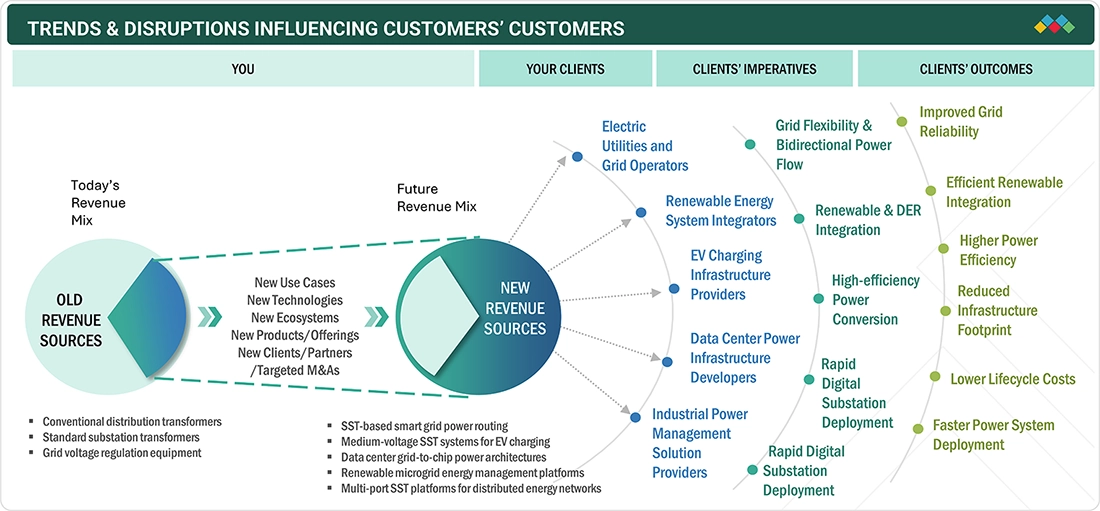
TRENDS AND DISRUPTIONS IMPACTING CUSTOMER BUSINESS
FIGURE 32
INVESTMENT AND FUNDING SCENARIO, 2022–2026
FIGURE 33
SOLID-STATE TRANSFORMER MARKET: PATENT ANALYSIS, 2016–2025
FIGURE 34
DECISION-MAKING FACTORS IN SOLID-STATE TRANSFORMER MARKET
FIGURE 35
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 APPLICATIONS
FIGURE 36
KEY BUYING CRITERIA FOR TOP 3 APPLICATIONS
FIGURE 37
ADOPTION BARRIERS AND INTERNAL CHALLENGES
FIGURE 38
1–5 MVA SEGMENT TO ACCOUNT FOR LARGEST MARKET SHARE IN 2035
FIGURE 39
MEDIUM-VOLTAGE (1–35 KV) SOLID-STATE TRANSFORMERS TO DOMINATE MARKET THROUGHOUT FORECAST PERIOD
FIGURE 40
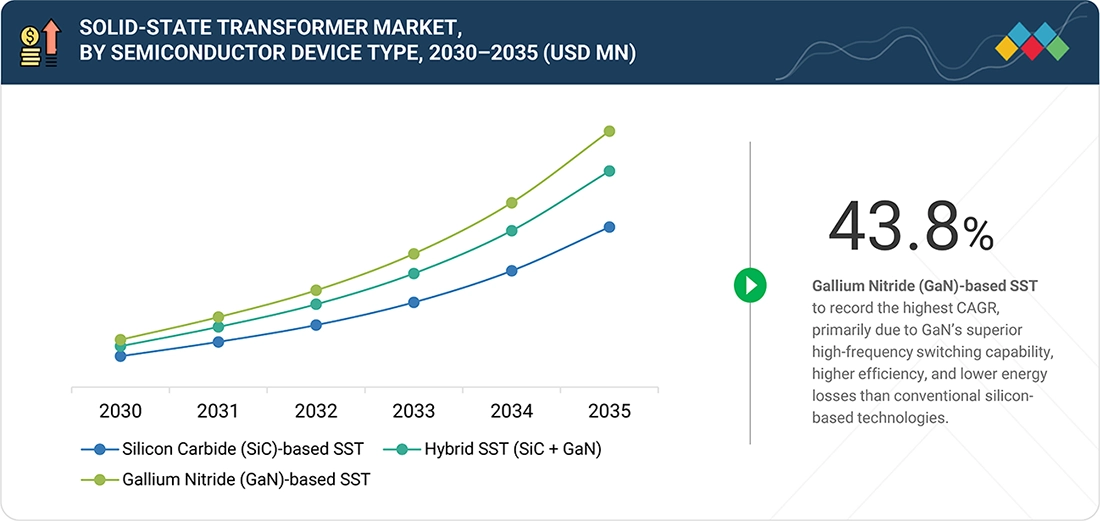
GALLIUM NITRIDE (GAN)-BASED SST SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 41
NEW INSTALLATION SEGMENT TO DOMINATE SOLID-STATE TRANSFORMER MARKET THROUGHOUT FORECAST PERIOD
FIGURE 42
DATA CENTERS TO WITNESS FASTEST GROWTH IN SOLID-STATE TRANSFORMER MARKET FROM 2030 TO 2035
FIGURE 43
TRANSPORTATION AUTHORITIES TO ACCOUNT FOR LARGEST MARKET SHARE IN 2035
FIGURE 44
NORTH AMERICA TO REGISTER HIGHEST CAGR IN SOLID-STATE TRANSFORMER MARKET BETWEEN 2030 AND 2035
FIGURE 45
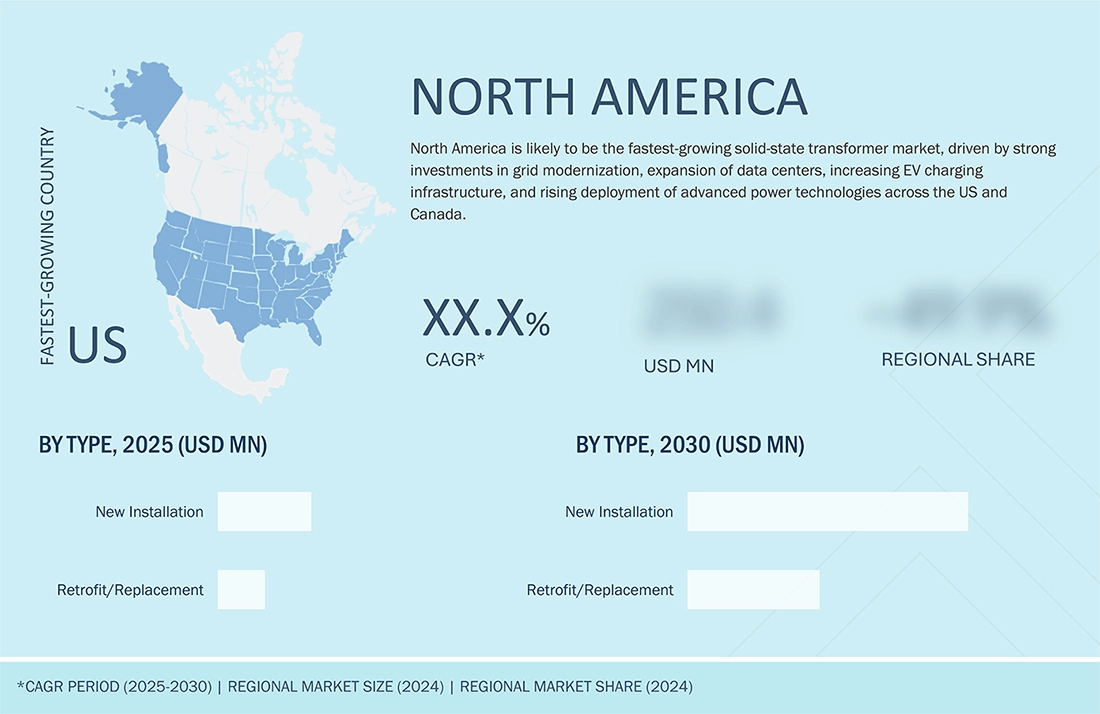
NORTH AMERICA: SOLID-STATE TRANSFORMER MARKET SNAPSHOT
FIGURE 46
EUROPE: SOLID-STATE TRANSFORMER MARKET SNAPSHOT
FIGURE 47
ASIA PACIFIC: SOLID-STATE TRANSFORMER MARKET SNAPSHOT
FIGURE 48
LATIN AMERICA: SOLID-STATE TRANSFORMER MARKET SNAPSHOT
FIGURE 49
MIDDLE EAST & AFRICA: SOLID-STATE TRANSFORMER MARKET SNAPSHOT
FIGURE 50
SOLID-STATE TRANSFORMER MARKET SHARE ANALYSIS, 2025
FIGURE 51
REVENUE ANALYSIS OF KEY PLAYERS IN SOLID-STATE TRANSFORMER MARKET, 2020–2025
FIGURE 52
COMPANY VALUATION
FIGURE 53
FINANCIAL METRICS
FIGURE 54
BRAND COMPARISON
FIGURE 55
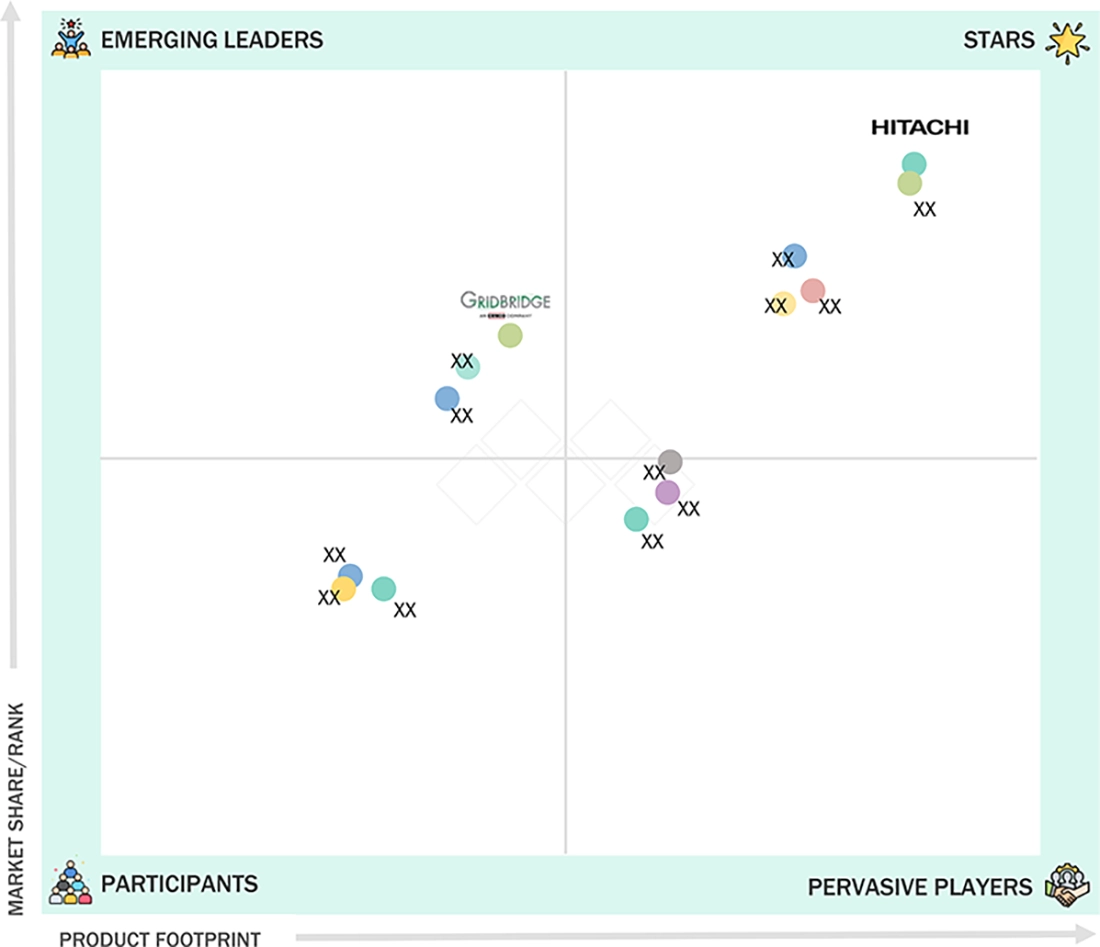
SOLID-STATE TRANSFORMER MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 56
SOLID-STATE TRANSFORMER MARKET: COMPANY FOOTPRINT
FIGURE 57
SOLID-STATE TRANSFORMER MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 58
HITACHI, LTD.: COMPANY SNAPSHOT
FIGURE 59
EATON: COMPANY SNAPSHOT
FIGURE 60
ABB: COMPANY SNAPSHOT
FIGURE 61
SOLID-STATE TRANSFORMER MARKET: RESEARCH DESIGN
FIGURE 62
SOLID-STATE TRANSFORMER MARKET: RESEARCH APPROACH
FIGURE 63
DATA OBTAINED FROM SECONDARY SOURCES
FIGURE 64
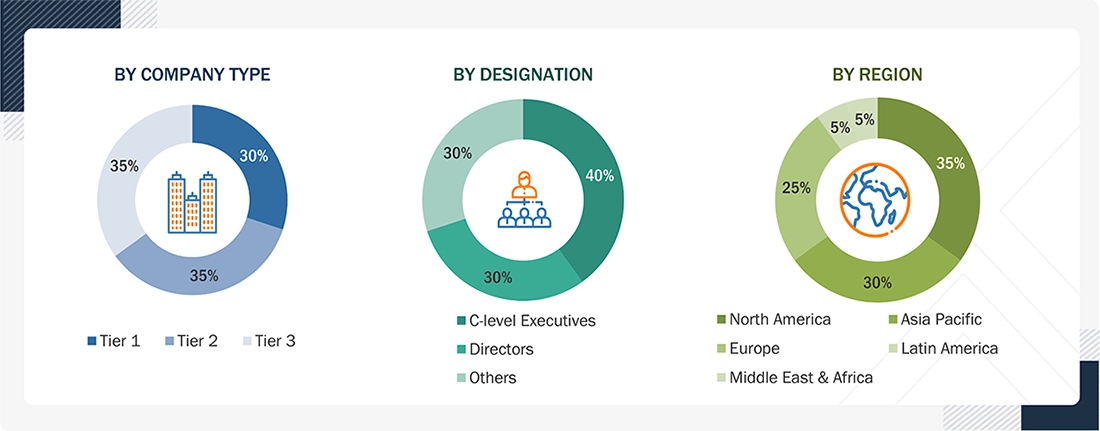
PRIMARY BREAKDOWN: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 65
INSIGHTS GATHERED FROM EXPERTS
FIGURE 66
SOLID-STATE TRANSFORMER MARKET: BOTTOM-UP APPROACH
FIGURE 67
SOLID-STATE TRANSFORMER MARKET: TOP-DOWN APPROACH
FIGURE 68
SOLID-STATE TRANSFORMER MARKET: DATA TRIANGULATION




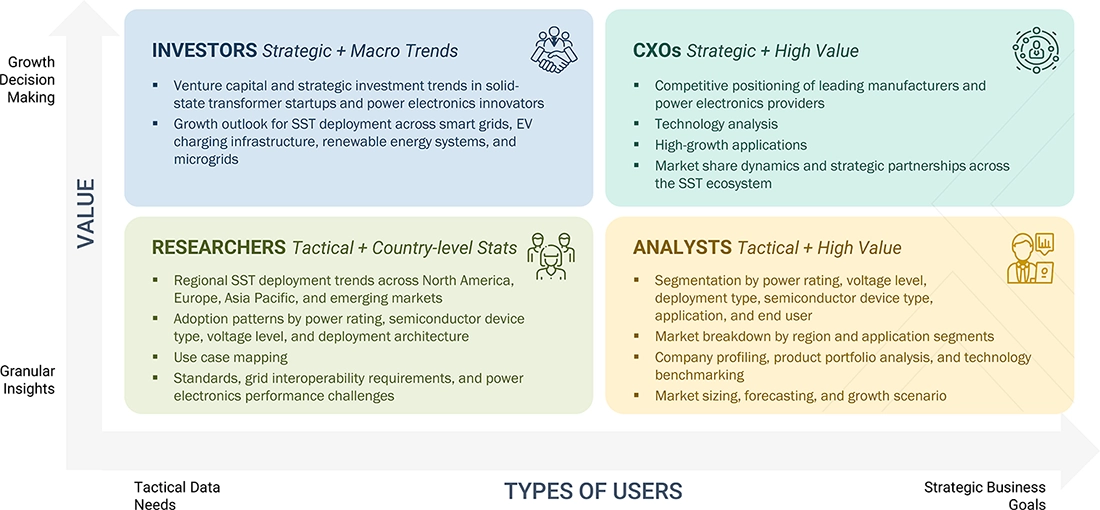









Growth opportunities and latent adjacency in Solid-state Transformer Market