4
MARKET OVERVIEW
AI and edge computing drive semiconductor IP innovation, despite cost and integration challenges.
44
4.2.1.1
INCREASING COMPLEXITY OF ADVANCED SOC DESIGNS
4.2.1.2
RISING ADOPTION OF AI-ENABLED AND EDGE COMPUTING DEVICES
4.2.1.3
INCREASING SEMICONDUCTOR CONTENT ACROSS AUTOMOTIVE, INDUSTRIAL, HEALTHCARE, TELECOMMUNICATIONS, AND DATA CENTER APPLICATIONS
4.2.1.4
GROWING FOCUS ON REDUCING CHIP DESIGN COST AND ACCELERATING TIME TO MARKET
4.2.2.1
HIGH COST ASSOCIATED WITH DEVELOPMENT OF IP-OPTIMIZED LEADING-EDGE NODES
4.2.2.2
INTEGRATION AND INTEROPERABILITY ISSUES ASSOCIATED WITH DEPLOYMENT OF MULTIPLE SEMICONDUCTOR IP BLOCKS
4.2.3.1
RISING ADOPTION OF AI ACCELERATORS, SPECIALIZED COMPUTE IP, AND EDGE COMPUTING ARCHITECTURES ACROSS INDUSTRIES
4.2.3.2
GROWING USE OF SEMICONDUCTOR IP IN AUTONOMOUS SYSTEMS AND SOFTWARE-DEFINED VEHICLES
4.2.3.3
INCREASING COMMERCIALIZATION AND ADOPTION OF RISC-V PROCESSOR ARCHITECTURES
4.2.4.1
INCREASING RISKS OF IP THEFT, PIRACY, AND COUNTERFEITING
4.2.4.2
LONGER DESIGN, VERIFICATION, AND VALIDATION CYCLES
4.3
UNMET NEEDS AND WHITE SPACES
4.3.1
UNMET NEEDS IN SEMICONDUCTOR IP MARKET
4.3.2
WHITE SPACE OPPORTUNITIES IN SEMICONDUCTOR IP MARKET
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.4.1
INTERCONNECTED MARKETS
4.4.2
CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER 1/2/3 PLAYERS
5
INDUSTRY TRENDS
Navigate shifting semiconductor landscapes with strategic insights from competitive forces and economic trends.
57
5.2
PORTER’S FIVE FORCES ANALYSIS
5.2.1
THREAT OF NEW ENTRANTS
5.2.2
THREAT OF SUBSTITUTES
5.2.3
BARGAINING POWER OF SUPPLIERS
5.2.4
BARGAINING POWER OF BUYERS
5.2.5
INTENSITY OF COMPETITIVE RIVALRY
5.3
MACROECONOMIC OUTLOOK
5.3.2
GDP TRENDS AND FORECAST
5.3.3
TRENDS IN GLOBAL SEMICONDUCTOR INDUSTRY
5.3.4
TRENDS IN GLOBAL SEMICONDUCTOR IP INDUSTRY
5.4
SUPPLY CHAIN ANALYSIS
5.6.1
PRICING RANGE OF SEMICONDUCTOR COMPUTE IP DESIGN, BY KEY PLAYER, 2025
5.6.2
AVERAGE UPFRONT SEMICONDUCTOR IP LICENSE FEE TREND, BY DESIGN IP, 2022–2025
5.6.3
AVERAGE SEMICONDUCTOR IP ROYALTY FEE TREND, BY DESIGN IP, 2022–2025
5.7.1
IMPORT SCENARIO (HS CODE 8542)
5.7.2
EXPORT SCENARIO (HS CODE 8542)
5.8
KEY CONFERENCES AND EVENTS, 2026–2027
5.9
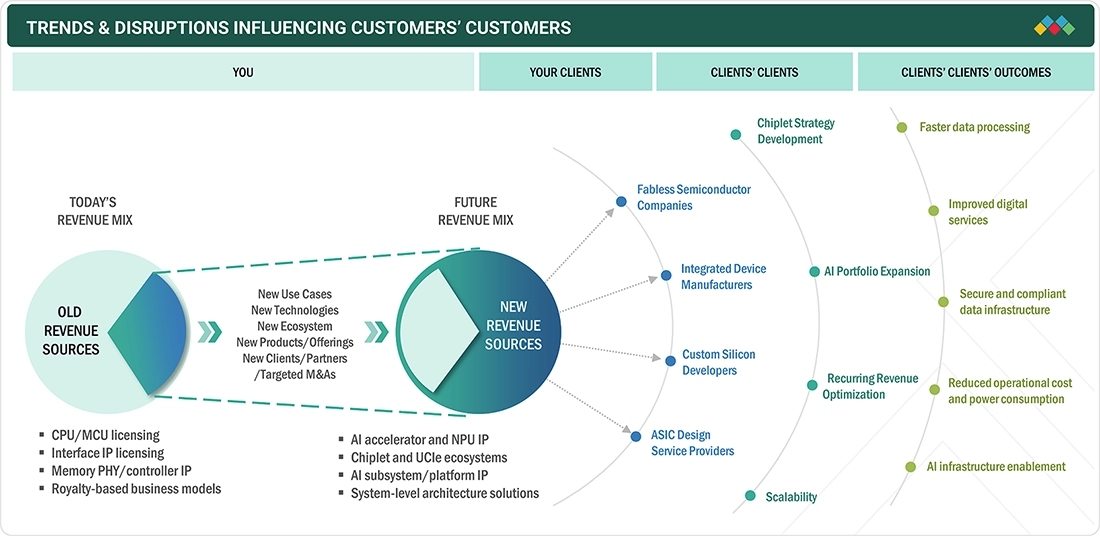
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.10
INVESTMENT AND FUNDING SCENARIO, 2023 TO 2025
5.11.1
SIEMENS AND ALPHAWAVE SEMI EXPAND HIGH-SPEED CONNECTIVITY IP ACCESS THROUGH OEM COLLABORATION
5.11.2
GLOBALFOUNDRIES AND MIPS STRENGTHEN COMPUTE IP CAPABILITIES THROUGH STRATEGIC ACQUISITION
5.11.3
SYNOPSYS AND TSMC COLLABORATE TO ACCELERATE AI AND MULTI-DIE SEMICONDUCTOR INNOVATION
5.12
IMPACT OF US TARIFFS
5.12.2
PRICE IMPACT ANALYSIS
5.12.3
IMPACT ON VARIOUS COUNTRIES/REGIONS
5.12.4
IMPACT ON END USERS
6
TECHNOLOGICAL ADVANCEMENT, AI-DRIVEN IMPACT, PATENTS, AND INNOVATIONS
AI-driven innovations and patents reshape semiconductor IP market with advanced SoC and RISC-V technologies.
79
6.1.1
ADVANCED SYSTEM-ON-CHIP (SOC) DESIGN ARCHITECTURES
6.1.2
RISC-V AND OPEN-STANDARD INSTRUCTION SET ARCHITECTURE (ISA)
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
ELECTRONIC DESIGN AUTOMATION (EDA) AND DESIGN VERIFICATION TECHNOLOGIES
6.2.2
ADVANCED PACKAGING AND CHIPLET INTEGRATION TECHNOLOGIES
6.3
ADJACENT TECHNOLOGIES
6.3.1
GENERATIVE AI FOR SEMICONDUCTOR DESIGN OPTIMIZATION
6.6
IMPACT OF AI ON SEMICONDUCTOR IP MARKET
6.6.1
TOP USE CASES AND MARKET POTENTIAL
6.6.2
BEST PRACTICES FOLLOWED BY COMPANIES IN SEMICONDUCTOR IP MARKET
6.6.3
CASE STUDIES OF AI IMPLEMENTATION IN SEMICONDUCTOR IP MARKET
6.6.4
INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
6.6.5
CLIENTS’ READINESS TO ADOPT AI IN SEMICONDUCTOR IP MARKET
7
REGULATORY LANDSCAPE
Navigate complex global regulations to ensure compliance in semiconductor IP development.
88
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2
STANDARDS AND REGULATIONS RELATED TO SEMICONDUCTOR IP
8
CUSTOMER LANDSCAPE AND BUYER BEHAVIOR
Unlock new growth by addressing unmet needs and overcoming adoption barriers across key verticals.
92
8.1
DECISION-MAKING PROCESS
8.2
KEY STAKEHOLDERS AND BUYING CRITERIA
8.2.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.3
ADOPTION BARRIERS AND INTERNAL CHALLENGES
8.4
UNMET NEEDS OF VARIOUS END USERS FROM DIFFERENT VERTICALS
9
SEMICONDUCTOR IP MARKET, BY DESIGN IP
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 82 Data Tables
97
9.2.1.1
RISING USE OF CPU IPS IN CONSUMER ELECTRONICS, DATA CENTERS, AND AUTOMOTIVE SYSTEMS TO ACCELERATE SEGMENTAL GROWTH
9.2.2.1
ELEVATING DEMAND FOR GAMING, CLOUD COMPUTING, AND ADVANCED VISUALIZATION SOLUTIONS TO FUEL SEGMENTAL EXPANSION
9.2.3.1
POTENTIAL TO ACCELERATE IMAGE RECOGNITION, NATURAL LANGUAGE PROCESSING TASKS WITH LOW POWER CONSUMPTION TO BOOST DEMAND
9.2.4.1
INCREASING DEPLOYMENT OF 5G INFRASTRUCTURE, ADAS, AND INTELLIGENT CONNECTED DEVICES TO CONTRIBUTE TO SEGMENTAL GROWTH
9.2.5.1
GROWING UTILIZATION OF MCU IPS IN AUTOMOTIVE ELECTRONICS, CONSUMER APPLIANCES, AND MEDICAL DEVICES TO FOSTER MARKET GROWTH
9.2.6
OTHER COMPUTE IP TYPES
9.3.1.1
SCALABILITY, HIGH BANDWIDTH, AND LOW LATENCY FEATURES TO DRIVE ADOPTION IN DATA CENTER APPLICATIONS
9.3.2
MEMORY INTERFACE IP
9.3.2.1
HIGHER BANDWIDTH AND IMPROVED POWER EFFICIENCY ATTRIBUTES TO PROMOTE USAGE IN HPC AND CLOUD COMPUTING APPLICATIONS
9.3.3
HIGH-SPEED CONNECTIVITY IP
9.3.3.1
ESCALATING USE OF CLOUD COMPUTING, AI WORKLOADS, AND CHIPLET-BASED ARCHITECTURES TO SPIKE HIGH-SPEED CONNECTIVITY IP DEMAND
9.3.4.1
EXTENSIVE USE IN SMARTPHONES, TABLETS, PERSONAL COMPUTERS, AND CONSUMER ELECTRONICS TO STIMULATE MARKET GROWTH
9.3.5.1
SURGING USE OF CHIPLET-BASED ARCHITECTURES BY SEMICONDUCTOR MANUFACTURERS TO FACILITATE SEGMENTAL GROWTH
9.3.6.1
ABILITY TO ENABLE MEMORY SHARING AND RESOURCE POOLING TO SPUR DEMAND
9.3.7.1
INCREASING DEMAND FOR WEARABLE DEVICES WITH ADVANCED IMAGING, SENSING, AND DISPLAY TECHNOLOGIES TO PROPEL SEGMENTAL GROWTH
9.3.8
OTHER INTERFACE IP TYPES
9.4.1
RISING DEMAND FOR AI, HPC, AND DATA-CENTRIC APPLICATIONS TO DRIVE SEGMENTAL GROWTH
9.5
ANALOG AND MIXED-SIGNAL IP
9.5.1
INCREASING FOCUS OF SEMICONDUCTOR MANUFACTURERS ON REDUCING DESIGN COMPLEXITY AND ACCELERATING TIME-TO-MARKET TO PROMOTE SEGMENTAL GROWTH
9.6.1
RISING CYBERSECURITY REQUIREMENTS AND INCREASING CONNECTED DEVICE DEPLOYMENTS TO DRIVE SEGMENTAL GROWTH
9.7
FOUNDATION & PHYSICAL LIBRARY IP
9.7.1
INCREASING DESIGN COMPLEXITY AT ADVANCED PROCESS NODES TO DRIVE SEGMENTAL GROWTH
10
SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 2 Data Tables
132
10.2.1
STRONG FOCUS OF SOC DEVELOPERS ON FASTER TIME-TO-MARKET AND ENERGY-EFFICIENT COMPUTING SOLUTIONS TO DRIVE MARKET
10.3.1
CONTINUED INVESTMENTS IN ADVANCED COMPUTING, EDGE SERVERS, AND AI-ENABLED DATA CENTERS TO CONTRIBUTE TO SEGMENTAL GROWTH
10.4.1
SIGNIFICANT PROGRESS IN AUTOMOTIVE AND INDUSTRIAL ELECTRONICS TO CREATE GROWTH OPPORTUNITIES
10.5
OTHER PROPRIETARY ARCHITECTURES
11
SEMICONDUCTOR IP MARKET, BY IP SOURCE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 6 Data Tables
136
11.2.1
SIGNIFICANT FOCUS OF CHIP DESIGNERS ON MINIMIZING UPFRONT COSTS TO FUEL SEGMENTAL GROWTH
11.3.1
GROWING ADOPTION BY SMALL AND MEDIUM-SIZED VENDORS TO FOSTER SEGMENTAL GROWTH
12
SEMICONDUCTOR IP MARKET, BY IP CORE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 6 Data Tables
141
12.2.1
COMPILE-TIME CUSTOMIZATION CAPABILITIES OF SOFT IP CORE TO DRIVE MARKET
12.3.1
SUPERIOR PERFORMANCE TO BOOST DEMAND
13
SEMICONDUCTOR IP MARKET, BY VERTICAL
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 16 Data Tables
146
13.2
CONSUMER ELECTRONICS
13.2.1
RISING DEMAND FOR SMARTPHONES WITH HIGH PROCESSING SPEED AND STORAGE CAPACITY TO DRIVE MARKET
13.3.1
EXPANDING 5G/6G NETWORK INFRASTRUCTURE AND HIGH-SPEED CONNECTIVITY REQUIREMENTS TO SPIKE DEMAND
13.4.1
RISING AI WORKLOADS AND HIGH-PERFORMANCE COMPUTING REQUIREMENTS TO ACCELERATE MARKET GROWTH
13.5.1
GROWING DEMAND FOR ADVANCED FPGA-BASED SEMICONDUCTOR CHIPS AND MIXED-SIGNAL IPS TO FUEL MARKET GROWTH
13.6.1
ADVANCEMENT OF SOFTWARE-DEFINED VEHICLES AND AUTONOMOUS TECHNOLOGIES TO DRIVE MARKET GROWTH
13.7.1
RISING NEED FOR ACCESS CONTROL SYSTEMS TO ENSURE SAFETY AND SECURITY TO DRIVE DEMAND
14
SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE
Market Size & Growth Rate Forecast Analysis to 2032 in USD Million | 10 Data Tables
157
14.2
FABLESS SEMICONDUCTOR COMPANIES
14.2.1
GROWING DEMAND FOR AI PROCESSORS, DATA CENTER CHIPS, AND AUTOMOTIVE SEMICONDUCTORS TO CONTRIBUTE TO MARKET GROWTH
14.3
INTEGRATED DEVICE MANUFACTURERS
14.3.1
RISING INVESTMENTS IN AUTOMOTIVE ELECTRONICS, AUTOMATION, AND AI COMPUTING TO ENCOURAGE IDMS TO USE LICENSED IPS
14.4
SYSTEM COMPANIES & CUSTOM SILICON DEVELOPERS
14.4.1
GROWING TREND TOWARD CUSTOM SILICON DEVELOPMENT TO CREATE GROWTH OPPORTUNITIES
14.5
OTHER IP CONSUMER TYPES
15
SEMICONDUCTOR IP MARKET, BY REGION
Comprehensive coverage of 9 Regions with country-level deep-dive of 11 Countries | 48 Data Tables.
164
15.2.1.1
LEADERSHIP IN CHIP DESIGN, EDA, AND ADVANCED SEMICONDUCTOR RESEARCH TO DRIVE MARKET
15.2.2.1
INCREASING ADOPTION OF CONNECTED DEVICES, INDUSTRIAL AUTOMATION SYSTEMS, AND SMART INFRASTRUCTURE TO FUEL MARKET GROWTH
15.2.3.1
EMPHASIS ON BUILDING STRONG SEMICONDUCTOR DESIGN ECOSYSTEM TO CREATE GROWTH OPPORTUNITIES
15.3.1.1
SIGNIFICANT PRESENCE OF LEADING AUTOMOTIVE OEMS AND INDUSTRIAL TECHNOLOGY PROVIDERS TO SUPPORT MARKET GROWTH
15.3.2.1
ROBUST PRESENCE OF LEADING IP PROVIDERS TO CONTRIBUTE TO MARKET GROWTH
15.3.3.1
GROWING DEMAND FOR AI-ENABLED SYSTEMS, SECURE ELECTRONICS, AUTOMOTIVE SEMICONDUCTORS TO FOSTER MARKET GROWTH
15.3.4.1
INVESTMENTS IN ADVANCED CHIP DEVELOPMENT TECHNOLOGIES TO CREATE LUCRATIVE OPPORTUNITIES
15.4.1.1
LEADING POSITION IN ROBOTICS AND ADVANCED ELECTRONICS TO SPIKE SEMICONDUCTOR IP DEMAND
15.4.2.1
PROMINENT PRESENCE OF LEADING SMARTPHONE MANUFACTURERS TO FACILITATE MARKET GROWTH
15.4.3.1
SIGNIFICANT FOCUS ON STRENGTHENING FABLESS AND SOC DESIGN CAPABILITIES TO STIMULATE DEMAND
15.4.4.1
ADOPTION OF ADVANCED-NODE AND AI-FOCUSED SEMICONDUCTOR DEVELOPMENT INITIATIVES TO SPUR DEMAND
15.4.5.1
HEIGHTENED EMPHASIS ON ACHIEVING SELF-RELIANCE IN SEMICONDUCTOR PRODUCTION TO SUPPORT MARKET EXPANSION
15.4.6
REST OF ASIA PACIFIC
15.5.1.1
INCREASING INVESTMENTS IN DIGITAL TRANSFORMATION TO BOOST DEMAND
15.5.2.1.1
GROWING ADOPTION OF CONSUMER ELECTRONICS AND SMART INFRASTRUCTURE TO DRIVE MARKET
15.5.2.2
REST OF MIDDLE EAST
15.5.3.1
GOVERNMENT INITIATIVES TO STRENGTHEN DIGITAL ECONOMIES THROUGH ADVANCED MANUFACTURING TO SUPPORT MARKET GROWTH
16
COMPETITIVE LANDSCAPE
Uncover top strategies and market dominance of key semiconductor IP players through 2026.
196
16.2
KEY PLAYER COMPETITIVE STRATEGIES/RIGHT TO WIN (2022–2026)
16.3
REVENUE ANALYSIS, 2021–2025
16.4
MARKET SHARE ANALYSIS, 2025
16.5
COMPANY VALUATION AND FINANCIAL METRICS
16.7
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
16.7.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
16.7.5.1
COMPANY FOOTPRINT
16.7.5.2
REGION FOOTPRINT
16.7.5.3
DESIGN IP FOOTPRINT
16.7.5.4
IP SOURCE FOOTPRINT
16.7.5.5
VERTICAL FOOTPRINT
16.8
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
16.8.1
PROGRESSIVE COMPANIES
16.8.2
RESPONSIVE COMPANIES
16.8.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
16.8.5.1
DETAILED LIST OF KEY STARTUPS/SMES
16.8.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
16.9
COMPETITIVE SCENARIO
16.9.1
PRODUCT LAUNCHES/ENHANCEMENTS
17
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
218
17.1.1.1
BUSINESS OVERVIEW
17.1.1.2
PRODUCTS/SOLUTIONS/SERVICES OFFERED
17.1.1.3
RECENT DEVELOPMENTS
17.1.1.3.1
PRODUCT LAUNCHES/ENHANCEMENTS
17.1.1.4.1
KEY STRENGTHS/RIGHT TO WIN
17.1.1.4.2
STRATEGIC CHOICES
17.1.1.4.3
WEAKNESSES AND COMPETITIVE THREATS
17.1.3
CADENCE DESIGN SYSTEMS, INC.
17.1.6
IMAGINATION TECHNOLOGIES
17.1.8
EMEMORY TECHNOLOGY INC.
17.2.1
LATTICE SEMICONDUCTOR
17.2.2
ACHRONIX SEMICONDUCTOR CORPORATION
17.2.5
FRONTGRADE GAISLER
17.2.6
DOLPHIN SEMICONDUCTOR
17.2.7
DREAM CHIP TECHNOLOGIES GMBH
17.2.8
EUREKA TECHNOLOGY, INC.
17.2.9
FARADAY TECHNOLOGY CORPORATION
17.2.10
TAKUMI CORPORATION
17.2.11
M31 TECHNOLOGY CORPORATION
18
RESEARCH METHODOLOGY
296
18.1.1.1
MAJOR SECONDARY SOURCES
18.1.1.2
KEY DATA FROM SECONDARY SOURCES
18.1.2.1
PARTICIPANTS IN PRIMARY INTERVIEWS
18.1.2.2
KEY DATA FROM PRIMARY SOURCES
18.1.2.3
KEY INDUSTRY INSIGHTS
18.1.2.4
BREAKDOWN OF PRIMARIES
18.1.3
SECONDARY AND PRIMARY RESEARCH
18.2
MARKET SIZE ESTIMATION
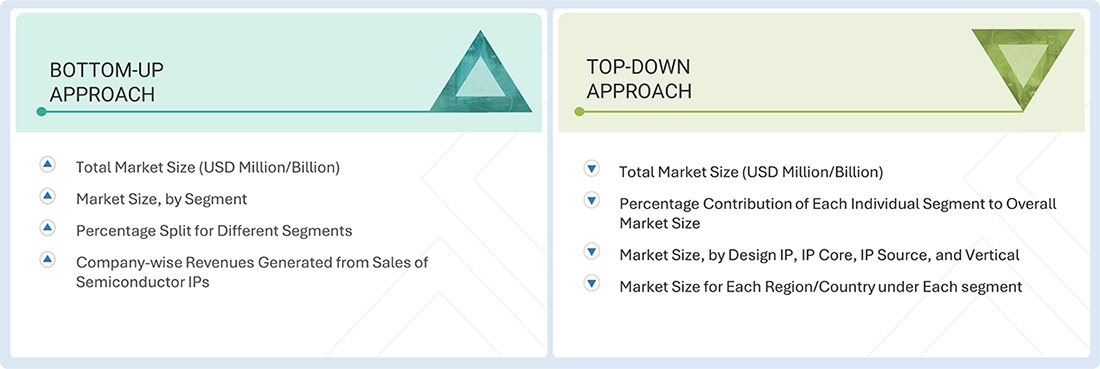
18.2.1
BOTTOM-UP APPROACH
18.2.1.1
APPROACH TO ESTIMATE MARKET SIZE USING BOTTOM-UP ANALYSIS (DEMAND SIDE)
18.2.2.1
APPROACH TO ESTIMATE MARKET SIZE USING TOP-DOWN ANALYSIS (SUPPLY SIDE)
18.2.2.2
APPROACH TO CAPTURE MARKET SIZE USING SUPPLY-SIDE ANALYSIS (APPROACH 1)
18.2.2.3
APPROACH TO CAPTURE MARKET SIZE USING SUPPLY-SIDE ANALYSIS (APPROACH 2)
18.4
RESEARCH ASSUMPTIONS
18.5
RESEARCH LIMITATIONS
19.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
19.3
CUSTOMIZATION OPTIONS
TABLE 1
REPORT INCLUSIONS AND EXCLUSIONS
TABLE 2
PREVIOUS REPORT VERSION VS. LATEST REPORT VERSION
TABLE 3
KEY STRATEGIC MOVES BY TIER 1, TIER 2, AND TIER 3 PLAYERS IN SEMICONDUCTOR IP MARKET
TABLE 4
SEMICONDUCTOR IP MARKET: PORTER’S FIVE FORCES ANALYSIS
TABLE 5
GDP PERCENTAGE CHANGE, BY COUNTRY, 2021–2030
TABLE 6
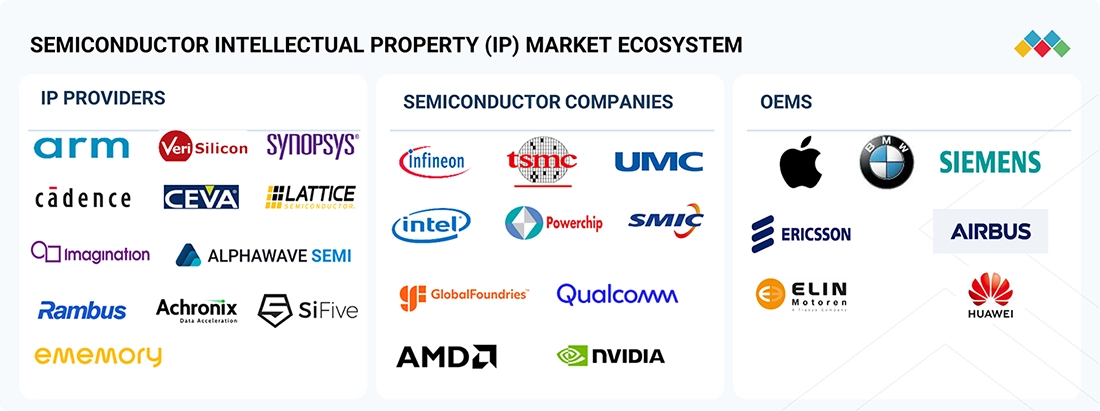
SEMICONDUCTOR IP ECOSYSTEM PARTICIPANTS
TABLE 7
PRICING RANGE OF SEMICONDUCTOR COMPUTE IP DESIGN OFFERED BY KEY PLAYERS, 2025 (USD MILLION)
TABLE 8
AVERAGE UPFRONT LICENSE FEE TREND, BY DESIGN IP, 2022–2025 (USD MN)
TABLE 9
AVERAGE ROYALTY FEE TREND FOR SEMICONDUCTOR DESIGN IP TYPES, 2022–2025 (USD/CHIP)
TABLE 10
IMPORT DATA FOR HS CODE 8542 -COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD BILLION)
TABLE 11
EXPORT DATA FOR HS CODE 8542-COMPLIANT PRODUCTS, BY COUNTRY, 2021–2025 (USD BILLION)
TABLE 12
SEMICONDUCTOR IP MARKET: KEY CONFERENCES AND EVENTS, 2026–2027
TABLE 13
SIEMENS AND ALPHAWAVE SEMI ENABLE BROADER ACCESS TO HIGH-SPEED CONNECTIVITY IP THROUGH STRATEGIC OEM COLLABORATION
TABLE 14
GLOBALFOUNDRIES AND MIPS EXPAND COMPUTE IP PORTFOLIO THROUGH STRATEGIC ACQUISITION
TABLE 15
SYNOPSYS AND TSMC ACCELERATE DEVELOPMENT OF ADVANCED-NODE AND MULTI-DIE DESIGNS THROUGH STRATEGIC COLLABORATION
TABLE 16
US-ADJUSTED RECIPROCAL TARIFF RATES
TABLE 17
EVOLUTION OF SEMICONDUCTOR IP TECHNOLOGIES
TABLE 18
LIST OF APPLIED/GRANTED PATENTS RELATED TO SEMICONDUCTOR IP MARKET, 2024–2026
TABLE 19
TOP USE CASES AND MARKET POTENTIAL
TABLE 20
BEST PRACTICES: COMPANIES IMPLEMENTING AI-POWERED TECHNOLOGIES
TABLE 21
SEMICONDUCTOR IP MARKET: CASE STUDIES RELATED TO AI IMPLEMENTATION
TABLE 22
INTERCONNECTED/ADJACENT ECOSYSTEM AND IMPACT ON MARKET PLAYERS
TABLE 23
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 24
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 25
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 26
ROW: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 27
CODES AND STANDARDS RELATED TO SEMICONDUCTOR IP SOLUTIONS
TABLE 28
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 VERTICALS
TABLE 29
KEY BUYING CRITERIA, BY TOP 3 VERTICALS
TABLE 30
UNMET NEEDS IN SEMICONDUCTOR IP MARKET BY END USERS
TABLE 31
SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 32
SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 33
SEMICONDUCTOR IP MARKET, BY COMPUTE IP TYPE, 2022–2025 (USD MILLION)
TABLE 34
SEMICONDUCTOR IP MARKET, BY COMPUTE IP TYPE, 2026–2032 (USD MILLION)
TABLE 35
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2022–2025 (USD MILLION)
TABLE 36
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2026–2032 (USD MILLION)
TABLE 37
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 38
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 39
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP CORE 2022–2025 (USD MILLION)
TABLE 40
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP CORE 2026–2032 (USD MILLION)
TABLE 41
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 42
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 43
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 44
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 45
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 46
COMPUTE IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 47
CPU IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2022–2025 (USD MILLION)
TABLE 48
CPU IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2026–2032 (USD MILLION)
TABLE 49
MCU IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2022–2025 (USD MILLION)
TABLE 50
MCU IP: SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2026–2032 (USD MILLION)
TABLE 51
SEMICONDUCTOR IP MARKET, BY INTERFACE IP TYPE, 2022–2025 (USD MILLION)
TABLE 52
SEMICONDUCTOR IP MARKET, BY INTERFACE IP TYPE, 2026–2032 (USD MILLION)
TABLE 53
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 54
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 55
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 56
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 57
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 58
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 59
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 60
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 61
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 62
INTERFACE IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 63
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 64
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 65
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 66
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 67
MEMORY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 68
MEMORY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION))
TABLE 69
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 70
MEMORY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 71
MEMORY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 72
MEMORY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 73
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 74
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 75
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 76
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 77
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 78
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 79
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 80
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 81
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 82
ANALOG AND MIXED-SIGNAL IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 83
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 84
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 85
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 86
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 87
SECURITY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 88
SECURITY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 89
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 90
SECURITY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 91
SECURITY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 92
SECURITY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 93
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 94
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 95
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 96
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 97
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 98
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 99
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 100
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 101
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 102
FOUNDATION & PHYSICAL LIBRARY IP: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 103
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 104
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 105
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 106
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 107
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 108
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 109
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 110
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 111
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 112
OTHER DESIGN IPS: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 113
SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2022–2025 (USD MILLION)
TABLE 114
SEMICONDUCTOR IP MARKET, BY ARCHITECTURE TYPE, 2026–2032 (USD MILLION)
TABLE 115
SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2022–2025 (USD MILLION)
TABLE 116
SEMICONDUCTOR IP MARKET, BY IP SOURCE, 2026–2032 (USD MILLION)
TABLE 117
ROYALTY: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 118
ROYALTY: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 119
LICENSING: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 120
LICENSING: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 121
SEMICONDUCTOR IP MARKET, BY IP CORE, 2022–2025 (USD MILLION)
TABLE 122
SEMICONDUCTOR IP MARKET, BY IP CORE, 2026–2032 (USD MILLION)
TABLE 123
SOFT IP CORE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 124
SOFT IP CORE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 125
HARD IP CORE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 126
HARD IP CORE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 127
SEMICONDUCTOR IP MARKET, BY VERTICAL, 2022–2025 (USD MILLION)
TABLE 128
SEMICONDUCTOR IP MARKET, BY VERTICAL, 2026–2032 (USD MILLION)
TABLE 129
CONSUMER ELECTRONICS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 130
CONSUMER ELECTRONICS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 131
TELECOMMUNICATIONS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 132
TELECOMMUNICATIONS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 133
DATA CENTER: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 134
DATA CENTER: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 135
INDUSTRIAL: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 136
INDUSTRIAL: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 137
AUTOMOTIVE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 138
AUTOMOTIVE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 139
COMMERCIAL: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 140
COMMERCIAL: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 141
OTHER VERTICALS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 142
OTHER VERTICALS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 143
SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2022–2025 (USD MILLION)
TABLE 144
SEMICONDUCTOR IP MARKET, BY IP CONSUMER TYPE, 2026–2032 (USD MILLION)
TABLE 145
FABLESS SEMICONDUCTOR COMPANIES: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 146
FABLESS SEMICONDUCTOR COMPANIES: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 147
INTEGRATED DEVICE MANUFACTURERS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 148
INTEGRATED DEVICE MANUFACTURERS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 149
SYSTEM COMPANIES & CUSTOM SILICON DEVELOPERS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 150
SYSTEM COMPANIES & CUSTOM SILICON DEVELOPERS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 151
OTHER IP CONSUMER TYPES: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 152
OTHER IP CONSUMER TYPES: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 153
SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 154
SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 155
NORTH AMERICA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 156
NORTH AMERICA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 157
NORTH AMERICA: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 158
NORTH AMERICA: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2026–2032 (USD MILLION)
TABLE 159
US: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 160
US: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 161
CANADA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 162
CANADA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 163
MEXICO: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 164
MEXICO: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 165
EUROPE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 166
EUROPE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 167
EUROPE: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 168
EUROPE: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2026–2032 (USD MILLION)
TABLE 169
GERMANY: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 170
GERMANY: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 171
UK: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 172
UK: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 173
FRANCE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 174
FRANCE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 175
NETHERLANDS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 176
NETHERLANDS: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 177
REST OF EUROPE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 178
REST OF EUROPE: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 179
ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 180
ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 181
ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 182
ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2026–2032 (USD MILLION)
TABLE 183
JAPAN: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 184
JAPAN: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 185
CHINA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 186
CHINA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 187
SOUTH KOREA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 188
SOUTH KOREA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 189
TAIWAN: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 190
TAIWAN: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 191
INDIA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 192
INDIA: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 193
REST OF ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 194
REST OF ASIA PACIFIC: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 195
ROW: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2022–2025 (USD MILLION)
TABLE 196
ROW: SEMICONDUCTOR IP MARKET, BY DESIGN IP, 2026–2032 (USD MILLION)
TABLE 197
ROW: SEMICONDUCTOR IP MARKET, BY REGION, 2022–2025 (USD MILLION)
TABLE 198
ROW: SEMICONDUCTOR IP MARKET, BY REGION, 2026–2032 (USD MILLION)
TABLE 199
MIDDLE EAST: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2022–2025 (USD MILLION)
TABLE 200
MIDDLE EAST: SEMICONDUCTOR IP MARKET, BY COUNTRY, 2026–2032 (USD MILLION)
TABLE 201
OVERVIEW OF STRATEGIES DEPLOYED BY KEY PLAYERS IN SEMICONDUCTOR IP MARKET (JANUARY 2022–MAY 2026)
TABLE 202
SEMICONDUCTOR IP MARKET: DEGREE OF COMPETITION, 2025
TABLE 203
SEMICONDUCTOR IP MARKET: REGION FOOTPRINT
TABLE 204
SEMICONDUCTOR IP MARKET: DESIGN IP FOOTPRINT
TABLE 205
SEMICONDUCTOR IP MARKET: IP SOURCE FOOTPRINT
TABLE 206
SEMICONDUCTOR IP MARKET: VERTICAL FOOTPRINT
TABLE 207
SEMICONDUCTOR IP MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 208
SEMICONDUCTOR IP MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 209
SEMICONDUCTOR IP MARKET: PRODUCT LAUNCHES/ENHANCEMENTS, JANUARY 2022–MAY 2026
TABLE 210
SEMICONDUCTOR IP MARKET: DEALS, JANUARY 2022–MAY 2026
TABLE 211
ARM LIMITED: BUSINESS OVERVIEW
TABLE 212
ARM LIMITED: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 213
ARM LIMITED: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 214
ARM LIMITED: DEALS
TABLE 215
SYNOPSYS, INC.: COMPANY OVERVIEW
TABLE 216
SYNOPSYS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 217
SYNOPSYS, INC.: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 218
SYNOPSYS, INC.: DEALS
TABLE 219
CADENCE DESIGN SYSTEMS, INC.: BUSINESS OVERVIEW
TABLE 220
CADENCE DESIGN SYSTEMS, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 221
CADENCE DESIGN SYSTEMS, INC.: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 222
CADENCE DESIGN SYSTEMS, INC.: DEALS
TABLE 223
RAMBUS: BUSINESS OVERVIEW
TABLE 224
RAMBUS: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 225
RAMBUS: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 227
ALPHAWAVE SEMI: BUSINESS OVERVIEW
TABLE 228
ALPHAWAVE SEMI: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 229
ALPHAWAVE SEMI: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 230
ALPHAWAVE SEMI: DEALS
TABLE 231
IMAGINATION TECHNOLOGIES: BUSINESS OVERVIEW
TABLE 232
IMAGINATION TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 233
IMAGINATION TECHNOLOGIES: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 234
IMAGINATION TECHNOLOGIES: DEALS
TABLE 235
CEVA, INC.: BUSINESS OVERVIEW
TABLE 236
CEVA, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 237
CEVA, INC.: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 238
CEVA, INC.: DEALS
TABLE 239
EMEMORY TECHNOLOGY INC.: BUSINESS OVERVIEW
TABLE 240
EMEMORY TECHNOLOGY INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 241
EMEMORY TECHNOLOGY INC: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 242
EMEMORY TECHNOLOGY INC.: DEALS
TABLE 243
VERISILICON: BUSINESS OVERVIEW
TABLE 244
VERISILICON: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 245
VERISILICON: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 246
VERISILICON: DEALS
TABLE 247
SIFIVE, INC.: BUSINESS OVERVIEW
TABLE 248
SIFIVE, INC.: PRODUCTS OFFERED
TABLE 249
SIFIVE, INC.: PRODUCT LAUNCHES/ENHANCEMENTS
TABLE 250
SIFIVE, INC.: DEALS
TABLE 251
LATTICE SEMICONDUCTOR
TABLE 252
ACHRONIX SEMICONDUCTOR CORPORATION
TABLE 255
FRONTGRADE GAISLER
TABLE 256
DOLPHIN SEMICONDUCTOR
TABLE 257
DREAM CHIP TECHNOLOGIES GMBH
TABLE 258
EUREKA TECHNOLOGY, INC.
TABLE 259
FARADAY TECHNOLOGY CORPORATION
TABLE 260
TAKUMI CORPORATION
TABLE 261
M31 TECHNOLOGY CORPORATION
TABLE 264
ANDES TECHNOLOGY
TABLE 266
KEY SECONDARY SOURCES
TABLE 267
KEY PARTICIPANTS IN INTERVIEWS, BY COMPANY, DESIGNATION, AND REGIONAL EXPERTISE
TABLE 268
ASSUMPTIONS CONSIDERED DURING REACH
FIGURE 1
MARKETS COVERED AND REGIONAL SCOPE
FIGURE 2
DURATION COVERED
FIGURE 3
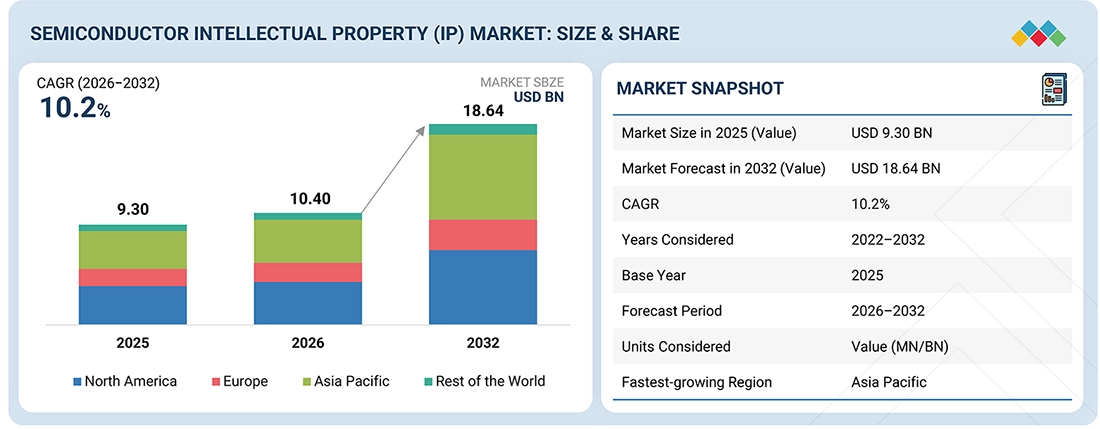
KEY INSIGHTS AND MARKET HIGHLIGHTS
FIGURE 4
SEMICONDUCTOR IP MARKET, 2022–2032
FIGURE 5
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN SEMICONDUCTOR IP MARKET (JANUARY 2022–MAY 2026)
FIGURE 6
DISRUPTIVE TRENDS IMPACTING GROWTH OF SEMICONDUCTOR IP MARKET
FIGURE 7
HIGH-GROWTH SEGMENTS IN SEMICONDUCTOR IP MARKET, 2026–2032
FIGURE 8
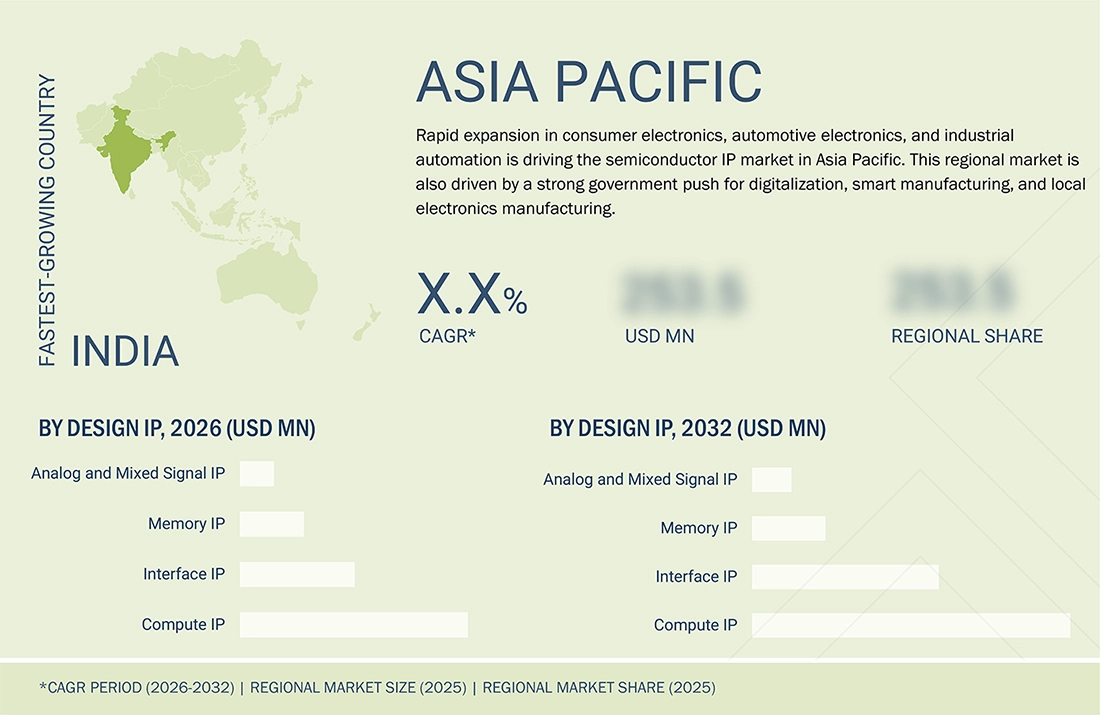
ASIA PACIFIC TO EXHIBIT HIGHEST CAGR IN SEMICONDUCTOR IP MARKET DURING FORECAST PERIOD
FIGURE 9
RISING USE OF AI, HIGH-PERFORMANCE COMPUTING, AND ADVANCED CONNECTIVITY SOLUTIONS TO DRIVE SEMICONDUCTOR IP MARKET
FIGURE 10
COMPUTE IP TO ACCOUNT FOR MAJORITY OF MARKET SHARE IN 2032
FIGURE 11
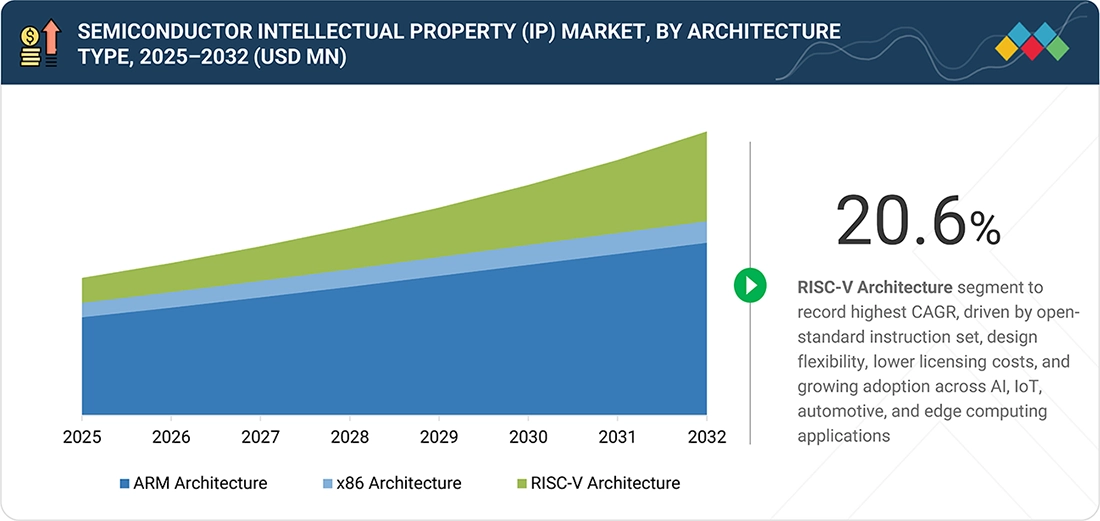
RISC-V ARCHITECTURE TO RECORD HIGHEST CAGR IN GLOBAL SEMICONDUCTOR IP MARKET FROM 2026 TO 2032
FIGURE 12
LICENSING SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE THAN ROYALTY SEGMENT IN 2032
FIGURE 13
SOFT IP CORE TO HOLD PROMINENT MARKET SHARE IN 2032
FIGURE 14
CONSUMER ELECTRONICS TO LEAD SEMICONDUCTOR IP MARKET IN 2032
FIGURE 15
FABLESS SEMICONDUCTOR COMPANIES TO COMMAND SEMICONDUCTOR IP MARKET IN 2032
FIGURE 16
INDIA TO RECORD HIGHEST CAGR IN GLOBAL SEMICONDUCTOR IP MARKET DURING FORECAST PERIOD
FIGURE 17
SEMICONDUCTOR IP MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 18
SEMICONDUCTOR IP MARKET: IMPACT ANALYSIS OF DRIVERS
FIGURE 19
SEMICONDUCTOR IP MARKET: IMPACT ANALYSIS OF RESTRAINTS
FIGURE 20
SEMICONDUCTOR IP MARKET: IMPACT ANALYSIS OF OPPORTUNITIES
FIGURE 21
SEMICONDUCTOR IP MARKET: IMPACT ANALYSIS OF CHALLENGES
FIGURE 22
SEMICONDUCTOR IP MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 23
SEMICONDUCTOR IP MARKET: SUPPLY CHAIN ANALYSIS
FIGURE 24
SEMICONDUCTOR IP ECOSYSTEM ANALYSIS
FIGURE 25
AVERAGE UPFRONT LICENSE FEE TREND, BY DESIGN IP, 2022–2025
FIGURE 26
AVERAGE ROYALTY FEE TREND FOR SEMICONDUCTOR IP, BY DESIGN IP, 2022–2025
FIGURE 27
IMPORT SCENARIO FOR HS CODE 8542-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, 2021−2025
FIGURE 28
EXPORT SCENARIO FOR HS CODE 8542-COMPLIANT PRODUCTS IN TOP 5 COUNTRIES, BY COUNTRY, 2021−2025
FIGURE 29
TRENDS AND DISRUPTIONS INFLUENCING CUSTOMER BUSINESS
FIGURE 30
INVESTMENT AND FUNDING SCENARIO, 2023 TO 2025
FIGURE 31
SEMICONDUCTOR IP MARKET: PATENT ANALYSIS, 2016–2025
FIGURE 32
DECISION-MAKING FACTORS IN SEMICONDUCTOR IP MARKET
FIGURE 33
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR TOP 3 VERTICALS
FIGURE 34
KEY BUYING CRITERIA FOR TOP 3 VERTICALS
FIGURE 35
ADOPTION BARRIERS AND INTERNAL CHALLENGES
FIGURE 36
SECURITY IP SEGMENT TO REGISTER HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 37
RISC-V ARCHITECTURE TO REGISTER HIGHEST CAGR IN SEMICONDUCTOR IP MARKET DURING FORECAST PERIOD
FIGURE 38
SEMICONDUCTOR IP MARKET, BY IP SOURCE
FIGURE 39
LICENSING SEGMENT TO ACCOUNT FOR LARGER MARKET SHARE IN 2032
FIGURE 40
SOFT IP CORE SEGMENT TO DOMINATE SEMICONDUCTOR IP MARKET IN 2032
FIGURE 41
CONSUMER ELECTRONICS TO LEAD SEMICONDUCTOR IP MARKET, BY VERTICAL, DURING FORECAST PERIOD
FIGURE 42
SYSTEM COMPANIES & CUSTOM SILICON DEVELOPERS TO RECORD HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 43
ASIA PACIFIC TO RECORD HIGHEST CAGR DURING FORECAST PERIOD
FIGURE 44
NORTH AMERICA: SEMICONDUCTOR IP MARKET SNAPSHOT
FIGURE 45
EUROPE: SEMICONDUCTOR IP MARKET SNAPSHOT
FIGURE 46
ASIA PACIFIC: SEMICONDUCTOR IP MARKET SNAPSHOT
FIGURE 47
SEMICONDUCTOR IP MARKET: REVENUE ANALYSIS OF KEY PLAYERS, 2021–2025
FIGURE 48
MARKET SHARE ANALYSIS, 2025
FIGURE 49
COMPANY VALUATION
FIGURE 50
FINANCIAL METRICS (EV/EBITDA)
FIGURE 51
BRAND COMPARISON
FIGURE 52
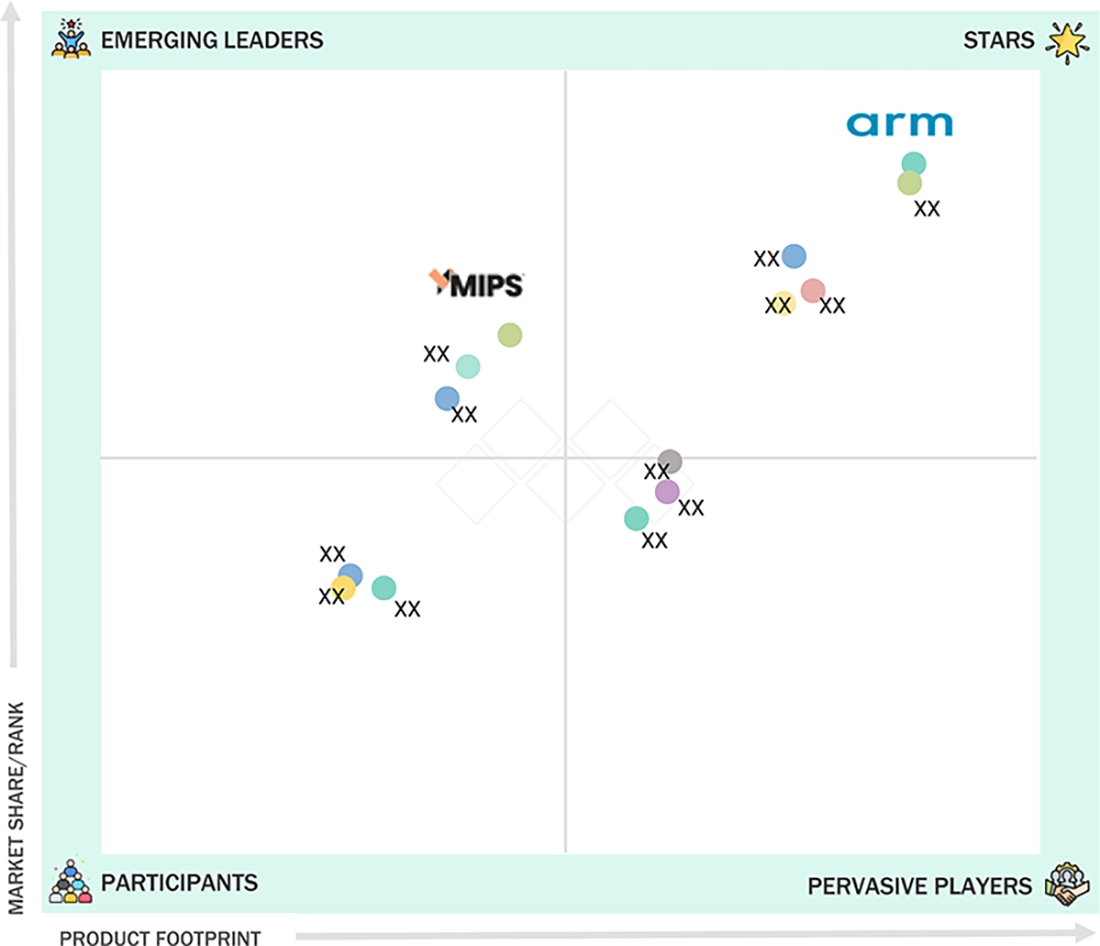
SEMICONDUCTOR IP MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 53
SEMICONDUCTOR IP MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 54
ARM LIMITED: COMPANY SNAPSHOT
FIGURE 55
SYNOPSYS, INC.: COMPANY SNAPSHOT
FIGURE 56
CADENCE DESIGN SYSTEMS, INC.: COMPANY SNAPSHOT
FIGURE 57
RAMBUS: COMPANY SNAPSHOT
FIGURE 58
ALPHAWAVE SEMI: COMPANY SNAPSHOT
FIGURE 59
CEVA, INC.: COMPANY SNAPSHOT
FIGURE 60
EMEMORY TECHNOLOGY INC.: COMPANY SNAPSHOT
FIGURE 61
SEMICONDUCTOR IP MARKET: RESEARCH DESIGN
FIGURE 62
DATA SOURCED FROM SECONDARY LITERATURE
FIGURE 63
DATA SOURCED FROM PRIMARY INTERVIEWS
FIGURE 64
CORE INSIGHTS FROM INDUSTRY EXPERTS
FIGURE 65
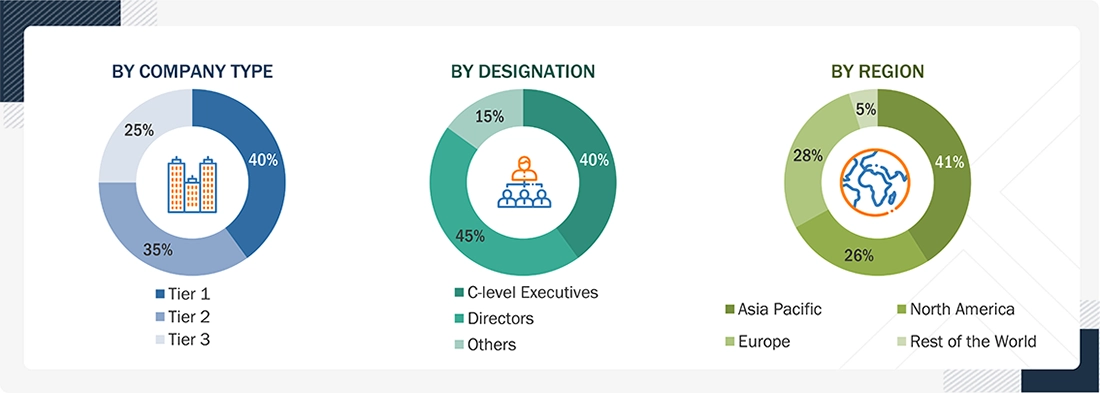
PRIMARY BREAKDOWN: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 66
RESEARCH FLOW OF MARKET SIZE ESTIMATION
FIGURE 67
MARKET SIZE ESTIMATION METHODOLOGY: BOTTOM-UP APPROACH
FIGURE 68
MARKET SIZE ESTIMATION METHODOLOGY: TOP-DOWN APPROACH
FIGURE 69
DATA TRIANGULATION











User
Sep, 2019
Hello, I work in UMC IPDS (IP Development and Design Support) department, coordinating several outsourcing IP projects with ARM, Cadence, Synopsys, True Circuit, Mixel, Analog Bits, eSilicon etc. This article about IP market to 2023 is definitely an intesresting/worth-reading one for person like me so I expect to get the pdf version with details. Thank you for sharing. .
User
Sep, 2019
Like to know what IP verticals and corresponding IPs are considered for this report and correlation with the market size. Companies in US are offering customer centric IP design to grab the market share. I want to understand what value proposition these players are offering and what is the opportunity in that business style?.
User
Sep, 2019
We are into core IP design business offering soft Ips (both standard and application specific). We are trying to understand the market trend in semiconductor segment to identify business opportunity with machine learning. We want to understand how big the opportunity in next 2-3 years, speciafically in China market..
User
Nov, 2019
I am trying to migrate Kisel from being an RFIC design services provider to an RF silicon IP vendor. RF IP seems to be a non-exisiting market and is not included in your report. My special field of interst is therefore Mixed-signal and Analog IP. Best regards, Pelle Wijk.
User
Mar, 2019
Hello, we are a startup trying to get some high-level numbers on the size of the "soft" IP market (FPGA IP). I was hoping you might be able to provide an excerpt from this Report - perhaps from either Section 5.2.2 or Table 30/31. Thanks in advance!.