4
MARKET OVERVIEW
AI-driven imaging innovations tackle workforce shortages, regulatory hurdles, and unlock new diagnostic potentials.
56
4.2.1.1
RISING IMAGING VOLUMES AMID GROWING RADIOLOGIST WORKFORCE SHORTAGES
4.2.1.2
INCREASING FDA AND REGULATORY CLEARANCES FOR AI-ENABLED IMAGING SOFTWARE
4.2.1.3
GROWING DEMAND FOR EARLY AND ACCURATE DISEASE DETECTION
4.2.1.4
INCREASING ADOPTION OF QUANTITATIVE AND WORKFLOW-AUTOMATION SOLUTIONS
4.2.2.1
HIGH COST OF SOFTWARE VALIDATION, INTEGRATION, AND DEPLOYMENT
4.2.2.2
DATA PRIVACY AND CROSS-BORDER HEALTH DATA REGULATIONS
4.2.3.1
EXPANSION OF CLOUD-NATIVE AND AI-AS-A-SERVICE IMAGING PLATFORMS
4.2.3.2
EMERGING APPLICATIONS OF FOUNDATION MODELS AND MULTIMODAL AI IN DIAGNOSTIC IMAGING
4.2.3.3
EXPANSION INTO NEW IMAGING MODALITIES AND CLINICAL SPECIALTIES
4.2.3.4
INTEGRATION OF IMAGE ANALYSIS WITH CLINICAL DECISION-SUPPORT AND LONGITUDINAL CARE PLATFORMS
4.2.4.1
LIMITED INTEROPERABILITY WITH LEGACY PACS/RIS AND VENDOR-SPECIFIC SYSTEMS
4.2.4.2
ALGORITHM GENERALIZABILITY AND BIAS ACROSS DIVERSE PATIENT POPULATIONS
4.3
UNMET NEEDS AND WHITE SPACES
4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES
4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Leverage AI-driven innovations to navigate competitive pressures and optimize pricing in medical imaging.
67
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
BARGAINING POWER OF SUPPLIERS
5.1.2
BARGAINING POWER OF BUYERS
5.1.3
THREAT OF SUBSTITUTES
5.1.4
THREAT OF NEW ENTRANTS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.2
GDP TRENDS AND FORECAST
5.2.3
TRENDS IN GLOBAL HEALTHCARE INDUSTRY
5.3.1
RESEARCH, IMAGING DATA GENERATION, AND CLINICAL INPUTS
5.3.2
DATA ENGINEERING & AI INFRASTRUCTURE
5.3.3
AI MODEL & PLATFORM DEVELOPMENT
5.3.4
WORKFLOW INTEGRATION & INTEROPERABILITY
5.3.5
SOFTWARE DEPLOYMENT & CLINICAL SERVICES
5.3.6
CLINICAL VALIDATION, MONITORING, AND CONTINUOUS OPTIMIZATION
5.5.1
MEDICAL IMAGE ANALYSIS SOFTWARE PLATFORMS, BY KEY PLAYERS (2025)
5.5.2
INDICATIVE PRICE FOR MEDICAL IMAGE ANALYSIS SOFTWARE, BY REGION (2025)
5.6
KEY CONFERENCES AND EVENTS, 2026–2027
5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS
5.8
INVESTMENT AND FUNDING SCENARIO
5.10
IMPACT OF 2025 US TARIFF – MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.4
IMPACT ON COUNTRY/REGION
5.10.5
IMPACT ON END USERS
5.10.5.1
HOSPITALS AND HEALTH SYSTEMS
5.10.5.2
DIAGNOSTIC IMAGING CENTERS
5.10.5.3
SPECIALTY CLINICS AND AMBULATORY CARE PROVIDERS
5.10.5.4
PHARMACEUTICAL AND BIOTECHNOLOGY COMPANIES
5.10.5.5
ACADEMIC AND RESEARCH INSTITUTIONS
6
TECHNOLOGICAL ADVANCEMENTS, AI-DRIVEN IMPACT, PATENTS, INNOVATIONS, AND FUTURE APPLICATIONS
AI-driven innovations redefine medical imaging with personalized, early detection and seamless data integration.
89
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
AI-POWERED DEEP LEARNING AND FOUNDATION MODELS
6.1.2
CLOUD-NATIVE MEDICAL IMAGING AND AI-AS-A-SERVICE
ADVANCED 3D VISUALIZATION, SEGMENTATION, AND
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
CLOUD COMPUTING AND EDGE COMPUTING
6.2.2
INTEROPERABILITY, PACS/VNA, AND CLINICAL DATA INTEGRATION
6.3
TECHNOLOGY/PRODUCT ROADMAP
6.4.1
PATENT PUBLICATION TRENDS FOR MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
6.4.2
INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS
6.5.1
EARLY DISEASE DETECTION AND SCREENING
6.5.2
PERSONALIZED TREATMENT PLANNING AND THERAPY GUIDANCE
6.5.3
LONGITUDINAL DISEASE MONITORING AND TREATMENT RESPONSE
6.6
IMPACT OF AI/GEN AI ON MEDICAL IMAGE ANALYSIS SOFTWARE SOLUTIONS
6.6.2
CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
6.6.2.1
AI-POWERED CHEST X-RAY ANALYSIS FOR TUBERCULOSIS SCREENING
6.6.3
IMPACT OF AI/GEN AI ON INTERCONNECTED & ADJACENT ECOSYSTEMS
6.6.3.1
PACS/VNA & ENTERPRISE IMAGING MARKET
6.6.3.2
AI IN MEDICAL IMAGING MARKET
6.6.3.3
EHR/CLINICAL DECISION SUPPORT MARKET
6.6.4
USER READINESS & IMPACT ASSESSMENT
6.6.4.1.1
USER A: HEALTHCARE PROVIDERS
6.6.4.1.2
USER B: DIAGNOSTIC IMAGING CENTERS
6.6.4.2
IMPACT ASSESSMENT
6.6.4.2.1
USER A: HEALTHCARE PROVIDERS
6.6.4.2.2
USER B: DIAGNOSTIC IMAGING CENTERS
7
REGULATORY LANDSCAPE
Navigate complex global regulations with region-specific insights for strategic compliance advantage.
106
7.1
REGIONAL REGULATIONS AND COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
7.1.2
REGULATORY FRAMEWORK
7.1.2.5
MIDDLE EAST & AFRICA
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock strategic insights into decision-making and unmet needs shaping buyer behavior in key markets.
119
8.2
DECISION-MAKING PROCESS
8.3
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA
8.3.1
KEY STAKEHOLDERS IN BUYING PROCESS
8.4
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.5
UNMET NEEDS FROM VARIOUS END-USE INDUSTRIES
8.5.2
END USER EXPECTATIONS
9
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 5 Data Tables
126
9.2.1
INCREASING ADOPTION OF ADVANCED MEDICAL IMAGING AND AI IN HOSPITALS
9.3
DIAGNOSTIC IMAGING CENTERS
9.3.1
RISING DEMAND FOR EFFICIENT AND HIGH-VOLUME DIAGNOSTIC IMAGING TO BOOST MARKET
9.4
ACADEMIC & RESEARCH INSTITUTIONS
9.4.1
INCREASING USE OF MEDICAL IMAGE ANALYSIS SOFTWARE IN RESEARCH TO BOOST SEGMENT
9.5.1
EXPANDING USE OF MEDICAL IMAGE ANALYSIS BEYOND CONVENTIONAL HEALTHCARE SETTING TO BOOST SEGMENT
10
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 7 Data Tables
132
10.2
RECONSTRUCTION & VISUALIZATION
10.2.1
INCREASING DEMAND FOR HIGH-QUALITY IMAGE RECONSTRUCTION AND 3D VISUALIZATION TO BOOST SEGMENT
10.3
DETECTION & LOCALIZATION
10.3.1
RISING DEMAND FOR AUTOMATED DETECTION AND LOCALIZATION OF ABNORMALITIES
10.4
SEGMENTATION & ANALYSIS
10.4.1
INCREASING ADOPTION OF AUTOMATED SEGMENTATION AND QUANTITATIVE IMAGE ANALYSIS
10.5
REGISTRATION & COMPARISON
10.5.1
GROWING NEED FOR ACCURATE ALIGNMENT AND COMPARISON OF MULTIMODAL MEDICAL IMAGES TO BOOST GROWTH
10.6
REPORTING & COMMUNICATION
10.6.1
GROWING ADOPTION OF AI-POWERED RADIOLOGY REPORTING AND WORKFLOW AUTOMATION TO DRIVE SEGMENT
10.7
CLINICAL DECISION SUPPORT
10.7.1
INCREASING ADOPTION OF AI-ASSISTED CLINICAL DECISION SUPPORT
11
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 4 Data Tables
140
11.2.1
GROWING ADOPTION OF 3D IMAGING FOR DETAILED ANATOMICAL VISUALIZATION TO BOOST SEGMENT
11.3.1
GROWING DEMAND FOR DYNAMIC AND FUNCTIONAL MEDICAL IMAGING TO DRIVE SEGMENT
11.4.1
CONTINUED DEMAND FOR 2D IMAGING IN ROUTINE DIAGNOSTIC APPLICATIONS – KEY DRIVER
12
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 27 Data Tables
144
12.2.1
INCREASING ADOPTION OF AI-ENABLED X-RAY ANALYSIS AND WORKFLOW AUTOMATION TO DRIVE SEGMENT
12.3
COMPUTED TOMOGRAPHY (CT)
12.3.1
SEGMENT DRIVEN BY AI-ENABLED CT IMAGE ANALYSIS FOR RECONSTRUCTION AND DETECTION
12.3.2.1
GROWING DEMAND FOR HIGH-RESOLUTION AND ADVANCED CT IMAGING – KEY DRIVER
12.3.3.1
DEMAND FOR VERSATILE CT SYSTEMS WITH AUTOMATED ANALYSIS TO BOOST GROWTH
12.3.4.1
EXPANDING ACCESS TO COST-EFFICIENT CT IMAGING TO PROPEL GROWTH
12.4
MAGNETIC RESONANCE IMAGING (MRI)
12.4.1
INCREASING ADOPTION OF AI-POWERED MRI RECONSTRUCTION AND WORKFLOW AUTOMATION TO DRIVE MARKET
12.4.2
CLOSED MRI SYSTEMS
12.4.2.1
INCREASING DEMAND FOR HIGH-RESOLUTION AND AI-OPTIMIZED MRI TO DRIVE SEGMENT
12.4.3.1
EXPANDING ACCESS TO PATIENT-FRIENDLY AND SPECIALIZED MRI TO DRIVE SEGMENT
INCREASING ADOPTION OF AI-POWERED ULTRASOUND IMAGING
12.5.2
2D ULTRASOUND SYSTEMS
12.5.2.1
EXPANDING USE OF AI-ASSISTED ANALYSIS IN ROUTINE 2D ULTRASOUND TO DRIVE SEGMENT
12.5.3
3D & 4D ULTRASOUND SYSTEMS
12.5.3.1
INCREASING DEMAND FOR VOLUMETRIC AND DYNAMIC ULTRASOUND ANALYSIS TO BOOST SEGMENT
12.5.4.1
GROWING DEMAND FOR AUTOMATED BLOOD-FLOW ASSESSMENT
12.6.1
GROWING ADOPTION OF QUANTITATIVE ANALYSIS IN NUCLEAR IMAGING TO BOOST SEGMENT
12.6.2
POSITRON EMISSION TOMOGRAPHY (PET)
12.6.2.1
INCREASING USE OF QUANTITATIVE PET FOR MOLECULAR AND FUNCTIONAL IMAGING TO DRIVE SEGMENT
12.6.3
SINGLE-PHOTON EMISSION COMPUTED TOMOGRAPHY (SPECT)
12.6.3.1
GROWING DEMAND FOR QUANTITATIVE SPECT IN THERANOSTICS AND CARDIOVASCULAR IMAGING
12.7.1
INCREASING ADOPTION OF AI-POWERED MAMMOGRAPHY FOR BREAST CANCER DETECTION TO BOOS SEGMENT
12.8
COMBINED/HYBRID MODALITIES
12.8.1
GROWING ADOPTION OF HYBRID IMAGING FOR INTEGRATED ANATOMICAL AND FUNCTIONAL ANALYSIS TO BOOST SEGMENT
12.8.2.1
INCREASING DEMAND FOR QUANTITATIVE PET/CT IN ONCOLOGY
12.8.3.1
INCREASING USE OF SPECT/CT FOR QUANTITATIVE ASSESSMENT AND DOSIMETRY
GROWING DEMAND FOR HIGH-RESOLUTION MULTIMODAL BRAIN AND
13
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 8 Data Tables
167
13.2
AI-ENABLED TECHNOLOGY
13.2.1
INCREASING ADOPTION OF AI FOR AUTOMATED AND QUANTITATIVE IMAGE ANALYSIS
13.2.2.1
INCREASING USE OF MACHINE LEARNING FOR AUTOMATED MEDICAL IMAGE ANALYSIS TO DRIVE SEGMENT
13.2.3.1
GROWING USE OF DEEP LEARNING FOR HIGH-PRECISION MEDICAL IMAGE RECONSTRUCTION AND ANALYSIS TO BOOST SEGMENT
13.2.4.1
INCREASING ADOPTION OF COMPUTER VISION FOR AUTOMATED DETECTION AND INTERPRETATION OF MEDICAL IMAGES TO BOOST SEGMENT
13.2.5
NATURAL LANGUAGE PROCESSING (NLP)
13.2.5.1
INCREASING USE OF NLP FOR AUTOMATED RADIOLOGY REPORTING AND CLINICAL INFORMATION EXTRACTION
13.3
CONVENTIONAL TECHNOLOGY
13.3.1
CONTINUED DEMAND FOR RELIABLE AND ESTABLISHED IMAGE PROCESSING
14
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 9 Data Tables
175
14.2.1
INCREASING ADOPTION OF AI-POWERED CARDIOVASCULAR IMAGE ANALYSIS TO DRIVE MARKET
14.3.1
INCREASING USE OF MEDICAL IMAGING AND AI FOR CANCER DETECTION AND TREATMENT MONITORING TO BOOST SEGMENT
14.4.1
RISING DEMAND FOR AI-ASSISTED NEUROLOGICAL IMAGING AND EARLY DISEASE DETECTION
14.5.1
GROWING ADOPTION OF AI-ENABLED IMAGING FOR ORTHOPEDIC DIAGNOSIS AND SURGICAL PLANNING
14.6.1
INCREASING ADOPTION OF AI-ENABLED DENTAL IMAGING AND DIAGNOSTIC ANALYSIS TO BOOST SEGMENT
14.7
OBSTETRICS & GYNECOLOGY
14.7.1
INCREASING ADOPTION OF AI-ENABLED OBSTETRIC AND GYNECOLOGICAL IMAGING
14.8
MAMMOGRAPHY/BREAST IMAGING
14.8.1
GROWING ADOPTION OF AI FOR BREAST CANCER DETECTION AND MAMMOGRAPHY WORKFLOW OPTIMIZATION
14.9
OTHER THERAPEUTIC AREAS
14.9.1
EXPANDING APPLICATIONS OF MEDICAL IMAGE ANALYSIS ACROSS EMERGING THERAPEUTIC AREAS
15
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 3 Data Tables
185
15.2.1
GROWING INTEGRATION OF AI-POWERED IMAGE ANALYSIS INTO CLINICAL WORKFLOWS TO BOOST SEGMENT
15.3.1
INCREASING ADOPTION OF AI-ENABLED STANDALONE IMAGE ANALYSIS SOLUTIONS TO DRIVE SEGMENT
16
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 371 Data Tables.
189
16.2.1
MACROECONOMIC OUTLOOK FOR NORTH AMERICA
16.2.2.1
GROWING DEMAND FOR FASTER DIAGNOSTICS TO BOOST DEMAND
16.2.3.1
INCREASING INVESTMENTS IN HEALTHCARE DATA INFRASTRUCTURE AND MEDICAL IMAGING AI TO DRIVE MARKET
16.3.1
MACROECONOMIC OUTLOOK FOR EUROPE
16.3.2.1
GROWING ADOPTION OF AI-POWERED MEDICAL IMAGING AND RADIOLOGY SOLUTIONS TO DRIVE MARKET
16.3.3.1
INCREASING ADOPTION OF AI-BASED MEDICAL IMAGING SOLUTIONS TO DRIVE MARKET
16.3.4.1
INCREASING GOVERNMENT SUPPORT FOR AI-ENABLED MEDICAL IMAGING TO BOOST MARKET
16.3.5.1
GROWING ADOPTION OF AI IN MEDICAL IMAGING AND DIAGNOSTIC WORKFLOWS TO BOOST MARKET
16.3.6.1
EXPANDING ADOPTION OF AI-POWERED MEDICAL IMAGING SOLUTIONS TO BOOST MARKET
16.4.1
MACROECONOMIC OUTLOOK FOR ASIA PACIFIC
16.4.2.1
EXPANDING DEPLOYMENT OF AI-POWERED MEDICAL IMAGING SOLUTIONS TO BOOST MARKET
16.4.3.1
GROWING ADOPTION OF AI IN MEDICAL IMAGING AND RADIOLOGY TO BOOST MARKET
16.4.4.1
INCREASING INVESTMENT IN AI-POWERED MEDICAL IMAGING AND DIAGNOSTIC INFRASTRUCTURE TO DRIVE MARKET
16.4.5.1
INCREASING INVESTMENT IN AI-ENABLED MEDICAL IMAGING AND DIAGNOSTIC INFRASTRUCTURE
STRONG GOVERNMENT AND INDUSTRY INVESTMENT IN AI-ENABLED
16.4.7
REST OF ASIA PACIFIC
16.5.1
MACROECONOMIC OUTLOOK FOR LATIN AMERICA
16.5.2.1
INCREASING INVESTMENT IN AI INFRASTRUCTURE AND MEDICAL IMAGING TO DRIVE MARKET
16.5.3.1
INCREASING DEPLOYMENT OF AI-ENABLED MEDICAL IMAGING INFRASTRUCTURE
16.5.4
REST OF LATIN AMERICA
16.5.4.1
GROWING ADOPTION OF AI IN MEDICAL IMAGING TO BOOST MARKET
16.6
MIDDLE EAST & AFRICA
16.6.1
MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA
16.6.2.1
EXPANDING HEALTHCARE DIGITALIZATION AND AI ADOPTION TO DRIVE MARKET
16.6.2.2.1
ACCELERATING ADOPTION OF AI IN MEDICAL IMAGING – KEY DRIVER
16.6.2.3.1
GOVERNMENT-LED AI INITIATIVES FOR SMART HEALTHCARE TO BOOST MARKET
16.6.2.4.1
INCREASING HEALTHCARE DIGITIZATION TO DRIVE MARKET
16.6.3.1
GROWING ADOPTION AND READINESS FOR AI-ENABLED MEDICAL IMAGING TO BOOST MARKET
16.6.4
REST OF MIDDLE EAST & AFRICA
17
COMPETITIVE LANDSCAPE
Discover strategic market moves and revenue trajectories shaping medical image analysis software leaders.
363
17.2
KEY PLAYER STRATEGIES/RIGHT TO WIN
17.2.1
OVERVIEW OF STRATEGIES ADOPTED BY PLAYERS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
17.3
REVENUE ANALYSIS, 2021–2025
17.4
MARKET SHARE ANALYSIS, 2025
17.5
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
17.5.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
17.5.5.1
COMPANY FOOTPRINT
17.5.5.2
REGION FOOTPRINT
17.5.5.4
TECHNOLOGY FOOTPRINT
17.5.5.5
IMAGE TYPE FOOTPRINT
17.6
COMPANY EVALUATION MATRIX: STARTUPS /SMES, 2025
17.6.1
PROGRESSIVE COMPANIES
17.6.2
RESPONSIVE COMPANIES
17.6.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
17.6.5.1
DETAILED LIST OF KEY STARTUPS/SMES
17.6.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
17.7
COMPANY VALUATION AND FINANCIAL METRICS
17.8
BRAND/SOFTWARE COMPARISON
17.9
COMPETITIVE SCENARIO
17.9.1
PRODUCT/SERVICE LAUNCHES & UPGRADES
18
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
385
18.1.1
SIEMENS HEALTHINEERS AG
18.1.1.1
PRODUCTS/SOLUTIONS/SERVICES OFFERED
18.1.1.2
RECENT DEVELOPMENTS
18.1.1.2.1
PRODUCT LAUNCHES & UPGRADES
18.1.1.3.2
STRATEGIC CHOICES
18.1.1.3.3
WEAKNESSES AND COMPETITIVE THREATS
18.1.3
KONINKLIJKE PHILIPS N.V.
18.1.4
CANON MEDICAL SYSTEMS CORPORATION
18.1.5
FUJIFILM HOLDINGS CORPORATION
18.1.11
BRUKER CORPORATION
18.1.13
MIRADA MEDICAL LTD.
18.1.14
MEDIAN TECHNOLOGIES
18.1.17
MICROSOFT CORPORATION
18.1.19
NANO-X IMAGING LTD
18.2.2
AIDOC MEDICAL LTD.
19
RESEARCH METHODOLOGY
468
19.1.1
SECONDARY RESEARCH
19.1.1.1
KEY DATA FROM SECONDARY SOURCES
19.1.2.1
KEY DATA FROM PRIMARY SOURCES
19.1.2.2
INSIGHTS FROM PRIMARY EXPERTS
19.2
RESEARCH METHODOLOGY DESIGN
19.3
MARKET SIZE ESTIMATION
19.4
MARKET BREAKDOWN DATA TRIANGULATION
19.5
MARKET SHARE ESTIMATION
19.7.1
SCOPE-RELATED LIMITATIONS
19.7.2
METHODOLOGY-RELATED LIMITATIONS
20.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
20.3
CUSTOMIZATION OPTIONS
TABLE 1
USD EXCHANGE RATES
TABLE 2
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: PORTER’S FIVE FORCES
TABLE 3
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: ROLE IN ECOSYSTEM
TABLE 4
INDICATIVE PRICE FOR IMAGE ANALYSIS SOFTWARE PLATFORMS, BY KEY PLAYERS, 2025
TABLE 5
INDICATIVE PRICE FOR MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY REGION (2025)
TABLE 6
CASE 1: MERCY'S DEPLOYMENT OF AIDOC AIOS TO ACCELERATE MEDICAL IMAGE ANALYSIS AND CLINICAL TRIAGE
TABLE 7
CASE 2: ADVOCATE HEALTH'S EXPANSION OF AIDOC AI FOR ENTERPRISE MEDICAL IMAGING
TABLE 8
CASE 3: LUNIT'S AI-ASSISTED MAMMOGRAPHY SCREENING DEPLOYMENT AND CLINICAL VALIDATION
TABLE 9
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 10
JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET (JANUARY 2015 TO AUGUST 2026)
TABLE 11
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: KEY PATENTS/PATENT APPLICATIONS
TABLE 12
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 13
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 14
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 15
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 16
MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 17
REGULATORY SCENARIO IN NORTH AMERICA
TABLE 18
REGULATORY SCENARIO IN EUROPE
TABLE 19
REGULATORY SCENARIO IN ASIA PACIFIC
TABLE 20
REGULATORY SCENARIO IN LATIN AMERICA
TABLE 21
REGULATORY SCENARIO IN MIDDLE EAST & AFRICA
TABLE 22
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)
TABLE 23
KEY BUYING CRITERIA FOR TOP THREE END USERS
TABLE 24
UNMET NEEDS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
TABLE 25
END USER EXPECTATIONS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
TABLE 26
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 27
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR HOSPITALS, BY REGION, 2024–2031 (USD MILLION)
TABLE 28
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR DIAGNOSTIC IMAGING CENTERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 29
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ACADEMIC & RESEARCH INSTITUTIONS, BY REGION, 2024–2031 (USD MILLION)
TABLE 30
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR OTHER END USERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 31
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 32
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR RECONSTRUCTION & VISUALIZATION, BY REGION, 2024–2031 (USD MILLION)
TABLE 33
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR DETECTION & LOCALIZATION, BY REGION, 2024–2031 (USD MILLION)
TABLE 34
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR SEGMENTATION & ANALYSIS, BY REGION, 2024–2031 (USD MILLION)
TABLE 35
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR REGISTRATION & COMPARISON, BY REGION, 2024–2031 (USD MILLION)
TABLE 36
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR REPORTING & COMMUNICATION, BY REGION, 2024–2031 (USD MILLION)
TABLE 37
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR CLINICAL DECISION SUPPORT, BY REGION, 2024–2031 (USD MILLION)
TABLE 38
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 39
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR 3D IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 40
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR 4D IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 41
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR 2D IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 42
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 43
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR RADIOGRAPHY (X-RAY), BY REGION, 2024–2031 (USD MILLION)
TABLE 44
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 45
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY REGION, 2024–2031 (USD MILLION)
TABLE 46
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR HIGH-END SLICE CT, BY REGION, 2024–2031 (USD MILLION)
TABLE 47
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MID-END SLICE CT, BY REGION, 2024–2031 (USD MILLION)
TABLE 48
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR LOW-END SLICE CT, BY REGION, 2024–2031 (USD MILLION)
TABLE 49
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 50
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY REGION, 2024–2031 (USD MILLION)
TABLE 51
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR CLOSED MRI SYSTEMS, BY REGION, 2024–2031 (USD MILLION)
TABLE 52
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR OPEN MRI SYSTEMS, BY REGION, 2024–2031 (USD MILLION)
TABLE 53
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 54
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 55
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR 2D ULTRASOUND SYSTEMS, BY REGION, 2024–2031 (USD MILLION)
TABLE 56
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR 3D & 4D ULTRASOUND SYSTEMS, BY REGION, 2024–2031 (USD MILLION)
TABLE 57
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR DOPPLER IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 58
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 59
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 60
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR POSITRON EMISSION TOMOGRAPHY (PET), BY REGION, 2024–2031 (USD MILLION)
TABLE 61
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR SINGLE-PHOTON EMISSION COMPUTED TOMOGRAPHY (SPECT), BY REGION, 2024–2031 (USD MILLION)
TABLE 62
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAMMOGRAPHY, BY REGION, 2024–2031 (USD MILLION)
TABLE 63
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 64
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY REGION, 2024–2031 (USD MILLION)
TABLE 65
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR PET/CT, BY REGION, 2024–2031 (USD MILLION)
TABLE 66
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR SPECT/CT, BY REGION, 2024–2031 (USD MILLION)
TABLE 67
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR PET/MR, BY REGION, 2024–2031 (USD MILLION)
TABLE 68
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR OTHERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 69
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 70
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 71
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 72
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MACHINE LEARNING, BY REGION, 2024–2031 (USD MILLION)
TABLE 73
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR DEEP LEARNING, BY REGION, 2024–2031 (USD MILLION)
TABLE 74
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTER VISION, BY REGION, 2024–2031 (USD MILLION)
TABLE 75
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NATURAL LANGUAGE PROCESSING (NLP), BY REGION, 2024–2031 (USD MILLION)
TABLE 76
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR CONVENTIONAL TECHNOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 77
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 78
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR CARDIOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 79
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ONCOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 80
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NEUROLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 81
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ORTHOPEDICS, BY REGION, 2024–2031 (USD MILLION)
TABLE 82
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR DENTAL, BY REGION, 2024–2031 (USD MILLION)
TABLE 83
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR OBSTETRICS & GYNECOLOGY, BY REGION, 2024–2031 (USD MILLION)
TABLE 84
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAMMOGRAPHY/BREAST IMAGING, BY REGION, 2024–2031 (USD MILLION)
TABLE 85
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR OTHER THERAPEUTIC AREAS, BY REGION, 2024–2031 (USD MILLION)
TABLE 86
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 87
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR INTEGRATED SOFTWARE, BY REGION, 2024–2031 (USD MILLION)
TABLE 88
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR STANDALONE SOFTWARE, BY REGION, 2024–2031 (USD MILLION)
TABLE 89
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 90
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 91
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 92
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 93
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 94
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 95
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 96
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 97
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 98
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 99
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 100
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 101
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 102
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 103
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 104
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 105
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 106
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 107
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 108
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 109
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 110
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 111
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 112
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 113
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 114
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 115
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 116
US: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 117
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 118
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 119
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 120
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 121
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 122
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 123
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 124
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 125
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 126
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 127
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 128
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 129
CANADA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 130
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 131
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 132
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 133
EUROPE MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 134
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 135
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 136
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 137
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 138
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 139
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 140
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 141
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/ HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 142
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 143
EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 144
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 145
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 146
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 147
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 148
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 149
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 150
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 151
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 152
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 153
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 154
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 155
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 156
GERMANY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 157
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 158
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 159
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 160
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 161
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 162
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 163
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 164
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 165
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 166
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 167
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 168
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 169
FRANCE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 170
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 171
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 172
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 173
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 174
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 175
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 176
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 177
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 178
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 179
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 180
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 181
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 182
UK: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 183
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 184
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 185
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 186
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 187
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 188
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 189
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 190
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 191
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 192
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 193
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 194
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 195
ITALY: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 196
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 197
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 198
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 199
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 200
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 201
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 202
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 203
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 204
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 205
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 206
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 207
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 208
SPAIN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 209
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 210
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 211
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 212
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 213
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 214
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 215
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 216
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 217
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 218
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 219
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 220
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 221
REST OF EUROPE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 222
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 223
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 224
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 225
ASIA PACIFIC: AI-ENABLED TECHNOLOGY MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 226
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 227
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 228
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 229
ASIA PACIFIC: COMPUTED TOMOGRAPHY (CT) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 230
ASIA PACIFIC: MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 231
ASIA PACIFIC: ULTRASOUND IMAGING MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 232
ASIA PACIFIC: NUCLEAR IMAGING MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 233
ASIA PACIFIC: COMBINED/HYBRID MODALITIES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 234
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 235
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 236
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 237
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 238
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 239
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 240
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 241
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 242
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 243
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 244
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 245
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 246
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 247
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 248
CHINA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 249
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 250
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 251
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 252
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 253
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 254
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 255
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 256
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 257
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 258
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 259
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 260
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 261
JAPAN: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 262
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 263
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 264
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 265
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 266
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 267
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 268
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE FOR COMPUTED TOMOGRAPHY (CT) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 269
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 270
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 271
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 272
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE FOR COMBINED/HYBRID MODALITIES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 273
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 274
INDIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 275
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 276
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 277
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 278
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 279
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 280
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 281
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 282
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 283
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 284
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 285
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 286
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 287
AUSTRALIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 288
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 289
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 290
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 291
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 292
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 293
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 294
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 295
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 296
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 297
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 298
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 299
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 300
SOUTH KOREA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 301
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 302
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 303
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 304
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 305
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 306
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 307
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 308
REST OF ASIA PACIFIC: MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 309
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 310
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 311
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 312
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 313
REST OF ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 314
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 315
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 316
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 317
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 318
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 319
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 320
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 321
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 322
LATIN AMERICA: MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 323
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 324
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 325
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 326
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 327
LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 328
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 329
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 330
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 331
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 332
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 333
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 334
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 335
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 336
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 337
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 338
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 339
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 340
BRAZIL: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 341
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 342
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 343
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 344
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 345
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 346
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 347
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 348
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 349
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 350
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 351
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 352
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 353
MEXICO: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 354
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 355
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 356
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 357
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 358
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 359
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 360
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 361
REST OF LATIN AMERICA: MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 362
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 363
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 364
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 365
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 366
REST OF LATIN AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 367
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 368
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 369
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 370
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 371
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 372
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 373
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 374
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 375
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 376
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 377
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 378
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 379
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 380
MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 381
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 382
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 383
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 384
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 385
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 386
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 387
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 388
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 389
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 390
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 391
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 392
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/ HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 393
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 394
GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 395
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 396
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 397
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 398
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 399
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 400
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 401
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 402
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 403
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 404
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 405
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 406
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 407
SAUDI ARABIA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 408
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 409
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 410
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 411
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 412
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 413
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 414
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 415
UAE: MEDICAL IMAGING ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI) MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 416
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 417
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 418
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 419
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 420
UAE: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 421
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 422
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 423
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 424
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 425
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 426
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 427
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 428
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 429
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 430
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 431
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 432
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 433
REST OF GCC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 434
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 435
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 436
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 437
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 438
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 439
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 440
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 441
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 442
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 443
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 444
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 445
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 446
SOUTH AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 447
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 448
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 449
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR AI-ENABLED TECHNOLOGY, BY TYPE, 2024–2031 (USD MILLION)
TABLE 450
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY FUNCTION, 2024–2031 (USD MILLION)
TABLE 451
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY IMAGE TYPE, 2024–2031 (USD MILLION)
TABLE 452
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY MODALITY, 2024–2031 (USD MILLION)
TABLE 453
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMPUTED TOMOGRAPHY (CT), BY TYPE, 2024–2031 (USD MILLION)
TABLE 454
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR MAGNETIC RESONANCE IMAGING (MRI), BY TYPE, 2024–2031 (USD MILLION)
TABLE 455
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR ULTRASOUND IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 456
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR NUCLEAR IMAGING, BY TYPE, 2024–2031 (USD MILLION)
TABLE 457
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET FOR COMBINED/HYBRID MODALITIES, BY TYPE, 2024–2031 (USD MILLION)
TABLE 458
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY THERAPEUTIC AREA, 2024–2031 (USD MILLION)
TABLE 459
REST OF MIDDLE EAST & AFRICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 460
OVERVIEW OF STRATEGIES DEPLOYED BY KEY COMPANIES
TABLE 461
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: DEGREE OF COMPETITION, 2025
TABLE 462
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: REGION FOOTPRINT
TABLE 463
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: TYPE FOOTPRINT
TABLE 464
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: TECHNOLOGY FOOTPRINT
TABLE 465
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: IMAGE TYPE FOOTPRINT
TABLE 466
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 467
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
TABLE 468
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: PRODUCT/SERVICE LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 469
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: DEALS, JANUARY 2023–AUGUST 2026
TABLE 470
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: EXPANSIONS, JANUARY 2023– AUGUST 2026
TABLE 471
SIEMENS HEALTHINEERS AG: BUSINESS OVERVIEW
TABLE 472
SIEMENS HEALTHINEERS AG: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 473
SIEMENS HEALTHINEERS AG: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 474
SIEMENS HEALTHINEERS AG: DEALS, JANUARY 2023–AUGUST 2026
TABLE 475
SIEMENS HEALTHINEERS: EXPANSIONS, JANUARY 2023–JULY 2026
TABLE 476
GE HEALTHCARE: BUSINESS OVERVIEW
TABLE 477
GE HEALTHCARE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 478
GE HEALTHCARE: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 479
GE HEALTHCARE: DEALS, JANUARY 2023– AUGUST 2026
TABLE 480
KONINKLIJKE PHILIPS N.V.: BUSINESS OVERVIEW
TABLE 481
KONINKLIJKE PHILIPS N.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 482
KONINKLIJKE PHILIPS N.V.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 483
KONINKLIJKE PHILIPS N.V.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 484
KONINKLIJKE PHILIPS N.V.: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 485
CANON MEDICAL SYSTEMS CORPORATION: BUSINESS OVERVIEW
TABLE 486
CANON MEDICAL SYSTEMS CORPORATION: PRODUCTS/SOLUTIONS/ SERVICES OFFERED
TABLE 487
CANON MEDICAL SYSTEMS CORPORATION: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 488
CANON MEDICAL SYSTEMS CORPORATION: DEALS, JANUARY 2023–AUGUST 2026
TABLE 489
FUJIFILM HOLDINGS CORPORATION: BUSINESS OVERVIEW
TABLE 490
FUJIFILM HOLDINGS CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 491
FUJIFILM HOLDINGS CORPORATION: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 492
FUJIFILM HOLDINGS CORPORATION: DEALS, JANUARY 2023–AUGUST 2026
TABLE 493
AGFA-GEVAERT N.V.: BUSINESS OVERVIEW
TABLE 494
AGFA-GEVAERT N.V.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 495
AGFA-GEVAERT N.V.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 496
AGFA-GEVAERT N.V.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 497
CARESTREAM HEALTH: BUSINESS OVERVIEW
TABLE 498
CARESTREAM HEALTH: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 499
CARESTREAM HEALTH: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 500
CARESTREAM HEALTH: DEALS, JANUARY 2023–AUGUST 2026
TABLE 501
HOLOGIC, INC.: BUSINESS OVERVIEW
TABLE 502
HOLOGIC, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 503
HOLOGIC, INC.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 504
HOLOGIC, INC.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 505
MERATIVE: BUSINESS OVERVIEW
TABLE 506
MERATIVE: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 507
MERATIVE: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 508
MERATIVE: DEALS, JANUARY 2023–AUGUST 2026
TABLE 509
MERATIVE: EXPANSIONS, JANUARY 2023–AUGUST 2026
TABLE 510
SECTRA AB: BUSINESS OVERVIEW
TABLE 511
SECTRA AB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 512
SECTRA AB: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023– AUGUST 2026
TABLE 513
SECTRA AB: DEALS, JANUARY 2023–AUGUST 2026
TABLE 514
BRUKER CORPORATION: BUSINESS OVERVIEW
TABLE 515
BRUKER CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 516
QUIBIM: BUSINESS OVERVIEW
TABLE 517
QUIBIM: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 518
QUIBIM: DEALS, JANUARY 2023–AUGUST 2026
TABLE 519
MIRADA MEDICAL LTD.: BUSINESS OVERVIEW
TABLE 520
MIRADA MEDICAL LTD.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 521
MIRADA MEDICAL LTD.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 522
MIRADA MEDICAL LTD.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 523
MIRADA MEDICAL LTD.: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 524
MEDIAN TECHNOLOGIES: BUSINESS OVERVIEW
TABLE 525
MEDIAN TECHNOLOGIES: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 526
MEDIAN TECHNOLOGIES: PRODUCTS LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 527
MEDIAN TECHNOLOGIES: DEALS, JANUARY 2023–AUGUST 2026
TABLE 528
ELUCID: BUSINESS OVERVIEW
TABLE 529
ELUCID: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 530
ELUCID: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 531
ELUCID: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026
TABLE 532
RAPIDAI INC.: BUSINESS OVERVIEW
TABLE 533
RAPIDAI INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 534
RAPIDAI INC.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 535
RAPIDAI INC.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 536
MICROSOFT CORPORATION: BUSINESS OVERVIEW
TABLE 537
MICROSOFT CORPORATION: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 538
MICROSOFT CORPORATION: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 539
MICROSOFT CORPORATION: DEALS, JANUARY 2023–AUGUST 2026
TABLE 540
TEMPUS AI, INC.: BUSINESS OVERVIEW
TABLE 541
TEMPUS AI, INC.: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 542
TEMPUS AI, INC.: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 543
TEMPUS AI, INC.: DEALS, JANUARY 2023–AUGUST 2026
TABLE 544
NANO-X IMAGING LTD: BUSINESS OVERVIEW
TABLE 545
NANO-X IMAGING LTD: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 546
NANO-X IMAGING LTD: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 547
NANO-X IMAGING LTD: DEALS, JANUARY 2023–AUGUST 2026
TABLE 548
CONTEXTVISION AB: BUSINESS OVERVIEW
TABLE 549
CONTEXTVISION AB: PRODUCTS/SOLUTIONS/SERVICES OFFERED
TABLE 550
CONTEXTVISION AB: PRODUCT LAUNCHES & UPGRADES, JANUARY 2023–AUGUST 2026
TABLE 551
CONTEXTVISION AB: DEALS, JANUARY 2023–AUGUST 2026
TABLE 552
RISK ASSESSMENT: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
FIGURE 2
GLOBAL MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, 2024–2031
FIGURE 3
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, 2023–2026
FIGURE 4
DISRUPTIONS INFLUENCING GROWTH OF MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
FIGURE 5
HIGH-GROWTH SEGMENTS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, 2026–2031
FIGURE 6
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET DURING FORECAST PERIOD
FIGURE 7
RISING DEMAND FOR MEDICAL IMAGE ANALYSIS SOFTWARE AND INCREASED ADOPTION TO REDUCE DIAGNOSIS TIMELINES & COSTS TO DRIVE GROWTH
FIGURE 8
INTEGRATED SOFTWARE ACCOUNTED FOR LARGEST MARKET SHARE IN NORTH AMERICA IN 2025
FIGURE 9
INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD
FIGURE 10
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 11
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: VALUE CHAIN ANALYSIS
FIGURE 12
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: ECOSYSTEM ANALYSIS
FIGURE 13
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
FIGURE 14
RECENT FUNDING OF PLAYERS IN THE MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
FIGURE 15
PATENT PUBLICATION TRENDS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET, 2015–2026
FIGURE 16
JURISDICTION AND TOP APPLICANT ANALYSIS IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET (JANUARY 2015 TO AUGUST 2026)
FIGURE 17
TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) IN MEDICAL IMAGE ANALYSIS SOFTWARE MARKET (JANUARY 2015 TO AUGUST 2026)
FIGURE 18
MARKET POTENTIAL OF AI/GEN AI ON MEDICAL IMAGE ANALYSIS SOFTWARE ACROSS END USERS
FIGURE 19
IMPACT OF AI/GEN AI ON INTERCONNECTED & ADJACENT ECOSYSTEMS
FIGURE 20
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS
FIGURE 21
KEY BUYING CRITERIA FOR TOP THREE END USERS
FIGURE 22
NORTH AMERICA: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET SNAPSHOT
FIGURE 23
ASIA PACIFIC: MEDICAL IMAGE ANALYSIS SOFTWARE MARKET SNAPSHOT
FIGURE 24
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: REVENUE ANALYSIS OF TOP FIVE PLAYERS, 2021–2025
FIGURE 25
MARKET SHARE ANALYSIS OF COMPANIES OFFERING MEDICAL IMAGE ANALYSIS SOFTWARE SERVICES/SOLUTIONS, 2025
FIGURE 26
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 27
FOOTPRINT OF COMPANIES IN THE MEDICAL IMAGE ANALYSIS SOFTWARE MARKET
FIGURE 28
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 29
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF MEDICAL IMAGE ANALYSIS SOFTWARE VENDORS
FIGURE 30
FINANCIAL METRICS (EV/EBITDA)
FIGURE 31
BRAND/PRODUCT COMPARATIVE ANALYSIS
FIGURE 32
SIEMENS HEALTHINEERS AG: COMPANY SNAPSHOT (2025)
FIGURE 33
GE HEALTHCARE: COMPANY SNAPSHOT (2025)
FIGURE 34
KONINKLIJKE PHILIPS N.V.: COMPANY SNAPSHOT (2025)
FIGURE 35
CANON MEDICAL SYSTEMS CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 36
FUJIFILM HOLDINGS CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 37
AGFA-GEVAERT N.V.: COMPANY SNAPSHOT (2025)
FIGURE 38
SECTRA AB: COMPANY SNAPSHOT (2026)
FIGURE 39
BRUKER CORPORATION: COMPANY SNAPSHOT (2025)
FIGURE 40
MEDIAN TECHNOLOGIES: COMPANY SNAPSHOT (2025)
FIGURE 41
MICROSOFT CORPORATION: COMPANY SNAPSHOT (2026)
FIGURE 42
TEMPUS AI, INC.: COMPANY SNAPSHOT (2025)
FIGURE 43
NANO-X IMAGING LTD: COMPANY SNAPSHOT (2025)
FIGURE 44
CONTEXTVISION AB: COMPANY SNAPSHOT (2025)
FIGURE 45
RESEARCH DESIGN
FIGURE 46
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION
FIGURE 47
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
FIGURE 48
BOTTOM-UP APPROACH
FIGURE 49
TOP-DOWN APPROACH
FIGURE 50
CAGR PROJECTIONS FROM ANALYSIS OF DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 51
MEDICAL IMAGE ANALYSIS SOFTWARE MARKET: CAGR PROJECTION ANALYSIS
FIGURE 52
DATA TRIANGULATION METHODOLOGY


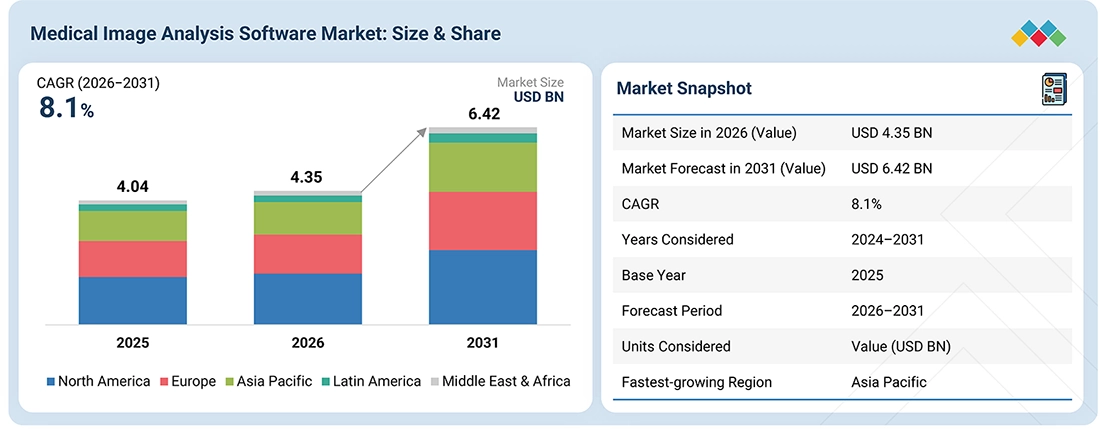
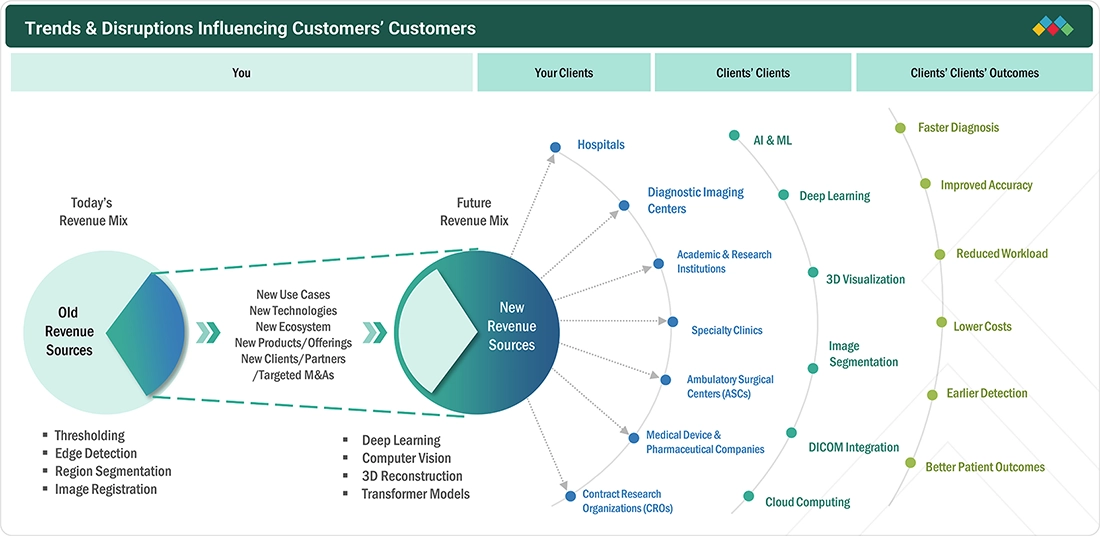


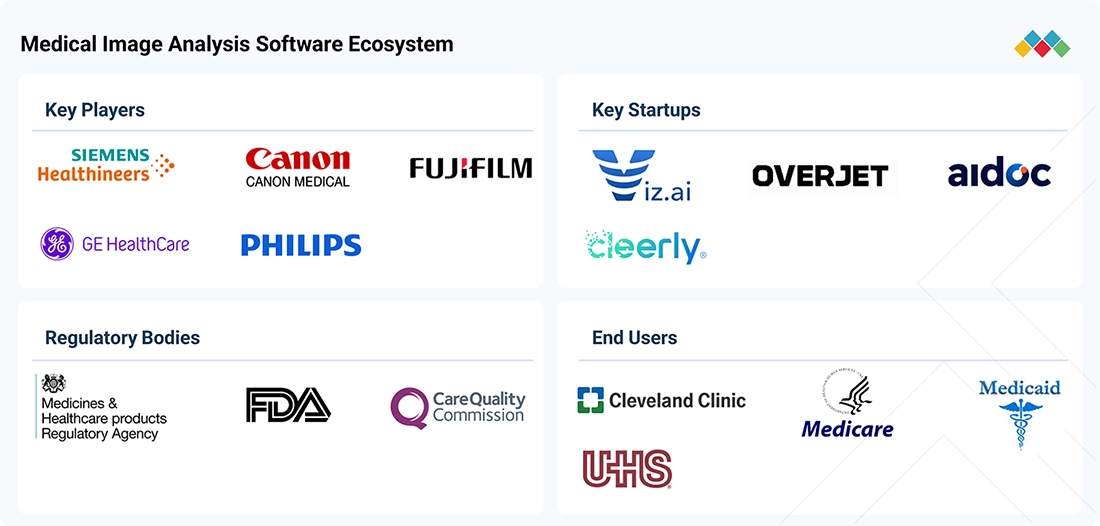
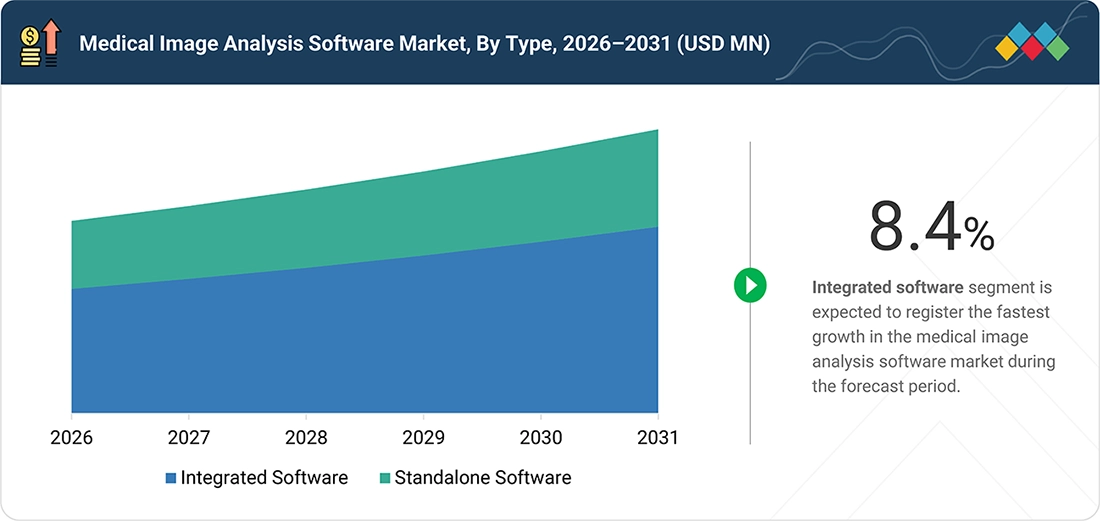
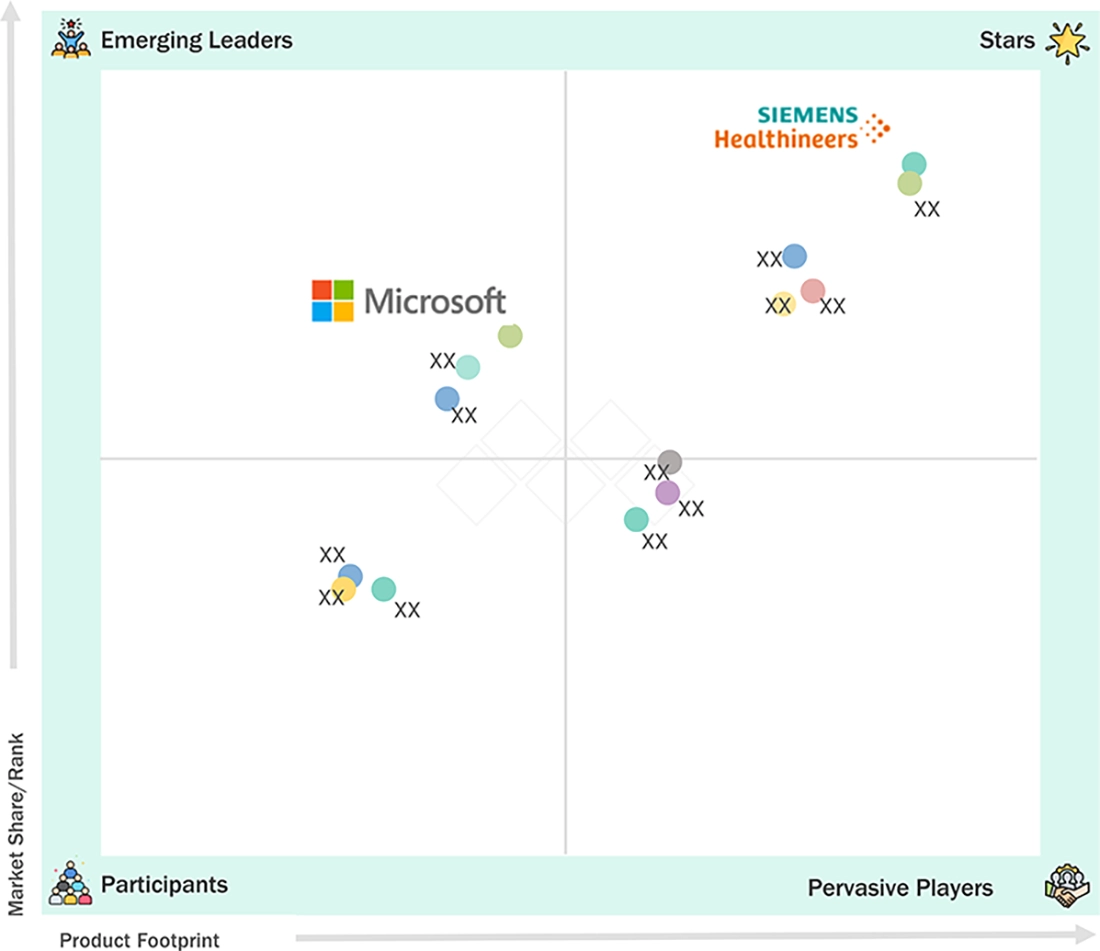
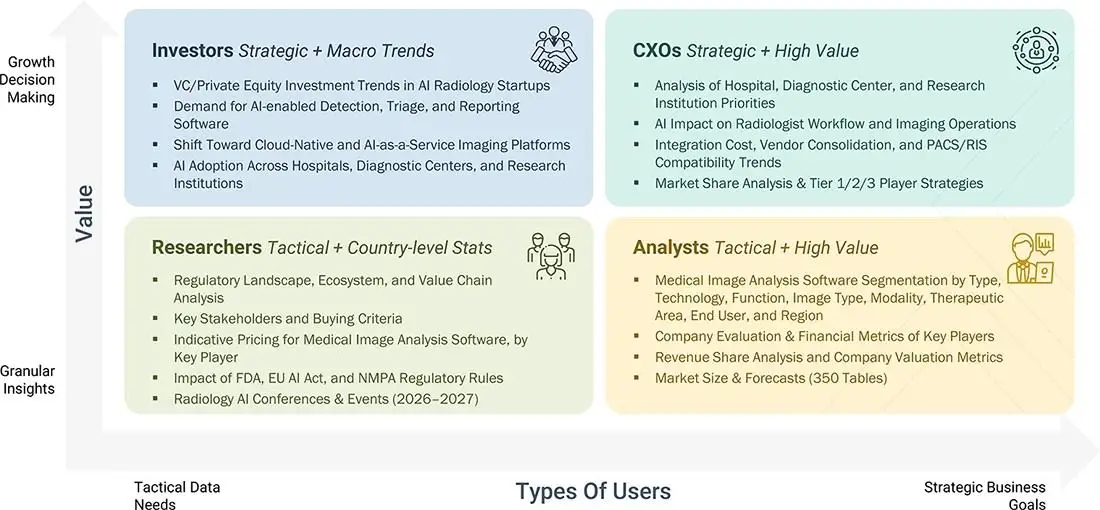
 Exclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.
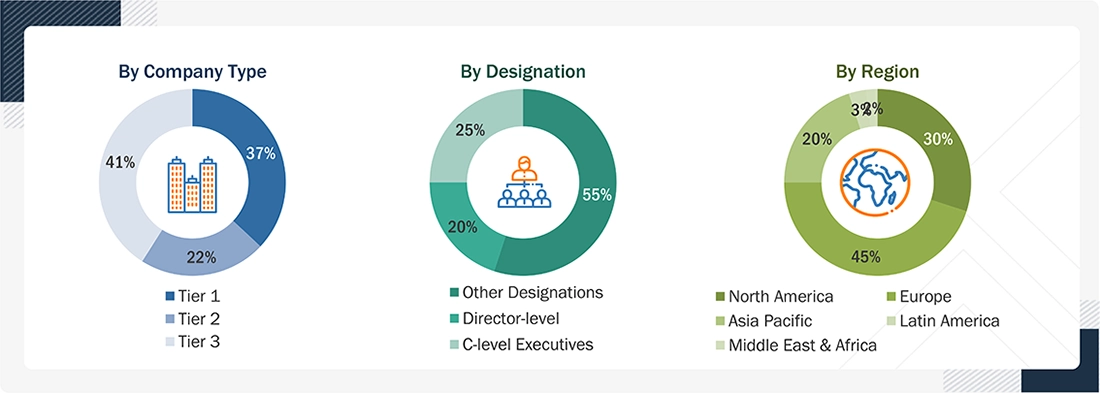
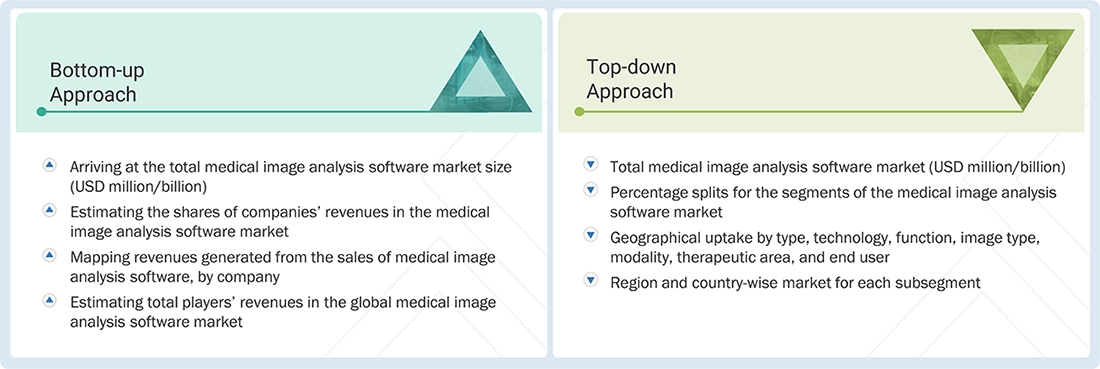






Growth opportunities and latent adjacency in Medical Image Analysis Software Market