4
MARKET OVERVIEW
AI-driven VR platforms are revolutionizing medical education amid rising demand for risk-free training.
45
4.3
MARKET DYNAMICS: IMPACT ANALYSIS
4.3.1.1
RISING DEMAND FOR REALISTIC AND RISK-FREE TRAINING ENVIRONMENTS IN MEDICAL EDUCATION
4.3.1.2
RAPID TECHNOLOGICAL ADVANCEMENTS IN MEDICAL EDUCATION
4.3.1.3
SURGING DEMAND FOR MINIMALLY INVASIVE TREATMENTS
4.3.1.4
INCREASING FOCUS ON PATIENT SAFETY
4.3.1.5
GROWING ADOPTION OF AI-DRIVEN VR PLATFORMS TO IMPROVE CLINICAL DECISION-MAKING
4.3.2.1
LIMITED AVAILABILITY OF FUNDS TO ESTABLISH SIMULATION TRAINING CENTERS
4.3.2.2
POORLY DESIGNED MEDICAL SIMULATORS
4.3.3.1
WIDENING WORKFORCE GAPS CREATING DEMAND FOR SIMULATION-BASED TRAINING SOLUTIONS
4.3.3.2
GROWING AWARENESS ABOUT SIMULATION TRAINING IN EMERGING ECONOMIES
4.3.4.1
HIGH COST OF SIMULATORS
4.3.4.2
OPERATIONAL CHALLENGES
4.4
UNMET NEEDS & WHITE SPACES
4.5
INTERCONNECTED MARKETS & CROSS-SECTOR OPPORTUNITIES
4.6
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS
5
INDUSTRY TRENDS
Navigate competitive dynamics and pricing shifts in the evolving global healthcare IT landscape.
55
5.1
PORTER’S FIVE FORCES ANALYSIS
5.1.1
BARGAINING POWER OF SUPPLIERS
5.1.2
BARGAINING POWER OF BUYERS
5.1.3
THREAT OF SUBSTITUTES
5.1.4
THREAT OF NEW ENTRANTS
5.1.5
INTENSITY OF COMPETITIVE RIVALRY
5.2
MACROECONOMIC INDICATORS
5.2.1
GDP TRENDS & FORECAST
5.2.2
TRENDS IN GLOBAL HEALTHCARE IT INDUSTRY
5.5.1
INDICATIVE PRICING ANALYSIS OF MEDICAL SIMULATION PRODUCTS, BY KEY PLAYER, 2025
5.5.2
INDICATIVE PRICING ANALYSIS OF MEDICAL SIMULATION PRODUCTS, BY REGION, 2025
5.6
KEY CONFERENCES & EVENTS, 2026–2027
5.7
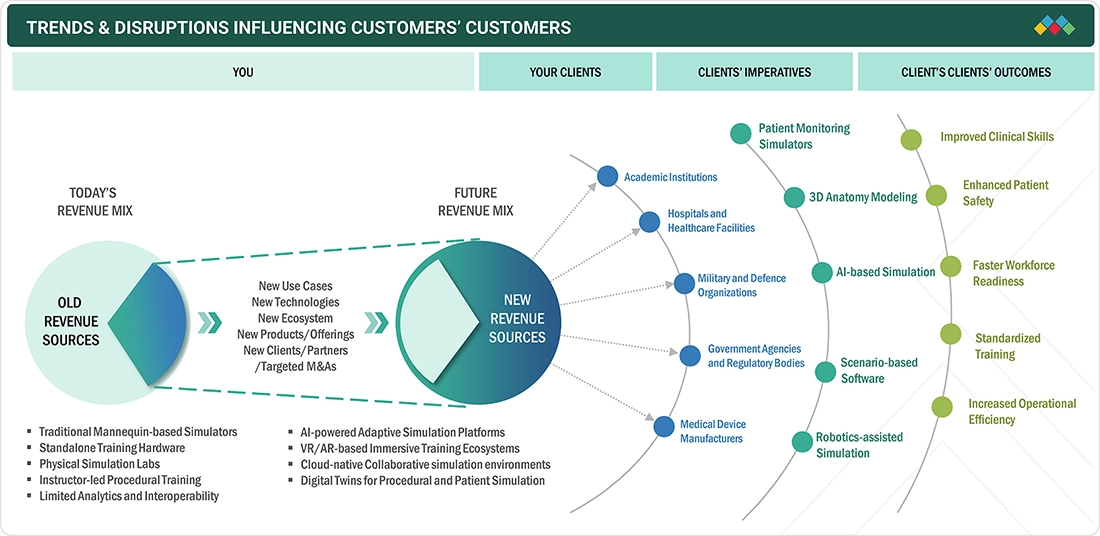
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES
5.8
INVESTMENT & FUNDING SCENARIO
5.9.1
CASE STUDY 1: ENHANCING CLINICAL READINESS: NORTHUMBRIA UNIVERSITY'S SCALABLE SIMULATION PROGRAM IN PARTNERSHIP WITH OMB
5.9.2
CASE STUDY 2: OPTIMIZING PATIENT FLOW AND INFRASTRUCTURE: MEMORIAL HEALTH SYSTEM’S SIMULATION-DRIVEN EFFICIENCY GAINS WITH SIMUL8
5.10
IMPACT OF 2025 US TARIFFS ON MEDICAL SIMULATION MARKET
5.10.3
PRICE IMPACT ANALYSIS
5.10.4
IMPACT ON COUNTRY/REGION
5.10.5
IMPACT ON END-USE INDUSTRIES
5.10.5.1
ACADEMIC INSTITUTES
5.10.5.3
MILITARY ORGANIZATIONS
6
STRATEGIC DISRUPTIONS THROUGH TECHNOLOGY, PATENTS, AND DIGITAL & AI ADOPTION
Unlock transformative market potential with AI-driven simulations and high-fidelity digital integrations.
70
6.1
KEY EMERGING TECHNOLOGIES
6.1.1
COMPUTER-BASED SIMULATIONS
6.1.2
HAPTIC FEEDBACK DEVICES
6.1.3
ARTIFICIAL INTELLIGENCE & VIRTUAL REALITY
6.2
COMPLEMENTARY TECHNOLOGIES
6.2.1
BIG DATA & INTEROPERABILITY PLATFORMS
6.2.2
LEARNING MANAGEMENT SYSTEMS (LMS)
6.3
ADJACENT TECHNOLOGIES
6.4
TECHNOLOGY/PRODUCT ROADMAP
6.5.1
PATENT PUBLICATION TRENDS FOR MEDICAL SIMULATION MARKET
6.5.2
INSIGHTS: JURISDICTION & TOP APPLICANT ANALYSIS
6.6.1
AI-DRIVEN ADAPTIVE SIMULATION & PERFORMANCE ANALYTICS
6.6.2
DIGITAL TWIN-ENABLED PATIENT-SPECIFIC SIMULATION
6.6.3
IMMERSIVE XR-BASED COLLABORATIVE TRAINING ENVIRONMENTS
6.6.4
REMOTE, CLOUD-BASED SIMULATION, AND SCALABILITY
6.6.5
HAPTIC INNOVATION & HIGH-FIDELITY PHYSICAL-DIGITAL INTEGRATION
6.6.6
SIMULATION FOR CLINICAL DECISION SUPPORT & RISK REDUCTION
6.7
IMPACT OF AI/GEN AI ON MEDICAL SIMULATION MARKET
6.7.1
MARKET POTENTIAL OF AI/GEN AI
6.7.2
CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION
6.7.2.1
AI-DRIVEN SURGICAL SIMULATION AND PERFORMANCE ANALYTICS AT SURGICAL SCIENCE SWEDEN AB
6.7.3
IMPACT OF AI/GEN AI ON INTERCONNECTED & ADJACENT ECOSYSTEMS
6.7.3.1
AI-DRIVEN ADAPTIVE SIMULATION AND TRAINING PLATFORMS
6.7.3.2
VIRTUAL PATIENTS, DIGITAL TWINS, AND SIMULATION INTELLIGENCE
6.7.3.3
REMOTE SIMULATION, COLLABORATION, AND SKILL VALIDATION
6.7.4
USER READINESS & IMPACT ASSESSMENT
6.7.4.1.1
USER A: ACADEMIC INSTITUTES
6.7.4.1.2
USER B: HOSPITALS
6.7.4.1.3
USER C: MILITARY ORGANIZATIONS
6.7.4.2
IMPACT ASSESSMENT
6.7.4.2.1
USER A: ACADEMIC INSTITUTES
6.7.4.2.2
USER B: HOSPITALS
6.7.4.2.3
USER C: MILITARY ORGANIZATIONS
7
REGULATORY LANDSCAPE
Navigate complex global regulations with insights on regional compliance and key regulatory bodies.
83
7.1
REGIONAL REGULATIONS & COMPLIANCE
7.1.1
REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
8
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Unlock stakeholder influence to overcome adoption barriers and meet unmet industry needs effectively.
87
8.1
DECISION-MAKING PROCESS
8.2
KEY STAKEHOLDERS IN BUYING PROCESS & THEIR EVALUATION CRITERIA
8.2.1
KEY STAKEHOLDERS INVOLVED IN BUYING PROCESS
8.3
ADOPTION BARRIERS & INTERNAL CHALLENGES
8.4
UNMET NEEDS FROM END-USE INDUSTRIES
8.4.2
END-USER EXPECTATIONS
9
MEDICAL SIMULATION MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 56 Data Tables
92
9.2
HEALTHCARE SIMULATION ANATOMICAL MODELS
9.2.1.1
PATIENT SIMULATORS MARKET, BY TYPE
9.2.1.1.1
HIGH-FIDELITY PATIENT SIMULATORS
9.2.1.1.2
MEDIUM-FIDELITY PATIENT SIMULATORS
9.2.1.1.3
LOW-FIDELITY PATIENT SIMULATORS
9.2.1.2
PATIENT SIMULATORS MARKET, BY APPLICATION
9.2.1.2.1
LAPAROSCOPIC SURGICAL SIMULATORS
9.2.1.2.2
GYNECOLOGY SIMULATORS
9.2.1.2.3
CARDIOVASCULAR SIMULATORS
9.2.1.2.4
ORTHOPEDIC SURGICAL SIMULATORS
9.2.1.2.5
SPINE SURGICAL SIMULATORS
9.2.1.2.6
ENDOVASCULAR SIMULATORS
9.2.1.2.7
OTHER PATIENT SIMULATORS
9.2.2.1
INABILITY TO IMITATE EMOTIONAL ATTRIBUTES OF PATIENTS TO RESTRAIN GROWTH
9.2.3
INTERVENTIONAL/SURGICAL SIMULATORS
9.2.3.1
LAPAROSCOPIC SURGICAL SIMULATORS
9.2.3.1.1
INCREASING PREFERENCE FOR MINIMALLY INVASIVE SURGERIES TO DRIVE GROWTH
9.2.3.2
GYNECOLOGY SURGICAL SIMULATORS
9.2.3.2.1
INCREASING INCIDENCE OF FIBROIDS AND POLYPS IN WOMEN TO DRIVE DEMAND FOR GYNECOLOGY SIMULATORS
9.2.3.3
CARDIOVASCULAR SURGICAL SIMULATORS
9.2.3.3.1
INCREASING PREVALENCE OF OBESITY AND DIABETES TO BOOST DEMAND
9.2.3.4
ORTHOPEDIC SURGICAL SIMULATORS
9.2.3.4.1
ENHANCEMENT IN SURGEON SKILLS BY ORTHOPEDIC SIMULATION TRAINING TO DRIVE DEMAND
9.2.3.5
SPINE SURGICAL SIMULATORS
9.2.3.5.1
GROWING USE OF SPINE SURGICAL SIMULATORS IN TRAINING SURGEONS TO BOOST DEMAND
9.2.3.6
ENDOVASCULAR SURGICAL SIMULATORS
9.2.3.6.1
ABILITY TO REDUCE MORTALITY RATES TO DRIVE DEMAND FOR ENDOVASCULAR SURGICAL SIMULATORS
9.2.3.7
OTHER INTERVENTIONAL/SURGICAL SIMULATORS
9.2.4
ULTRASOUND SIMULATORS
9.2.4.1
INFERIOR QUALITY IMAGES DUE TO LOW DYNAMICS AND SPATIAL RESOLUTION TO RESTRAIN GROWTH
9.2.5.1
EXPANDING DENTAL TOURISM INDUSTRY TO DRIVE GROWTH
9.2.6.1
INCREASING INCIDENCE OF EYE DISORDERS TO DRIVE GROWTH
9.3.1
RISING TECHNOLOGICAL ADVANCEMENTS TO DRIVE ADOPTION OF WEB-BASED SIMULATION
9.4
HEALTHCARE SIMULATION SOFTWARE
9.4.1
ABILITY TO REDUCE OVERALL SURGICAL PROCESS TRAINING TIME TO DRIVE ADOPTION
9.5
SIMULATION TRAINING SERVICES
9.5.1
VENDOR-BASED TRAINING
9.5.1.1
HIGH FOCUS ON PATIENT SAFETY TO DRIVE DEMAND
9.5.2
EDUCATIONAL SOCIETIES
9.5.2.1
GROWING NEED FOR PROPER TRAINING AND AUTHENTICITY OF KNOWLEDGE TO DRIVE GROWTH
9.5.3
CUSTOM CONSULTING SERVICES
9.5.3.1
GROWING NEED TO LIMIT ERRORS ASSOCIATED WITH TRADITIONAL MEDICAL TRAINING SYSTEMS TO DRIVE GROWTH
10
MEDICAL SIMULATION MARKET, BY TECHNOLOGY
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 7 Data Tables
128
10.2
VIRTUAL PATIENT SIMULATION
10.2.1
INCREASING FOCUS ON AUGMENTED REALITY/VIRTUAL REALITY TO DRIVE MARKET
10.3.1
INCREASING ADOPTION IN MEDICAL TRAINING TO DRIVE MARKET
10.4
PROCEDURAL REHEARSAL TECHNOLOGY
10.4.1
NEED FOR ADVANCING SURGICAL SKILLS WITH REHEARSAL TECH TO FUEL MARKET GROWTH
11
MEDICAL SIMULATION MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 9 Data Tables
134
11.2.1
GROWING NEED FOR SKILLED MEDICAL PROFESSIONALS TO DRIVE DEMAND
11.3.1
RISING FOCUS ON MINIMIZING MEDICAL ERRORS TO DRIVE DEMAND
11.4
MILITARY ORGANIZATIONS
11.4.1
EXPLORATION OF NEW METHODS OF MEDICAL CARE DURING WARFARE TO DRIVE DEMAND
12
MEDICAL SIMULATION MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 231 Data Tables.
141
12.2.1
NORTH AMERICA: MACROECONOMIC OUTLOOK
12.2.2.1
INCREASING DEMAND FOR VIRTUAL TUTORS AND HIGH HEALTHCARE SPENDING TO BOOST GROWTH
12.2.3.1
CLINICAL SIMULATION AND COMPETENCY-BASED TRAINING IN CANADA TO FUEL MARKET GROWTH
12.3.1
EUROPE: MACROECONOMIC OUTLOOK
12.3.2.1
HIGH HEALTHCARE SPENDING TO DRIVE MARKET GROWTH
12.3.3.1
GROWING FOCUS ON USE OF INNOVATIVE METHODS IN MEDICAL TRAINING TO DRIVE GROWTH
12.3.4.1
RISING NUMBER OF HEALTHCARE SIMULATION CENTERS AND HOSPITALS TO DRIVE GROWTH
12.3.5.1
SHORTAGE OF TRAINED HEALTHCARE PERSONNEL TO DRIVE GROWTH
12.3.6.1
INCREASING NUMBER OF SURGICAL PROCEDURES TO BOOST GROWTH
12.4.1
ASIA PACIFIC: MACROECONOMIC OUTLOOK
12.4.2.1
INCREASING DEMAND FOR TRAINED MEDICAL PROFESSIONALS TO DRIVE GROWTH
12.4.3.1
INCREASING DEMAND FOR VIRTUAL TUTORS AND TECHNOLOGICALLY ADVANCED SIMULATORS TO DRIVE GROWTH
12.4.4.1
GROWING AWARENESS REGARDING PATIENT SAFETY DUE TO HEALTHCARE NEGLIGENCE TO DRIVE GROWTH
12.4.5.1
ACCREDITATION-DRIVEN TRAINING AND NATIONAL WORKFORCE POLICIES TO FUEL MEDICAL SIMULATION ADOPTION IN AUSTRALIA
12.4.6.1
TECHNOLOGY-DRIVEN INNOVATION AND NATIONAL DIGITAL HEALTH INITIATIVES TO ACCELERATE ADOPTION OF MEDICAL SIMULATION IN SOUTH KOREA
12.4.7
REST OF ASIA PACIFIC
12.5.1
LATIN AMERICA: MACROECONOMIC OUTLOOK
12.5.2.1
HIGH INCIDENCE OF CHRONIC DISEASES TO DRIVE MARKET
12.5.3.1
DISRUPTIVE TECHNOLOGIES AND PUBLIC-PRIVATE PARTNERSHIPS TO BOOST GROWTH
12.5.4
REST OF LATIN AMERICA
12.6
MIDDLE EAST & AFRICA
12.6.1
MIDDLE EAST & AFRICA: MACROECONOMIC OUTLOOK
12.6.2.1
FOCUS ON ENHANCING PATIENT CARE TO DRIVE MARKET
12.6.2.2.1
GOVERNMENT-LED DIGITAL TRANSFORMATION AND STRONG INVESTMENTS IN AI-DRIVEN HEALTHCARE TO BOOST MARKET
12.6.2.3.1
QUALITY-DRIVEN HEALTHCARE STRATEGY AND INSTITUTIONAL INVESTMENTS TO ACCELERATE SIMULATION DEMAND IN UAE
12.6.2.4
REST OF GCC COUNTRIES
12.6.3.1
EVOLVING FACILITY ACCREDITATION AND WORKFORCE TRAINING NEEDS TO ACCELERATE SIMULATION ADOPTION
12.6.4
REST OF MIDDLE EAST & AFRICA
13
COMPETITIVE LANDSCAPE
Gain strategic insights into market leaders and emerging players shaping the competitive landscape.
257
13.2
KEY PLAYER STRATEGIES/RIGHT TO WIN, 2023–2026
13.3
REVENUE ANALYSIS, 2021–2025
13.4
MARKET SHARE ANALYSIS, 2025
13.5
BRAND/PRODUCT COMPARISON
13.6
COMPANY VALUATION & FINANCIAL METRICS
13.7
MARKET RANKING ANALYSIS, 2025
13.8
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025
13.8.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025
13.8.5.1
COMPANY FOOTPRINT
13.8.5.2
REGION FOOTPRINT
13.8.5.3
PRODUCT & SERVICE FOOTPRINT
13.8.5.4
TECHNOLOGY FOOTPRINT
13.8.5.5
END-USER FOOTPRINT
13.9
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025
13.9.1
PROGRESSIVE COMPANIES
13.9.2
RESPONSIVE COMPANIES
13.9.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025
13.9.5.1
DETAILED LIST OF KEY STARTUPS/SMES
13.9.5.2
COMPETITIVE BENCHMARKING OF KEY STARTUPS/SMES
13.10
COMPETITIVE SCENARIO
13.10.1
PRODUCT LAUNCHES & ENHANCEMENTS
14
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)
276
14.1.1
SURGICAL SCIENCE SWEDEN AB
14.1.1.1
BUSINESS OVERVIEW
14.1.1.2
PRODUCTS OFFERED
14.1.1.3
RECENT DEVELOPMENTS
14.1.1.3.1
PRODUCT ENHANCEMENTS
14.1.1.4.2
STRATEGIC CHOICES
14.1.1.4.3
WEAKNESSES & COMPETITIVE THREATS
14.1.3
GAUMARD SCIENTIFIC
14.1.4
KYOTO KAGAKU CO., LTD.
14.1.5
LIMBS & THINGS LTD.
14.1.7
SIMULAB CORPORATION
14.1.9
OPERATIVE EXPERIENCE, INC.
14.1.10
ELEVATE HEALTHCARE
14.1.15
ERLER-ZIMMER MEDICAL GMBH
15
RESEARCH METHODOLOGY
355
15.1.1
SECONDARY RESEARCH
15.1.1.1
KEY DATA FROM SECONDARY SOURCES
15.1.2.2
KEY DATA FROM PRIMARY SOURCES
15.1.2.3
BREAKDOWN OF PRIMARY INTERVIEWS
15.1.2.4
INSIGHTS FROM PRIMARY EXPERTS
15.2
RESEARCH METHODOLOGY DESIGN
15.3
MARKET SIZE ESTIMATION
15.5
RESEARCH ASSUMPTIONS
15.6
RESEARCH LIMITATIONS
15.6.1
METHODOLOGY-RELATED
16.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL
16.3
CUSTOMIZATION OPTIONS
TABLE 1
EXCHANGE RATES CONSIDERED FOR CONVERTING CURRENCIES TO USD
TABLE 2
MEDICAL SIMULATION MARKET: IMPACT OF PORTER’S FIVE FORCES
TABLE 3
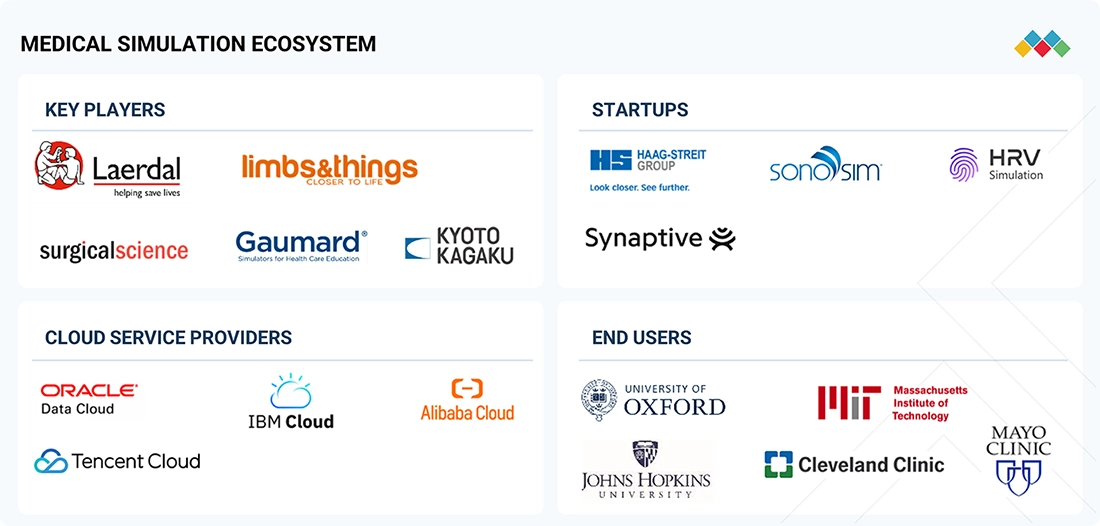
MEDICAL SIMULATION MARKET: ROLE OF COMPANIES IN ECOSYSTEM
TABLE 4
INDICATIVE PRICING ANALYSIS OF MEDICAL SIMULATION PRODUCTS, BY KEY PLAYER, 2025
TABLE 5
INDICATIVE PRICING ANALYSIS OF MEDICAL SIMULATION PRODUCTS, BY REGION, 2025
TABLE 6
MEDICAL SIMULATION MARKET: LIST OF KEY CONFERENCES & EVENTS, 2026–2027
TABLE 7
US ADJUSTED RECIPROCAL TARIFF RATES
TABLE 8
JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR MEDICAL SIMULATION MARKET
TABLE 9
MEDICAL SIMULATION MARKET: LIST OF PATENTS/PATENT APPLICATIONS
TABLE 10
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 11
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 12
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 13
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 14
MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS
TABLE 15
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END USER (%)
TABLE 16
KEY BUYING CRITERIA, BY END USER
TABLE 17
UNMET NEEDS IN MEDICAL SIMULATION MARKET
TABLE 18
END-USER EXPECTATIONS IN MEDICAL SIMULATION MARKET
TABLE 19
MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 20
HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 21
HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 22
KEY PLAYERS OFFERING PATIENT SIMULATORS
TABLE 23
PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 24
PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 25
PATIENT SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 26
KEY MARKET PLAYERS OFFERING HIGH-FIDELITY PATIENT SIMULATORS
TABLE 27
HIGH-FIDELITY PATIENT SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 28
KEY MARKET PLAYERS OFFERING MEDIUM-FIDELITY PATIENT SIMULATORS
TABLE 29
MEDIUM-FIDELITY PATIENT SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 30
KEY MARKET PLAYERS OFFERING LOW-FIDELITY PATIENT SIMULATORS
TABLE 31
LOW-FIDELITY PATIENT SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 32
PATIENT SIMULATORS FOR LAPAROSCOPIC SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 33
PATIENT SIMULATORS FOR GYNECOLOGY SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 34
PATIENT SIMULATORS FOR CARDIOVASCULAR SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 35
PATIENT SIMULATORS FOR ORTHOPEDIC SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 36
PATIENT SIMULATORS FOR SPINE SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 37
PATIENT SIMULATORS FOR ENDOVASCULAR SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 38
PATIENT SIMULATORS FOR OTHER PATIENT SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 39
KEY MARKET PLAYERS OFFERING TASK TRAINERS
TABLE 40
TASK TRAINERS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 41
INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 42
INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 43
KEY MARKET PLAYERS OFFERING LAPAROSCOPIC SURGICAL SIMULATORS
TABLE 44
LAPAROSCOPIC SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 45
KEY MARKET PLAYERS OFFERING GYNECOLOGY SURGICAL SIMULATORS
TABLE 46
GYNECOLOGY SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 47
KEY MARKET PLAYERS OFFERING CARDIOVASCULAR SURGICAL SIMULATORS
TABLE 48
CARDIOVASCULAR SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 49
KEY MARKET PLAYERS OFFERING ORTHOPEDIC SURGICAL SIMULATORS
TABLE 50
ORTHOPEDIC SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 51
KEY MARKET PLAYERS OFFERING SPINE SURGICAL SIMULATORS
TABLE 52
SPINE SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 53
KEY MARKET PLAYERS OFFERING ENDOVASCULAR SURGICAL SIMULATORS
TABLE 54
ENDOVASCULAR SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 55
KEY MARKET PLAYERS OFFERING OTHER INTERVENTIONAL/SURGICAL SIMULATORS
TABLE 56
OTHER INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 57
KEY MARKET PLAYERS OFFERING ULTRASOUND SIMULATORS
TABLE 58
ULTRASOUND SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 59
KEY PLAYERS OFFERING DENTAL SIMULATORS
TABLE 60
DENTAL SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 61
KEY PLAYERS OFFERING EYE SIMULATORS
TABLE 62
EYE SIMULATORS MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 63
KEY PLAYERS OFFERING WEB-BASED SIMULATORS
TABLE 64
WEB-BASED SIMULATION MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 65
KEY MARKET PLAYERS OFFERING HEALTHCARE SIMULATION SOFTWARE
TABLE 66
HEALTHCARE SIMULATION SOFTWARE MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 67
SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 68
SIMULATION TRAINING SERVICES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 69
KEY MARKET PLAYERS OFFERING VENDOR-BASED TRAINING SERVICES
TABLE 70
VENDOR-BASED TRAINING SERVICES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 71
KEY PLAYERS OFFERING EDUCATIONAL SOCIETY SIMULATORS
TABLE 72
EDUCATIONAL SOCIETIES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 73
KEY MARKET PLAYERS OFFERING CUSTOM CONSULTING SERVICES
TABLE 74
CUSTOM CONSULTING SERVICES MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 75
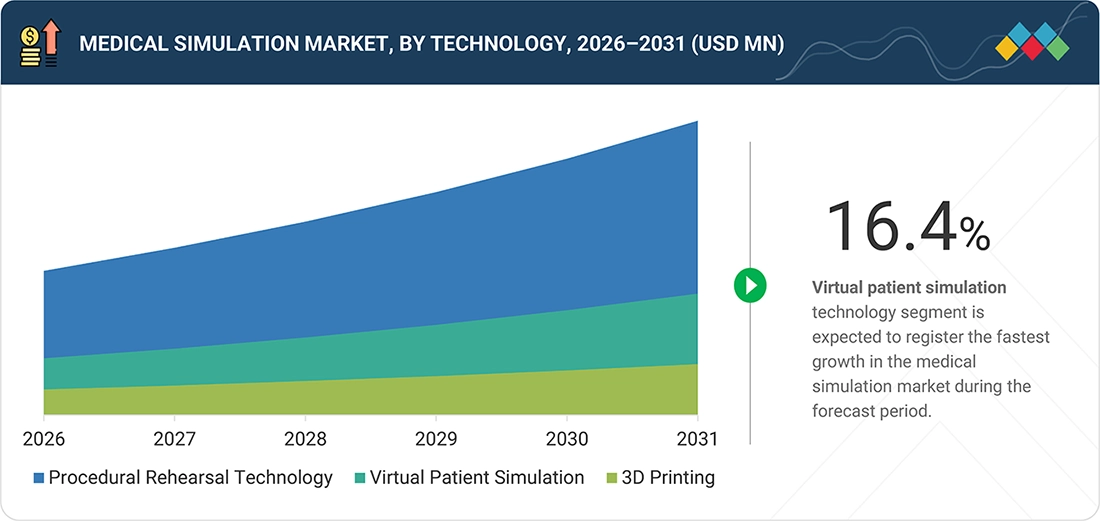
MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 76
OFFERINGS IN MEDICAL SIMULATION MARKET FOR VIRTUAL PATIENT SIMULATION
TABLE 77
VIRTUAL PATIENT SIMULATION MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 78
OFFERINGS IN MEDICAL SIMULATION MARKET FOR 3D PRINTING
TABLE 79
3D PRINTING MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 80
OFFERINGS IN MEDICAL SIMULATION MARKET FOR PROCEDURAL REHEARSAL TECHNOLOGY MARKET
TABLE 81
PROCEDURAL REHEARSAL TECHNOLOGY MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 82
MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 83
OFFERINGS IN MEDICAL SIMULATION MARKET FOR ACADEMIC INSTITUTES
TABLE 84
MEDICAL SIMULATION MARKET FOR ACADEMIC INSTITUTES, BY REGION, 2024–2031 (USD MILLION)
TABLE 85
OFFERINGS IN MEDICAL SIMULATION MARKET FOR HOSPITALS
TABLE 86
MEDICAL SIMULATION MARKET FOR HOSPITALS, BY REGION, 2024–2031 (USD MILLION)
TABLE 87
OFFERINGS IN MEDICAL SIMULATION MARKET FOR MILITARY ORGANIZATIONS
TABLE 88
MEDICAL SIMULATION MARKET FOR MILITARY ORGANIZATIONS, BY REGION, 2024–2031 (USD MILLION)
TABLE 89
OFFERINGS IN MEDICAL SIMULATION MARKET FOR OTHER END USERS
TABLE 90
MEDICAL SIMULATION MARKET FOR OTHER END USERS, BY REGION, 2024–2031 (USD MILLION)
TABLE 91
MEDICAL SIMULATION MARKET, BY REGION, 2024–2031 (USD MILLION)
TABLE 92
NORTH AMERICA: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 93
NORTH AMERICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 94
NORTH AMERICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 95
NORTH AMERICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 96
NORTH AMERICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 97
NORTH AMERICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 98
NORTH AMERICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 99
NORTH AMERICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 100
NORTH AMERICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 101
US: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 102
US: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 103
US: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 104
US: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 105
US: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 106
US: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 107
US: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 108
US: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 109
CANADA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 110
CANADA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 111
CANADA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 112
CANADA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 113
CANADA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 114
CANADA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 115
CANADA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 116
CANADA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 117
EUROPE: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 118
EUROPE: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 119
EUROPE: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 120
EUROPE: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 121
EUROPE: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 122
EUROPE: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 123
EUROPE: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 124
EUROPE: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 125
EUROPE: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 126
GERMANY: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 127
GERMANY: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 128
GERMANY: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 129
GERMANY: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 130
GERMANY: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 131
GERMANY: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 132
GERMANY: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 133
GERMANY: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 134
FRANCE: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 135
FRANCE: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 136
FRANCE: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 137
FRANCE: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 138
FRANCE: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 139
FRANCE: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 140
FRANCE: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 141
FRANCE: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 142
UK: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 143
UK: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 144
UK: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 145
UK: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 146
UK: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 147
UK: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 148
UK: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 149
UK: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 150
ITALY: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 151
ITALY: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 152
ITALY: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 153
ITALY: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 154
ITALY: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 155
ITALY: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 156
ITALY: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 157
ITALY: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 158
SPAIN: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 159
SPAIN: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 160
SPAIN: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 161
SPAIN: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 162
SPAIN: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 163
SPAIN: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 164
SPAIN: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 165
SPAIN: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 166
REST OF EUROPE: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 167
REST OF EUROPE: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 168
REST OF EUROPE: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 169
REST OF EUROPE: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 170
REST OF EUROPE: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 171
REST OF EUROPE: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 172
REST OF EUROPE: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 173
REST OF EUROPE: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 174
ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 175
ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 176
ASIA PACIFIC: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 177
ASIA PACIFIC: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 178
ASIA PACIFIC: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 179
ASIA PACIFIC: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 180
ASIA PACIFIC: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 181
ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 182
ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 183
CHINA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 184
CHINA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 185
CHINA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 186
CHINA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 187
CHINA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 188
CHINA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 189
CHINA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 190
CHINA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 191
JAPAN: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 192
JAPAN: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 193
JAPAN: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 194
JAPAN: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 195
JAPAN: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 196
JAPAN: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 197
JAPAN: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 198
JAPAN: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 199
INDIA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 200
INDIA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 201
INDIA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 202
INDIA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 203
INDIA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 204
INDIA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 205
INDIA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 206
INDIA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 207
AUSTRALIA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 208
AUSTRALIA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 209
AUSTRALIA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 210
AUSTRALIA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 211
AUSTRALIA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 212
AUSTRALIA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 213
AUSTRALIA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 214
AUSTRALIA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 215
SOUTH KOREA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 216
SOUTH KOREA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 217
SOUTH KOREA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 218
SOUTH KOREA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 219
SOUTH KOREA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 220
SOUTH KOREA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 221
SOUTH KOREA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 222
SOUTH KOREA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 223
REST OF ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 224
REST OF ASIA PACIFIC: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 225
REST OF ASIA PACIFIC: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 226
REST OF ASIA PACIFIC: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 227
REST OF ASIA PACIFIC: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 228
REST OF ASIA PACIFIC: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 229
REST OF ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 230
REST OF ASIA PACIFIC: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 231
LATIN AMERICA: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 232
LATIN AMERICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 233
LATIN AMERICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 234
LATIN AMERICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 235
LATIN AMERICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 236
LATIN AMERICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 237
LATIN AMERICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 238
LATIN AMERICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 239
LATIN AMERICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 240
BRAZIL: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 241
BRAZIL: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 242
BRAZIL: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 243
BRAZIL: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 244
BRAZIL: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 245
BRAZIL: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 246
BRAZIL: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 247
BRAZIL: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 248
MEXICO: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 249
MEXICO: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 250
MEXICO: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 251
MEXICO: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 252
MEXICO: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 253
MEXICO: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 254
MEXICO: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 255
MEXICO: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 256
REST OF LATIN AMERICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 257
REST OF LATIN AMERICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 258
REST OF LATIN AMERICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 259
REST OF LATIN AMERICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 260
REST OF LATIN AMERICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 261
REST OF LATIN AMERICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 262
REST OF LATIN AMERICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 263
REST OF LATIN AMERICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 264
MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 265
MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 266
MIDDLE EAST & AFRICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 267
MIDDLE EAST & AFRICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 268
MIDDLE EAST & AFRICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 269
MIDDLE EAST & AFRICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 270
MIDDLE EAST & AFRICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 271
MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 272
MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 273
GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY COUNTRY, 2024–2031 (USD MILLION)
TABLE 274
GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 275
GCC COUNTRIES: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 276
GCC COUNTRIES: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 277
GCC COUNTRIES: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 278
GCC COUNTRIES: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 279
GCC COUNTRIES: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 280
GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 281
GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 282
SAUDI ARABIA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 283
SAUDI ARABIA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 284
SAUDI ARABIA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 285
SAUDI ARABIA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 286
SAUDI ARABIA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 287
SAUDI ARABIA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 288
SAUDI ARABIA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 289
SAUDI ARABIA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 290
UAE: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 291
UAE: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 292
UAE: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 293
UAE: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 294
UAE: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 295
UAE: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 296
UAE: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 297
UAE: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 298
REST OF GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 299
REST OF GCC COUNTRIES: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 300
REST OF GCC COUNTRIES: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 301
REST OF GCC COUNTRIES: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 302
REST OF GCC COUNTRIES: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 303
REST OF GCC COUNTRIES: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 304
REST OF GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 305
REST OF GCC COUNTRIES: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 306
SOUTH AFRICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 307
SOUTH AFRICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 308
SOUTH AFRICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 309
SOUTH AFRICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 310
SOUTH AFRICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 311
SOUTH AFRICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 312
SOUTH AFRICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 313
SOUTH AFRICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 314
REST OF MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY OFFERING, 2024–2031 (USD MILLION)
TABLE 315
REST OF MIDDLE EAST & AFRICA: HEALTHCARE SIMULATION ANATOMICAL MODELS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 316
REST OF MIDDLE EAST & AFRICA: PATIENT SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 317
REST OF MIDDLE EAST & AFRICA: PATIENT SIMULATORS MARKET, BY APPLICATION, 2024–2031 (USD MILLION)
TABLE 318
REST OF MIDDLE EAST & AFRICA: INTERVENTIONAL/SURGICAL SIMULATORS MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 319
REST OF MIDDLE EAST & AFRICA: HEALTHCARE SIMULATION TRAINING SERVICES MARKET, BY TYPE, 2024–2031 (USD MILLION)
TABLE 320
REST OF MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY TECHNOLOGY, 2024–2031 (USD MILLION)
TABLE 321
REST OF MIDDLE EAST & AFRICA: MEDICAL SIMULATION MARKET, BY END USER, 2024–2031 (USD MILLION)
TABLE 322
MEDICAL SIMULATION MARKET: OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS, JANUARY 2023–MAY 2026
TABLE 323
MEDICAL SIMULATION MARKET: DEGREE OF COMPETITION
TABLE 324
MEDICAL SIMULATION MARKET: REGION FOOTPRINT
TABLE 325
MEDICAL SIMULATION MARKET: PRODUCT & SERVICE FOOTPRINT
TABLE 326
MEDICAL SIMULATION MARKET: TECHNOLOGY FOOTPRINT
TABLE 327
MEDICAL SIMULATION MARKET: END-USER FOOTPRINT
TABLE 328
MEDICAL SIMULATION MARKET: DETAILED LIST OF KEY STARTUPS/SMES
TABLE 329
MEDICAL SIMULATION MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES, BY REGION
TABLE 330
MEDICAL SIMULATION MARKET: COMPETITIVE BENCHMARKING OF STARTUPS/SMES, BY TECHNOLOGY AND END USER
TABLE 331
MEDICAL SIMULATION MARKET: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2023–MAY 2026
TABLE 332
MEDICAL SIMULATION MARKET: DEALS, JANUARY 2023–MAY 2026
TABLE 333
SURGICAL SCIENCE SWEDEN AB: COMPANY OVERVIEW
TABLE 334
SURGICAL SCIENCE SWEDEN AB: PRODUCTS OFFERED
TABLE 335
SURGICAL SCIENCE SWEDEN AB: PRODUCT ENHANCEMENTS, JANUARY 2023–MAY 2026
TABLE 336
SURGICAL SCIENCE SWEDEN AB: DEALS, JANUARY 2023–MAY 2026
TABLE 337
LAERDAL MEDICAL: COMPANY OVERVIEW
TABLE 338
LAERDAL MEDICAL: PRODUCTS OFFERED
TABLE 339
LAERDAL MEDICAL: PRODUCT LAUNCHES, JANUARY 2023–MAY 2026
TABLE 340
LAERDAL MEDICAL: DEALS, JANUARY 2023–MAY 2026
TABLE 341
GAUMARD SCIENTIFIC: COMPANY OVERVIEW
TABLE 342
GAUMARD SCIENTIFIC: PRODUCTS OFFERED
TABLE 343
GAUMARD SCIENTIFIC: PRODUCT LAUNCHES, JANUARY 2023–MAY 2026
TABLE 344
GAUMARD SCIENTIFIC: DEALS, JANUARY 2023–MAY 2026
TABLE 345
KYOTO KAGAKU CO., LTD.: COMPANY OVERVIEW
TABLE 346
KYOTO KAGAKU CO., LTD.: PRODUCTS OFFERED
TABLE 347
LIMBS & THINGS LTD: COMPANY OVERVIEW
TABLE 348
LIMBS & THINGS LTD.: PRODUCTS OFFERED
TABLE 349
LIMBS & THINGS LTD.: PRODUCT LAUNCHES, JANUARY 2023–MAY 2026
TABLE 350
LIMBS & THINGS LTD.: DEALS, JANUARY 2023–MAY 2026
TABLE 351
MENTICE AB: COMPANY OVERVIEW
TABLE 352
MENTICE AB: PRODUCTS OFFERED
TABLE 353
MENTICE AB: PRODUCT LAUNCHES & APPROVALS, JANUARY 2023–MAY 2026
TABLE 354
MENTICE AB: DEALS, JANUARY 2023–MAY 2026
TABLE 355
SIMULAB CORPORATION: COMPANY OVERVIEW
TABLE 356
SIMULAB CORPORATION: PRODUCTS OFFERED
TABLE 357
SIMULAB CORPORATION: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2023 – MAY 2026
TABLE 358
SIMULAIDS: COMPANY OVERVIEW
TABLE 359
SIMULAIDS: PRODUCTS OFFERED
TABLE 360
SIMULAIDS: PRODUCT LAUNCHES, JANUARY 2023–MAY 2026
TABLE 361
OPERATIVE EXPERIENCE, INC.: COMPANY OVERVIEW
TABLE 362
OPERATIVE EXPERIENCE, INC.: PRODUCTS OFFERED
TABLE 363
OPERATIVE EXPERIENCE, INC.: OTHER DEVELOPMENTS, JANUARY 2023–MAY 2026
TABLE 364
ELEVATE HEALTHCARE: COMPANY OVERVIEW
TABLE 365
ELEVATE HEALTHCARE: PRODUCTS OFFERED
TABLE 366
ANATOMAGE: COMPANY OVERVIEW
TABLE 367
ANATOMAGE: PRODUCTS OFFERED
TABLE 368
ANATOMAGE: PRODUCT LAUNCHES & ENHANCEMENTS, JANUARY 2023–MAY 2026
TABLE 369
ANATOMAGE: OTHER DEVELOPMENTS, JANUARY 2023–MAY 2026
TABLE 370
3B SCIENTIFIC: COMPANY OVERVIEW
TABLE 371
3B SCIENTIFIC: PRODUCTS OFFERED
TABLE 372
VIRTAMED AG: COMPANY OVERVIEW
TABLE 373
VIRTAMED AG: PRODUCTS OFFERED
TABLE 374
VIRTAMED AG: PRODUCT ENHANCEMENTS, JANUARY 2023–MAY 2026
TABLE 375
VIRTAMED AG: DEALS, JANUARY 2023–MAY 2026
TABLE 376
SYNBONE AG: COMPANY OVERVIEW
TABLE 377
SYNBONE AG: PRODUCTS OFFERED
TABLE 378
ERLER-ZIMMER MEDICAL GMBH: COMPANY OVERVIEW
TABLE 379
ERLER-ZIMMER MEDICAL GMBH: PRODUCTS OFFERED
TABLE 380
MEDICAL-X: COMPANY OVERVIEW
TABLE 381
MEDICAL-X: PRODUCTS OFFERED
TABLE 382
KAVO DENTAL: COMPANY OVERVIEW
TABLE 383
KAVO DENTAL: PRODUCTS OFFERED
TABLE 384
ALTAY SCIENTIFIC: COMPANY OVERVIEW
TABLE 385
ALTAY SCIENTIFIC: PRODUCTS OFFERED
TABLE 386
TRUCORP LIMITED: COMPANY OVERVIEW
TABLE 387
TRUCORP LIMITED: PRODUCTS OFFERED
TABLE 388
TRUCORP LIMITED: PRODUCT LAUNCHES, JANUARY 2023–MAY 2026
TABLE 389
TRUCORP LIMITED: DEALS, JANUARY 2023–MAY 2026
TABLE 390
SIMENDO: COMPANY OVERVIEW
TABLE 391
SIMENDO: PRODUCTS OFFERED
FIGURE 1
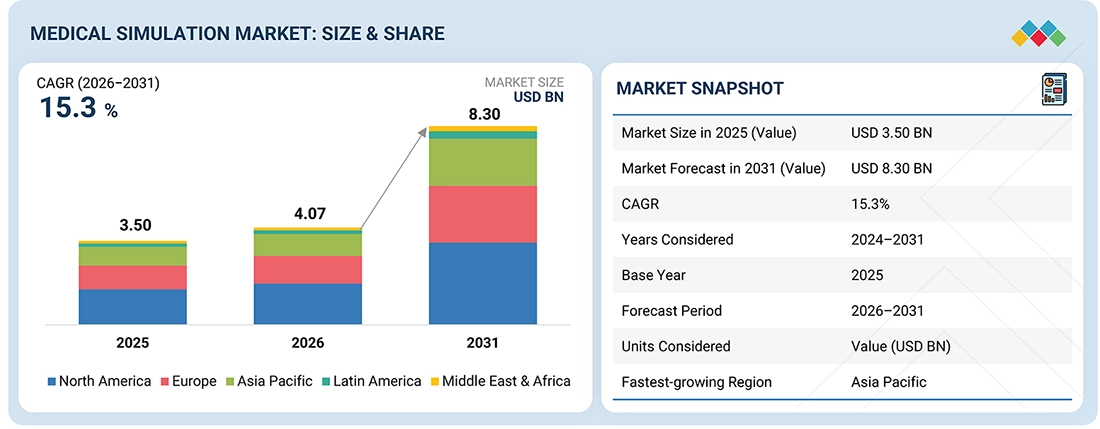
MEDICAL SIMULATION MARKET SEGMENTATION & REGIONAL SCOPE
FIGURE 3
GLOBAL MEDICAL SIMULATION MARKET, 2024–2031
FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MEDICAL SIMULATION MARKET
FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF MEDICAL SIMULATION MARKET
FIGURE 6
HIGH-GROWTH SEGMENTS IN MEDICAL SIMULATION MARKET
FIGURE 7
ASIA PACIFIC TO BE FASTEST-GROWING REGION DURING FORECAST PERIOD
FIGURE 8
INCREASING FOCUS ON PATIENT SAFETY AND SKILL-BASED TRAINING TO FUEL DEMAND IN MEDICAL SIMULATION MARKET
FIGURE 9
ACADEMIC INSTITUTES AND US ACCOUNTED FOR LARGEST SHARES IN 2025
FIGURE 10
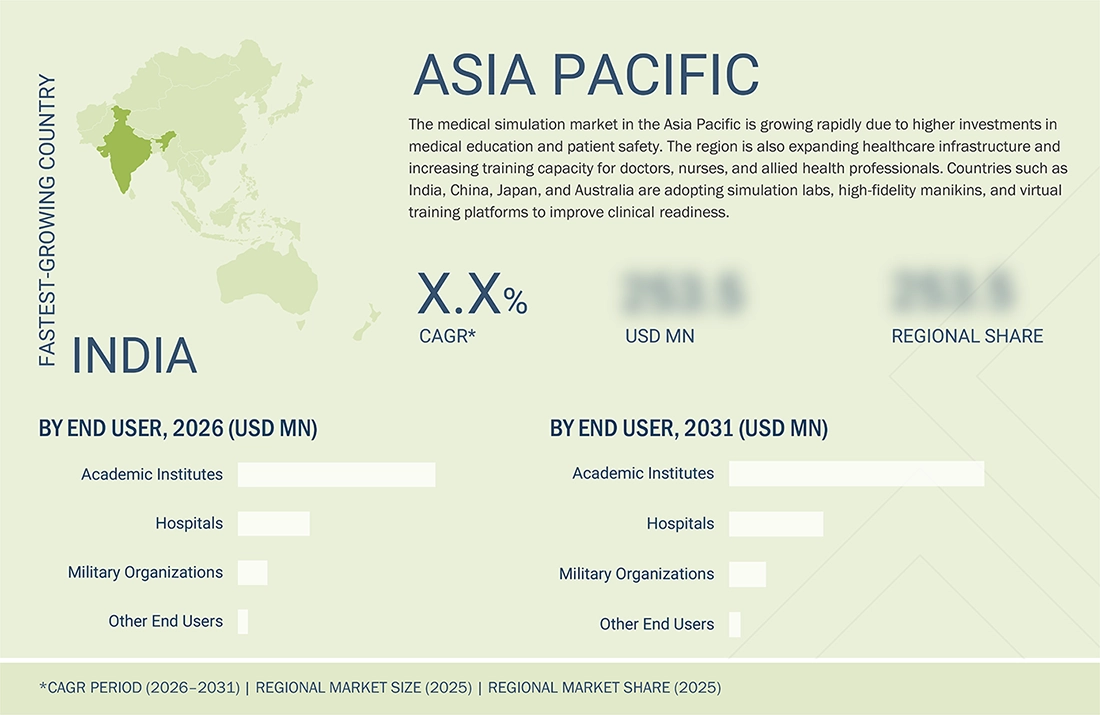
INDIA TO EXHIBIT FASTEST GROWTH DURING FORECAST PERIOD
FIGURE 11
MEDICAL SIMULATION MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 12
MEDICAL SIMULATION MARKET: PORTER’S FIVE FORCES ANALYSIS
FIGURE 13
MEDICAL SIMULATION MARKET: VALUE CHAIN ANALYSIS
FIGURE 14
MEDICAL SIMULATION MARKET: ECOSYSTEM ANALYSIS
FIGURE 15
TRENDS/DISRUPTIONS INFLUENCING CUSTOMERS’ BUSINESSES
FIGURE 16
RECENT FUNDING & DEALS OF PLAYERS IN MEDICAL SIMULATION MARKET
FIGURE 17
PATENT PUBLICATION TRENDS IN MEDICAL SIMULATION MARKET, 2015–2026
FIGURE 18
JURISDICTION & TOP APPLICANT ANALYSIS FOR MEDICAL SIMULATION MARKET
FIGURE 19
TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR MEDICAL SIMULATION MARKET (JANUARY 2015 TO FEBRUARY 2026)
FIGURE 20
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS, BY END USER
FIGURE 21
KEY BUYING CRITERIA, BY END USER
FIGURE 22
NORTH AMERICA: MEDICAL SIMULATION MARKET SNAPSHOT
FIGURE 23
ASIA PACIFIC: MEDICAL SIMULATION MARKET SNAPSHOT
FIGURE 24
MEDICAL SIMULATION MARKET: REVENUE ANALYSIS OF TWO KEY PLAYERS, 2021–2025
FIGURE 25
MARKET SHARE ANALYSIS OF COMPANIES OFFERING MEDICAL SIMULATION PRODUCTS, 2025
FIGURE 26
MEDICAL SIMULATION MARKET: BRAND/PRODUCT COMPARISON
FIGURE 27
FINANCIAL METRICS (EV/EBITDA)
FIGURE 28
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS
FIGURE 29
MEDICAL SIMULATION MARKET RANKING ANALYSIS, 2025
FIGURE 30
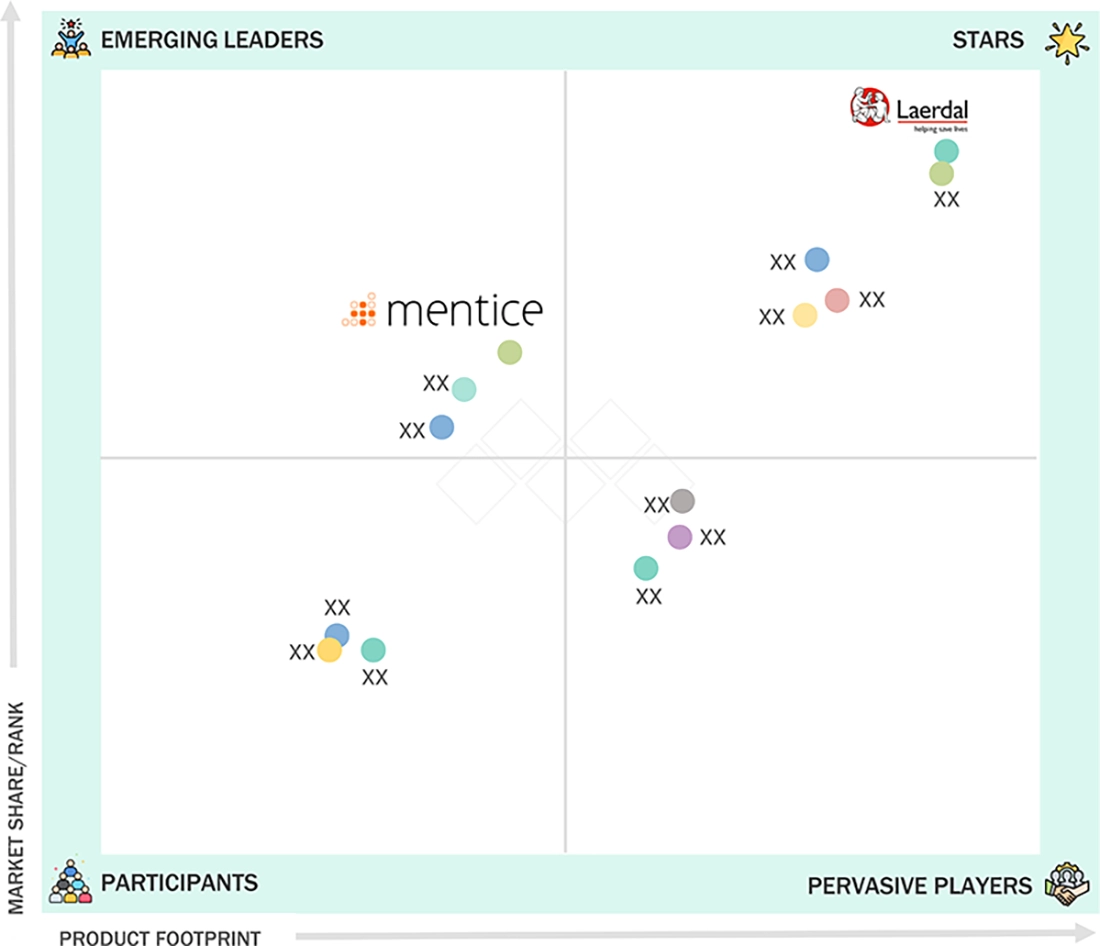
MEDICAL SIMULATION MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025
FIGURE 31
MEDICAL SIMULATION MARKET: COMPANY FOOTPRINT
FIGURE 32
MEDICAL SIMULATION MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025
FIGURE 33
SURGICAL SCIENCE SWEDEN AB: COMPANY SNAPSHOT (2025)
FIGURE 34
MENTICE AB: COMPANY SNAPSHOT (2025)
FIGURE 35
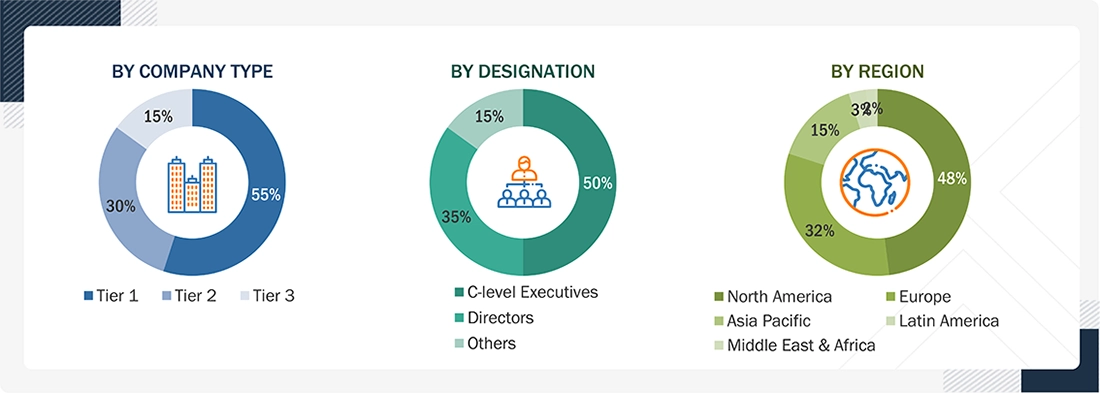
RESEARCH DESIGN
FIGURE 36
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING
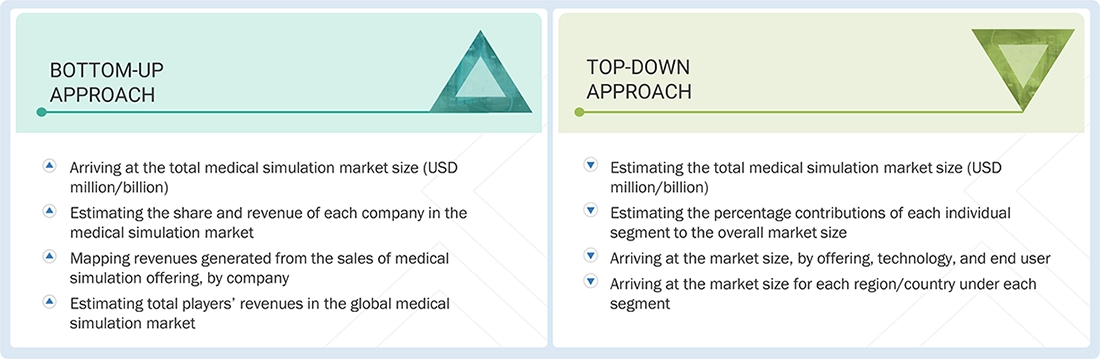
FIGURE 37
BOTTOM-UP APPROACH
FIGURE 38
TOP-DOWN APPROACH
FIGURE 39
CAGR PROJECTIONS FROM ANALYSIS OF MARKET DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES
FIGURE 40
CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS
FIGURE 41
DATA TRIANGULATION














John
Jun, 2022
Which are the top companies hold the market share in medical simulation market?.
Kahlill
Jun, 2022
What are the key trends in the healthcare simulation market report?.
Ethan
Jun, 2026
After reviewing the Healthcare Simulation Market report, I see strong commercial potential driven by the shift toward risk-free clinical training environments and I would evaluate it as a high-priority segment for long-term healthcare investments..
Olivia
Jun, 2026
The Healthcare Simulation Market analysis clarified for me how advancements in VR, AR, and high-fidelity manikins are reshaping clinical education workflows, especially in critical care and surgical training applications..
Marcus
Jun, 2026
From an operational standpoint, I understand that the Healthcare Simulation Market is increasingly being adopted by hospitals and academic institutes to standardize competency-based training and reduce procedural variability..