mHealth Solutions Market by Offering [Apps (Chronic Care, Mental Health, Women's Health, Medication Management, Fitness, CDS), Devices (Sleep, Drug Delivery)], Use Case (Preventive, Monitoring), End User (Providers, Patients) - Global Forecast to 2031

Market Size
$109.05B
MARKET SIZE, 2026
Projected Market Size
$275.44B
MARKET SIZE, 2031
CAGR
20.4%
CAGR (2026-2031)
Forecast Period
2026-2031
FORECAST PERIOD

MHEALTH SOLUTIONS MARKET SIZE, SHARE & GROWTH SNAPSHOT

mhealth-apps-and-solutions-market Overview

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

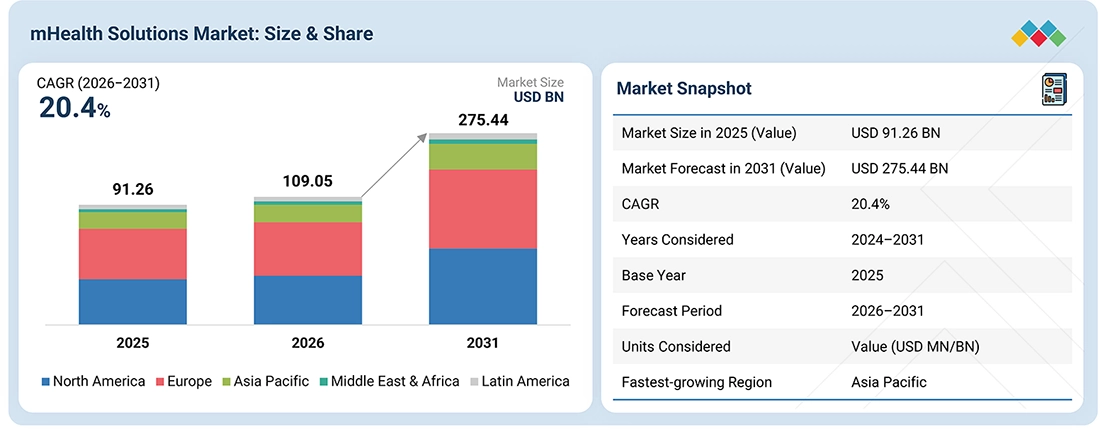
The global mHealth solutions market is projected to grow from USD 109.05 billion in 2026 to USD 275.44 billion by 2031, at a CAGR of 20.4% during the forecast period. The market was valued at USD 91.26 billion in 2025. The market is growing as mobile computing, connected medical devices, cloud platforms, and healthcare information systems converge. Technological advances in IoT-enabled sensors, Bluetooth Low Energy (BLE), cellular connectivity, cloud computing, edge computing, and AI/ML algorithms are enabling continuous acquisition, transmission, and analysis of physiological and behavioral data outside conventional clinical settings.

KEY TAKEAWAYS

  • MARKET SNAPSHOT:
    Base Year Market Size (2025): USD 91.26 Billion
    Current Market Size (2026): USD 109.05 Billion
    Forecast Market Size (2031): USD 275.44 Billion
    CAGR (2026–2031): 20.4%
  • SEGMENT LEADERSHIP:
    Regional Leader: North America accounted for the largest share of 40–43% in 2025.
    Fastest-Growing Offering: mHealth apps are projected to grow at the fastest rate of 21.2% during the forecast period.
    Use Case Leader: Patient monitoring held the largest share in the mHealth solutions market.
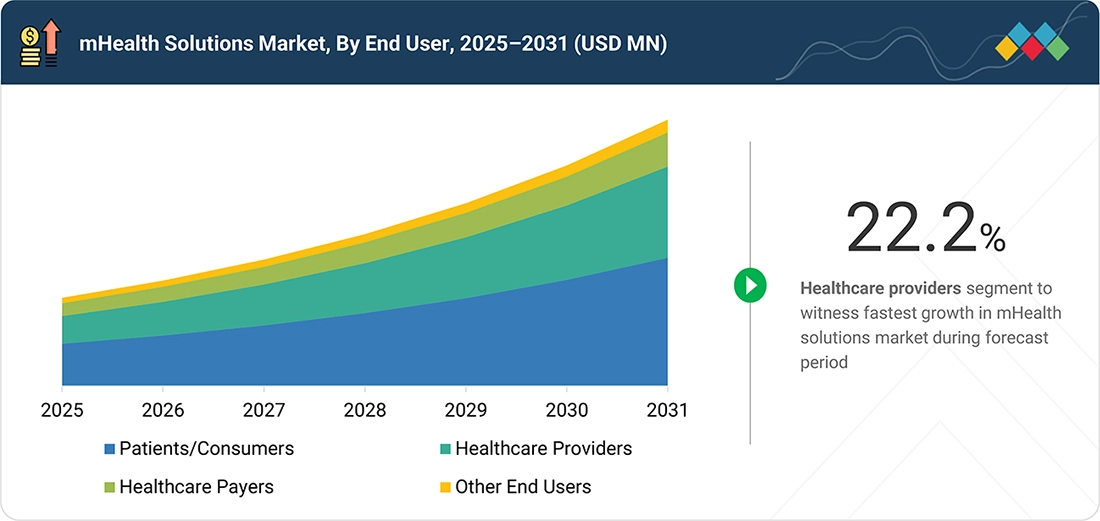
    Fastest-Growing End User: Patients/consumers will grow the fastest during the forecast period.
  • MARKET OUTLOOK & COMPETITIVE LANDSCAPE:
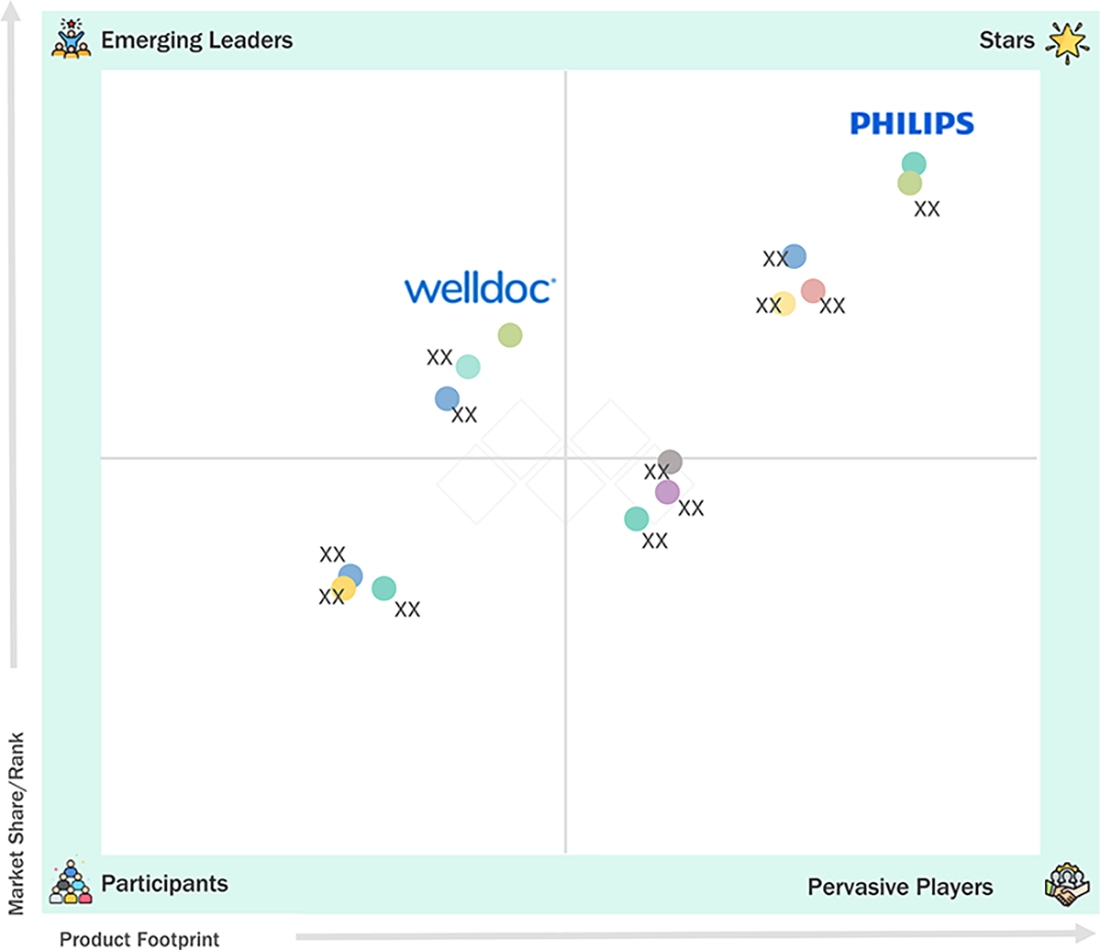
    Philips, Medtronic, and Resmed were identified as some of the star players in the mHealth solutions market, given their strong market share and product footprint.
    Sidekick Health, Buoy Health, and VisualDx have distinguished themselves among startups and SMEs by securing strong footholds in specialized niche areas, underscoring their potential as emerging market leaders.

Modern mHealth platforms are moving beyond standalone mobile applications toward integrated architectures in which data from smartphones, wearable sensors, connected medical devices, and home-monitoring systems are continuously collected and exchanged through APIs, cloud platforms, and interoperable health-data standards such as HL7 FHIR. Advances in sensor technologies are enabling compact devices to continuously capture physiological parameters such as heart rate, ECG, blood oxygen saturation, glucose levels, respiratory rate, body temperature, and blood pressure, while activity patterns are also being captured, boosting market growth.

TRENDS & DISRUPTIONS IMPACTING CUSTOMERS' CUSTOMERS

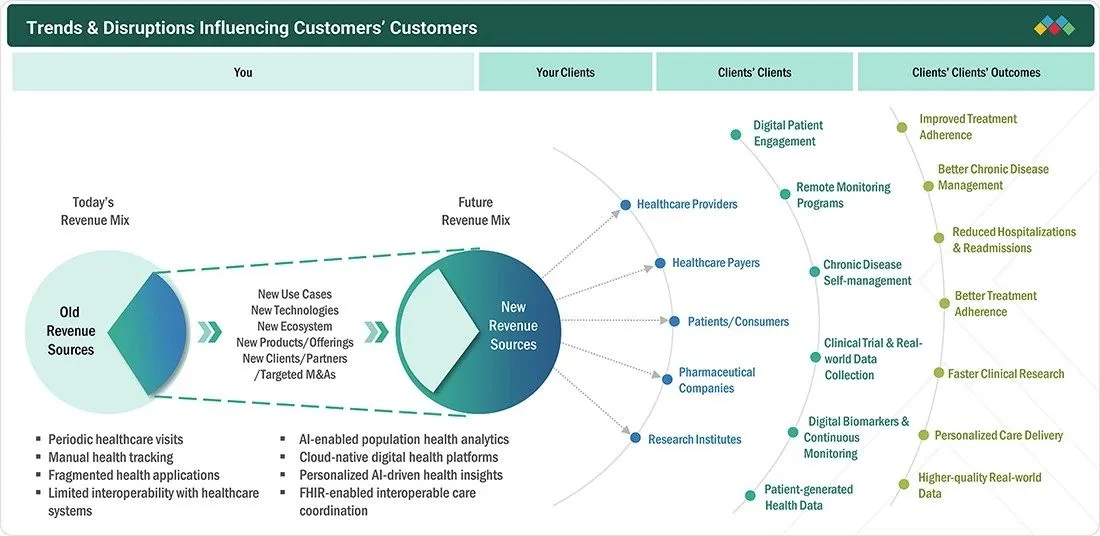
The mHealth solutions industry is evolving towards continuous, connected, and personalized healthcare, spurred by remote patient monitoring, wearables, AI-powered analytics, and interoperable digital health platforms. Patient-generated data, digital biomarkers, and cloud solutions support real-time monitoring and proactive disease management. Simultaneously, advancements like FHIR interoperability, AI, and decentralized care models are transforming traditional healthcare workflows and opening new possibilities such as hospital-at-home programs and virtual care. These trends are broadening mHealth applications, enhancing care efficiency, and shifting focus from standalone apps to comprehensive digital health ecosystems.

mhealth-apps-and-solutions-market Disruptions

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

MARKET DYNAMICS

Drivers
Impact
Level
  • Increasing penetration of smartphones, tablets, and other mobile platforms
  • Rising focus on patient-centric healthcare delivery
RESTRAINTS
Impact
Level
  • Regulatory complexity
  • Fragmentation of mHealth ecosystem
OPPORTUNITIES
Impact
Level
  • AI and predictive analytics expand mHealth capabilities
  • Growing adoption across emerging markets
CHALLENGES
Impact
Level
  • Reimbursement barriers restrict wider mHealth adoption
  • Concerns associated with data security

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

Driver: Increasing penetration of smartphones, tablets, and other mobile platforms

Increasing penetration of smartphones and mobile platforms is expanding the addressable user base for mHealth solutions worldwide. According to GSMA, 4.4 billion people, equivalent to 54% of the global population, used their own smartphones to access mobile internet at the end of 2024, an increase of approximately 250 million users from the previous year. More than 80% of mobile internet subscribers accessed mobile internet through 4G or 5G smartphones, while around 1.5 billion people were using 5G smartphones. The growing availability of capable smartphones and high-speed mobile connectivity provides the underlying infrastructure for health applications, wearable-device connectivity, telehealth, remote monitoring, and transmission of patient-generated health data, thereby supporting the wider adoption and scalability of mHealth solutions.

Restraint: Regulatory complexity

Regulatory complexity is a key restraint on the mHealth solutions market, particularly as mobile applications increasingly incorporate diagnostic, monitoring, therapeutic, and clinical decision-support functions. Regulatory requirements vary by the technology's intended use and risk profile, creating additional compliance obligations for developers operating across multiple markets. In the US, the FDA applies a risk-based approach to software functions and mobile medical applications, with higher-risk functions potentially requiring regulatory review, while certain lower-risk wellness and self-management functions may fall outside active FDA oversight. In Europe, software intended for medical purposes can fall under the EU Medical Device Regulation (MDR), requiring manufacturers to address classification, clinical evaluation, safety, performance, and post-market requirements.

Opportunity: AI and predictive analytics expand mHealth capabilities

The growing integration of AI and predictive analytics is creating significant opportunities for the mHealth solutions market by enabling mobile applications and connected devices to move beyond simple data collection toward predictive and personalized healthcare. AI/ML algorithms can analyze continuous data from smartphones, wearables, and connected medical devices to identify abnormal patterns, predict potential health risks, generate personalized recommendations, and support earlier clinical intervention. For example, the FDA's current list includes AI-enabled devices such as VitalRhythm, which uses AI for cardiovascular monitoring, and ECG-AI Pulmonary Hypertension, which applies an AI algorithm to 12-lead ECG data. In January 2025, the FDA reported that more than 1,000 AI-enabled medical devices had been authorized in the US, underscoring the growing integration of AI into clinically oriented digital and connected technologies.

Challenge: Reimbursement barriers restrict wider mHealth adoption

Reimbursement barriers remain a challenge for the mHealth solutions market, particularly for remote patient monitoring, digital therapeutics, and other provider-facing digital services. Although Medicare covers remote patient monitoring in the US, reimbursement is subject to specific requirements related to the type of connected medical device, data collection, medical necessity, patient consent, and provider billing. Reimbursement policies also vary across Medicaid programs and private insurers, creating uncertainty for healthcare providers and mHealth companies seeking to scale solutions across markets. The complexity of billing requirements and ongoing scrutiny of RPM utilization further increase the administrative burden for providers; for example, the HHS Office of Inspector General has called for stronger oversight of Medicare RPM billing.

MHEALTH SOLUTIONS MARKET: COMMERCIAL USE CASES ACROSS INDUSTRIES

COMPANY USE CASE DESCRIPTION BENEFITS
company logo
Connects patient-monitoring devices and digital platforms for remote and virtual care Remote patient monitoring, virtual care, chronic disease management, home-based care, connected patient monitoring, telehealth
company logo
Uses smartphone-connected cardiac devices to transmit patient data to clinicians remotely Remote cardiac monitoring, implantable device monitoring, arrhythmia monitoring, symptom tracking, patient-clinician connectivity
company logo
Connects FreeStyle Libre CGM sensors with mobile apps for real-time glucose monitoring Diabetes management, continuous glucose monitoring, glucose trend analysis, food and lifestyle management, data sharing with caregivers and providers
company logo
Provides mobile applications integrated with CGM systems for continuous glucose monitoring Diabetes management, continuous glucose monitoring, glucose alerts, trend tracking, caregiver monitoring, provider data sharing, connected digital health
company logo
Connects sleep and respiratory devices with digital platforms for remote therapy monitoring Sleep apnea management, respiratory monitoring, therapy monitoring, treatment adherence, remote troubleshooting, patient engagement, personalized therapy support

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET ECOSYSTEM

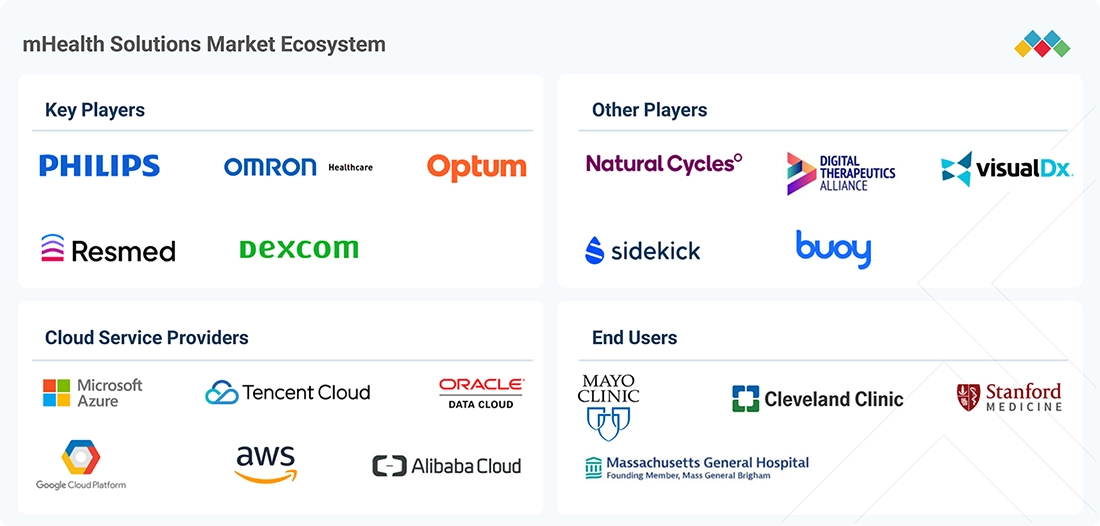
mHealth connects patients and healthcare providers through apps and connected medical devices, with cloud and technology providers such as AWS, Microsoft Azure, and Google Cloud enabling data storage, connectivity, analytics, and interoperability. mHealth companies and digital-health platforms, including Philips, Dexcom, OMRON Healthcare, ResMed, WellDoc, and others, provide applications and services that support remote monitoring, chronic disease management, and virtual care. Healthcare providers such as Mayo Clinic, Cleveland Clinic, Stanford Medicine, and others use these solutions to deliver more continuous and personalized care. This multi-stakeholder ecosystem brings together device manufacturers, software and digital-health platforms, technology providers, healthcare organizations, payers, and patients to enable connected, data-driven healthcare.

mhealth-apps-and-solutions-market Ecosystem

Logos and trademarks shown above are the property of their respective owners. Their use here is for informational and illustrative purposes only.

MARKET SEGMENTS

mhealth-apps-and-solutions-market Segments

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

mHealth Solutions Market, By Offering

Market segmentation based on offerings includes mHealth apps, connected medical devices, and mHealth services. In 2025, the mHealth apps sector dominated the market share, due to their extensive use in health monitoring, chronic disease management, medication adherence, fitness, wellness, women's health, telehealth, and patient engagement. Their smartphone-based design ensures easy access for consumers and facilitates continuous monitoring and sharing of health data. CMS is creating the Medicare App Library within its Digital Health Tech Ecosystem. This initiative enables trusted patient-facing apps to connect with CMS-integrated networks, offering services like personalized health advice, chronic disease support, diabetes and obesity management, reminders, alerts, and access to health information.

mHealth Solutions Market, By Use Case

The market segmentation based on use case includes preventive care & wellness, screening & diagnosis, treatment & disease management, patient monitoring, medication management & adherence, consultation & care coordination, rehabilitation & recovery, and others. In 2025, the patient monitoring segment dominated the mHealth solutions market, driven by increased demand for continuous monitoring of chronic conditions, vital signs, and post-acute patients outside traditional healthcare environments. Mobile monitoring solutions facilitate the collection of health data via smartphones and connected devices, enabling real-time sharing with healthcare providers for prompt interventions. For instance, remote patient monitoring platforms like Dexcom can track blood pressure, glucose levels, heart rate, and oxygen saturation, aiding in managing diabetes, hypertension, cardiovascular diseases, and respiratory conditions.

mHealth Solutions Market, By End User

Based on end users, the market is segmented into patients/consumers, healthcare providers, healthcare payers, and other end users. In 2025, patients/consumers held the largest share, primarily because they are the direct users of a wide range of mHealth applications and connected health solutions, including health and wellness apps, chronic disease management tools, medication reminders, remote monitoring, fitness tracking, and digital access to health records. The growing use of smartphone-based healthcare further supports this segment; for example, US government data shows that 65% of individuals accessed their online medical records or patient portal in 2024, and app-based access increased to 57%. The increasing availability of smartphone-based applications and connected devices is also making healthcare more accessible and convenient.

REGION

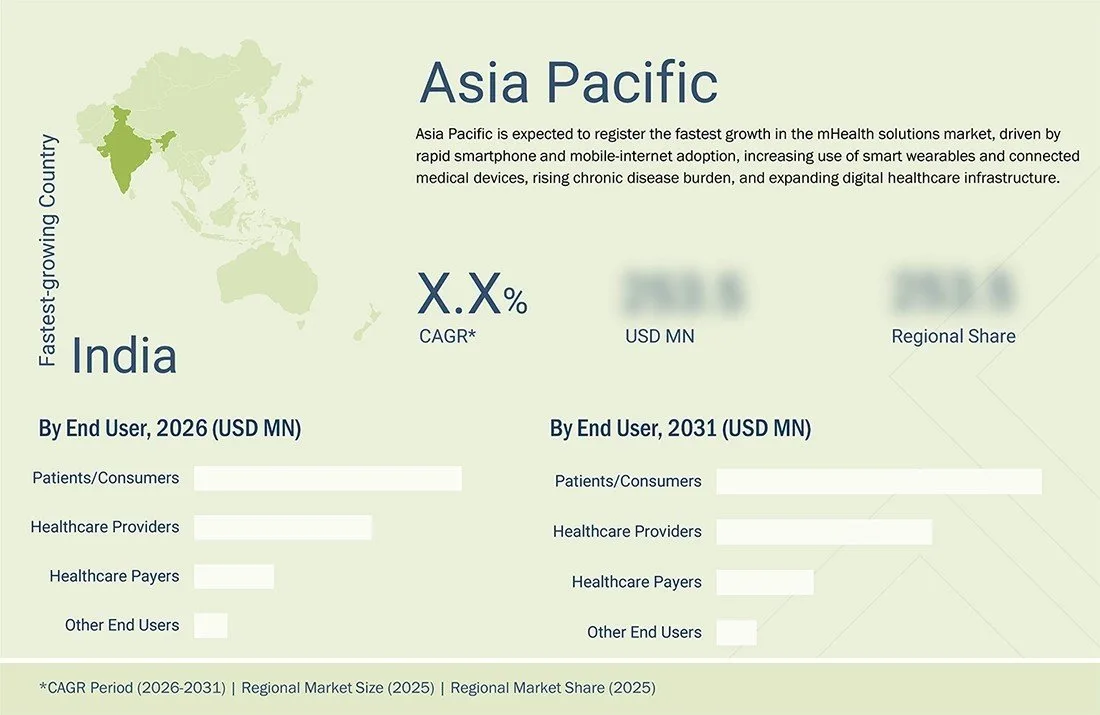
Asia Pacific will be the fastest-growing region in the mHealth solutions market

The Asia Pacific region is projected to have the highest growth rate in the mHealth solutions market over the forecast period. Government initiatives across Asia Pacific are strengthening the digital health infrastructure needed for mHealth adoption. In Singapore, the Ministry of Health announced plans in 2025 to consolidate HealthHub and public healthcare cluster applications into a single digital health platform by 2027, improving access to digital health services and interoperability. Singapore's Healthcare Industry Transformation Map 2025 also promotes digitalization, telemedicine, and telehealth to extend care into non-traditional settings, such as patients' homes. In addition, the government plans to introduce an AI assistant within the consolidated HealthHub application and progressively deploy AI for predictive and preventive care. These government-led initiatives are creating a stronger ecosystem for mobile health applications, remote monitoring, digital patient engagement, and AI-enabled healthcare across the Asia Pacific region.

mhealth-apps-and-solutions-market Region

MHEALTH SOLUTIONS MARKET: COMPANY EVALUATION MATRIX

Philips is positioned as a Star player in this market, offering a broad portfolio of connected healthcare solutions spanning remote patient monitoring, virtual care, connected patient-monitoring devices, mobile applications, and cloud-based health-data platforms. WellDoc is an emerging player in the mHealth Solutions market, offering digital health and digital therapeutic solutions focused on chronic disease management such as diabetes and others.

mhealth-apps-and-solutions-market Evaluation Metrics

Source: Secondary Research, Interviews with Experts, MarketsandMarkets Analysis

KEY MARKET PLAYERS

MARKET SCOPE

REPORT METRIC DETAILS
Market Size in 2025 (Value) (Base Year) USD 91.26 Billion
Market Size in 2026 (Value) (Estimated Year) USD 109.05 Billion
Market Forecast in 2031 (Value) (Forecast Year) USD 275.44 Billion
Growth Rate CAGR of 20.4% from 2026 to 2031
Years Considered 2024–2031
Base Year 2025
Forecast Period 2026–2031
Units Considered USD Billion
Report Coverage Revenue forecast, company ranking, competitive landscape, growth factors, and trends
Segments Covered
  • By Offering:
    • mHealth Apps
    • Connected Medical Devices
    • mHealth Services
  • By Use Case:
    • Preventive Care & Wellness
    • Screening & Diagnosis
    • Treatment & Disease Management
    • Patient Monitoring
    • Medication Management & Adherence
    • Consultation & Care Coordination
    • Rehabilitation & Recovery
    • Others
  • By End User:
    • Healthcare Providers
    • Healthcare Payers
    • Patients/Consumers
    • Other End Users
Regions Covered North America, Asia Pacific, Europe, Latin America, Middle East & Africa

WHAT IS IN IT FOR YOU: MHEALTH SOLUTIONS MARKET REPORT CONTENT GUIDE

mhealth-apps-and-solutions-market Content Guide

DELIVERED CUSTOMIZATIONS

We have successfully delivered the following deep-dive customizations:

CLIENT REQUEST CUSTOMIZATION DELIVERED VALUE ADDS
Map the mHealth solutions ecosystem Mapping of apps, connected devices, wearables, services, providers, payers, and technology vendors Identifies market opportunities and strategic partnerships
Assess high-growth mHealth technologies Analysis of AI, remote monitoring, wearables, telehealth, and connected medical devices Supports technology prioritization and investment decisions
Identify high-ROI use cases Evaluation of patient monitoring, disease management, diagnosis, wellness, and medication adherence Enables focused product development and go-to-market strategies
Understand provider and payer adoption Assessment of mHealth adoption across providers, payers, patients, pharma, and research institutes Identifies key adoption drivers and customer opportunities

RECENT DEVELOPMENTS

  • August 2026 : Abbott and Google Health announced a multi-year collaboration integrating Lingo CGM glucose insights into the Google Health app and combining them with AI-powered Health Coach recommendations covering nutrition, activity, sleep and recovery.
  • March 2026 : Withings Health Solutions partnered with 9amHealth to integrate Body Pro 2 cellular scales and, where clinically appropriate, BPM Pro 2 blood-pressure monitors into 9amHealth's virtual cardiometabolic care program.
  • August 2025 : Abbott launched the FreeStyle Libre 2 Plus sensor in India, providing automatic glucose readings every minute, optional high/low glucose alarms, and smartphone connectivity for real-time diabetes monitoring and management.


Table of Contents

checkmarkExclusive indicates content/data unique to MarketsandMarkets and not available with any competitors.

TITLE
PAGE NO
1
INTRODUCTION


32
2
EXECUTIVE SUMMARY


38
3
PREMIUM INSIGHTS


43
4
MARKET OVERVIEW
Rising smartphone use and AI integration revolutionize patient-centric mHealth amidst regulatory challenges.


46
 
4.1
INTRODUCTION


4.2
MARKET DYNAMICS


4.2.1
DRIVERS


4.2.1.1
INCREASING PENETRATION OF SMARTPHONES, TABLETS, AND OTHER MOBILE PLATFORMS


4.2.1.2
RISING FOCUS ON PATIENT-CENTRIC HEALTHCARE DELIVERY


4.2.1.3
RAPID ADOPTION OF WEARABLES EXPANDS CONNECTED MHEALTH ECOSYSTEMS


4.2.1.4
CHRONIC DISEASE BURDEN DRIVES DEMAND FOR REMOTE MONITORING AND CONNECTED DEVICES


4.2.2
RESTRAINTS


4.2.2.1
COMPLEXITY OF REGULATORY LANDSCAPE


4.2.2.2
FRAGMENTATION OF MHEALTH ECOSYSTEM


4.2.2.3
INTEROPERABILITY CONSTRAINTS


4.2.3
OPPORTUNITIES


4.2.3.1
AI AND PREDICTIVE ANALYTICS EXPAND MHEALTH CAPABILITIES


4.2.3.2
GROWING ADOPTION ACROSS EMERGING MARKETS


4.2.3.3
STRATEGIC PARTNERSHIPS AND COLLABORATIONS AMONG HEALTHCARE COMPANIES AND MHEALTH PROVIDERS


4.2.3.4
TELEHEALTH GROWTH EXPANDS MOBILE CARE DELIVERY


4.2.4
CHALLENGES


4.2.4.1
REIMBURSEMENT BARRIERS RESTRICT WIDER MHEALTH ADOPTION


4.2.4.2
CONCERNS ASSOCIATED WITH DATA SECURITY


4.2.4.3
RAPID TECHNOLOGY EVOLUTION INCREASES MHEALTH DEVELOPMENT COMPLEXITY


4.3
UNMET NEEDS AND WHITE SPACES


4.4
INTERCONNECTED MARKETS AND CROSS-SECTOR OPPORTUNITIES


4.5
STRATEGIC MOVES BY TIER-1/2/3 PLAYERS


5
INDUSTRY TRENDS
Navigate competitive healthcare IT landscapes with strategic insights from industry forces and pricing dynamics.


57
 
5.1
PORTER’S FIVE FORCES ANALYSIS


5.1.1
THREAT OF NEW ENTRANTS


5.1.2
THREAT OF SUBSTITUTES


5.1.3
BARGAINING POWER OF SUPPLIERS


5.1.4
BARGAINING POWER OF BUYERS


5.1.5
INTENSITY OF COMPETITIVE RIVALRY


5.2
MACROECONOMIC INDICATORS


5.2.1
INTRODUCTION


5.2.2
GDP TRENDS AND FORECAST


5.2.3
TRENDS IN GLOBAL HEALTHCARE IT INDUSTRY


5.3
VALUE CHAIN ANALYSIS


5.4
ECOSYSTEM ANALYSIS


5.5
PRICING ANALYSIS


5.5.1
INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY END USER (2025)


5.5.2
INDICATIVE PRICE FOR MHEALTH SOLUTIONS MARKET, BY REGION (2025)


5.6
KEY CONFERENCES AND EVENTS, 2026–2027


5.7
TRENDS/DISRUPTIONS IMPACTING CUSTOMER BUSINESS


5.8
INVESTMENT AND FUNDING SCENARIO


5.9
CASE STUDY ANALYSIS


5.9.1
CASE 1: CASE STUDY 1: CLÍNICAS DEL AZÚCAR (CDA)


5.9.2
CASE STUDY 2: NOVA HOSPITAL & ENOVACOM


5.9.3
CASE STUDY 3: APPLE & NHS TEAMS


5.10
IMPACT OF 2025 US TARIFF – OVERVIEW


5.10.1
INTRODUCTION


5.10.2
KEY TARIFF RATES


5.10.3
PRICE IMPACT ANALYSIS


5.10.4
IMPACT ON COUNTRY/REGION


5.10.4.1
US


5.10.4.2
EUROPE


5.10.4.3
ASIA PACIFIC


5.10.5
IMPACT ON END USERS


5.10.5.1
HEALTHCARE PROVIDERS


5.10.5.2
HEALTHCARE PAYERS


5.10.5.3
PATIENTS AND CONSUMERS


5.10.5.4
OTHER END USERS (ACADEMIC INSTITUTES, RESEARCH CENTERS, GOVERNMENT BODIES, ETC.)


STRATEGIC DISRUPTION THROUGH TECHNOLOGY, PATENTS, DIGITAL,


6.1
KEY EMERGING TECHNOLOGIES


6.1.1
AI AND MACHINE LEARNING


6.1.2
5G/6G CONNECTIVITY


6.1.3
DIGITAL BIOMARKERS


6.1.4
COMPLEMENTARY TECHNOLOGIES


6.1.5
CONNECTED MEDICAL DEVICES


6.1.6
CLOUD COMPUTING


6.1.7
TELEMEDICINE PLATFORMS


6.1.8
ADJACENT TECHNOLOGIES


6.1.8.1
PRECISION MEDICINE


6.1.8.2
CLINICAL DECISION SUPPORT SYSTEMS


6.1.8.3
HEALTHCARE DATA ANALYTICS


6.2
PATENT ANALYSIS


6.2.1
PATENT PUBLICATION TRENDS FOR THE MHEALTH SOLUTIONS


6.2.2
INSIGHTS: JURISDICTION AND TOP APPLICANT ANALYSIS


6.3
FUTURE APPLICATIONS


6.3.1
AI-POWERED PREDICTIVE HEALTH MONITORING


6.3.2
PERSONALIZED DIGITAL HEALTH COACHING


6.3.3
CONTINUOUS REMOTE PATIENT MONITORING


6.3.4
AI-ENABLED EARLY DISEASE DETECTION


6.3.5
MOBILE MEDICATION ADHERENCE AND MANAGEMENT


6.4
IMPACT OF AI/GEN AI ON MHEALTH SOLUTIONS MARKET


6.4.1
INTRODUCTION


6.4.2
MARKET POTENTIAL OF AI/GEN AI IN MHEALTH SOLUTIONS MARKET


6.4.3
CASE STUDIES RELATED TO AI/GEN AI IMPLEMENTATION


6.4.3.1
COTTAGE HEALTH EXPANDS AI-ASSISTED VIRTUAL CARE AND PATIENT SAFETY PLATFORM ENTERPRISE-WIDE


6.4.3.2
APOLLO HOSPITALS DEPLOYS AI-ENABLED CONNECTED CARE ACROSS HEALTHCARE CONTINUUM


6.4.4
IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS


6.4.4.1
AI-POWERED SYMPTOM ASSESSMENT & TRIAGE


6.4.4.2
PREDICTIVE HEALTH ANALYTICS


6.4.4.3
CONVERSATIONAL HEALTH ASSISTANTS


6.4.4.4
MEDICATION & TREATMENT SUPPORT


6.4.5
USER READINESS AND IMPACT ASSESSMENT


6.4.5.1
USER READINESS


6.4.5.1.1
HEALTHCARE PROVIDERS


6.4.5.1.2
HEALTHCARE PAYERS


6.4.5.1.3
PATIENTS/CONSUMERS


6.4.5.2
IMPACT ASSESSMENT


6.4.5.2.1
USER A: HEALTHCARE PROVIDERS


6.4.5.2.2
USER B: HEALTHCARE PAYERS


6.4.5.2.3
USER B: PATIENTS/CONSUMERS


6.4.6
REGULATORY BODIES, GOVERNMENT AGENCIES, & OTHER ORGANIZATIONS


6.4.7
REGULATORY ANALYSIS


7
CUSTOMER LANDSCAPE & BUYER BEHAVIOR
Understand buyer dynamics and unmet needs to unlock mHealth market profitability.


96
 
7.1
INTRODUCTION


7.2
DECISION-MAKING PROCESS


7.3
BUYER STAKEHOLDERS AND BUYING EVALUATION CRITERIA


7.3.1
KEY STAKEHOLDERS IN BUYING PROCESS


7.3.2
BUYING CRITERIA


7.4
ADOPTION BARRIERS & INTERNAL CHALLENGES


7.5
UNMET NEEDS FROM VARIOUS END USERS


7.5.1
UNMET NEEDS


7.5.2
END USER EXPECTATIONS


7.6
MARKET PROFITABILITY


8
MHEALTH SOLUTIONS MARKET, BY OFFERING
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 27 Data Tables


102
 
8.1
INTRODUCTION


8.2
MHEALTH APPS


8.2.1
GROWING ADOPTION FOR PERSONALIZED AND CONNECTED HEALTHCARE TO DRIVE SEGMENT


8.2.2
CHRONIC CARE MANAGEMENT APPS


8.2.2.1
INCREASING NEED FOR CONTINUOUS, PERSONALIZED CHRONIC CARE MANAGEMENT TO BOOST DEMAND


8.2.3
MENTAL & BEHAVIORAL HEALTH APPS


8.2.3.1
GROWING DEMAND FOR ACCESSIBLE AND CONVENIENT MENTAL HEALTHCARE TO DRIVE SEGMENT


8.2.4
GENERAL HEALTH & FITNESS APPS


8.2.4.1
FOCUS ON PERSONALIZED HEALTH, FITNESS, AND WELLNESS MANAGEMENT TO PROPEL SEGMENT


8.2.5
MEDICATION MANAGEMENT & ADHERENCE APPS


8.2.5.1
SEGMENT DRIVEN BY NEED FOR IMPROVED MEDICATION ADHERENCE AND TREATMENT MANAGEMENT


8.2.6
WOMEN’S HEALTH APPS


8.2.6.1
RAPID ADOPTION OF MOBILE TECHNOLOGIES FOR PERSONALIZED WOMEN’S HEALTH MANAGEMENT


8.2.7
DIAGNOSTIC & SYMPTOM CHECKER APPS


8.2.7.1
INCREASING NEED FOR CONVENIENT DIGITAL HEALTH ASSESSMENT AND DIAGNOSTIC SUPPORT TO DRIVE SEGMENT


8.2.8
PATIENT HEALTH RECORDS APPS/PATIENT PORTAL APPS


8.2.8.1
GROWING NEED FOR ACCESSIBLE AND CONNECTED PATIENT HEALTH INFORMATION TO BOOST MARKET


8.2.9
CLINICAL DECISION SUPPORT APPS


8.2.9.1
RAPID ADOPTION OF MEDICAL APPLICATIONS FOR CLINICAL MONITORING AND DECISION SUPPORT TO DRIVE SEGMENT


8.2.10
OTHER HEALTHCARE APPS


8.2.10.1
HIGH DEMAND FOR DIGITAL HEALTHCARE INFORMATION AND PATIENT ENGAGEMENT TO GROW MARKET


8.3
CONNECTED MEDICAL DEVICES


8.3.1
ADVANCING CONNECTED TECHNOLOGIES FOR CONTINUOUS AND PERSONALIZED HEALTH MONITORING TO DRIVE MARKET


8.3.2
VITAL SIGNS MONITORING DEVICES


8.3.2.1
EXPANDING ROLE OF CONNECTED MONITORING IN CONTINUOUS PATIENT ASSESSMENT TO BOOST SEGMENT


8.3.3
SLEEP MONITORING DEVICES


8.3.3.1
ADVANCING CONNECTED TECHNOLOGIES FOR SLEEP HEALTH MANAGEMENT


8.3.4
MULTIPARAMETER & REMOTE PATIENT MONITORING DEVICES


8.3.4.1
INCREASING INTEGRATION OF MULTIPARAMETER MONITORING ACROSS CARE SETTINGS TO BOOST MARKET


8.3.5
FETAL & MATERNAL MONITORING DEVICES


8.3.5.1
ENHANCED MATERNAL AND FETAL CARE THROUGH WIRELESS MONITORING TO DRIVE SEGMENT


8.3.6
NEUROLOGICAL MONITORING DEVICES


8.3.6.1
SEGMENT DRIVEN BY ADVANCES IN CONNECTED TECHNOLOGIES FOR NEUROLOGICAL MONITORING


8.3.7
SMART INHALERS & DRUG DELIVERY DEVICES


8.3.7.1
IMPROVED MEDICATION MANAGEMENT THROUGH CONNECTED DRUG DELIVERY TO BOOST MARKET


8.3.8
OTHER CONNECTED MEDICAL DEVICES


8.3.8.1
BROADENING APPLICATIONS OF CONNECTED DEVICES IN SPECIALIZED HEALTHCARE


8.4
MHEALTH SERVICES


8.4.1
EXPANDING ACCESS TO CONNECTED AND PATIENT-CENTRIC HEALTHCARE SERVICES TO BOOST MARKET


8.4.2
REMOTE PATIENT MONITORING SERVICES


EXTENDING CLINICAL OVERSIGHT BEYOND TRADITIONAL CARE SETTINGS –


8.4.3
TELEHEALTH SERVICES


8.4.3.1
BROAD ACCESS TO VIRTUAL AND ON-DEMAND HEALTHCARE TO BOOST DEMAND


8.4.4
DIGITAL DISEASE MANAGEMENT SERVICES


8.4.4.1
SHIFTING CHRONIC DISEASE MANAGEMENT TOWARD CONTINUOUS DIGITAL CARE


8.4.5
OTHERS


8.4.5.1
CONNECTED CARE STRENGTHENED THROUGH IMPLEMENTATION, SUPPORT, AND DIGITAL REHABILITATION


9
MHEALTH SOLUTIONS MARKET, BY USE CASE
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 9 Data Tables


127
 
9.1
INTRODUCTION


9.2
PREVENTIVE CARE & WELLNESS


9.2.1
AI AND WEARABLES DRIVE PREVENTIVE MHEALTH ADOPTION


9.3
SCREENING & DIAGNOSIS


9.3.1
MOBILE AND AI-ENABLED TOOLS EXPANDING ACCESS TO EARLY SCREENING & DIAGNOSIS


9.4
TREATMENT & DISEASE MANAGEMENT


9.4.1
CONNECTED DEVICES AND DIGITAL THERAPEUTICS STRENGTHENING MHEALTH-BASED DISEASE MANAGEMENT


9.5
PATIENT MONITORING


9.5.1
WEARABLES AND REMOTE MONITORING ENABLE CONTINUOUS PATIENT OVERSIGHT


9.6
MEDICATION MANAGEMENT & ADHERENCE


9.6.1
MOBILE PLATFORMS AND DIGITAL TOOLS IMPROVING MEDICATION ADHERENCE


9.7
CONSULTING & CARE COORDINATION


9.7.1
DIGITAL CONNECTIVITY ENABLES ENHANCED COORDINATED CARE DELIVERY


9.8
REHABILITATION & RECOVERY


9.8.1
DIGITAL REHABILITATION EXTENDS RECOVERY BEYOND TRADITIONAL THERAPY SETTINGS


9.9
OTHERS


9.9.1
MOBILE HEALTH EXPANDS POPULATION-LEVEL HEALTH EDUCATION AND AWARENESS


10
MHEALTH SOLUTIONS MARKET, BY END USER
Market Size & Growth Rate Forecast Analysis to 2031 in USD Million | 5 Data Tables


137
 
10.1
INTRODUCTION


10.2
PATIENTS/CONSUMERS


10.2.1
PERSONALIZED AND CONVENIENT HEALTHCARE TO LEAD TO MARKET GROWTH


10.3
HEALTHCARE PROVIDERS


HEALTHCARE PROVIDERS INTEGRATING MHEALTH INTO


10.4
HEALTHCARE PAYERS


LEVERAGING MHEALTH TO IMPROVE OUTCOMES AND


10.5
OTHER END USERS


10.5.1
SCALED MHEALTH FOR POPULATION-LEVEL HEALTHCARE TO DRIVE SEGMENT


11
MHEALTH SOLUTIONS MARKET, BY REGION
Comprehensive coverage of 8 Regions with country-level deep-dive of 17 Countries | 175 Data Tables.


143
 
11.1
INTRODUCTION


11.2
NORTH AMERICA


11.2.1
MACROECONOMIC OUTLOOK FOR NORTH AMERICA


11.2.2
US


11.2.2.1
MARKET DRIVEN BY RPM AND TELEHEALTH EXPANSION


11.2.3
CANADA


11.2.3.1
MARKET DRIVEN BY DIGITAL ADOPTION AND INTEROPERABILITY


11.3
EUROPE


11.3.1
MACROECONOMIC OUTLOOK FOR EUROPE


11.3.2
GERMANY


11.3.2.1
DIGA REIMBURSEMENT AND DIGITAL HEALTH INTEGRATION TO DRIVE MARKET


11.3.3
UK


11.3.3.1
MARKET DRIVEN BY NHS DIGITALIZATION AND AI ADOPTION


11.3.4
FRANCE


11.3.4.1
MARKET DRIVEN BY TELEMONITORING AND DIGITAL HEALTH INFRASTRUCTURE


11.3.5
ITALY


11.3.5.1
MARKET DRIVEN BY PNRR, TELEMEDICINE, AND EHR EXPANSION


11.3.6
SPAIN


11.3.6.1
RISING FUNDING FOR DIGITAL HEALTH PLANS TO BOOST MARKET


11.3.7
REST OF EUROPE


11.4
ASIA PACIFIC


11.4.1
MACROECONOMIC OUTLOOK FOR ASIA PACIFIC


11.4.2
CHINA


11.4.2.1
MARKET DRIVEN BY INTERNET HEALTHCARE AND AI-ENABLED CARE


11.4.3
JAPAN


11.4.3.1
RISING GERIATRIC POPULATION AND SUBSEQUENT RISE IN PREVENTIVE CARE TO DRIVE MARKET


11.4.4
INDIA


11.4.4.1
GOVERNMENT INITIATIVES AND DIGITAL HEALTH TO DRIVE MARKET GROWTH


11.4.5
AUSTRALIA


11.4.5.1
GROWING REMOTE MONITORING AND CONNECTED HEALTH RECORDS EXPANSION TO DRIVE MARKET


11.4.6
SOUTH KOREA


11.4.6.1
STRATEGIC PARTNERSHIPS AND AI INNOVATIONS ACCELERATING MHEALTH ADOPTION


11.4.7
REST OF ASIA PACIFIC


11.5
LATIN AMERICA


11.5.1
MACROECONOMIC OUTLOOK FOR LATIN AMERICA


11.5.2
BRAZIL


11.5.2.1
MARKET DRIVEN BY SUS DIGITALIZATION AND CONNECTED CARE


11.5.3
MEXICO


11.5.3.1
MARKET DRIVEN BY AI-ENABLED CHRONIC CARE


11.5.4
REST OF LATIN AMERICA


11.6
MIDDLE EAST & AFRICA


11.7
MACROECONOMIC OUTLOOK FOR MIDDLE EAST & AFRICA


11.7.1
GCC


11.7.1.1
MARKET DRIVEN BY VIRTUAL HOSPITALS AND AI-ENABLED CARE


11.7.2
SAUDI ARABIA


11.7.2.1
EXPANDING CONNECTED HEALTHCARE ECOSYSTEM TO BOOST MARKET


11.7.3
UAE


11.7.3.1
CONNECTED RECORDS AND SMART HEALTH APPS TO BOOST MARKET


11.7.4
REST OF GCC


11.7.4.1
STRENGTHENING OF CONNECTED HEALTHCARE ECOSYSTEMS THROUGH DIGITAL HEALTH TRANSFORMATION TO PROPEL MARKET


11.7.5
SOUTH AFRICA


11.7.5.1
MARKET DRIVEN BY MOBILE HEALTH AND DIGITAL PUBLIC HEALTHCARE


11.7.6
REST OF MIDDLE EAST & AFRICA


12
COMPETITIVE LANDSCAPE
Discover strategic insights and market positioning of key mHealth players through 2025.


259
 
12.1
INTRODUCTION


12.2
KEY PLAYER STRATEGY/RIGHT TO WIN


12.2.1
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MHEALTH SOLUTIONS MARKET


12.3
REVENUE ANALYSIS, 2021–2025


12.4
MARKET SHARE ANALYSIS, 2025


12.4.1
RANKING OF KEY MARKET PLAYERS


12.5
COMPANY EVALUATION MATRIX: KEY PLAYERS, 2025


12.5.1
STARS


12.5.2
EMERGING LEADERS


12.5.3
PERVASIVE PLAYERS


12.5.4
PARTICIPANTS


12.5.5
COMPANY FOOTPRINT: KEY PLAYERS, 2025


12.5.5.1
COMPANY FOOTPRINT


12.5.5.2
REGIONAL FOOTPRINT


12.5.5.3
OFFERING FOOTPRINT


12.5.5.4
USE CASE FOOTPRINT


12.5.5.5
END USER FOOTPRINT


12.6
COMPANY EVALUATION MATRIX: STARTUPS/SMES, 2025


12.6.1
PROGRESSIVE COMPANIES


12.6.2
RESPONSIVE COMPANIES


12.6.3
DYNAMIC COMPANIES


12.6.4
STARTING BLOCKS


12.6.5
COMPETITIVE BENCHMARKING: STARTUPS/SMES, 2025


12.6.5.1
DETAILED LIST OF KEY STARTUPS/SMES


12.6.5.2
COMPANY FOOTPRINT (STARTUPS/SMES)


12.7
COMPANY VALUATION AND FINANCIAL METRICS


12.7.1
FINANCIAL METRICS


12.7.2
COMPANY VALUATION


12.8
BRAND/PRODUCT COMPARISON


12.9
COMPETITIVE SCENARIO


12.9.1
PRODUCT/SERVICE LAUNCHES & APPROVALS


12.9.2
DEALS


12.9.3
OTHER DEVELOPMENTS


13
COMPANY PROFILES
In-depth Company Profiles of Leading Market Players with detailed Business Overview, Product and Service Portfolio, Recent Developments, and Unique Analyst Perspective (MnM View)


280
 
13.1
KEY PLAYERS


13.1.1
KONINKLIJKE PHILIPS N.V.


13.1.1.1
BUSINESS OVERVIEW


13.1.1.2
PRODUCTS & SERVICES OFFERED


13.1.1.3
RECENT DEVELOPMENTS


13.1.1.3.1
PRODUCT/SERVICE LAUNCHES & APPROVALS


13.1.1.3.2
DEALS


13.1.1.3.3
EXPANSIONS


13.1.1.3.4
OTHER DEVELOPMENTS


13.1.1.4
MNM VIEW


13.1.1.4.1
RIGHT TO WIN


13.1.1.4.2
STRATEGIC CHOICES


13.1.1.4.3
WEAKNESSES & COMPETITIVE THREATS


13.1.2
MEDTRONIC


13.1.3
ABBOTT


13.1.4
RESMED


13.1.5
DEXCOM, INC.


13.1.6
GE HEALTHCARE


13.1.7
OMRON HEALTHCARE, INC.


13.1.8
ORACLE


13.1.9
BOSTON SCIENTIFIC CORPORATION


13.1.10
SIEMENS HEALTHCARE PRIVATE LIMITED


13.1.11
OPTUM


13.1.12
ATHENAHEALTH


13.1.13
EMPATICA INC.


13.1.14
TELADOC HEALTH, INC.


13.1.15
WELLDOC, INC.


13.1.16
ALIVECOR, INC.


13.1.17
BIOFOURMIS


13.1.18
TUNSTALL GROUP


13.1.19
GARMIN LTD.


13.1.20
AIRSTRIP TECHNOLOGIES, INC


13.2
OTHER PLAYERS


13.2.1
NATURAL CYCLES NORDIC AB


13.2.2
SIDEKICK HEALTH


13.2.3
BUOY HEALTH, INC.


13.2.4
VIASUALDX


13.2.5
FIMO HEALTH


14
RESEARCH METHODOLOGY


365
 
14.1
RESEARCH DATA


14.1.1
SECONDARY DATA


14.1.1.1
KEY DATA FROM SECONDARY SOURCES


14.1.2
PRIMARY DATA


14.1.2.1
KEY DATA FROM PRIMARY SOURCES


14.1.2.2
BREAKDOWN OF PRIMARY SOURCES


14.2
MARKET SIZE ESTIMATION


14.3
MARKET SIZE ESTIMATION


14.4
MARKET BREAKDOWN DATA TRIANGULATION


14.5
MARKET SHARE ESTIMATION


14.6
STUDY ASSUMPTIONS


14.7
RESEARCH LIMITATIONS


14.7.1
METHODOLOGY-RELATED LIMITATIONS


14.8
RISK ASSESSMENT


15
APPENDIX


379
 
15.1
DISCUSSION GUIDE


15.2
KNOWLEDGESTORE: MARKETSANDMARKETS’ SUBSCRIPTION PORTAL


15.3
CUSTOMIZATION OPTIONS


15.4
RELATED REPORTS


15.5
AUTHOR DETAILS


LIST OF TABLES


TABLE 1
USD EXCHANGE RATES


TABLE 2
MHEALTH SOLUTIONS MARKET: IMPACT ANALYSIS


TABLE 3
MHEALTH SOLUTIONS MARKET: PORTER’S FIVE FORCES ANALYSIS


TABLE 4
MHEALTH SOLUTIONS MARKET: ROLE IN ECOSYSTEM


TABLE 5
INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY END USER (2025)


TABLE 6
INDICATIVE PRICE FOR MHEALTH SOLUTIONS, BY REGION (2025)


TABLE 7
MHEALTH SOLUTIONS MARKET: KEY CONFERENCES & EVENTS, 2026–2027


TABLE 8
US ADJUSTED RECIPROCAL TARIFF RATES


TABLE 9
JURISDICTION ANALYSIS OF TOP APPLICANT COUNTRIES FOR MHEALTH SOLUTIONS MARKET


TABLE 10
MHEALTH SOLUTIONS MARKET: KEY PATENTS/PATENT APPLICATIONS


TABLE 11
NORTH AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 12
EUROPE: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 13
ASIA PACIFIC: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 14
LATIN AMERICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 15
MIDDLE EAST & AFRICA: REGULATORY BODIES, GOVERNMENT AGENCIES, AND OTHER ORGANIZATIONS


TABLE 16
NORTH AMERICA: REGULATORY ANALYSIS


TABLE 17
EUROPE: REGULATORY ANALYSIS


TABLE 18
ASIA PACIFIC: REGULATORY ANALYSIS


TABLE 19
MIDDLE EAST & AFRICA: REGULATORY ANALYSIS


TABLE 20
LATIN AMERICA: REGULATORY ANALYSIS


TABLE 21
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS OF TOP THREE END USERS (%)


TABLE 22
KEY BUYING CRITERIA FOR TOP THREE END USERS


TABLE 23
UNMET NEEDS IN MHEALTH SOLUTIONS MARKET


TABLE 24
END USER EXPECTATIONS IN MHEALTH SOLUTIONS MARKET


TABLE 25
MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 26
MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 27
MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 28
MHEALTH SOLUTIONS MARKET FOR CHRONIC CARE MANAGEMENT APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 29
MHEALTH SOLUTIONS MARKET FOR MENTAL & BEHAVIORAL HEALTH APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 30
MHEALTH SOLUTIONS MARKET FOR GENERAL HEALTH & FITNESS APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 31
MHEALTH SOLUTIONS MARKET FOR MEDICATION MANAGEMENT & ADHERENCE APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 32
MHEALTH SOLUTIONS MARKET FOR WOMEN’S HEALTH APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 33
MHEALTH SOLUTIONS MARKET FOR DIAGNOSTIC & SYMPTOM CHECKER APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 34
MHEALTH SOLUTIONS MARKET FOR PATIENT HEALTH RECORDS APPS/PATIENT PORTAL APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 35
MHEALTH SOLUTIONS MARKET FOR CLINICAL DECISION SUPPORT APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 36
MHEALTH SOLUTIONS MARKET FOR OTHER HEALTHCARE APPS, BY REGION, 2024–2031 (USD MILLION)


TABLE 37
MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 38
MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 39
MHEALTH SOLUTIONS MARKET FOR VITAL SIGNS MONITORING DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 40
MHEALTH SOLUTIONS MARKET FOR SLEEP MONITORING DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 41
MHEALTH SOLUTIONS MARKET FOR MULTIPARAMETER & REMOTE PATIENT MONITORING DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 42
MHEALTH SOLUTIONS MARKET FOR FETAL & MATERNAL MONITORING DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 43
MHEALTH SOLUTIONS MARKET FOR NEUROLOGICAL MONITORING DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 44
MHEALTH SOLUTIONS MARKET FOR SMART INHALERS & DRUG DELIVERY DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 45
MHEALTH SOLUTIONS MARKET FOR OTHER CONNECTED MEDICAL DEVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 46
MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 47
MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 48
MHEALTH SOLUTIONS MARKET FOR REMOTE PATIENT MONITORING SERVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 49
MHEALTH SOLUTIONS MARKET FOR TELEHEALTH SERVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 50
MHEALTH SOLUTIONS MARKET FOR DIGITAL DISEASE MANAGEMENT SERVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 51
MHEALTH SOLUTIONS MARKET FOR OTHER SERVICES, BY REGION, 2024–2031 (USD MILLION)


TABLE 52
MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 53
MHEALTH SOLUTIONS MARKET FOR PREVENTIVE CARE & WELLNESS, BY REGION, 2024–2031 (USD MILLION)


TABLE 54
MHEALTH SOLUTIONS MARKET FOR SCREENING & DIAGNOSIS, BY REGION, 2024–2031 (USD MILLION)


TABLE 55
MHEALTH SOLUTIONS MARKET FOR TREATMENT & DISEASE MANAGEMENT, BY REGION, 2024–2031 (USD MILLION)


TABLE 56
MHEALTH SOLUTIONS MARKET FOR PATIENT MONITORING, BY REGION, 2024–2031 (USD MILLION)


TABLE 57
MHEALTH SOLUTIONS MARKET FOR MEDICATION MANAGEMENT & ADHERENCE, BY REGION, 2024–2031 (USD MILLION)


TABLE 58
MHEALTH SOLUTIONS MARKET FOR CONSULTING & CARE COORDINATION, BY REGION, 2024–2031 (USD MILLION)


TABLE 59
MHEALTH SOLUTIONS MARKET FOR REHABILITATION & RECOVERY, BY REGION, 2024–2031 (USD MILLION)


TABLE 60
MHEALTH SOLUTIONS MARKET FOR OTHER USE CASES, BY REGION, 2024–2031 (USD MILLION)


TABLE 61
MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 62
MHEALTH SOLUTIONS MARKET FOR PATIENTS/CONSUMERS, BY REGION, 2024–2031 (USD MILLION)


TABLE 63
MHEALTH SOLUTIONS MARKET FOR HEALTHCARE PROVIDERS, BY REGION, 2024–2031 (USD MILLION)


TABLE 64
MHEALTH SOLUTIONS MARKET FOR HEALTHCARE PAYERS, BY REGION, 2024–2031 (USD MILLION)


TABLE 65
MHEALTH SOLUTIONS MARKET FOR OTHER END USERS, BY REGION, 2024–2031 (USD MILLION)


TABLE 66
MHEALTH SOLUTIONS MARKET, BY REGION, 2024–2031 (USD MILLION)


TABLE 67
NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 68
NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 69
NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 70
NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 71
NORTH AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 72
NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 73
NORTH AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 74
US: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 75
US: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 76
US: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 77
US: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 78
US: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 79
US: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 80
CANADA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 81
CANADA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 82
CANADA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 83
CANADA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 84
CANADA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 85
CANADA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 86
EUROPE: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 87
EUROPE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 88
EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 89
EUROPE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 90
EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 91
EUROPE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 92
EUROPE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 93
GERMANY: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 94
GERMANY: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 95
GERMANY: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 96
GERMANY: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 97
GERMANY: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 98
GERMANY: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 99
UK: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 100
UK: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 101
UK: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 102
UK: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 103
UK: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 104
UK: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 105
FRANCE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 106
FRANCE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 107
FRANCE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 108
FRANCE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 109
FRANCE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 110
FRANCE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 111
ITALY: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 112
ITALY: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 113
ITALY: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 114
ITALY: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 115
ITALY: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 116
ITALY: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 117
SPAIN: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 118
SPAIN: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 119
SPAIN: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 120
SPAIN: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 121
SPAIN: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 122
SPAIN: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 123
REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 124
REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 125
REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 126
REST OF EUROPE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 127
REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 128
REST OF EUROPE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 129
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 130
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 131
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 132
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 133
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 134
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 135
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 136
CHINA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 137
CHINA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 138
CHINA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 139
CHINA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 140
CHINA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 141
CHINA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 142
JAPAN: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 143
JAPAN: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 144
JAPAN: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 145
JAPAN: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 146
JAPAN: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 147
JAPAN: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 148
INDIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 149
INDIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 150
INDIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 151
INDIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 152
INDIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 153
INDIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 154
AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 155
AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 156
AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 157
AUSTRALIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 158
AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 159
AUSTRALIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 160
SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 161
SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 162
SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 163
SOUTH KOREA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 164
SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 165
SOUTH KOREA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 166
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 167
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 168
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 169
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 170
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 171
REST OF ASIA PACIFIC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 172
LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 173
LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 174
LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 175
LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 176
LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 177
LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 178
LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 179
BRAZIL: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 180
BRAZIL: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 181
BRAZIL: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 182
BRAZIL: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 183
BRAZIL: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 184
BRAZIL: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 185
MEXICO: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 186
MEXICO: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 187
MEXICO: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 188
MEXICO: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 189
MEXICO: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 190
MEXICO: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 191
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 192
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 193
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 194
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 195
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 196
REST OF LATIN AMERICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 197
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 198
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 199
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 200
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 201
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 202
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 203
MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 204
GCC: MHEALTH SOLUTIONS MARKET, BY COUNTRY, 2024–2031 (USD MILLION)


TABLE 205
GCC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 206
GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 207
GCC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 208
GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 209
GCC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 210
GCC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 211
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 212
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 213
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 214
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 215
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 216
SAUDI ARABIA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 217
UAE: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 218
UAE: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 219
UAE: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 220
UAE: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 221
UAE: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 222
UAE: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 223
REST OF GCC: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 224
REST OF GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 225
REST OF GCC: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 226
REST OF GCC: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 227
REST OF GCC: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 228
REST OF GCC: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 229
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 230
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 231
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 232
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 233
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 234
SOUTH AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 235
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY OFFERING, 2024–2031 (USD MILLION)


TABLE 236
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH APPS, BY TYPE, 2024–2031 (USD MILLION)


TABLE 237
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR CONNECTED MEDICAL DEVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 238
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET FOR MHEALTH SERVICES, BY TYPE, 2024–2031 (USD MILLION)


TABLE 239
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY USE CASE, 2024–2031 (USD MILLION)


TABLE 240
REST OF MIDDLE EAST & AFRICA: MHEALTH SOLUTIONS MARKET, BY END USER, 2024–2031 (USD MILLION)


TABLE 241
OVERVIEW OF STRATEGIES ADOPTED BY KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, JANUARY 2023–JUNE 2026


TABLE 242
MHEALTH SOLUTIONS MARKET SHARE ANALYSIS, 2025


TABLE 243
MHEALTH SOLUTIONS MARKET: REGIONAL FOOTPRINT, 2025


TABLE 244
MHEALTH SOLUTIONS MARKET: OFFERING FOOTPRINT, 2025


TABLE 245
MHEALTH SOLUTIONS MARKET: USE CASE FOOTPRINT, 2025


TABLE 246
MHEALTH SOLUTIONS MARKET: END USER FOOTPRINT, 2025


TABLE 247
MHEALTH SOLUTIONS MARKET: DETAILED LIST OF KEY STARTUP/ SME PLAYERS, 2025


TABLE 248
MHEALTH SOLUTIONS MARKET: REGIONAL FOOTPRINT (STARTUPS/SMES), 2025


TABLE 249
MHEALTH SOLUTIONS MARKET: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023–AUGUST 2026


TABLE 250
MHEALTH SOLUTIONS MARKET: DEALS, JANUARY 2023–AUGUST 2026


TABLE 251
MHEALTH SOLUTIONS MARKET: EXPANSIONS, JANUARY 2023–AUGUST 2026


TABLE 252
KONINKLIJKE PHILIPS N.V.: COMPANY OVERVIEW


TABLE 253
KONINKLIJKE PHILIPS N.V.: PRODUCTS & SERVICES OFFERED


TABLE 254
KONINKLIJKE PHILIPS N.V.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 255
KONINKLIJKE PHILIPS N.V.: DEALS, JANUARY 2023-JULY 2026


TABLE 256
KONINKLIJKE PHILIPS N.V.: EXPANSIONS, JANUARY 2023-JULY 2026, JANUARY 2023−AUGUST 2026


TABLE 257
KONINKLIJKE PHILIPS N.V.: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026


TABLE 258
MEDTRONIC: COMPANY OVERVIEW


TABLE 259
MEDTRONIC: PRODUCTS & SERVICES OFFERED


TABLE 260
MEDTRONIC: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 261
MEDTRONIC: DEALS, JANUARY 2023-AUGUST 2026


TABLE 262
ABBOTT: COMPANY OVERVIEW


TABLE 263
ABBOTT: PRODUCTS & SERVICES OFFERED


TABLE 264
ABBOTT: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 265
ABBOTT: DEALS, JANUARY 2023-AUGUST 2026


TABLE 266
RESMED: COMPANY OVERVIEW


TABLE 267
RESMED: PRODUCTS & SERVICES OFFERED


TABLE 268
RESMED: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 269
RESMED, INC.: DEALS, JANUARY 2023-AUGUST 2026


TABLE 270
DEXCOM, INC.: COMPANY OVERVIEW


TABLE 271
DEXCOM, INC.: PRODUCTS & SERVICES OFFERED


TABLE 272
DEXCOM, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 273
DEXCOM, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 274
GE HEALTHCARE: COMPANY OVERVIEW


TABLE 275
GE HEALTHCARE: PRODUCTS & SERVICES OFFERED


TABLE 276
GE HEALTHCARE: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 277
GE HEALTHCARE: DEALS, JANUARY 2023-AUGUST 2026


TABLE 278
GE HEALTHCARE: OTHER DEVELOPMENTS, JANUARY 2023–AUGUST 2026


TABLE 279
OMRON HEALTHCARE, INC.: COMPANY OVERVIEW


TABLE 280
OMRON HEALTHCARE, INC.: PRODUCTS & SERVICES OFFERED


TABLE 281
OMRON HEALTHCARE, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 282
OMRON HEALTHCARE, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 283
ORACLE: COMPANY OVERVIEW


TABLE 284
ORACLE: PRODUCTS & SERVICES OFFERED


TABLE 285
ORACLE: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 286
ORACLE: DEALS, JANUARY 2023–AUGUST 2026


TABLE 287
ORACLE: EXPANSIONS, JANUARY 2023-AUGUST 2026


TABLE 288
BOSTON SCIENTIFIC CORPORATION: COMPANY OVERVIEW


TABLE 289
BOSTON SCIENTIFIC CORPORATION: PRODUCTS & SERVICES OFFERED


TABLE 290
BOSTON SCIENTIFIC CORPORATION: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 291
BOSTON SCIENTIFIC CORPORATION: DEALS, JANUARY 2023–AUGUST 2026


TABLE 292
SIEMENS HEALTHCARE PRIVATE LIMITED: COMPANY OVERVIEW


TABLE 293
SIEMENS HEALTHCARE PRIVATE LIMITED: PRODUCTS & SERVICES OFFERED


TABLE 294
SIEMENS HEALTHINEERS: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 295
SIEMENS HEALTHCARE PRIVATE LIMITED: EXPANSIONS, JANUARY 2023–AUGUST 2026


TABLE 296
OPTUM: COMPANY OVERVIEW


TABLE 297
OPTUM: PRODUCTS & SERVICES OFFERED


TABLE 298
OPTUM: DEALS, JANUARY 2023-AUGUST 2026


TABLE 299
ATHENAHEALTH: COMPANY OVERVIEW


TABLE 300
ATHENAHEALTH: PRODUCTS & SERVICES OFFERED


TABLE 301
ATHENAHEALTH: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 302
ATHENAHEALTH: DEALS, JANUARY 2023-AUGUST 2026


TABLE 303
EMPATICA INC.: COMPANY OVERVIEW


TABLE 304
EMPATICA INC.: PRODUCTS & SERVICES OFFERED


TABLE 305
EMPATICA INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 306
EMPATICA INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 307
EMPATICA INC.: EXPANSIONS, JANUARY 2023–AUGUST 2026


TABLE 308
TELADOC HEALTH, INC.: COMPANY OVERVIEW


TABLE 309
TELADOC HEALTH, INC.: PRODUCTS & SERVICES OFFERED


TABLE 310
TELADOC HEALTH, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 311
TELADOC HEALTH, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 312
WELLDOC, INC.: COMPANY OVERVIEW


TABLE 313
WELLDOC, INC.: PRODUCTS & SERVICES OFFERED


TABLE 314
WELLDOC, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 315
WELLDOC, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 316
ALIVECOR, INC. COMPANY OVERVIEW


TABLE 317
ALIVECOR, INC. PRODUCTS & SERVICES OFFERED


TABLE 318
ALIVECOR, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 319
ALIVECOR, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 320
BIOFOURMIS: COMPANY OVERVIEW


TABLE 321
BIOFOURMIS: PRODUCTS & SERVICES OFFERED


TABLE 322
BIOFOURMIS: DEALS, JANUARY 2023–AUGUST 2026


TABLE 323
TUNSTALL GROUP: COMPANY OVERVIEW


TABLE 324
TUNSTALL GROUP: PRODUCTS & SERVICES OFFERED


TABLE 325
GARMIN LTD.: COMPANY OVERVIEW


TABLE 326
GARMIN LTD.: PRODUCTS & SERVICES OFFERED


TABLE 327
GARMIN LTD.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 328
GARMIN LTD.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 329
AIRSTRIP TECHNOLOGIES, INC: COMPANY OVERVIEW


TABLE 330
AIRSTRIP TECHNOLOGIES, INC: PRODUCTS & SERVICES OFFERED


TABLE 331
AIRSTRIP TECHNOLOGIES, INC.: PRODUCT/SERVICE LAUNCHES & APPROVALS, JANUARY 2023−AUGUST 2026


TABLE 332
AIRSTRIP TECHNOLOGIES, INC.: DEALS, JANUARY 2023–AUGUST 2026


TABLE 333
RISK ASSESSMENT: MHEALTH SOLUTIONS MARKET


LIST OF FIGURES


FIGURE 1
MHEALTH SOLUTIONS MARKET SEGMENTATION


FIGURE 2
MARKET SCENARIO


FIGURE 3
GLOBAL MHEATLH SOLUTIONS MARKET, 2024–2031


FIGURE 4
MAJOR STRATEGIES ADOPTED BY KEY PLAYERS IN MHEATLH SOLUTIONS MARKET, 2022–2026


FIGURE 5
DISRUPTIONS INFLUENCING GROWTH OF MHEATLH SOLUTIONS MARKET


FIGURE 6
HIGH-GROWTH SEGMENTS IN MHEATLH SOLUTIONS MARKET, 2026–2031


FIGURE 7
ASIA PACIFIC TO REGISTER HIGHEST CAGR IN MHEATLH SOLUTIONS MARKET DURING FORECAST PERIOD


FIGURE 8
GROWING ADOPTION OF TELEHEALTH AND REMOTE CARE TO DRIVE MARKET


FIGURE 9
MHEALTH APPS IN NORTH AMERICA ACCOUNTED FOR LARGEST MARKET SHARE IN 2025


FIGURE 10
INDIA TO REGISTER HIGHEST GROWTH RATE DURING FORECAST PERIOD


FIGURE 11
MHEALTH SOLUTIONS MARKET: DRIVERS, RESTRAINTS, OPPORTUNITIES, AND CHALLENGES


FIGURE 12
MHEALTH SOLUTIONS MARKET: PORTER’S FIVE FORCES ANALYSIS


FIGURE 13
MHEALTH SOLUTIONS MARKET: VALUE CHAIN ANALYSIS


FIGURE 14
MHEALTH SOLUTIONS MARKET: ECOSYSTEM ANALYSIS


FIGURE 15
TRENDS/DISRUPTIONS IMPACTING CUSTOMERS’ BUSINESSES


FIGURE 17
JURISDICTION AND TOP APPLICANT ANALYSIS FOR MHEALTH SOLUTIONS MARKET


FIGURE 18
TOP APPLICANTS & OWNERS (COMPANIES/INSTITUTIONS) FOR MHEALTH MARKET (JANUARY 2015 TO DECEMBER 2025)


FIGURE 19
MARKET POTENTIAL OF AI/GEN AI IN MHEALTH SOLUTIONS


FIGURE 20
IMPACT OF AI/GEN AI ON INTERCONNECTED AND ADJACENT ECOSYSTEMS


FIGURE 21
INFLUENCE OF STAKEHOLDERS ON BUYING PROCESS FOR END USERS


FIGURE 22
KEY BUYING CRITERIA FOR TOP THREE END USERS


FIGURE 23
NORTH AMERICA: MHEALTH SOLUTIONS MARKET SNAPSHOT


FIGURE 24
ASIA PACIFIC: MHEALTH SOLUTIONS MARKET SNAPSHOT


FIGURE 25
REVENUE ANALYSIS OF KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, 2021–2025


FIGURE 26
MHEALTH SOLUTIONS MARKET SHARE ANALYSIS OF KEY PLAYERS, 2025


FIGURE 27
RANKING OF KEY PLAYERS IN MHEALTH SOLUTIONS MARKET, 2025


FIGURE 28
MHEALTH SOLUTIONS MARKET: COMPANY EVALUATION MATRIX (KEY PLAYERS), 2025


FIGURE 29
MHEALTH SOLUTIONS MARKET: COMPANY FOOTPRINT, 2025


FIGURE 30
MHEALTH SOLUTIONS MARKET: COMPANY EVALUATION MATRIX (STARTUPS/SMES), 2025


FIGURE 31
EV/EBITDA OF KEY VENDORS, 2026


FIGURE 32
YEAR-TO-DATE (YTD) PRICE TOTAL RETURN AND 5-YEAR STOCK BETA OF KEY VENDORS, 2026


FIGURE 33
MHEALTH SOLUTIONS MARKET: BRAND/PRODUCT COMPARATIVE ANALYSIS


FIGURE 34
KONINKLIJKE PHILIPS N.V.: COMPANY SNAPSHOT (2025)


FIGURE 35
MEDTRONIC: COMPANY SNAPSHOT (2025)


FIGURE 36
ABBOTT: COMPANY SNAPSHOT (2025)


FIGURE 37
RESMED: COMPANY SNAPSHOT (2026)


FIGURE 38
DEXCOM, INC.: COMPANY SNAPSHOT (2025)


FIGURE 39
GE HEALTHCARE: COMPANY SNAPSHOT (2025)


FIGURE 40
OMRON HEALTHCARE: COMPANY SNAPSHOT (2024)


FIGURE 41
ORACLE: COMPANY SNAPSHOT (2026)


FIGURE 42
BOSTON SCIENTIFIC CORPORATION: COMPANY SNAPSHOT (2025)


FIGURE 43
SIEMENS HEALTHCARE PRIVATE LIMITED: COMPANY SNAPSHOT (2025)


FIGURE 44
OPTUM: COMPANY SNAPSHOT (2025)


FIGURE 45
TELADOC HEALTH, INC.: COMPANY SNAPSHOT (2025)


FIGURE 46
GARMIN LTD.: COMPANY SNAPSHOT (2025)


FIGURE 47
RESEARCH DESIGN


FIGURE 48
PRIMARY SOURCES


FIGURE 49
INSIGHTS FROM INDUSTRY EXPERTS


FIGURE 50
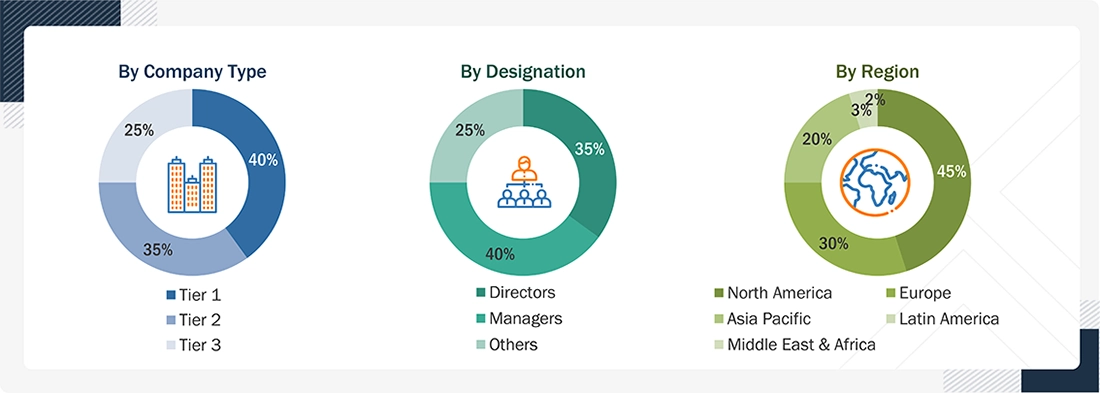
BREAKDOWN OF PRIMARY INTERVIEWS: BY COMPANY TYPE, DESIGNATION, AND REGION


FIGURE 51
RESEARCH METHODOLOGY: HYPOTHESIS BUILDING


FIGURE 52
BOTTOM-UP APPROACH


FIGURE 53
TOP-DOWN APPROACH


FIGURE 54
CAGR PROJECTIONS FROM ANALYSIS OF DROC IN MHEALTH SOLUTIONS INDUSTRY


FIGURE 55
CAGR PROJECTIONS: SUPPLY-SIDE ANALYSIS


FIGURE 56
DATA TRIANGULATION METHODOLOGY


Methodology

The study involved significant efforts to estimate the current size of the mHealth solutions market. Exhaustive secondary research was conducted to gather information on the mHealth solutions market. The next step was to validate these findings, assumptions, and sizing with industry experts across the value chain through primary research. Different approaches, such as top-down and bottom-up, were employed to estimate the total market size. After that, the market breakup and data triangulation procedures were used to estimate the market size of the segments and subsegments of the mHealth solutions market.

Secondary Research

This research study relied extensively on secondary sources, including directories and databases such as Dun & Bradstreet, Bloomberg Businessweek, and Factiva; white papers, annual reports, and companies’ house documents; investor presentations; and SEC filings of companies. The market for companies offering mHealth solutions was estimated using secondary data from paid and unpaid sources, analyzing the product portfolios of the major companies in the ecosystem, and rating the companies by their performance and quality. A wide range of sources was consulted during the secondary research process to identify and collect information for this study. These sources include annual reports, press releases, investor presentations of companies, white papers, journals, certified publications, and articles from recognized authors, as well as directories and databases.

Various secondary sources were consulted during the secondary research process to identify and collect information relevant to the study. These sources included annual reports, press releases, investor presentations from mHealth solutions vendors, forums, certified publications, and whitepapers. The secondary research was used to obtain critical information on the industry’s value chain, the total pool of key players, market classification, and segmentation from market- and technology-oriented perspectives.

Primary Research

In the primary research process, interviews were conducted with sources from both the supply and demand sides to gather qualitative and quantitative information for this report. Primary sources include industry experts from core and related industries, as well as preferred suppliers, manufacturers, distributors, technology developers, researchers, and organizations across all segments of this industry’s value chain. In-depth interviews were conducted with key industry participants, subject-matter experts (SMEs), C-level executives of key market players, and industry consultants, among other experts, to obtain and verify critical qualitative and quantitative information and to assess prospects.
Primary research was conducted to identify segmentation types; industry trends; key players; and key market dynamics such as drivers, restraints, opportunities, challenges, industry trends, and strategies adopted by key players.

After the complete market engineering (calculations for market statistics, market breakdown, market size estimates, market forecasting, and data triangulation), extensive primary research was conducted to gather information and verify and validate the critical numbers arrived at.

Throughout the complete market engineering process, the top-down and bottom-up approaches, along with several data triangulation methods, were extensively used to estimate and forecast the overall market segments and subsegments listed in this report. Extensive qualitative and quantitative analysis was conducted throughout the process to present key information and insights throughout the report.

mHealth Solutions Market
 Size, and Share

Note: Other designations include sales managers, marketing managers, and product managers.
Note: Tiers are defined based on a company’s total revenue as of 2025: Tier 1 = >USD 1 billion, Tier 2 = USD 500 million to USD 1 billion, and Tier 3 = <USD 500 million.

To know about the assumptions considered for the study, download the pdf brochure

Market Size Estimation

The market size estimates and forecasts provided in this study are derived from a mix of the bottom-up approach (revenue share analysis of leading players) and the top-down approach (assessment of utilization, adoption, and penetration trends by offering, use case, end user, and region).
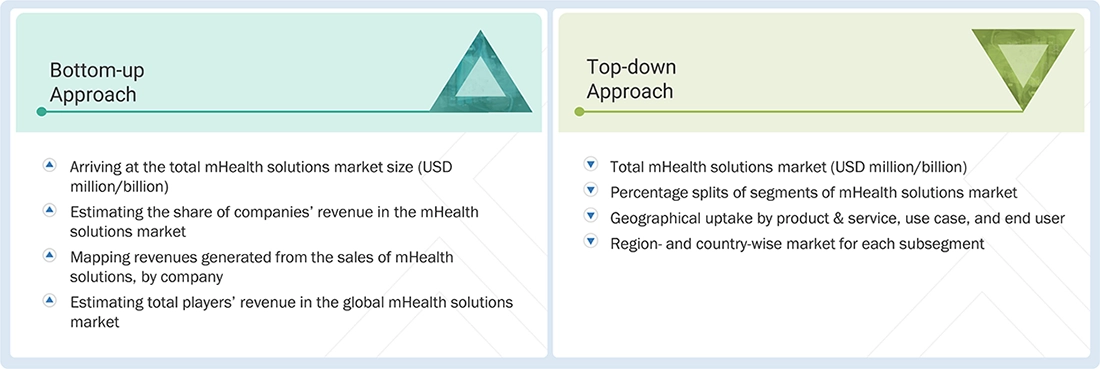
mHealth Solutions Market Top Down and Bottom Up Approach

Data Triangulation

After determining the overall market size using the market size estimation processes, the market was divided into several segments and subsegments. To complete the overall market engineering process and arrive at the exact statistics for each market segment and subsegment, data triangulation and market breakdown procedures were employed wherever applicable. The data was triangulated by analyzing various factors and trends from both the demand and supply sides in the mHealth solutions market.

Market Definition

The mHealth solutions market comprises mobile-enabled healthcare technologies and services that use smartphones, tablets, wearable devices, connected medical devices, wireless connectivity, and digital platforms to support the delivery, management, monitoring, and coordination of healthcare. The market includes mHealth applications, connected medical devices, and mHealth services for activities such as preventive care and wellness, diagnosis and screening, treatment and chronic disease management, patient monitoring, medication management and adherence, teleconsultation, and care coordination.

Key Stakeholders

  • mHealth solutions vendors
  • Independent software vendors (ISVs)
  • Platform providers
  • Technology providers
  • System integrators
  • Patients
  • Healthcare payers
  • Cloud service providers
  • Healthcare IT service providers
  • Hospitals & clinics
  • Certified community behavioral health clinics
  • Academic institutes and research centers
  • Pharmaceutical companies
  • Forums, alliances, and associations
  • Government organizations
  • Institutional investors and investment banks
  • Investors/Shareholders
  • Venture capitalists

Report Objectives

  • To define, describe, and forecast the global MHealth solutions market based on offering, use case, end user, and region
  • To provide detailed information regarding the factors influencing the growth of the market (such as the drivers, restraints, opportunities, and challenges)
  • To strategically analyze micromarkets with respect to individual growth trends, prospects, and contributions to the overall mHealth solutions market
  • To analyze market opportunities for stakeholders and provide details of the competitive landscape for market leaders
  • To forecast the size of the mHealth solutions market in five main regions (along with their respective key countries): North America, Europe, Asia Pacific, Latin America, and Middle East & Africa
  • To profile key players and comprehensively analyze their product portfolios, position, and core competencies in the market
  • To analyze competitive developments such as offering launches; expansions; partnerships, agreements, and collaborations; and acquisitions in the mHealth solutions market
  • To benchmark players within the mHealth solutions market using the Company Evaluation Matrix framework, which analyzes market players on various parameters within the broad categories of business strategy, market share, and product offering

Available customizations:

With the given market data, MarketsandMarkets offers customizations as per your company’s specific needs. The following customization options are available for the report:

Company Information

  • Detailed analysis and profiling of additional market players (up to 5)

Geographic Analysis

  • Further breakdown of the Rest of Europe’s mHealth solutions Market into Denmark, Norway, and others
  • Further breakdown of the Rest of Asia Pacific mHealth solutions Market into Vietnam, New Zealand,  and others
 

Personalize This Research

  • Triangulate with your Own Data
  • Get Data as per your Format and Definition
  • Gain a Deeper Dive on a Specific Application, Geography, Customer or Competitor
  • Any level of Personalization
Request A Free Customisation

Let Us Help You

  • What are the Known and Unknown Adjacencies Impacting the mHealth Solutions Market
  • What will your New Revenue Sources be?
  • Who will be your Top Customer; what will make them switch?
  • Defend your Market Share or Win Competitors
  • Get a Scorecard for Target Partners
Customized Workshop Request

Custom Market Research Services

We Will Customise The Research For You, In Case The Report Listed Above Does Not Meet With Your Requirements

Get 10% Free Customisation

TESTIMONIALS

Growth opportunities and latent adjacency in mHealth Solutions Market
avtar

Marie

Feb, 2020

Thanks for the extensive information. The healthcare-based mobile app market is multiplying. Experts are integrating new technologies into mobile applications to offer advanced levels of client interface and experience. As of 2019, most connected mHealth solutions market uses mobile apps to provide better client services..

DMCA.com Protection Status
popup img